

Dimensioni e quota del mercato anti-IED
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
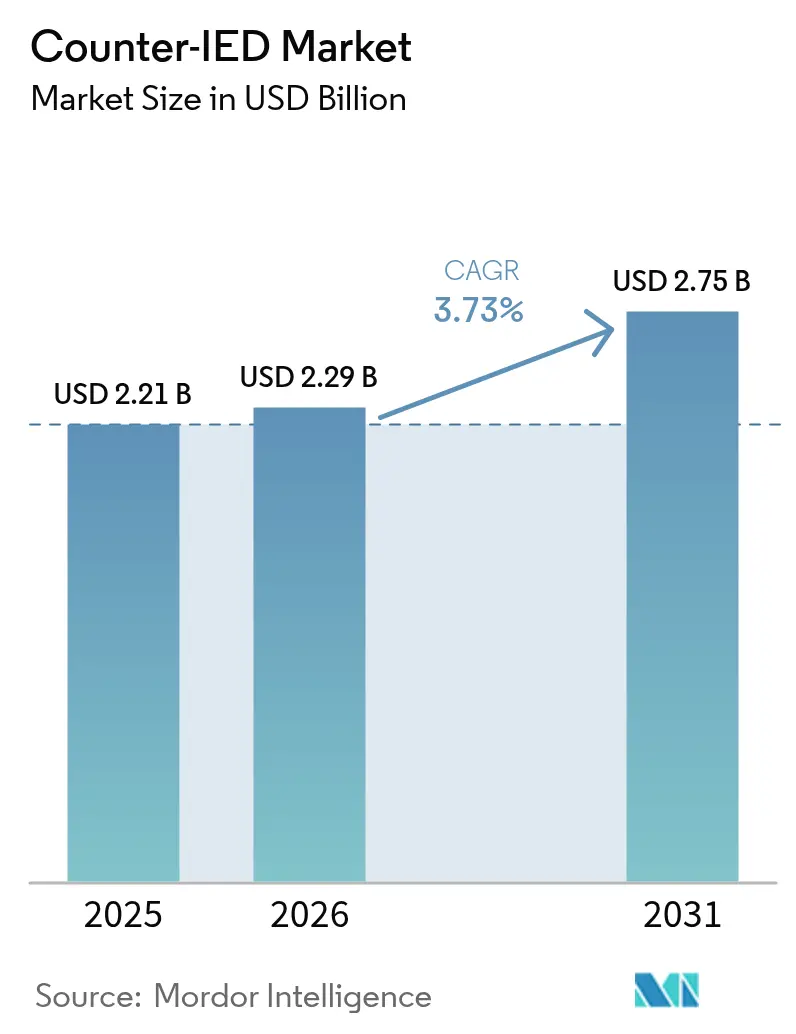
| Dimensione del mercato (2026) | 2.29 miliardo di dollari |
| Dimensione del mercato (2031) | 2.75 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.73% CAGR |
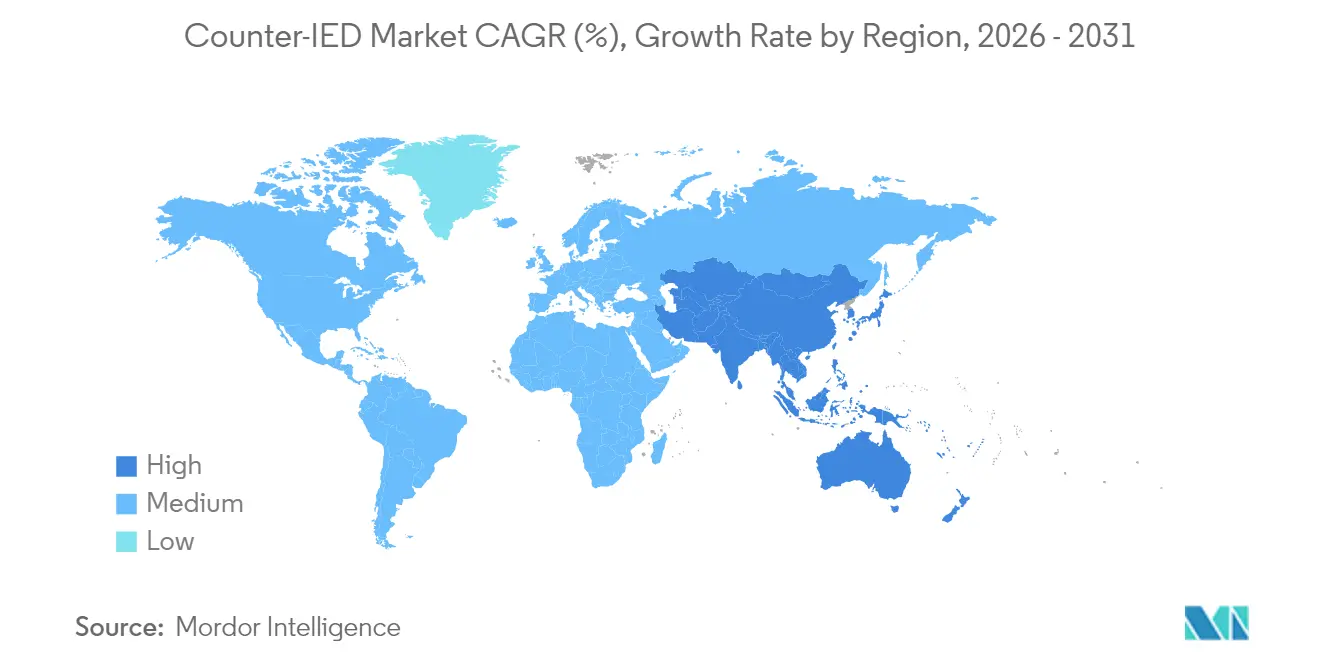
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
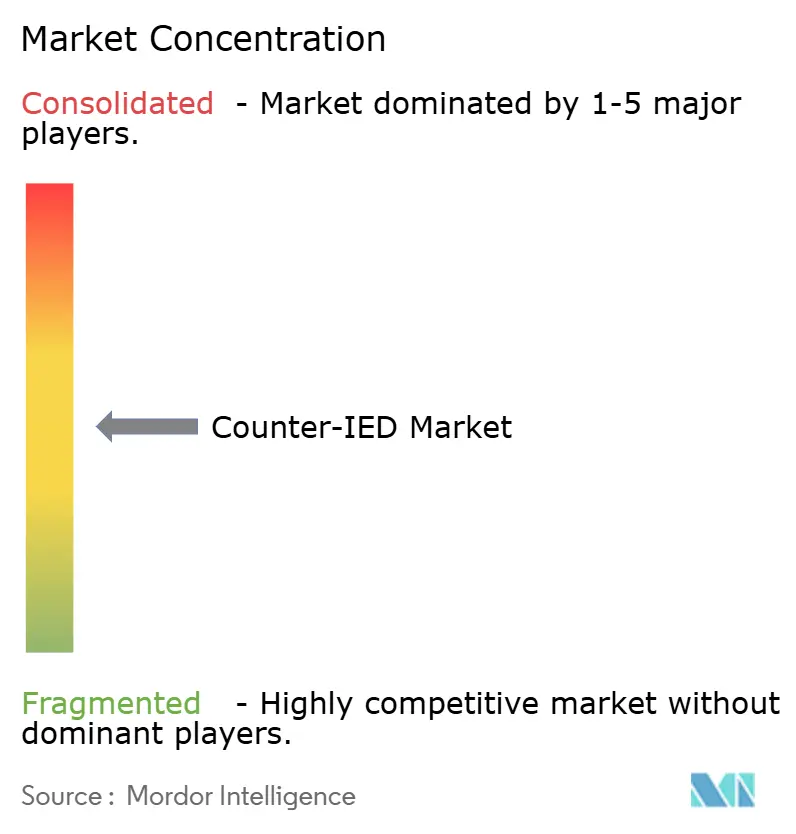
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato anti-IED di Mordor Intelligence
Si stima che il mercato dei sistemi anti-IED nel 2026 raggiungerà un valore di 2.29 miliardi di dollari, in crescita rispetto ai 2.21 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 2.75 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 3.73% nel periodo 2026-2031. La maggiore preparazione alla guerra asimmetrica, l'aumento degli stanziamenti per la difesa e la crescente convergenza tra le tecnologie anti-UAS e anti-IED mantengono elevata la domanda, mentre le strozzature nella gestione dello spettro e gli alti prezzi dei componenti GaN frenano i tassi di implementazione a breve termine. Il Nord America mantiene la leadership in termini di spesa, ma i programmi di modernizzazione nell'Indo-Pacifico stanno colmando il divario. Le capacità di rilevamento, in particolare le suite multisensore basate sull'intelligenza artificiale, rappresentano la maggior parte degli acquisti attuali, tuttavia la rapida crescita delle tecnologie di neutralizzazione, come i jammer a energia diretta e la robotica, segnala una svolta strategica verso soluzioni di neutralizzazione attiva. Anche la flessibilità della piattaforma è importante; Gli acquirenti specificano sempre più spesso kit di disturbo indipendenti dal veicolo, che migrano facilmente dai camion tattici con equipaggio ai veicoli terrestri senza equipaggio. L'intensità competitiva è moderata: le principali aziende della difesa detengono una profonda conoscenza tecnologica, ma le aziende specializzate che sfruttano l'IA, le armi a microonde e le attrezzature pesanti autonome conquistano quote di mercato, poiché le forze armate perseguono cicli di innovazione più rapidi. [1] Fonte: Nan Tian, “World Military Spending Reaches New Record High,” Stockholm International Peace Research Institute, sipri.org
Punti chiave del rapporto
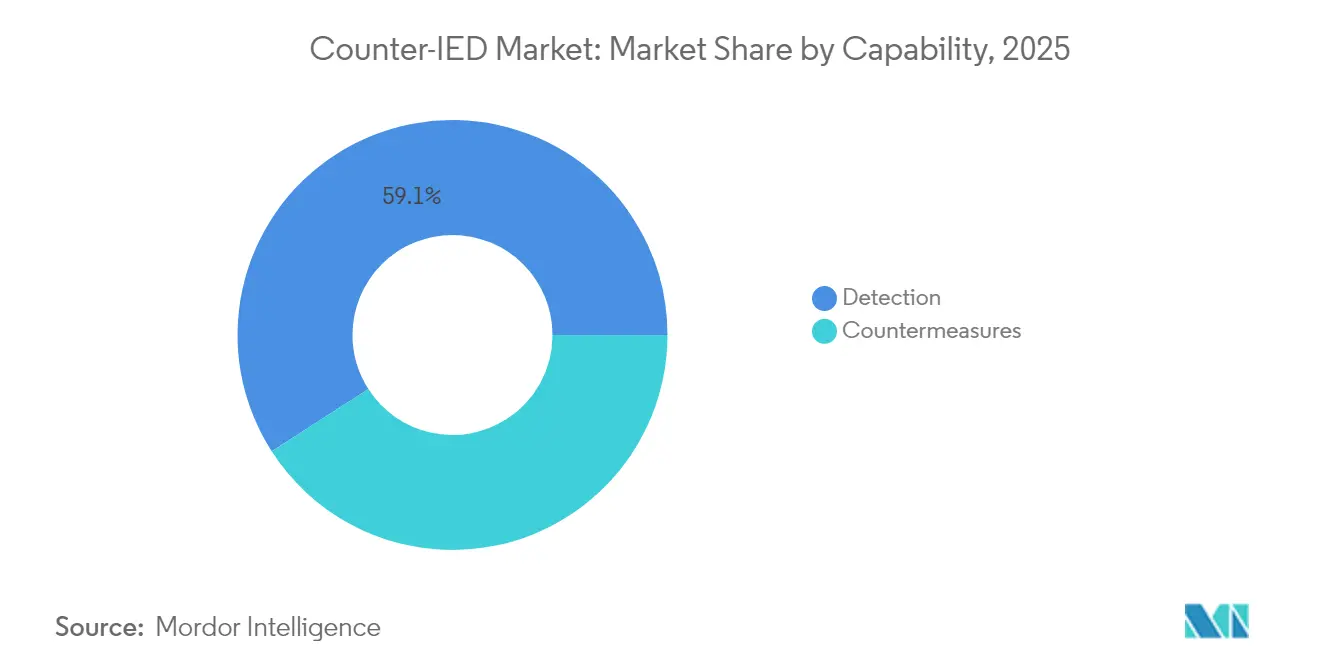
- In base alla loro capacità, nel 59.10 i sistemi di rilevamento detenevano il 2025% della quota di mercato per la lotta agli IED, mentre si prevede che le contromisure aumenteranno a un CAGR del 4.59% fino al 2031.
- In base all'implementazione, le piattaforme montate su veicoli hanno registrato una quota di fatturato del 66.60% nel 2025; si prevede che i pod e i carichi utili trasportati da aerei cresceranno a un CAGR del 5.18% entro il 2031.
- Per utente finale, nel 86.10 il segmento militare rappresentava l'2025% del mercato anti-IED, mentre la domanda per la sicurezza nazionale è in più rapida crescita, con un CAGR del 4.78%.
- In base alla tecnologia, nel 46.40 le soluzioni per la guerra elettronica hanno dominato una quota del 2025% del mercato anti-IED; i sistemi robotici e autonomi presentano il CAGR previsto più elevato, pari al 5.55% entro il 2031.
- In termini geografici, il Nord America ha rappresentato il 49.30% dei ricavi del 2025, mentre l'area Asia-Pacifico è destinata a crescere più rapidamente, con un CAGR del 5.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della lotta agli IED
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento degli stanziamenti del bilancio della difesa per la preparazione alla guerra asimmetrica | + 1.2% | Globale (in particolare Nord America, Europa, Asia-Pacifico) | Medio termine (2-4 anni) |
| Messa in campo accelerata di risorse C-IED con e senza equipaggio | + 0.8% | Nord America ed Europa; espansione verso l'APAC | A lungo termine (≥ 4 anni) |
| Rapidi progressi nella fusione multisensore basata sull'intelligenza artificiale per il rilevamento di IED | + 0.9% | Global | A breve termine (≤ 2 anni) |
| Crescente domanda di kit CREW indipendenti dai veicoli nelle forze alleate | + 0.7% | Membri della NATO; espansione verso i partner | Medio termine (2-4 anni) |
| Convergenza delle architetture C-IED e C-UAS | + 0.6% | Global | Medio termine (2-4 anni) |
| Normativa nazionale sul tracciamento dei precursori chimici | + 0.4% | Nord America, Europa, APAC selettivo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento degli stanziamenti del bilancio della difesa per la preparazione alla guerra asimmetrica
I ministeri della Difesa ora stanziano quote maggiori dei bilanci in crescita per le capacità di contrasto alle minacce irregolari. La richiesta statunitense per l'anno fiscale 2026 supera 1.01 miliardi di dollari, finanziando esplicitamente tecnologie antiterrorismo e di sminamento. I membri europei della NATO che hanno superato il parametro di riferimento del 2% del PIL per la difesa nel 2024 continuano a destinare fondi incrementali ai programmi C-IED, influenzati dalle lezioni operative dall'Ucraina. La spesa nell'Asia orientale ha raggiunto i 411 miliardi di dollari nel 2023 e continua a crescere, traducendosi in nuove gare d'appalto per radar di rilevamento, disgregatori portatili e UGV per la bonifica delle rotte. Con l'aumento dei bilanci, le agenzie di approvvigionamento enfatizzano le architetture aperte e il rapido aggiornamento tecnologico per rimanere al passo con la proliferazione di dispositivi artigianali.
Messa in campo accelerata di risorse C-IED con equipaggio e senza equipaggio (MUM-T)
La dottrina MUM-T è passata dai prototipi all'impiego sul campo. Gli esperimenti Apache–Shadow–Gray Eagle dell'esercito americano hanno dimostrato la capacità di sgombero autonomo del percorso dei convogli, convalidando collegamenti dati interoperabili per missioni di disattivazione di IED. Le Forze di Difesa Israeliane ora utilizzano bulldozer RobDozer e sistemi autonomi basati su M113 per la neutralizzazione ad alto rischio, riducendo l'esposizione umana lungo le rotte di confine con Gaza. Le forze di terra europee seguono l'esempio attraverso le prove Franco-British Maritime Mine Counter Measures e ELROB, che hanno messo in mostra il veicolo guida per convogli UGV di Rheinmetall. La domanda che ne deriva favorisce software di controllo scalabili e vani di carico standardizzati, compatibili con team misti con equipaggio e robotici.
Rapidi progressi nella fusione multisensore basata sull'intelligenza artificiale per il rilevamento di IED
I laboratori della Difesa hanno abbinato classificatori ad apprendimento automatico a radar a penetrazione del suolo, telecamere EO/IR e sensori EM per aumentare la probabilità di rilevamento e ridurre al contempo i falsi allarmi. Durante le prove sui checkpoint ad alta capacità, i piloti del DHS hanno dimostrato che la fusione di IA ha ridotto i tassi di allarme positivo del 30%. Il Centro C5ISR dell'Esercito riferisce che la fusione di metadati provenienti da più pod di sensori fornisce ai plotoni di sgombero percorso mappe di calore predittive delle minacce in tempo reale, riducendo i cicli decisionali da minuti a secondi. Innovatori commerciali come APSTEC estendono il concetto a portali civili che controllano 3,000 persone all'ora senza l'intervento dell'operatore.
Crescente domanda di kit CREW indipendenti dai veicoli nelle forze armate alleate
Le operazioni della coalizione hanno messo in luce l'inefficienza dei jammer su misura fissati a un singolo tipo di veicolo. I nuovi kit modulari di guerra elettronica anti-IED (CREW), esemplificati dal JCREW Increment 1b di Northrop Grumman, si installano su camion tattici, MRAP o UGV con modifiche minime al cablaggio. [2] Fonte: Northrop Grumman, "JCREW Counter-IED Systems", northropgrumman.com I documenti di standardizzazione della NATO ora incorporano connettori di alimentazione comuni e radio definite via software, consentendo agli alleati di scambiarsi i pezzi di ricambio sul campo. Gli uffici acquisti approvano questa flessibilità perché riduce i costi del ciclo di vita e accelera la condivisione dei pezzi di ricambio durante le operazioni congiunte.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo di capitale dei front-end RF GaN di grado EW | -0.8% | Global | A breve termine (≤ 2 anni) |
| I colli di bottiglia nella gestione dello spettro limitano la potenza del CREW | -0.6% | Globale (zone a spettro denso) | Medio termine (2-4 anni) |
| Integrazione complessa con i sistemi di gestione delle battaglie legacy | -0.5% | Nord America, Europa | Medio termine (2-4 anni) |
| Ritardi nelle licenze di esportazione nell'ambito dell'accordo di Wassenaar | -0.3% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo di capitale dei front-end RF GaN di grado EW
Gli amplificatori di potenza al nitruro di gallio consentono ai trasmettitori CREW di coprire ampi range di minaccia dell'era 5G, poiché il GaN offre una maggiore mobilità elettronica e un'efficienza termica superiore rispetto ai vecchi componenti in arseniuro di gallio, consentendo a dispositivi più piccoli di erogare una potenza di classe kilowatt su bande multiottava. Lo svantaggio è la produzione: gli strati di GaN vengono coltivati su costosi substrati in carburo di silicio in reattori a deposizione chimica da vapore metallo-organica che raggiungono comunque rese di wafer a una sola cifra, quindi ogni die che supera i test di sonda ha un prezzo maggiorato. La limitata capacità produttiva delle fonderie affidabili negli Stati Uniti e in Europa aggrava il problema, costringendo i produttori a prime a competere con gli acquirenti commerciali di telecomunicazioni per gli stessi slot di epitassia, il che mantiene i prezzi di vendita medi ben al di sopra dei 20 dollari per watt nella banda L. I briefing tecnici della Northrop Grumman avvertono che, a meno che nuovi reattori da 150 mm e linee di back-end automatizzate non siano operativi entro il 2027, gli acquisti in grandi quantità, superiori a quelli di una brigata, potrebbero slittare di un anno o più per gli alleati più piccoli privi di linee di finanziamento pluriennali, spingendo alcuni ministeri della difesa a tenere i jammer al silicio obsoleti più a lungo del previsto.
I colli di bottiglia nella gestione dello spettro limitano i livelli di potenza di disturbo del CREW
Le implementazioni del 5G civile dominano ormai la banda media 3.3-4.2 GHz e ampie porzioni delle bande a 700 MHz e 26 GHz, precedentemente utilizzate dalle forze armate come spettro di addestramento discrezionale. Per proteggere i servizi commerciali, le autorità di regolamentazione nazionali, attraverso l'ITU e organismi come la Conferenza europea delle amministrazioni postali e delle telecomunicazioni, impongono limiti alla densità spettrale di potenza e obbligano le unità di guerra elettronica ad abbandonare i canali di guardia, riducendo così la portata effettiva quando i disturbatori operano in prossimità di edifici in vetro e acciaio che già attenuano i segnali. I comandanti sul campo nelle megalopoli si trovano di fronte a un compromesso: irradiare energia sufficiente a superare il disordine urbano e rischiare multe per interferenze nelle telecomunicazioni, oppure accettare una riduzione delle bolle di neutralizzazione che lascia le truppe a distanza utile per l'intervento degli insorti. L'Agenzia europea per la difesa raccomanda antenne direzionali agili e firmware per il rilevamento dello spettro in tempo reale, in modo che i disturbatori possano allontanarsi dalle reti pubbliche in millisecondi. Tuttavia, queste caratteristiche di mitigazione aumentano i costi di sistema e complicano i test di interoperabilità tra le coalizioni. [3] Fonte: Agenzia europea per la difesa, “Sfide di gestione dello spettro nelle operazioni elettromagnetiche”, eda.europa.eu
Analisi del segmento
Per capacità: il dominio del rilevamento guida le distribuzioni attuali
Le soluzioni di rilevamento hanno generato la fetta maggiore del fatturato del mercato anti-IED nel 2025, pari a una quota di mercato del 59.10%, poiché i comandanti hanno dato priorità alla ricerca delle bombe prima che i convogli si muovessero. Il radar a penetrazione del suolo, abbinato ad algoritmi ad apertura sintetica ad alta risoluzione, ora distingue il terreno smosso a passo d'uomo, mentre gli sniffer RF passivi segnalano i circuiti di attivazione. Si prevede che le dimensioni del mercato anti-IED per le contromisure aumenteranno del 4.59% annuo fino al 2031, con l'orientamento della dottrina verso la sconfitta attiva.
La domanda di contromisure si concentra sui trasmettitori CREW a banda larga che coprono da 20 MHz a 6 GHz e sulle armi a energia diretta come i laser Iron Beam, che neutralizzano le minacce alla velocità della luce. La robotica aggiunge un ulteriore livello di complessità: i veicoli corazzati EOD UGV come il RobDozer dell'IAI impiegano lame da spazzaneve da 15 tonnellate e disgregatori telecomandati, consentendo di sgomberare il terreno in terreni ostili senza esporre i genieri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per distribuzione: l'integrazione del veicolo riflette le priorità operative
Nel 66.60, i sistemi montati su veicoli rappresentavano il 2025% del mercato anti-IED, supportati da strategie di protezione dei convogli che integrano jammer, telecamere e radar sui camion tattici. Questo approccio fornisce alimentazione a bordo e schermatura balistica, rendendolo la soluzione standard per il movimento delle brigate e il rifornimento logistico.
Tuttavia, lo slancio di crescita si sta spostando verso l'alto. Si prevede che i pod aerei, che siano installati sotto elicotteri con equipaggio o UAV del Gruppo 4, registreranno un CAGR del 5.18%, il più rapido nella categoria di impiego. I primi pod per il rilevamento di mine ALMDS della Marina degli Stati Uniti e i carichi utili NERO EW dell'Esercito ne dimostrano l'attrattiva: ampia copertura di area, minima esposizione ad agguati stradali e rapido ridispiegamento in nuovi teatri operativi. Le truppe appiedate si affidano ancora a disgregatori portatili come il GMJ11 da 9500 kg per garantire le ispezioni di cordoni nei vicoli urbani.
Per utente finale: le applicazioni militari guidano la domanda attuale
Le forze armate hanno generato l'86.10% dei ricavi del 2025, a testimonianza di due decenni di esperienza di combattimento contro minacce improvvisate. Le agenzie di approvvigionamento richiedono dispositivi elettronici rinforzati, resistenti a sabbia, nebbia salina, urti e comunicazioni crittografate, che si integrino con le reti della coalizione. I canali di vendita militare estera (FMS) estendono gli stessi kit approvati dagli Stati Uniti alle nazioni partner, mantenendo la comunanza per le esercitazioni congiunte.
Le agenzie civili ora accelerano gli acquisti, portando il tasso di crescita annuo composto (CAGR) del segmento della sicurezza nazionale al 4.78%. Le flotte di ispezione di frontiera adottano gli scanner ad alta energia Eagle M60 per rilevare esplosivi sfusi nei camion merci, mentre la polizia metropolitana installa portali di intelligenza artificiale walk-through in grado di gestire 900 passeggeri per corsia all'ora senza interrompere il flusso. Il segmento civile amplia così i mercati target dei fornitori oltre i tradizionali mercati di prima linea della difesa.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: la leadership nella guerra elettronica affronta la sfida dell'autonomia
Le soluzioni per la guerra elettronica (EW) hanno mantenuto il 46.40% della quota di fatturato del 2025, grazie alla dottrina di jamming RF ormai consolidata e alle architetture radio definite dal software in fase di maturazione. Notch sintonizzabili salvaguardano le comunicazioni amichevoli e le funzioni di rilevamento automatico classificano le nuove forme d'onda delle minacce in pochi secondi. Tuttavia, i limiti di prestazioni incombono con l'avanzare delle bande millimetriche.
Le piattaforme robotiche e autonome mostrano la crescita più significativa – un CAGR del 5.55% – grazie al calo dei prezzi dei sensori e alla superiore capacità di sopravvivenza. L'esercito israeliano ha registrato oltre 40,000 intercettazioni di droni e razzi utilizzando radar IAI abbinati a effettori autonomi, un dato che convince gli acquirenti per l'esportazione. L'integrazione di sistemi con e senza pilota, quindi, rimodella il mix tecnologico, integrando piloti automatici, LIDAR e sistemi di aggiramento degli ostacoli basati sull'intelligenza artificiale in quelli che un tempo erano appalti puramente incentrati sulla guerra elettronica.
Analisi geografica
Mercato nordamericano dei sistemi anti-IED
Il Nord America ha rappresentato il 49.30% del fatturato del mercato anti-IED nel 2025, sostenuto da un budget per la difesa di 1 miliardi di dollari e da un profondo know-how operativo in Iraq e Afghanistan. Il Dipartimento della Difesa sta promuovendo la valutazione degli utenti con prototipi di protezione multi-dominio, riducendo i cicli di acquisizione e preservando la leadership regionale. Gli aggiornamenti alla sicurezza dei confini del Canada e l'attenzione del Messico sugli IED della criminalità organizzata contribuiscono ad aumentare la domanda.
Mercato anti-IED in EMEA e APAC
Il mercato anti-IED dell'area Asia-Pacifico presenta un CAGR previsto del 5.05% fino al 2031, la zona più rapida, alimentato dai focolai territoriali nei mari della Cina meridionale e orientale. L'India investe in radar israeliani, jammer stradali e spazzamine robotizzati in base alle norme sugli appalti di emergenza, mentre l'Australia finanzia la bonifica delle strade senza pilota nell'ambito dell'implementazione della sua Revisione Strategica della Difesa. Gli stati dell'ASEAN adottano disgregatori portatili a basso costo per proteggere gli snodi del trasporto urbano, ampliando la base clienti regionale. L'Europa sostiene lo slancio degli acquisti attraverso la Presenza Avanzata Migliorata della NATO e il riarmo accelerato innescato dalla guerra in Ucraina. I programmi multinazionali a Bruxelles coordinano i protocolli di test e il supporto del ciclo di vita, aiutando gli stati membri più piccoli che non dispongono di laboratori indigeni per la lotta agli IED. In Medio Oriente e in Africa, gli appalti rimangono episodici, ma i guadagni derivanti dalle esportazioni di petrolio consentono agli stati del Golfo di acquistare sistemi di energia diretta di alto livello, mentre le missioni di peacekeeping delle Nazioni Unite nel Sahel alimentano la domanda di kit di rilevamento robusti.

Panorama normativo
L'approvvigionamento di sistemi anti-IED è influenzato dalla dottrina dell'interoperabilità, dalle linee guida sulla minaccia degli esplosivi, dalla governance dello spettro radio e dai controlli sulle esportazioni. La dottrina NATO (AJP-3.15) fornisce un quadro operativo che influenza i requisiti degli alleati per il disturbo elettronico (EW), lo sminamento e l'interoperabilità dei sistemi robotici per la bonifica degli ordigni esplosivi (EOD), mentre gli aggiornamenti delle linee guida delle Nazioni Unite, come il Manuale sulla mitigazione della minaccia degli ordigni esplosivi improvvisati (seconda edizione) del novembre 2025, rafforzano gli approcci comuni per le componenti militari e di polizia nei contesti di mantenimento della pace e di stabilizzazione.
Negli Stati Uniti, l'attività federale spazia dalla preparazione all'acquisizione rapida e alle competenze che si sovrappongono alla lotta contro i droni. La CISA ha pubblicato la sua Guida alla sicurezza e alla resilienza: contrasto agli IED (giugno 2024) per armonizzare i concetti e l'assistenza disponibile per la preparazione a livello nazionale, e il Dipartimento della Difesa (DoD) implementa percorsi di sviluppo rapido delle capacità attraverso i processi DTRA JIDO che privilegiano l'impiego a breve termine. Separatamente, il Dipartimento di Giustizia (DOJ) e il Dipartimento della Sicurezza Interna (DHS) hanno emesso una norma finale provvisoria nel luglio 2026 per codificare il quadro normativo del SAFER SKIES Act per determinate operazioni anti-droni a livello statale, locale, tribale e territoriale, un punto di riferimento rilevante per la conformità, dato che le architetture anti-IED e anti-droni convergono e condividono elementi di guerra elettronica, rilevamento e comando e controllo.
Analisi della catena del valore
La catena del valore per la lotta contro gli IED inizia con componenti e materiali specializzati (front-end RF di livello EW, sensori come sottosistemi radar EO/IR e a penetrazione del terreno, processori AI, alimentazione e cablaggio rinforzati ed elementi di mobilità robotica), per poi proseguire con la progettazione, l'integrazione, la qualificazione e il supporto del sistema. I contraenti principali e i fornitori affermati di elettronica per la difesa guidano l'integrazione per i carichi utili montati su veicoli e a bordo di velivoli, mentre aziende specializzate contribuiscono con moduli di nicchia come array a microonde, software di navigazione autonoma e carichi utili per missioni EOD e UGV per la bonifica di percorsi.
A valle, l'approvvigionamento, il controllo della configurazione e il supporto logistico sono sempre più legati alla tracciabilità digitale e ai requisiti di resilienza della catena di fornitura. Il rapporto Supply Chain Illumination del Defense Business Board del Dipartimento della Difesa (gennaio 2025) ha evidenziato l'automazione della raccolta digitale delle distinte base (BOM/SBOM) e della tracciabilità dei fornitori come una priorità, con ripercussioni sul modo in cui i programmi anti-IED gestiscono radio definite via software, modelli di intelligenza artificiale e rischi informatici integrati tra i subappaltatori. Anche le tempistiche dei programmi e i piani di modernizzazione influiscono sui fornitori a più livelli; ad esempio, il programma anti-IED indossabile dai soldati del Regno Unito (Project Crenic) prevede l'entrata in servizio nel 2028, modificando i tempi di domanda per sensori indossabili, batterie ed elettronica a basso consumo energetico e dimensioni, mentre il supporto logistico per le apparecchiature preesistenti continua in parallelo.
Panorama competitivo
Il mercato anti-IED rimane moderatamente frammentato. I principali fornitori di difesa statunitensi, israeliani ed europei controllano i portafogli più ampi, eppure nessun singolo fornitore supera il 25% della quota globale. Lockheed Martin si è aggiudicata 10 miliardi di dollari in commesse per missili e sistemi di protezione nel primo trimestre del 1, rafforzando la sua leadership nell'integrazione. L2025Harris, nel frattempo, sfrutta la cultura della rapida iterazione per aggiudicarsi ordini VAMPIRE consecutivi, coprendo le esigenze dell'Esercito degli Stati Uniti, del Corpo dei Marines e dello Special Operations Command per la copertura CUAS/C-IED di spedizione.
Gli specialisti sfruttano le lacune tecnologiche. Epirus ha commercializzato array di microonde a stato solido adatti ai limiti di carico utile dei pick-up, sottocosto rispetto ai jammer a tubo ad alta potenza tradizionali e aggiudicandosi contratti di valutazione con il Corpo dei Marines. Israeli Aerospace Industries confeziona i suoi sistemi di rilevamento basati su Rada e i bulldozer robotizzati in soluzioni chiavi in mano commercializzate in Asia e America Latina, convertendo la credibilità operativa in licenze di esportazione.
Partnership e acquisizioni rimodellano i portafogli. L'acquisizione da parte di Chemring, per 90 milioni di dollari, della divisione Detection Systems di General Dynamics aggiunge l'analisi chimica in tracce a un catalogo ricco di tecnologia EW. Diehl Defence ed Elbit Systems uniscono le risorse per co-produrre razzi di precisione in Germania, integrando opzioni di detonazione anti-IED conformi alle normative europee sull'offset. Anche le startup ne beneficiano: le software house di intelligenza artificiale forniscono plug-in per la fusione dei sensori e codici di licenza ai principali appaltatori desiderosi di aggiornamenti rapidi.
Leader del settore anti-IED
Lockheed Martin Corporation
Northrop Grumman Corporation
Gruppo Thales
PLC del gruppo Chemring
L3 Harris Technologies, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: L3Harris Technologies è stata selezionata dall'esercito statunitense per la fornitura di sistemi anti-drone VAMPIRE nell'ambito di un contratto del valore massimo di 106 milioni di dollari. L'assegnazione del contratto rafforza la convergenza delle architetture anti-UAS e anti-IED, dove il rilevamento comune, la guerra elettronica e le rapide procedure di implementazione influenzano il modo in cui gli acquirenti definiscono i portafogli di protezione delle forze.
- Maggio 2026: L3Harris ha consegnato i sistemi robotici multi-missione T4 e T7 alle Forze di Difesa australiane nell'ambito del programma DEF08101 per supportare lo sminamento e la neutralizzazione di ordigni esplosivi improvvisati. La consegna evidenzia la continua evoluzione verso capacità robotiche e autonome di bonifica di ordigni esplosivi, che riducono l'esposizione del personale e stimolano la domanda di carichi utili modulari e supporto logistico.
- Settembre 2024: Northrop Grumman avrebbe ottenuto un contratto dalla Marina degli Stati Uniti per la fornitura dei sistemi JCREW/DRAKE 2.0. Questa iniziativa supporta la continua modernizzazione delle capacità congiunte di guerra elettronica contro ordigni esplosivi improvvisati a radiofrequenza (RCIED) e segnala un investimento costante in percorsi di aggiornamento che aggiungono nuove forme d'onda, funzionalità software e integrazione con reti di protezione delle forze più ampie.


Ambito del rapporto sul mercato globale anti-IED
I sistemi anti-IED sono utilizzati dalle forze dell'ordine e dalle forze armate per il rilevamento di esplosivi e per lo smantellamento dei dispositivi con ordigni esplosivi improvvisati (IED). Il mercato degli IED da contatore è segmentato in base alla capacità di rilevamento e contromisure. Inoltre, in base alla distribuzione, il mercato è segmentato in sistemi montati su veicoli e portatili. Il segmento montato su veicoli comprende i dispositivi IED da banco montati su tutte le piattaforme di veicoli terrestri, aeree e marittime. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato nei principali paesi in diverse regioni. Le dimensioni e le previsioni del mercato sono state fornite in valore (milioni di dollari).
| Tipo di rilevamento | Sistemi basati su metal detector |
| Sistemi radar a penetrazione del suolo | |
| Suite di fusione di sensori RF/EO/IR | |
| Contromisure | jammer distanziati |
| Neutralizzatori di energia diretta | |
| Robotica Disruptor ed EOD |
| Montato su veicolo | Veicoli tattici con equipaggio |
| Veicoli terrestri senza pilota | |
| Portatile/portatile | |
| Pod e carichi utili trasportati da aerei |
| Linea militare |
| Homeland Security |
| Interferenze RF |
| Rilevamento basato su sensori |
| Sistemi robotici e autonomi |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per capacità | Tipo di rilevamento | Sistemi basati su metal detector | |
| Sistemi radar a penetrazione del suolo | |||
| Suite di fusione di sensori RF/EO/IR | |||
| Contromisure | jammer distanziati | ||
| Neutralizzatori di energia diretta | |||
| Robotica Disruptor ed EOD | |||
| Per distribuzione | Montato su veicolo | Veicoli tattici con equipaggio | |
| Veicoli terrestri senza pilota | |||
| Portatile/portatile | |||
| Pod e carichi utili trasportati da aerei | |||
| Per utente finale | Linea militare | ||
| Homeland Security | |||
| Per tecnologia | Interferenze RF | ||
| Rilevamento basato su sensori | |||
| Sistemi robotici e autonomi | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli strumenti anti-IED?
Il mercato è valutato a 2.29 miliardi di dollari nel 2026 e si prevede che crescerà fino a 2.75 miliardi di dollari entro il 2031, il che si traduce in un CAGR del 3.73%.
Quale segmento di competenza è leader nel mercato della lotta agli IED?
I sistemi di rilevamento detengono la quota maggiore, pari al 59.10%, a dimostrazione dell'attenzione costante rivolta all'identificazione precoce delle minacce.
Quale modalità di distribuzione sta crescendo più rapidamente?
I pod e i carichi utili trasportati da aerei presentano il CAGR più elevato, pari al 5.18%, grazie ai vantaggi in termini di ampia copertura e flessibilità.
Perché i sistemi autonomi stanno guadagnando terreno nelle operazioni anti-IED?
Le piattaforme robotiche e autonome riducono l'esposizione del personale e integrano la fusione di sensori abilitata dall'intelligenza artificiale, generando un CAGR del 5.55% nel loro segmento
Quale regione presenta le maggiori prospettive di crescita?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 5.05% entro il 2031, in quanto le controversie territoriali e i programmi di modernizzazione favoriranno gli appalti.
Quali sono i principali vincoli che limitano l'espansione del mercato?
Gli elevati costi dei componenti GaN e le limitazioni nella gestione dello spettro sono i principali fattori che frenano i tassi di crescita a breve termine.
Pagina aggiornata l'ultima volta il:



