

Analisi del mercato del cotone di Mordor Intelligence
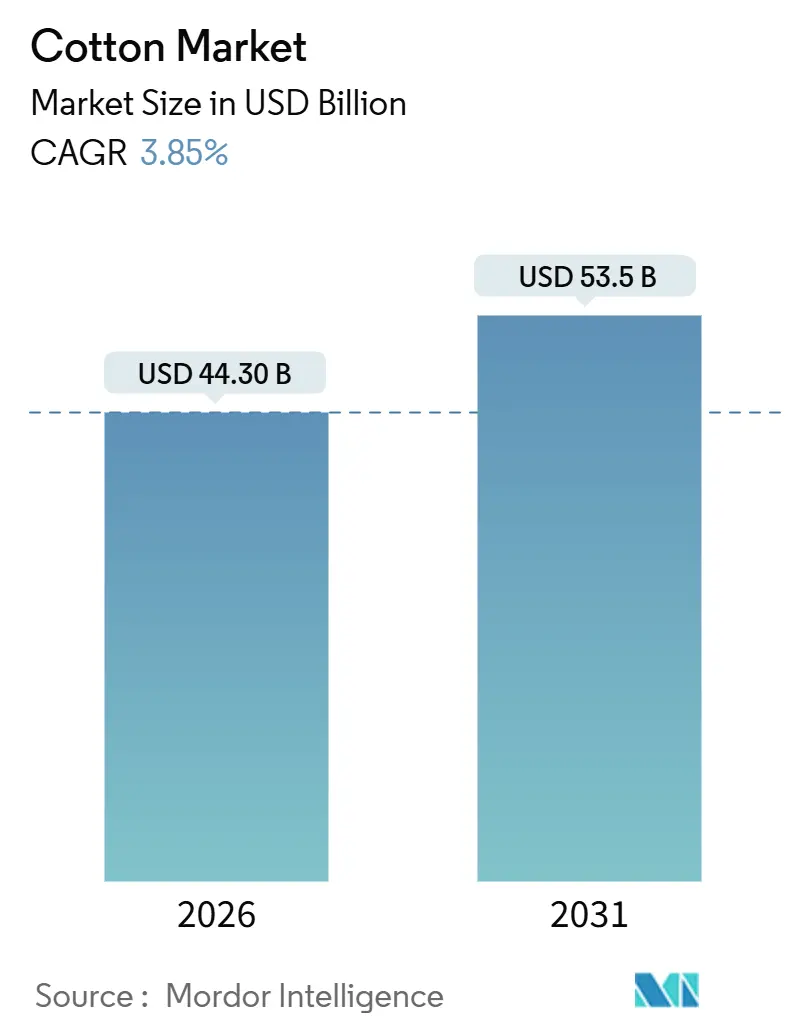
Il mercato del cotone ha raggiunto un valore di 44.3 miliardi di dollari nel 2026 e si prevede che raggiungerà i 53.5 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.85% nel periodo di previsione. L'accelerazione della domanda nella regione Asia-Pacifico, la costante adozione delle biotecnologie e i premi di sostenibilità guidati dai marchi stanno trainando la crescita dei ricavi, tuttavia la scarsità d'acqua, l'aumento dei costi degli input e la resistenza ai parassiti stanno frenando l'espansione [1] Fonte: USDA Foreign Agricultural Service, “Cotton Production, Supply and Distribution,” fas.usda.gov . La regione Asia-Pacifico detiene la quota maggiore del mercato del cotone, trainata dall'industria filante dominante della Cina e dal duplice ruolo dell'India come maggiore produttore di cotone e principale esportatore. L'Africa è la regione in più rapida crescita, trainata dagli sforzi dei governi dell'Africa occidentale per espandere i programmi di sementi e migliorare i corridoi logistici. Nel 2024, l'adozione di sementi biotecnologiche ha raggiunto il 78.4% della superficie coltivata, determinando un aumento delle rese globali fino al 25.0% in presenza di una moderata pressione parassitaria. Inoltre, i contratti per l'agricoltura rigenerativa offrono un premio del 10-15% sulla produzione di fibra certificata, promuovendo l'adozione di queste pratiche in paesi come l'India e il Pakistan.
Punti chiave del rapporto
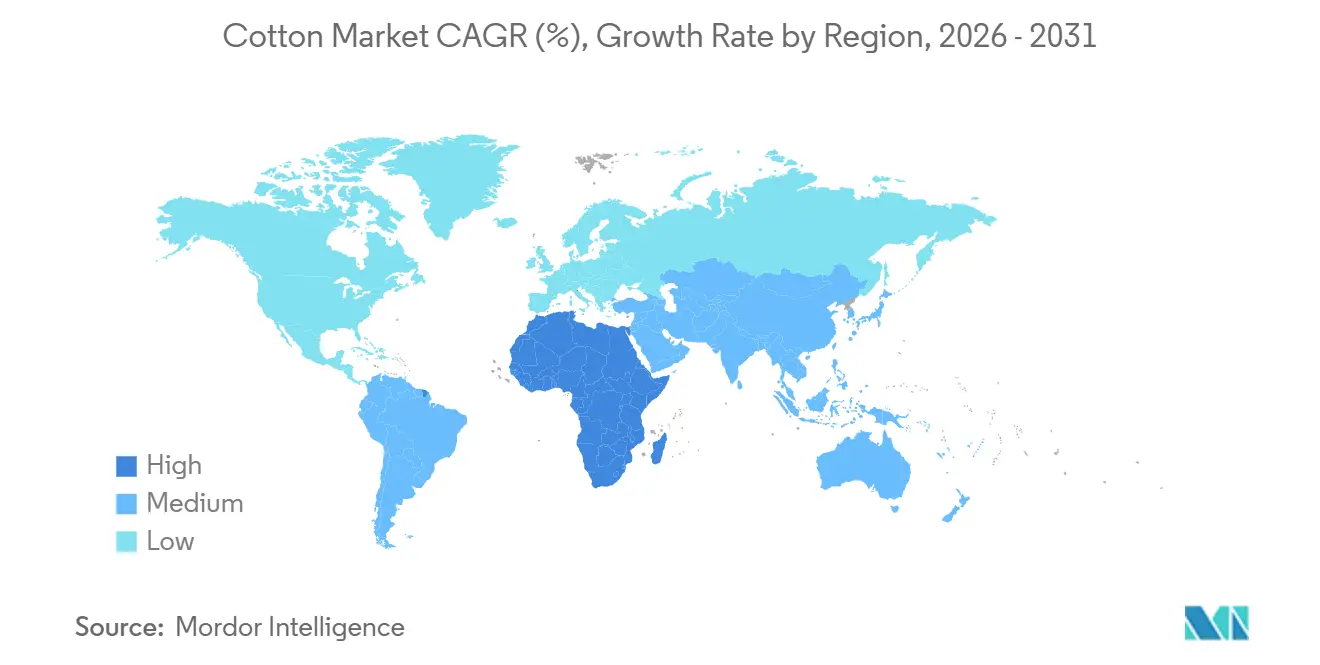
- In termini geografici, l'area Asia-Pacifico ha conquistato il 60.4% del volume di consumo del cotone nel 2025, mentre si prevede che l'Africa crescerà a un CAGR del 4.0% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del cotone
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumenti di rendimento dovuti alla biotecnologia | + 0.8% | Globale, con la più alta adozione negli Stati Uniti, in India, in Brasile e in Australia | Medio termine (2-4 anni) |
| Premi per l'agricoltura rigenerativa | + 0.5% | Regioni di approvvigionamento dei marchi in Nord America ed Europa, con ricadute in India e Turchia | A lungo termine (≥ 4 anni) |
| Aumento della domanda di cotone biologico | + 0.4% | Globale, concentrato in India, Europa e Stati Uniti | Medio termine (2-4 anni) |
| Programmi governativi di sostegno minimo dei prezzi | + 0.6% | India, Cina, Pakistan e Turchia | A breve termine (≤ 2 anni) |
| Tracciabilità digitalizzata della catena di fornitura | + 0.3% | Adozione globale e anticipata negli Stati Uniti, in Europa e in Australia | A lungo termine (≥ 4 anni) |
| Varietà di semi resistenti al clima | + 0.5% | Globale, priorità nelle regioni con stress idrico (Pakistan, Asia centrale, Texas, Australia) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Guadagni di rendimento abilitati dalla biotecnologia
Il cotone geneticamente modificato copre ora il 78.4% della superficie globale, aumentando le rese medie del 15%-25% rispetto alle cultivar convenzionali [2] Fonte: International Service for the Acquisition of Agri-biotech Applications, “Global Status of Commercialized Biotech/GM Crops 2024,” isaaa.org . Le rese di fibra in India sono aumentate da 460 kg/ha nel 2002 a 510 kg/ha nel 2024, mentre gli agricoltori statunitensi hanno mantenuto livelli vicini a 950 kg/ha accumulando tratti di tolleranza agli insetti e agli erbicidi. I programmi di modifica genetica presso la Texas A&M University hanno prodotto linee tolleranti alla siccità che hanno preservato il 90% della resa irrigua con tagli idrici del 40% durante le prove sul campo del 2025 [3] Fonte: Texas A and M AgriLife Research, “Gene-Edited Drought-Tolerant Cotton Lines,” agriliferesearch.tamu.edu . Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha accelerato l'approvazione di alcune colture geneticamente modificate, mentre la supervisione dell'Unione Europea continua a considerarle organismi geneticamente modificati, ritardando così la loro diffusione a livello regionale. Le tasse di licenza, che si aggirano tra i 50 e gli 80 dollari per ettaro, limitano ancora l'adozione da parte dei piccoli agricoltori dell'Africa subsahariana, sottolineando la necessità di un allineamento dei sussidi.
Premi per l'agricoltura rigenerativa
Gli impegni dei marchi stanno rimodellando le abitudini di approvvigionamento. H&M Hennes & Mauritz AB si è impegnata a garantire che tutto il cotone sia riciclato o proveniente da fonti sostenibili entro il 2030, con il 20.0% che soddisfi i criteri di rigenerazione. Levi Strauss and Company ha iscritto 10,000 ettari a protocolli di rigenerazione in India e Pakistan nel 2025, pagando un premio del 10%-15% e ottenendo un guadagno di carbonio nel suolo di 0.5 tonnellate/ha all'anno. Il protocollo United States Cotton Trust ha collegato 2,500 aziende agricole a un dashboard digitale che i marchi consultano per verificare i parametri relativi a suolo, acqua e carbonio. I costi di certificazione di 30-100 dollari/ha rimangono un ostacolo, ma l'aggregazione cooperativa sta contribuendo ad alleviare il costo per coltivatore.
Aumento della domanda di cotone biologico
La produzione di lanugine organica ha raggiunto le 342,000 tonnellate nel 2024-25, pari all'1.4% della produzione globale e con un sovrapprezzo del 20%-30% rispetto alle fibre convenzionali. L'India da sola ha fornito il 51% del totale, seguita dalla Turchia con il 12% e dalla Cina con il 10%. Le norme del Global Organic Textile Standard (GOTS) richiedono una conversione triennale senza pesticidi, che limita le rese al 60%-70% rispetto ai livelli convenzionali. Patagonia Inc. si è assicurata la certificazione GOTS al 100% per la sua linea di punta nel 2025, impegnandosi a prezzi minimi superiori del 25% rispetto ai benchmark locali. La disponibilità a pagare dei consumatori rimane ancorata in Nord America ed Europa, sebbene l'assorbimento nei mercati emergenti stia crescendo lentamente.
Programmi governativi di sostegno minimo al prezzo
Il programma indiano ha sostenuto 35 milioni di coltivatori e garantito un prezzo di 8,550 dollari a tonnellata metrica (71,210 rupie indiane a tonnellata metrica) per la lanugine di media lunghezza nel 2025-26, assicurando un ritorno del 50% sul costo di produzione. Il sistema di riserve cinese ha concluso il 2025 con 3.2 milioni di tonnellate metriche acquistate a 2,600 dollari a tonnellata metrica (18,600 yuan a tonnellata metrica), il che ha ammortizzato le quotazioni nazionali e distorto i flussi di importazione. Il fondo di sostegno sporadico del Pakistan è intervenuto a 7,625 dollari a tonnellata metrica (212,500 rupie indiane a tonnellata metrica) verso la fine del 2024, e gli Stati Uniti hanno optato per un'assicurazione sui ricavi anziché per prezzi fissi, con l'85% della superficie agricola iscritta a programmi di copertura dei rischi agricoli nel 2025.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regolamentazione sulla scarsità d'acqua | –0.6% | California, bacino dell'Indo del Pakistan, Asia centrale e India | A breve termine (≤ 2 anni) |
| Aumento dei costi dei fattori di produzione agricola | –0.5% | Globale, con impatti più acuti nelle regioni sub-sahariane e del Sud-est asiatico dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Cambiamenti volatili della politica commerciale | –0.4% | Beneficiari dell'American Growth and Opportunity Act, della Cina e dell'African Growth and Opportunity Act | Medio termine (2-4 anni) |
| Proliferazione della resistenza ai parassiti | –0.4% | India, Pakistan, Stati Uniti sudorientali, Brasile e Australia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Regolamenti sulla scarsità d'acqua
Il California's Sustainable Groundwater Management Act ha causato lo spostamento di 15,000 ettari di terreno dopo la piena applicazione nel 2025 [4] Fonte: California Department of Water Resources, “Sustainable Groundwater Management Act Implementation,” water.ca.gov . L'Autorità del sistema fluviale dell'Indo del Pakistan ha ridotto del 25% i flussi dei canali del Punjab e del Sindh nella stagione kharif del 2024, riducendo l'area dell'8%. La superficie dell'Uzbekistan è scesa a 980,000 ettari nel 2024 a causa del collasso del Mar d'Aral. Lo stato del Maharashtra in India ha reso obbligatorio l'uso di sistemi a goccia dal 2024, aggiungendo 480 USD/ha (40,000 INR/ha) in spese in conto capitale per i piccoli agricoltori. I marchi ora richiedono audit dell'impronta idrica ISO 14046, spingendo più in alto i costi di conformità.
Cambiamenti volatili nelle politiche commerciali
I dazi del 25% imposti dagli Stati Uniti sui tessuti di cotone cinesi sono rimasti in vigore fino al 2025, reindirizzando la filatura verso Vietnam e Bangladesh. L'applicazione dell'Uyghur Forced Labor Prevention Act (Legge statunitense sulla prevenzione del lavoro forzato uiguro) ha bloccato la produzione di lanugine proveniente dallo Xinjiang, limitando indirettamente il 20% delle importazioni cinesi da paesi terzi. L'incertezza sul rinnovo dell'African Growth and Opportunity Act (AGOA) ha portato a un blocco degli approvvigionamenti a lungo termine da stabilimenti del Lesotho e del Kenya nel 2025. L'India ha ripristinato un dazio all'esportazione del 5% nel novembre 2025, a seguito di un'impennata dei prezzi interni che ha interrotto le esportazioni verso Bangladesh e Vietnam.
Analisi geografica
L'area Asia-Pacifico ha generato il 60.4% delle dimensioni del mercato del cotone nel 2025, sostenuta dalla produzione cinese di 6.0 milioni di tonnellate e dal raccolto indiano di 5.8 milioni di tonnellate. La rete cinese di 110 milioni di fusi ha consumato lanugine nazionale, insieme a 2.6 milioni di tonnellate di importazioni nel 2024, principalmente da Stati Uniti, Brasile e Australia. L'India ha spedito 1.2 milioni di tonnellate nel 2024 in Bangladesh, Vietnam e Cina con prezzi ammortizzati dal MSP. L'Australia si è ripresa nel 2024, grazie a piogge favorevoli, ed ha esportato il 95.0% della sua produzione. Le aziende del Sud-Est asiatico hanno accelerato gli acquisti a causa dei requisiti di conformità al Regolamento dell'Unione Europea sulla Deforestazione (EUDR), rafforzando così il vantaggio strategico della regione. L'area Asia-Pacifico, tuttavia, si trova ad affrontare crescenti pressioni sull'allocazione delle risorse idriche in Maharashtra, Gujarat e Xinjiang, che potrebbero limitare l'espansione.
L'Africa registra il CAGR più rapido, pari al 4.0% fino al 2031, con Benin, Burkina Faso e Mali che hanno ampliato l'area seminata del 12% tra il 2023 e il 2025 attraverso la distribuzione di sementi, sussidi per i fertilizzanti e il potenziamento dei corridoi. Il Benin ha raccolto 720,000 tonnellate nella stagione 2024-25, esportando il 90% della produzione attraverso il porto di Cotonou. L'Egitto mantiene una media di 180,000 tonnellate di lint a fibra extra lunga all'anno, che genera premi del 40-50%, ma compete con gli ortaggi a margine più elevato del Delta del Nilo. Il Sudafrica si è stabilizzato a 18,000 tonnellate nel 2024 con la piena adozione del Bt, ma i progressi sono ostacolati dalle lacune infrastrutturali nei paesi limitrofi, dove i ritardi nella sgranatura riducono i prezzi alla consegna del 5-8%.
Nord America e Sud America divergono. Gli Stati Uniti hanno raccolto 3.0 milioni di tonnellate nel 2024-25, in calo del 6% a causa della siccità in Texas, con l'85% della superficie coperta da coperture assicurative sui raccolti previste dall'ultima legge agricola. Il Cerrado brasiliano ha raddoppiato il raccolto, raggiungendo i 2.8 milioni di tonnellate e guadagnando quota nel mix di importazioni della Cina grazie alle sequenze di secondo raccolto. La superficie dell'Argentina è aumentata a 622,000 ettari nel 2024, poiché l'elevata domanda internazionale e le politiche economiche stabilizzanti, come l'eliminazione di alcune restrizioni all'esportazione, hanno reso il cotone più redditizio per i produttori argentini. In Europa e Medio Oriente, la Turchia ha fornito 250,000 tonnellate nel 2024, principalmente per la conversione nazionale. Il Regolamento sulla Deforestazione dell'Unione Europea ha ridotto i costi di conformità del 2-3% del valore franco a bordo, favorendo gli esportatori che sono pronti per la tracciabilità.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Il mercato del cotone è influenzato da una combinazione di misure di sostegno al reddito agricolo, controlli sulle importazioni e requisiti di due diligence a valle, che variano a seconda delle principali regioni di consumo ed esportazione. Negli Stati Uniti, le azioni del Dipartimento dell'Agricoltura (USDA) nel 2026 hanno evidenziato il sostegno politico all'intera filiera tessile-agricola, tra cui il Great American Cotton Plan del maggio 2026 e gli adeguamenti apportati dall'USDA AMS al programma di assistenza economica per le industrie tessili (Economic Adjustment Assistance for Textile Mills), che hanno aumentato il tasso di pagamento a 5 centesimi per libbra a partire dal 24 febbraio 2026 (con effetto retroattivo al 1° agosto 2025). In Cina, la Commissione nazionale per lo sviluppo e la riforma ha mantenuto la politica basata sui prezzi obiettivo e ha aggiornato l'amministrazione dei contingenti tariffari (TRQ) nel gennaio 2026, introducendo l'accesso durante tutto l'anno e procedure di approvazione elettronica più rapide, influenzando così i tempi di importazione e la gestione delle scorte.
Il rispetto delle normative commerciali e di sostenibilità rimane un fattore chiave nelle decisioni di approvvigionamento. L'Unione Europea ha modificato le tempistiche per il Regolamento UE sulla deforestazione (EUDR), posticipandone l'applicazione al 30 dicembre 2026, il che modifica la sequenza di conformità a breve termine per gli esportatori e le aziende tessili che forniscono prodotti a marchi UE e che sono pronti per la tracciabilità. A livello multilaterale, i gruppi di lavoro dell'OMC sul cotone e le discussioni di alto livello sul cotone alla MC14 del 2026 hanno mantenuto l'attenzione sul sostegno interno che distorce il commercio, mentre gli sforzi di mobilitazione per la trasformazione del cotone africano sono stati incanalati attraverso piattaforme istituzionali citate nelle discussioni dell'OMC (tra cui Afreximbank e ITFC), rafforzando la spinta politica verso una maggiore aggiunta di valore locale nei paesi produttori.
Analisi della catena del valore
La catena del valore del cotone si estende dalla fornitura di input (caratteristiche delle sementi, fertilizzanti, prodotti fitosanitari e acqua o irrigazione) attraverso la coltivazione e la raccolta, la sgranatura e la classificazione, l'aggregazione commerciale e la logistica per l'esportazione, fino alla filatura e alla successiva produzione tessile. La concessione di licenze per sementi e caratteristiche genetiche rimane concentrata nelle mani di un ristretto gruppo di fornitori globali (in particolare Bayer AG, Corteva Agriscience e BASF SE), mentre una base frammentata di piccoli coltivatori alimenta le reti di sgranatura che determinano l'uniformità della fibra e il controllo della contaminazione. Sul fronte della domanda, la grande capacità di filatura in Asia è il punto di riferimento per i consumi, con la Cina che funge da principale importatore e azionista di maggioranza, il che aumenta il valore della qualità delle balle, dell'affidabilità delle spedizioni e della documentazione per la tracciabilità del marchio e la conformità normativa.
Il commercio e la logistica rappresentano punti centrali per la creazione di valore, data la portata dei flussi transfrontalieri gestiti da operatori commerciali multinazionali (come Cargill, Louis Dreyfus Company, Olam Group e Glencore Agriculture). La competitività delle esportazioni si è intensificata con l'espansione del ruolo del Brasile come esportatore leader nel 2024/25, grazie a raccolti eccezionali consecutivi, mentre il commercio globale di cotone si è contratto del 4.1% nello stesso periodo, aumentando l'importanza di una logistica efficiente nei porti e nell'entroterra. Negli Stati Uniti, i programmi e i meccanismi di finanziamento del settore (tra cui le valutazioni del Cotton Board e i budget per la ricerca e la promozione di Cotton Incorporated) continuano a sostenere l'agronomia, la qualità della fibra e la creazione di domanda, rafforzando i legami tra le pratiche agricole, le caratteristiche delle balle e i requisiti dei marchi tessili.
Panorama competitivo
Circa 100 milioni di piccoli agricoltori coltivano lanugine su appezzamenti di 2-5 ettari in tutto il mondo, creando frammentazione a livello di azienda agricola e di sgranatura. Le 2,800 sgranatrici indiane e le 1,200 sgranatrici pakistane gestiscono ciascuna circa 1,500 balle a stagione, mentre le 80 unità di grande formato australiane garantiscono un'uniformità che consente loro di ottenere un vantaggio di prezzo del 3.0%-5.0% nelle gare d'appalto internazionali. Le royalty sui semi sono concentrate tra tre aziende, tra cui Bayer AG, Corteva Agriscience e BASF SE, che sono fornitori chiave di semi di cotone. Queste aziende hanno depositato oltre 60 brevetti per tratti di tolleranza alla siccità dal 2023. Inoltre, commercianti multinazionali come Cargill, Incorporated, Louis Dreyfus Company BV, Olam Group Limited e Glencore Agriculture Limited dominano i flussi transfrontalieri di cotone.
La filatura mostra un consolidamento regionale. Le 20 principali aziende cinesi lavorano più di 200,000 tonnellate ciascuna, verticalizzando la produzione in tessuti e tintura. Gruppi indiani, come Welspun Limited e Trident Limited, rispecchiano questa scala, spedendo filati in Bangladesh e Vietnam, attratti dai minori costi di manodopera. Il numero di fusi in Vietnam è aumentato del 18.0% dal 2023 al 2025, riducendo dell'8.0%-10.0% i prezzi di sbarco del filato cinese grazie a linee di trasporto più brevi. L'adozione della tecnologia amplia i divari di efficienza, con il sistema See and Spray di Deere & Company che ha ridotto l'uso di prodotti chimici del 60.0% su 50,000 ettari nel 2025, incontrando l'interesse degli acquirenti orientati alla sostenibilità.
Tra i disruptor emergenti figurano la startup FibreTrace, che ha raccolto 15 milioni di dollari nel 2024 per espandere l'etichettatura di origine basata sul DNA, e Oritain, che si è assicurata 20 milioni di dollari per espandere le sue capacità di fingerprinting isotopico. Il cotone coltivato in laboratorio da Galy ha raccolto 33 milioni di dollari per testare la fibra in bioreattore, con l'obiettivo di una riduzione dei costi del 30.0% entro il 2028. Nel 2025, l'allineamento degli standard blockchain tra la Better Cotton Initiative e Cotton 2040 ha ridotto i costi di integrazione dei marchi del 40.0%. Queste iniziative evidenziano un panorama competitivo in cui tracciabilità, innovazione dei tratti e padronanza della logistica sono fattori chiave nel determinare la cattura del valore.
Recenti sviluppi del settore
- Maggio 2026: Il Dipartimento dell'Agricoltura degli Stati Uniti ha lanciato il Great American Cotton Plan per rafforzare l'economia delle coltivazioni di cotone, con misure volte a sostenere i produttori e a consolidare l'attività della filiera tessile nazionale. Il programma allinea gli strumenti di sostegno all'agricoltura con le priorità della produzione a valle, che possono influenzare l'economia delle aree coltivate, le scelte di marketing e le strategie di approvvigionamento della fibra di cotone di origine statunitense.
- Dicembre 2025: il Ministero dei Tessili indiano ha lanciato il programma Kasturi Cotton Bharat, nell'ambito di una missione quinquennale per la produttività del cotone, che comprende la certificazione, la tracciabilità e l'approvvigionamento digitale al prezzo minimo garantito (MSP). Le balle tracciabili con codice QR collegano la differenziazione qualitativa all'accettazione per l'esportazione, migliorando la capacità del cotone indiano di competere negli appalti guidati dai marchi, che richiedono origine e gestione verificabili.
- Giugno 2025: Better Cotton è passata a un sistema di certificazione di terze parti e ha introdotto un'etichetta di prodotto aggiornata per consentire la tracciabilità della filiera del cotone certificato sostenibile. Questo cambiamento rafforza le garanzie per marchi e rivenditori e aumenta il valore della documentazione conforme "dal campo alla sgranatrice" per i commercianti e le aziende tessili che soddisfano la domanda orientata alla sostenibilità.
Ambito e metodologia
Il cotone, utilizzato principalmente nell'industria tessile, è una coltura perenne. Cresce in caso di piogge moderate e viene raccolto durante periodi senza gelo e con abbondante sole. Il mercato del cotone è segmentato per area geografica (Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa). Il rapporto include analisi della produzione (volume), analisi del consumo (valore e volume), analisi delle esportazioni (valore e volume), analisi delle importazioni (valore e volume) e analisi dell'andamento dei prezzi. Il rapporto offre le dimensioni del mercato e le previsioni in termini di volume in tonnellate metriche e valore in USD per tutti i segmenti sopra indicati.
Per geografia
| Nord America | Stati Uniti | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Canada | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Sud America | Brasile | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Argentina | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Europa | Russia | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Germania | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Asia-Pacifico | Cina | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| India | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Australia | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Pakistan | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Medio Oriente | Turchia | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Arabia Saudita | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Africa | Egitto | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Sud Africa | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Per geografia | Nord America | Stati Uniti | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Canada | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Sud America | Brasile | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Argentina | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Europa | Russia | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Germania | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Asia-Pacifico | Cina | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| India | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Australia | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Pakistan | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Medio Oriente | Turchia | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Arabia Saudita | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Africa | Egitto | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
| Sud Africa | Analisi della produzione (area raccolta, resa e volume di produzione) | ||
| Analisi dei consumi (valore e volume dei consumi) | |||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Elenco dei giocatori chiave | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del cotone nel 2026 e quali sono le sue prospettive di crescita?
Nel 2026 il mercato del cotone varrà 44.3 miliardi di dollari e si prevede che raggiungerà i 53.5 miliardi di dollari entro il 2031, con un CAGR del 3.85%.
Quale regione contribuisce maggiormente alla fornitura mondiale di cotone?
Nel 2025, l'area Asia-Pacifico rappresenterà il 60.4% del fatturato, mentre Cina e India insieme produrranno quasi la metà della produzione mondiale.
Quale percentuale della superficie coltivata a livello mondiale utilizza sementi biotecnologiche?
I tratti biotecnologici coprono il 78.4% della superficie coltivata e consentono rese superiori del 15-25% in condizioni di moderata pressione parassitaria.
Perché l'Africa è il fornitore di cotone in più rapida crescita?
I governi dell'Africa occidentale stanno ampliando la distribuzione delle sementi, potenziando i corridoi di esportazione e catturando la domanda premium, determinando un CAGR del 4.0% fino al 2031.
In che modo i marchi stanno migliorando la tracciabilità del cotone?
Piattaforme come TextileGenesis assegnano identificatori digitali a ogni balla, mentre iniziative come CottonConnect Global integrano la blockchain per garantire la verifica dell'origine dalla fattoria al negozio.
Quale impatto hanno le normative sulla scarsità d'acqua sulla produzione degli Stati Uniti?
I limiti imposti alle falde acquifere in California hanno privato 15,000 ettari della coltivazione del cotone, spostando la superficie verso colture alternative e riducendo l'offerta interna.


