

Dimensioni e quota di mercato della formazione per lo sviluppo della forza lavoro aziendale
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 285.68 miliardo di dollari |
| Dimensione del mercato (2031) | 402.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.08% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
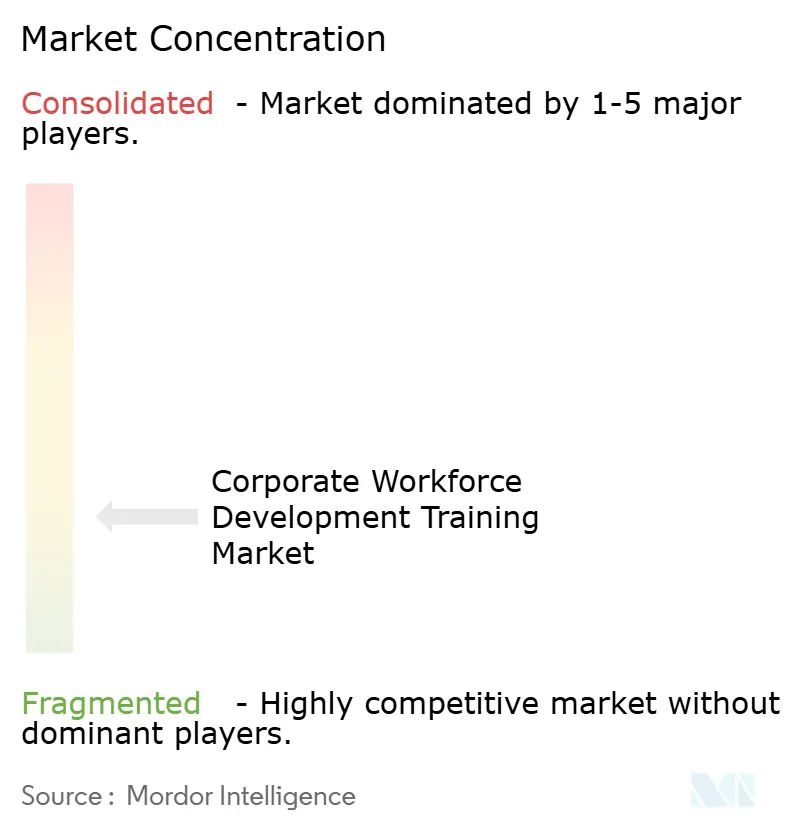
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla formazione per lo sviluppo della forza lavoro aziendale a cura di Mordor Intelligence
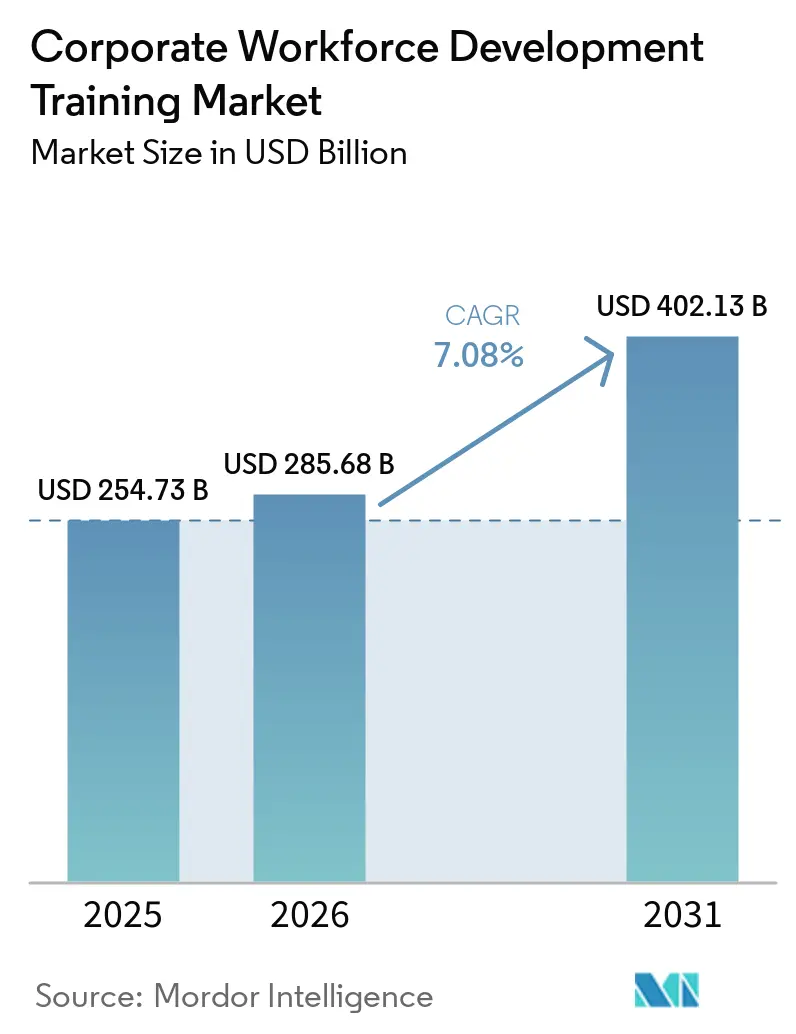
Si prevede che il mercato della formazione per lo sviluppo della forza lavoro aziendale aumenterà da 254.73 miliardi di dollari nel 2025 a 285.68 miliardi di dollari nel 2026 e raggiungerà i 402.13 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.08% nel periodo 2026-2031.
Il mercato della formazione per lo sviluppo della forza lavoro è in espansione, poiché i budget aziendali per la formazione si stanno spostando da allocazioni periodiche delle risorse umane a un requisito operativo continuo, legato alla riprogettazione dei ruoli, alla conformità e al miglioramento della produttività. I datori di lavoro si trovano ora ad affrontare cicli di rilevanza delle competenze più brevi, il che aumenta la pressione per riqualificare i lavoratori prima che le lacune di competenze inizino a compromettere l'esecuzione e il controllo dei rischi. Il World Economic Forum ha riportato che il 39% delle competenze chiave dei lavoratori dovrebbe cambiare entro il 2030, rispetto alla soglia di cambiamento del 35% registrata nel 2016, il che lascia alle aziende meno tempo per rispondere alle esigenze di apprendimento. Il mercato della formazione per lo sviluppo della forza lavoro sta inoltre ottenendo supporto dagli obblighi di alfabetizzazione sull'IA e da altri requisiti normativi in materia di formazione, che stanno spostando la spesa per la formazione nei budget legali, di rischio e operativi, anziché lasciarla completamente esposta a tagli discrezionali. Il contesto competitivo rimane moderatamente frammentato, con piattaforme di apprendimento, fornitori di HCM e fornitori di servizi gestiti che perseguono contratti aziendali pluriennali rafforzando le proprie librerie di contenuti, la mappatura delle competenze e la misurazione dei risultati. [1] Ufficio AI della Commissione europea, “Alfabetizzazione sull’IA, domande e risposte”, Commissione europea, digital-strategy.ec.europa.eu
Punti chiave del rapporto
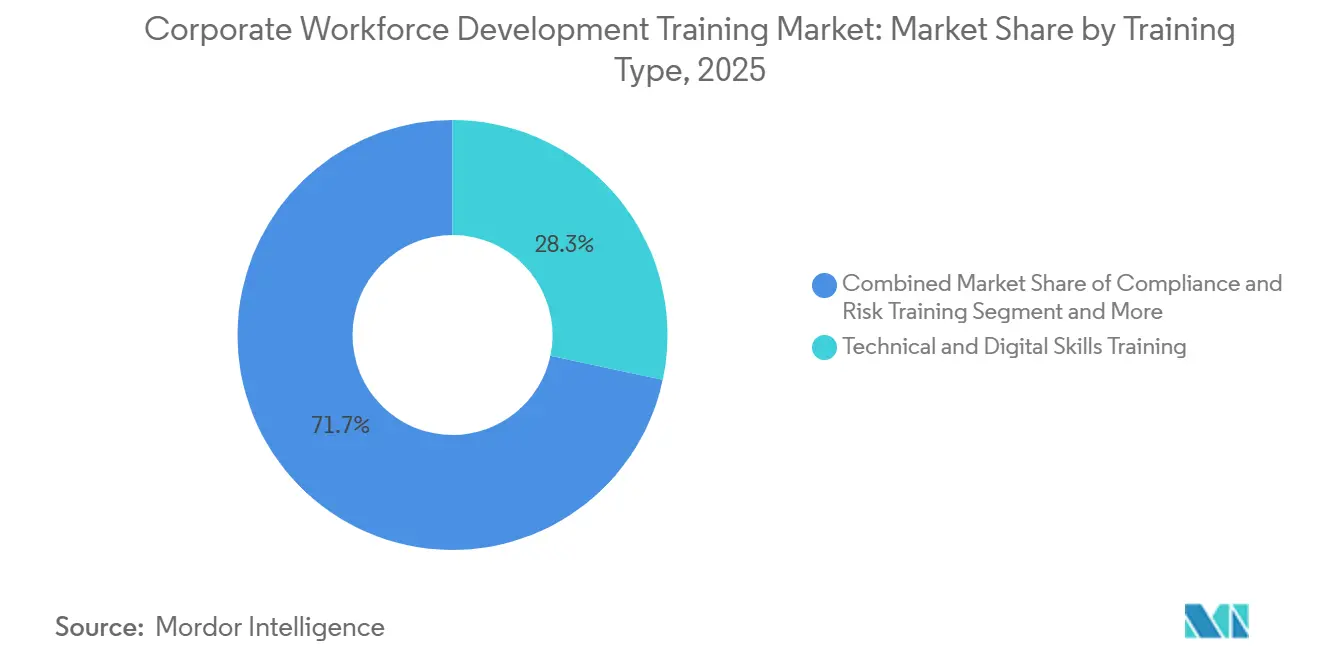
- Per tipologia di formazione, i corsi di competenze tecniche e digitali hanno rappresentato il 28.33% del fatturato di mercato nel 2025, mentre si prevede che i corsi di formazione interpersonale, culturale e sul benessere cresceranno a un tasso annuo composto (CAGR) dell'8.56% fino al 2031.
- Per tipologia di apprendimento, la formazione in aula con istruttore rappresentava il 42.91% del mercato della formazione per lo sviluppo della forza lavoro nel 2025, mentre la formazione blended è destinata a crescere a un tasso annuo composto del 7.48% fino al 2031.
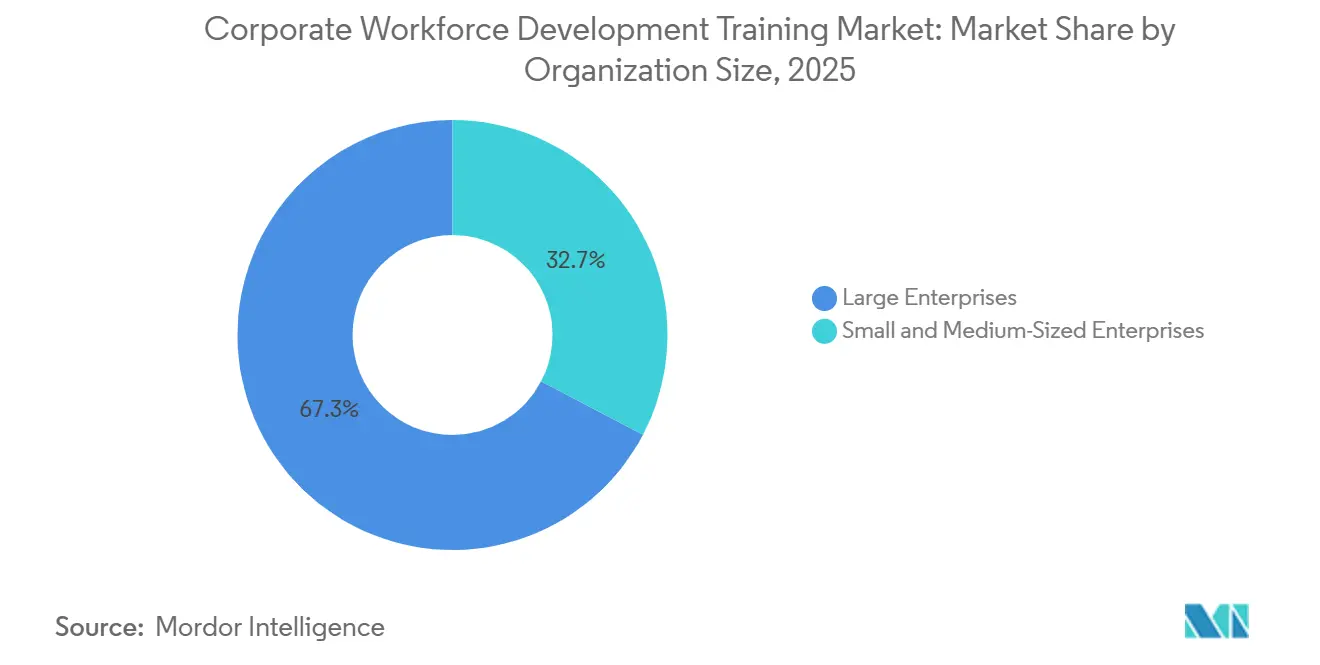
- In base alle dimensioni aziendali, le grandi imprese hanno conquistato il 67.33% del fatturato di mercato nel 2025, mentre si prevede che le piccole e medie imprese registreranno un tasso di crescita annuo composto (CAGR) del 7.92% fino al 2031.
- Per settore verticale, l'Information Technology e le Telecomunicazioni detenevano una quota del 22.46% nel 2025, mentre si prevede che il settore Sanità e Scienze della Vita registrerà un CAGR dell'8.19% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 35.74% del mercato della formazione per lo sviluppo della forza lavoro, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.84% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della formazione per lo sviluppo della forza lavoro aziendale
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obsolescenza delle competenze guidata dall'IA e domanda di riqualificazione aziendale | + 2.0% | A livello globale, con la maggiore concentrazione in Nord America e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| I budget per la formazione in materia di conformità e gestione del rischio rimangono non discrezionali. | + 1.5% | A livello globale, con i risultati migliori nei mercati a forte componente BFSI (servizi bancari, finanziari e assicurativi) e sanitaria in Nord America ed Europa. | A breve termine (≤ 2 anni) |
| I programmi di sviluppo di carriera migliorano la fidelizzazione e la mobilità interna. | + 1.2% | A livello globale, con il massimo impatto nei mercati del lavoro competitivi del Nord America e del Nord Europa. | Medio termine (2-4 anni) |
| Gli obblighi dell'UE in materia di alfabetizzazione sull'IA creano una domanda ricorrente di formazione da parte dei datori di lavoro. | + 0.8% | Europa, con ripercussioni sulle catene di approvvigionamento globali collegate all'UE. | A breve termine (≤ 2 anni) |
| Le esigenze di acquisizione di conoscenze legate al pensionamento aumentano la spesa per la formazione strutturata. | + 0.6% | Nord America, Europa occidentale, Giappone | Medio termine (2-4 anni) |
| Le lacune nelle competenze manageriali aumentano la domanda di architetture di formazione basate sul coaching. | + 0.7% | A livello globale, con la massima urgenza per le organizzazioni in forte crescita in Nord America e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obsolescenza delle competenze guidata dall'IA e crescente domanda di riqualificazione aziendale
Il mercato della formazione per lo sviluppo della forza lavoro sta subendo una forte spinta grazie alla rapida adozione dell'intelligenza artificiale (IA), che sta cambiando le modalità di lavoro in tutti i ruoli, da quelli intellettuali a quelli tecnici e operativi. Secondo BCG, nel 2026 il 50-55% dei posti di lavoro negli Stati Uniti subirà probabilmente una riorganizzazione entro due o tre anni, soprattutto nei ruoli in cui l'IA modifica la composizione delle mansioni anziché eliminare completamente i posti di lavoro. Anche Mercer ha riportato che il 99% dei dirigenti di alto livello prevede che l'IA porterà a riduzioni del personale fino al 20%, mentre la quota di lavoro svolto esclusivamente da esseri umani dovrebbe diminuire dal 50% al 35% nei prossimi due anni. Deloitte ha rilevato che il divario di competenze in materia di IA rappresenta il principale ostacolo all'adozione dell'IA da parte delle aziende, il che spiega perché gli investimenti nella formazione siano ora considerati un requisito operativo piuttosto che una decisione secondaria delle risorse umane. Il mercato della formazione per lo sviluppo della forza lavoro sta beneficiando anche di un effetto ritardato, poiché molte aziende che hanno implementato strumenti di IA in anticipo stanno ora riscontrando lacune nelle prestazioni laddove la formazione non ha tenuto il passo con l'implementazione, generando sia una domanda di riqualificazione di recupero sia nuovi programmi lungimiranti.
I budget per la formazione in materia di conformità e gestione del rischio rimangono non discrezionali.
Il mercato della formazione per lo sviluppo della forza lavoro continua a ricevere un sostegno stabile dai budget legati alla conformità, poiché la formazione regolamentata è più difficile da rimandare rispetto allo sviluppo delle competenze generali. ATD ha riferito nel 2025 che la formazione obbligatoria e di conformità è rimasta una delle prime tre categorie di formazione aziendale nel 2024, insieme all'orientamento dei nuovi dipendenti e allo sviluppo dei manager. L'AI Act dell'UE aggiunge un ulteriore livello di urgenza, poiché le violazioni delle categorie di pratiche proibite possono comportare sanzioni fino a 35 milioni di euro o il 7% del fatturato annuo globale. Il mercato della formazione per lo sviluppo della forza lavoro sta quindi attirando una domanda ricorrente da parte delle funzioni legali, di audit e di gestione del rischio, poiché i nuovi quadri normativi, tra cui il GDPR, le norme di governance dell'IA, i requisiti relativi a Basilea e gli obblighi specifici di settore in ambito sanitario ed energetico, continuano ad ampliare il numero di programmi di formazione obbligatori. [2] Association for Talent Development, “ATD Releases 2025 State of the Industry Report,” ATD, td.org
I programmi di sviluppo professionale migliorano la fidelizzazione e la mobilità interna.
Il legame tra sviluppo strutturato e fidelizzazione dei dipendenti sta supportando anche il mercato della formazione per lo sviluppo della forza lavoro. Perceptyx ha riportato nel 2025 che 4 dei 5 principali fattori che influenzano l'intenzione di rimanere in azienda erano direttamente collegati alla crescita professionale, il che dimostra che la formazione è diventata parte integrante della strategia di fidelizzazione piuttosto che un'attività HR separata. I dipendenti che intendono rimanere presso il proprio datore di lavoro hanno una probabilità 3 volte maggiore di credere di poter raggiungere i propri obiettivi di carriera internamente e una probabilità più che doppia di vedere opportunità di sviluppo significative. LinkedIn ha rilevato che le aziende con una forte mobilità interna trattengono i dipendenti in media il 53% più a lungo rispetto alle aziende con una mobilità interna debole, il che ha implicazioni dirette sui costi di assunzione, onboarding e continuità delle conoscenze. Fuel50 ha aggiunto nel 2025 che oltre il 75% delle organizzazioni considera la mobilità interna una priorità strategica, eppure meno del 29% dispone di strumenti che consentano ai dipendenti di esplorare autonomamente i percorsi di carriera interni, il che rende la formazione strutturata uno dei principali strumenti per supportare la mobilità e la fidelizzazione.
Gli obblighi dell'UE in materia di alfabetizzazione all'IA creano una domanda ricorrente di formazione per i datori di lavoro.
Il mercato della formazione per lo sviluppo della forza lavoro sta ricevendo un impulso diretto dalle normative europee in materia di alfabetizzazione sull'IA. Crowell & Moring ha affermato che l'articolo 4 dell'Atto UE sull'IA, entrato in vigore il 2 febbraio 2025, impone ai fornitori e agli utilizzatori di sistemi di IA di adottare misure affinché il personale, inclusi i collaboratori esterni e le terze parti, possieda un livello sufficiente di alfabetizzazione sull'IA. L'Ufficio per l'IA della Commissione europea ha inoltre chiarito che gli obblighi in materia di alfabetizzazione sull'IA devono essere proporzionati al contesto di utilizzo, ai ruoli del personale interessato e al profilo di rischio dei sistemi di IA coinvolti, rendendo inadeguata una formazione di sensibilizzazione una tantum. Tale requisito sta spingendo le imprese verso modelli di formazione stratificati, con moduli diversi per la dirigenza, i team tecnici, gli utenti in prima linea e le funzioni di supervisione. Inoltre, crea una domanda ricorrente di formazione, poiché i contenuti devono essere aggiornati man mano che i sistemi di IA si evolvono, vengono introdotti nuovi casi d'uso e i dipendenti cambiano ruolo. È probabile che il mercato della formazione per lo sviluppo della forza lavoro continui a beneficiare di questo requisito con l'avvicinarsi dell'entrata in vigore, prevista per agosto 2026, nelle giurisdizioni dell'UE e nelle aziende globali legate alle catene di fornitura europee.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Difficoltà nel dimostrare il ritorno sull'investimento (ROI) della formazione ai dirigenti finanziari e aziendali | -1.2% | A livello globale, la situazione è più acuta in Nord America e in Europa, dove il controllo del bilancio è più stringente. | A breve termine (≤ 2 anni) |
| Gli elevati costi di piattaforma, contenuti e localizzazione ostacolano l'adozione da parte delle PMI. | -0.8% | Mercati delle PMI in APAC, Medio Oriente e Africa, Sud America e in diversi paesi europei. | Medio termine (2-4 anni) |
| La stanchezza digitale e i bassi tassi di completamento indeboliscono il trasferimento delle competenze. | -0.5% | Global | A breve termine (≤ 2 anni) |
| La riduzione dei percorsi di apprendistato diminuisce l'assorbimento dell'apprendimento pratico. | -0.4% | Europa, APAC e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Difficoltà nel dimostrare il ritorno sull'investimento (ROI) della formazione ai dirigenti finanziari e aziendali.
Il mercato della formazione per lo sviluppo della forza lavoro continua a incontrare resistenze quando i team di Formazione e Sviluppo non riescono a tradurre le attività formative in risultati di business accettabili per i team finanziari. Solo una piccola parte delle organizzazioni misura con successo l'impatto aziendale dei programmi di formazione, il che evidenzia la persistente scarsa visibilità sul ROI, anche dopo anni di investimenti nell'analisi dei dati di apprendimento. Il problema è di natura strutturale, poiché i risultati della formazione spesso si trovano in sistemi HR, operativi e finanziari, e molte aziende non hanno integrato questi flussi di dati in modo fruibile. Nel 2025, BizLibrary ha rilevato che il 35% dei professionisti delle Risorse Umane e della Formazione e Sviluppo ha descritto il monitoraggio del ROI come molto difficile e che ottenere il supporto della dirigenza diventa più complicato quando l'impatto è debole. Il mercato della formazione per lo sviluppo della forza lavoro tende quindi a premiare i fornitori che integrano framework di misurazione nell'erogazione dei corsi, poiché i programmi privi di un chiaro business case hanno maggiori probabilità di subire pressioni di bilancio durante le revisioni dei costi.
Gli elevati costi di piattaforma, contenuti e localizzazione ostacolano l'adozione da parte delle PMI.
Il mercato della formazione per lo sviluppo della forza lavoro non si espande in modo uniforme tra le aziende di diverse dimensioni, poiché le imprese più piccole devono affrontare costi molto più elevati per piattaforme, produzione di contenuti e localizzazione. Qurioos ha affermato nel 2026 che la localizzazione di un singolo modulo di formazione di un'ora tramite flussi di lavoro tradizionali può costare dai 5,000 ai 15,000 dollari per lingua di destinazione e richiedere dalle 4 alle 6 settimane, il che rende difficile l'implementazione in più mercati per le PMI. Training Magazine e LMSPedia hanno riportato che i costi di formazione per partecipante per le piccole organizzazioni hanno raggiunto i 1,091 dollari nel 2025, rispetto ai 468 dollari per le grandi imprese, il che riflette un sovrapprezzo del 133% dovuto allo svantaggio di volume. L'OCSE ha inoltre osservato nel 2025 che le barriere legate ai costi e alla maturità digitale continuano a limitare l'adozione dell'IA e degli strumenti digitali da parte delle PMI nei paesi esaminati, con le problematiche relative alla formazione che emergono ripetutamente tra questi vincoli. [3] OCSE, “Punti salienti della politica D4SME 2025”, OCSE, oecd.org Il mercato della formazione per lo sviluppo della forza lavoro potrebbe beneficiare di un certo sollievo grazie alla localizzazione basata sull'IA che riduce i costi di produzione. Tuttavia, la barriera rimane significativa finché l'adozione dei nuovi flussi di lavoro è ancora in una fase iniziale.
Analisi del segmento
Per tipologia di formazione: le competenze tecniche sono il punto di riferimento per la spesa; le competenze trasversali segnalano il prossimo ciclo di investimenti.
Nel 2025, la formazione sulle competenze tecniche e digitali deteneva il 28.33% della quota di mercato della formazione per lo sviluppo della forza lavoro, risultando la tipologia di formazione più diffusa nell'attuale struttura. Questa posizione riflette la domanda aziendale di competenze in ambito cloud, cybersecurity, intelligenza artificiale e data engineering, in un contesto in cui l'implementazione dell'IA si sta diffondendo in tutte le funzioni aziendali. Secondo un rapporto di Pluralsight del 2025, l'89% delle organizzazioni considerava l'aggiornamento delle competenze dei dipendenti esistenti più rapido ed economico rispetto all'assunzione di personale esterno, a supporto dei continui investimenti nello sviluppo delle competenze tecniche. Anche la formazione in leadership e management ha mantenuto livelli di spesa significativi, poiché le organizzazioni necessitano ancora di supervisori e responsabili funzionali in grado di guidare i team attraverso i cambiamenti di competenze e flussi di lavoro. La formazione in materia di conformità e gestione del rischio si è dimostrata resiliente, in quanto la domanda di formazione in questa categoria è direttamente legata ai requisiti normativi piuttosto che ai budget di sviluppo volontari.
Si prevede che la formazione interpersonale, culturale e sul benessere crescerà a un tasso annuo composto (CAGR) dell'8.56% fino al 2031, e questo segmento del mercato della formazione per lo sviluppo della forza lavoro sta guadagnando terreno poiché i datori di lavoro cercano di ridurre gli attriti in un contesto di continui cambiamenti. Docebo ha riportato nel 2026 che sia i leader della formazione che i dipendenti considerano la comunicazione, il pensiero critico e la creatività essenziali, insieme alla familiarità con l'IA, il che sta reindirizzando parte della spesa per la formazione verso competenze umane che in precedenza erano considerate secondarie. Harvard Business Impact ha rilevato nel 2025 che il 43% delle organizzazioni gestisce programmi di sviluppo della leadership sia interni che esterni, il che dimostra che le aziende stanno espandendo, anziché restringere, i canali utilizzati per l'apprendimento orientato al comportamento. La formazione per le vendite e il servizio clienti continua a seguire le metriche di performance del fatturato, mentre la formazione sulle competenze professionali e funzionali cresce con la riprogettazione dei ruoli aziendali guidata dall'IA. Il settore della formazione per lo sviluppo della forza lavoro si sta quindi muovendo verso un mix più equilibrato in cui la profondità tecnica rimane centrale, ma i programmi incentrati sulla persona stanno ottenendo una giustificazione di bilancio più chiara.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato di apprendimento: la formazione in aula detiene la quota maggiore; l'architettura mista diventa lo standard strutturale predefinito
Nel 2025, la formazione in aula con istruttore deteneva ancora il 42.91% del mercato della formazione per lo sviluppo della forza lavoro, superando la formazione esclusivamente online e quella ibrida. La formazione dal vivo continua a essere fondamentale nello sviluppo della leadership, nella formazione complessa in materia di conformità, nella formazione clinica e nella negoziazione, ambiti in cui dimostrazione, discussione e responsabilizzazione migliorano il trasferimento dell'apprendimento. Nel 2024, ATD ha registrato una media di 13.7 ore di formazione formale per dipendente e la formazione in aula con istruttore ha mantenuto un ruolo di primo piano nei programmi ad alto investimento, anche se le ore di formazione complessive sono diventate più selettive. Questo andamento dimostra che le aziende non si stanno allontanando dalla formazione in presenza, dove il rischio, il giudizio e il cambiamento comportamentale sono più importanti. Il mercato della formazione per lo sviluppo della forza lavoro continua a fare affidamento sui formati in aula con istruttore quando le aziende desiderano un maggiore coinvolgimento, interazione e applicazione a breve termine.
Si prevede che la formazione blended crescerà a un tasso annuo composto (CAGR) del 7.48% fino al 2031, e questo segmento del mercato della formazione per lo sviluppo della forza lavoro sta guadagnando terreno poiché le aziende cercano sia una maggiore scalabilità che un maggiore coinvolgimento. Un'indagine di benchmarking del 2026 ha rilevato che il 74% delle aziende prevedeva di aumentare gli investimenti nella formazione blended nei due anni successivi, e gli intervistati hanno citato un miglioramento medio del 25% nelle prestazioni dei dipendenti rispetto alla formazione in un unico formato. La bozza ha anche mostrato che i programmi passivi a ritmo individuale spesso faticano a essere completati, motivo per cui le aziende stanno cercando di combinare la flessibilità digitale con il rinforzo in presenza. La formazione online continua ad espandersi in volume e portata, soprattutto nelle regioni in rapida crescita dove la disponibilità di istruttori è limitata o è più difficile riunire di persona i team distribuiti. Il settore della formazione per lo sviluppo della forza lavoro si sta quindi muovendo verso architetture ibride in cui i formati in presenza, digitali e integrati collaborano anziché competere come modelli separati.
In base alle dimensioni dell'organizzazione: le grandi imprese sono il punto di riferimento per gli investimenti; le PMI accelerano per necessità.
Nel 2025, le grandi imprese rappresentavano il 67.33% del mercato, a testimonianza della loro maggiore capacità di bilancio, della maggiore esposizione agli obblighi di conformità e della capacità di supportare programmi di formazione pluriennali su larga scala. Il budget medio annuo per la formazione delle aziende con oltre 10,000 dipendenti ha raggiunto gli 11.7 milioni di dollari nel 2025, in calo rispetto ai 13.3 milioni di dollari dell'anno precedente, a seguito della razionalizzazione dei portafogli nell'ambito di misure di contenimento dei costi. Nonostante tale moderazione, le grandi organizzazioni continuano a trainare il mercato della formazione per lo sviluppo della forza lavoro grazie a un'ampia base di utenti, contratti più rigorosi con i fornitori e infrastrutture di apprendimento più mature. Inoltre, sono soggette a requisiti normativi e di trasformazione più ampi, il che mantiene alta la spesa nelle categorie tecniche, di conformità e di leadership. Questo segmento rimane il fulcro del fatturato di mercato perché le grandi aziende possono assorbire più facilmente sia i costi delle piattaforme che i cicli di aggiornamento dei contenuti rispetto alle aziende più piccole.
Si prevede che le piccole e medie imprese (PMI) cresceranno a un tasso annuo composto (CAGR) del 7.92% fino al 2031, e la loro quota di mercato nella formazione per lo sviluppo della forza lavoro sta aumentando per necessità competitive piuttosto che per un surplus di budget. Nel 2026, RSM e la Camera di Commercio degli Stati Uniti hanno rilevato che, tra le aziende di medie dimensioni che si trovavano ad affrontare pressioni sul mercato del lavoro, il 62% considerava la formazione su nuove competenze per i dipendenti esistenti come la principale priorità di investimento nella forza lavoro. La bozza del rapporto ha anche evidenziato che l'82% dei dipendenti delle PMI era disposto ad aggiornare le proprie competenze, eppure meno di uno su tre ha ricevuto una formazione formale nell'ultimo anno, sottolineando l'entità del bisogno insoddisfatto. Questa lacuna sta spingendo le aziende più piccole verso piattaforme digitali modulari e a basso costo, piuttosto che verso suite aziendali complete con elevati costi di installazione. Il mercato della formazione per lo sviluppo della forza lavoro si sta quindi espandendo più rapidamente nelle PMI, anche se l'adozione incontra ancora ostacoli legati ai prezzi, alla localizzazione e all'implementazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore verticale: IT e telecomunicazioni guidano per quota di mercato; il settore sanitario accelera sotto la pressione della convergenza
Nel 2025, il settore delle tecnologie dell'informazione e delle telecomunicazioni ha rappresentato il 22.46% del mercato della formazione per lo sviluppo della forza lavoro, risultando il settore verticale più grande. Il settore presenta la più alta concentrazione di implementazione dell'IA, frequenti cicli di aggiornamento degli strumenti e una forte domanda di aggiornamento delle competenze tecniche di prima linea. Il World Economic Forum ha riferito che le telecomunicazioni e i servizi IT prevedono che entro il 2030 il 63% e il 62% della loro forza lavoro avranno bisogno di formazione, rispettivamente, collocando questi settori in cima al profilo della domanda di apprendimento tra i principali settori. [4] World Economic Forum, “The Future of Jobs Report 2025, Skills Outlook,” World Economic Forum, weforum.org Questo settore verticale deve anche affrontare una pressione maggiore da parte della governance dell'IA e della riprogettazione dei ruoli, che mantiene attivi i budget per la formazione tecnica e di conformità. Di conseguenza, l'IT e le telecomunicazioni continuano a plasmare la progettazione dei prodotti, lo sviluppo della tassonomia delle competenze e le aspettative degli acquirenti aziendali in gran parte del mercato.
Si prevede che il settore sanitario e delle scienze della vita registrerà un tasso di crescita annuo composto (CAGR) dell'8.19% fino al 2031, e quest'area del mercato della formazione per lo sviluppo della forza lavoro si sta espandendo grazie alla convergenza tra l'utilizzo dell'IA, la conformità clinica e le lacune nelle competenze del personale in prima linea. FranklinCovey ha riportato a marzo 2026 che i programmi di formazione per il personale sanitario hanno contribuito a una riduzione del 50% del turnover dei dirigenti presso Advent Health e a una riduzione del 52% degli incidenti perioperatori in un ospedale metropolitano, il che conferisce al segmento un ritorno operativo più solido rispetto a molti altri settori verticali. Il settore manifatturiero sta incrementando la formazione legata ai cambiamenti tecnologici operativi e alle esigenze di sicurezza, mentre il commercio al dettaglio e l'e-commerce continuano a investire nella gestione del turnover e nella coerenza del servizio. Le società di servizi professionali si trovano ad affrontare il divario di apprendistato creato dall'automazione dell'IA nelle posizioni di livello base. Allo stesso tempo, i settori dell'energia, delle utility e del settore pubblico continuano a finanziare programmi strutturati di sviluppo delle competenze legati alla regolamentazione e ai quadri normativi pubblici. Il mercato della formazione per lo sviluppo della forza lavoro, pertanto, rimane ampio per settore verticale, ma il settore sanitario sta accelerando perché l'apprendimento ha una connessione più chiara con il rischio, la qualità e i risultati operativi.
Analisi geografica
Il mercato americano della formazione per lo sviluppo della forza lavoro aziendale
Nel 2025, il Nord America deteneva il 35.74% della quota di mercato della formazione per lo sviluppo della forza lavoro, mantenendo la sua leadership globale. Il mercato statunitense della formazione ha raggiunto i 102.8 miliardi di dollari nel 2025, con un aumento del 4.9% su base annua, mentre la spesa per prodotti e servizi esterni è cresciuta del 29%, arrivando a 16 miliardi di dollari. ATD ha inoltre riportato che la spesa diretta per dipendente statunitense si è attestata in media a 1,254 dollari nel 2024 e che le organizzazioni hanno destinato il 2.9% del fatturato alla formazione dei dipendenti, la percentuale più alta registrata negli ultimi cinque anni. Il Canada sta espandendo il proprio ecosistema di tecnologie per l'apprendimento grazie al supporto di iniziative per l'economia digitale, mentre la tendenza al near-shoring in Messico sta alimentando la domanda di formazione tecnica e operativa nei settori manifatturiero e delle catene di approvvigionamento. In Sud America, il Brasile rimane il principale mercato nazionale per la formazione, mentre Cile, Perù e Argentina stanno assistendo a un graduale aumento degli investimenti in formazione aziendale, parallelamente agli investimenti diretti esteri nei settori dei servizi, dell'estrazione e dell'industria.
Mercato europeo della formazione per lo sviluppo della forza lavoro aziendale
L'Europa rimane una delle aree più regolamentate del mercato della formazione professionale. L'articolo 4 dell'Atto UE sull'IA è entrato in vigore il 2 febbraio 2025, introducendo obblighi verificabili di alfabetizzazione sull'IA per le imprese che implementano sistemi di IA nelle giurisdizioni dell'UE, con una pressione per l'applicazione della norma destinata ad intensificarsi a partire da agosto 2026. Germania e Regno Unito rimangono i maggiori mercati nazionali. Tuttavia, i fattori trainanti sono diversi: la Germania beneficia di un sistema duale di co-investimento professionale, mentre il Regno Unito sta spostando una maggiore attività verso la formazione formale erogata da enti esterni. La bozza ha rilevato che gli avvii di apprendistato nel settore manifatturiero nel Regno Unito sono diminuiti del 40% dall'introduzione del prelievo per l'apprendistato nel 2017, il che sostiene una maggiore domanda di enti di formazione strutturata. La Francia aggiunge un ulteriore fattore di crescita attraverso il sistema CPF, che conferisce ai singoli un potere d'acquisto diretto per lo sviluppo personale e supporta l'apprendimento esterno.
Mercato della formazione per lo sviluppo della forza lavoro aziendale in APAC e MEA
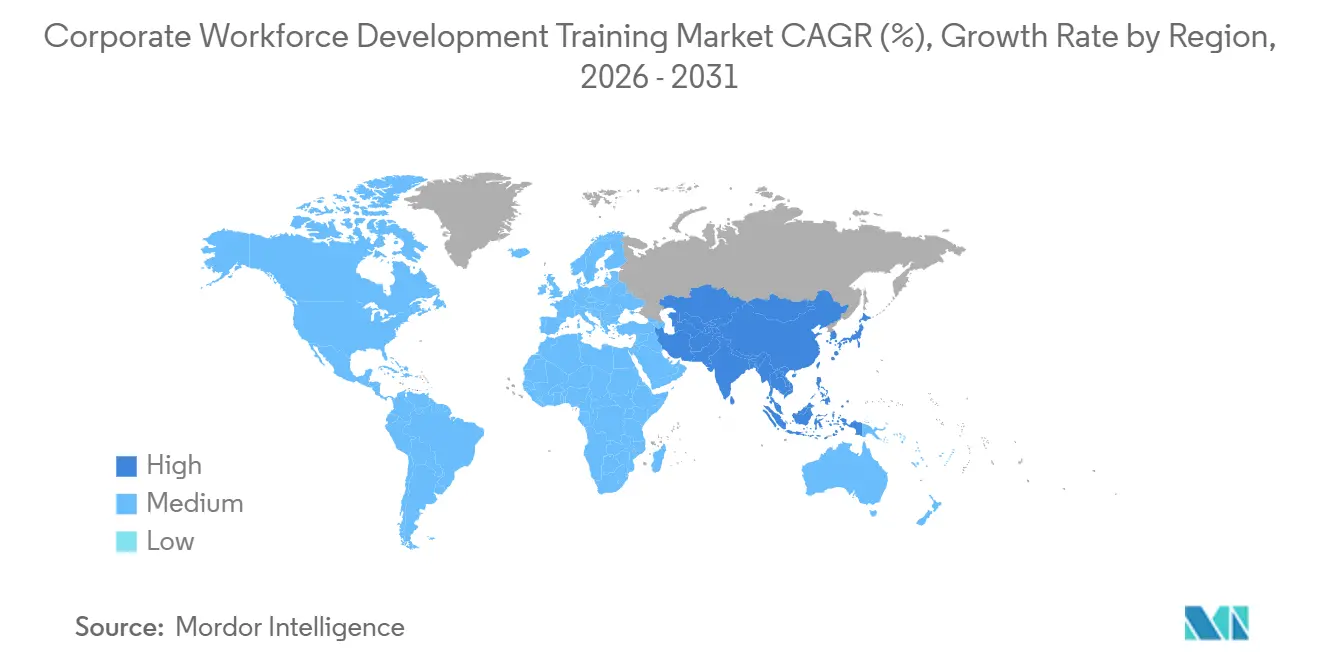
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.84% fino al 2031, diventando così il blocco regionale in più rapida espansione nel mercato della formazione per lo sviluppo della forza lavoro. L'India si distingue perché, secondo lo SHRM India Skill Intelligence Report 2026 citato dal Financial Express, solo il 2.3% della forza lavoro riceve una formazione formale, e questo divario sta spingendo sia le imprese che gli enti governativi a investire nell'apprendimento strutturato. Lo stesso rapporto ha evidenziato che il 62% della popolazione indiana è in età lavorativa, il che mantiene elevate le opportunità di crescita a lungo termine per i fornitori in grado di soddisfare i requisiti di accessibilità economica e localizzazione. Cina, Giappone, Corea del Sud e Australia sono mercati più maturi per le tecnologie di apprendimento e, secondo quanto riportato da Rockwell Automation nel 2026, il 41% dei produttori della regione aveva partecipato a programmi di riqualificazione della forza lavoro nell'anno precedente. In Medio Oriente e Africa, gli Emirati Arabi Uniti e l'Arabia Saudita rimangono i principali centri di investimento attraverso programmi di nazionalizzazione come l'emiratizzazione e la saudizzazione. Al contempo, il Sudafrica e la Nigeria continuano a rappresentare le maggiori opportunità nell'Africa subsahariana per quanto riguarda le strutture di tassazione regolamentata a sostegno della spesa per la formazione dei datori di lavoro.
Panorama competitivo
Il mercato della formazione per lo sviluppo della forza lavoro è moderatamente frammentato e nessun singolo fornitore controlla la categoria in tutte le tipologie di formazione, formati di erogazione e aree geografiche. La concorrenza è sempre più organizzata attorno a tre modelli principali: piattaforme di competenze native dell'IA, fornitori di suite HCM con apprendimento integrato e fornitori di servizi di apprendimento gestito con capacità di coordinamento multi-vendor. La fusione interamente in azioni tra Coursera e Udemy, completata nel maggio 2026, è stata la mossa strategica più significativa del periodo recente, poiché ha creato una piattaforma combinata con un fatturato annuo pro forma superiore a 1.5 miliardi di dollari, 95,000 creatori, più di 315,000 corsi e un obiettivo di sinergie di costo a regime pari a 115 milioni di dollari entro 24 mesi. Questa transazione dimostra che la scalabilità, l'ampiezza del catalogo e la portata delle certificazioni stanno diventando sempre più importanti nelle decisioni di acquisto aziendali. Segnala inoltre che le piattaforme più grandi desiderano combinare la profondità del marketplace con una distribuzione aziendale più solida e percorsi di apprendimento verificati.
Una seconda linea di competizione si sta delineando attorno alle competenze, all'intelligenza artificiale e all'integrazione dei flussi di lavoro. L'acquisizione di 365Talents da parte di Docebo nel gennaio 2026 per 54.6 milioni di dollari ha dimostrato come i fornitori si stiano spostando dalla semplice erogazione di corsi al rilevamento automatizzato delle competenze, all'analisi dei talenti e all'assegnazione guidata dei percorsi di apprendimento. Anche SAP, Workday e Oracle stanno rimodellando il mercato della formazione per lo sviluppo della forza lavoro, integrando l'intelligenza artificiale agentica in ambienti software aziendali più ampi, anziché trattare l'apprendimento come una destinazione separata. SAP ha lanciato il suo Workforce Upskilling Assistant nel maggio 2026 per offrire micro-apprendimento personalizzato direttamente all'interno di strumenti di collaborazione, dispositivi mobili e flussi di lavoro desktop, riducendo la dipendenza da accessi LMS separati. Workday ha ampliato gli agenti di intelligenza artificiale per le risorse umane e la finanza nel settembre 2025 e Oracle ha introdotto Fusion Agentic Applications nel marzo 2026, entrambe con implicazioni per l'assegnazione della formazione, la pianificazione della forza lavoro e l'esecuzione della conformità. Queste mosse sono importanti perché l'integrazione delle piattaforme può rendere l'apprendimento più continuo, più collegato ai dati e più difficile da scalzare per i fornitori singoli.
Un terzo spazio competitivo rimane aperto incentrato sull'acquisizione di conoscenze, la dimostrazione dei risultati e la preparazione della forza lavoro in contesti regolamentati. La California Management Review ha osservato nel 2026 che l'acquisizione di conoscenze tacite potrebbe diventare il prossimo vantaggio competitivo, e questo è rilevante per i fornitori in grado di trasformare il know-how degli esperti in apprendimento basato sui ruoli su larga scala. Il mercato continua inoltre a premiare i fornitori che sanno collegare la formazione a risultati aziendali misurabili, poiché il controllo del budget rimane elevato quando i programmi non possono dimostrare un valore operativo o finanziario. La norma ISO 30414 e le relative aspettative di trasparenza stanno influenzando sempre più gli acquisti, spingendo gli acquirenti a cercare sistemi in grado di documentare, comprovare e rendicontare le attività di sviluppo della forza lavoro in modo verificabile. Tale requisito favorisce i fornitori più grandi e integrati, ma non esclude la possibilità di specialisti più forti in termini di profondità dei contenuti, localizzazione o conformità specifica del settore. Il mercato della formazione per lo sviluppo della forza lavoro, pertanto, rimane aperto, ma il vantaggio competitivo si sta spostando verso piattaforme che combinano contenuti, informazioni sulle competenze, erogazione dei flussi di lavoro e dimostrazione dell'impatto.
Leader del settore nella formazione per lo sviluppo della forza lavoro aziendale
Affari Udemy
Skillsoft Corporation
Coursera for Business
Docebo Inc.
Sistemi di apprendimento NIIT limitati
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Coursera ha completato la fusione interamente in azioni con Udemy, unendo un ecosistema globale di 95,000 creatori di contenuti e oltre 315,000 corsi in un'unica piattaforma con un fatturato annuo pro forma superiore a 1.5 miliardi di dollari. L'operazione mira a generare sinergie di costo annuali per 115 milioni di dollari entro 24 mesi dalla chiusura e posiziona l'entità combinata in modo competitivo nei settori dello sviluppo delle competenze aziendali, della personalizzazione basata sull'intelligenza artificiale e della verifica delle credenziali.
- Maggio 2026: Cornerstone OnDemand ha lanciato Cornerstone Workforce AI, una piattaforma di intelligence progettata per consolidare l'ottimizzazione delle competenze, le informazioni sulla preparazione della forza lavoro e le capacità di intelligenza artificiale agentiva, entrando in diretta concorrenza sia con soluzioni puntuali dedicate all'intelligence delle competenze sia con moduli di apprendimento HCM aziendali correlati per contratti pluriennali di infrastrutture per i talenti.
- Maggio 2026: Skillsoft ha stipulato un accordo definitivo di compravendita per cedere la sua attività di formazione in aula Global Knowledge a una società affiliata di Enduring Ventures, a seguito dell'uscita strategica dell'azienda dal settore della formazione in aula e del suo focus sulla piattaforma di competenze digitali basata sull'intelligenza artificiale.
- Maggio 2026: SAP ha presentato Workforce Upskilling Assistant all'interno di SAP SuccessFactors in occasione di SAP Sapphire a Orlando. Si tratta di una funzionalità basata su Joule che offre micro-apprendimento adattivo direttamente in strumenti di collaborazione, dispositivi mobili e ambienti desktop, con generazione e consolidamento di contenuti basati sull'intelligenza artificiale integrati nel punto di lavoro.
Ambito del rapporto sul mercato globale della formazione per lo sviluppo della forza lavoro aziendale
| Formazione sulle competenze tecniche e digitali |
| Leadership e formazione manageriale |
| Formazione in materia di conformità e gestione del rischio |
| Formazione sulle vendite e sul servizio clienti |
| Formazione sulle competenze professionali e funzionali |
| Formazione interpersonale, culturale e sul benessere |
| Formazione online |
| Formazione con istruttore |
| Allenamento misto |
| Grandi imprese |
| Piccole e medie imprese |
| Tecnologia dell'informazione e telecomunicazioni |
| BFSI |
| Sanità e scienze della vita |
| Produzione |
| Vendita al dettaglio ed e-commerce |
| Servizi professionali |
| Energia e Utilities |
| Imprese del settore pubblico e a partecipazione statale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di formazione | Formazione sulle competenze tecniche e digitali | |
| Leadership e formazione manageriale | ||
| Formazione in materia di conformità e gestione del rischio | ||
| Formazione sulle vendite e sul servizio clienti | ||
| Formazione sulle competenze professionali e funzionali | ||
| Formazione interpersonale, culturale e sul benessere | ||
| Per formato di apprendimento | Formazione online | |
| Formazione con istruttore | ||
| Allenamento misto | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese | ||
| Per settore verticale | Tecnologia dell'informazione e telecomunicazioni | |
| BFSI | ||
| Sanità e scienze della vita | ||
| Produzione | ||
| Vendita al dettaglio ed e-commerce | ||
| Servizi professionali | ||
| Energia e Utilities | ||
| Imprese del settore pubblico e a partecipazione statale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della formazione per lo sviluppo della forza lavoro entro il 2031?
Si prevede che il mercato della formazione per lo sviluppo della forza lavoro aziendale raggiungerà i 402.1 miliardi di dollari entro il 2031, rispetto ai 285.7 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.1%.
Quale regione è leader per fatturato nella formazione professionale?
Nel 2025, il Nord America ha guidato il fatturato globale con una quota del 35.74%, grazie a un'infrastruttura di apprendimento aziendale consolidata e a una forte spesa per la formazione esterna.
Quale regione sta crescendo più rapidamente in termini di formazione professionale?
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) dell'8.84% fino al 2031, grazie alla digitalizzazione delle imprese e all'elevato fabbisogno insoddisfatto di formazione formale.
Quale tipologia di formazione incide maggiormente sulla spesa attuale?
Nel 2025, la formazione sulle competenze tecniche e digitali ha rappresentato il segmento di mercato più importante, con una quota del 28.33%, trainata dall'adozione dell'intelligenza artificiale, dalla migrazione al cloud, dalla sicurezza informatica e dall'aggiornamento delle competenze relative ai dati.
Perché le PMI stanno acquisendo sempre maggiore importanza in questo settore?
Si prevede che le PMI cresceranno a un tasso annuo composto del 7.92% fino al 2031, poiché la carenza di competenze sta spingendo le aziende più piccole a riqualificare il personale esistente nonostante i budget più ristretti.
Qual è la principale difficoltà che frena gli investimenti nella formazione?
Uno dei principali limiti è la scarsa capacità di misurare il ROI, poiché solo una piccola parte delle organizzazioni è in grado di dimostrare chiaramente l'impatto sul business, rendendo i budget più vulnerabili durante le revisioni.


