

Dimensioni e quota di mercato dei servizi di trasporto per dipendenti aziendali
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 42.37 miliardo di dollari |
| Dimensione del mercato (2031) | 54.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.31% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di trasporto per i dipendenti aziendali di Mordor Intelligence
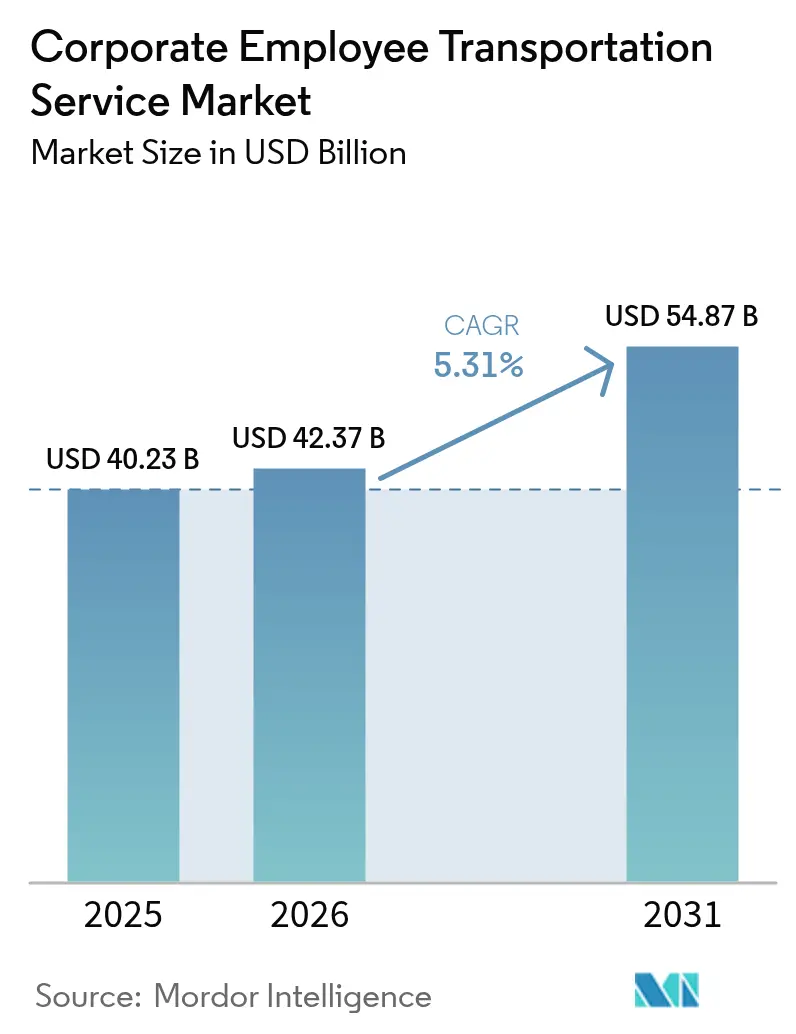
Si prevede che il mercato dei servizi di trasporto per dipendenti aziendali passerà da 40.23 miliardi di dollari nel 2025 e 42.37 miliardi di dollari nel 2026 a 54.87 miliardi di dollari entro il 2031, registrando un CAGR del 5.31% tra il 2026 e il 2031. Le aziende stanno passando dalla proprietà di flotte alla scelta di servizi in outsourcing o a noleggio. Questa transizione non solo trasforma una spesa in conto capitale in un costo variabile, ma è anche rafforzata dagli obblighi di flotta a zero emissioni. Questi obblighi ora includono i servizi navetta per i dipendenti nell'ambito dei requisiti di rendicontazione Scope-3. Le piattaforme digitali, grazie alla condivisione dinamica dei passeggeri, sono riuscite a ridurre significativamente il costo per dipendente/miglio. Ciò ha spinto le aziende di autobus tradizionali a ripensare le proprie strategie. In Germania, Francia e Belgio, la spinta verso l'elettrificazione sta guadagnando slancio. I crediti d'imposta stanno svolgendo un ruolo fondamentale, riducendo le spese per il personale dei datori di lavoro e garantendo al contempo il rispetto delle proposte della Commissione Europea. La regione Asia-Pacifico contribuirà a una quota sostanziale dei ricavi futuri e si prevede una crescita costante. Questa crescita è in gran parte trainata dall'espansione nelle città di secondo livello in India e Cina, che supera gli investimenti nel trasporto pubblico. Il panorama competitivo si sta intensificando. Gli aggregatori basati su software stanno trovando strade più redditizie per monetizzare i dati di routing e le dashboard ESG rispetto alle loro controparti con un elevato capitale investito.
Punti chiave del rapporto
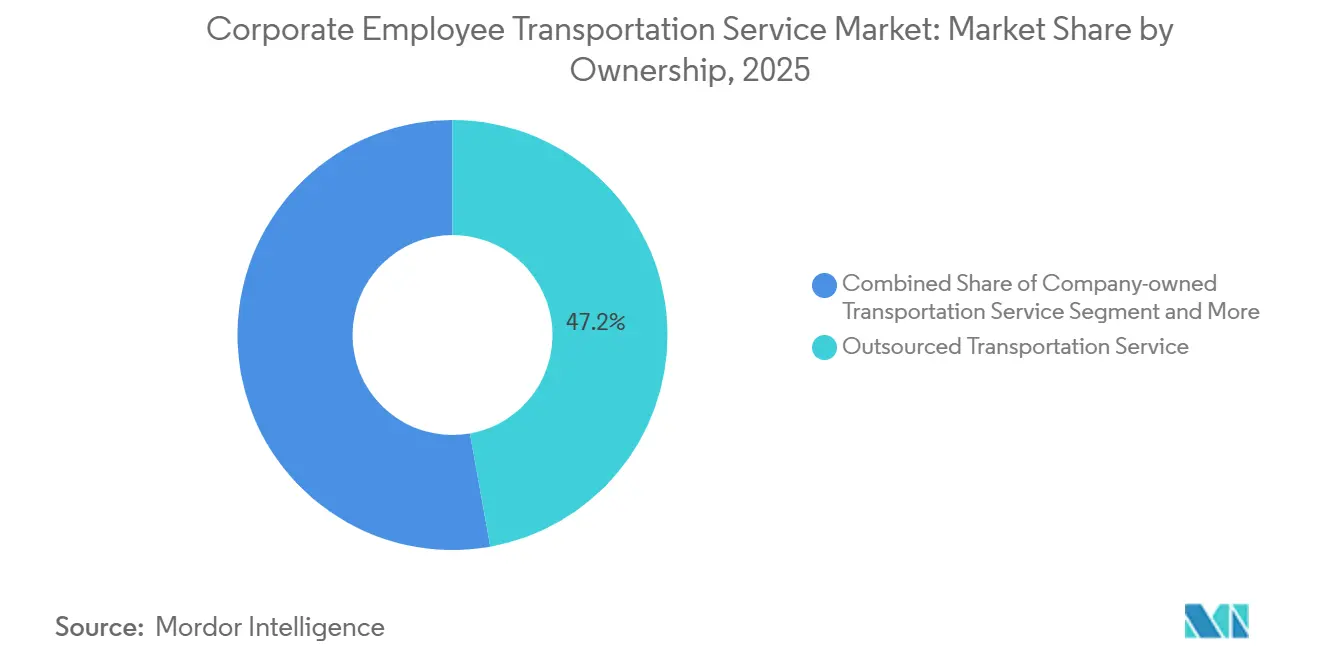
- In base al modello di proprietà, nel 2025 il servizio di trasporto esternalizzato deteneva il 47.18% della quota di mercato dei servizi di trasporto per i dipendenti aziendali, mentre il noleggio e il leasing stanno aumentando a un CAGR del 5.33% fino al 2031.
- Per tipologia di veicolo, autobus e pullman hanno contribuito al 42.37% dei ricavi del 2025, mentre si prevede che furgoni e monovolume cresceranno a un CAGR del 5.37% entro il 2031.
- In base al modello di servizio, le piattaforme MaaS hanno catturato il 37.12% dei ricavi del 2025 e si stanno rafforzando a un CAGR del 5.47% fino al 2031.
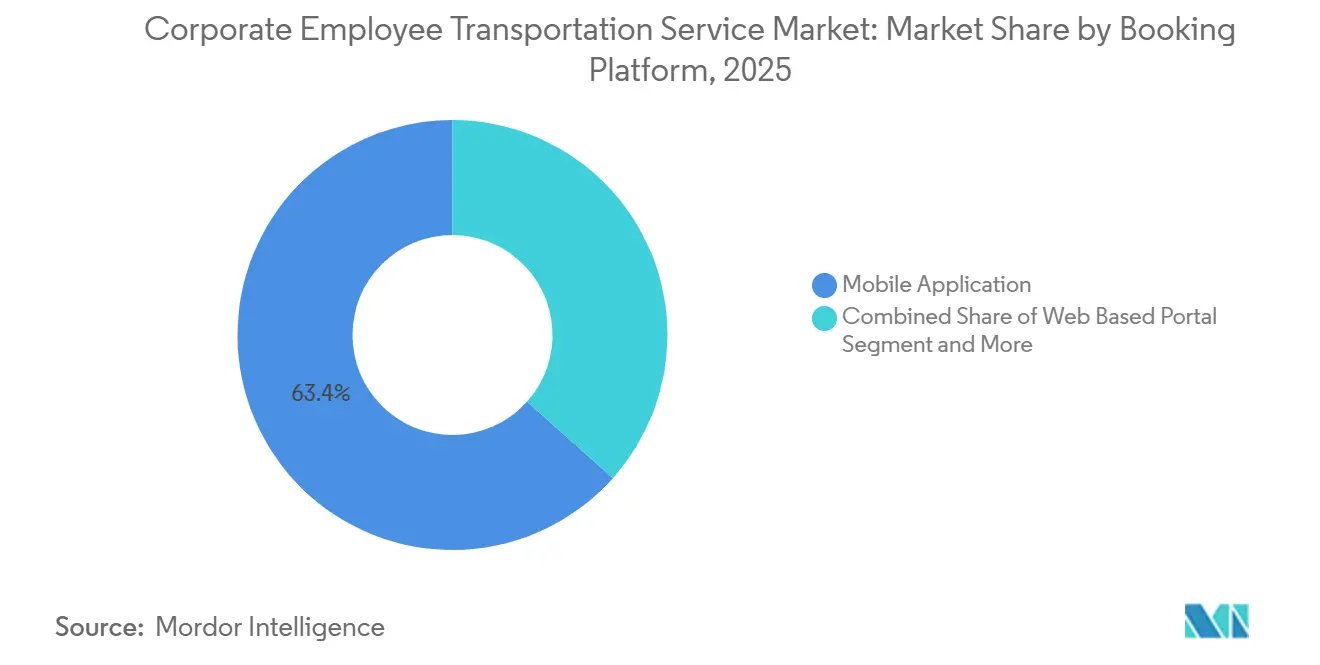
- Tra le piattaforme di prenotazione, le applicazioni mobili hanno dominato con una quota del 63.37% nel 2025 e cresceranno a un CAGR del 5.49% entro il 2031.
- Per settore di utilizzo finale, l'IT e i servizi abilitati dall'IT hanno contribuito per il 31.24% al fatturato del 2025, ma l'assistenza sanitaria e le scienze della vita registreranno il CAGR più rapido, pari al 5.41% fino al 2031.
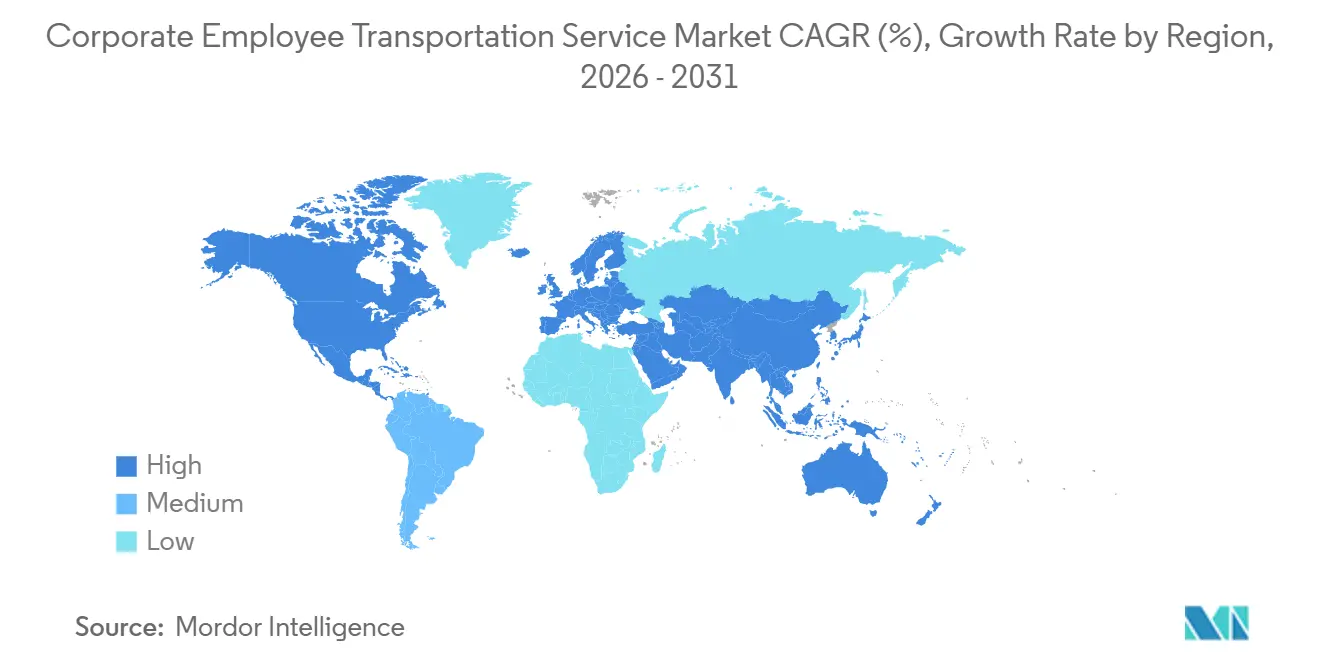
- In termini geografici, l'Asia Pacifica ha rappresentato la quota maggiore del 37.73% dei ricavi dei servizi di trasporto dei dipendenti aziendali nel 2025 e si prevede che registrerà il CAGR più rapido, pari al 5.44%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi di trasporto per i dipendenti aziendali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I datori di lavoro in crescita si concentrano sui tagli alle emissioni ESG e Scope-3 | + 1.5% | Nord America e UE, ricadute sulle multinazionali dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Piattaforme di navetta digitale su richiesta in crescita a livello globale | + 1.2% | Globale, con una trazione iniziale in India, Emirati Arabi Uniti e Sud-est asiatico | Medio termine (2-4 anni) |
| Rapida espansione urbana nelle città di livello 2 dell'Asia e dell'Africa | + 1.1% | India (Pune, Hyderabad, Coimbatore), Cina (Chengdu, Hangzhou), Africa subsahariana | Medio termine (2-4 anni) |
| La guerra delle aziende per i talenti e l'aumento dei benefit per i pendolari | + 0.9% | Asia Pacific core (India, Cina città di secondo livello), hub tecnologici del Nord America | A breve termine (≤ 2 anni) |
| Incentivi fiscali per la mobilità condivisa in Europa | + 0.8% | Francia, Germania, Belgio, Paesi Bassi | A breve termine (≤ 2 anni) |
| I piloti autonomi dello shuttle entrano nella fase commerciale | + 0.6% | Francia, Singapore, Stati Uniti (Texas, California), Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Crescente attenzione dei datori di lavoro sui tagli alle emissioni ESG e Scope-3
Le aziende che sovvenzionano i tragitti casa-lavoro devono ora dichiarare le emissioni di Categoria 7. Ciò ha portato a un aumento delle installazioni telematiche sulle flotte di navette. Nel frattempo, le normative aggiornate della Commissione Europea impongono una quota significativa di veicoli aziendali a zero emissioni entro pochi anni, con una transizione completa pianificata a lungo termine. Negli ultimi anni, la Francia ha aumentato il credito d'imposta Forfait Mobilités Durables e la Germania ha innalzato il limite massimo dei sussidi per i datori di lavoro, il tutto senza influire sulle imposte sui salari. Gli operatori di flotte, attenti alla conformità, hanno iniziato a preordinare modelli come il Ford E-Transit e il BYD e-Bus. Con la maggior parte dei giovani lavoratori della conoscenza che considerano la sostenibilità nei loro spostamenti casa-lavoro quando scelgono un lavoro, e con gli investitori che considerano sempre più i rischi climatici, l'allineamento ai principi ESG è diventato un imperativo competitivo.
Le piattaforme di navetta digitale su richiesta si stanno espandendo a livello globale
I motori di routing cloud-native ora aggiornano le assegnazioni dei posti ogni 15 minuti, riducendo il costo per dipendente-miglio del 20-30% rispetto ai percorsi fissi. MoveInSync elabora più di 1 milione di corse al giorno in 50 città indiane, fornendo un pooling dinamico basato sull'IA che riduce i chilometri a vuoto di un tasso minimo nel 2025. Swvl è entrata negli Emirati Arabi Uniti e in Spagna con un'offerta SaaS prima che il suo fallimento nel 2024 mettesse in luce i rischi di scalabilità [1] "Annual Report 2025", MoveInSync Technology Pvt Ltd, moveinsync.com . In Cina, Carplus serve più di 30 città, mentre uno studio GIZ del 2024 ha registrato 6,000 percorsi on-demand in 36 città, segnalando il supporto del settore pubblico [2] "Transport and Climate Change", Deutsche Gesellschaft für Internationale Zusammenarbeit, giz.de. Le piattaforme offrono sempre più spesso dashboard in tempo reale sulle emissioni di carbonio per soddisfare i requisiti di rendicontazione delle multinazionali, trasformando i dati sugli spostamenti da centro di costo a risorsa per la conformità normativa.
Rapida espansione urbana nelle città di livello 2 dell'Asia e dell'Africa
Secondo uno studio dell'IIT Bhilai, le infrastrutture di trasporto pubblico sono in ritardo di 5-7 anni rispetto alla crescita demografica in molti progetti di smart city. L'azienda di trasporti statale del Telangana ha aggiunto 275 autobus elettrici nel 2025, ma persistono lacune nell'ultimo miglio lungo il corridoio fintech di Hyderabad. Gli hub cinesi di secondo livello come Chengdu e Hangzhou assorbono i talenti tecnologici in fuga dalle megalopoli ad alto costo, ma i parchi industriali suburbani rimangono sottoserviti. Nell'Africa subsahariana, gli uffici amministrativi delle multinazionali a Nairobi e Lagos noleggiano furgoni dedicati perché le reti informali di matatu sono poco affidabili. I datori di lavoro si stanno trasformando in clienti di riferimento per le partnership di trasporto pubblico-privato che potrebbero in seguito estendere il servizio a comunità più ampie.
La guerra aziendale per i talenti aumenta i benefit per i pendolari
I datori di lavoro nelle città indiane di Livello 2 come Pune e Coimbatore, dove i tassi di abbandono sono relativamente più bassi, se la cavano meglio rispetto alle loro controparti di Bengaluru, dove i tassi sono significativamente più alti. I datori di lavoro di queste città di Livello 2 stanno incentivando i pacchetti di trasferimento con navette sovvenzionate. Nel prossimo futuro, Hical Technologies mira a ridurre gli spostamenti con un solo occupante integrando lo strumento di prenotazione multimodale di Tummoc sulla tangenziale esterna di Bengaluru. Negli Stati Uniti, i datori di lavoro situati nei parchi uffici suburbani si stanno rivolgendo a Zum, un'azienda che ha recentemente ottenuto finanziamenti consistenti, per fornire soluzioni di trasporto basate sui turni, affrontando efficacemente il problema del deserto di trasporto pubblico. Gli ospedali, nel loro tentativo di mantenere l'accreditamento della Joint Commission, si affidano sempre più a navette affidabili 24 ore su 24, sottolineando l'importanza dei benefit per i pendolari come strategia fondamentale per la fidelizzazione del personale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di manodopera tra gli autisti commerciali autorizzati | -0.8% | Globale, acuto in Nord America, Europa, India | A breve termine (≤ 2 anni) |
| Aumento dei premi assicurativi per le flotte aziendali | -0.6% | Nord America, Europa, espansione verso l'Asia Pacifica | Medio termine (2-4 anni) |
| L'opposizione del sindacato Legacy ai modelli di condivisione del viaggio | -0.4% | Europa, Nord America (California, New York), America Latina | Medio termine (2-4 anni) |
| Reazione negativa alla privacy dei dati contro le app di tracciamento dei dipendenti | -0.3% | UE (giurisdizioni GDPR), California (CCPA), emergente nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di manodopera tra gli autisti commerciali autorizzati
La FMCSA prevede che gli Stati Uniti dovranno affrontare una significativa carenza di autisti entro il 2025, dovuta all'invecchiamento della forza lavoro e ai salari competitivi nel settore del magazzinaggio. Nel frattempo, l'Unione Internazionale dei Trasporti Stradali (ITR) europea evidenzia un deficit significativo in tutto il continente, con la Germania che sta registrando carenze ancora più marcate, dato che gli autisti tornano in patria per ottenere una retribuzione migliore. In India, l'All India Motor Transport Congress stima una carenza sostanziale, che porterà a costanti aumenti salariali annuali, che a loro volta ridurranno i margini di profitto degli operatori. Questa carenza sta spingendo gli investimenti in tecnologie di assistenza alla guida e autonome, sebbene i ritardi nelle tempistiche di approvazione continuino a rappresentare una sfida.
Aumento dei premi assicurativi per le flotte aziendali
Negli ultimi anni, AM Best ha registrato un significativo aumento dei premi annuali, collegando tale impennata all'inflazione medica e alle complessità delle riparazioni autonome. Nel frattempo, Verisk Analytics ha evidenziato un notevole aumento della gravità dei sinistri negli ultimi anni, aumentando il rischio associato alle sentenze di condanna per reati nucleari. Con i datori di lavoro che impongono limiti ai budget per gli shuttle, gli operatori si trovano di fronte a un dilemma: autoassicurarsi – fattibile solo per flotte di grandi dimensioni – o abbandonare le rotte a basso margine, con conseguente riduzione del servizio nei mercati secondari.
Analisi del segmento
Per proprietà: domina l'outsourcing, aumentano gli affitti
I fornitori esternalizzati hanno assorbito il 47.18% del fatturato del 2025, a dimostrazione dell'interesse delle aziende per modelli asset-light che convertono l'ammortamento della flotta in spese di servizio e trasferiscono l'esposizione normativa. Si prevede che il mercato dei servizi di trasporto per i dipendenti aziendali, per noleggio e leasing, aumenterà a un CAGR del 5.33% fino al 2031, poiché i contratti da 3 a 12 mesi coprono la volatilità del lavoro ibrido. Le aziende che mantengono flotte proprietarie in genere superano i 500 passeggeri al giorno con turni prevedibili, ma anche loro ora integrano il routing SaaS con gli accordi di manutenzione esternalizzati.
I noleggi offrono il vantaggio di una capacità flessibile con breve preavviso. Tuttavia, a causa dei vincoli di fornitura di veicoli, i canoni di leasing sono aumentati significativamente. Questo aumento ha ridotto la differenza di costo tra leasing e proprietà, soprattutto nelle aree ad alto utilizzo. I contratti di leasing full-service, che includono manutenzione e assicurazione, spostano il rischio del valore residuo dai locatari ai locatori. Inoltre, gli aggregatori di piattaforme, come la divisione mobilità aziendale di Enterprise Holdings, stanno potenziando i furgoni a noleggio con sistemi telematici e rendicontazione delle emissioni di carbonio. Questa innovazione consente ai datori di lavoro di soddisfare i requisiti di informativa Scope-3 senza essere vincolati da impegni di capitale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per tipo di veicolo: gli autobus si ancorano, i furgoni guadagnano agilità
Autobus e pullman hanno generato il 42.37% del fatturato del segmento nel 2025, favoriti dalla densità di oltre 50 posti sulle tratte principali. Furgoni e monovolume, tuttavia, stanno crescendo a un CAGR del 5.37%, poiché le aziende danno priorità all'agilità dell'ultimo miglio. La quota di mercato dei servizi di trasporto aziendale detenuta dai furgoni è destinata ad aumentare perché modelli elettrici come l'E-Transit di Ford offrono un costo energetico inferiore a 0.25 dollari al miglio, superando i minibus diesel sulle tratte inferiori a 130 miglia.
I gestori di flotte adottano sempre più gerarchie multimodali: pullman da 50 posti durante le ore di punta mattutine, minibus da 20 posti per le navette di mezzogiorno e furgoni elettrici da 15 posti nelle ore serali a bassa densità di traffico. La pressione normativa accelera il ridimensionamento; la COM(2025)96 applica in anticipo rigide quote di emissioni zero per i veicoli pesanti, spingendo gli operatori verso furgoni elettrici di dimensioni adeguate che raggiungano prima gli obiettivi di conformità. OEM cinesi come BYD applicano prezzi inferiori a quelli degli operatori storici europei nella nicchia dei minibus elettrici, catalizzando un'inversione di tendenza competitiva.
Per modello di servizio: le piattaforme MaaS guidano e accelerano
Le piattaforme MaaS assicurano già il 37.12% del fatturato e cresceranno a un CAGR del 5.47% entro il 2031, orientando il mercato dei servizi di trasporto per i dipendenti aziendali verso un'economia incentrata sul software. Uber for Business e Lyft Business ora integrano moduli di condivisione del tragitto casa-lavoro all'interno delle app di ride-hailing più diffuse, utilizzando i dati del calendario per attivare la creazione automatica di pool.
Gli operatori ibridi combinano la proprietà dei veicoli con algoritmi proprietari, ottenendo margini sia sull'utilizzo delle risorse che sull'abbonamento alla piattaforma. Il middleware di Ridecell consente una manutenzione predittiva che riduce significativamente i tempi di inattività, dimostrando come i loop di dati difendano la quota di mercato. Gli operatori di servizi MaaS puri lottano con i costi di acquisizione dei conducenti; gli operatori storici effettuano vendite incrociate alle basi di consumatori esistenti con una spesa di marketing marginale, intensificando la pressione di consolidamento.
Di Booking Platform: le app mobili dominano il passaggio al digitale
Le applicazioni mobili hanno rappresentato il 63.37% delle transazioni del 2025 e cresceranno a un CAGR del 5.49%, consolidando la praticità dell'app-first come soluzione predefinita. I portali web persistono per le attività amministrative, ma cederanno il coinvolgimento dei passeggeri agli smartphone. Il mercato dei servizi di trasporto per i dipendenti aziendali, legato alle prenotazioni tramite SMS e USSD, si sta riducendo con la diffusione dell'adozione di Android a basso costo nell'Africa subsahariana.
Le app stanno ora integrando funzionalità come gli ordini per la mensa, le prenotazioni per i tavoli e i controlli di sicurezza, oltre alle prenotazioni per gli spostamenti. L'app di MoveInSync ha introdotto un approccio gamificato al risparmio di CO₂, utilizzando classifiche, che ha migliorato significativamente la fidelizzazione degli utenti. Gli operatori che non riescono a raggiungere tempi di caricamento rapidi o notifiche push native registrano un notevole calo degli utenti attivi mensili. Questa carenza ha spinto alcuni a cercare soluzioni white-label di Fleet Complete. Con i dipendenti esitanti a scaricare più app per la mobilità sul posto di lavoro, si sta spingendo verso l'integrazione di questi servizi in piattaforme come Slack o Microsoft Teams, segnalando una crescente tendenza al consolidamento nel mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: Ancore IT, impennate nel settore sanitario
L'IT e i servizi IT-based hanno contribuito per il 31.24% alla spesa del 2025, concentrati a Bengaluru, Hyderabad e Manila, dove il trasporto pubblico non è sufficiente a servire vasti campus tecnologici. Tuttavia, sanità e scienze biologiche registreranno un CAGR del 5.41%, il più alto tra i settori verticali, ampliando la loro quota di mercato nei servizi di trasporto per i dipendenti aziendali, poiché i turni 24 ore su 24, 7 giorni su 7, richiedono una programmazione precisa dei servizi navetta.
Gli ospedali sono considerati mission-critical; la conformità alla Joint Commission e i finanziamenti Medicare dipendono dalla disponibilità della forza lavoro, consentendo prezzi più elevati. I campus di scienze biologiche come l'hub di Genentech a South San Francisco si estendono su centinaia di acri, rendendo necessari circuiti interni ad alta frequenza sincronizzati con protocolli di biosicurezza. Al contrario, il lavoro ibrido erode l'utenza IT del 30-40%, provocando un consolidamento dei percorsi e un'inflazione dei costi per corsa che mercifica i margini degli operatori.
Analisi geografica
L'area Asia-Pacifico è in testa con il 37.73% del fatturato del 2025 e un CAGR previsto del 5.44%, trainato dall'espansione dell'India nel GCC di secondo livello e dalla migrazione tecnologica della Cina verso città come Chengdu e Hangzhou. Il cluster della circonvallazione esterna di Bengaluru, con una forza lavoro numerosa, integra Tummoc per ridurre la guida in solitaria. L'iniziativa di autobus elettrici del Telangana risponde alla crescente domanda del corridoio fintech, ma soddisfa solo parzialmente le esigenze. Un recente audit ha evidenziato l'agevolazione statale, evidenziando un numero considerevole di percorsi e veicoli on-demand in Cina. Le capitali del Sud-Est asiatico, alle prese con le basse velocità nelle ore di punta, stanno adottando sempre più piattaforme di pool dinamici rispetto ai tradizionali autobus a percorso fisso.
Il Nord America e l'Europa, che insieme rappresentano una quota importante del fatturato, sono guidati da obblighi ESG e incentivi fiscali. Il programma francese Forfait Mobilités Durables e i programmi di sussidi tedeschi incoraggiano i datori di lavoro ad adottare flotte condivise a zero emissioni offrendo agevolazioni fiscali sui salari. Negli Stati Uniti, i complessi di uffici suburbani affrontano sfide dovute alla mancanza di opzioni di trasporto pubblico fisse e il recente finanziamento di Zum mira a colmare questa lacuna. Tuttavia, il lavoro ibrido ha ridotto significativamente il numero di passeggeri in città come San Francisco e Seattle. I datori di lavoro stanno ora dando priorità alle navette come strumento per la fidelizzazione dei talenti, spostando l'attenzione dall'efficienza dei costi alla gestione dell'abbandono dei dipendenti.
Medio Oriente, Africa e Sud America contribuiscono alla quota rimanente. Nel NEOM dell'Arabia Saudita, le navette autonome sono considerate una soluzione chiave per la mobilità, sebbene i recenti tagli al personale ne abbiano rallentato i progressi. Le zone franche di Dubai gestiscono circuiti di navette elettriche, mentre in Argentina, i benefici fiscali per i trasporti dei datori di lavoro, come crediti IVA e sgravi fiscali sul carburante, rendono le navette un'opzione più conveniente rispetto agli aumenti salariali. Nonostante sfide come la frammentazione delle normative e le fluttuazioni valutarie nell'Africa subsahariana che scoraggiano le multinazionali dall'operare con flotte transfrontaliere, città come Nairobi e Lagos stanno noleggiando furgoni per far fronte all'inaffidabilità dei sistemi di trasporto informali.

Panorama competitivo
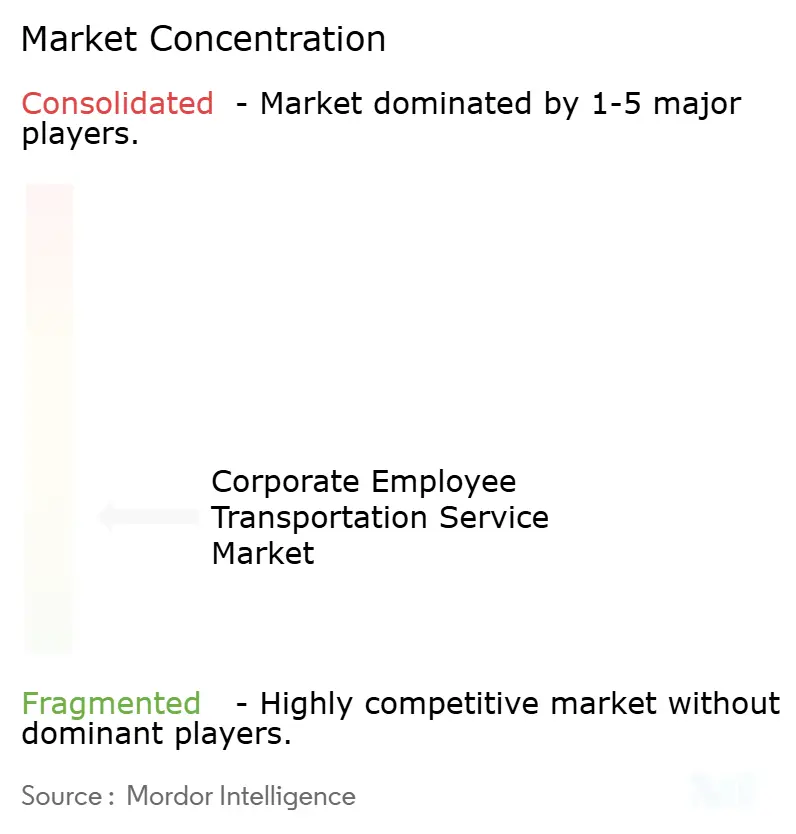
Il mercato dei servizi di trasporto aziendale per i dipendenti è moderatamente frammentato, con una quota significativa del fatturato globale concentrata tra i principali operatori. Concorrenti tecnologici come MoveInSync in India, Zum negli Stati Uniti e BusUp in Spagna stanno integrando l'ottimizzazione dei percorsi, la conformità e i dashboard ESG in livelli SaaS. Questa strategia ha permesso loro di ottenere margini lordi considerevolmente più elevati rispetto alle loro controparti con un elevato patrimonio di asset. Negli Stati Uniti, Transdev ha acquisito attivamente operatori di navetta regionali. Nel frattempo, FirstGroup ha spostato la sua attenzione, cedendo Greyhound per concentrarsi sul trasporto pubblico a contratto. La presentazione di un'istanza di fallimento ai sensi del Capitolo 11 da parte di Swvl nel 2024 funge da monito, evidenziando le insidie di un blitzscaling sovvenzionato da venture capital in assenza di un'economia unitaria sostenibile.
La tecnologia gioca un ruolo fondamentale in questo scenario. Gli operatori che sfruttano l'esperienza di routing dinamico basata sull'intelligenza artificiale hanno migliorato significativamente l'utilizzo dei veicoli. Il middleware di automazione della flotta di Ridecell, ora utilizzato da Transdev, integra perfettamente i badge delle risorse umane con i sistemi di parcheggio, creando un legame con il cliente basato sui dati.
I roll-up globali devono affrontare sfide dovute alle disparità normative. Standard come ISO 39001, diversi regimi di patente di guida e codici del lavoro specifici nei vari paesi rendono improbabili scenari in cui il vincitore prende tutto. Aziende come Navya ed EasyMile, un tempo concentrate sui piloti universitari, ora si stanno assicurando contratti a pagamento per i loro shuttle autonomi. Questo cambiamento indica una tendenza più ampia del settore: passare dall'arbitraggio del lavoro alla priorità della proprietà intellettuale del software come principale motore di profitto.
Leader del settore dei servizi di trasporto per dipendenti aziendali
Gruppo Transdev
MoveInSync Technology Solutions Private Limited
Busbank (Global Charter Services, Inc.)
Swvl Holdings Corp
FirstGroup plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2025: Swvl, azienda leader nel settore della mobilità, si espande in Europa, lanciando la sua piattaforma Software-as-a-Service (SaaS) nel Regno Unito. Con la firma del suo primo contratto aziendale, l'azienda sottolinea il potenziale della piattaforma come ambita soluzione globale per la digitalizzazione della mobilità e l'incremento della mobilità della forza lavoro.
- Novembre 2024: Detroit ha ampliato il suo servizio navetta autonomo Accessibil-D, basandosi sul successo di un programma pilota che vantava tempi di attesa di soli 10 minuti. Con un cospicuo finanziamento di 7.5 milioni di dollari da parte del Dipartimento dei Trasporti degli Stati Uniti, questa iniziativa mira a trasformare il trasporto pubblico locale offrendo una soluzione all'avanguardia ed efficiente sia per i residenti che per i visitatori.
- Agosto 2024: il Dipartimento dei Trasporti del Michigan ha investito ben 1.67 milioni di dollari per dare vita all'innovativo servizio navetta Connect AV, che percorrerà un vivace percorso urbano di 10.8 km. Questo ambizioso progetto è progettato per raggiungere la piena autonomia, mostrando il futuro dei trasporti nelle città.


Ambito del rapporto sul mercato globale dei servizi di trasporto per i dipendenti aziendali
L'ambito del rapporto include proprietà (di proprietà dell'azienda, esternalizzata e altro), tipo di veicolo (autovetture e altro), modello di servizio (MaaS e altro), piattaforma di prenotazione (mobile, Web e call center), settore dell'utente finale (IT/ITES, BFSI e altro) e geografia.
| Servizio di trasporto di proprietà dell'azienda |
| Servizio di trasporto in outsourcing |
| Affitti / Leasing |
| Pick & Drop (navetta programmata) |
| Veicoli passeggeri |
| Furgoni e monovolume |
| I minibus |
| Autobus e pullman |
| Mobilità come servizio (MaaS) |
| Software-as-a-Service (SaaS) / Pianificazione del viaggio |
| Servizi di trasporto gestiti |
| Ibrido (MaaS + flotta gestita) |
| Applicazione mobile |
| Portale basato sul Web |
| Call center / Offline |
| Servizi IT e IT-enabled (ITES) |
| Banca, servizi finanziari e assicurativi (BFSI) |
| Manifatturiero e industriale |
| Sanità e scienze della vita |
| Energia e Utilities |
| Altri (istruzione, governo, ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per proprietà | Servizio di trasporto di proprietà dell'azienda | |
| Servizio di trasporto in outsourcing | ||
| Affitti / Leasing | ||
| Pick & Drop (navetta programmata) | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Furgoni e monovolume | ||
| I minibus | ||
| Autobus e pullman | ||
| Per modello di servizio | Mobilità come servizio (MaaS) | |
| Software-as-a-Service (SaaS) / Pianificazione del viaggio | ||
| Servizi di trasporto gestiti | ||
| Ibrido (MaaS + flotta gestita) | ||
| Tramite piattaforma di prenotazione | Applicazione mobile | |
| Portale basato sul Web | ||
| Call center / Offline | ||
| Per settore degli utenti finali | Servizi IT e IT-enabled (ITES) | |
| Banca, servizi finanziari e assicurativi (BFSI) | ||
| Manifatturiero e industriale | ||
| Sanità e scienze della vita | ||
| Energia e Utilities | ||
| Altri (istruzione, governo, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione globale prevista dei servizi di trasporto dei dipendenti aziendali entro il 2031?
Si prevede che il fatturato raggiungerà i 54.87 miliardi di dollari entro il 2031, rispetto ai 42.37 miliardi di dollari del 2026.
Quale regione dovrebbe registrare la crescita più rapida entro il 2031?
L'area Asia-Pacifico è destinata a crescere a un CAGR del 5.44%, trainata dalla crescente domanda in India e nelle città di secondo livello della Cina.
In che modo gli obblighi di flotta a zero emissioni incidono sui budget aziendali per gli spostamenti casa-lavoro?
I crediti d'imposta europei e le esenzioni dalle buste paga compensano l'8-12% dei costi per i datori di lavoro, ma accelerano i tempi di elettrificazione dei veicoli per raggiungere gli obiettivi del 2035.
Perché le piattaforme Mobility-as-a-Service stanno guadagnando terreno tra i datori di lavoro?
Combinano routing in tempo reale, dashboard sulle emissioni di carbonio e prezzi flessibili, aiutando le aziende a ridurre i costi di navetta per dipendente fino al 30%.
Qual è il principale rischio aziendale creato dalla carenza di autisti commerciali?
Una carenza globale di conducenti autorizzati fa aumentare i salari del 10-15% annuo, riducendo i margini degli operatori e stimolando investimenti nell'automazione.
In che modo gli ospedali garantiscono spostamenti affidabili del personale per le operazioni 24 ore su 24, 7 giorni su 7?
I contratti del sistema sanitario ora specificano navette dedicate, sincronizzate con i turni, la cui affidabilità supporta la conformità alla Joint Commission e la continuità dell'assistenza ai pazienti.
Pagina aggiornata l'ultima volta il:



