

Dimensioni e quota del mercato dell'amido di mais
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
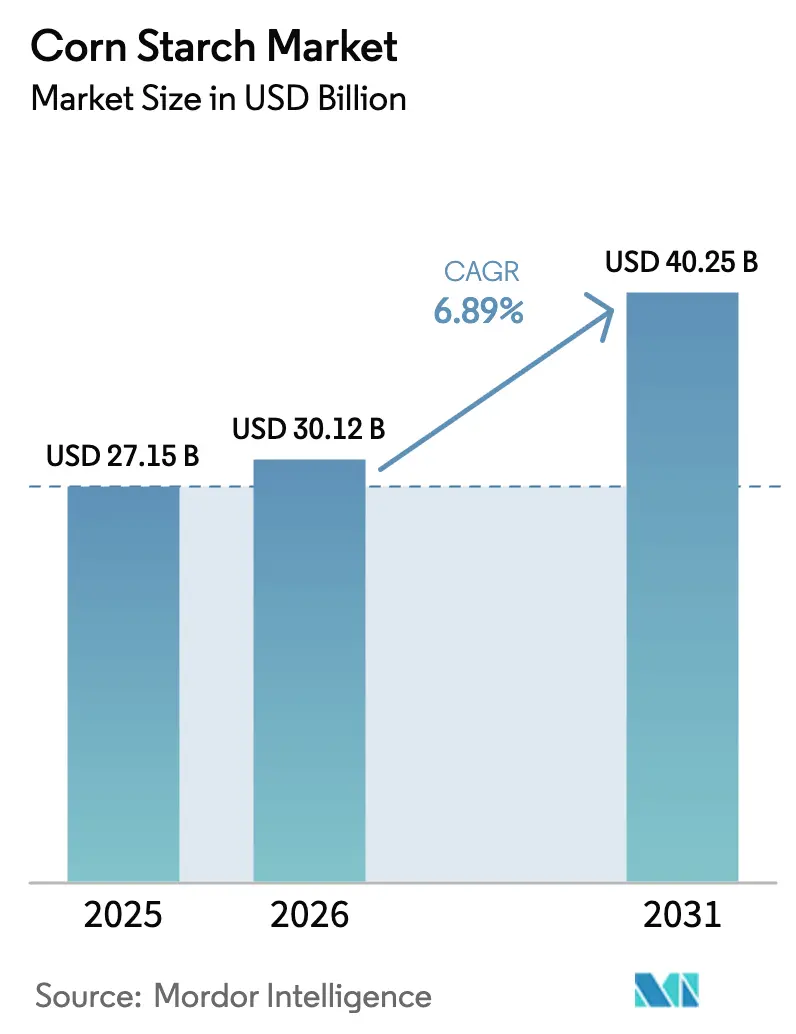
| Dimensione del mercato (2026) | 30.12 miliardo di dollari |
| Dimensione del mercato (2031) | 40.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.89% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'amido di mais di Mordor Intelligence
Il mercato dell'amido di mais è stimato in 30.12 miliardi di dollari nel 2026, in crescita rispetto ai 27.15 miliardi di dollari del 2025, e si prevede che raggiungerà i 40.25 miliardi di dollari entro il 2031, con un CAGR del 6.89%. L'aumento degli obblighi di clean-label, la crescente preferenza per le materie prime industriali di origine biologica e il supporto normativo per gli eccipienti naturali stanno rimodellando le decisioni di approvvigionamento nelle filiere alimentare, farmaceutica e cartaria. Il consumo nordamericano rimane ancorato a impianti di macinazione a umido maturi, ma l'area Asia-Pacifico sta aumentando la capacità di intercettare la domanda da parte dei produttori di alimenti confezionati e farmaci generici. L'attività brevettuale nella modificazione enzimatica dell'amido, in crescita del 22% su base annua nel 2025, segnala una svolta dal tonnellaggio delle materie prime alla specializzazione funzionale. Nel frattempo, le norme federali sugli appalti che favoriscono gli ingredienti con un contenuto di carbonio rinnovabile stanno consolidando l'amido di mais come input predefinito per adesivi, rivestimenti e pellicole biodegradabili. Le opportunità di espansione dei margini si concentrano sui prodotti non OGM e con doppia certificazione, dove i clienti continuano ad assorbire premi del 15-25% per la garanzia della catena di fornitura e il posizionamento "clean-label".
Punti chiave del rapporto
- Per tipologia, l'amido nativo ha catturato il 57.21% del valore nel 2025, mentre si prevede che i gradi modificati cresceranno a un CAGR del 7.48% fino al 2031.
- In base alla forma, la polvere ha rappresentato l'83.28% del volume nel 2025; l'amido liquido sta avanzando a un CAGR dell'8.11% fino al 2031.
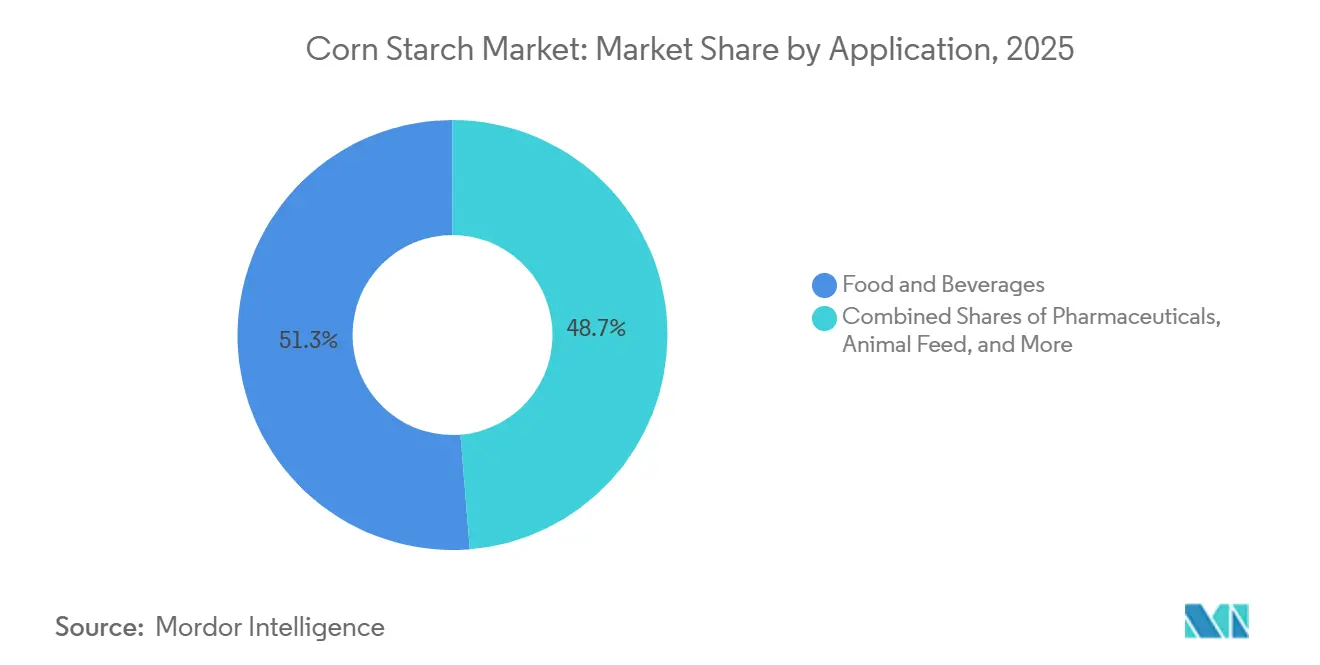
- Per applicazione, il settore alimentare e delle bevande ha rappresentato il 51.28% del fatturato nel 2025, mentre il settore farmaceutico è destinato a crescere a un CAGR dell'8.55% nel periodo 2026-2031.
- In termini geografici, il Nord America ha rappresentato il 35.46% del fatturato del 2025, mentre si prevede che l'Asia-Pacifico registrerà un CAGR dell'8.42% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'amido di mais
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente domanda di prodotti a marchio pulito alimenta la domanda di amido di mais nativo | + 1.2% | Globale, guidato dal Nord America e dall'Europa occidentale | Medio termine (2–4 anni) |
| Elevata richiesta di leganti senza glutine e senza allergeni negli alimenti trasformati | + 0.9% | Nord America, Europa, Australia | A breve termine (≤2 anni) |
| Il settore farmaceutico si sposta verso eccipienti naturali che alimentano l'adozione dell'amido di mais | + 1.5% | Nucleo Asia-Pacifico, con ripercussioni su Medio Oriente e Africa | A lungo termine (≥4 anni) |
| L'uso dell'amido di mais modificato come sostituto dei grassi sta guadagnando popolarità nei prodotti ipocalorici | + 0.8% | Nord America, Europa occidentale | Medio termine (2–4 anni) |
| La spinta del governo per le materie prime industriali di origine biologica incoraggia l'uso dell'amido di mais | + 1.1% | Globale, più forte negli Stati Uniti, nell'Unione Europea e in Cina | A lungo termine (≥4 anni) |
| Gli spuntini salutari stimolano l'assunzione di amido di mais come ingrediente | + 0.7% | Centri urbani globali nell'Asia-Pacifico e nel Nord America | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente domanda di prodotti a marchio pulito alimenta l'adozione dell'amido di mais nativo
I marchi stanno sfruttando sempre più l'amido di mais nativo come risorsa strategica a causa della crescente preferenza dei consumatori per elenchi di ingredienti riconoscibili. Un sondaggio del 2025 condotto dall'International Food Information Council ha rivelato che il 68% degli acquirenti statunitensi evita attivamente i prodotti con additivi dal nome chimico, rispetto al 54% del 2022. L'amido di mais nativo, etichettato semplicemente come "amido di mais", soddisfa questa esigenza senza compromettere la consistenza di salse, zuppe e prodotti lattiero-caseari. Inoltre, le linee guida di inizio 2024 dell'Autorità europea per la sicurezza alimentare (EFSA) hanno ribadito che gli amidi nativi non richiedono la designazione con il numero E [1] Fonte: European Food Safety Authority, “Scientific Opinion on Native Starches,” efsa.onlinelibrary.wiley.com . Ciò offre ai formulisti un vantaggio in termini di conformità nei mercati in cui evitare i numeri E influenza le decisioni di acquisto, come notato nell'EFSA Journal. Tuttavia, l'amido nativo ha prestazioni scadenti in condizioni di elevato taglio o di congelamento-scongelamento. Di conseguenza, i marchi che lanciano prodotti stabili a temperatura ambiente o surgelati continuano a fare affidamento su amido modificato. Ciò ha creato un modello di domanda biforcuto che avvantaggia i fornitori con capacità di doppia produzione. La conference call sugli utili del terzo trimestre 2025 di Ingredion ha sottolineato questa tendenza, riportando una crescita dell'11% su base annua dei volumi di amido nativo clean label in Nord America, rispetto a un aumento del 4% dei volumi di amido modificato, evidenziando il cambiamento guidato dai consumatori.
Il settore farmaceutico si sposta verso eccipienti naturali accelerando l'assorbimento dell'amido di mais
Le modifiche normative stanno spingendo i produttori di farmaci generici a sostituire i leganti sintetici con amido di mais di grado farmacopeico. Nel giugno 2024, la FDA statunitense ha aggiornato il suo database degli ingredienti inattivi, identificando 23 disintegranti sintetici per un maggiore monitoraggio post-commercializzazione. Nel frattempo, l'amido di mais, un componente affidabile nelle forme farmaceutiche solide orali da oltre 70 anni, non è interessato dalle nuove restrizioni. Nel marzo 2025, la Central Drugs Standard Control Organisation indiana ha introdotto una bozza di linee guida che richiede ai produttori di compresse nazionali di reperire almeno il 30% degli eccipienti di origine vegetale o minerale entro il 2028, favorendo i fornitori di amido di mais con certificazioni ISO 9001 e Good Manufacturing Practice. Analogamente, nell'agosto 2025, la National Medical Products Administration cinese ha imposto che le nuove applicazioni di farmaci generici giustifichino l'uso di eccipienti sintetici rispetto alle alternative naturali. Questo cambiamento normativo ha creato un aumento strutturale della domanda: la divisione farmaceutica-amido di Roquette ha registrato una crescita del fatturato del 19% nell'anno fiscale 2025, trainata dai produttori di farmaci generici asiatici che sono passati dal polivinilpirrolidone all'amido di mais pregelatinizzato.
L'uso dell'amido di mais modificato come sostituto dei grassi sta guadagnando terreno nelle formulazioni ipocaloriche
I governi stanno affrontando l'aumento dei costi sanitari legati all'obesità incoraggiando la riformulazione dei prodotti alimentari. Gli amidi modificati che replicano la consistenza del grasso stanno guadagnando terreno nei latticini, nei prodotti da forno e nei condimenti a ridotto contenuto calorico. Le linee guida dietetiche 2024-2030 del Dipartimento della Salute e dei Servizi Umani degli Stati Uniti raccomandano di limitare i grassi saturi al 10% dell'apporto calorico giornaliero. In risposta, i produttori alimentari stanno sostituendo il 20-40% di burro o panna con amido di mais ceroso modificato enzimaticamente, che fornisce una consistenza cremosa con una densità calorica pari a solo un nono. Tate & Lyle ha lanciato il suo sostituto dei grassi a marchio pulito, CLARIA, alla fine del 2023. Entro il 2025, CLARIA ha generato 47 milioni di dollari di vendite, con applicazioni in yogurt e gelati che rappresentavano il 62% del suo volume, come riportato nel rapporto annuale dell'azienda. Nel maggio 2025, la Commissione Europea ha aggiornato la sua strategia "Dal produttore al consumatore", puntando a una riduzione del 15% dell'assunzione media pro capite di grassi saturi entro il 2030. Questo aggiornamento evidenzia la crescente domanda normativa di ingredienti che imitano i grassi nei 27 Stati membri dell'UE. Inoltre, i sostituti dei grassi offrono il vantaggio di prolungare la durata di conservazione riducendo l'ossidazione dei lipidi. Ciò consente ai marchi di ridurre l'uso di conservanti e di migliorare il loro posizionamento "clean-label". Questi vantaggi combinati consentono un sovrapprezzo del 20-30% rispetto agli amidi modificati convenzionali.
La spinta del governo verso le materie prime industriali di origine biologica rafforza la domanda di amido di mais
I quadri normativi di Stati Uniti, Unione Europea e Cina stanno incorporando sempre più obblighi relativi ai contenuti di origine biologica negli appalti pubblici e nei sussidi industriali. Questo sviluppo posiziona l'amido di mais come materia prima preferita per prodotti come adesivi, rivestimenti e plastiche biodegradabili. Il programma BioPreferred del Dipartimento dell'Agricoltura degli Stati Uniti, riautorizzato nel Farm Bill del 2024 con un aumento del budget del 40%, ora richiede alle agenzie federali di dare priorità all'acquisto di prodotti contenenti almeno il 25% di carbonio di origine biologica. L'amido di mais, essendo di origine vegetale al 100%, rientra automaticamente in questo obbligo. Analogamente, il Piano d'azione per l'economia circolare dell'Unione Europea, rivisto nel febbraio 2025, ha introdotto un requisito vincolante per gli Stati membri di approvvigionarsi del 20% di polimeri e leganti industriali da materie prime rinnovabili entro il 2030, con sanzioni pecuniarie in caso di inosservanza. In Cina, nel luglio 2025, il Ministero dell'Industria e dell'Informazione Tecnologica ha classificato gli adesivi per cartone ondulato a base di amido di mais come "materiale ecologico prioritario", consentendo alle cartiere in transizione dalle resine sintetiche di accedere a prestiti a basso interesse e agevolazioni fiscali. A conferma di questa tendenza, il rapporto sulla sostenibilità di Cargill del 2025 ha rivelato un aumento del 27% su base annua nelle vendite di amido bioindustriale. Gli adesivi per cartone ondulato e le resine per film biodegradabili hanno contribuito in egual misura a questa crescita e Cargill prevede che la domanda, guidata dalle politiche, sosterrà una crescita a due cifre fino al 2028.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le fluttuazioni dei prezzi del mais influenzano le dinamiche del mercato | -0.6% | Globale, acuto in Nord America e Sud America | A breve termine (≤2 anni) |
| Sfide nella conservazione e funzionalità dell'amido nativo | -0.3% | Regioni tropicali e subtropicali (Asia-Pacifico, Medio Oriente e Africa) | Medio termine (2–4 anni) |
| Restrizioni normative sugli ingredienti a base di mais OGM | -0.5% | UE, Cina, parti dell'America Latina | A lungo termine (≥4 anni) |
| La complessa lavorazione dell'amido modificato aumenta i costi di produzione | -0.4% | Globale, più acuto nei mercati emergenti | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le fluttuazioni dei prezzi del mais iniettano volatilità dei margini lungo la catena del valore
Nei primi nove mesi del 2025, i futures del mais sul Chicago Mercantile Exchange hanno oscillato tra 4.12 e 4.70 dollari al bushel. Questa volatilità dei prezzi è stata determinata dalle perturbazioni meteorologiche nella Corn Belt degli Stati Uniti e dalle fluttuazioni della domanda di esportazione dalla Cina. La variazione di prezzo del 14% ha compresso i margini per i produttori di amido, poiché i loro contratti con i clienti in genere fissano i prezzi di vendita per un periodo compreso tra sei e dodici mesi. Il rapporto World Agricultural Supply and Demand Estimates (WASDE) dell'ottobre 2025 del Dipartimento dell'Agricoltura degli Stati Uniti ha previsto un calo del 3.2% delle scorte finali globali di mais per l'annata commerciale 2025-2026 [2] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "WASDE ottobre 2025", usda.gov . Questo calo è stato attribuito a rese inferiori alla media in Argentina e Brasile, che insieme rappresentano il 22% del commercio globale di mais. I produttori di amido più piccoli, privi di programmi di copertura o contratti di cereali a lungo termine, sono sottoposti a una pressione significativa. Secondo i modelli di costo del settore, un aumento del 10% del costo del mais si traduce in una riduzione del 6-7% dei margini lordi. Questo perché la conversione dell'amido aggiunge un valore limitato e i costi energetici sono in gran parte fissi. Le grandi aziende come Archer Daniels Midland e Cargill mitigano questi rischi attraverso l'integrazione verticale. Ad esempio, il rapporto annuale 2025 di ADM affermava che il 68% del mais trasformato per la produzione di amido proviene da silos di proprietà dell'azienda o da contratti pluriennali con gli agricoltori, proteggendola così dalle impennate dei prezzi sul mercato spot. Un'altra strategia che sta prendendo piede è la co-localizzazione degli impianti di produzione di amido con gli impianti di etanolo. Questa configurazione consente ai produttori di vendere olio di mais e residui di distillazione come sottoprodotti, riducendo di fatto il costo netto di produzione dell'amido dell'8-12%.
Le restrizioni normative sul mais OGM restringono le catene di approvvigionamento e aumentano i costi
In base al rigoroso regime di etichettatura degli OGM dell'Unione Europea, delineato nel Regolamento (CE) n. 1829/2003 e applicato attraverso test casuali nei porti di ingresso, gli importatori di amido sono tenuti a certificare che qualsiasi prodotto contenente più dello 0.9% di materiale OGM sia etichettato. Tuttavia, la maggior parte dei marchi alimentari europei rifiuta gli ingredienti etichettati, spingendo i fornitori ad acquistare mais non OGM con un sovrapprezzo del 15-25%. La revisione dello standard cinese GB 2763, che entrerà in vigore a gennaio 2025, riduce significativamente le soglie consentite di residui di mais OGM nell'amido alimentare dal 5% allo 0.5%. Questa regolamentazione più severa obbliga gli importatori cinesi a garantire spedizioni con identità preservata e certificazione di terze parti, aumentando i costi di sbarco di 18-22 dollari per tonnellata. Nell'aprile 2025, l'Autorità indiana per la sicurezza e gli standard alimentari ha proposto l'obbligo di dichiarazione degli OGM per tutti gli amidi utilizzati negli alimenti confezionati attraverso un documento di consultazione. Nonostante questa crescita, il mais non OGM rappresenta ancora solo il 2.3% delle piantagioni totali di mais negli Stati Uniti, creando un persistente squilibrio tra domanda e offerta che mantiene elevati i premi per il mais non OGM. I produttori che investono in una gestione dedicata al mais non OGM, come silos separati, rigorosi protocolli di pulizia e una documentazione dettagliata della catena di custodia, possono ottenere questi premi. Tuttavia, l'investimento di capitale richiesto, che varia dai 3 ai 5 milioni di dollari per un mulino a umido di medie dimensioni, scoraggia gli operatori più piccoli e consolida la capacità produttiva non OGM tra i principali operatori.
Analisi del segmento
Per tipo: l'amido modificato guadagna terreno sulla versatilità funzionale
Nel 2025, l'amido nativo rappresentava il 57.21% del valore del mercato. Tuttavia, si prevede che i gradi modificati cresceranno a un forte CAGR del 7.48%, indicando un'inversione di tendenza del mercato entro il 2031. Questa crescita evidenzia la crescente domanda di una maggiore stabilità, sia al calore, al taglio o al congelamento-scongelamento, nei prodotti surgelati e nei dessert pronti al consumo. Si prevede che il mercato dell'amido di mais modificato si espanderà ulteriormente, trainato dagli acquirenti del settore farmaceutico che prediligono le opzioni pregelatinizzate, in grado di ridurre i tempi di compressione fino al 20%. I produttori stanno compensando i maggiori costi di conversione con sovrapprezzi che vanno dal 20% al 35%. Stanno inoltre sfruttando l'ampliamento delle autorizzazioni del Codex, che nel 2024 ha aggiunto 18 nuove categorie alimentari.
Sebbene le regioni sensibili al prezzo continuino a fare affidamento sull'amido nativo per snack a temperatura ambiente e ripieni per prodotti da forno, è evidente un cambiamento significativo. Entro il 2025, la vendita al dettaglio organizzata in India ha raggiunto una penetrazione del 14%, incrementando i canali dei prodotti surgelati e refrigerati e creando opportunità per offerte modificate. In Cina, i produttori di amido a umido hanno aumentato la capacità produttiva di acetilato del 22% tra il 2023 e il 2025 per soddisfare la crescente domanda delle linee di produzione di ravioli surgelati, che hanno registrato una crescita del 16% quell'anno. Di conseguenza, si prevede che il mercato dell'amido di mais seguirà un duplice percorso: l'amido nativo manterrà la sua dimensione, mentre le qualità modificate guideranno la crescita di fatturato e margini.

Per forma: la polvere domina, ma l'amido liquido guadagna terreno nei modelli di fornitura just-in-time
Nel 2025, la polvere ha rappresentato l'83.28% delle spedizioni grazie al suo basso contenuto di umidità, che garantisce stabilità a scaffale e compatibilità con miscele secche, in particolare nella produzione di prodotti farmaceutici e snack. L'amido liquido, fornito come impasto con il 35-40% di solidi, sta registrando un CAGR dell'8.11%. Questa crescita è attribuibile alle cartiere e agli impianti di produzione di bevande che implementano sistemi di alimentazione continua, che non solo eliminano l'esposizione alla polvere, ma riducono anche i tempi di preparazione dei lotti di 30-40 minuti. Mentre la polvere manterrà il suo predominio nel mercato dell'amido di mais, la crescente domanda di amido liquido riflette i progressi nell'ingegneria di processo per le operazioni su larga scala.
Le limitazioni infrastrutturali mantengono la polvere prevalente in mercati frammentati privi di strutture di trasporto cisterna. Inoltre, le restrizioni sulla conta microbica previste dal Regolamento UE 2073/2005 richiedono costose soluzioni di conservazione a freddo o di conservazione per i formati liquidi negli alimenti pronti al consumo, ostacolandone l'adozione da parte dei piccoli trasformatori. Nell'Europa occidentale, i panifici stanno adottando sempre più modelli di approvvigionamento ibridi, approvvigionandosi di polvere per l'impasto e di liquido per i ripieni. Questa tendenza evidenzia le decisioni specifiche per applicazione che consentono a entrambe le forme di coesistere nel mercato dell'amido di mais.
Per applicazione: Alimenti e bevande in testa, i prodotti farmaceutici aumentano con l'espansione dei farmaci generici
Nel 2025, alimenti e bevande rappresentavano il 51.28% della domanda, trainati da categorie come prodotti da forno, latticini, dolciumi e salse che dipendono dall'amido di mais per addensare, gelificare e stabilizzare. Il segmento farmaceutico del mercato dell'amido di mais sta registrando la crescita più rapida, con un CAGR dell'8.55%. Questa crescita è alimentata dal supporto normativo per gli eccipienti naturali e dall'aumento della capacità produttiva di compresse in India, Cina e Brasile. Nella cura della persona, l'abbandono del talco ha contribuito a un aumento del 7.2% dell'utilizzo di amido di mais negli shampoo secchi e nei fondotinta in polvere nel 2025.
Carta e cartone ondulato, che attualmente rappresentano il 12% del volume, stanno beneficiando della crescita del packaging per l'e-commerce e delle disposizioni sul contenuto biologico della norma ISO 15361, che migliorano l'adesione dell'amido rispetto alle resine sintetiche. Tuttavia, le sperimentazioni sui mangimi per animali registrano una crescita limitata, poiché sono percepite come un'alternativa ai carboidrati a basso costo, sebbene i pellet per l'acquacoltura abbiano conquistato una nicchia stabile. Le cartiere stanno sfruttando l'amido a doppia certificazione, conforme sia agli standard alimentari che a quelli farmaceutici, consentendo loro di gestire le fluttuazioni degli ordini in modo più efficace. ADM ha riferito che il 23% della produzione del suo stabilimento di Clinton è ora idoneo per i mercati farmaceutici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dell'amido di mais
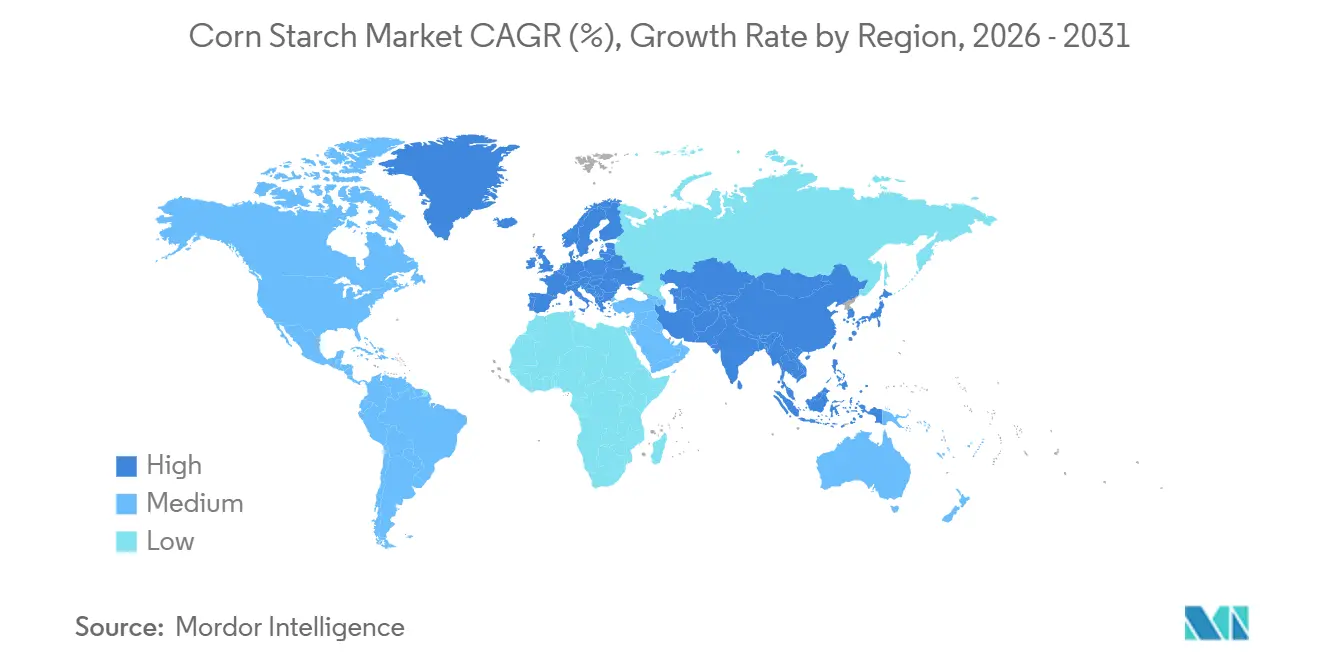
Nel 2025, il Nord America ha contribuito al 35.46% del fatturato globale dell'amido di mais, trainato dalla sua consolidata industria di trasformazione alimentare, dalle solide catene di approvvigionamento di eccipienti farmaceutici e dalla vicinanza al Midwest degli Stati Uniti, la più grande regione al mondo per la coltivazione del mais. Tuttavia, con un CAGR previsto del 5.9% fino al 2031, la regione è inferiore all'8.42% dell'Asia-Pacifico, indicando uno spostamento verso prodotti premium, come i prodotti clean-label, non OGM e biologici, piuttosto che una crescita dei volumi. Secondo l'Economic Research Service del Dipartimento dell'Agricoltura degli Stati Uniti, a settembre 2025 il consumo interno di amido di mais è aumentato solo del 2.1% su base annua, mentre le esportazioni di amidi modificati speciali sono aumentate del 9%, evidenziando un passaggio verso offerte di valore più elevato. Il settore di trasformazione alimentare canadese, supportato da accordi commerciali con l'UE e l'Asia, sta trainando la domanda di amido di qualità farmaceutica. Per soddisfare questa domanda, Ingredion ha ampliato il suo stabilimento Cardinal in Ontario, Canada, a metà del 2025 con un investimento di 28 milioni di dollari canadesi, rivolgendosi sia ai produttori di compresse nazionali che ai mercati di esportazione. Nel frattempo, il mercato messicano dell'amido di mais sta crescendo del 6.7%, alimentato dal nearshoring della produzione alimentare per gli Stati Uniti e dall'aumento del consumo interno di snack. Le vendite al dettaglio organizzate in Messico sono cresciute dell'11% nel 2025, secondo l'Associazione Messicana delle Catene di Vendita al Dettaglio (ANTAD Messico).
Mercato dell'amido di mais nella regione Asia-Pacifico
Il forte CAGR dell'8.42% nell'area Asia-Pacifico è attribuito principalmente alla rapida industrializzazione della trasformazione alimentare in Cina e India, al sostegno governativo alla produzione locale di eccipienti e alla crescente domanda di cibi pronti da parte della classe media. La China Starch Industry Association ha riportato che la produzione cinese di amido di mais ha raggiunto i 14.2 milioni di tonnellate nel 2025, con un aumento del 7% rispetto al 2024, trainata dall'espansione della capacità produttiva nelle province di Shandong e Jilin. In India, operatori nazionali come HL Agro Products e Gujarat Ambuja Exports hanno aumentato la produzione, supportati dal programma governativo Production-Linked Incentive, che prevede un sussidio in conto capitale del 10% per investimenti in impianti di produzione di amido superiori a 500 milioni di rupie. Ciò ha portato a un calo del 16% delle importazioni di amido nell'anno fiscale 2025. Sebbene Giappone e Australia siano mercati più piccoli, stanno crescendo rispettivamente del 5.1% e del 6.3%, con amidi clean-label e biologici che registrano prezzi superiori del 30-50% rispetto a quelli convenzionali. Il Sud-est asiatico, in particolare Indonesia, Thailandia e Vietnam, sta emergendo come un'area di crescita chiave. La domanda di amido nella regione è aumentata del 9.8% nel 2025, trainata dall'aumento della produzione di noodles istantanei, snack e bevande pronte da bere, secondo l'ASEAN Food Processors Association.[3]Fonte: ASEAN Food Processors Association, "Statistiche sulla produzione regionale 2025." aseanfood.info..
Mercato dell'amido di mais in EMEA e Sud America
Il mercato europeo dell'amido di mais cresce a un tasso annuo del 6.1%, influenzato da rigide normative sugli OGM, ambiziosi obiettivi di sostenibilità e un'industria alimentare matura che privilegia l'innovazione funzionale rispetto alla crescita dei volumi. La revisione annuale del 2025 dell'Associazione Europea dell'Industria dell'Amido ha rivelato che la produzione di amido nell'UE ha raggiunto 11.3 milioni di tonnellate, con l'amido di mais che rappresenta il 62% del totale. La quota di amido di mais non OGM è aumentata al 41% nel 2025, rispetto al 34% del 2023. Germania, Francia e Paesi Bassi guidano la produzione, ospitando stabilimenti di importanti operatori come AGRANA, Tereos e Avebe. Nel frattempo, paesi dell'Europa orientale come Polonia, Ungheria e Romania stanno attraendo investimenti greenfield grazie ai minori costi di manodopera e alla vicinanza a campi di mais non OGM. In Sud America, un CAGR del 7.3% è trainato da Brasile e Argentina. Questi paesi, in qualità di principali produttori di mais, stanno espandendo la capacità di lavorazione dell'amido nazionale per ottenere margini di valore aggiunto anziché esportare grano grezzo. Secondo la Brazilian Starch Association, la produzione di amido in Brasile è cresciuta del 12% nel 2025. Infine, mentre Medio Oriente e Africa rappresentano la regione più piccola con un CAGR del 4.9%, la crescita è evidente in paesi come Egitto, Sudafrica e Arabia Saudita, dove le iniziative governative per la sicurezza alimentare stanno incrementando la produzione locale di ingredienti.
Panorama normativo
Le normative sull'amido di mais generalmente distinguono tra amido nativo, trattato come ingrediente alimentare convenzionale, e amido modificato, che in molte giurisdizioni è considerato un additivo alimentare regolamentato. Negli Stati Uniti, l'amido di mais non modificato è generalmente riconosciuto come sicuro per l'uso alimentare, mentre l'amido alimentare modificato deve essere conforme ai requisiti della FDA (Food and Drug Administration) specificati nel 21 CFR 172.892, che definisce i trattamenti chimici ed enzimatici consentiti e le relative condizioni d'uso. La FDA fornisce anche indicazioni sulle convenzioni di denominazione comuni o usuali per gli amidi utilizzati negli alimenti. Per le spedizioni transfrontaliere, l'amido di mais è comunemente classificato nel codice HS 1108.12 e, negli Stati Uniti, nel codice HTS 1108.12.00, soggetto a un dazio specifico (con aliquote preferenziali disponibili nell'ambito di determinati programmi commerciali), rendendo la corretta classificazione tariffaria e la documentazione un requisito operativo per importatori e distributori.
La Cina ha introdotto un importante aggiornamento in materia di sicurezza alimentare con la norma GB 31637-2025 (Norma nazionale di sicurezza alimentare per l'amido commestibile), entrata in vigore il 16 marzo 2026, che ha sostituito la GB 31637-2016 e ha aggiunto un limite per l'acido cianidrico (10 mg/kg). A livello internazionale, i programmi di conformità fanno spesso riferimento alle specifiche del Food Chemicals Codex (FCC) per la purezza e la qualità, insieme ai quadri normativi del Codex Alimentarius, per armonizzare le specifiche nei diversi mercati di esportazione e ridurre le rilavorazioni per i clienti multinazionali del settore alimentare e farmaceutico.
Analisi della catena del valore
La catena del valore dell'amido di mais inizia con la coltivazione e la raccolta del mais (da parte di agricoltori, silos e cooperative), per poi passare alla macinazione a umido, dove il mais viene immerso e frazionato in amido e sottoprodotti come olio di mais, fibre e proteine. La macinazione a umido è un processo ad alta intensità di capitale ed energia, e l'immersione rappresenta una fase significativa in termini di tempo ed energia; pertanto, la scala di produzione, l'utilizzo degli impianti e l'accesso a utenze a basso costo influenzano la redditività della trasformazione. I grandi trasformatori integrati, tra cui Cargill, Archer Daniels Midland (ADM), Ingredion, Tate & Lyle, Roquette e AGRANA, gestiscono in genere reti multi-impianto per gestire la disponibilità regionale di mais, soddisfare i requisiti di non OGM o di identità preservata e soddisfare la domanda dei settori alimentare, farmaceutico e industriale con specifiche uniformi.
A valle della filiera, l'amido viene venduto allo stato nativo o ulteriormente trasformato in gradi funzionali (mediante modifiche fisiche, enzimatiche o chimiche) e derivati adatti ad applicazioni specifiche, tra cui addensanti e agenti texturizzanti per alimenti, leganti e disintegranti per compresse, adesivi per carta e cartone ondulato e leganti industriali. La distribuzione prevede in genere la fornitura diretta ai grandi utilizzatori (cartiere, produttori di alimenti confezionati e acquirenti di eccipienti farmaceutici) e ai distributori di ingredienti per i clienti più piccoli, dove la documentazione, come specifiche, tracciabilità, dichiarazioni sugli allergeni e pacchetti di certificazione (compresi i sistemi di qualità non OGM e farmaceutici), è spesso altrettanto importante quanto il prezzo. La creazione di valore è sempre più concentrata nei gradi speciali e certificati, mentre la volatilità del prezzo del mais e la necessità di una gestione dedicata, come silos separati, protocolli di pulizia e sistemi di tracciabilità, rimangono i principali colli di bottiglia per i produttori più piccoli.
Panorama competitivo
Il mercato globale dell'amido di mais è suddiviso tra multinazionali affermate e operatori regionali in segmenti applicativi specializzati, che mostrano una moderata concentrazione. Il mercato è caratterizzato dalla presenza di aziende consolidate con una forte presenza globale, accanto ad operatori regionali più piccoli che si rivolgono ad applicazioni di nicchia. Tra i principali attori del mercato figurano Cargill Incorporated, Archer Daniels Midland Company, Ingredion Incorporated, Tate & Lyle PLC e Roquette Frères.
Le aziende competono attraverso l'innovazione negli amidi speciali, sviluppando prodotti a valore aggiunto con funzionalità avanzate per applicazioni specifiche. Il segmento clean-label è diventato un'area di interesse, in cui i produttori investono in tecniche di modifica fisica per migliorare le prestazioni mantenendo al contempo la naturalità degli ingredienti. Le aziende si stanno inoltre differenziando attraverso iniziative di sostenibilità, implementando pratiche di approvvigionamento responsabili e metodi di produzione ecocompatibili per soddisfare i requisiti normativi e le preferenze dei consumatori.
I produttori regionali stanno rafforzando la propria posizione sfruttando la conoscenza del mercato locale e la flessibilità operativa per servire mercati di nicchia, soprattutto nelle economie emergenti, dove la vicinanza ai centri di domanda offre vantaggi logistici. Le aziende stanno implementando strategie di integrazione a monte per controllare la coltivazione del mais, garantendo qualità e stabilità dell'offerta in mercati agricoli volatili. L'ottimizzazione dei processi e le tecnologie di controllo qualità sono diventate essenziali per mantenere la competitività sui costi in questo mercato sensibile ai prezzi e con margini di profitto ridotti.
Leader del settore dell'amido di mais
-
Cargill Incorporated
-
Archer Daniels Midland Company
-
Ingredion incorporata
-
Tate & Lyle PLC
-
Roquette Frères
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Archer Daniels Midland (ADM) ha annunciato un investimento multimilionario per ammodernare il suo impianto di lavorazione del mais a Clinton, Iowa, aggiungendo due fosse di ricezione ad alta velocità (25,000 bushel all'ora ciascuna) e aumentando la capacità di stoccaggio del grano. Gli interventi mirano a velocizzare l'afflusso di grano e a ridurre i tempi di sosta dei camion, favorendo un maggiore utilizzo e un flusso di materie prime più affidabile per le operazioni di lavorazione del mais legate alla produzione di amido e derivati.
- Marzo 2025: Cargill ha inaugurato un nuovo impianto di macinazione del mais a Gwalior, nel Madhya Pradesh, gestito tramite un accordo con Saatvik Agro Processors, con una capacità iniziale di 500 tonnellate al giorno. Il sito amplia la copertura regionale di macinazione di amido e ingredienti correlati, legata a Cargill, nell'India centrale, avvicinando l'offerta ai distretti di produzione di dolciumi, alimenti per l'infanzia e latticini.
- Settembre 2024: Ingredion ha stretto una partnership con AGRANA per incrementare la produzione di amido in Romania, rafforzando la propria presenza produttiva nell'Europa orientale. Questa iniziativa supporta l'approvvigionamento regionale di amidi speciali e migliora i livelli di servizio per i clienti del settore alimentare e industriale che operano in un contesto di normative più stringenti in materia di OGM e documentazione in tutta Europa.
Ambito e metodologia
L'amido di mais viene preparato dai chicchi di mais e ottenuto dalla lavorazione dell'endosperma dei chicchi di mais.
Il mercato dell'amido di mais è segmentato per tipo, applicazione e geografia. Sulla base del tipo di prodotto, il mercato globale dell'amido di mais è segmentato in nativo e modificato. Per applicazione, il mercato è segmentato in alimenti e bevande, mangimi per animali, prodotti farmaceutici, tessili, carta e cartone ondulato e altre applicazioni. Inoltre, lo studio fornisce un'analisi del mercato dell'amido di mais nei mercati emergenti e consolidati in tutto il mondo, tra cui Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore in milioni di USD.
| amido nativo |
| Amido modificato |
| Pastello |
| Liquido |
| Cibo e bevande |
| Eccipienti farmaceutici |
| Cura personale e cosmetici |
| Nutrizione Animale |
| Carta e cartone ondulato |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Resto del Medio Oriente e dell'Africa |
| Tipo | amido nativo | |
| Amido modificato | ||
| Modulo | Pastello | |
| Liquido | ||
| Applicazione | Cibo e bevande | |
| Eccipienti farmaceutici | ||
| Cura personale e cosmetici | ||
| Nutrizione Animale | ||
| Carta e cartone ondulato | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'amido di mais nel 2026?
Nel 2026 il mercato dell'amido di mais ha raggiunto i 30.12 miliardi di dollari e si prevede che raggiungerà i 40.25 miliardi di dollari entro il 2031.
Quale regione aumenterà maggiormente la domanda di amido di mais entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'8.42%, il più rapido tra tutte le regioni, trainata dall'aumento della capacità produttiva nel settore degli alimenti confezionati e dei farmaci generici.
Quali fattori determinano l'adozione dell'amido di mais modificato?
La domanda di stabilità al calore, al taglio e al congelamento/scongelamento nei pasti surgelati e nelle formulazioni ipocaloriche sta aumentando i gradi modificati a un CAGR del 7.48%.
Quale segmento applicativo sta crescendo più rapidamente?
Si prevede che i prodotti farmaceutici, utilizzati principalmente come leganti e disintegranti per compresse, cresceranno a un CAGR dell'8.55% fino al 2031.


