

Dimensioni e quota del mercato dell'olio di mais
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
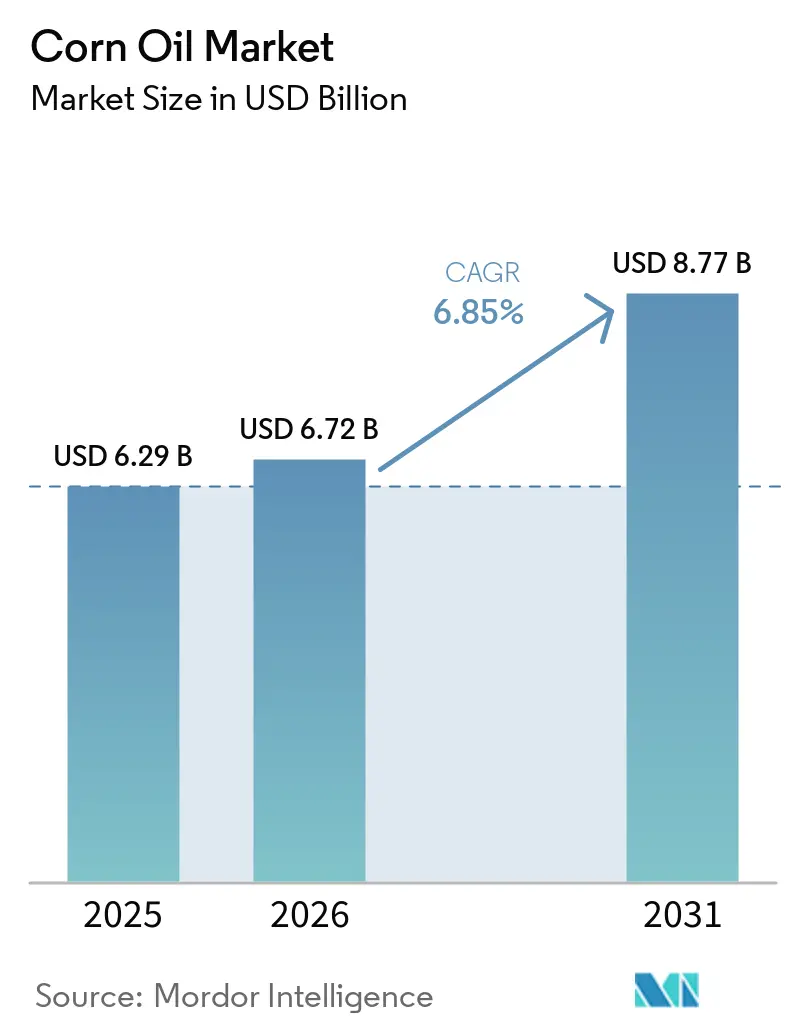
| Dimensione del mercato (2026) | 6.72 miliardo di dollari |
| Dimensione del mercato (2031) | 8.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.85% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'olio di mais di Mordor Intelligence
Il mercato dell'olio di mais aveva un valore di 6.29 miliardi di dollari nel 2025 e si stima che crescerà da 6.72 miliardi di dollari nel 2026 a 8.77 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.85% durante il periodo di previsione (2026-2031). L'olio di mais rimane richiesto grazie al suo utilizzo nell'industria alimentare e nella produzione di diesel rinnovabile. Negli Stati Uniti, le nuove normative sull'etichettatura "salutare" lo hanno reso più attraente per i produttori di beni di consumo confezionati. Dal 2022 al 2025, la produzione di diesel rinnovabile è raddoppiata, aumentando l'utilizzo dell'olio di mais distillato nei biocarburanti e riducendo la volatilità dei prezzi legata alla domanda alimentare. I ristoranti a servizio rapido prediligono l'olio di mais per il suo punto di fumo di 450 °F (232 °C), che prolunga la durata di frittura, e per il suo sapore neutro, che garantisce menù uniformi. I programmi di miglioramento genetico stanno inoltre creando ibridi ad alto contenuto di acido oleico e tocotrienolo, aprendo mercati premium con margini più elevati. Questi fattori stabilizzano i margini nonostante le variazioni dei prezzi delle materie prime e incentivano i continui investimenti da parte di raffinerie, impianti di etanolo e produttori alimentari nella tecnologia di estrazione dell'olio di mais.
Punti chiave del rapporto
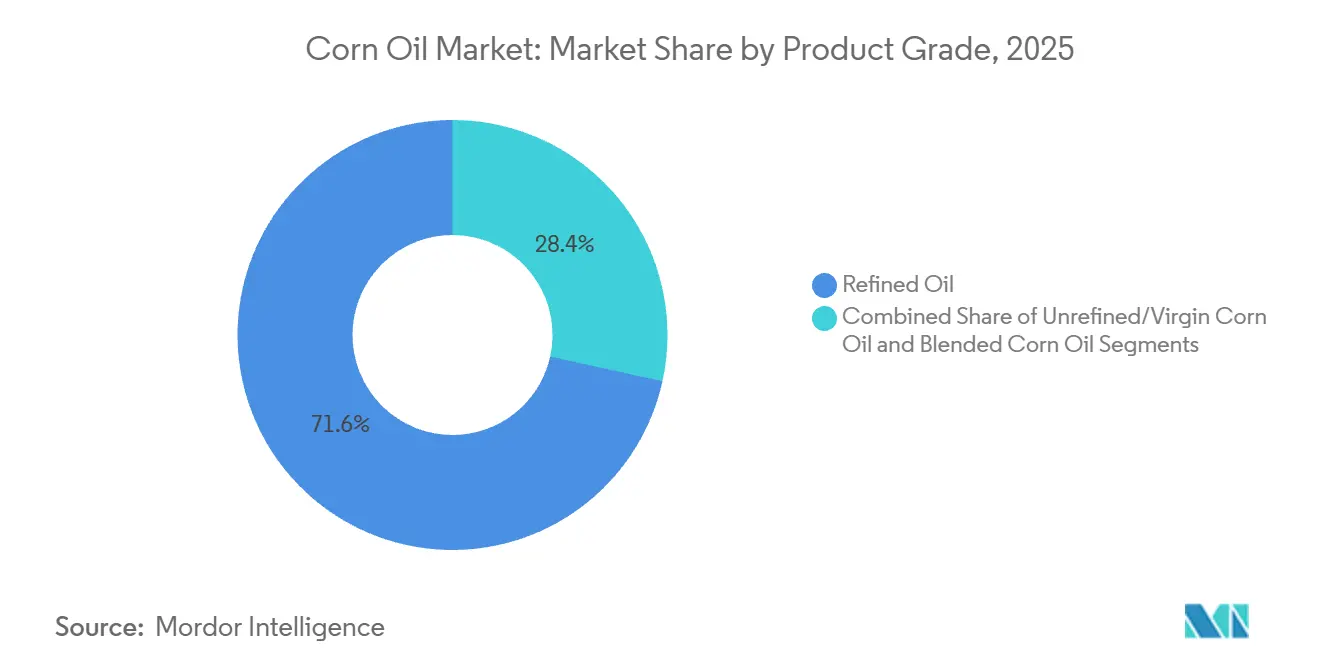
- Per tipologia di prodotto, l'olio di mais raffinato deteneva la quota di mercato maggiore, pari al 71.55%, nel 2025, e si prevede che le formulazioni miscelate cresceranno a un tasso annuo composto (CAGR) del 7.06% fino al 2031.
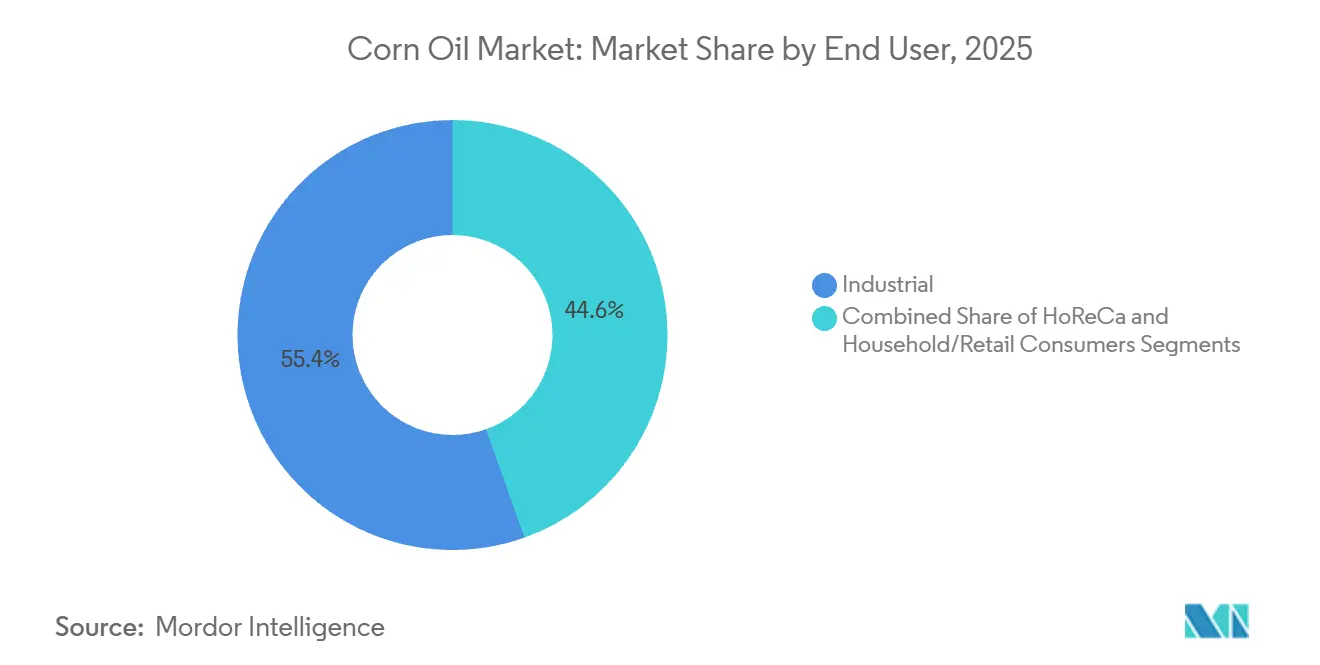
- Per quanto riguarda gli utenti finali, il segmento industriale ha rappresentato il 55.43% del mercato dell'olio di mais nel 2025, e si prevede che il settore HoReCa registrerà un CAGR del 7.85% tra il 2026 e il 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 37.74% della quota di mercato dell'olio di mais, mentre la regione Asia-Pacifico è destinata a crescere a un tasso annuo composto del 7.33% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'olio di mais
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Nei prodotti alimentari trasformati e confezionati si prediligono sempre più oli commestibili salutari per il cuore. | + 1.2% | Globale con particolare attenzione al Nord America, all'Europa e alle aree urbane dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Le distillerie stanno aumentando l'utilizzo di olio di mais, a causa degli obblighi di miscelazione di biodiesel e diesel rinnovabile. | + 1.8% | Nord America (primario), Europa (emergente), Brasile (nascente) | A breve termine (≤ 2 anni) |
| I ristoranti a servizio rapido stanno passando a oli con punti di fumo più elevati per la frittura | + 0.9% | Nord America, Europa, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| I mercati emergenti stanno assistendo a un boom degli alimenti confezionati e pronti all'uso. | + 1.4% | Asia-Pacifico, Sud America, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Le varietà ibride ad alto contenuto di acido oleico e ricche di tocotrienoli vengono commercializzate, ritagliandosi nicchie di mercato di fascia alta per l'olio di mais. | + 0.7% | Nord America, Europa, Giappone | A lungo termine (≥ 4 anni) |
| Ascesa dei segmenti dell'olio di mais biologico e non OGM | + 0.5% | Nord America, Europa occidentale, Asia-Pacifico urbana | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alimenti trasformati e confezionati che privilegiano gli oli commestibili salutari per il cuore.
Spinti dalla crescente consapevolezza dei consumatori sui rischi per la salute cardiovascolare, i produttori alimentari stanno riformulando i loro prodotti, sfruttando il profilo di grassi insaturi dell'olio di mais come vantaggio competitivo rispetto all'olio di palma e di cocco . La rivista Dietitian sottolinea l'approvazione da parte della FDA di un'indicazione nutrizionale qualificata per gli oli, incluso l'olio di mais ad alto contenuto di acido oleico, che vantano un contenuto di acido oleico di almeno il 70%, rafforzando la narrativa sulla salute del cuore [1] Fonte: Today's Dietitian, "New Qualified Health Claim for Oils High in Oleic Acid", todaysdietitian.com . I trasformatori alimentari si stanno rivolgendo sempre più all'olio di mais per applicazioni a lunga conservazione, capitalizzando sulla sua superiore stabilità ossidativa rispetto ad altri oli vegetali, il tutto senza la necessità di idrogenazione. Questo slancio è ulteriormente alimentato dai produttori che soddisfano una crescente preferenza dei consumatori per prodotti con etichetta pulita, evitando grassi trans e conservanti artificiali. La svolta dell'industria alimentare confezionata verso l'olio di mais sottolinea un riconoscimento più ampio: le indicazioni nutrizionali per la salute cardiovascolare non solo soddisfano gli standard normativi, ma consentono anche di ottenere prezzi premium sul mercato.
Le distillerie stanno aumentando l'utilizzo di olio di mais a causa degli obblighi di miscelazione con biodiesel e diesel rinnovabile.
La crescita della capacità di produzione di diesel rinnovabile sta rapidamente spostando l'olio di mais da distillazione (DCO) dai mangimi per animali ai mercati dei carburanti. Lo standard EPA per i carburanti rinnovabili ha fissato l'obiettivo per il 2026 di diesel a base di biomassa a 3.35 miliardi di galloni, con i RIN D4 scambiati a oltre 1 dollaro al gallone all'inizio del 2026. Ciò ha spinto gli impianti di etanolo a massimizzare l'estrazione di olio. Nel 2025, i 35 impianti di POET hanno prodotto 1.00 miliardo di libbre di olio di mais, tutte destinate al diesel rinnovabile. L'annuncio di POET del gennaio 2026 relativo all'espansione dell'impianto di Shelbyville mira ad aggiungere 72 milioni di libbre all'anno entro la fine del 2027. L'impianto di Alto Ingredients a Pekin, Illinois, ha estratto 78,000 tonnellate di olio di mais nel 2025, un forte aumento dopo l'ammodernamento delle centrifughe. Il segmento etanolo di Valero ha riportato un aumento dei prezzi del DCO (olio di semi di distillazione) a 0.58 dollari per libbra nel 2025, rispetto agli 0.48 dollari del 2024, con un incremento del 21% dovuto agli accordi sul diesel rinnovabile. Il divario di prezzo tra il DCO per mangimi e quello per combustibili sta rimodellando l'economia degli impianti di lavorazione a secco, svantaggiando le strutture sprovviste di centrifughe per l'estrazione dell'olio, poiché il valore del DCO ora supera i premi delle trebbie di distillazione.
I ristoranti a servizio rapido si stanno orientando verso oli per frittura con un punto di fumo più elevato.
Le catene di ristorazione rapida (QSR) privilegiano gli oli che garantiscono sapori costanti e resistono a lunghi cicli di frittura senza sviluppare aromi sgradevoli o un eccesso di composti polari. L'olio di mais raffinato, con un punto di fumo di 232 °C (450 °F), offre un buon rapporto qualità-prezzo, posizionandosi tra l'olio di soia e gli oli di girasole o di colza ad alto contenuto di acido oleico. Studi dimostrano che l'olio di mais convenzionale, con oltre il 50% di acido linoleico, produce più aldeidi volatili e composti ossidati dopo 75 cicli di frittura a 180 °C, rendendo necessari frequenti cambi d'olio o la filtrazione. Per ovviare a questo problema, gli operatori QSR miscelano l'olio di mais con olio di colza o di soia ad alto contenuto di acido oleico, come si vede nel Mazola Corn Plus di Conagra, che prolunga la durata della frittura mantenendo l'identità del marchio. Questa tendenza sta dividendo il mercato: l'olio di mais raffinato puro rimane popolare nella vendita al dettaglio e nella ristorazione leggera, mentre le miscele di oli e gli oli ad alto contenuto di acido oleico dominano le fritture ad alto volume.
Ascesa dei segmenti dell'olio di mais biologico e non OGM
I premi di certificazione e gli obblighi imposti dai rivenditori stanno guidando la creazione di filiere distinte per l'olio di mais biologico e non OGM, ma la crescita è limitata dalla ridotta superficie coltivata a mais certificato e dai costi di gestione che ne preservano l'identità. La certificazione biologica USDA richiede che il mais sia coltivato senza pesticidi sintetici o OGM, eppure la superficie coltivata a mais biologico negli Stati Uniti rimane minima, concentrata in regioni come l'Upper Midwest, dove esiste un'infrastruttura di separazione. L'etichettatura Non-GMO Project Verified attrae i consumatori attenti alla salute e supporta le strategie di private label dei rivenditori nei mercati del naturale e del biologico, ma aumenta i costi per i trasformatori che devono approvvigionarsi di mais non OGM, mantenere linee di lavorazione separate e sottoporsi a verifiche. L'olio di mais biologico costa in genere dal 30% al 50% in più rispetto ai tipi convenzionali, limitando le vendite ai negozi di alimentari specializzati e all'e-commerce. La crescita è trainata dalla differenziazione del marchio, poiché i piccoli produttori di olio utilizzano le certificazioni biologiche e non OGM per assicurarsi uno spazio sugli scaffali di fascia alta, rivolgendosi a consumatori che apprezzano la trasparenza e sono meno sensibili al prezzo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi del mais, materia prima per l'alimentazione umana, è legata a shock meteorologici e commerciali. | -0.8% | A livello globale, con particolare esposizione in Nord America (zona di produzione primaria del mais), Argentina e Brasile. | A breve termine (≤ 2 anni) |
| Intensa concorrenza sui prezzi da parte di oli sostitutivi di soia, colza e palma. | -1.1% | A livello globale, in particolare nella regione Asia-Pacifico (palma), in Europa (colza) e in Sud America (soia). | Medio termine (2–4 anni) |
| Incertezza normativa in merito alle dichiarazioni sulla salute e agli obblighi relativi al biodiesel | -0.4% | Nord America (EPA RFS, FDA), Europa (EU RED III, EFSA), Brasile (ANP) | Medio termine (2–4 anni) |
| Instabilità ossidativa e formazione di composti nocivi durante la frittura | -0.6% | A livello globale, con un maggiore controllo in Europa (limiti dell'EFSA sui composti polari) e in Nord America (revisioni GRAS della FDA). | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensa concorrenza sui prezzi da parte di oli sostitutivi di soia, colza e palma
Nel mercato degli oli vegetali, l'elevata sostituibilità spesso esercita una pressione al ribasso sui prezzi dell'olio di mais quando gli oli alternativi risultano più convenienti. Con una quota del 60% nel mercato statunitense degli oli di semi, l'olio di soia gode di economie di scala difficili da replicare per i produttori di olio di mais. Nel frattempo, l'olio di palma, beneficiando dei vantaggi della produzione tropicale, può imporre prezzi aggressivi a livello internazionale, come evidenziato da Farm Progress. Secondo World Grain, gli Stati Uniti stanno espandendo la propria capacità di lavorazione della soia, raggiungendo 6 milioni di tonnellate nel novembre 2024, con un aumento del 5.4% su base annua [2] Fonte: World Grain, “US Soybean Crush Capacity on the Rise,” world-grain.com . Questo incremento di capacità non solo aumenta l'offerta di olio di soia, ma intensifica anche la pressione competitiva. L'olio di colza, che condivide un profilo di acidi grassi simile a quello dell'olio di mais, compete direttamente per i consumatori attenti alla salute. Allo stesso tempo, il vantaggio in termini di costi dell'olio di palma rappresenta una sfida per l'olio di mais nelle applicazioni industriali, dove la sensibilità al prezzo è fondamentale. Affinché l'olio di mais mantenga il suo posizionamento di prodotto premium, deve dimostrare prestazioni o benefici per la salute che giustifichino in modo convincente il suo prezzo più elevato rispetto alle alternative di base.
Incertezza normativa in materia di indicazioni salutistiche e obblighi relativi al biodiesel
Le mutevoli politiche sull'etichettatura relativa alla salute cardiovascolare e sui volumi di carburanti rinnovabili creano incertezza nelle previsioni della domanda e nelle decisioni di investimento. La FDA statunitense non ha approvato un'indicazione nutrizionale qualificata per l'olio di mais, a differenza dell'olio di colza o di oliva, limitando i produttori a messaggi meno incisivi sulla vitamina E e sui fitosteroli. Nel settore del biodiesel, gli obblighi di volume rinnovabile (RVO) dell'EPA, previsti dal Renewable Fuel Standard, si scontrano con sfide politiche e legali. Il mandato per il 2026 di 3.35 miliardi di galloni di diesel a base di biomassa è stato finalizzato solo dopo un contenzioso relativo a precedenti carenze, complicando la pianificazione per i produttori di etanolo che investono nell'estrazione di DCO. La direttiva europea RED III aggiunge criteri di sostenibilità che privilegiano i rifiuti e le materie prime avanzate rispetto agli oli derivati da colture, potenzialmente limitando l'uso dell'olio di mais nel diesel rinnovabile nei mercati dell'UE. Questa regolamentazione frammentata costringe i fornitori di olio di mais a bilanciare i mercati alimentari e dei carburanti senza la garanzia di una domanda redditizia in entrambi i canali.
Analisi del segmento
Per grado di prodotto: l'olio raffinato domina le applicazioni di lavorazione
Nel 2025, l'olio di mais raffinato ha dominato il mercato con una quota del 71.55%, grazie alla sua economicità e versatilità nell'uso per frittura industriale, imbottigliamento al dettaglio e come ingrediente. Il suo sapore neutro e la lunga durata di conservazione compensano le perdite di nutrienti dovute al processo di raffinazione. Il processo di raffinazione rimuove impurità come acidi grassi liberi e pigmenti, producendo un olio con valori di perossido inferiori a 1.0 meq/kg e un contenuto di acidi grassi liberi inferiore allo 0.05%, conforme agli standard alimentari. Il suo elevato punto di fumo (circa 232 °C) e la bassa ossidazione lo rendono ideale per la ristorazione, riducendo i cambi d'olio e i costi di manodopera. Nel settore della vendita al dettaglio, il suo prezzo inferiore del 10-20% rispetto all'olio di colza o all'olio di girasole ad alto contenuto di acido oleico risulta attraente per i consumatori attenti al budget. Gli oli di mais non raffinati e vergini, ricchi di nutrienti, rimangono prodotti di nicchia a causa del loro colore più scuro, del sapore più intenso e del punto di fumo più basso, che ne limitano l'uso in ambito industriale e nella ristorazione tradizionale.
Si prevede che le formulazioni di olio di mais miscelato cresceranno a un CAGR del 7.06% nel periodo 2026-2031, il tasso più rapido tra le tipologie di prodotto, poiché i produttori progettano profili di acidi grassi per bilanciare stabilità ossidativa, costi e prestazioni funzionali. Questi prodotti in genere uniscono l'olio di mais ad altri oli vegetali, trovando un equilibrio tra costi e prestazioni per applicazioni specifiche. Il prezzo elevato dei gradi non raffinati evidenzia una tendenza dei consumatori: la disponibilità a investire di più per una percezione di naturalità e per la conservazione dei nutrienti. Questa tendenza persiste anche a fronte di un supporto scientifico limitato per i benefici per la salute rispetto alle loro controparti raffinate. La mossa proattiva di Cargill di eliminare gli acidi grassi trans prodotti industrialmente dal suo portafoglio globale di oli commestibili sottolinea un più ampio impegno del settore verso lo sviluppo di prodotti incentrati sulla salute [3] Fonte: Cargill, "High Oleic Oils Portfolio", cargill.com . Inoltre, i progressi nella tecnologia di lavorazione stanno perfezionando i metodi di estrazione, garantendo che non solo mantengano i composti benefici, ma siano anche in linea con i rigorosi standard di sicurezza alimentare. Questa evoluzione rafforza la traiettoria di crescita dei segmenti di olio di mais di alta qualità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le applicazioni industriali guidano la crescita del volume
Nel 2025, il segmento industriale detiene una quota del 55.43% del mercato dell'olio di mais, a sottolineare la varietà delle sue applicazioni. Queste spaziano dalla produzione di biodiesel e integratori per mangimi animali ai processi di produzione chimica. Tra queste, le applicazioni per il biodiesel e i biocarburanti sono quelle in più rapida espansione. In particolare, la capacità produttiva di diesel rinnovabile è destinata a raddoppiare dal 2022 al 2025, alimentando una domanda costante di materie prime a base di olio di mais, come evidenziato dalla US Energy Information Administration [4] Fonte: US Energy Information Administration, “US Renewable Diesel Capacity Surpasses Biodiesel,” eia.gov . All'interno del settore industriale, il settore alimentare e delle bevande svolge un ruolo fondamentale. Gli alimenti trasformati, in particolare, si affidano all'olio di mais per il suo sapore neutro e la sua lunga durata di conservazione. Nel frattempo, le industrie farmaceutiche e cosmetiche sfruttano le proprietà emollienti e la biocompatibilità dell'olio di mais, sebbene in volumi inferiori rispetto ai suoi usi come carburante e nell'industria alimentare.
Si prevede che il settore HoReCa (ristorazione) crescerà a un tasso annuo composto (CAGR) del 7.85% dal 2026 al 2031, il più rapido tra i segmenti di utenti finali. Questa crescita è trainata dai ristoranti a servizio rapido e dalle cucine istituzionali che stanno passando dagli oli parzialmente idrogenati a formulazioni non OGM o miscele che bilanciano costi, prestazioni e benefici per la salute. Nel giugno 2024, l'EPA ha approvato il percorso RFS di POET Shelbyville, riconoscendo l'olio di mais come sottoprodotto dell'etanolo da macinazione a secco e richiedendo un rigoroso monitoraggio delle materie prime e dei flussi energetici. Questa approvazione supporta il potenziale di duplice utilizzo dell'olio di mais da macinazione a secco e aiuta gli impianti di etanolo a ottimizzare l'uso del sottoprodotto tra il mercato dei carburanti e quello alimentare. La crescita del settore della ristorazione è inoltre supportata dalle catene di ristoranti a servizio rapido che utilizzano miscele di oli di mais e colza, che durano più a lungo per la frittura e riducono i composti nocivi rispetto agli oli di soia o di mais puri. Gli studi dimostrano che gli oli con un contenuto bilanciato di PUFA e MUFA producono meno sottoprodotti nocivi dopo oltre 50 cicli di frittura a 180 °C.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
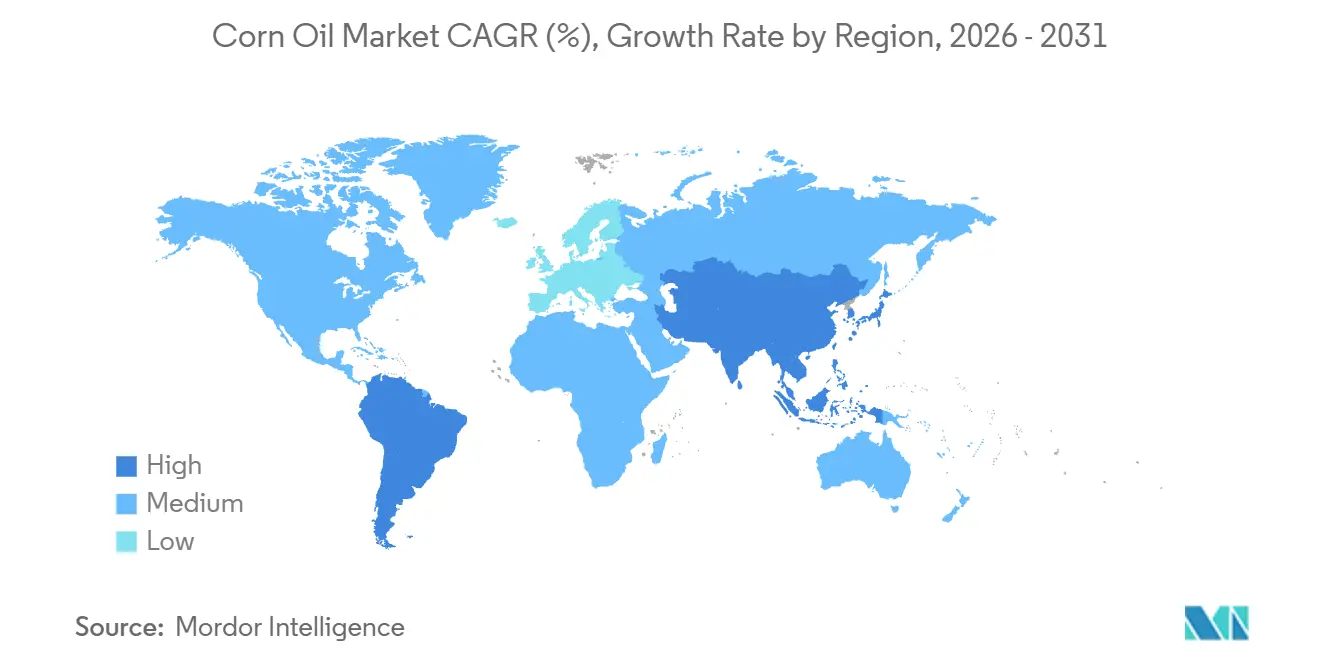
Nel 2025, il Nord America ha dominato il mercato dell'olio di mais con una quota del 37.74%, grazie a 15 miliardi di bushel di mais, oltre 200 impianti di etanolo e frantumatori ben finanziati. Gli standard statunitensi sui carburanti rinnovabili e le normative canadesi sui carburanti puliti stimolano la domanda, mentre un'efficiente logistica nella Corn Belt mantiene i costi competitivi nonostante la riduzione dei margini di profitto del trasporto marittimo. Tuttavia, le difficoltà per le esportazioni persistono a causa della crescita del raccolto di safrinha in Brasile e della diversificazione dei fornitori da parte degli acquirenti asiatici.
Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 7.33% fino al 2031. La politica indiana di miscelazione dell'etanolo ha trasformato il Paese da esportatore di mais a importante consumatore interno, creando domanda di sottoprodotti dell'olio di mais. L'industria alimentare cinese utilizza sempre più oli dal sapore neutro, mentre Indonesia e Malesia espandono i programmi di biodiesel, potenzialmente includendo l'olio di mais. Le carenze nell'offerta stanno incrementando le importazioni dalle Americhe, evidenziando le interdipendenze commerciali. L'Europa registra una crescita costante a una cifra media, trainata dagli obiettivi della Direttiva sulle energie rinnovabili e dagli standard di sicurezza alimentare che privilegiano gli oli tracciabili. Le misure antidumping sul biodiesel cinese hanno inoltre aumentato la domanda europea di olio di mais nordamericano, rafforzando gli scambi transatlantici.
Partnership come il programma Bunge-Repsol stanno migliorando la sicurezza dell'approvvigionamento di materie prime e riducendo i rischi derivanti dalle fluttuazioni dei prezzi del mais. Sebbene la tradizione dell'olio d'oliva nell'Europa meridionale limiti la quota di mercato dell'olio di mais, la domanda industriale è in crescita. Il Mato Grosso brasiliano sta espandendo la produzione di etanolo da mais, creando opportunità di estrazione interna che potrebbero rappresentare una sfida per gli esportatori statunitensi. I frantoi locali stanno esplorando la capacità inutilizzata dell'Argentina e i suoi costi del lavoro più bassi, posizionandola come potenziale fornitore per l'Asia. Il Medio Oriente e l'Africa si dimostrano promettenti, poiché l'urbanizzazione stimola la domanda di alimenti confezionati, sebbene i problemi infrastrutturali e valutari limitino la crescita a breve termine.
Panorama competitivo
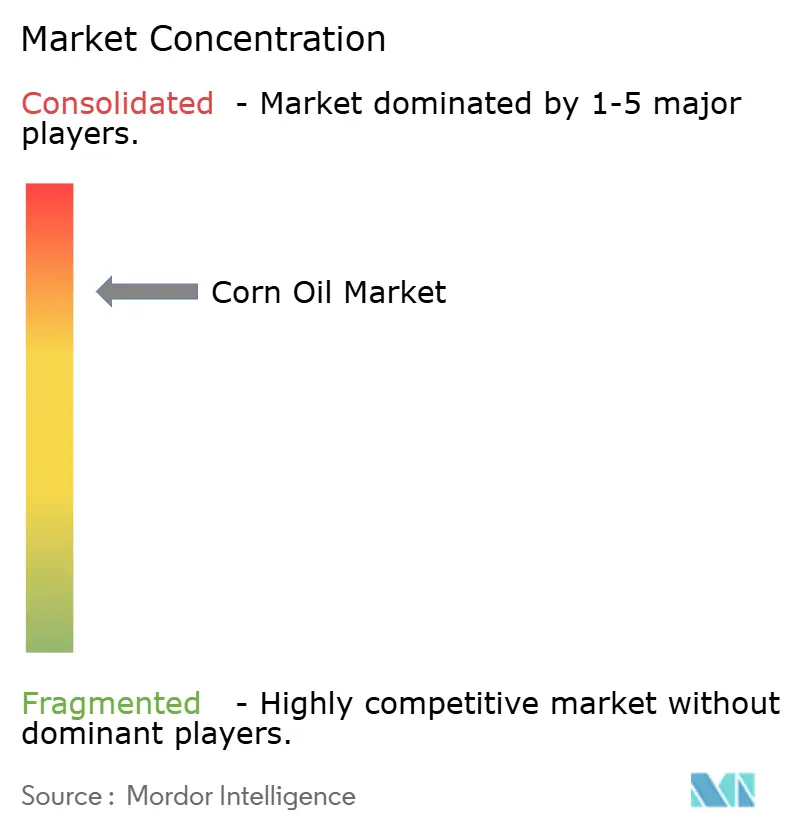
Il mercato dell'olio di mais è altamente concentrato, con ADM, Cargill, Bunge, Louis Dreyfus e Wilmar che dominano il settore, controllando un'ampia quota della capacità globale di frantumazione e raffinazione. Le loro solide reti agricole garantiscono l'approvvigionamento diretto del grano alla fonte, mentre gli impianti di lavorazione multisemi alternano la produzione di soia, colza e mais in base ai margini di profitto. Le piattaforme di trading integrate contribuiscono a gestire i rischi di prezzo, stabilizzando gli utili nonostante la volatilità delle materie prime.
Le strategie del settore si concentrano sull'integrazione verticale e sulla diversificazione dei combustibili rinnovabili. Ad esempio, la joint venture tra Chevron e Bunge garantisce una fornitura costante di materie prime a basse emissioni di carbonio per gli impianti diesel di Chevron, rafforzando i legami tra le compagnie petrolifere e le imprese agroalimentari. Louis Dreyfus ha inaugurato un impianto da 320,000 tonnellate in Ohio, a dimostrazione della fiducia nel mercato nordamericano dei biocarburanti. Nel frattempo, ADM ha ridotto le proprie attività commerciali in Cina, tagliando 700 posti di lavoro per concentrarsi su prodotti petroliferi speciali a margine più elevato.
Attori regionali come Flint Hills Resources, POET e Green Plains stanno migliorando la redditività utilizzando il recupero enzimatico per migliorare i flussi di olio di mais delle distillerie, riducendo i costi rispetto ai concorrenti più grandi. I produttori specializzati si rivolgono ai consumatori attenti alla salute in Europa e Nord America con prodotti biologici, non OGM e ad alto contenuto di acido oleico. Fornitori di attrezzature come Alfa-Laval e GEA offrono sistemi modulari che aiutano gli impianti di etanolo di medie dimensioni a integrare il recupero dell'olio, abbassando le barriere all'ingresso. Il mercato combina il potere d'acquisto dei grandi operatori con le innovazioni di piccole aziende disruptive orientate alla tecnologia.
Leader del settore dell'olio di mais
L'arciere Daniels Midland Co.
Cargil Inc.
Bunge Global SA
Wilmar International Ltd.
Louis Dreyfus Company BV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: POET ha annunciato un ampliamento da 203 milioni di dollari del suo impianto di bioprocessamento a Shelbyville, Indiana, raddoppiando la capacità annua di produzione di etanolo da 98 milioni a 193 milioni di galloni e la produzione di olio di mais da 36 milioni a 72 milioni di libbre, con completamento previsto per il quarto trimestre del 2027. Il progetto creerà 20 posti di lavoro a tempo pieno e genererà una domanda aggiuntiva di 32 milioni di bushel di mais all'anno, rafforzando la posizione di POET come il più grande produttore mondiale di biocarburanti e fornitore leader di olio di mais per la produzione di diesel rinnovabile.
- Luglio 2025: Flint Hills Resources ha impegnato 50 milioni di dollari per ammodernare il suo impianto di etanolo di Fairmont, aggiungendo una tecnologia che produrrà circa 20 milioni di libbre di olio di mais distillato all'anno.
- Marzo 2025: l'impianto di etanolo di Minnedosa di Cenovus Energy ha raggiunto la piena produzione di olio di mais tramite distillazione, generando circa 11,000 litri al giorno per applicazioni di diesel rinnovabile.
- Gennaio 2025: Chevron e Bunge lanciano ufficialmente la loro joint venture per la produzione di materie prime per combustibili rinnovabili, mettendo in comune le competenze in materia di lavorazione e raffinazione.
Ambito del rapporto sul mercato globale dell'olio di mais
| Olio di mais raffinato |
| Olio di mais non raffinato (e vergine) |
| Olio di mais miscelato |
| Industriale | Industria alimentare e delle bevande |
| Biodiesel e biocarburante | |
| Eccipienti farmaceutici | |
| Cosmetici e cura della persona | |
| Industriale e chimico | |
| Nutrizione Animale | |
| Consumatori domestici/al dettaglio | |
| HoReCa (Servizio di ristorazione) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per categoria di prodotto | Olio di mais raffinato | |
| Olio di mais non raffinato (e vergine) | ||
| Olio di mais miscelato | ||
| Per utente finale | Industriale | Industria alimentare e delle bevande |
| Biodiesel e biocarburante | ||
| Eccipienti farmaceutici | ||
| Cosmetici e cura della persona | ||
| Industriale e chimico | ||
| Nutrizione Animale | ||
| Consumatori domestici/al dettaglio | ||
| HoReCa (Servizio di ristorazione) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore stimato del mercato globale dell'olio di mais nel 2026?
Il mercato è stimato a 6.72 miliardi di dollari nel 2026.
Quale regione dovrebbe registrare la crescita più rapida entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.33%, il più rapido tra tutte le regioni.
Quale categoria di prodotto presenta le prospettive di crescita più forti?
Si prevede che le formulazioni a base di miscele di olio di mais cresceranno a un tasso annuo composto del 7.06% fino al 2031.
Qual è il fattore che determina la maggior parte della domanda industriale di olio di mais?
Le normative sull'utilizzo di diesel rinnovabile stanno assorbendo volumi crescenti di olio di mais distillato dagli impianti di produzione di etanolo.


