

Dimensioni e quota di mercato dei tubi e dei tubi in rame
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Volume di mercato (2026) | 5.22 milioni di tonnellate |
| Volume di mercato (2031) | 6.26 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 3.72% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei tubi e delle tubazioni in rame di Mordor Intelligence
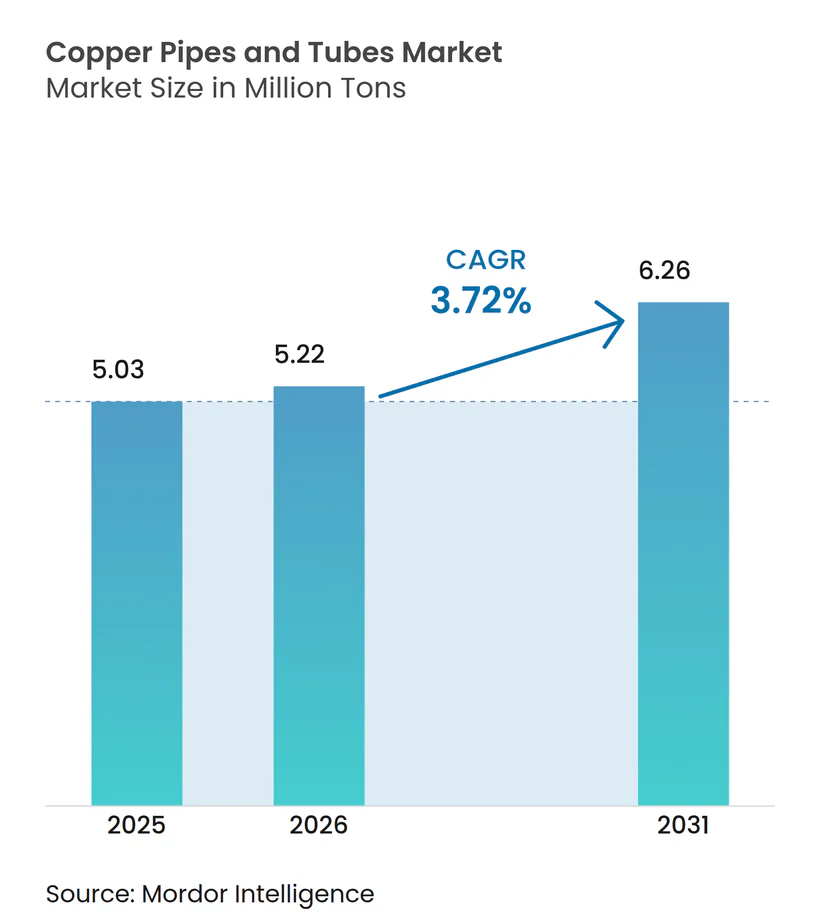
Il mercato dei tubi e delle condotte in rame aveva un valore di 5.03 milioni di tonnellate nel 2025 e si stima che crescerà da 5.22 milioni di tonnellate nel 2026 a 6.26 milioni di tonnellate entro il 2031, con un CAGR del 3.72% durante il periodo di previsione (2026-2031). Gli adeguamenti imposti dalle politiche verso refrigeranti a basso potenziale di riscaldamento globale (GWP) nei sistemi di scambio termico stanno aumentando le specifiche di spessore delle pareti. Questo cambiamento sta guidando la domanda di tonnellate di materiale, anche se i condensatori a microcanali in alluminio stanno guadagnando quote di mercato nelle linee HVAC di base. I tubi senza saldatura, privi di saldature longitudinali, dominano le applicazioni critiche in pressione, soddisfacendo gli standard ASME B31.5 e ASTM B280. Gli investimenti nel teleriscaldamento e teleraffreddamento negli stati del Golfo, insieme ai sussidi per la permuta di elettrodomestici in Cina, stanno sostenendo la crescita regionale. In Nord America, il rientro in patria dell'assemblaggio di sistemi HVAC sta riducendo i tempi di consegna, ma sta aumentando i costi energetici e della manodopera. Le dinamiche dell'offerta rimangono limitate, con i prezzi del rame a pronti del London Metal Exchange (LME) che dovrebbero attestarsi in media tra i 12,000 e i 14,500 dollari a tonnellata nel periodo 2025-2026. Questa tendenza sta riducendo i costi di trattamento delle fonderie e indica potenziali limitazioni delle materie prime oltre il 2027.
Punti chiave del rapporto
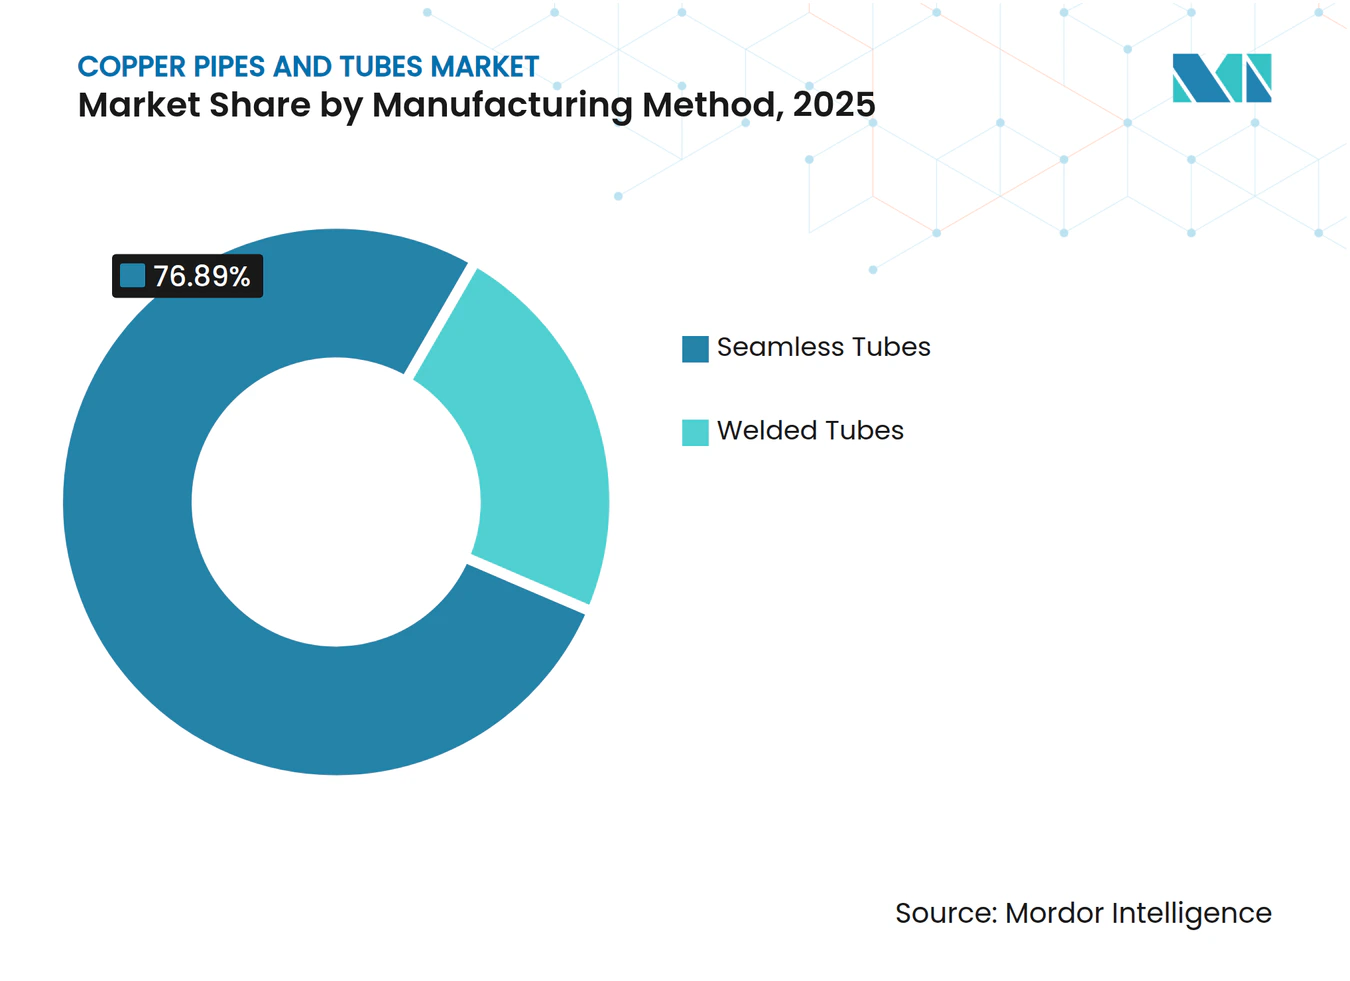
- In base al metodo di produzione, i tubi senza saldatura detenevano la quota di mercato maggiore, pari al 76.89%, nel 2025, e si prevede che cresceranno a un tasso annuo composto del 4.03% fino al 2031.
- Per tipologia, i tubi e le condotte dritte hanno dominato il mercato dei tubi e delle condotte in rame con il 59.92% nel 2025, mentre i tubi capillari hanno registrato il CAGR più alto, pari al 4.08% fino al 2031.
- Per quanto riguarda le applicazioni, nel 2025 il mercato dei tubi e delle condotte in rame era rappresentato dal condizionamento dell'aria e dalla refrigerazione, mentre si prevede che le reti di teleriscaldamento e teleraffreddamento cresceranno del 4.45% entro il 2031.
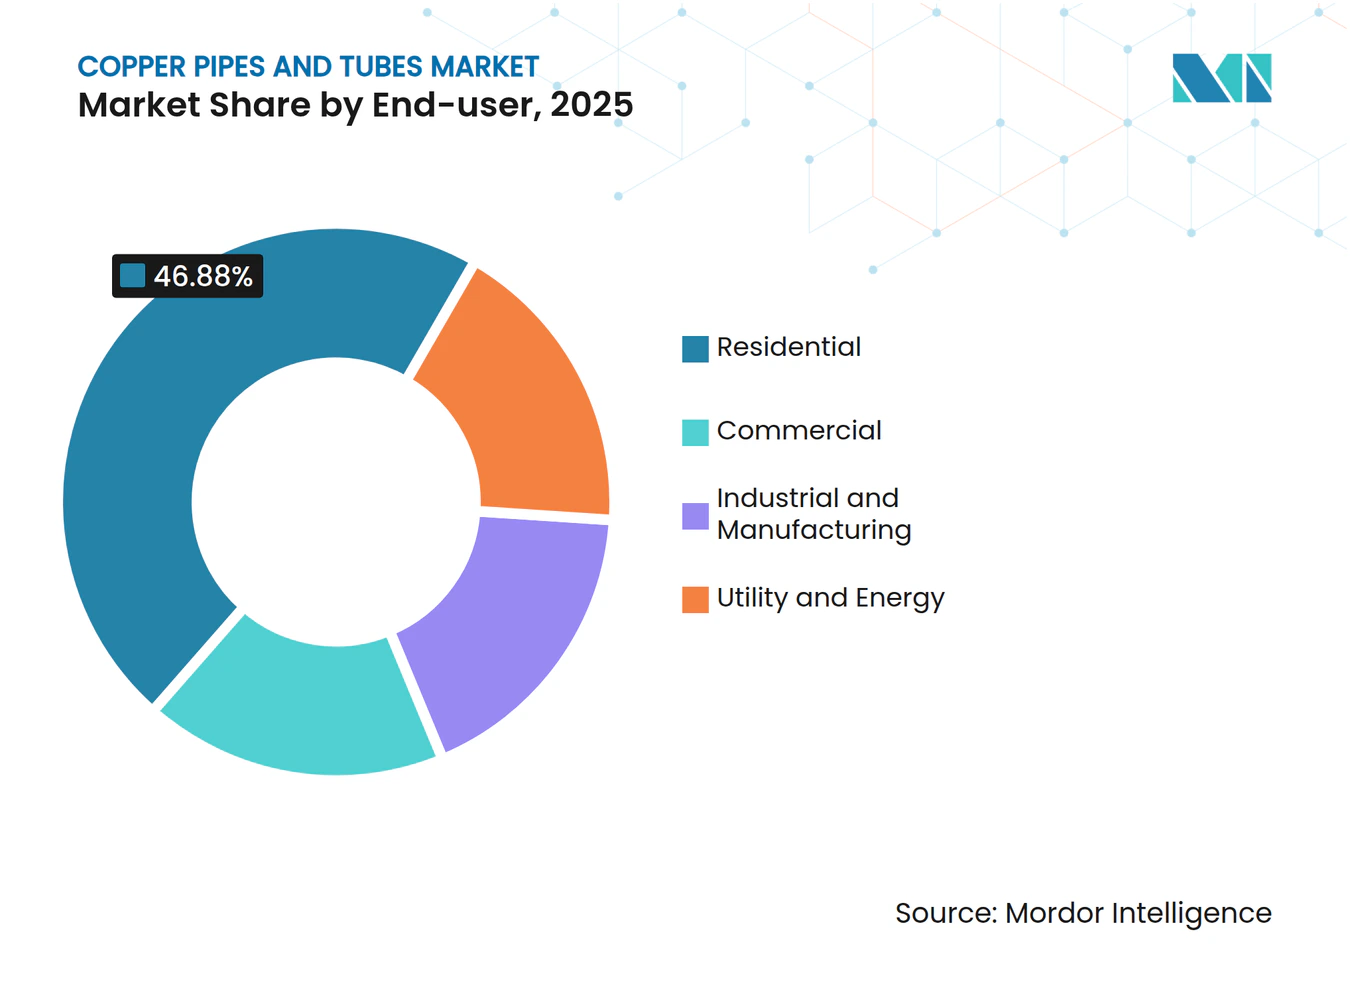
- Per quanto riguarda l'utente finale, nel 46.88 il settore residenziale ha detenuto una quota del 2025% del mercato dei tubi e delle tubazioni in rame; si prevede che il settore dei servizi pubblici e dell'energia crescerà a un CAGR del 4.83% entro il 2031.
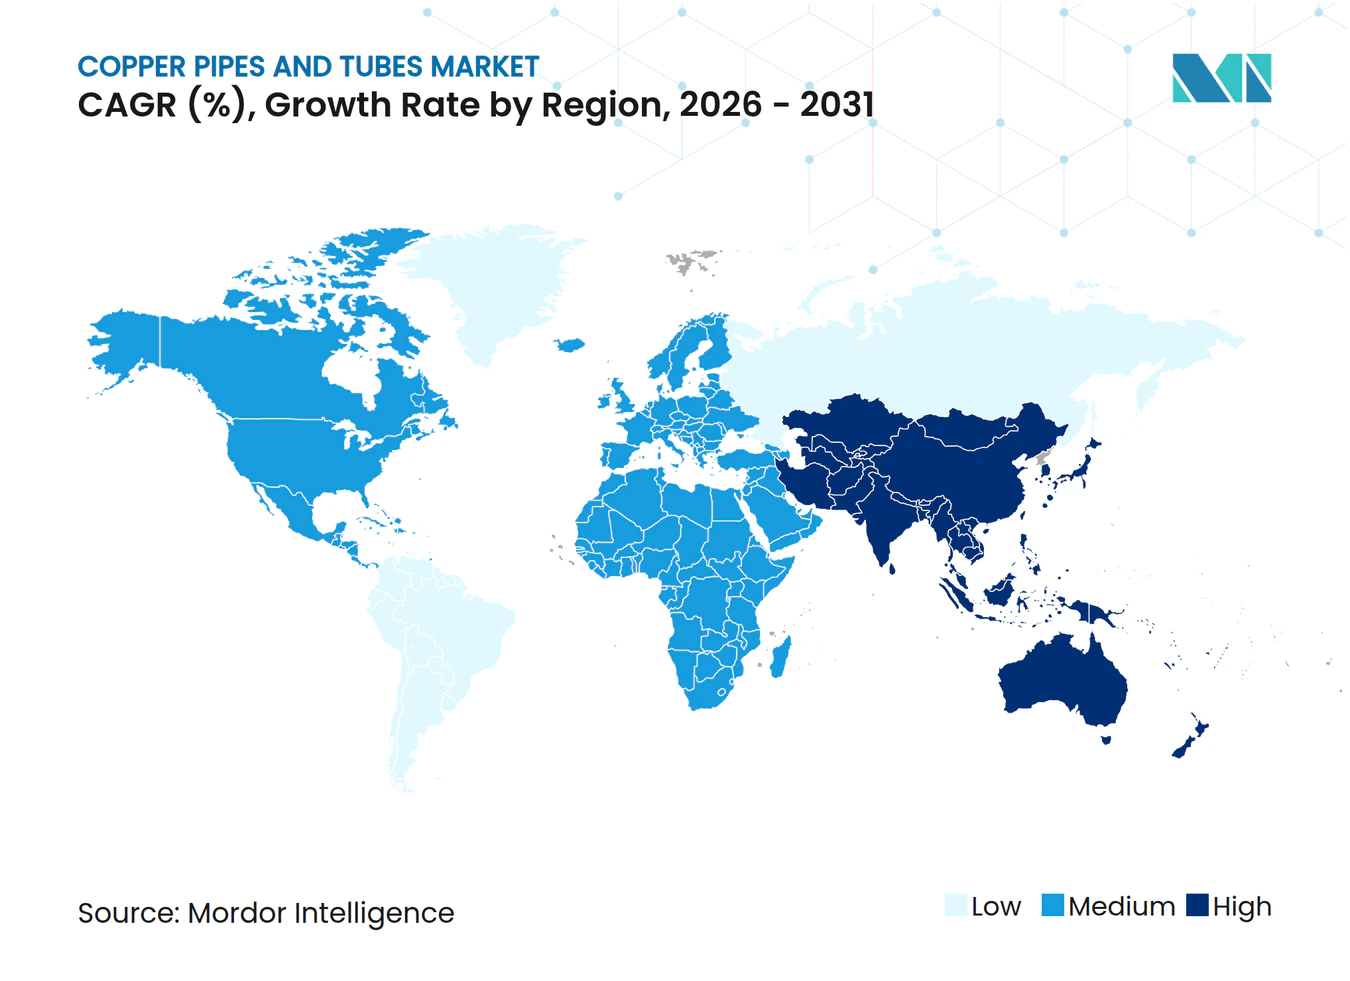
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato esattamente il 50.11% del volume totale del 2025, e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 4.72%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei tubi e delle tubazioni in rame
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di applicazioni HVAC e refrigerazione | + 1.2% | Globale, con concentrazione in Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Espansione degli investimenti in costruzioni e infrastrutture | + 0.9% | Asia-Pacifico (Cina, India, ASEAN), Medio Oriente (GCC), Nord America | A lungo termine (≥ 4 anni) |
| Crescente utilizzo di sistemi di energia rinnovabile e pompe di calore | + 0.7% | Europa, Nord America, Giappone | Medio termine (2-4 anni) |
| Gli obblighi per i refrigeranti a basso GWP guidano la riprogettazione del rame | + 0.8% | A livello globale, con al centro le zone regolamentari dell'UE e del Nord America. | A breve termine (≤ 2 anni) |
| Rilocalizzazione della produzione di impianti HVAC e scambiatori di calore | + 0.5% | Nord America, con ricadute in Messico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda crescente proveniente da applicazioni di riscaldamento, ventilazione e condizionamento (HVAC) e refrigerazione
Nel 2025, il condizionamento dell'aria e la refrigerazione hanno rappresentato il 53.55% del volume totale, supportati dai cicli di sostituzione e dalle nuove costruzioni nelle regioni tropicali. L'iniziativa cinese "double-new" per gli elettrodomestici, lanciata nel marzo 2024 e che sovvenziona i condizionatori d'aria ad alta efficienza, ha portato a un aumento di quasi il 20% su base annua degli ordini di tubi di rame [1] Huaon Research, “China Copper Tube Demand Under 'Double-New' Program,” huaon.com . In Giappone e Corea del Sud, i sistemi a flusso di refrigerante variabile (VRF) dominano il panorama commerciale del riscaldamento, della ventilazione e del condizionamento dell'aria (HVAC), richiedendo tubi micro-scanalati che migliorano la superficie di scambio termico di circa il 18%. In conformità con gli standard ASHRAE 15 (American Society of Heating, Refrigerating and Air-Conditioning Engineers) e ISO 5149 (International Organization for Standardization), i produttori di apparecchiature originali (OEM) mantengono le tolleranze dei giunti a svasatura entro ±0.05 mm, riducendo al minimo i rischi di perdite. Il passaggio al refrigerante R-32 nelle unità residenziali eleva la pressione di scarico a quasi 2.6 megapascal (MPa), rendendo necessario l'utilizzo di tubi senza saldatura ASTM B280 con pareti da 0.8 mm per diametri esterni di 9.52 mm.
Espansione degli investimenti in costruzioni e infrastrutture
Con l'accelerazione dell'urbanizzazione nelle regioni dell'Asia-Pacifico e del Golfo, cresce la domanda di impianti idraulici e di teleriscaldamento e teleraffreddamento. La Smart Cities Mission dell'India ha portato a un aumento dei sistemi a volume di refrigerante variabile (VRV), con centri commerciali e parchi tecnologici che optano per sistemi che utilizzano circa il 28% in più di rame per tonnellata di raffreddamento rispetto alle unità split standard. Nel 2025, Empower ha ampliato la rete di teleriscaldamento e teleraffreddamento di Dubai di 19 chilometri, gestendo 90 impianti che servono oltre 1,500 edifici [2] District Energy Association, “Business Bay Fifth Plant Contract,” districtenergy.org . Qatar Cool gestisce cinque impianti che servono più di 140 edifici, mentre il Diriyah Gate dell'Arabia Saudita comprende un impianto da 72,500 tonnellate, che sfrutta tubazioni in rame di grande diametro per ridurre al minimo la perdita di calore nella sua vasta area di 7 chilometri quadrati.
Aumento dell'utilizzo nei sistemi di energia rinnovabile e nelle pompe di calore
Nel 2025, le installazioni di pompe di calore in Europa sono aumentate dell'11%, grazie ai divieti sulle caldaie e agli incentivi per la ristrutturazione che in Germania e Francia hanno raggiunto percentuali comprese tra il 30% e il 50%. Per i circuiti geotermici si prediligono le serpentine senza saldature, poiché le giunzioni brasate possono causare corrosione galvanica. Si prevede che il mercato giapponese delle pompe di calore crescerà a un tasso di crescita annuo composto (CAGR) superiore al 3.6% fino al 2030, con il rame alettato che rappresenta la scelta preferita per i condensatori sui tetti nelle aree urbane densamente popolate. I collettori solari termici utilizzano tubi di tipo L, in grado di resistere a temperature di ristagno di 200 gradi Celsius, e i progetti geotermici scandinavi beneficiano di serpentine preisolate, che possono ridurre la manodopera in loco fino al 25%.
Le normative sui refrigeranti a basso GWP spingono verso una riprogettazione degli impianti in rame.
A partire dal 2025, il Regolamento F-Gas 2024/573 dell'Unione Europea (UE) e l'American Innovation and Manufacturing (AIM) Act degli Stati Uniti (USA) elimineranno gradualmente l'R-410A, spingendo i produttori di apparecchiature originali (OEM) verso le miscele A2L, leggermente infiammabili e operanti a pressioni superiori del 10-15% rispetto ai loro predecessori. Le nuove normative impongono l'utilizzo di sensori di perdita e tappi di carica, inducendo i produttori a ridurre le scorte di refrigerante del 15-25%. Ciò si ottiene utilizzando tubi micro-scanalati, che migliorano i coefficienti di scambio termico di 1.4 volte. Gli investimenti in ricottura brillante e linee di trafilatura con spurgo di azoto garantiscono interni privi di ossidi, fondamentali per prevenire la decomposizione dell'A2L a temperature superiori a 120 gradi Celsius.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo elevato rispetto alle alternative in plastica e compositi | -0.6% | A livello globale, con forti pressioni nei segmenti residenziali sensibili ai costi. | Medio termine (2-4 anni) |
| Volatilità del prezzo del rame e rischio della catena di approvvigionamento | -0.8% | A livello globale, con un'enfasi maggiore nelle regioni dipendenti dalle importazioni (Europa, Nord America). | A breve termine (≤ 2 anni) |
| Passaggio agli scambiatori di calore a microcanali in alluminio | -0.9% | Nord America, Europa, linee di prodotti OEM emergenti nella regione Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato rispetto alle alternative in plastica e materiali compositi
Riducendo le ore di brasatura e semplificando la gestione, i tubi in PEX (polietilene reticolato) e polipropilene a pressare hanno ridotto i costi di installazione di circa il 45% rispetto al rame. Il PEX-A, noto per la sua resistenza ai cicli di gelo-disgelo e supportato da garanzie di 50 anni, viene sempre più utilizzato negli interventi di ammodernamento in Nord America. Nel 2025, le tariffe orarie per i brasatori specializzati superavano i 45 dollari, contribuendo all'aumento dei costi della manodopera. Sebbene le proprietà antimicrobiche del rame ne mantengano la rilevanza nei settori sanitario e alberghiero, la maggior parte dei regolamenti edilizi ora consente l'uso del PEX, a condizione che i residui di cloro rimangano inferiori a 2 ppm. Nel 2025, con il rame LME (London Metal Exchange) quotato a circa 14,500 dollari a tonnellata e la resina HDPE (polietilene ad alta densità) a circa 1,200 dollari, il rapporto costo-materiale è salito a 12:1, spingendo l'adozione di alternative in plastica.
Volatilità del prezzo del rame e rischio per la catena di approvvigionamento
Nel 2025, i prezzi del rame a tre mesi del LME sono saliti a 4.49 dollari per libbra, influenzati dalle interruzioni delle miniere che hanno ridotto l'offerta di 400,000 tonnellate. Poiché i costi di trattamento del concentrato sono scesi quasi a zero, le fonderie non sono state in grado di trasferire i costi del minerale ai laminatoi per tubi, comprimendo i margini lungo tutta la catena del valore. Gli installatori statunitensi di impianti HVAC (riscaldamento, ventilazione e condizionamento dell'aria) hanno segnalato un costo annuo di attrito nella catena di approvvigionamento di 67,000 dollari, che includeva commissioni di copertura e acquisti spot di emergenza. Per mitigare la volatilità, i riciclatori verticalmente integrati, come l'impianto di Wieland a Shelbyville, nel Kentucky, si sono riforniti del 35% delle loro materie prime da rottami post-consumo, con conseguente aumento dello spread EBITDA (utile prima degli interessi, delle imposte, degli ammortamenti e delle svalutazioni) di circa 250 punti base.
Analisi del segmento
In base al metodo di produzione: la tecnologia senza saldature domina i ruoli critici in termini di pressione.
I tubi senza saldatura, che rappresentano il 76.89% del volume del 2025, dovrebbero crescere a un tasso del 4.03% fino al 2031. Questa crescita è trainata dall'aumento delle pressioni di scarico, conseguenza dell'utilizzo di pompe di calore e di refrigeranti a basso potenziale di riscaldamento globale (GWP). Questi tubi senza saldatura dominano il mercato dei tubi in rame, in particolare nei circuiti di riscaldamento, ventilazione e condizionamento dell'aria (HVAC), nel settore navale e nei circuiti per gas medicali, dove la resistenza allo scoppio deve superare i 4 MPa. Mentre i tubi saldati offrono un vantaggio in termini di costi nei circuiti idrici per il teleriscaldamento e nelle colonne montanti degli impianti idraulici, la loro saldatura longitudinale li esclude dall'uso nelle linee di refrigerante ASME B31.5. Wieland ha investito 500 milioni di dollari per modernizzare il suo stabilimento di East Alton, aggiungendo capacità di laminazione a caldo specificamente per tubi senza saldatura utilizzati nel raffreddamento delle batterie dei veicoli elettrici.
I prodotti senza saldatura presentano margini di profitto superiori del 15-20% rispetto alle loro controparti saldate, a causa dei costi associati ai processi di trafilatura a passaggi multipli e di laminazione a tampone. Tuttavia, questo sovrapprezzo si riduce per diametri superiori a 54 mm, dove le presse per estrusione diventano meno convenienti. Le linee di saldatura a nastro continuo operano a 7,000 tonnellate al mese, principalmente per soddisfare i contratti con i produttori di apparecchiature originali (OEM) per i frigoriferi di uso comune. Con l'evoluzione del mercato, i tubi senza saldatura sono destinati a detenere quasi i quattro quinti della quota di mercato dei tubi in rame entro il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo: lunghezze dritte conducono, tubi capillari accelerano
I tubi rettilinei costituivano il 59.92% del tonnellaggio del 2025. Gli installatori commerciali preferiscono queste sezioni rigide da 6 m, poiché riducono di un terzo il numero di giunzioni. Le serpentine avvolte in piano, apprezzate per la loro facilità di installazione in soffitte e intercapedini, possono ridurre le ore di manodopera di circa il 25%. Sebbene le varianti alettate possano avere un volume inferiore, migliorano significativamente le prestazioni dei condensatori a tetto, aumentando la superficie di scambio termico di otto volte. I tubi capillari stanno registrando la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 4.08%, trainata dall'adozione di sistemi a flusso di refrigerante variabile con inverter. Questi sistemi richiedono un dosaggio preciso del refrigerante attraverso fori da 0.6-1.2 mm. Mantenere una calibrazione di precisione entro ±5 mm è fondamentale, soprattutto per i surriscaldamenti dell'evaporatore nell'intervallo 3-5 °C, uno standard per il 65% delle spedizioni globali di condizionatori d'aria residenziali (AC) nel 2025 dotate di compressori inverter.
I profili personalizzati, come gli ovali appiattiti su misura per gli evaporatori automobilistici, richiedono un margine di profitto superiore del 40-50% a causa della necessità di attrezzature specializzate. L'acquisizione di Elkhart Products da parte di Mueller nel 2024 ha introdotto raccordi a saldare, che si abbinano comodamente ai tubi dritti. Questa mossa strategica non solo semplifica l'approvvigionamento dei grossisti, ma rafforza anche la fidelizzazione dei clienti. Tra il 2026 e il 2031, il mercato dei formati capillari è destinato a superare tutti gli altri tipi, pur partendo da una base più piccola.
Per applicazione: il teleriscaldamento e teleraffreddamento si afferma come frontiera di crescita
Mentre il condizionamento dell'aria e la refrigerazione rappresentavano il 53.55% del volume del 2025, si prevede che le reti di teleriscaldamento e teleraffreddamento cresceranno a un tasso annuo composto (CAGR) del 4.45% fino al 2031. Questa impennata è attribuita all'implementazione da parte delle aziende di servizi pubblici del Golfo di reti centralizzate di acqua refrigerata, che consentono una riduzione fino al 30% della domanda di picco di elettricità. Il nuovo impianto di Empower a Business Bay, con una capacità di 44,000 tonnellate di refrigerazione (RT) e una capacità connessa superiore a 320,000 RT, serve 1,500 edifici. Ciascuno di questi edifici si affida a condotte principali in rame-nichel (CuNi) 90/10 per i suoi condensatori raffreddati ad acqua di mare. Il settore idraulico rimane significativo, con tubi di tipo L e tipo K che non solo soddisfano gli standard NSF 61 per l'acqua potabile, ma offrono anche benefici antimicrobici, una necessità negli ambienti sanitari. Nei settori industriali, in particolare in quello petrolchimico e dell'industria alimentare, il rame alettato è la scelta preferita per gli scambiatori di calore, garantendo una conduttività termica superiore nei circuiti che utilizzano glicole, salamoia e condensa.
I settori dei trasporti, dall'automotive al settore navale, utilizzano tubi micro-scanalati e appiattiti. Questi sono essenziali per massimizzare il flusso di calore in spazi ristretti. In campo medicale, le reti del gas si affidano a tubi senza saldatura di tipo K, sottoposti a ispezioni radiografiche per garantire un servizio di ossigeno senza perdite. Con la diversificazione del mercato dei tubi in rame, è evidente che settori al di fuori dell'HVAC, tra cui le nuove energie e i processi industriali specializzati, sono destinati a dare un contributo significativo.
Per gli utenti finali: il settore delle utility accelera l'adozione delle pompe di calore.
Nel 2025, gli utenti residenziali hanno rappresentato il 46.88% del consumo di rame. Tuttavia, il segmento delle utility e dell'energia è in crescita, con un tasso previsto del 4.83%. Questa crescita è in gran parte trainata dai sussidi in Europa e Nord America per le pompe di calore connesse alla rete, che promuovono il riscaldamento a basse emissioni di carbonio. Le attività commerciali, dagli uffici agli hotel, stanno adottando sempre più sistemi a volume di refrigerante variabile (VRV). Questi sistemi, pur consumando il 28% in più di rame per tonnellata di raffreddamento, offrono un risparmio energetico del 18%, un compromesso reso conveniente dall'aumento dei prezzi del carbonio. Gli impianti industriali sfruttano la conduttività termica del rame per il raffreddamento di processo, gestendo temperature dei fluidi comprese tra -40 °C e 150 °C. In Scandinavia, i sistemi di teleriscaldamento a pompa di calore su larga scala richiedono chilometri di rame preisolato, garantendo un efficiente trasferimento del calore di scarto a bassa temperatura.
Nella regione Asia-Pacifico, la rapida urbanizzazione sta trainando la domanda residenziale. Nel frattempo, in Nord America, i proprietari di case stanno sostituendo i vecchi condizionatori, in particolare quelli precedenti all'introduzione degli standard SEER2 (Seasonal Energy Efficiency Ratio 2) nel gennaio 2023. A testimonianza della vitalità del mercato, Zhejiang Hailiang ha registrato un aumento di quasi il 20% su base annua degli ordini nel settore della refrigerazione nel primo trimestre del 2025, portando la sua quota di mercato in Cina a oltre il 40%.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei tubi e condotti in rame nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato il 50.11% del volume globale e si prevede che crescerà a un tasso del 4.72% fino al 2031. Nel 2024, la Cina ha prodotto 236,000 tonnellate di tubi, registrando un aumento del 5.4%, grazie anche agli incentivi per la permuta di frigoriferi prorogati fino al 2025. Le linee di ispezione basate sull'intelligenza artificiale (IA) a Ningbo Jintian dimostrano i progressi della regione in termini di produttività e qualità. Il consumo pro capite di tubi di rame in India è un decimo di quello dei mercati sviluppati, il che indica un significativo potenziale di crescita con l'aumento della diffusione degli impianti di riscaldamento, ventilazione e condizionamento dell'aria (HVAC) grazie all'iniziativa Smart Cities. Giappone e Corea del Sud stanno diversificando le applicazioni del rame, investendo nella gestione termica delle batterie e nelle camere bianche per semiconduttori, riducendo la dipendenza dai tradizionali sistemi di condizionamento dell'aria.
Mercato dei tubi e condotti in rame in Nord America ed Europa
In Nord America, pur rimanendo stabili i volumi, gli scambiatori di calore a microcanali in alluminio hanno guadagnato quote di mercato. Gli sforzi di reshoring stanno migliorando il coordinamento tra i produttori di apparecchiature originali (OEM) e gli stabilimenti di produzione. L'impianto di Mitsubishi in Kentucky e l'espansione di Mueller in Oklahoma stanno ottimizzando la logistica, sebbene entrambi debbano affrontare le tariffe energetiche nazionali che aumentano i costi di produzione del 12-18%. L'Europa ha registrato una crescita dell'11% nelle installazioni di pompe di calore nel 2025. Tuttavia, l'adozione di tubazioni in plastica nel riscaldamento radiante ha moderato la domanda di rame. L'espansione da 27 milioni di dollari di Wieland a Montpelier, Ohio, riflette la domanda sia del settore della difesa che di quello delle energie rinnovabili.
Mercato dei tubi e condotti in rame in Medio Oriente e Sud America
Il Medio Oriente e l'Africa e il Sud America rappresentano mercati più piccoli ma in crescita. Empower di Dubai gestisce 90 impianti, Qatar Cool gestisce una rete che si estende su 140 edifici e i grandi progetti dell'Arabia Saudita, come Diriyah Gate, stanno integrando condotte in lega di rame nei sistemi di teleriscaldamento e teleraffreddamento. In Sud America, nonostante sfide come la svalutazione della valuta, i lavori di ammodernamento degli edifici commerciali stanno procedendo, incoraggiando le acciaierie locali che utilizzano rottami ad aumentare la produzione. Il mercato dei tubi in rame rimane concentrato nella regione Asia-Pacifico, pur registrando una crescita più rapida nei progetti infrastrutturali del Golfo.
Panorama competitivo
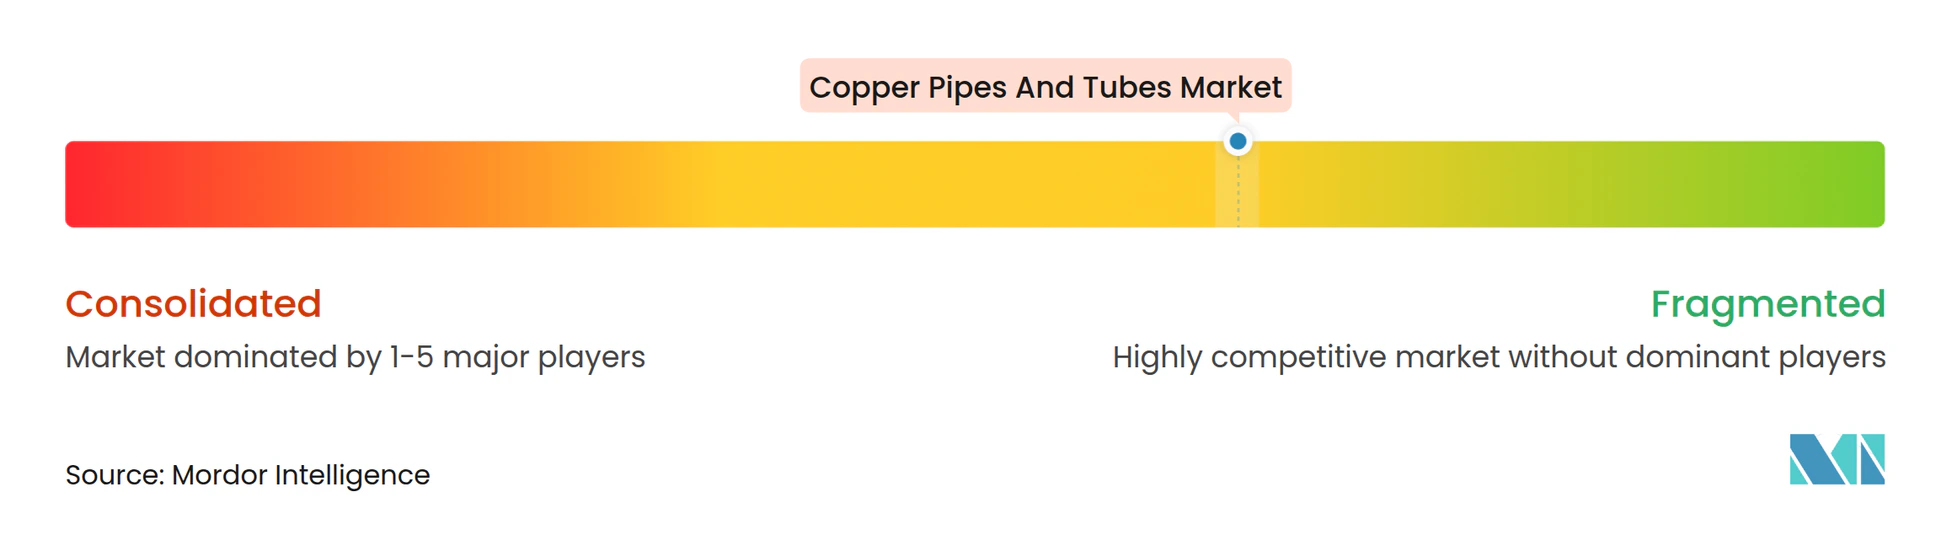
Il mercato dei tubi e delle condotte in rame è moderatamente frammentato. Mueller Industries, Wieland Group, Zhejiang Hailiang Co., Ltd., Aurubis AG e FURUKAWA ELECTRIC CO., LTD., i cinque maggiori fornitori, rappresentano una quota stimata del 35-40% del volume di produzione globale. Questi fornitori si sono integrati verticalmente nella raccolta di rottami e nella colata di barre per mitigare le fluttuazioni delle materie prime. Il complesso di riciclaggio di Aurubis a Richmond, del valore di 800 milioni di dollari e operativo da gennaio 2026, lavora 180,000 tonnellate di materiale multimetallico e punta a un EBITDA (utile prima degli interessi, delle imposte, degli ammortamenti e delle svalutazioni) di 170 milioni di euro (195.78 milioni di dollari) entro l'anno fiscale 2028. Gli aggiornamenti tecnologici si concentrano sul raggiungimento di interni privi di ossidi attraverso processi di trafilatura con spurgo di azoto e sul rilevamento dei difetti assistito dall'intelligenza artificiale. Questo impegno per l'innovazione è stato sottolineato dal premio di riferimento sull'intelligenza artificiale assegnato a Ningbo Jintian a livello provinciale nel febbraio 2025.
I nuovi operatori provenienti dall'India e dal Sud-est asiatico, tra cui Uniflow e Mehta Tubes, stanno sfruttando le tariffe energetiche più basse per competere sui prezzi con i produttori già affermati. Tuttavia, incontrano difficoltà nell'ottenere le certificazioni ASTM (American Society for Testing and Materials) B280 e EN (Norma Europea) 12735. L'attività brevettuale è in aumento, in particolare per quanto riguarda le geometrie con micro-scanalature e i tubi con caratteristiche interne migliorate. La linea "CuProLife" di Wieland, introdotta nel 2023, dimostra la sua sostenibilità essendo interamente prodotta con rame riciclato e soddisfacendo gli standard LEED (Leadership in Energy and Environmental Design) e BREEAM (Building Research Establishment Environmental Assessment Method). Nei sistemi HVAC (riscaldamento, ventilazione e condizionamento dell'aria) aerospaziali, gli assemblaggi brasati ibridi rame-alluminio stanno guadagnando terreno, poiché il risparmio di peso giustifica il costo più elevato del rame. Le strategie competitive del settore si concentrano sempre più su iniziative di riciclo, leghe speciali e raccordi a valle in bundle, favorendo la fidelizzazione dei grossisti.
Leader del settore dei tubi e delle tubazioni in rame
Industrie Mueller
Gruppo Wieland
Zhejiang Hailiang Co., Ltd.
Aurubis AG
FURUKAWA ELECTRIC CO., LTD.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Mueller Industries ha completato l'acquisizione di Bison Metals Technologies a Shawnee, Oklahoma, per espandere la propria capacità produttiva di tubi senza saldatura e assicurarsi un approvvigionamento affidabile di materie prime a livello nazionale. Questa operazione dovrebbe rafforzare la sua posizione nel mercato dei tubi in rame.
- Febbraio 2026: Emirates Central Cooling Systems Corporation ha assegnato l'appalto per la progettazione del suo quinto impianto di teleriscaldamento e teleraffreddamento a Business Bay, con l'inizio dei lavori previsto per il quarto trimestre del 2026. Si prevede che il progetto stimolerà la domanda di tubi e condotti in rame, componenti essenziali nei sistemi di teleriscaldamento e teleraffreddamento grazie alla loro durabilità e conducibilità termica.
Ambito del rapporto sul mercato globale dei tubi e delle tubazioni in rame
I tubi e le condotte in rame, realizzati in rame resistente e anticorrosivo, sono condotti cilindrici utilizzati per il trasporto di fluidi come acqua e gas e sono parte integrante degli impianti di riscaldamento, ventilazione e condizionamento dell'aria (HVAC). Sebbene i termini siano spesso usati in modo intercambiabile, i tubi vengono dimensionati in base al loro diametro esterno (DE) e sono adatti ad applicazioni flessibili o specifiche. Le condotte, d'altra parte, sono rigide, dimensionate in base al loro diametro interno nominale (DI) e utilizzate principalmente negli impianti idraulici.
Il mercato dei tubi e delle condotte in rame è segmentato per metodo di produzione, tipologia, applicazione, utente finale e area geografica. Per metodo di produzione, il mercato è segmentato in tubi senza saldatura e tubi saldati. Per tipologia, il mercato è segmentato in tubi e condotte rettilinei, bobine avvolte a livello (LWC), tubi alettati, tubi capillari e forme/profili personalizzati. Per applicazione, il mercato è segmentato in condizionamento e refrigerazione, impianti idraulici e acqua potabile, gas medicali e sistemi a vuoto, scambiatori di calore industriali, trasporti (automobilistici, ferroviari, marittimi) e reti di teleriscaldamento e teleraffreddamento. Per utente finale, il mercato è segmentato in residenziale, commerciale, industriale, manifatturiero e servizi di pubblica utilità ed energia. Il rapporto copre anche le dimensioni del mercato e le previsioni per i tubi e le condotte in rame in 17 paesi delle principali regioni. Le dimensioni del mercato e le previsioni sono fornite in termini di volume (tonnellate).
| Tubi senza saldatura |
| Tubi saldati |
| Tubi e tubazioni dritti |
| Bobine avvolte a livello (LWC) |
| Tubi alettati |
| Tubi Capillari |
| Forme/profili personalizzati |
| Aria condizionata e refrigerazione |
| Impianti idraulici e acqua potabile |
| Sistemi di gas medicali e di vuoto |
| Scambiatori di calore industriali |
| Trasporti (auto, ferrovia, mare) |
| Reti di teleraffreddamento e teleriscaldamento |
| Residenziale |
| Commerciale |
| Industriale e manifatturiero |
| Servizi di pubblica utilità ed energia |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Sud Africa |
| Arabia Saudita | |
| Resto del Medio Oriente e dell'Africa |
| Per metodo di produzione | Tubi senza saldatura | |
| Tubi saldati | ||
| Per tipo | Tubi e tubazioni dritti | |
| Bobine avvolte a livello (LWC) | ||
| Tubi alettati | ||
| Tubi Capillari | ||
| Forme/profili personalizzati | ||
| Per Applicazione | Aria condizionata e refrigerazione | |
| Impianti idraulici e acqua potabile | ||
| Sistemi di gas medicali e di vuoto | ||
| Scambiatori di calore industriali | ||
| Trasporti (auto, ferrovia, mare) | ||
| Reti di teleraffreddamento e teleriscaldamento | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Industriale e manifatturiero | ||
| Servizi di pubblica utilità ed energia | ||
| Per geografia | Asia-Pacifico | Cina |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Sud Africa | |
| Arabia Saudita | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà elevata la domanda globale di tubi e condotti in rame entro il 2031?
Il mercato dei tubi e condotti in rame aveva un valore di 5.03 milioni di tonnellate nel 2025 e si stima che crescerà da 5.22 milioni di tonnellate nel 2026 a 6.26 milioni di tonnellate entro il 2031, con un CAGR del 3.72% durante il periodo di previsione (2026-2031).
Quale regione registrerà il maggior incremento di tonnellaggio durante il periodo di previsione?
La regione Asia-Pacifico dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) del 4.72%, grazie agli incentivi cinesi per gli elettrodomestici e al boom del settore edile in India.
Perché si preferiscono i tubi senza saldatura nei circuiti di refrigerazione degli impianti HVAC?
Sono prive di saldatura longitudinale, il che conferisce loro una maggiore resistenza allo scoppio, conforme alle norme ASME B31.5 e ASTM B280, quando le pressioni di esercizio aumentano con refrigeranti a basso GWP.
Qual è il fattore principale che limita la diffusione dei tubi di rame negli impianti idraulici residenziali di base?
Il divario nei costi di installazione rispetto ai sistemi in PEX e polipropilene, che possono risultare circa il 45% più economici una volta inclusa la manodopera.


