

Dimensioni e quota di mercato del vino da cucina
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
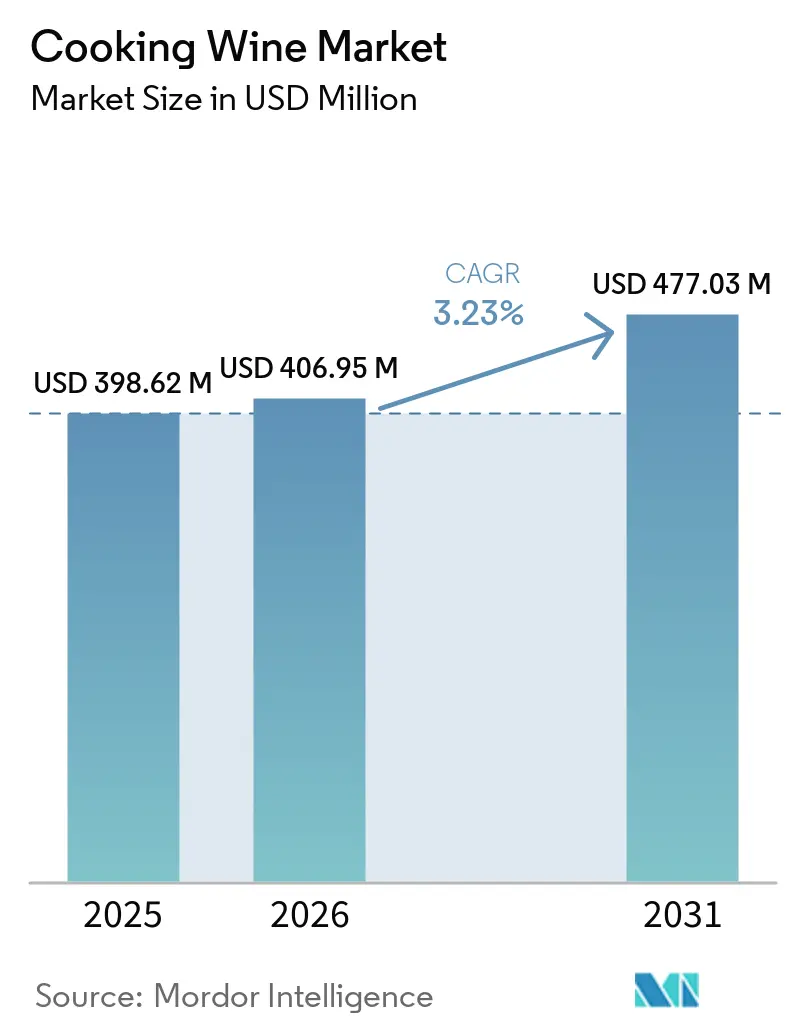
| Dimensione del mercato (2026) | USD 406.95 milioni |
| Dimensione del mercato (2031) | USD 477.03 milioni |
| Tasso di crescita (2026 - 2031) | 3.23% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del vino da cucina a cura di Mordor Intelligence
Si prevede che il mercato del vino da cucina raggiungerà un valore di 477.03 milioni di dollari entro il 2031, con una crescita annua composta (CAGR) del 3.23% dal 2026 al 2031, rispetto ai 398.62 milioni di dollari del 2025. La crescita è sostenuta dalla globalizzazione delle tradizioni culinarie, dalla crescente domanda di ingredienti autentici che esaltino i sapori e dalla sempre maggiore diffusione di pratiche culinarie di alta qualità nelle famiglie e nelle attività di ristorazione. Il vino da cucina continua ad acquisire importanza come ingrediente essenziale in marinate, salse, brasati e cucine etniche, in particolare quelle cinesi, giapponesi, francesi e italiane. Secondo l'Organizzazione Internazionale della Vigna e del Vino (OIV), la produzione globale di vino ha raggiunto i 225.8 milioni di ettolitri nel 2024, garantendo una base stabile di materia prima per i prodotti vinicoli culinari a valore aggiunto, nonostante le sfide climatiche regionali. A testimonianza della continua innovazione di prodotto, nel 2025 Kikkoman ha ampliato il suo portfolio di condimenti culinari introducendo nuove soluzioni di vino da cucina e spezie pensate per cucine professionali e per chi ama cucinare a casa, supportando la preparazione di autentiche ricette asiatiche nei mercati internazionali. Inoltre, i produttori stanno rafforzando la distribuzione omnicanale attraverso supermercati, negozi di alimentari specializzati e piattaforme di e-commerce, migliorando l'accessibilità dei prodotti e la consapevolezza dei consumatori. La crescente popolarità delle cucine internazionali, unita all'aumento della spesa per ingredienti culinari di alta qualità e alla cucina basata su ricette, dovrebbe sostenere la domanda di vino da cucina a lungo termine sia nei mercati sviluppati che in quelli emergenti.
Punti chiave del rapporto
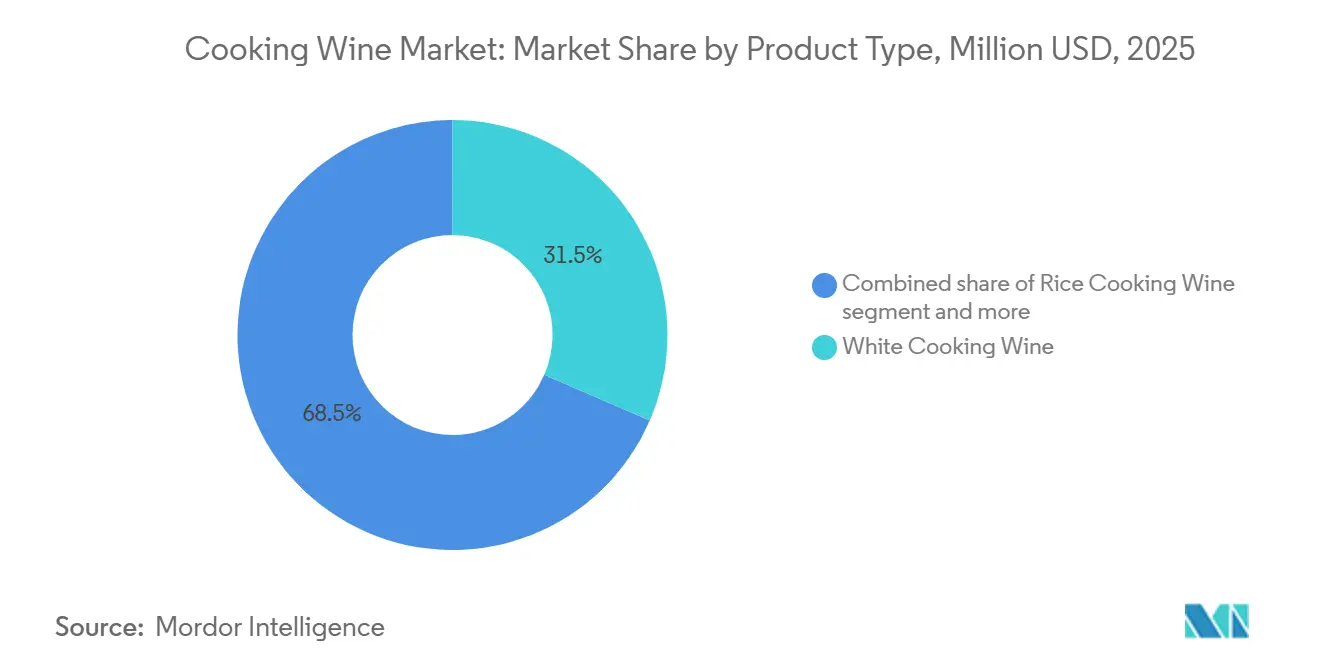
- Per tipologia di prodotto, il vino bianco da cucina deteneva il 31.51% della quota di mercato del vino da cucina nel 2025, mentre si prevede che il vino di riso da cucina crescerà a un tasso annuo composto (CAGR) dell'8.46% fino al 2031.
- Per categoria, i prodotti convenzionali detenevano l'88.62% della quota di mercato del vino da cucina nel 2025, mentre si prevede che il vino da cucina biologico crescerà a un tasso annuo composto del 9.11% fino al 2031.
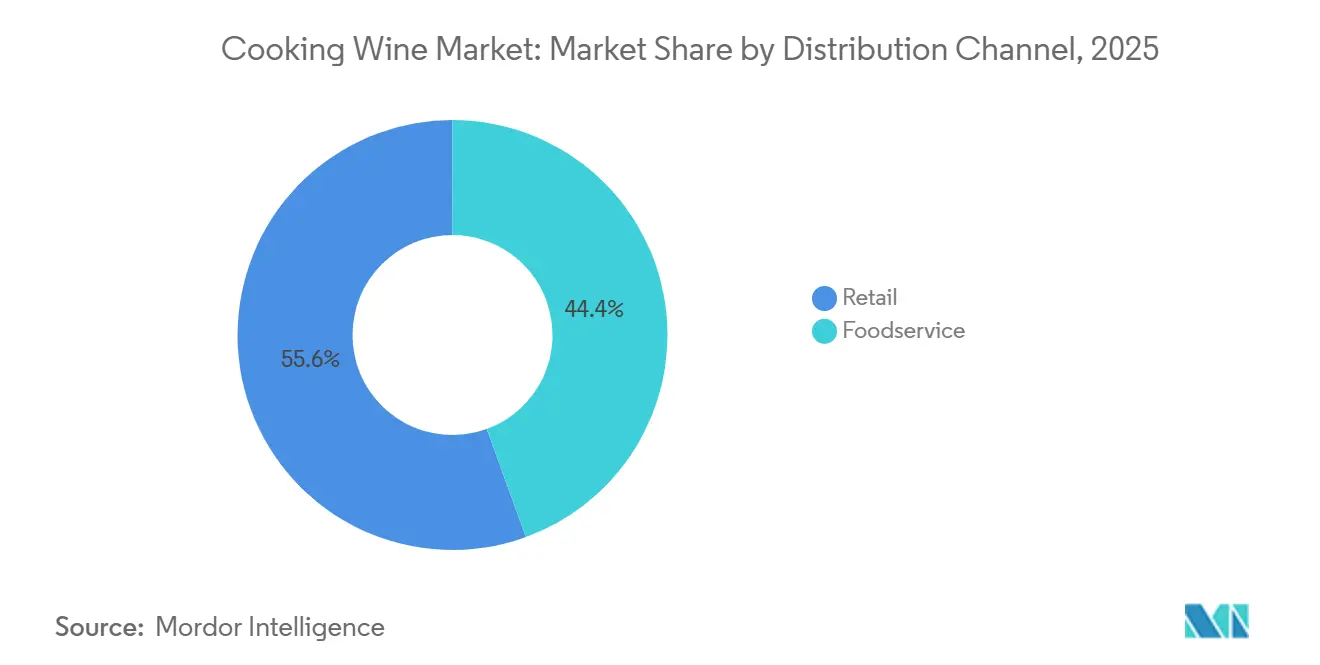
- Per canale di distribuzione, il settore della ristorazione deteneva una quota di fatturato del 44.13% nel 2025, mentre si prevede che il settore della vendita al dettaglio crescerà a un tasso annuo composto (CAGR) dell'8.91% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota di fatturato del 38.90% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del vino da cucina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Globalizzazione della cucina casalinga e professionale | + 0.45% | Presente a livello globale, con una forte concentrazione nelle regioni Asia-Pacifico, Nord America ed Europa occidentale. | Medio termine (2–4 anni) |
| Crescente interesse dei consumatori per le esperienze culinarie gourmet a domicilio. | + 0.35% | Nord America, Europa, centri urbani dell'Asia-Pacifico | Medio termine (2–4 anni) |
| Valorizzazione degli ingredienti culinari di uso quotidiano | + 0.40% | A livello globale, guidato dal Nord America e dalle città di primo livello dell'Asia-Pacifico. | Medio termine (2–4 anni) |
| Servizi di ristorazione ed espansione internazionale della ristorazione | + 0.55% | Il nucleo dell'Asia-Pacifico, con ripercussioni in Sud America, Medio Oriente e Africa. | A breve termine (≤ 2 anni) |
| Scoperta di ricette digitali e disponibilità nell'e-commerce | + 0.45% | A livello globale, in particolare nella regione Asia-Pacifico e in Nord America. | A breve termine (≤ 2 anni) |
| Crescente domanda di vini da cucina con etichetta pulita | + 0.55% | Nord America, Europa, mercati attenti alla salute dell'Asia-Pacifico | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Globalizzazione della cucina casalinga e professionale.
Il mercato del vino da cucina beneficia della crescente diffusione della cucina interculturale nelle cucine domestiche e professionali. Il vino di riso ha un ruolo funzionale consolidato nei piatti cinesi, giapponesi, coreani e del sud-est asiatico, mentre Marsala, Sherry e vino bianco rimangono familiari nella preparazione in stile europeo. Kikkoman ha annunciato a giugno 2026 l'intenzione di costruire il suo primo stabilimento produttivo in India, definendola il suo mercato più importante a lungo termine. Questa decisione testimonia la fiducia nell'uso sempre più diffuso di ingredienti culinari asiatici da parte degli operatori della ristorazione indiana. Lee Kum Kee e l'UNESCO hanno lanciato il progetto Forever Flavors a gennaio 2026, utilizzando le storie del patrimonio alimentare per connettere le tradizioni culinarie a un pubblico globale [1] Fonte: UNESCO, “UNESCO and Lee Kum Kee Join Hands to Safeguard and Transmit Culinary Heritage,” unesco.org . Tale attività può migliorare la familiarità con il vino da cucina Shaoxing Huadiao e i prodotti correlati nei mercati in cui questi ingredienti avevano in precedenza una visibilità limitata al dettaglio.
Espansione nel settore della ristorazione e della ristorazione internazionale.
Il mercato del vino da cucina attinge un volume significativo dalle cucine professionali, che lo utilizzano ripetutamente in salse, marinate, brasati e piatti pronti. La domanda del settore della ristorazione è sostenuta dalla crescita dei ristoranti e dai formati in franchising che richiedono le stesse specifiche di ingredienti in diverse sedi. Foshan Haitian Flavoring and Food ha registrato un fatturato di 28,873 milioni di CNY nel 2025, pari a 4.0 miliardi di dollari USA, e ha dichiarato che le vendite di condimenti principali sono aumentate del 9.0%. I vini da cucina e da condimento rientrano in questo più ampio portafoglio di condimenti, quindi la crescita dell'azienda dimostra la scalabilità a disposizione dei fornitori che servono i canali della ristorazione e del cibo pronto. Otafuku Sauce Malaysia ha aperto uno stabilimento certificato halal a Negeri Sembilan nel dicembre 2025, dopo l'inizio della produzione nel luglio 2025, secondo l'autorità malese per lo sviluppo degli investimenti. L'impianto dimostra un maggiore investimento nella produzione di condimenti culinari conformi per i mercati del Sud-est asiatico e per l'esportazione.
Scoperta di ricette digitali e disponibilità nell'e-commerce
I contenuti digitali relativi al cibo accorciano il percorso dalla scoperta di una ricetta all'acquisto di un ingrediente speciale. Il Servizio Agricolo Estero dell'USDA ha riferito che il social commerce Douyin e Xiaohongshu, insieme alla consegna Meituan, sono diventati importanti canali di vendita off-trade per i prodotti vinicoli in Cina [2] Fonte: USDA Foreign Agricultural Service, “Navigating China's Social Media Landscape,” usda.gov . Questi canali espongono i consumatori a metodi di cottura insoliti e semplificano l'ordinazione di ingredienti collegati al contenuto delle ricette. Il mercato del vino da cucina, quindi, ha un maggiore accesso ai consumatori che non avrebbero cercato un vino culinario speciale in un supermercato tradizionale. La vendita al dettaglio online può anche supportare formati di confezione più piccoli e descrizioni di prodotti premium che sono meno pratici nelle vendite di alto volume del settore della ristorazione. Anche i rivenditori in formato club in Cina si stanno approvvigionando di prodotti specializzati in risposta alla domanda plasmata dalla scoperta online. Ciò sposta la concorrenza verso la visibilità del prodotto, la provenienza affidabile e la consegna affidabile.
Crescente domanda di vini da cucina con etichetta pulita
La preferenza per i prodotti con etichetta pulita sta cambiando il mix di prodotti nel mercato dei vini da cucina. Gli acquirenti prestano maggiore attenzione a sodio, solfiti, aromi artificiali e provenienza degli ingredienti culinari. I dati di Sudvinbio hanno mostrato che il vino biologico in Francia è cresciuto del 7% in valore e del 6% in volume nel 2024, mentre le vendite tramite rivenditori specializzati sono aumentate del 12.4% e le vendite dirette al consumatore del 14%. Questo andamento comparabile è rilevante per i vini da cucina perché i negozi specializzati e la vendita diretta possono supportare prodotti con provenienza certificata e formulazioni più semplici. Lo standard cinese GB/T 38500-2020 per il vino da cucina fermentato definisce i requisiti per la qualità del prodotto e i controlli di produzione. I produttori in grado di comprovare le affermazioni relative all'etichetta pulita sono in una posizione migliore per convertire il posizionamento premium in una domanda di vendita ripetuta al dettaglio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità degli input di uva, riso e cereali | -0.25% | A livello globale, con i casi più gravi in Nord America e nell'Europa meridionale. | A breve termine (≤ 2 anni) |
| Normative rigorose sui prodotti culinari a base di alcol | -0.15% | Nord America (TTB/FDA), Europa, quadri normativi nazionali dell'Asia-Pacifico | Medio termine (2–4 anni) |
| Sostituzione con aceto, brodo, sakè e miscele di aromi | -0.25% | Globale, concentrato in Nord America ed Europa | Medio termine (2–4 anni) |
| Sodio nascosto, solfiti e oneri di riformulazione per l'etichetta pulita | -0.20% | Nord America e Europa | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità degli input di uva, riso e cereali
Il mercato del vino da cucina dipende da materie prime derivate dall'uva per i prodotti bianchi, rossi, sherry e Marsala e da materie prime derivate dal riso per i vini culinari asiatici. La lavorazione dell'uva da vino in California è scesa a 2.63 milioni di tonnellate nel 2025, dopo un calo del 25.2% nel 2024, secondo un rapporto basato sui dati del Dipartimento dell'Agricoltura degli Stati Uniti [3] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Grape Crush Reports Listing", nass.usda.gov . Questo calo può limitare la disponibilità di materie prime e indebolire la redditività dei produttori anche quando i prezzi dell'uva sono sotto pressione. L'Organizzazione Internazionale della Vigna e del Vino ha riportato un consumo mondiale di vino di 214.2 milioni di ettolitri nel 2024, il livello più basso dal 1961. La minore domanda di vino da bere può modificare la disponibilità e la qualità del vino base che può essere utilizzato in ambito culinario. I fornitori, pertanto, necessitano di un approvvigionamento flessibile e di uno stretto controllo sulla qualità delle materie prime per garantire la coerenza del prodotto.
Normative rigorose sui prodotti culinari a base di alcol.
Il contenuto alcolico sottopone il vino da cucina a normative che non si applicano a molti altri condimenti alimentari. L'Ufficio statunitense per le tasse e il commercio di alcol e tabacco (ATBTA) richiede l'approvazione della formula per il vino da cucina salato prodotto negli Stati Uniti, classificandolo come vino non destinato al consumo alimentare. Alcune formulazioni di vini culinari speciali richiedono anche analisi di laboratorio e il rispetto dei requisiti di etichettatura alimentare. Il TTB ha proposto l'obbligo di divulgazione dei principali allergeni alimentari e delle informazioni sul contenuto alcolico per vini e altre bevande alcoliche a partire da aprile 2025. Tali requisiti potrebbero comportare la necessità di riformulare il prodotto qualora vengano utilizzati agenti chiarificanti a base di grano o processi di chiarificazione derivati dalle uova. L'onere normativo favorisce i produttori che dispongono già di processi di approvazione della formula, capacità di etichettatura e sistemi di qualità consolidati.
Analisi del segmento
Per tipologia di prodotto: il vino da cucina a base di riso è quello che registra la crescita più rapida.
Si prevede che il vino di riso da cucina crescerà a un tasso di crescita annuo composto (CAGR) dell'8.46% fino al 2031, il tasso più elevato tra le tipologie di prodotto nel mercato dei vini da cucina. È un ingrediente funzionale nelle cucine cinese, giapponese, coreana e del sud-est asiatico, il che ne favorisce l'utilizzo anche al di fuori di occasioni specifiche. Catene di ristoranti, produttori di alimenti confezionati e contenuti di ricette online stanno ampliando la potenziale base di clienti al di fuori dell'Asia. Foshan Haitian Flavoring and Food ha riportato che il suo core business dei condimenti ha raggiunto i 27,399 milioni di CNY, pari a 3.8 miliardi di dollari, nel 2025, con un aumento del 9.0% rispetto all'anno precedente. I vini da cucina e da condimento sono inclusi nel portafoglio di condimenti multi-categoria dell'azienda. Questa performance conferma la continua importanza dei prodotti culinari a base di riso nei grandi sistemi di condimenti asiatici.
Nel 2025, il vino bianco da cucina rappresentava il 31.51% del mercato dei vini da cucina, grazie alla sua versatilità in salse, brasati e applicazioni alimentari. Il suo ruolo consolidato offre agli acquirenti del settore della ristorazione un ingrediente familiare e prevedibile per ricette standardizzate. Il vino rosso, lo sherry e il Marsala hanno usi culinari più definiti e devono affrontare la concorrenza di alternative meno costose o più versatili. I produttori di vino Shaoxing di alta qualità stanno anche proponendo il tradizionale Huangjiu come ingrediente culinario di lusso per i consumatori più giovani. I vini di riso funzionali, pensati per frutti di mare, hot pot e brasati, creano ulteriori opportunità per lo sviluppo di prodotti differenziati. Lo standard nazionale cinese per il vino da cucina fermentato fornisce una base per distinguere le offerte di qualità dai prodotti di base.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: i prodotti biologici si espandono più rapidamente rispetto ai prodotti convenzionali.
Nel 2025, i prodotti convenzionali rappresentavano l'88.62% del mercato dei vini da cucina, poiché gli acquirenti del settore della ristorazione apprezzano la prevedibilità dei costi, della fornitura e delle prestazioni aromatiche. Questi prodotti rimangono adatti agli acquisti di grandi volumi nelle cucine professionali e alla distribuzione al dettaglio su larga scala. Si prevede che il vino da cucina biologico crescerà a un tasso annuo composto (CAGR) del 9.11% fino al 2031, il tasso più elevato tra le tipologie di prodotto analizzate. Questa differenza riflette il crescente interesse per la trasparenza degli ingredienti e l'approvvigionamento certificato. Il mercato dei vini da cucina può utilizzare la certificazione biologica per comunicare una chiara distinzione, laddove l'acquirente al dettaglio non può valutare la qualità prima dell'acquisto. I dati di vendita del vino biologico francese hanno mostrato una crescita maggiore attraverso i rivenditori specializzati e i canali di vendita diretta al consumatore rispetto alla grande distribuzione. Questo canale di distribuzione è rilevante per i vini da cucina di alta qualità, che necessitano di informazioni sul prodotto e di una chiara spiegazione della loro composizione.
La distinzione tra prodotti convenzionali e biologici impone ai produttori di soddisfare esigenze di acquisto differenti. I prodotti convenzionali sono adatti ai clienti del settore della ristorazione, attenti ai costi, dove l'acquisto di grandi volumi e la coerenza delle ricette sono essenziali. I prodotti biologici possono sostenere valori unitari più elevati nei canali di vendita al dettaglio specializzati e di vendita diretta al consumatore, dove la certificazione e i dettagli sulla provenienza sono più visibili. Il Regolamento UE 2018/848 fornisce il quadro normativo per la produzione biologica e le dichiarazioni di etichettatura nei mercati europei e di esportazione pertinenti. Il settore del vino da cucina deve quindi mantenere distinte le strategie di approvvigionamento, confezionamento e clientela per le due categorie. Il mercato del vino da cucina richiede inoltre una pianificazione commerciale separata, poiché il comportamento di acquisto al dettaglio non rispecchia quello del settore della ristorazione. I marchi che considerano i prodotti biologici come una semplice estensione dell'offerta convenzionale potrebbero avere difficoltà a comunicarne il valore. I marchi con certificazioni affidabili e informazioni chiare sugli ingredienti possono supportare meglio il posizionamento sugli scaffali premium.
Per canale di distribuzione: i vantaggi per il settore retail derivanti dalla scoperta di contenuti digitali sulla cucina.
Nel 2025, il settore della ristorazione deteneva il 44.13% del mercato dei vini da cucina, a testimonianza dei volumi ricorrenti utilizzati dalle cucine professionali. Le cucine commerciali acquistano spesso all'ingrosso e necessitano di un sapore, di specifiche e di una disponibilità di riordino costanti. Questi requisiti rendono questo canale importante per i fornitori affermati con rapporti consolidati nel settore della ristorazione. Si prevede che il settore della vendita al dettaglio crescerà a un tasso annuo composto (CAGR) dell'8.91% fino al 2031, superando il tasso di crescita complessivo del settore. Questa crescita è legata all'e-commerce, alla cucina casalinga e alla scoperta di ricette tramite piattaforme digitali. La vendita al dettaglio online riveste particolare importanza per i vini di riso speciali e i prodotti premium che potrebbero avere uno spazio limitato sugli scaffali dei negozi tradizionali. Ipermercati e supermercati rimangono importanti per i volumi, mentre i negozi specializzati offrono prodotti più differenziati.
Il Servizio Agricolo Estero del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha identificato lo streaming live, il commercio sui social media e le piattaforme di consegna a domicilio come canali importanti per i prodotti vinicoli in Cina. Questa evidenza supporta l'idea che i contenuti online possano creare domanda, anziché limitarsi a soddisfarla. Il mercato del vino da cucina necessita di prodotti e strategie di prezzo diversificati per la vendita al dettaglio online, i negozi specializzati, i supermercati e il settore della ristorazione. Il mercato del vino da cucina può utilizzare strumenti di formazione digitale per illustrare il prodotto prima che il consumatore lo acquisti. Le inserzioni online possono fornire indicazioni su come servirlo, link a ricette e una spiegazione più completa della provenienza regionale. Gli acquirenti del settore della ristorazione, invece, privilegiano la continuità di fornitura, formato e prestazioni in cucina. La crescita del retail premierà quindi i marchi in grado di adattare le dimensioni della confezione e la comunicazione senza alterare la qualità del prodotto. Questo mix di canali offre inoltre ai fornitori di prodotti premium un ulteriore canale per raggiungere le famiglie che desiderano cucinare a casa con un'esperienza da ristorante.
Analisi geografica
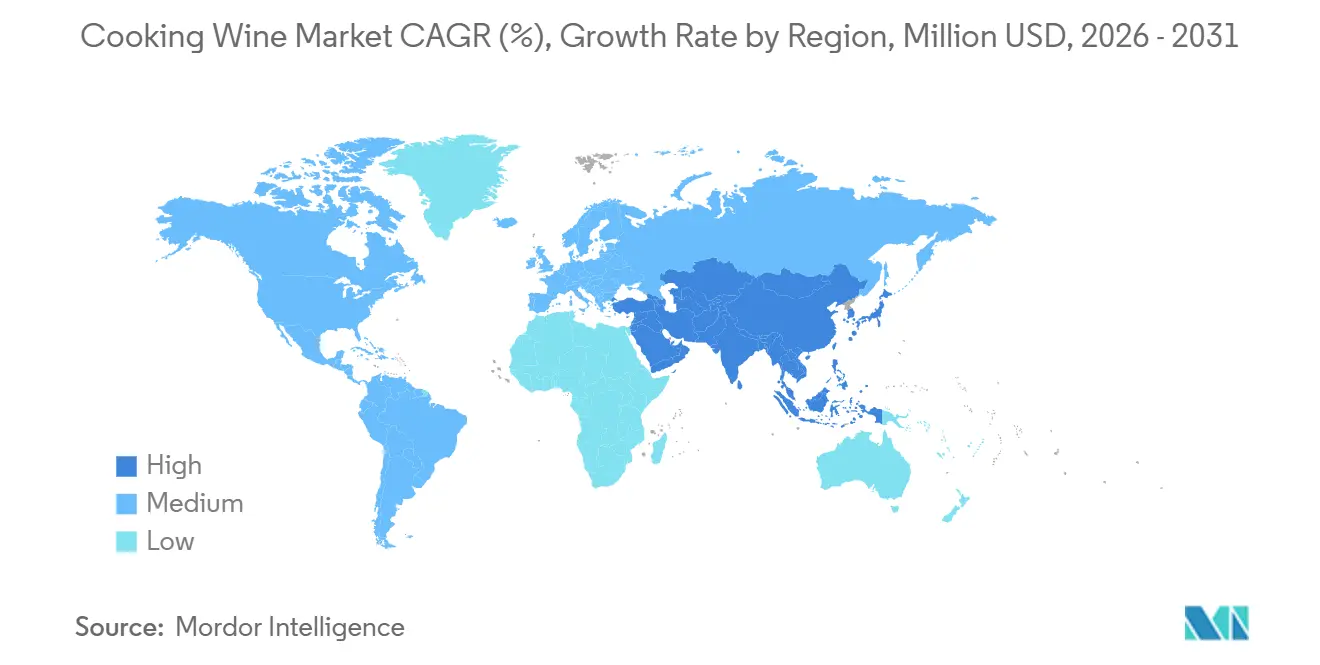
Nel 2025, la regione Asia-Pacifico deteneva una quota di fatturato regionale del 38.90% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.98% fino al 2031. La Cina rimane un mercato centrale perché il vino da cucina è radicato nella consolidata tradizione del liaojiu ed è utilizzato in ambito domestico, nella ristorazione e nella preparazione di cibi pronti. La domanda di vino da tavola e quella di vino da cucina seguono andamenti diversi, nonostante la più ampia contrazione del consumo di vino da tavola in Cina, rilevata dall'OIV. La domanda di piatti pronti, l'espansione della ristorazione e l'attenzione agli ingredienti senza additivi supportano l'utilizzo del vino da cucina prodotto con la fermentazione. Lo standard cinese GB/T 38500-2020 favorisce inoltre una maggiore differenziazione qualitativa tra i produttori. Giappone, Corea del Sud, Thailandia, Indonesia, Vietnam e Singapore contribuiscono ulteriormente alla domanda regionale grazie alle loro consolidate tradizioni culinarie e all'attività di ristorazione.
L'Europa e il Nord America occupano posizioni importanti nel mercato del vino da cucina grazie al suo utilizzo consolidato nel settore della ristorazione e alle consolidate abitudini culinarie domestiche. Il mercato del vino da cucina in queste regioni si basa su metodi di preparazione familiari, nonché sulla richiesta di sapori internazionali. Francia, Italia, Spagna, Regno Unito e Germania registrano una domanda stabile di vini da cucina bianchi e rossi per la cucina classica. Anche i centri urbani europei stanno ampliando la loro offerta di ristoranti asiatici, il che sostiene la domanda di vino da cucina a base di riso e di prodotti in stile Shaoxing. In Nord America, le preferenze alimentari multiculturali stanno espandendo la presenza di vini da cucina a base di riso e di specialità nei supermercati tradizionali. Gli operatori del settore della ristorazione continuano a utilizzare vino bianco, sherry e Marsala per salse e piatti pronti. Secondo il Servizio Agricolo Estero del Dipartimento dell'Agricoltura degli Stati Uniti (USDA), le esportazioni di vino statunitensi verso la Cina sono diminuite del 70%, attestandosi a 17.4 milioni di dollari tra gennaio e luglio 2025. Questo andamento commerciale rafforza l'importanza dei prodotti di origine asiatica nei canali di vendita al dettaglio occidentali.
Il Sud America, il Medio Oriente e l'Africa rappresentano segmenti più piccoli del mercato del vino da cucina, ma offrono specifiche opportunità di sviluppo. Il mercato del vino da cucina deve adattare il proprio formato e la propria strategia di distribuzione, laddove i prodotti convenzionali a base di alcol hanno un'accettazione limitata. Brasile, Argentina e Cile beneficiano della crescita del settore alberghiero e di una maggiore familiarità con i piatti internazionali nelle famiglie. Kikkoman do Brasil ha iniziato a esportare 5 prodotti di condimento in Perù nel 2025, concentrandosi sulle esigenze dei ristoranti peruviano-cinesi, o Chifa. Le normative sull'alcol limitano l'uso del vino da cucina convenzionale in molti mercati a maggioranza islamica, concentrando le vendite nel settore alberghiero e nella vendita al dettaglio per espatriati. Nigeria e Sudafrica offrono opportunità a breve termine attraverso la ristorazione organizzata. Lo stabilimento certificato halal di Otafuku Sauce Malaysia serve Malesia, Indonesia, Singapore, Emirati Arabi Uniti, Giappone e altri mercati. Il suo orientamento regionale indica il potenziale per alternative culinarie conformi ai principi halal e analcoliche.
Panorama competitivo
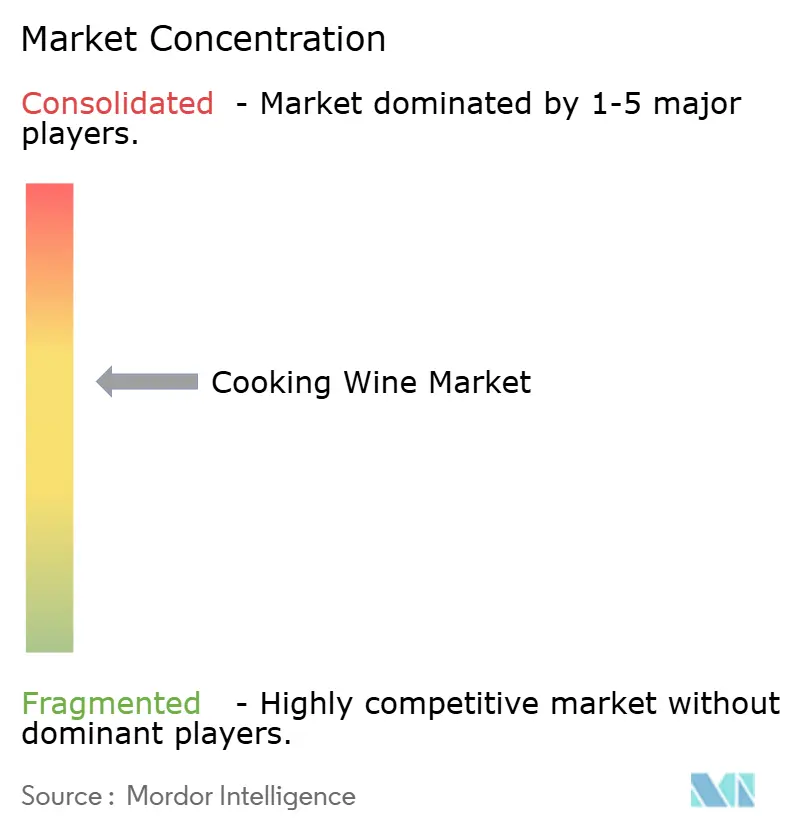
Il mercato dei vini da cucina è moderatamente frammentato, senza un singolo fornitore leader in ogni tipologia di prodotto e area geografica. Il mercato dei vini da cucina è ancora plasmato dai punti di forza regionali piuttosto che da un portafoglio prodotti globale comune. Foshan Haitian, Kikkoman, Lee Kum Kee e Mizkan detengono posizioni di rilievo nei vini da cucina a base di riso e asiatici grazie alla capillare rete distributiva, alla notorietà del marchio e alla capacità di fermentazione. Holland House, di proprietà di Mizkan America, PANOS Brands e Roland Foods, soddisfa le esigenze del mercato dei vini da cucina bianchi e sherry in Nord America ed Europa. I prodotti di origine asiatica stanno guadagnando visibilità sugli scaffali dei punti vendita multiculturali, aumentando la pressione sulle posizioni regionali tradizionali. Il più grande progetto di investimento attualmente in corso è l'ampliamento da 156 milioni di dollari dello stabilimento di Mizkan America a Owensboro, nel Kentucky. L'ampliamento è previsto per la produzione di Holland House Cooking Wine e di altri marchi nella seconda metà del 2026.
La concorrenza nel mercato dei vini da cucina si concentra sulla fornitura di prodotti per la ristorazione e la vendita al dettaglio senza compromettere la qualità costante del prodotto. I grandi produttori possono combinare un'ampia distribuzione con le risorse normative e di controllo qualità necessarie per i prodotti culinari a base di alcol. La crescita del segmento premium ha inoltre aumentato l'attenzione verso i prodotti biologici, le formulazioni più semplici e informazioni più chiare sulla provenienza degli ingredienti. Il progetto di Kikkoman per un impianto in India rappresenta una mossa strategica verso la produzione localizzata in un mercato della ristorazione di grandi dimensioni. Il progetto Forever Flavors di Lee Kum Kee sfrutta la tradizione culinaria per rafforzare la posizione globale della sua gamma di vini da cucina Shaoxing Huadiao. L'espansione di Mizkan America in Kentucky è una risposta diretta all'aumento della capacità produttiva, che rafforza la sua capacità di rifornire i clienti nordamericani su larga scala.
Nel mercato dei vini da cucina rimangono aperte diverse opportunità, tra cui prodotti biologici premium accessibili, formati conformi ai principi halal e vini di riso funzionali per piatti specifici. I prodotti biologici premium necessitano di una certificazione credibile e di prezzi al dettaglio accessibili per superare la nicchia di mercato di nicchia. Le alternative certificate halal e analcoliche possono essere importanti laddove i prodotti convenzionali a base di alcol incontrano restrizioni normative o religiose. Le formulazioni funzionali per frutti di mare, hot pot e carni brasate hanno maggiore visibilità in Cina rispetto a molti mercati esteri. Shaoxing Wine Co. gode di un vantaggio in termini di provenienza grazie alla sua lunga collaborazione con la produzione di Huangjiu nello Zhejiang. Metodi proprietari di fermentazione e miscelazione possono aiutare i fornitori a distinguersi dai prodotti di massa. Le informazioni disponibili non forniscono dati complessivi sulla quota di mercato delle aziende leader, pertanto non è possibile calcolare un punteggio di concentrazione del mercato senza aggiungere dati non supportati da prove.
Leader del settore del vino da cucina
AAK AB
Alimenti Batory
ECOVINA, SLU
Elegre Pty Ltd.
Eden Alimenti, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Nel corso del 2026, Mizkan America ha proseguito la costruzione del suo ampliamento da 156 milioni di dollari a Owensboro, nel Kentucky. Le nuove linee di produzione sono state progettate per la produzione del vino da cucina Holland House, oltre agli aceti e alle salse asiatiche di Mizkan, aumentando significativamente la capacità produttiva e rafforzando l'offerta in tutto il Nord America.
- Settembre 2024: Kikkoman ha lanciato una gamma di vini da cucina biologici certificati, comprendente vini rossi, bianchi e da dessert, prodotti con uve coltivate biologicamente. Il lancio ha ampliato il portafoglio di ingredienti culinari di alta qualità dell'azienda e ha risposto alla crescente domanda dei consumatori di soluzioni per la cucina con etichetta pulita e biologica.
- Giugno 2024: Holland House ha collaborato con Kroger per introdurre varianti esclusive di vino da cucina, tra cui formati senza solfiti e monodose. La partnership ha ampliato la disponibilità al dettaglio, migliorato la comodità per i consumatori e rafforzato la presenza dell'azienda nella categoria dei vini da cucina di alta qualità.
Ambito del rapporto sul mercato globale del vino da cucina
Il vino da cucina è un vino trattato, a lunga conservazione, venduto come condimento anziché come bevanda. Il rapporto sul mercato del vino da cucina è segmentato per tipologia di prodotto, categoria, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in rosso, bianco, riso, sherry, marsala e altri. Per categoria, il mercato è segmentato in convenzionale e biologico. Per canale di distribuzione, il mercato è segmentato in ristorazione e vendita al dettaglio. Il segmento della vendita al dettaglio è ulteriormente suddiviso in ipermercati/supermercati, negozi specializzati, vendita al dettaglio online e altri. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
| Vino rosso da cucina |
| Vino bianco da cucina |
| Vino da cucina per riso |
| Sherry vino da cucina |
| Vino da cucina Marsala |
| Altri tipi di prodotto |
| Convenzionale |
| Organic |
| Servizio di ristorazione | |
| Settore Retail | Ipermercati e Supermercati |
| Negozi specializzati | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Perù | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Vino rosso da cucina | |
| Vino bianco da cucina | ||
| Vino da cucina per riso | ||
| Sherry vino da cucina | ||
| Vino da cucina Marsala | ||
| Altri tipi di prodotto | ||
| Categoria | Convenzionale | |
| Organic | ||
| Canale di distribuzione | Servizio di ristorazione | |
| Settore Retail | Ipermercati e Supermercati | |
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Perù | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato del vino da cucina entro il 2031?
Si prevede che il settore raggiungerà i 477.03 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.23% dal 2026 al 2031. Nel 2025 il suo valore era pari a 398.62 milioni di dollari.
Quale tipologia di vino da cucina sta crescendo più rapidamente?
Il vino di riso da cucina è la tipologia di prodotto in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto dell'8.46% fino al 2031. Il suo utilizzo è strettamente legato ai metodi di preparazione cinesi, giapponesi, coreani e del sud-est asiatico.
Perché il vino da cucina biologico sta crescendo più velocemente rispetto ai prodotti convenzionali?
I prodotti biologici sono sostenuti dalla domanda di ingredienti trasparenti, approvvigionamento certificato e offerte di alta qualità nei negozi specializzati. Si prevede che cresceranno a un tasso annuo composto del 9.11% fino al 2031. I rivenditori specializzati e i canali di vendita diretta al consumatore sono importanti per comunicare i vantaggi derivanti dall'approvvigionamento e dalla formulazione dei prodotti biologici.
Quale canale di distribuzione è leader nelle vendite di vino da cucina?
Nel 2025, il settore della ristorazione ha rappresentato la quota di mercato maggiore, pari al 44.13% del fatturato, mentre si prevede che il settore della vendita al dettaglio crescerà più rapidamente, con un tasso di crescita annuo composto (CAGR) dell'8.9% fino al 2031.


