

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 10.09 miliardo di dollari |
| Dimensione del mercato (2031) | 12.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.43% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei trasportatori di Mordor Intelligence
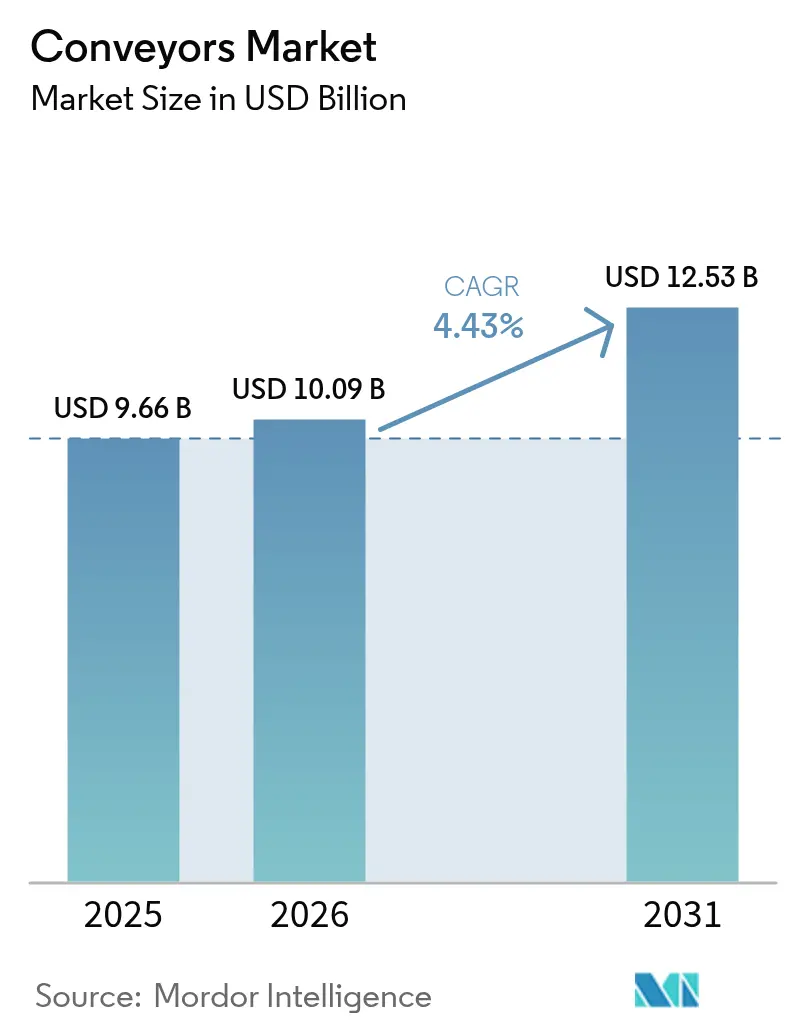
Si stima che le dimensioni del mercato dei nastri trasportatori nel 2026 saranno pari a 10.09 miliardi di dollari, in crescita rispetto al valore del 2025 di 9.66 miliardi di dollari, con proiezioni per il 2031 che indicano 12.53 miliardi di dollari, con una crescita annua composta (CAGR) del 4.43% nel periodo 2026-2031. Le prospettive sono influenzate dalla rapida crescita dell'e-commerce, dagli investimenti nell'Industria 4.0 e dalla ricerca di efficienza energetica che spinge all'adozione di azionamenti rigenerativi in grado di garantire un risparmio energetico del 37-39% nei cicli di lavoro in discesa. [1] Esplorando l'ipotesi economica per i nastri trasportatori in discesa dotati di convertitori di carico front-end attivi trifase, Technologies, mdpi.com. L'Asia-Pacifico è in testa alla domanda, mentre il Medio Oriente registra l'espansione più rapida con l'entrata in funzione di grandi parchi logistici. La tecnologia a nastro mantiene la pluralità delle installazioni, ma i modelli aerei si stanno diffondendo più rapidamente perché le fabbriche desiderano liberare spazio a terra. La manutenzione predittiva basata su software si sta affermando come il settore con la maggiore crescita, riducendo i tempi di inattività non pianificati fino al 30% e prolungando la vita utile degli asset. Allo stesso tempo, la riluttanza delle piccole imprese a investire capitali frena il ritmo degli aggiornamenti di fascia alta, e la sostituzione con AGV/AMR esercita ulteriore pressione sulle linee fisse tradizionali.
Punti chiave del rapporto
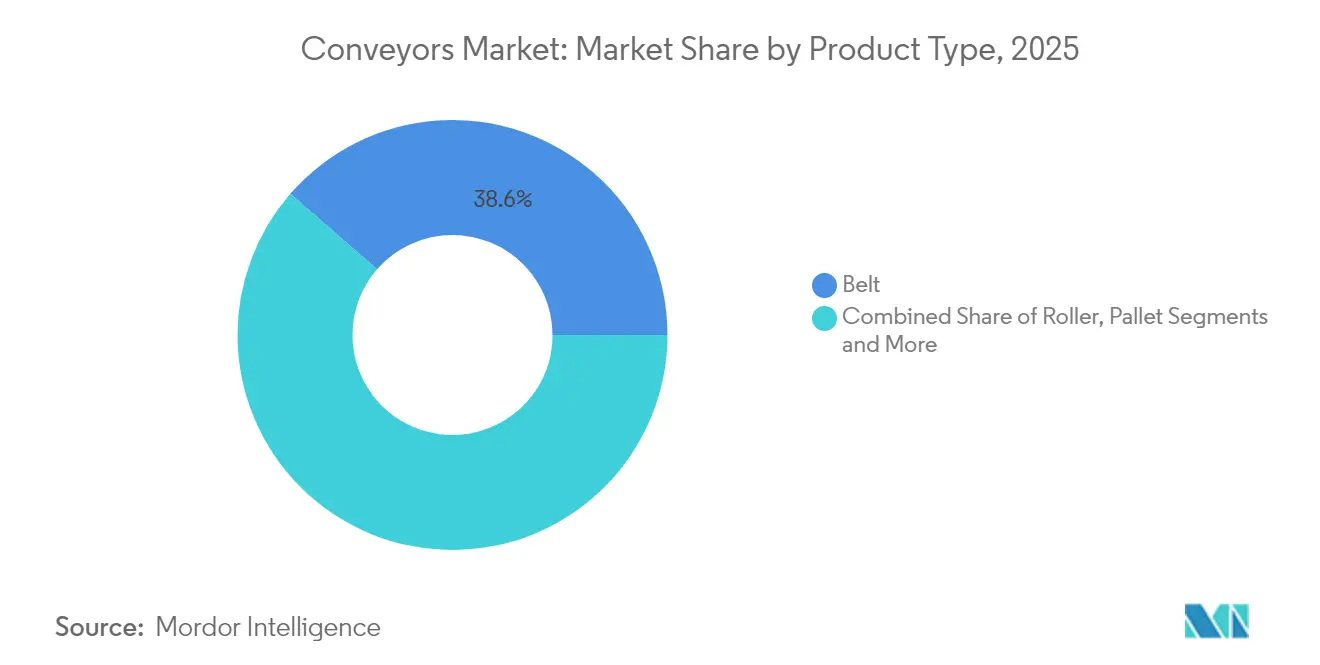
- In base alla tipologia di prodotto, i trasportatori a nastro hanno registrato il 38.60% di fatturato nel 2025; si prevede che i trasportatori aerei cresceranno a un CAGR dell'7.85% entro il 2031.
- In base al tipo di carico, nel 63.55 la movimentazione delle unità ha conquistato il 2025% della quota di mercato dei sistemi di trasporto, mentre si prevede che la movimentazione di merci sfuse crescerà a un CAGR dell'8.32% fino al 2031.
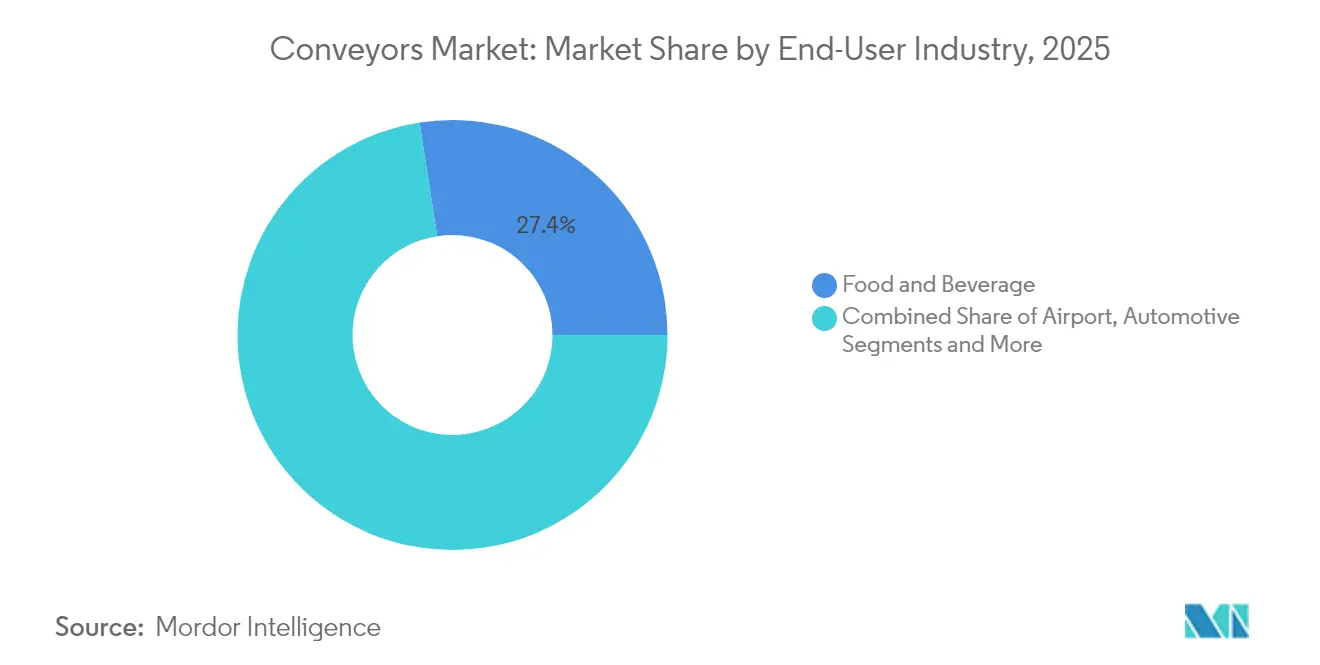
- Per settore di utilizzo finale, nel 2025 il settore alimentare e delle bevande deteneva una quota del 27.45% del mercato dei sistemi di trasporto, mentre le applicazioni aeroportuali stanno registrando un CAGR del 8.74% entro il 2031.
- In base alla configurazione del sistema, nel 58.95 la quota di mercato era del 2025% per il tipo fisso/lineare; le configurazioni modulari/flessibili sono in espansione con un CAGR del 9.12% entro il 2031.
- Per componente, le attrezzature di trasporto hanno rappresentato una quota del 61.70% nel 2025, mentre software e analisi stanno crescendo a un CAGR del 9.98% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha registrato una quota del 37.65% nel 2025, mentre il Medio Oriente ha registrato il CAGR più rapido, pari all'8.55%, nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei trasportatori
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida crescita dei centri di distribuzione dell'e-commerce | + 1.8% | Globale, con concentrazione in Nord America, Europa e APAC | Medio termine (2-4 anni) |
| Crescente domanda di movimentazione automatizzata negli impianti di produzione di alimenti e bevande | + 1.2% | Globale, particolarmente forte in Europa e Nord America | A lungo termine (≥ 4 anni) |
| L'aumento del volume dei passeggeri aeroportuali sta potenziando i nastri trasportatori per la movimentazione dei bagagli | + 0.9% | Globale, con focus sulla ripresa in Europa, Nord America e APAC | A breve termine (≤ 2 anni) |
| Incentivi governativi per la modernizzazione dell'Industria 4.0 | + 0.8% | Nucleo APAC, con ricadute in Europa e Nord America | Medio termine (2-4 anni) |
| La micro-realizzazione urbana richiede trasportatori modulari compatti | + 0.7% | Nord America ed Europa, espandendosi nei centri urbani dell'APAC | Medio termine (2-4 anni) |
| I sistemi di azionamento dei nastri trasportatori a recupero di energia supportano gli obiettivi ESG | + 0.6% | Globale, con adozione anticipata in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida crescita dei centri di distribuzione dell'e-commerce
I nodi di micro-fulfillment urbani ora necessitano di piattaforme di trasporto in grado di smistare più di 7,200 scatole all'ora occupando una superficie minima. L'hub Café Amazon in Thailandia mostra il modello, gestendo 20,000 scatole al giorno in 4,000 punti vendita tramite un sistema modulare Interroll. [2] Caso di successo di Café Amazon | Soluzioni Interroll, interroll.com I sistemi di smistamento a nastro trasversale ad alta produttività mantengono le promesse di consegna in giornata e le configurazioni verticali massimizzano la produttività volumetrica nelle megalopoli asiatiche con spazio limitato. Gli sviluppatori specificano moduli di trasporto plug-and-play in modo che le strutture possano essere riorganizzate senza lavori edili. Questi requisiti sostengono cicli di sostituzione delle apparecchiature robusti e rafforzano il mercato dei sistemi di trasporto come spina dorsale della logistica dell'ultimo miglio.
Crescente domanda di movimentazione automatizzata negli impianti di produzione di alimenti e bevande
I produttori vanno oltre la conformità igienica verso l'ottimizzazione della produttività end-to-end. Balaji Wafers ha raggiunto zero tempi di inattività non pianificati passando alle linee Activated Roller Belt che mantengono una manipolazione delicata del prodotto. [3] Automazione back-end pronta per il futuro, Intralox, intralox.com I nastri trasportatori dotati di visione effettuano controlli dei difetti in tempo reale, riducendo l'ispezione manuale. Nel confezionamento di snack ad alto volume, le spirali DirectDrive ora funzionano per 48 ore consecutive presso Diversified Foods, eliminando i guasti meccanici storici. I nastri in plastica modulari estendono la durata di servizio e le emergenti linee di prodotti a base vegetale richiedono layout adattabili in grado di processare articoli fragili con profili di umidità variabili.
L'aumento del volume dei passeggeri aeroportuali sta potenziando i nastri trasportatori per la movimentazione dei bagagli
L'aeroporto di Stansted ha investito 70 milioni di dollari per installare 2.4 km di nastri trasportatori e 180 carrelli autonomi, aumentando la capacità di movimentazione dei bagagli e l'affidabilità del servizio. [4] Bags of Innovation: Automated Baggage Handling, Airport Industry Review, airport.nridigital.com I sensori IoT ora etichettano i bagagli dal check-in al nastro trasportatore e i nastri di carico Power Stow riducono lo sforzo del personale di terra in oltre 400 siti. Le flotte di aerei più grandi amplificano i carichi di picco, quindi gli aeroporti richiedono nastri trasportatori che sostengono cicli di lavoro elevati integrandosi con lo screening automatizzato.
Incentivi governativi per la modernizzazione dell'Industria 4.0
I centri indiani SAMARTH Udyog Bharat 4.0 e il pool di sovvenzioni da 400 milioni di dollari del Dipartimento dell'Energia degli Stati Uniti sovvenzionano gli ammodernamenti delle fabbriche intelligenti, inclusi gli aggiornamenti dei nastri trasportatori basati sui dati. Il finanziamento compensa gli ostacoli ai costi iniziali e accelera l'adozione di sistemi di azionamento rigenerativo e di controlli di sicurezza informatica. Le strutture di incentivazione variano a seconda della regione, creando vantaggi competitivi basati sulla posizione geografica per i fornitori di apparecchiature.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX iniziale e lunghi periodi di ROI | -1.4% | Globale, con un impatto particolare sulle PMI nei mercati in via di sviluppo | Medio termine (2-4 anni) |
| Rischio di integrazione del retrofit che causa tempi di inattività della produzione | -0.8% | Globale, con un impatto maggiore nelle regioni manifatturiere mature | A breve termine (≤ 2 anni) |
| AMR e AGV emergono come tecnologie sostitutive | -0.6% | Nord America ed Europa, espansione in APAC | Medio termine (2-4 anni) |
| Vulnerabilità informatiche OT-IT nelle reti di controllo dei trasportatori | -0.4% | Globale, con crescente preoccupazione per le infrastrutture critiche | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX iniziale e lunghi periodi di ROI
Anche con tassi di rendimento interno del 15%, gli azionamenti a recupero di energia impiegano sei anni per recuperare il capitale investito, un ostacolo per le aziende con problemi di liquidità. Le oscillazioni del prezzo dell'acciaio, comprese tra 870 e 950 dollari a tonnellata, complicano la gestione del budget. Esistono modelli di leasing, ma l'adozione è lenta nelle regioni con mercati del credito ristretti. Questa tensione sui costi limita la penetrazione delle attrezzature premium nel mercato dei sistemi di trasporto.
AMR e AGV emergono come tecnologie sostitutive
I robot mobili hanno registrato una crescita della domanda del 17% e hanno raggiunto il ROI in soli otto mesi nei magazzini, con prezzi inferiori a quelli delle linee tradizionali, con un prezzo di 79,200 euro contro i 49,000 euro delle soluzioni AGV. I nastri trasportatori rimangono la soluzione migliore per i flussi continui ad alta produttività, ma gli acquirenti valutano i vantaggi in termini di flessibilità quando decidono i progetti di investimento, con conseguente perdita di quote di mercato incrementale per i sistemi fissi.
Analisi del segmento
Per tipo di prodotto: il predominio della cintura si scontra con l'innovazione aerea
I trasportatori a nastro hanno mantenuto una quota del 38.60% nel 2025, un pilastro delle linee di produzione mineraria, alimentare e manifatturiera in generale. Il Dune Express in Texas dimostra la sua portata, movimentando 13 milioni di tonnellate all'anno su 42 miglia ed eliminando 25,000 viaggi di camion. Le varianti aeree sollevano con un CAGR dell'7.85%, poiché le fabbriche aprono gli spazi e migliorano la sicurezza dei lavoratori. I sistemi a rulli beneficiano di telai modulari adatti all'assemblaggio riconfigurabile, mentre le linee di pallet sono adatte ad attività automobilistiche di precisione. In tutte le categorie, i sensori intelligenti spingono la precisione della manutenzione predittiva oltre il 95%.
Si prevede che il mercato dei sistemi di trasporto per soluzioni a nastro si espanderà parallelamente ai progetti minerari sostenibili e alla logistica di massa, mentre i sistemi aerei acquisiranno una quota incrementale massimizzando l'utilizzo dello spazio cubico. I sistemi vibranti a basso consumo energetico richiedono solo il 20% della forza motrice tradizionale, a dimostrazione dell'innovazione trasversale al segmento. Le linee a tapparelle e a catena rimangono integrate nella produzione di veicoli pesanti, ma la loro crescita è frenata dalla crescente domanda di alternative flessibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di carico: la movimentazione delle unità porta all'elaborazione in serie
La movimentazione unitaria ha rappresentato il 63.55% della domanda del 2025, trainata dall'e-commerce e dai flussi di lavoro di produzione discreta che privilegiano il controllo delicato del prodotto e l'accumulo a pressione zero. I sistemi con rilevamento dei difetti assistito dalla visione ora gestiscono le attività di classificazione migliorando al contempo la sicurezza. La movimentazione di merci sfuse, sebbene di dimensioni inferiori, supererà la crescita unitaria con un CAGR dell'8.32%, trainata dalla crescita delle materie prime e dalla modernizzazione dell'agricoltura. Le installazioni ibride sfumano i confini, poiché gli impianti cercano infrastrutture in grado di passare da pallet a mangimi granulari.
Nel settore minerario, il progetto Collahuasi di TAKRAF evidenzia i requisiti di elevata capacità di carico. Le camere bianche farmaceutiche dipendono da trasportatori a vuoto che trasferiscono oltre 11,100 litri all'ora, preservando al contempo la sterilità. Questi due canali sostengono flussi di entrate diversificati nel mercato dei sistemi di trasporto.
Per settore di utilizzo finale: la trasformazione alimentare guida la crescita degli aeroporti
Gli stabilimenti di produzione di alimenti e bevande hanno detenuto una quota del 27.45% nel 2025, trainati da rigorose norme igieniche e da una domanda scalabile. Le linee di trasporto progettate per il lavaggio e i nastri trasportatori modulari dominano questo settore. I sistemi aeroportuali registrano il CAGR più rapido, pari al 8.74%, in linea con la ripresa del traffico passeggeri e i nuovi progetti di terminal che richiedono il tracciamento dei bagagli basato sull'IoT. Le case automobilistiche stanno passando alla movimentazione delle batterie dei veicoli elettrici, utilizzando nastri trasportatori senza pallet che aumentano la produttività e la sicurezza.
Le applicazioni manifatturiere si diversificano tra elettronica, farmaceutica e macchinari pesanti. Le attività minerarie rimangono incentrate sulla cintura, ma promuovono la tecnologia rigenerativa per ridurre le emissioni, supportando gli impegni ESG. I segmenti retail e della spedizione pacchi integrano strategie omnicanale, sfruttando i nastri trasportatori di smistamento per collegare i canali di vendita e online. Questa diversificazione protegge il mercato dei sistemi di trasporto dalle oscillazioni cicliche di ogni singolo settore verticale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per configurazione del sistema: la flessibilità modulare sfida i sistemi fissi
Le linee fisse/lineari hanno mantenuto una quota del 58.95% nel 2025, favorite laddove la produttività 24 ore su 7, 310 giorni su 9.12, supera la variabilità del layout. Il nastro trasportatore merci giapponese di 85 miglia tra Tokyo e Osaka è un esempio di efficienza fissa su larga scala. I sistemi modulari/flessibili superano il XNUMX% di CAGR, apprezzati per la rapida riconfigurazione nei settori dei beni di consumo e dei micro-servizi di distribuzione. L'impianto elettrico plug-and-play e le interfacce standardizzate riducono le varianti dei componenti dell'XNUMX%.
Il mercato dei sistemi di trasporto per piattaforme modulari cresce con l'espansione dei punti vendita temporanei da parte dei rivenditori omnicanale. Le risorse fisse rimangono fondamentali nelle miniere ad alta capacità e negli impianti di processo, ma i progetti ibridi ora uniscono rami modulari a tronchi fissi, offrendo agli operatori il meglio di entrambe le prestazioni.
Per componente: l'analisi del software supera la crescita dell'hardware
Le apparecchiature di trasporto hanno mantenuto la quota maggiore, con il 61.70% nel 2025. Tuttavia, software e analisi godono di un CAGR del 9.98%, poiché i dashboard di manutenzione predittiva hanno ridotto le visite sul campo e aumentato la produzione dello 0.6%, per un valore di 1.12 milioni di dollari all'anno per un'implementazione Flexco. Azionamenti e controlli accolgono con favore i progetti rigenerativi che riducono il consumo energetico fino al 39%.
In tutti i componenti, gli algoritmi di intelligenza artificiale ottimizzano i magneti dei motori in tempo reale, riducendo i consumi senza sacrificare la produttività. L'edge computing integrato nei controller riduce al minimo la latenza e la dipendenza dal cloud, rafforzando le architetture di sicurezza informatica nel mercato dei sistemi di trasporto.
Analisi geografica
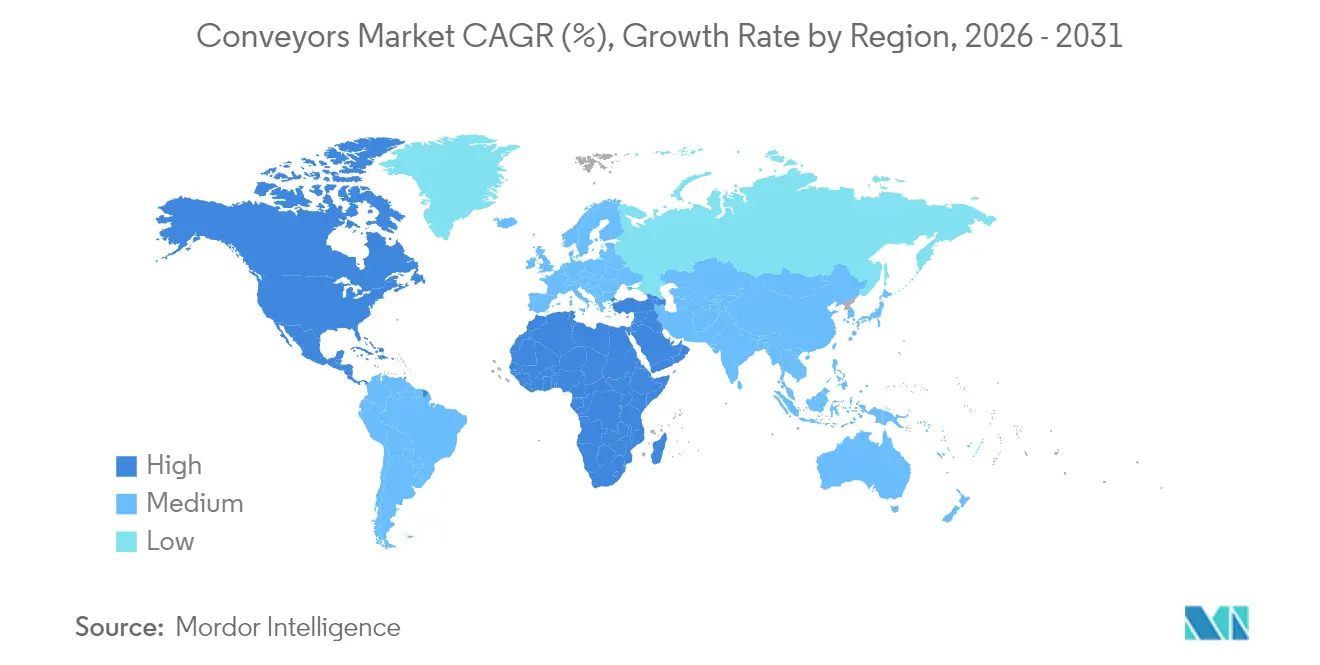
Nel 37.65, l'area Asia-Pacifico rappresentava il 2025% del mercato dei sistemi di trasporto, grazie all'espansione dei poli produttivi in Cina, India e Sud-est asiatico. Il nuovo stabilimento indiano di Daifuku sottolinea la crescente domanda locale da parte dei settori verticali dell'automotive e dell'elettronica. La Cina continua a installare nastri trasportatori per carichi pesanti nelle infrastrutture minerarie e portuali, mentre l'India sfrutta gli impianti SAMARTH Udyog per accelerare il retrofit delle fabbriche intelligenti. La domanda di nastri trasportatori per camere bianche aumenta grazie agli investimenti nei semiconduttori, e la linea merci giapponese lunga 310 miglia mette in luce l'ambizione di un megaprogetto.
Il Medio Oriente, con un tasso di crescita annuo composto (CAGR) dell'8.55%, beneficia dei programmi di diversificazione logistica. Saudi Vision 2030 dedica 106.6 miliardi di dollari a corridoi merci come Oxagon, alimentando la necessità di sistemi di smistamento e trasportatori portuali ad alta capacità. Il mercato logistico degli Emirati Arabi Uniti, valutato a 20.03 miliardi di dollari nel 2025, sostiene la previsione di investimenti per l'automazione dei magazzini a 1.6 miliardi di dollari entro il 2025.
Il Nord America e l'Europa continuano a modernizzare gli impianti esistenti, stimolati dai finanziamenti del Dipartimento dell'Energia per l'efficienza energetica e dalle normative UE sulle emissioni di carbonio. Gli azionamenti rigenerativi registrano una rapida adozione, soprattutto in Europa, dove i mandati verdi aumentano i calcoli del ROI. Il Sud America e l'Africa mostrano sacche di crescita legate a progetti minerari e portuali, ma i vincoli di capitale rallentano l'adozione di sistemi ad alta intensità di analisi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La progettazione e il funzionamento dei sistemi di trasporto a nastro sono regolati da norme di sicurezza sul lavoro e standard condivisi che definiscono le pratiche di protezione, controllo e installazione. Negli Stati Uniti, i requisiti OSHA si applicano ai nastri trasportatori nei cantieri edili (ad esempio, 29 CFR 1926.555) e i programmi di conformità fanno comunemente riferimento alla norma ASME B20.1 come standard di sicurezza. L'edizione 2024 (ASME B20.1-2024) aggiorna lo standard di riferimento utilizzato da molti proprietari, integratori e ispettori nella specifica o nella verifica degli impianti di trasporto a nastro.
In Europa, la traiettoria normativa si sta spostando dalla sicurezza meccanica alla resilienza digitale, poiché i nastri trasportatori integrano sempre più sensori, reti e funzioni basate sull'intelligenza artificiale. Il Regolamento Macchine UE (Regolamento (UE) 2023/1230) entrerà in vigore il 20 gennaio 2027, introducendo requisiti essenziali in materia di salute e sicurezza che riguardano esplicitamente la sicurezza informatica e le istruzioni digitali, mentre la Legge UE sull'IA (Regolamento (UE) 2024/1689) introduce obblighi di conformità per i sistemi di IA ad alto rischio che possono sovrapporsi alle applicazioni dei nastri trasportatori relative alla sicurezza. Parallelamente, la catena di approvvigionamento e i prezzi delle apparecchiature e dei componenti per i nastri trasportatori possono essere influenzati dalle politiche commerciali, tra cui l'avvio, da parte del Dipartimento del Commercio degli Stati Uniti, di un'indagine ai sensi della Sezione 232 sulla robotica e sui macchinari industriali il 2 settembre 2025, che aggiunge incertezza alle decisioni di approvvigionamento per le categorie di macchinari industriali importati.
Panorama competitivo
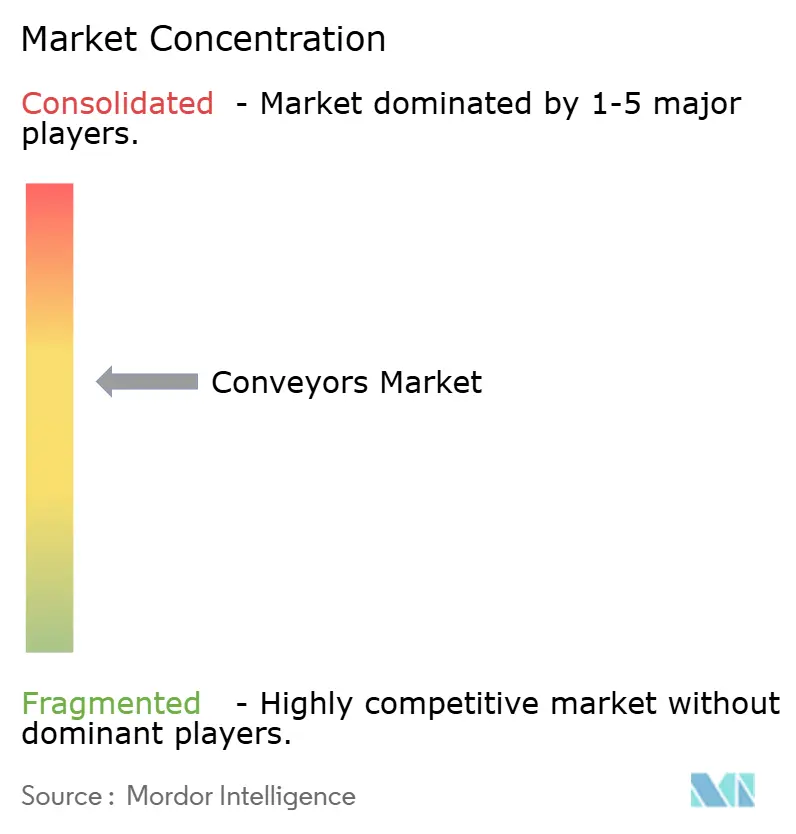
Il mercato dei sistemi di trasporto mostra una moderata frammentazione, con una crescente propensione verso operatori di grandi dimensioni che sfruttano fusioni e acquisizioni. L'acquisizione di Descon da parte di Pacteon amplia il suo portfolio di soluzioni di fine linea per i clienti del settore alimentare e delle bevande. I produttori tradizionali si trovano ad affrontare il rischio di sostituzione da parte dei fornitori di AGV/AMR, il che ha spinto alla creazione di alleanze come quella tra Siemens e SuperTrak per integrare il trasporto intelligente nella piattaforma TIA.
Rimangono ancora spazi vuoti nei nastri trasportatori rigenerativi per l'industria mineraria e nella mobilità in camera bianca farmaceutica, dove il robot Sterimove di Stäubli apre nuove strade. Il vantaggio competitivo si basa sempre più su una diagnostica basata sull'intelligenza artificiale, con una precisione di previsione dei guasti superiore al 95%. I fornitori che abbinano la robustezza dell'hardware all'analisi del ciclo di vita guadagnano terreno, poiché gli acquirenti privilegiano le metriche del costo totale di proprietà rispetto al prezzo di listino.
Leader del settore dei trasportatori
Daifuku Co. Ltd
SSI Schäfer AG
Murata Machinery Ltd
BEUMER Group GmbH & Co. KG
Honeywell Intelligente Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Daifuku Intralogistics America ha lanciato il trasportatore a rulli motorizzato AutoRoll+ S, pensato per applicazioni di distribuzione e produzione ad alte prestazioni. Il lancio sottolinea il continuo investimento nello sviluppo di sistemi di movimentazione unitaria, in risposta alla crescente domanda di produttività, affidabilità e facilità di integrazione nei flussi di materiali automatizzati da parte degli operatori.
- Aprile 2026: American Industrial Partners ha firmato un accordo definitivo per l'acquisizione della divisione Warehouse and Workflow Solutions di Honeywell, inclusa Intelligrated. L'operazione intensifica le dinamiche competitive nel settore dell'automazione di magazzino, separando un importante integratore di sistemi di trasporto e smistamento da una società madre industriale diversificata e posizionandolo per cambiamenti di portafoglio e di investimento sotto la nuova proprietà.
- Dicembre 2024: Siemens ha stretto una partnership con SuperTrak CONVEYANCE per integrare la tecnologia di trasporto intelligente Horizon3 con Siemens TIA Portal. Ciò rafforza il livello di integrazione OT-IT attorno al trasporto intelligente, supportando un cambiamento del mercato verso controlli, diagnostica e differenziazione incentrata sul software.
Ambito del rapporto sul mercato globale dei trasportatori
I sistemi di trasporto sono dispositivi o gruppi meccanici utilizzati per trasportare vari materiali con poco sforzo. Esistono diversi sistemi di trasporto, solitamente costituiti da un telaio che supporta ruote, rulli o un nastro, sul quale i materiali si spostano da un luogo all'altro.
Il mercato dei trasportatori è segmentato per prodotto (nastri trasportatori, rulli trasportatori, pallet trasportatori, trasportatori aerei), settore verticale di utilizzo (aeroporti, commercio al dettaglio, automotive, manifatturiero, alimentare e delle bevande, farmaceutico, minerario) e area geografica. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
Per tipo di prodotto
| Cintura |
| rulli |
| Pallet |
| Costi indiretti |
| Lamella / Catena |
| Vite e Pneumatica |
Per tipo di carico
| Gestione dell'unità |
| Movimentazione alla rinfusa |
Per settore degli utenti finali
| Aeroporto |
| Vendita al dettaglio ed e-commerce |
| Automotive |
| Cibo e Bevande |
| Eccipienti farmaceutici |
| Miniere e cave |
| Produzione (discreta e di processo) |
| Altro |
Per configurazione di sistema
| Fisso / Lineare |
| Modulare / Flessibile |
Per componente
| Attrezzatura di trasporto |
| Azionamenti e controlli |
| Software e analisi |
Per regione
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Italia | |
| Regno Unito | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Israele | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di prodotto | Cintura | |
| rulli | ||
| Pallet | ||
| Costi indiretti | ||
| Lamella / Catena | ||
| Vite e Pneumatica | ||
| Per tipo di carico | Gestione dell'unità | |
| Movimentazione alla rinfusa | ||
| Per settore degli utenti finali | Aeroporto | |
| Vendita al dettaglio ed e-commerce | ||
| Automotive | ||
| Cibo e Bevande | ||
| Eccipienti farmaceutici | ||
| Miniere e cave | ||
| Produzione (discreta e di processo) | ||
| Altro | ||
| Per configurazione di sistema | Fisso / Lineare | |
| Modulare / Flessibile | ||
| Per componente | Attrezzatura di trasporto | |
| Azionamenti e controlli | ||
| Software e analisi | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Regno Unito | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei sistemi di trasporto?
Nel 10.09 il mercato dei sistemi di trasporto varrà 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato dei sistemi di trasporto?
Si prevede che registrerà un CAGR del 4.43% e raggiungerà i 12.53 miliardi di USD entro il 2031.
Quale regione è leader nel mercato dei sistemi di trasporto?
L'area Asia-Pacifico è in testa con una quota del 37.65% nel 2025 grazie agli investimenti in produzione e logistica.
Quale segmento del mercato dei sistemi di trasporto sta crescendo più rapidamente?
Il software e l'analisi registrano la crescita più elevata, con un CAGR del 9.98%, grazie all'adozione della manutenzione predittiva.
Perché i trasportatori a recupero di energia stanno guadagnando terreno?
Riducono il consumo di energia fino al 39% e soddisfano gli obiettivi ESG, ottenendo un ritorno dell'investimento in sei anni per le operazioni in discesa.
In che modo gli AGV influenzano il mercato dei sistemi di trasporto?
Le soluzioni AGV e AMR offrono alternative flessibili, riducendo il ritorno sull'investimento a otto mesi nei magazzini e mettendo alla prova le installazioni tradizionali a linea fissa.


