

Dimensioni e quota di mercato degli iniettori di mezzi di contrasto
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.11 miliardo di dollari |
| Dimensione del mercato (2031) | 3.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.54% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli iniettori di mezzi di contrasto di Mordor Intelligence
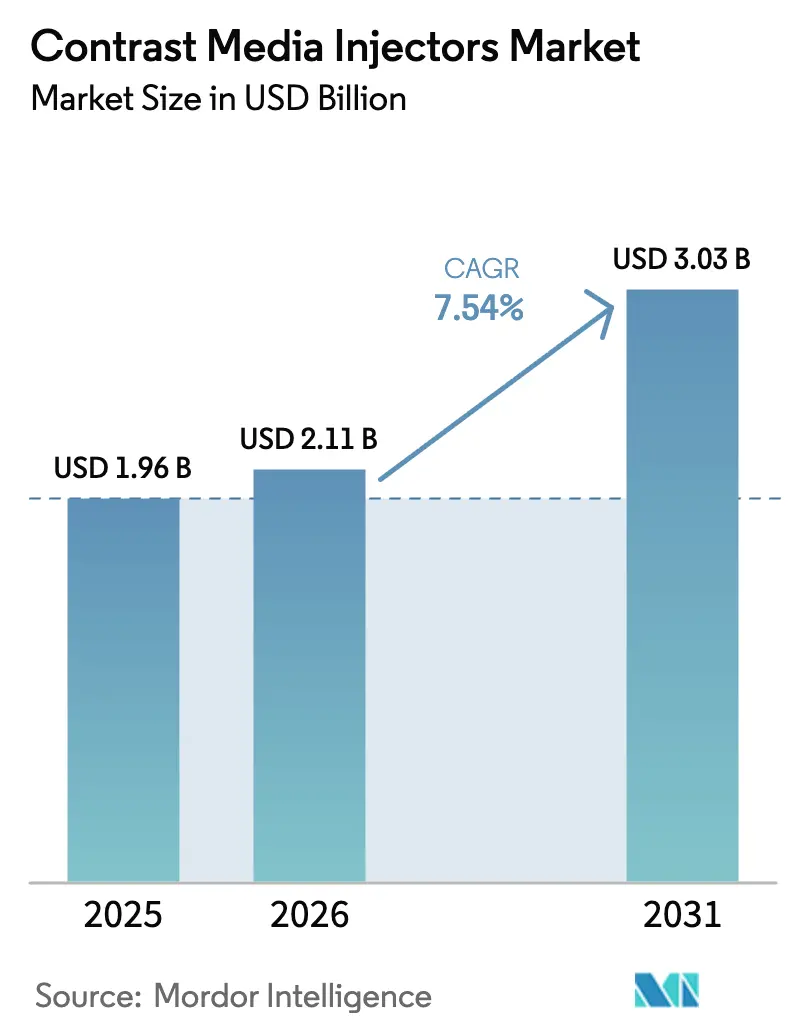
Si prevede che il mercato degli iniettori di mezzi di contrasto crescerà da 1.96 miliardi di USD nel 2025 a 2.11 miliardi di USD nel 2026 e si prevede che raggiungerà i 3.03 miliardi di USD entro il 2031 con un CAGR del 7.54% nel periodo 2026-2031.
La rapida automazione della somministrazione del contrasto, le funzionalità obbligatorie di tracciamento della dose e la prima ondata di protocolli di iniezione AI approvati dalla FDA stanno gradualmente sostituendo le tecniche manuali e i vecchi sistemi a singola testa. Gli ospedali stanno aggiornando le flotte per allinearle alle linee guida per il controllo delle infezioni, mentre i fornitori enfatizzano i vincoli per i materiali di consumo che vincolano i clienti a contratti di assistenza pluriennali. Le piattaforme senza siringa e a doppia testa stanno diventando la soluzione standard nelle stroke unit mobili e nelle sale operatorie, dove i vincoli di spazio e la precisione del flusso di lavoro sono i fattori più importanti. Sul fronte competitivo, i primi cinque fornitori controllano una base installata considerevole, ma i concorrenti regionali continuano ad aggiudicarsi clienti sensibili al prezzo attraverso servizi localizzati e finanziamenti flessibili.
Punti chiave del rapporto
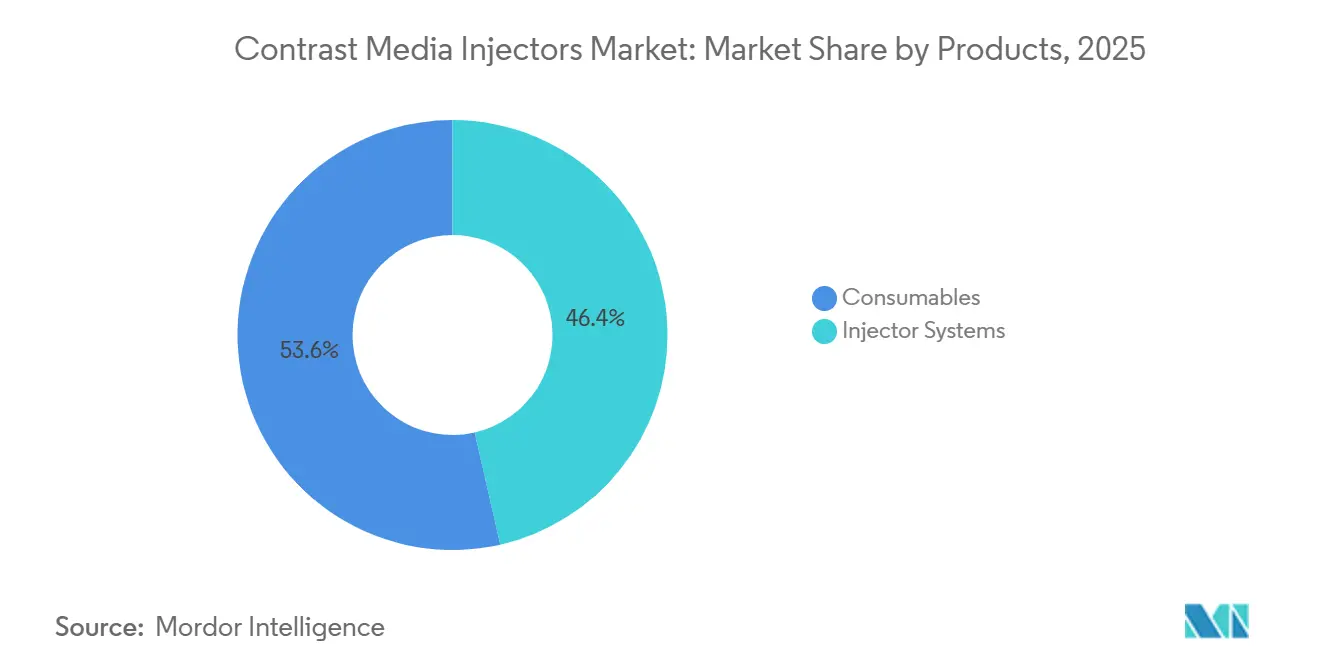
- Per categoria di prodotto, i materiali di consumo hanno conquistato una quota di fatturato del 53.56% nel 2025, mentre si prevede che i sistemi di iniezione cresceranno a un CAGR dell'8.25% fino al 2031.
- In base al tipo di iniettore, le piattaforme a testa singola rappresentavano il 45.53% della quota di mercato degli iniettori di mezzi di contrasto nel 2025, mentre i modelli senza siringa stanno avanzando a un CAGR del 10.85% fino al 2031.
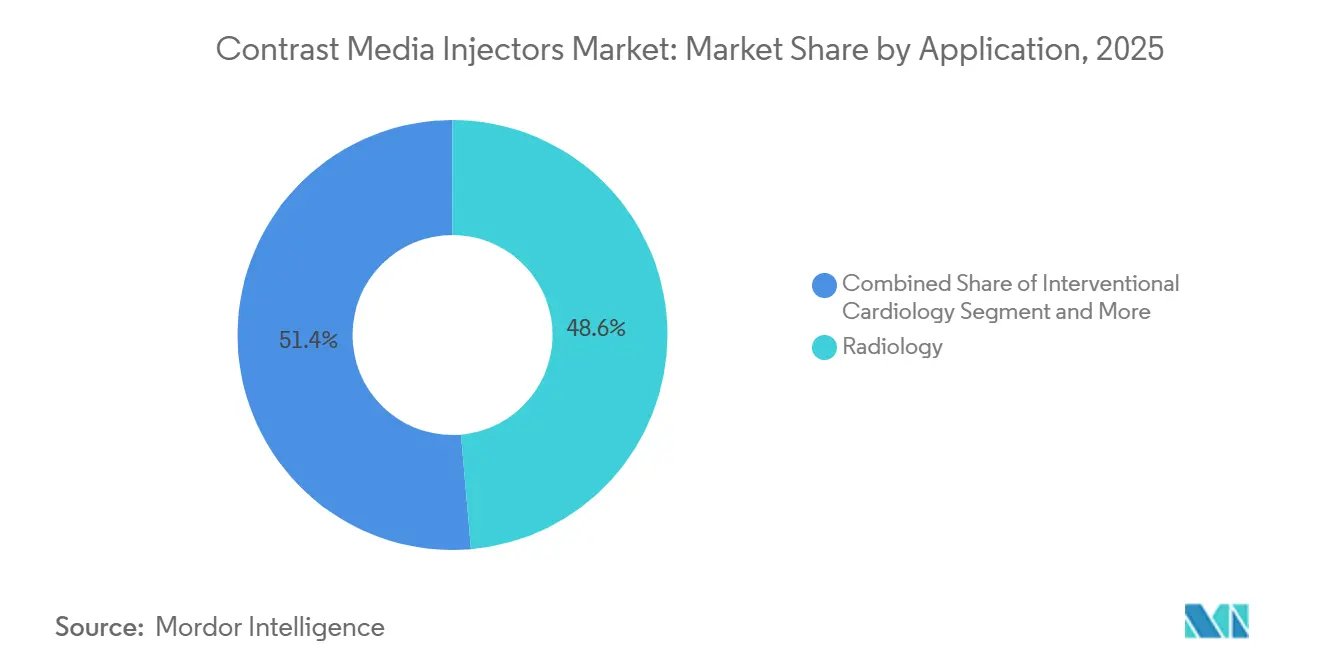
- Per applicazione, la radiologia ha rappresentato il 48.63% della domanda nel 2025 e si prevede che la cardiologia interventistica crescerà a un CAGR del 9.87% fino al 2031.
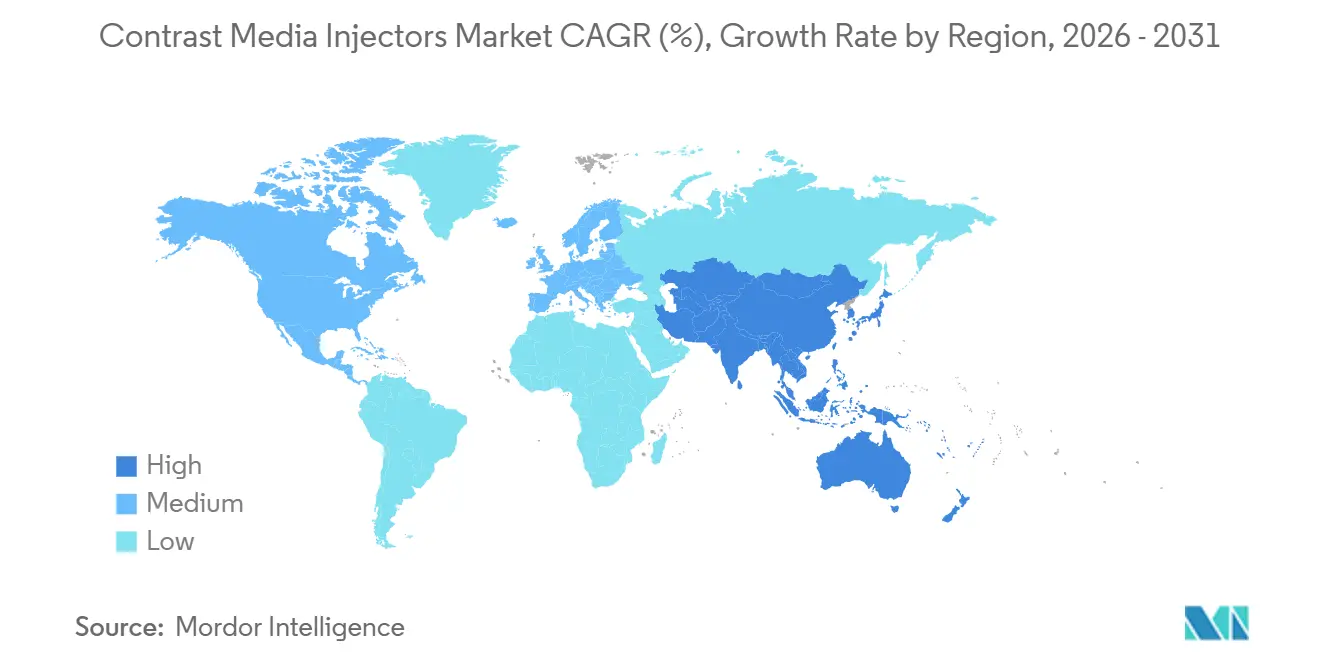
- In termini geografici, il Nord America ha rappresentato il 36.13% del fatturato del 2025, mentre l'area Asia-Pacifico è pronta a registrare un CAGR del 9.51% che ridurrà il divario entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli iniettori di mezzi di contrasto
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di procedure diagnostiche e interventistiche minimamente invasive | + 2.1% | Globale, il più alto in Nord America e nell'Europa occidentale | Medio termine (2-4 anni) |
| Rapida crescita delle installazioni di TC/RM negli ospedali a medio reddito | + 1.8% | Area Asia-Pacifico centrale, con ricadute in Medio Oriente e America Latina | A lungo termine (≥4 anni) |
| Spinta normativa per il monitoraggio della dose di contrasto e l'automazione della sicurezza | + 1.3% | Nord America e UE, adozione anticipata in Australia | A breve termine (≤2 anni) |
| Protocolli di iniezione basati sull'intelligenza artificiale che migliorano il flusso di lavoro e riducono gli sprechi | + 1.0% | Globale, guidato da Stati Uniti, Germania e Giappone | Medio termine (2-4 anni) |
| Emersione di catene di imaging ambulatoriale basate sul valore | + 0.7% | Nord America, in crescita nell'Europa occidentale | Medio termine (2-4 anni) |
| Crescente adozione di sistemi a doppia siringa e senza siringa nei laboratori mobili per ictus e cateterizzazione | + 0.6% | Nord America e UE per le unità di stroke, Asia-Pacifico per i laboratori di cateterizzazione | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di procedure diagnostiche e interventistiche minimamente invasive
L'imaging in tempo reale è ora alla base delle biopsie guidate da TC, delle sostituzioni valvolari e delle neurotrombectomie, ognuna delle quali richiede una tempistica precisa del bolo che solo gli iniettori automatici possono fornire. L'NHS inglese ha registrato 46.6 milioni di studi diagnostici nel 2024, tra cui 7.65 milioni di scansioni TC con mezzo di contrasto che hanno utilizzato prevalentemente iniettori automatici. Le linee guida cardiologiche aggiornate pubblicate nel 2024 raccomandano l'uso del volume di iodio più basso possibile, uno standard raggiungibile solo con sistemi in grado di dosare flussi inferiori al millilitro. È stato dimostrato che gli iniettori a doppia testa riducono i tempi delle procedure in sala di cateterizzazione di quasi il 15% eliminando la sostituzione manuale delle siringhe [1] American College of Radiology, “ACR Manual on Contrast Media 2024,” acr.org . I fornitori che sincronizzano i parametri dell'iniettore con i protocolli dello scanner tramite interfacce HL7 sono ben posizionati, perché i produttori più piccoli faticano a replicare questa profondità software. Nel complesso, la crescita delle procedure e la complessità dei flussi di lavoro garantiscono la domanda di piattaforme di nuova generazione nel mercato degli iniettori di mezzi di contrasto.
Rapida crescita delle installazioni di TC/RM negli ospedali a medio reddito
Cina, India e Sud-est asiatico stanno acquistando TAC ad alto strato e risonanza magnetica a 3 Tesla a un ritmo senza precedenti, e gli acquisti di iniettori sono solitamente inclusi in ogni acquisto di scanner. Wipro GE Healthcare ha impegnato 8,000 crore di rupie (960 milioni di dollari) nel 2024 per ampliare la produzione indiana rivolta alle città di secondo e terzo livello, dove la densità di scanner è inferiore a due unità ogni 100,000 residenti. Questi ospedali sono più sensibili al prezzo rispetto ai loro omologhi metropolitani, quindi privilegiano modelli base a testa singola, ma con volumi sufficientemente elevati da aumentare il valore di mercato complessivo. I programmi di stimolo governativi che sovvenzionano le acquisizioni di scanner spesso trascurano gli iniettori, spingendo i fornitori a creare piani di leasing flessibili o a pagamento per procedura. Con l'espansione della capacità di imaging avanzato da parte delle strutture a medio reddito, l'effetto pull-through incrementa significativamente il mercato degli iniettori di mezzo di contrasto.
Spinta normativa per il monitoraggio della dose di contrasto e l'automazione della sicurezza
La FDA continua a integrare la segnalazione della dose di contrasto nelle cartelle cliniche elettroniche certificate, rendendo di fatto l'auto-documentazione una funzionalità indispensabile. Il Manuale sui mezzi di contrasto del 2024 dell'American College of Radiology ha ribadito la sicurezza degli agenti iodati nei pazienti con eGFR di almeno 45 mL/min/1.73 m², ma ha allo stesso tempo raccomandato il monitoraggio della dose per limitare l'esposizione ripetuta non necessaria. L'applicazione europea del Regolamento sui dispositivi medici, aggiornato nel 2024 per includere la sorveglianza granulare post-commercializzazione per i dispositivi di Classe IIb, ha aumentato i costi di conformità e messo sotto pressione i fornitori più piccoli. Gli ospedali si orientano quindi verso marchi affidabili con sistemi di qualità comprovata e connettività HL7 bidirezionale che inserisce i dati relativi a dose, flusso e pressione direttamente nelle cartelle dei pazienti. Questi requisiti favoriscono gli attuali leader nel mercato degli iniettori di mezzi di contrasto.
Protocolli di iniezione basati sull'intelligenza artificiale che migliorano il flusso di lavoro e riducono gli sprechi
Il software AiMIFY di Bracco, approvato dalla FDA nell'ottobre 2024, utilizza la ricostruzione basata sul deep learning per raddoppiare la visibilità del contrasto, consentendo ai radiologi di ridurre le dosi di iodio fino al 50% preservando la qualità dell'immagine. Philips ha documentato una riduzione del 22% dello spreco di contrasto in una rete di 12 ospedali statunitensi dopo l'implementazione di CT Smart Workflow nel 2025. Guerbet ha seguito l'esempio nel giugno 2025 con Contrast&Care 2.0, un motore cloud che adatta le impostazioni di iniezione al peso del paziente e alla funzionalità renale. Questi strumenti di intelligenza artificiale riducono i ricavi derivanti dai materiali di consumo, ma allungano le scorte di contrasto esistenti, isolando indirettamente gli ospedali da shock di fornitura. Man mano che i centri accademici dimostrano l'equivalenza clinica a dosi inferiori, gli ospedali di comunità adotteranno gli stessi algoritmi, rafforzando l'intelligenza artificiale come fattore strutturale nel mercato degli iniettori di mezzo di contrasto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo di capitale dei sistemi multi-testa avanzati | -1.2% | Globale, acuto nei mercati emergenti e negli ospedali comunitari più piccoli | Medio termine (2-4 anni) |
| Eventi avversi e preoccupazioni sulla nefrotossicità legati all'uso del mezzo di contrasto | -0.9% | Globale, maggiore controllo in Nord America e nell'UE | A lungo termine (≥4 anni) |
| Volatilità della catena di fornitura per tubi e siringhe monouso | -0.8% | Globale, dirompente in Nord America e nell'UE | A breve termine (≤2 anni) |
| Limiti regionali di rimborso sui materiali di consumo | -0.7% | Australia, Medicare USA, parti dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo di capitale dei sistemi multi-testa avanzati
Gli iniettori a doppia testa e senza siringa hanno un prezzo superiore del 40-60% rispetto ai modelli a testa singola, il che li rende fuori dalla portata di molti ospedali pubblici e piccole strutture ambulatoriali. L'iniettore per risonanza magnetica senza siringa Max 3 di Bracco, approvato dalla FDA nel dicembre 2024, costa 80,000-100,000 dollari l'unità, una cifra che solo i centri ad alto volume possono ammortizzare. Il bilancio federale australiano 2024-25 ha finanziato gli scanner per risonanza magnetica, ma ha lasciato l'acquisto degli iniettori ai bilanci di capitale locali, costringendo i reparti di radiologia a dare priorità all'hardware di imaging essenziale rispetto ai sistemi ausiliari. I direttori finanziari, ancora in fase di ripresa dagli shock di approvvigionamento dell'era pandemica, continuano a rinviare ingenti spese per le attrezzature. Questa situazione sfavorevole frena la crescita a breve termine delle piattaforme premium nel mercato degli iniettori di mezzi di contrasto.
Eventi avversi e preoccupazioni sulla nefrotossicità legati all'uso del mezzo di contrasto
Sebbene il Manuale ACR del 2024 abbia riportato un rischio trascurabile di danno renale indotto da mezzo di contrasto nei pazienti con adeguata funzionalità renale, l'ansia medico-legale persiste. Una meta-analisi del BMC Nephrology del 2024 ha rilevato un'incidenza di insufficienza renale acuta (AKI) compresa tra l'11% e il 40% in coorti selezionate ad alto rischio. Le linee guida giapponesi del 2024 hanno confermato zero casi di fibrosi sistemica nefrogenica con agenti a base di gadolinio di gruppo II, anche nei pazienti in dialisi. Tuttavia, le percezioni persistenti derivanti dalle formulazioni precedenti inducono alcuni medici a sovrastimare i risultati e a rinviare occasionalmente l'imaging indicato. I fornitori ora integrano i controlli dell'eGFR e la riduzione automatica della dose nei software, il che aggiunge costi e complessità che le aziende più piccole faticano a eguagliare.
Analisi del segmento
Per prodotti: i materiali di consumo sono alla base dei ricavi ricorrenti, i sistemi guidano l'innovazione
I materiali di consumo hanno rappresentato il 53.56% del fatturato nel 2025, un risultato che sottolinea l'ampia base installata ancora dipendente da tubi e siringhe monouso. La piattaforma Centargo di Bayer, approvata alla fine del 2024, utilizza un serbatoio multipaziente che riduce la spesa per i materiali monouso per scansione di quasi il 30%, un risparmio che i centri ad alto volume notano immediatamente. Si prevede che i sistemi di iniezione cresceranno a un CAGR dell'8.25% fino al 2031, man mano che gli ospedali rinnoveranno le flotte per ottenere l'integrazione dell'intelligenza artificiale, il monitoraggio della dose e la connettività wireless. Gli iniettori per TC rimangono il sottosegmento più grande perché la TC genera più studi di contrasto rispetto alla RM, sebbene le installazioni di RM ad alto campo stiano aumentando la domanda di iniettori di potenza MR-conditional. Il flusso dei materiali di consumo è compresso dalla tecnologia senza siringhe e dalla riduzione della dose basata sull'intelligenza artificiale, ma i protocolli di controllo delle infezioni obbligano ancora all'uso di tubi monouso, garantendo una crescita stabile, seppur lenta, delle linee monouso all'interno delle dimensioni del mercato degli iniettori di mezzi di contrasto.
I ricavi derivanti dai materiali di consumo sono sempre più legati a pacchetti di servizi in cui gli ospedali stipulano accordi pluriennali che bloccano i prezzi dei tubi in cambio di sconti sulla manutenzione. L'investimento di Bracco nel 2024 per triplicare la capacità del suo sito di produzione di mezzi di contrasto ecografici di Ginevra segnala la fiducia che l'aumento dei volumi supererà il calo della dose unitaria. La biforcazione è chiara: gli iniettori premium con bassa intensità di materiali di consumo attraggono gli ospedali di ricerca, mentre i sistemi economici con un consumo di materiali monouso più elevato continuano a dominare le strutture comunitarie, sostenendo un mix di ricavi equilibrato nel mercato degli iniettori di mezzi di contrasto.
Per tipo di iniettori: le piattaforme senza siringa rivoluzionano le architetture tradizionali
Gli iniettori a testa singola rappresentavano il 45.53% della quota di mercato degli iniettori di mezzo di contrasto nel 2025, a testimonianza della loro posizione consolidata nelle sale TC e RM di routine. Si prevede tuttavia che i sistemi senza siringa cresceranno a un CAGR del 10.85% fino al 2031, grazie alla presenza di unità mobili per l'ictus e alle misure di controllo delle infezioni. Il Max 3 wireless di Bracco, approvato dalla FDA nel dicembre 2024, elimina le siringhe monouso e riduce i tempi di preparazione di circa il 40%. Gli iniettori a doppia testa sono adatti alle sale interventistiche in cui è obbligatorio un rapido ciclo di soluzione salina-contrasto; studi pubblicati nel 2024 hanno mostrato riduzioni dei tempi di procedura di circa il 15% nei laboratori di emodinamica più affollati.
Gli ospedali cinesi attenti ai costi adottano ancora un approccio basato su un singolo dispositivo, sebbene l'aumento dei costi della manodopera stia accrescendo l'interesse per le opzioni a doppio dispositivo, più adatte al flusso di lavoro. I dispositivi senza siringa hanno trovato una nicchia negli ambienti ambulatoriali perché i tecnici possono precaricare più dosi senza rompere i campi sterili, un vantaggio evidenziato dalla valutazione JAMA Neurology del 2024 sugli scanner TC installati in ambulanza. La convergenza tra efficienza del flusso di lavoro e controllo delle infezioni manterrà le unità senza siringa all'avanguardia dell'innovazione, anche se la base installata tradizionale consolida i volumi a singolo dispositivo nel mercato degli iniettori di mezzo di contrasto.
Per applicazione: la cardiologia interventistica supera la crescita della radiologia
Nel 2025, la radiologia ha rappresentato il 48.63% della domanda, a testimonianza dell'elevato volume di studi TC e RM oncologici e neurologici. Ciononostante, la cardiologia interventistica è destinata ad espandersi con un CAGR del 9.87% fino al 2031, grazie all'aumento degli interventi coronarici percutanei e alla diffusione delle terapie valvolari transcatetere. I dati del National Audit of PCI del 2024 hanno registrato oltre 100,000 interventi coronarici nel Regno Unito, ognuno dei quali richiede un'erogazione precisa del bolo, garantita dagli iniettori automatici [2] National Institute for Cardiovascular Outcomes Research, “PCI Audit 2024,” nicor.org.uk . I sistemi a doppia testa si stanno standardizzando in questi laboratori perché il lavaggio immediato con soluzione salina riduce il carico di iodio e il rischio di nefropatia.
La crescita della radiologia si sta attenuando, poiché i protocolli ottimizzati per l'intelligenza artificiale riducono i volumi di contrasto per studio fino al 50%, una capacità convalidata dall'autorizzazione AiMIFY di Bracco nel 2024. I segmenti della radiologia interventistica e della neurotrombectomia sono in ritardo rispetto alla cardiologia in termini di dimensioni assolute, ma stanno avanzando a tassi a una sola cifra media, poiché le terapie mini-invasive stanno sostituendo la chirurgia. Nel complesso, lo spostamento verso procedure vascolari complesse sta spingendo il mix di applicazioni verso iniettori ad alta specifica, rafforzando la domanda premium in tutto il mercato degli iniettori di mezzi di contrasto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano degli iniettori di mezzi di contrasto
Il Nord America ha mantenuto il 36.13% del fatturato globale nel 2025, supportato da oltre 40,000 scanner TC e 13,000 scanner RM solo negli Stati Uniti. L'adozione precoce di software di iniezione basati sull'intelligenza artificiale e di hardware senza siringhe stimola la domanda di sostituzione, mentre gli incentivi dei pagatori spingono i fornitori a documentare ogni dose. Tuttavia, la crescita dei volumi si è stabilizzata, poiché gli ospedali più maturi danno priorità all'utilizzo rispetto all'espansione.
Mercato degli iniettori di mezzi di contrasto nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico registrerà un CAGR del 9.51% fino al 2031, grazie all'espansione delle reti ospedaliere pubbliche di Cina, India, Indonesia e Vietnam. L'investimento di Wipro GE nel 2024 sottolinea l'entità delle installazioni future; le vendite di iniettori seguono in genere le spedizioni di scanner con un rapporto di uno a uno nelle strutture a reddito medio. Siemens Healthineers ha riportato una crescita organica dell'8.2% nella regione Asia-Pacifico, esclusa la Cina, per l'anno fiscale 2024, confermando la forte domanda di infrastrutture di imaging [3] Siemens Healthineers, "Annual Report 2024", siemens-healthineers.com . Queste condizioni sosterranno una forte crescita unitaria per il mercato degli iniettori di mezzi di contrasto in tutta la regione.
Mercato degli iniettori di mezzi di contrasto in EMEA, Oceania e Sud America
L'Europa rimane un mercato di dimensioni considerevoli, ma in lenta crescita, limitato da limiti di bilancio e cicli di sostituzione delle apparecchiature più lunghi. La decisione dell'Australia, presa nel 2024, di ridurre del 2% i costi della TC dimostra il contenimento dei costi, costringendo i fornitori a cercare iniettori con costi di materiali di consumo inferiori. Il Medio Oriente e alcune parti dell'Africa continuano ad acquistare sistemi premium per i centri di turismo medico, mentre la svalutazione della valuta in Sud America gonfia i costi di capitale e allunga gli intervalli di sostituzione. Le divergenze economiche regionali obbligano i fornitori a mantenere un doppio portafoglio che comprende modelli entry-level a testina singola e modelli premium senza siringa, una strategia che sostiene la resilienza globale del mercato degli iniettori di mezzi di contrasto.
Panorama normativo
Negli Stati Uniti, gli iniettori automatici di mezzo di contrasto sono regolamentati dalla FDA come dispositivi di Classe II ai sensi del 21 CFR 870.1650 (codice prodotto IZQ) e l'immissione sul mercato richiede in genere un'autorizzazione 510(k). Questo quadro normativo si concentra sul miglioramento della sicurezza basato su presupposti e sulla compatibilità con i flussi di lavoro di imaging, piuttosto che sulla riprogettazione completa del dispositivo.
In Europa, il Regolamento MDR 2017/745 disciplina la valutazione della conformità degli iniettori di mezzo di contrasto e innalza le aspettative in termini di evidenze cliniche e sorveglianza post-commercializzazione. L'articolo 117 del Regolamento MDR aggiunge un'ulteriore valutazione da parte di un organismo notificato per i dispositivi utilizzati nei flussi di lavoro che combinano farmaci e dispositivi, quando abbinati a mezzi di contrasto, il che aumenta l'importanza di allineare tempestivamente la documentazione tecnica e quella relativa ai rischi. In tutte le regioni, la verifica della progettazione e la gestione del rischio seguono le linee guida ISO 11608 per i sistemi di iniezione, al fine di supportare una più ampia adozione di iniettori a controllo elettronico e abilitati da software.
Panorama competitivo
Bayer, GE Healthcare, Siemens Healthineers e Bracco forniscono insieme una percentuale significativa della capacità di iniezione installata, il che si traduce in una concentrazione moderata. La piattaforma Centargo di Bayer, approvata dalla FDA nel novembre 2024, ha superato i 7 milioni di utilizzi in 49 paesi entro la metà del 2025 e ha recentemente ottenuto l'autorizzazione per le fiale monodose, ampliando le opzioni di contrasto. Bracco ha differenziato il suo hardware con il software AiMIFY, un algoritmo approvato dalla FDA che dimezza la dose di iodio senza compromettere la visibilità della lesione, generando un nuovo flusso di entrate da licenza oltre alle vendite di apparecchiature.
Specialisti regionali come Nemoto Kyorindo in Giappone e Ulrich Medical in Germania si aggiudicano contratti in cui la vicinanza al servizio e gli sconti del 20-30% sui prezzi superano le funzionalità dell'intelligenza artificiale. I produttori cinesi stanno costantemente migliorando la qualità, ma non dispongono delle risorse di ricerca e sviluppo necessarie per le integrazioni software avanzate richieste dai centri accademici. Siemens ha sfruttato la sua base di fatturato di 22 miliardi di euro per certificare diverse generazioni di iniettori nell'ambito del quadro MDR europeo aggiornato, un ostacolo che ha già messo in difficoltà i concorrenti europei più piccoli.
La tecnologia rimane il principale campo di battaglia. Contrast&Care 2.0, basato su cloud, di Guerbet, lanciato a giugno 2025, personalizza le impostazioni di iniezione in base al profilo renale del paziente, riducendo gli eventi di stravaso. Philips ha dimostrato un risparmio del 22% sul mezzo di contrasto con CT Smart Workflow nel 2025, posizionandosi come partner software a valore aggiunto anche senza una linea di iniettori proprietaria. Man mano che gli ospedali adottano strategie di imaging aziendale che privilegiano ecosistemi hardware-software integrati, le multinazionali con una gamma di prodotti più ampia consolideranno la loro posizione nel mercato degli iniettori di mezzo di contrasto.
Leader del settore degli iniettori di mezzi di contrasto
GE Healthcare (Azienda GE)
Gruppo Bracco
Bayer AG
Metron AG
Ulrich GmbH & Co. KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Bracco e ACIST Medical Systems hanno annunciato l'approvazione della FDA statunitense e il lancio del sistema diagnostico ACIST Pro, una soluzione di gestione del mezzo di contrasto a velocità variabile per le procedure cardiovascolari. Il lancio migliora il controllo dei protocolli in sala di cateterizzazione ed espande la base installata di dispositivi monouso specifici per la cateterizzazione e i contratti di assistenza legati alle piattaforme di gestione del mezzo di contrasto.
- Dicembre 2025: Bayer ha ottenuto l'autorizzazione FDA 510(k) per aggiungere flaconcini monodose per diversi agenti iodati all'iniettore TC multi-paziente Centargo. L'autorizzazione aumenta la flessibilità operativa per i centri che devono bilanciare serbatoi multi-paziente con le preferenze di gestione delle dosi singole e standardizza i formati di presentazione del mezzo di contrasto sulla piattaforma di punta dell'iniettore TC.
- Dicembre 2024: Bracco Diagnostics ha ottenuto l'autorizzazione 510(k) dalla FDA statunitense per l'iniettore per risonanza magnetica Max 3 a scambio rapido e senza siringa, a marchio Bracco, sviluppato in collaborazione con ulrich GmbH & Co. KG. Questa autorizzazione supporta il passaggio dai sistemi basati su siringhe e rafforza il flusso di lavoro sterile nelle sale di risonanza magnetica, migliorando il posizionamento degli iniettori per risonanza magnetica di alta qualità.
Ambito del rapporto sul mercato globale degli iniettori di mezzi di contrasto
Secondo l'ambito del rapporto, gli iniettori di mezzi di contrasto sono dispositivi medici utilizzati per somministrare agenti di contrasto nel flusso sanguigno di un paziente durante procedure di imaging come TAC, risonanza magnetica o angiografia.
La segmentazione del mercato degli iniettori di mezzo di contrasto è categorizzata in base a prodotti, tipologie di iniettori, applicazioni e area geografica. Il segmento di prodotto include sistemi di iniezione e materiali di consumo. Le tipologie di iniettori sono ulteriormente suddivise in iniettori a testa singola, iniettori a testa doppia e iniettori senza siringa. In termini di applicazioni, il mercato è segmentato in radiologia, cardiologia interventistica e altre applicazioni. Geograficamente, il mercato è analizzato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America.
| Sistemi di iniettori | Sistemi di iniettori CT |
| Sistemi di iniettori per risonanza magnetica | |
| Sistemi di iniettori cardiovascolari/angiografici | |
| Materiali di consumo | tubing |
| Siringhe | |
| Altri materiali di consumo |
| Iniettori a testa singola |
| Iniettori a doppia testa |
| Iniettori senza siringa |
| Radiologia |
| Cardiologia interventistica |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotti | Sistemi di iniettori | Sistemi di iniettori CT |
| Sistemi di iniettori per risonanza magnetica | ||
| Sistemi di iniettori cardiovascolari/angiografici | ||
| Materiali di consumo | tubing | |
| Siringhe | ||
| Altri materiali di consumo | ||
| Per tipo di iniettori | Iniettori a testa singola | |
| Iniettori a doppia testa | ||
| Iniettori senza siringa | ||
| Per Applicazione | Radiologia | |
| Cardiologia interventistica | ||
| Altre applicazioni | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli iniettori di mezzi di contrasto nel 2026 e con quale rapidità crescerà?
Il mercato degli iniettori di mezzi di contrasto ha raggiunto i 2.11 miliardi di dollari nel 2026 e si prevede che registrerà un CAGR del 7.54%, raggiungendo i 3.03 miliardi di dollari entro il 2031.
Quale tipo di iniettore si espande più velocemente?
Si prevede che le piattaforme senza siringa registreranno un CAGR del 10.85% entro il 2031 perché semplificano il flusso di lavoro ed eliminano le siringhe monouso.
Quale area di applicazione è destinata a guidare la crescita futura?
Si prevede che la cardiologia interventistica registrerà un CAGR del 9.87%, con l'aumento degli interventi coronarici percutanei e delle procedure valvolari transcatetere nei principali sistemi sanitari.
Qual è oggi il principale mercato regionale?
Nel 2025, il Nord America ha detenuto il 36.13% del fatturato globale grazie a un'ampia base di imaging installata e alla rapida adozione di iniettori abilitati all'intelligenza artificiale.
Perché i protocolli di intelligenza artificiale sono importanti per gli acquisti di iniettori?
Il software di intelligenza artificiale come AiMIFY di Bracco dimezza la dose di iodio mantenendo inalterata la qualità dell'immagine, aiutando gli ospedali a ridurre i costi dei materiali di consumo e a rispettare gli obblighi di monitoraggio della dose.


