

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
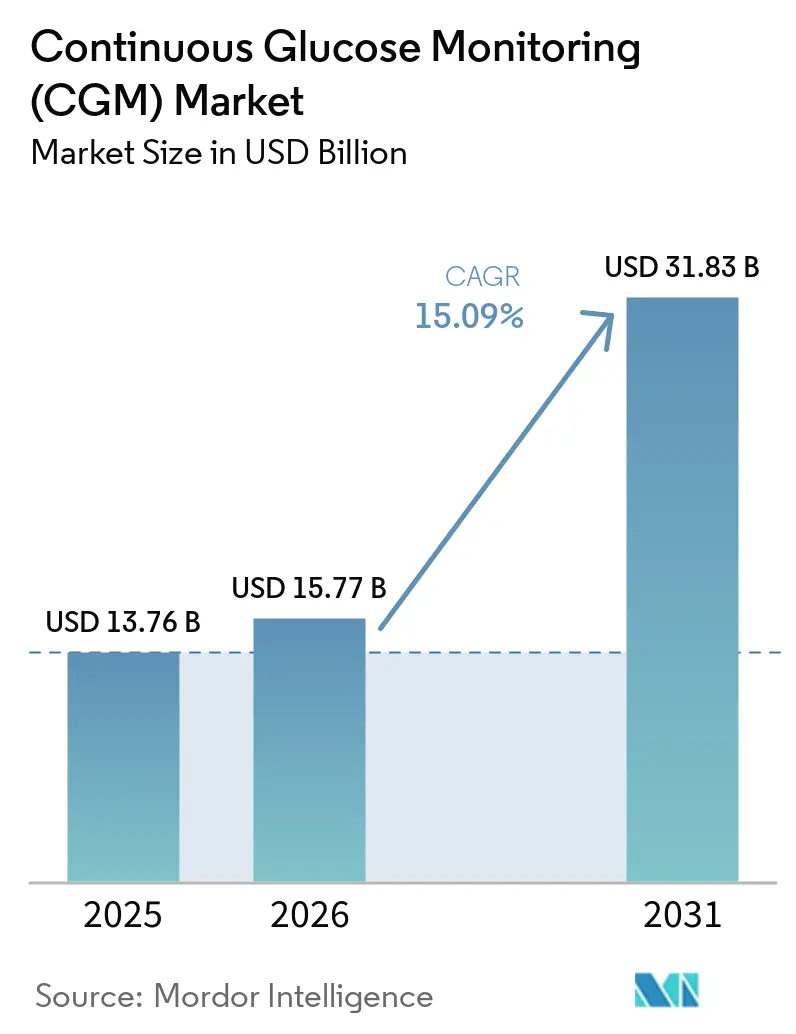
| Dimensione del mercato (2026) | 15.77 miliardo di dollari |
| Dimensione del mercato (2031) | 31.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.09% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Nord America |
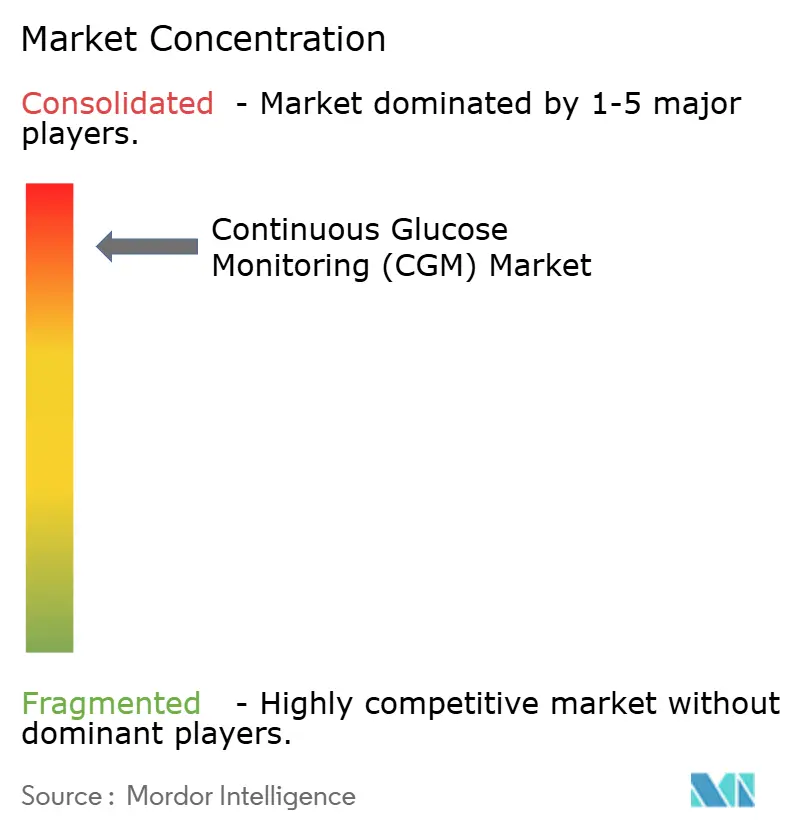
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del monitoraggio continuo del glucosio (CGM) di Mordor Intelligence
Si prevede che il mercato del monitoraggio continuo del glucosio crescerà da 13.76 miliardi di dollari nel 2025 a 15.77 miliardi di dollari nel 2026 e raggiungerà i 31.83 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.09% nel periodo 2026-2031.
La solida crescita deriva dalla miniaturizzazione dei sensori, da un sistema di rimborso favorevole e dalla combinazione tra benessere del consumatore e necessità medica. Il Nord America è in testa per fatturato, ma l'Asia-Pacifico registra la crescita più rapida grazie alla convergenza tra la diffusione degli smartphone e la prevalenza del diabete. La continua convergenza tra dispositivi e software crea flussi di entrate ricorrenti che invogliano gli operatori a offrire pacchetti hardware con abbonamenti per l'analisi dei dati. Nel frattempo, i prototipi impiantabili e non invasivi alimentano le aspettative di un'espansione del mercato del monitoraggio continuo del glucosio verso casi d'uso preventivi e orientati al benessere.
Punti chiave del rapporto
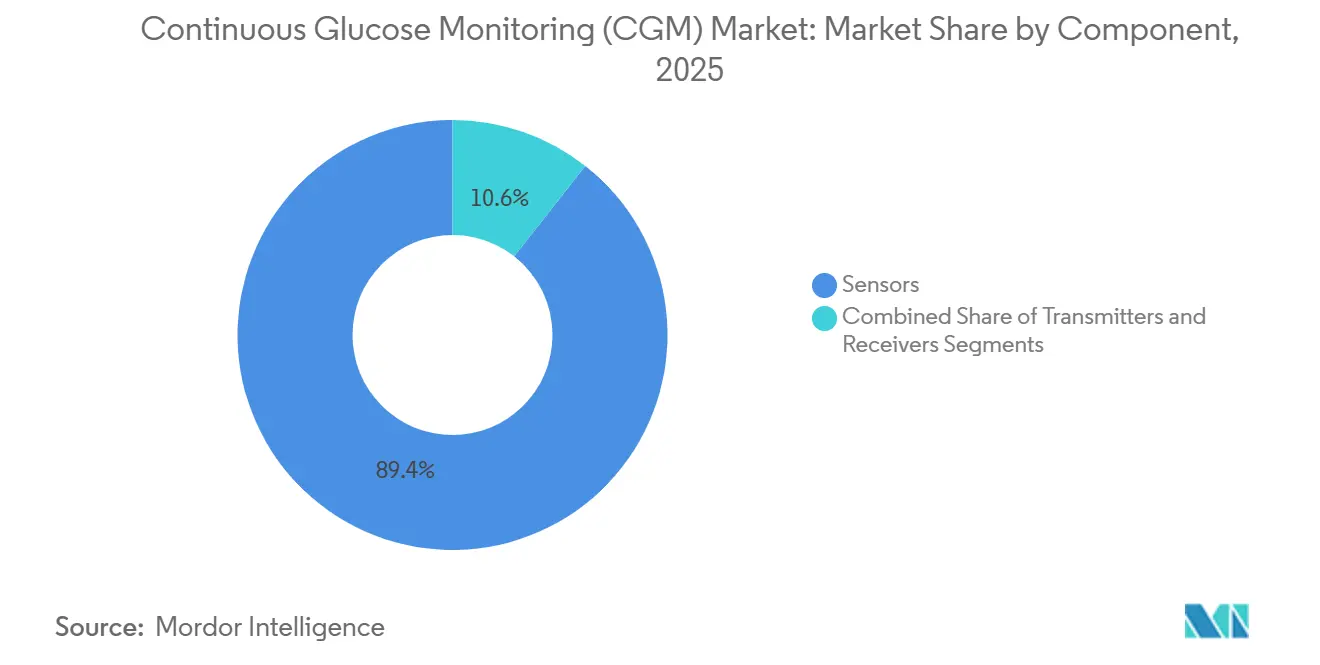
- Per componente, nel 89.35 i sensori hanno conquistato l'2025% della quota di mercato del monitoraggio continuo del glucosio; i trasmettitori hanno registrato il calo più rapido dei costi unitari, ma solo un CAGR del 5.98% fino al 2031.
- Per utente finale, l'uso domestico e personale ha rappresentato il 73.62% del mercato del monitoraggio continuo del glucosio nel 2025, mentre si prevede che l'adozione in ospedale aumenterà a un CAGR del 18.05% entro il 2031.
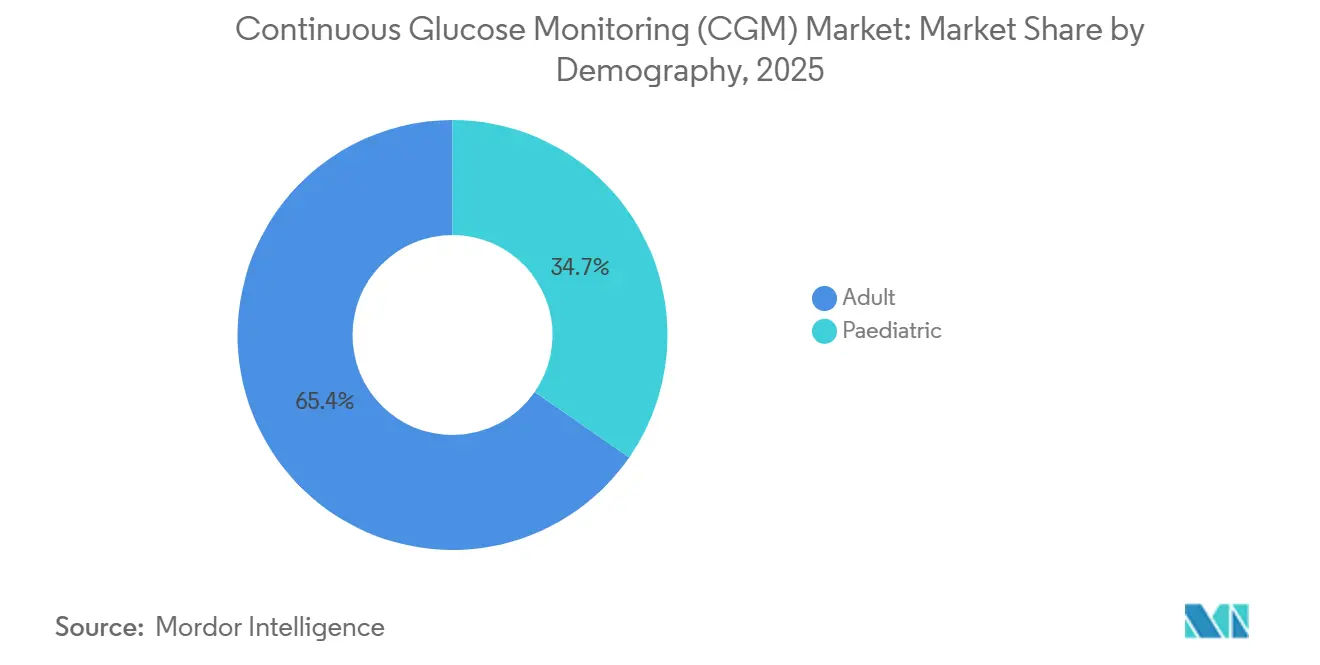
- In base ai dati demografici, gli utenti pediatrici hanno rappresentato il 34.65% dei ricavi del 2025 e stanno crescendo a un CAGR del 17.85% fino al 2031.
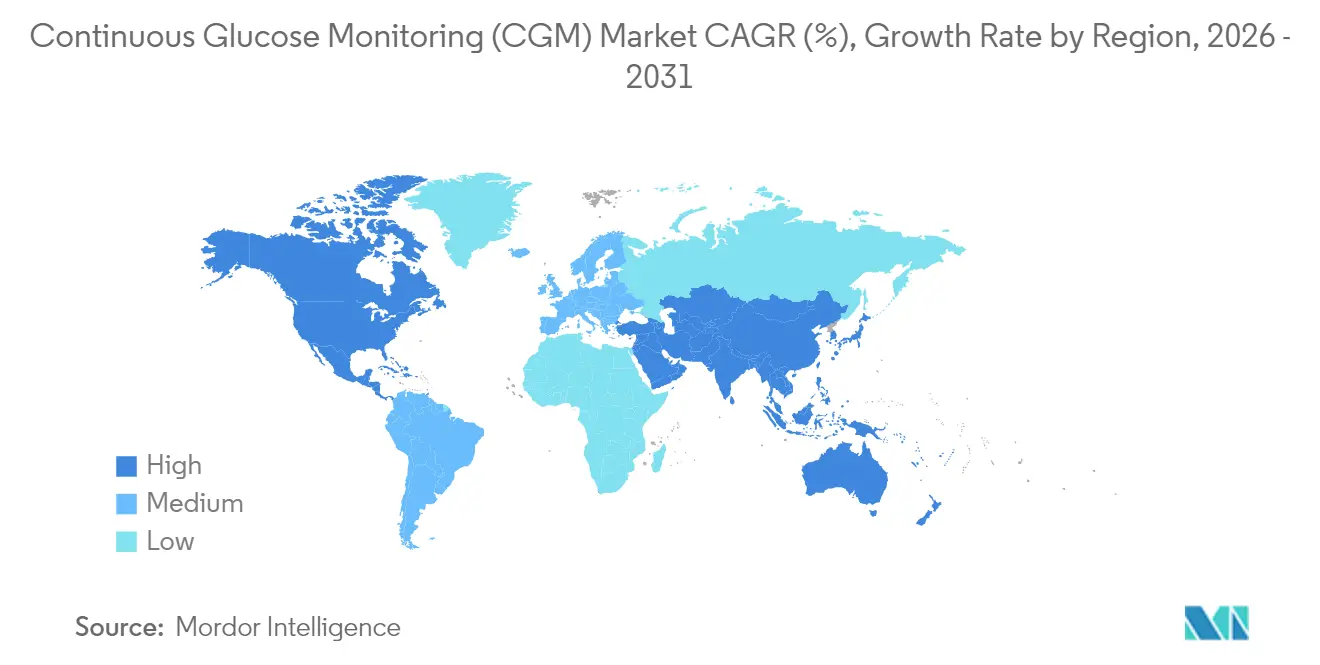
- In termini geografici, il Nord America ha mantenuto una quota di fatturato del 50.55% nel 2025; si prevede che l'area Asia-Pacifico registrerà un CAGR del 15.78% entro il 2031.
- Abbott Laboratories (52.83%), Dexcom (33.89%) e Medtronic (10.10%) controllavano insieme il 96.82% delle spedizioni del 2025, evidenziando l'elevata concentrazione del mercato.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del monitoraggio continuo del glucosio (CGM)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza del diabete e diagnosi precoce | + 3.5% | Globale; più forte nell'Asia Pacifica e nel Nord America | A lungo termine (≥ 4 anni) |
| Rapida adozione del monitoraggio remoto e dell'integrazione della telemedicina | + 2.8% | Nord America e UE in testa; l'Asia Pacifica sta recuperando terreno | Medio termine (2-4 anni) |
| Miniaturizzazione dei sensori e innovazioni nella precisione | + 2.2% | Globale; centri di ricerca e sviluppo in Nord America ed Europa | Medio termine (2-4 anni) |
| Espansione favorevole dei rimborsi nell'OCSE e in Cina | + 2.0% | Paesi OCSE e Cina; diffusione in mercati emergenti selezionati | A breve termine (≤ 2 anni) |
| Espansione del benessere del consumatore oltre il diabete diagnosticato | + 1.8% | Nord America ed Europa sono i primi ad agire; proliferazione globale in corso | A lungo termine (≥ 4 anni) |
| I prezzi degli abbonamenti abbassano le barriere all'ingresso nei paesi a basso e medio reddito | + 1.2% | Regioni LMIC, in particolare Asia Pacifico e America Latina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza del diabete e diagnosi precoce
L'accelerazione dell'incidenza sostiene la domanda strutturale, poiché il diabete di tipo 2 rappresenta il 96% dei casi e si sta manifestando più giovane nell'area Asia-Pacifico, dove l'età media di insorgenza è ora inferiore a 45 anni, creando orizzonti di monitoraggio decennali, IDF. Lo screening avanzato basato sull'intelligenza artificiale identifica prima le coorti a rischio, incoraggiando l'uso preventivo di sensori. La politica Medicare del 2024 ha aperto l'accesso ai pazienti con diabete di tipo 2 con episodi di ipoglicemia, aumentando immediatamente la base assicurata. L'adozione pediatrica, già in crescita con un CAGR del 18.41%, cavalca quest'onda poiché i caregiver considerano il monitoraggio continuo come una rete di sicurezza per gli ambienti scolastici e sportivi.
Rapida adozione del monitoraggio remoto e dell'integrazione della telemedicina
I flussi di dati in tempo reale consentono ai medici di gestire più pazienti senza personale aggiuntivo, e i rimborsi previsti dal codice CPT statunitense premiano i fornitori che distribuiscono kit per il monitoraggio remoto dei pazienti. I pazienti rurali negli Stati Uniti e in tutta Europa ottengono una supervisione specialistica senza dover affrontare lunghi viaggi, migliorando l'aderenza terapeutica e il controllo glicemico. Le app native per smartphone riducono i costi dei ricevitori dedicati, abbattendo le barriere per gli utenti più giovani ed esperti di tecnologia.
Miniaturizzazione dei sensori e innovazioni nella precisione
I progressi incrementali nella progettazione elettrochimica hanno ridotto le letture della differenza relativa assoluta media fino al 30%, aumentando la fiducia clinica e allentando i programmi di calibrazione. Il sensore impiantabile Eversense da 365 giorni segnala un passaggio dai dispositivi indossabili usa e getta a soluzioni durevoli e a bassa manutenzione [1] Senseonics Holdings, “Eversense E3 CGM System,” senseonics.com . I prototipi di transistor elettrochimici organici hanno ora le dimensioni di una moneta, indicando futuri fattori di forma sottocutanei o addirittura completamente non invasivi, compresi i dispositivi di monitoraggio del glucosio non invasivi , che promettono di ampliare il mercato del monitoraggio continuo del glucosio oltre il solo diabete.
Espansione favorevole dei rimborsi nell'OCSE e in Cina
L'introduzione dei nuovi codici di fornitura HCPCS nell'aprile 2024 consente ai fornitori statunitensi di fatturare su cicli di 90 giorni, semplificando la logistica di rifornimento e riducendo l'abbandono dei pazienti. In Cina, gli enti pagatori provinciali hanno iniziato a integrare i sensori nei cataloghi delle prestazioni per malattie croniche, rispecchiando le misure adottate in precedenza in Giappone e Germania. Le aspettative uniformi dell'Unione Europea per la revisione pre-commercializzazione semplificano i lanci transfrontalieri e riducono i costi di conformità. Nel complesso, l'evoluzione delle politiche riduce l'esposizione ai costi diretti e catalizza la crescita dei volumi tra le popolazioni assicurate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati dei dispositivi e dei materiali di consumo | -1.5% | Globale; più forte nei paesi a basso e medio reddito e nelle coorti non assicurate | A breve termine (≤ 2 anni) |
| Problemi di usabilità dovuti a calibrazione/sovraccarico di dati | -0.8% | Globale; gli anziani e gli utenti avversi alla tecnologia sono i più colpiti | Medio termine (2-4 anni) |
| Farmaci dimagranti GLP-1 che riducono la frequenza dei test | -0.6% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Vulnerabilità della sicurezza informatica e della privacy dei dati | -0.4% | Globale; i mercati ad alta regolamentazione impongono mandati più severi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di dispositivi e materiali di consumo per pagatori e pazienti
I sensori che richiedono la sostituzione ogni 10-14 giorni costano 100-200 dollari al mese per i beneficiari del Medicare statunitense dopo la compartecipazione alle spese, mettendo a dura prova i redditi fissi [2] Centers for Medicare & Medicaid Services, “2024 Medicare Part B—Durable Medical Equipment Rates,” cms.gov . Nei paesi a basso e medio reddito, i prezzi al dettaglio non sovvenzionati superano i salari mensili medi. Sebbene i modelli di abbonamento riducano i costi di ingresso, rimangono fuori dalla portata di molti. Contratti innovativi basati sul pagamento a consumo o sui risultati potrebbero attenuare gli ostacoli finanziari, ma la loro ampia implementazione è ancora agli inizi.
Farmaci per la perdita di peso GLP-1 che riducono la frequenza dei test del glucosio
I farmaci di grande successo agonisti del recettore GLP-1 migliorano la variabilità glicemica, riducendo potenzialmente la necessità percepita di un monitoraggio costante. Tuttavia, le prime evidenze suggeriscono che l'abbinamento dei dati del monitoraggio continuo del glucosio (CGM) con la titolazione del dosaggio di GLP-1 migliori l'aderenza alla terapia e i risultati in termini di gestione del peso. I medici ora utilizzano le curve glicemiche per personalizzare le terapie farmacologiche, trasformando quello che sembrava un sostituto in un fattore complementare che stimola la domanda. Ciononostante, alcuni pazienti con valori glicemici ben controllati potrebbero rimandare l'aggiornamento del sensore, frenando marginalmente la crescita del mercato del monitoraggio continuo del glucosio fino al 2030.
Analisi del segmento
Per componente: i sensori dominano mentre il valore si sposta verso interfacce ricche di dati
Nel 2025, i sensori hanno rappresentato l'89.35% del fatturato, sostenendo un CAGR del 15.36% che riflette il loro ruolo di punto di contatto fisiologico indispensabile. La continua innovazione dei materiali ha aumentato la durata di utilizzo da 10 a 14 giorni per i sensori monouso tradizionali, mentre le varianti impiantabili promettono intervalli di sostituzione annuali. La maggiore longevità riduce direttamente i costi di gestione a vita, rendendo il mercato del monitoraggio continuo del glucosio tramite sensori il principale motore di espansione del fatturato. L'hardware dei trasmettitori, al contrario, ha registrato un CAGR di appena il 5.98%, poiché i moduli Bluetooth Low Energy e l'architettura direct-to-phone hanno reso questo componente una commodity. I fornitori di piattaforme ora integrano le funzioni di trasmissione negli alloggiamenti dei sensori o nelle app per smartphone, esercitando pressione sui margini unitari ma conquistando i consumatori con configurazioni semplificate.
La chimica dei sensori di seconda generazione sfrutta la stabilizzazione enzimatica e le membrane polimeriche per ridurre la deriva, consentendo algoritmi di dosaggio dell'insulina più aggressivi e l'integrazione automatizzata della somministrazione di insulina. Le soluzioni impiantabili di Glucotrack e Senseonics evidenziano una migrazione verso dispositivi a basso profilo e a bassa manutenzione, che potrebbero aprire nicchie occupazionali e sportive precedentemente trascurate. Con l'evoluzione dei sensori in risorse semi-impiantabili, l'analisi software e gli abbonamenti cloud accumulano una quota crescente del portafoglio, spostando la creazione di valore dall'hardware ai servizi di dati longitudinali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Dall'utente finale: l'assistenza domiciliare crea una cultura di autogestione
Gli utenti domestici e personali rappresentano già il 73.62% del fatturato del 2025 e presentano un tasso di crescita annuo composto (CAGR) del 15.25% fino al 2031. La decisione della FDA di consentire l'acquisto di sensori da banco elimina le difficoltà legate alle prescrizioni, consentendo ai consumatori di effettuare l'aggiornamento direttamente al lancio di nuove funzionalità. I rimborsi per il monitoraggio remoto dei pazienti motivano inoltre i medici a prescrivere sensori per un'assistenza proattiva piuttosto che in caso di crisi, garantendo un'espansione del mercato del monitoraggio continuo della glicemia in parallelo con l'infrastruttura di assistenza virtuale. Le strutture ospedaliere, sebbene più piccole, con una quota del 26.38%, mostrano un andamento più rapido, con un CAGR del 18.05%, poiché le letture continue stanno guadagnando popolarità nei flussi di lavoro perioperatori e di terapia intensiva, dove l'iperglicemia prolunga i tempi di degenza.
L'adozione domiciliare si basa su app intuitive che gamificano gli obiettivi e avvisano gli operatori sanitari in tempo reale. Le API cloud alimentano i dati nei servizi di tele-coaching per il diabete, trasformando i grafici episodici dei prelievi dal dito in informazioni comportamentali dinamiche. Per quanto riguarda i pazienti ricoverati, la carenza di personale rende i feed continui interessanti perché riducono drasticamente i cicli di test manuali. Insieme, entrambe le soluzioni consolidano gli utenti attorno a cloud di dati unificati, aumentando i costi di passaggio e rafforzando gli ecosistemi software duopolistici gestiti da Abbott e Dexcom.
Per demografia: la pediatria guida la coorte ad alta crescita
La pediatria ha rappresentato il 34.65% del fatturato del 2025, ma ha registrato un CAGR del 17.85%, superando la traiettoria del 15.10% del segmento adulti. Scuole, squadre sportive e app di monitoraggio parentale sottolineano come i flussi di lavoro pediatrici si discostino dalle norme per gli adulti, promuovendo funzionalità di prodotto personalizzate come un raggio d'azione Bluetooth esteso e profili discreti. Le campagne di sanità pubblica che promuovono la diagnosi precoce ampliano ulteriormente le dimensioni del mercato del monitoraggio continuo della glicemia all'interno di questa coorte, poiché le esigenze di monitoraggio a vita iniziano subito dopo l'insorgenza della malattia. L'adozione da parte degli adulti rimane sostanziale, ma sempre più orientata verso i pazienti dei mercati emergenti di nuova diagnosi e gli anziani sottoposti a regimi di politerapia che aumentano il rischio di ipoglicemia.
I progressi in ambito pediatrico riflettono anche il riconoscimento normativo, come l'approvazione da parte della FDA statunitense di sensori calibrati in fabbrica per pazienti dai due anni in su, eliminando le prescrizioni basate sull'età. In Europa, i sistemi con marchio CE si integrano con i microinfusori per insulina per automatizzare le regolazioni basali, alleggerendo il carico di lavoro di chi assiste. L'ampliamento della copertura sanitaria scolastica integra queste iniziative, garantendo un accesso precoce e integrando la familiarità con il CGM, che si traduce in una fidelizzazione a lungo termine del marchio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato del monitoraggio continuo del glucosio (CGM) nel Nord America
Il Nord America ha mantenuto una quota del 50.55% nel 2025, grazie a quadri assicurativi consolidati e a un'elevata alfabetizzazione sui dispositivi. Si prevede che la regione aggiungerà 7.87 miliardi di dollari di vendite incrementali con un CAGR del 15.05% entro il 2031. La politica Medicare di aprile 2024 ha esteso l'idoneità ai diabetici di tipo 2 con ipoglicemia documentata, sbloccando una coorte di adulti latenti e garantendo una crescita sostenuta delle unità. Il sistema a pagatore unico canadese allinea i formulari a livello nazionale, attenuando le disparità provinciali, mentre le riforme della previdenza sociale in Messico ampliano il rimborso dei dispositivi nei centri urbani.
Mercato del monitoraggio continuo del glucosio (CGM) nella regione Asia-Pacifico
L'area Asia-Pacifico, ora con una quota del 18.85%, registra il CAGR più elevato, pari al 15.78%. La National Reimbursement Drug List cinese ha avviato una sperimentazione sull'inclusione dei sensori nel 2025 e i produttori nazionali si stanno espandendo per soddisfare la domanda delle città di secondo livello. L'elevata penetrazione degli smartphone in India, unita alle app assicurative pay-as-you-go, riduce le barriere all'ingresso per le famiglie. Giappone e Corea del Sud mantengono un'elevata adozione pro capite perché i principali produttori di elettronica di consumo integrano moduli di glucosio in dispositivi indossabili multiuso, una tendenza che probabilmente si estenderà a tutto il Sud-est asiatico.
Mercato europeo del monitoraggio continuo del glucosio (CGM)
L'Europa offre una crescita a una cifra media, sostenuta dalla copertura universale e da appalti coordinati. La Germania promuove il CGM come standard di cura per i pazienti affetti da diabete di tipo 1, mentre il piano a lungo termine del Servizio Sanitario Nazionale del Regno Unito sovvenziona gli aggiornamenti hardware a modelli calibrati in fabbrica. I mercati dell'Europa orientale emergono come spazi vuoti; Repubblica Ceca e Polonia hanno introdotto finanziamenti pilota nel 2025, sfruttando i fondi strutturali dell'UE per modernizzare l'assistenza al diabete.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato del monitoraggio continuo del glucosio è altamente concentrato: Abbott controlla il 52.83% del fatturato previsto per il 2025, Dexcom il 33.89% e Medtronic il 10.10%. Complessivamente, i primi tre detengono il 96.82% del mercato, lasciando una quota molto ridotta agli operatori di nicchia o emergenti. Tale predominio finanzia ingenti investimenti in ricerca e sviluppo, come dimostra il lancio, nel giugno 2025, del sensore di quarta generazione di Abbott con lettura integrata dei chetoni. Dexcom, dal canto suo, offre un ecosistema cloud verticalmente integrato che sovrappone analisi predittive alle curve glicemiche grezze per ottimizzare il flusso di lavoro dei medici.
Le alleanze strategiche rafforzano i fossati esistenti. Abbott e Medtronic hanno firmato un accordo globale per la condivisione dei dati e l'integrazione dei microinfusori nell'agosto 2024, consentendo ai sensori Libre di pilotare i sistemi a circuito chiuso di Medtronic. Contemporaneamente, Tandem Diabetes ha collaborato con Abbott per sviluppare congiuntamente sensori a doppio analita per glucosio e chetoni, garantendo una supervisione metabolica completa. La distensione dei brevetti tra Abbott e Dexcom all'inizio del 2025 ha ridotto le controversie legali e avviato una serie di licenze incrociate che accelerano il raggiungimento degli obiettivi di miniaturizzazione e durata dell'uso.
I nuovi disruptor puntano allo spazio tecnologico vuoto. Senseonics ha ottenuto il marchio CE per un sensore impiantabile con durata annuale; RSP Systems ha pubblicato la convalida peer-reviewed del suo GlucoBeam ottico su Nature Scientific Reports, riportando un'accuratezza paragonabile a quella dei riferimenti ottenuti tramite puntura del dito. Glucotrack ha sviluppato un dispositivo impiantabile minimamente invasivo che utilizza la spettroscopia di impedenza e ha ottenuto l'approvazione dell'HREC australiano per il suo studio pivotale nel maggio 2025. Tuttavia, le forti barriere normative e la richiesta di prove cliniche limitano la concorrenza su larga scala, sostenendo prezzi premium ed elevati margini lordi per il duopolio leader.
Leader del settore del monitoraggio continuo del glucosio (CGM)
Medtronic SpA
Dexcom, Inc.
Abbott Laboratories
Senseonic Holdings, Inc.
F. Hoffmann-La Roche AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2025: Tandem Diabetes e Abbott hanno iniziato a sviluppare congiuntamente una piattaforma di sensori per glucosio-chetoni volta ad attenuare il rischio di chetoacidosi diabetica.
- Maggio 2025: Glucotrack ottiene l'approvazione dell'HREC australiano per avviare le sperimentazioni cliniche del suo monitor impiantabile per la misurazione continua della glicemia.
- Aprile 2025: il sistema ottico GlucoBeam di RSP Systems ha ottenuto la convalida tramite revisione paritaria nella rivista Nature Scientific Reports, dimostrando un'accuratezza non invasiva pari al campionamento capillare.
- Agosto 2024: Abbott e Medtronic formalizzano una partnership per collegare i sensori FreeStyle Libre alle pompe per insulina di Medtronic per una terapia automatizzata.
- Febbraio 2024: la FDA statunitense ha emesso una lettera di avvertimento citando carenze di produzione nello stabilimento Dexcom di San Diego, sollecitando un piano di miglioramento della qualità.
Ambito del rapporto sul mercato globale del monitoraggio continuo del glucosio (CGM)
Secondo lo scopo del rapporto, i pazienti possono gestire il diabete di tipo 1 o di tipo 2 con l’uso di dispositivi per il monitoraggio continuo del glucosio (CGM) eseguendo meno test tramite polpastrello. I livelli di zucchero nel sangue sono continuamente monitorati da un sensore situato appena sotto la pelle. I risultati vengono inviati tramite un trasmettitore a un telefono cellulare o a una tecnologia indossabile. Il mercato del monitoraggio continuo del glucosio è segmentato per componente, utente finale e area geografica. Per componente, il mercato è segmentato in sensori e beni durevoli. Il segmento degli utenti finali è ulteriormente suddiviso in ospedali/cliniche e domiciliari/personali. Il rapporto copre anche le dimensioni del mercato e le previsioni per i principali paesi in diverse regioni. La dimensione del mercato è fornita per ciascun segmento in termini di valore (USD).
Per componente
| Sensori |
| Trasmettitori |
| Ricevitori |
Per utente finale
| Ospedali / Cliniche |
| Home / Personale |
Per Demografia
| Adulti |
| pediatrico |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Giappone |
| Corea del Sud | |
| Cina | |
| India | |
| Australia | |
| Vietnam | |
| Malaysia | |
| Indonesia | |
| Philippines | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Iran | |
| Egitto | |
| Oman | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per componente | Sensori | |
| Trasmettitori | ||
| Ricevitori | ||
| Per utente finale | Ospedali / Cliniche | |
| Home / Personale | ||
| Per Demografia | Adulti | |
| pediatrico | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Giappone | |
| Corea del Sud | ||
| Cina | ||
| India | ||
| Australia | ||
| Vietnam | ||
| Malaysia | ||
| Indonesia | ||
| Philippines | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Iran | ||
| Egitto | ||
| Oman | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del monitoraggio continuo del glucosio?
Nel 15.77 il mercato del monitoraggio continuo del glucosio varrà 2026 miliardi di dollari, con un CAGR previsto del 15.09% entro il 2031.
Quale segmento di componenti sta crescendo più velocemente?
I sensori, che detengono già una quota dell'89.35%, stanno avanzando a un CAGR del 15.36% grazie alla maggiore resistenza all'usura e alla maggiore precisione.
Perché il Nord America è il mercato regionale più grande?
L'espansione della copertura Medicare, l'adozione di tecnologie avanzate e le strutture di rimborso consolidate sostengono una quota di fatturato del 50.55% e una previsione di CAGR del 15.05%.
In che modo i farmaci dimagranti GLP-1 influiscono sulla richiesta di CGM?
Sebbene un migliore controllo glicemico potrebbe ridurre la frequenza dei test, i medici abbinano sempre più spesso il CGM alla terapia con GLP-1 per una titolazione di precisione, attenuando qualsiasi impatto negativo.
Quali progressi sono previsti nella tecnologia CGM entro il 2031?
Sensori impiantabili con durata di 365 giorni e monitor ottici non invasivi convalidati sono in fase avanzata di sviluppo, promettendo maggiore comfort e applicazioni più ampie nel campo del benessere.


