

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
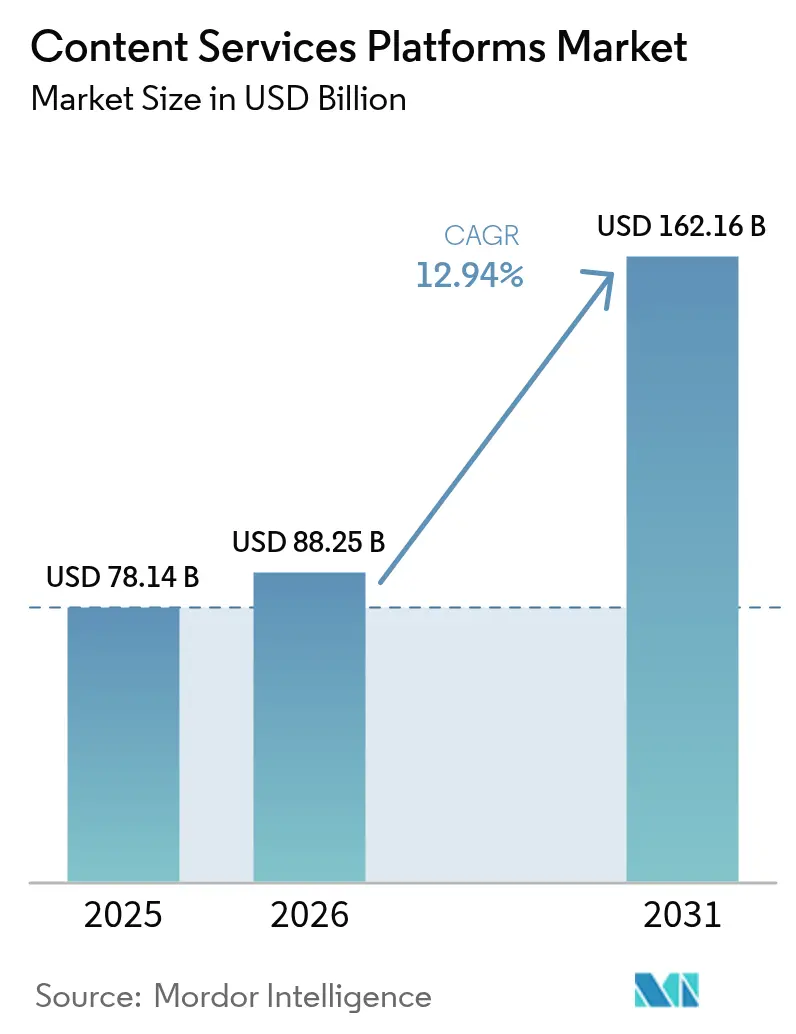
| Dimensione del mercato (2026) | 88.25 miliardo di dollari |
| Dimensione del mercato (2031) | 162.16 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.94% CAGR |
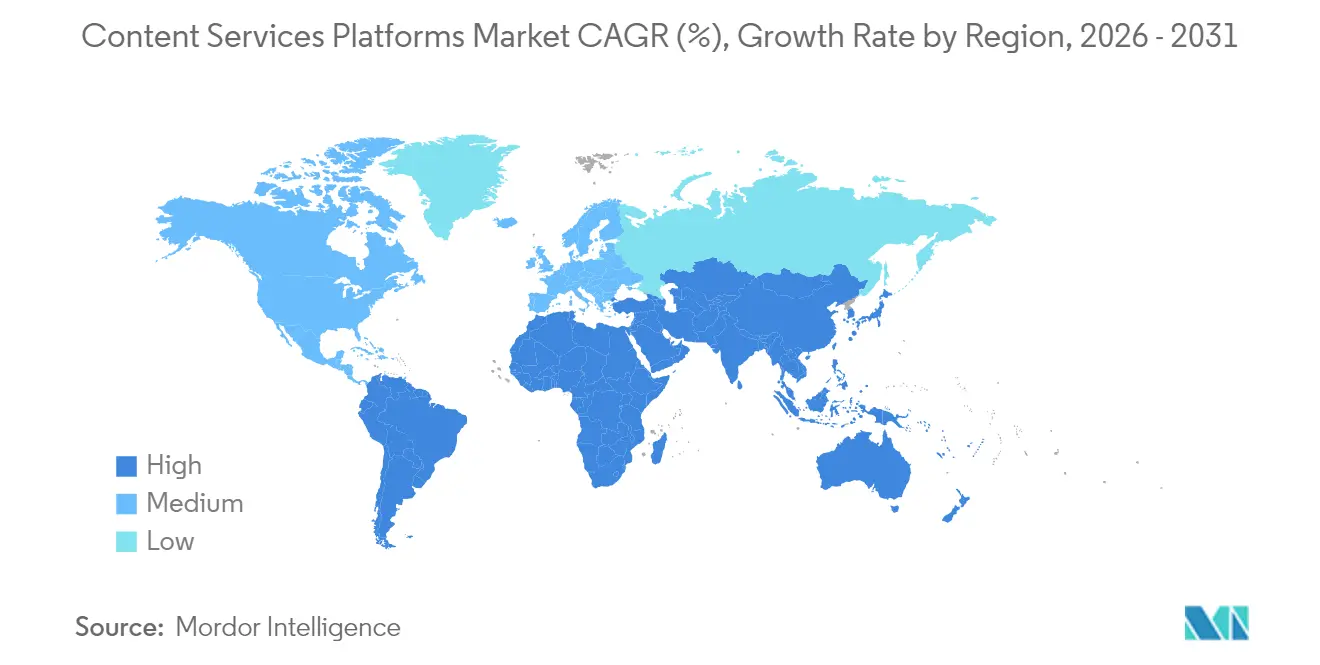
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
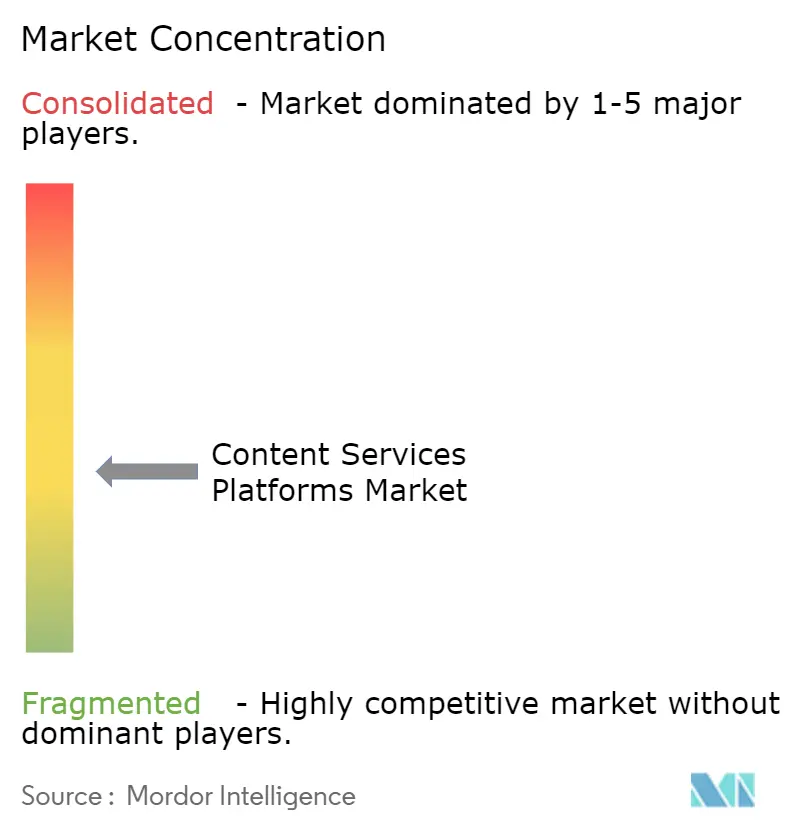
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle piattaforme di servizi di contenuto di Mordor Intelligence
Si stima che il mercato delle piattaforme di servizi di contenuti nel 2026 raggiungerà gli 88.25 miliardi di dollari, in crescita rispetto ai 78.14 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 162.16 miliardi di dollari, con un CAGR del 12.94% nel periodo 2026-2031. La proliferazione di architetture cloud-native, l'espansione delle capacità di intelligenza artificiale e i rigorosi quadri normativi stanno spingendo le aziende a modernizzare i propri ecosistemi documentali. La rapida adozione del cloud riduce i cicli di implementazione, mentre l'intelligenza artificiale generativa automatizza attività che vanno dalla classificazione alla redazione dei contratti, riducendo così i costi operativi sia per le grandi aziende che per le PMI in rapida crescita. Le dinamiche competitive sono in continua evoluzione, poiché i principali fornitori integrano l'intelligenza artificiale con suite di produttività esistenti e gli specialisti indipendenti si differenziano attraverso offerte verticalizzate e acceleratori low-code. Infine, le persistenti minacce alla sicurezza informatica e gli ostacoli all'integrazione legacy frenano l'adozione a breve termine, stimolando al contempo la domanda di piattaforme sicure e basate sulle API.
Punti chiave del rapporto
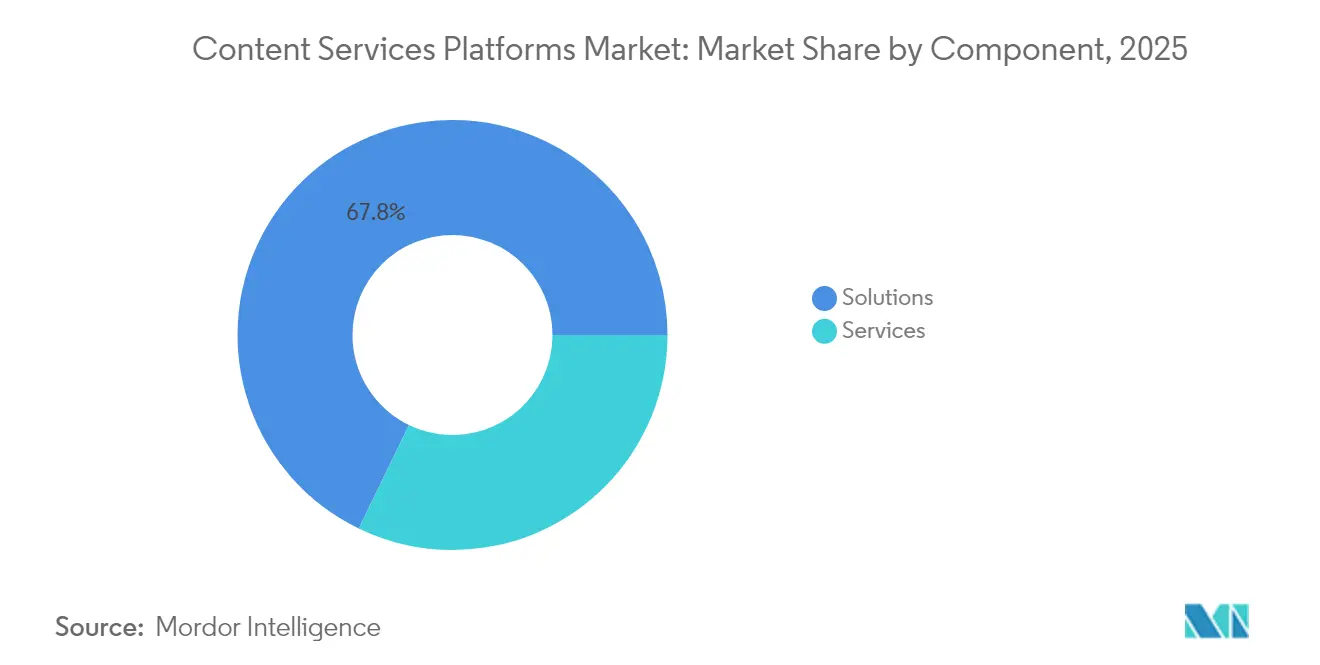
- Per componente, le soluzioni hanno registrato una quota di fatturato del 67.82% nel 2025; si prevede che i servizi cresceranno a un CAGR del 17.12% fino al 2031.
- In base al modello di distribuzione, il segmento cloud ha conquistato il 78.05% della quota di mercato delle piattaforme di servizi di contenuto nel 2025 e ha registrato un CAGR del 19.21% fino al 2031.
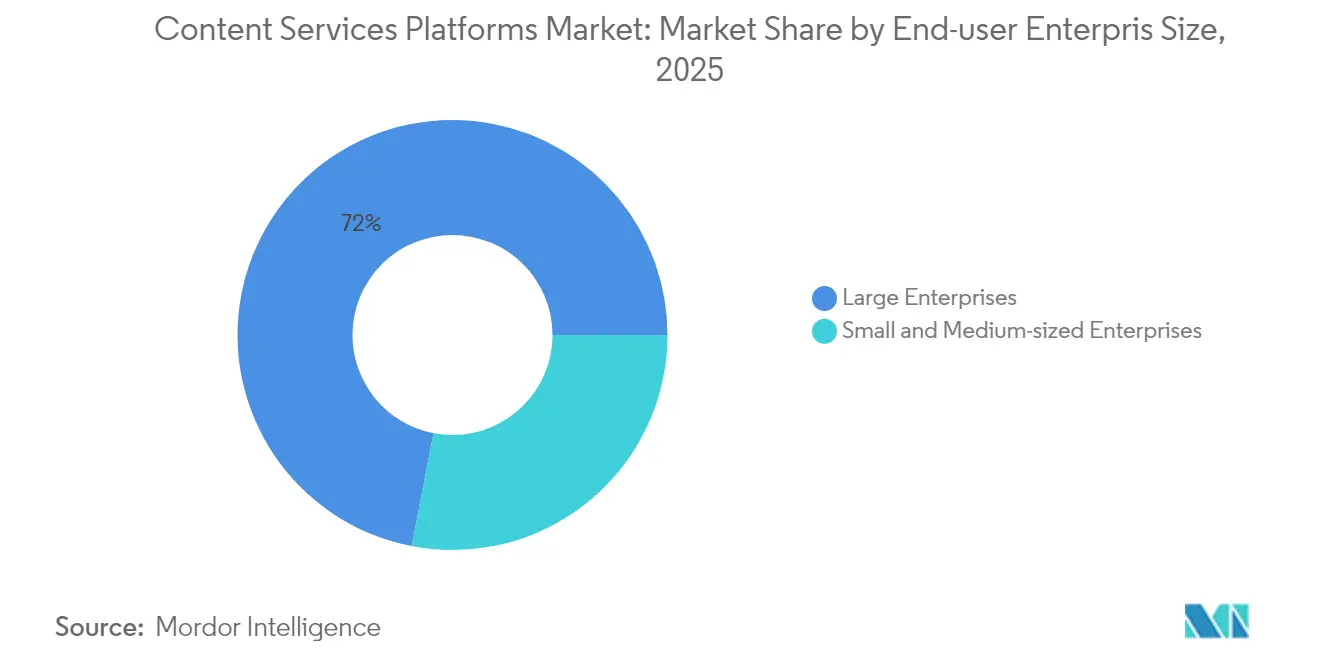
- In base alle dimensioni aziendali, nel 2025 le grandi organizzazioni detenevano il 71.96% della quota di mercato delle piattaforme di servizi di contenuti; le PMI sono destinate a crescere più rapidamente, con un CAGR del 14.49%.
- In base all'utente finale, BFSI ha dominato una quota del 25.62% del mercato delle piattaforme di servizi di contenuti nel 2025, mentre l'assistenza sanitaria e le scienze della vita sono destinate a un CAGR del 15.08% nello stesso periodo.
- In termini geografici, il Nord America ha contribuito con il 38.05% alla quota di mercato delle piattaforme di servizi di contenuti nel 2025; si prevede che l'Asia-Pacifico registrerà il CAGR regionale più elevato, pari al 13.88% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato delle piattaforme di servizi di contenuti globali
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Momento di adozione del cloud-native | + 3.2% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Aumento dei volumi di dati non strutturati | + 2.8% | Globale, con un vantaggio di crescita nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Maggiore pressione sulla conformità normativa | + 2.1% | Ora Nord America e UE, allargandosi all'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Flussi di lavoro autonomi basati sull'intelligenza artificiale generativa | + 1.9% | Globale, pionieri nei mercati sviluppati | Medio termine (2-4 anni) |
| Acceleratori low-code per il lancio di CSP | + 1.4% | Globale, molto attraente per le PMI | A breve termine (≤ 2 anni) |
| Consolidamento della piattaforma guidato da fusioni e acquisizioni | + 1.1% | Globale, incentrato su Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Momentum di adozione cloud-native
Le aziende che migrano verso piattaforme cloud-native ottengono scalabilità e accesso unificato, riducendo al contempo i costi dell'infrastruttura fino al 40% grazie ad esempi come Microsoft SharePoint Online e OneDrive [1] Microsoft Corporation, “Microsoft 365 SharePoint Collaboration Solutions,” Microsoft.com . Le tendenze del lavoro a distanza amplificano la domanda perché le architetture API-first gestiscono la collaborazione distribuita con latenza minima. Le aziende di medie dimensioni, un tempo escluse da soluzioni di gestione documentale robuste a causa dei costi elevati, ora implementano offerte SaaS ricche di funzionalità senza la necessità di server ad alta intensità di capitale. La continuous delivery dei provider cloud consente aggiornamenti trimestrali delle funzionalità AI, garantendo la conformità con framework come SOC 2 e ISO 27001, che danno sempre più priorità alle soluzioni cloud full-stack. Il disaster recovery integrato nei data center hyperscale incoraggia ulteriormente la dismissione completa dei repository on-premise obsoleti.
Aumento dei volumi di dati non strutturati
Si prevede che le riunioni video, i sensori IoT e i punti di contatto omnicanale con i clienti faranno aumentare i dati non strutturati fino a raggiungere circa l'80% del totale aziendale entro il 2025, sovraccaricando le tradizionali condivisioni di file. Le piattaforme moderne integrano l'elaborazione del linguaggio naturale (NLP) e la visione artificiale, trasformando contratti, e-mail e immagini in informazioni ricercabili, consentendo agli operatori sanitari di mantenere la conformità HIPAA e al contempo di far emergere preziose informazioni cliniche [2] Adobe Inc., “Document Cloud for Business Enterprise Solutions,” Adobe.com . L'etichettatura automatica, il versioning e la pianificazione della conservazione aiutano a soddisfare le esigenze di audit nei settori ad alta incidenza di contenziosi. Con l'aumento delle dimensioni dei dati, la classificazione algoritmica limita la spesa per lo storage spostando i record obsoleti in aree a bassa priorità e prevenendo la proliferazione di contenuti duplicati.
Maggiore pressione sulla conformità normativa
Il GDPR, il CCPA e il DORA dell'Unione Europea impongono prove in tempo reale della resilienza operativa, obbligando le istituzioni finanziarie a documentare ogni processo in formato leggibile dalle macchine [3] European Banking Authority, “Digital Operational Resilience Act Implementation,” Eba.europa.eu . Le sanzioni che raggiungono il 4% del fatturato globale hanno trasformato la compliance da centro di costo a priorità del consiglio di amministrazione. Le piattaforme leader ora integrano motori di policy che classificano il materiale sensibile all'acquisizione, mascherano gli identificatori personali e registrano tracce di audit immutabili. Le librerie di regole multigiurisdizionali riducono i carichi di lavoro di revisione manuale per le imprese globali che si trovano a gestire normative sulla privacy sovrapposte, accelerando il ROI e giustificando i livelli di abbonamento premium.
Flussi di lavoro di contenuti autonomi basati sull'intelligenza artificiale generativa
Integrazioni come Adobe Document Cloud con IA generativa riducono i cicli di revisione legale del 60% attraverso l'estrazione automatica delle clausole, la segnalazione dei rischi e il suggerimento di redline. Oltre ai contratti, i copiloti basati su LLM redigono materiale di marketing, traducono manuali tecnici e consigliano le azioni più efficaci, favorendo il riutilizzo continuo delle conoscenze. I bot del flusso di lavoro segnalano le eccezioni, mentre i prompt adattivi ottimizzano le risposte al tono aziendale, riducendo i tempi di attesa tra la presa di decisione e l'elaborazione del documento per servizi professionali, banche e agenzie governative.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica | -1.8% | Globale, acuto nei settori verticali regolamentati | A breve termine (≤ 2 anni) |
| Complessità dell'integrazione dei sistemi legacy | -1.5% | Nord America ed Europa, patrimoni IT maturi | Medio termine (2-4 anni) |
| Il raggruppamento degli iperscaler riduce gli indipendenti | -1.2% | Focus globale sul mercato medio | Medio termine (2-4 anni) |
| Scarsità di competenze nella tassonomia dell'IA | -0.9% | Globale, più acuto nelle regioni emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica
La violazione del 2024 di Change Healthcare, che ha esposto i dati di oltre 100 milioni di pazienti, ha intensificato il controllo sui repository cloud [4] Dipartimento della Salute e dei Servizi Umani degli Stati Uniti, "HHS pubblica una strategia completa di sicurezza informatica", Hhs.gov . I settori regolamentati ora richiedono approcci di zero-trust, crittografia a livello di campo e residenza regionale dei dati, che allungano le valutazioni dei fornitori e aumentano i costi di implementazione. Le clausole del "diritto all'oblio" obbligano le piattaforme ad automatizzare la cancellazione granulare attraverso cache distribuite, aggiungendo complessità architetturale. I consigli di amministrazione stanziano budget più consistenti per la sicurezza informatica, eppure lo spettro del danno reputazionale continua a sostenere implementazioni caute, soprattutto nei settori della difesa e della pubblica sicurezza.
Complessità dell'integrazione dei sistemi legacy
Le aziende Fortune 1000 spesso utilizzano motori di flusso di lavoro vecchi di decenni con regole aziendali non documentate, creando dipendenze fragili quando le API moderne si interfacciano con archivi dati COBOL e mainframe. I progetti superano regolarmente i tempi previsti quando i team scoprono schemi di metadati incompatibili o script VBA nascosti. I settori regolamentati mantengono attivi stack ibridi per preservare i record convalidati, aumentando il sovraccarico di supporto. Di conseguenza, alcune aziende rimandano le migrazioni fino a quando non si avvicinano le scadenze di fine ciclo di vita o i cicli di budget non possono assorbire un refactoring esteso.
Analisi del segmento
Per componente: i servizi accelerano nonostante il predominio delle soluzioni
Le soluzioni mantengono una posizione di leadership di mercato con una quota del 67.82% nel 2025, comprendendo moduli di gestione documentale, automazione del flusso di lavoro, acquisizione dati e governance della sicurezza, che costituiscono le funzionalità principali delle piattaforme di servizi di contenuto. Tuttavia, i servizi rappresentano la componente in più rapida crescita, con un CAGR del 17.12% fino al 2031, trainata dalla crescente domanda di capacità specializzate di integrazione, consulenza e supporto, man mano che le organizzazioni implementano flussi di lavoro di contenuto basati sull'intelligenza artificiale. I servizi di integrazione e distribuzione, in particolare quelli coinvolti nella connessione di moderne piattaforme di contenuto con sistemi aziendali legacy, traggono vantaggio dalla complessità di questo compito. Nel frattempo, i servizi di consulenza si espandono man mano che le organizzazioni richiedono competenze nello sviluppo di tassonomie di intelligenza artificiale e nei framework di conformità normativa.
Le soluzioni di gestione di documenti e archivi dominano il segmento software, offrendo funzionalità fondamentali per l'archiviazione dei contenuti, il controllo delle versioni e la gestione del ciclo di vita, che rimangono essenziali in tutti i settori verticali. Le soluzioni di gestione dei flussi di lavoro e di gestione dei casi registrano una forte crescita, poiché le organizzazioni automatizzano i processi manuali e implementano un routing intelligente basato sull'analisi dei contenuti e sulle regole aziendali. Le soluzioni di sicurezza e governance delle informazioni acquisiscono importanza con l'intensificarsi delle normative sulla protezione dei dati e la richiesta da parte delle organizzazioni di sofisticate funzionalità di applicazione delle policy in grado di adattarsi ai requisiti di conformità in continua evoluzione nei mercati globali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di distribuzione: la supremazia del cloud accelera
Si prevede che i modelli di implementazione cloud raggiungeranno una quota di mercato del 78.05% nel 2025 e manterranno la traiettoria di crescita più solida con un CAGR del 19.21% fino al 2031, riflettendo la preferenza delle aziende per soluzioni scalabili ed economiche che eliminano i costi di gestione dell'infrastruttura. Il vantaggio del cloud si intensifica man mano che i fornitori integrano funzionalità di intelligenza artificiale avanzate che richiedono notevoli risorse di calcolo e frequenti aggiornamenti dei modelli, poco pratici per le implementazioni on-premise. Le architetture SaaS multi-tenant di Box Inc. consentono implementazioni rapide delle funzionalità e aggiornamenti di sicurezza automatici, riducendo il carico IT e fornendo al contempo l'accesso a funzionalità all'avanguardia, tra cui intelligenza artificiale generativa, analisi avanzate e automazione intelligente.
Le implementazioni on-premise persistono in settori altamente regolamentati e agenzie governative, dove i requisiti di sovranità dei dati impongono il controllo locale sui repository di contenuti sensibili. Tuttavia, anche i clienti on-premise tradizionali stanno adottando sempre più architetture ibride che sfruttano i servizi cloud per i contenuti non sensibili, mantenendo al contempo i dati critici all'interno della propria infrastruttura privata. La scelta del modello di implementazione è spesso correlata alle dimensioni dell'organizzazione, poiché le grandi aziende con risorse IT dedicate mantengono le funzionalità on-premise, mentre le piccole e medie imprese preferiscono in modo schiacciante soluzioni cloud che forniscono funzionalità di livello enterprise senza richiedere competenze tecniche specializzate.
Per dimensione dell'impresa: la crescita delle PMI supera la stabilità delle grandi imprese
Le grandi aziende rappresentano una quota di mercato del 71.96% nel 2025, sfruttando piattaforme di servizi di contenuto per gestire flussi di lavoro complessi e multidipartimentali che abbracciano operazioni globali e richiedono un'integrazione sofisticata con sistemi di pianificazione delle risorse aziendali, gestione delle relazioni con i clienti e business intelligence. Queste organizzazioni in genere implementano soluzioni complete che includono funzionalità di sicurezza avanzate, motori di flusso di lavoro personalizzati e ampie integrazioni API, supportando migliaia di utenti simultanei in diverse aree geografiche. L'adozione da parte delle grandi aziende si concentra sulla sostituzione dei sistemi legacy con piattaforme moderne in grado di scalare per supportare le iniziative di trasformazione digitale, mantenendo al contempo la conformità normativa in più giurisdizioni.
Le piccole e medie imprese rappresentano il segmento in più rapida crescita, con un CAGR del 14.49% fino al 2031, e beneficiano di modelli di implementazione basati su cloud che offrono funzionalità di livello enterprise a prezzi accessibili, senza richiedere investimenti iniziali significativi o risorse IT specializzate. L'adozione da parte delle PMI accelera man mano che i fornitori introducono processi di onboarding semplificati, modelli di settore preconfigurati e strumenti di personalizzazione low-code che consentono una rapida implementazione e adozione da parte degli utenti. Questo segmento apprezza in particolare le soluzioni integrate che combinano la gestione dei contenuti con funzionalità di collaborazione, comunicazione e automazione del flusso di lavoro di base all'interno di piattaforme unificate che riducono la complessità e il costo totale di proprietà.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore verticale dell'utente finale: l'assistenza sanitaria sconvolge la leadership del BFSI
Il settore bancario, dei servizi finanziari e delle assicurazioni mantiene la quota maggiore del settore, pari al 25.62% nel 2025, trainato da rigorosi requisiti normativi, tra cui Basilea III, Dodd-Frank e MiFID II, che impongono una documentazione completa, percorsi di controllo e processi di gestione del rischio. Gli istituti finanziari sfruttano piattaforme di servizi di contenuti per l'elaborazione dei prestiti, la reportistica di conformità, l'onboarding dei clienti e l'automazione delle procedure di adempimento normativo, riducendo il rischio operativo e migliorando al contempo l'efficienza di elaborazione. L'adozione matura da parte del settore riflette un riconoscimento precoce del fatto che la gestione dei contenuti ha un impatto diretto sui costi di conformità normativa e sull'efficienza operativa in ambienti altamente regolamentati.
Sanità e scienze della vita emergono come il settore verticale in più rapida crescita, con un CAGR del 15.08% fino al 2031, trainato da iniziative di salute digitale, requisiti di gestione dei dati dei pazienti e automazione della ricerca clinica che richiedono sofisticate capacità di governance dei contenuti e interoperabilità. Il settore trae vantaggio dalle funzionalità basate sull'intelligenza artificiale in grado di analizzare le immagini mediche, estrarre informazioni dalle cartelle cliniche e automatizzare le richieste normative, garantendo al contempo la conformità HIPAA e la tutela della privacy dei pazienti. L'adozione da parte del governo e del settore pubblico accelera man mano che le iniziative di trasformazione digitale modernizzano i servizi ai cittadini e le operazioni interne, mentre le organizzazioni di trasporto e logistica implementano piattaforme di contenuti per gestire la documentazione della supply chain, la conformità normativa e i requisiti di efficienza operativa su reti globali.
Analisi geografica
Mercato delle piattaforme di servizi di contenuti in Nord America
Il Nord America ha generato il 38.05% del fatturato globale nel 2025, trainato principalmente dagli Stati Uniti, dove i mandati cloud-first e l'adozione aggressiva dell'IA stanno alimentando progetti di alto valore. Gli ecosistemi di partner approfonditi consentono alle aziende Fortune 500 di integrare l'intelligence dei contenuti nei loro stack ERP, CRM e di analisi, mentre le direttive federali sulla governance dei dati ne espandono l'adozione nel settore pubblico. Gli istituti finanziari canadesi stanno adottando piattaforme per la documentazione antiriciclaggio e i produttori esportatori messicani stanno digitalizzando i registri di qualità per soddisfare i requisiti di importazione degli Stati Uniti.
Mercato europeo delle piattaforme di servizi di contenuti
L'Europa mantiene un solido slancio, poiché le sanzioni del GDPR motivano le aziende ad automatizzare i flussi di lavoro di accesso ai dati e le procedure di cancellazione. La Germania è leader nelle implementazioni industriali in linea con l'Industria 4.0, mentre le istituzioni della City del Regno Unito danno priorità alle pratiche normative in tempo reale. L'agenda dei servizi digitali della Francia stimola la domanda di opzioni di cloud sovrano e i paesi nordici favoriscono i data center a zero emissioni di carbonio, influenzando le roadmap dei fornitori di hosting. Il panorama multilingue della regione promuove ulteriormente i moduli di traduzione e riepilogo basati sull'intelligenza artificiale.
Mercato delle piattaforme di servizi di contenuti nella regione Asia-Pacifico
L'area Asia-Pacifico, con una crescita prevista del 13.88% CAGR, beneficia di ambiziosi programmi nazionali di digitalizzazione, espandendo la penetrazione della banda larga e della telefonia mobile. La politica cinese "Made in China 2025" accelera l'implementazione di fabbriche intelligenti che integrano la documentazione di controllo qualità in repository unificati. Le iniziative del settore pubblico indiano, sotto l'egida di Digital India, promuovono piattaforme di e-governance basate su tassonomie di contenuti localizzate. L'invecchiamento della forza lavoro giapponese stimola l'automazione dell'acquisizione di conoscenze, mentre Australia e Singapore fungono da hub regionali per le operazioni di conformità multinazionali. Si prevede che questo slancio ridurrà il divario con il Nord America entro il 2030, elevando ulteriormente il profilo del mercato delle piattaforme di servizi di contenuti nelle economie emergenti.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Le piattaforme di servizi di contenuti operano in base a norme convergenti in materia di privacy, resilienza e trasparenza dell'IA, che influenzano le modalità di acquisizione, archiviazione, elaborazione e verifica dei contenuti aziendali nelle diverse giurisdizioni. Nell'Unione Europea, gli obblighi derivanti dal Digital Services Act (DSA, Regolamento (UE) 2022/2065) aumentano le aspettative di trasparenza per la governance dei contenuti, mentre l'EU AI Act (Regolamento (UE) 2024/1689) introduce requisiti di trasparenza specifici per determinati sistemi di IA, tra cui la divulgazione e l'etichettatura leggibile automaticamente per i contenuti generati o manipolati dall'IA. Tali obblighi, che entrano in vigore a partire dal 2 agosto 2026, definiscono i requisiti di progettazione e governance per le piattaforme che integrano l'IA generativa nei flussi di lavoro dei contenuti.
I requisiti di settore e di processo rafforzano anche i controlli di verificabilità e conservazione. Nell'ambito del quadro del Digital Operational Resilience Act (incluso il Regolamento (UE) 2024/1773), gli enti finanziari devono gestire il rischio ICT di terze parti per le funzioni critiche con requisiti contrattuali e di monitoraggio che aumentano la richiesta di registri immutabili, raccolta di prove e supervisione dei fornitori all'interno delle implementazioni CSP. Negli Stati Uniti, la norma sull'accessibilità web del Titolo II dell'ADA del Dipartimento di Giustizia stabilisce le WCAG 2.1 Livello AA come standard per i servizi digitali delle amministrazioni statali e locali, con tempistiche di conformità estese (26 aprile 2027 per gli enti più grandi e 26 aprile 2028 per quelli più piccoli). Ciò spinge le esperienze utente, i portali e i percorsi di consegna dei documenti dei CSP verso l'accessibilità by design, soprattutto nei casi d'uso del settore pubblico e dei servizi ai cittadini.
Analisi della catena del valore
La catena del valore inizia con i fornitori di piattaforme principali che offrono repository di contenuti, gestione di flussi di lavoro/casi, acquisizione e livelli di governance, per poi estendersi all'infrastruttura hyperscaler, ai servizi di intelligenza artificiale e agli ecosistemi di applicazioni aziendali. I fornitori di infrastrutture cloud forniscono risorse di calcolo, archiviazione, strumenti di sicurezza e opzioni di hosting regionale che supportano le implementazioni SaaS e di cloud privato, mentre i modelli di intelligenza artificiale e i componenti di orchestrazione si affiancano sempre più spesso al CSP per consentire la classificazione, la sintesi e l'esecuzione di attività tramite agenti. Le partnership illustrano questo accoppiamento, come la collaborazione di Hyland con Microsoft Azure (giugno 2026) per la gestione di Hyland Content Innovation Cloud con iniziative di go-to-market congiunte, rafforzando il ruolo dei marketplace hyperscaler, dei programmi di co-vendita e delle architetture cloud nel modo in cui le funzionalità CSP vengono confezionate e acquisite.
A valle, integratori di sistemi, consulenti e fornitori di servizi gestiti si occupano di migrazioni, sviluppo di tassonomie, connettività ERP/CRM/HCM e implementazione di controlli di governance e sicurezza, in linea con la rapida crescita dei servizi sul mercato. I servizi di interoperabilità e federazione sono diventati un livello di erogazione, poiché le aziende mantengono repository multipli e stack ibridi, limitando la necessità di migrazioni complete e migliorando al contempo l'accesso per l'IA e la ricerca tra i diversi sistemi. Anche gli strumenti e gli standard per connettere gli agenti di IA ai sistemi aziendali stanno emergendo come tessuto connettivo nell'ecosistema, supportati dall'enfasi del settore su interfacce aperte come il Model Context Protocol discusso nei forum aziendali (ad esempio, il Doxis Summit 2026 di Monaco), che supporta un recupero e un'azione più sicuri sui contenuti aziendali governati.
Panorama competitivo
Il mercato delle piattaforme per i servizi di contenuti rimane moderatamente concentrato, con OpenText, Microsoft, IBM e Adobe in testa, ma nessuna delle due supera la quota del 15%. Questi operatori storici si differenziano attraverso suite end-to-end che integrano ricerca tramite intelligenza artificiale, gestione dei record e strumenti per la creazione di flussi di lavoro low-code. Box, Hyland e M-Files difendono la propria quota rivolgendosi ad acquirenti specializzati in diverse linee di business, offrendo configurazioni rapide e prezzi trasparenti.
Hyperscaler come Microsoft, Amazon e Google stanno diventando sempre più influenti: la loro capacità di integrare servizi di contenuto nei crediti dell'infrastruttura cloud riduce i costi di proprietà effettivi e orienta le RFP verso soluzioni in bundle. I fornitori indipendenti rispondono approfondendo la proprietà intellettuale verticale – ad esempio, i connettori per l'imaging sanitario di Hyland – e stringendo alleanze strategiche che certificano l'interoperabilità in ambienti multicloud.
L'attività di M&A è vivace: l'acquisizione delle risorse di Micro Focus da parte di OpenText consolida i clienti obsoleti di Documentum sotto un unico tetto, mentre Box acquisisce operatori di nicchia nel campo dell'intelligenza artificiale per rafforzare le pipeline di sintesi e traduzione. La corsa ai brevetti nell'ottimizzazione di modelli linguistici di grandi dimensioni evidenzia l'importanza strategica dei dati proprietari, poiché i fornitori mettono in comune i contenuti anonimizzati dei clienti per addestrare modelli specifici per dominio. I continui investimenti in ricerca e sviluppo, che si attestano tra il 12 e il 17% del fatturato tra i principali attori, segnalano una corsa agli armamenti tecnologici a lungo termine destinata a rimodellare le gerarchie dei fornitori nel mercato delle piattaforme di servizi di contenuti.
Leader del settore delle piattaforme di servizi di contenuto
IBM Corporation
Microsoft Corporation
Casella Inc.
Oracle Corporation
Società di testo aperto
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: IBM ha rilasciato IBM Content Cortex Essentials Edition, una piattaforma di servizi per i contenuti nativa dell'IA, pensata per l'automazione dei contenuti basata su agenti e come percorso evolutivo per FileNet Content Manager e Content Manager Enterprise Edition. Il rilascio rafforza il passaggio dal tradizionale ECM all'orchestrazione guidata dall'IA, in cui i contenuti sono trattati come un substrato governato per flussi di lavoro autonomi tra i sistemi aziendali.
- Maggio 2026: OpenText ha rilasciato Core Content Management 26.2, aggiungendo un'integrazione AI-to-AI tra Microsoft Copilot e OpenText Content Aviator. Ciò ottimizza il modo in cui i servizi di gestione dei contenuti vengono utilizzati nei flussi di lavoro quotidiani e aumenta la pressione competitiva sui fornitori di servizi di gestione dei contenuti indipendenti, affinché offrano esperienze integrate e basate su suite.
- Aprile 2026: Box ha lanciato Box Automate e annunciato la disponibilità generale di Box Agent per instradare il lavoro tra persone e agenti IA utilizzando contenuti gestiti da Box. Trasformando in prodotto l'orchestrazione del flusso di lavoro agentivo al di sopra del suo livello di contenuti, Box ha ampliato il posizionamento della sua piattaforma oltre l'archiviazione e la collaborazione, arrivando all'automazione end-to-end per i processi non strutturati.
Ambito del rapporto sul mercato globale delle piattaforme di servizi di contenuto
Le piattaforme di servizi di contenuto sono insiemi combinati di servizi, repository, microservizi e strumenti correlati ai contenuti che supportano i casi d'uso quotidiani dei contenuti aziendali. L'insieme di servizi include in genere gestione dei documenti, ricerca, indicizzazione, acquisizione, controllo delle versioni, flusso di lavoro, categorizzazione, gestione dei record, analisi dei contenuti e altro ancora. Le piattaforme di servizi di contenuto incoraggiano una varietà di opzioni di distribuzione, tra cui on-premise, nel cloud o in architetture ibride.
Il mercato delle piattaforme di servizi di contenuto è segmentato per componente (soluzioni / software e servizi), per tipo di implementazione (on-premise e cloud), per dimensione dell’organizzazione (piccole e medie imprese e grandi imprese), per utente finale. settore verticale (bfsi, settore pubblico e governativo, sanità e scienze della vita, informatica e telecomunicazioni, trasporti e logistica e altri settori verticali per utenti finali) e geografico (Nord America, Europa, Asia-Pacifico, America Latina e Medio Oriente e Africa).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
Per componente
| Soluzioni / Software | Gestione dei documenti e delle registrazioni |
| Raccolta dati | |
| Gestione dei flussi di lavoro | |
| Sicurezza e governance delle informazioni | |
| Gestione del caso | |
| Altre soluzioni / Software | |
| Servizi | Integrazione e distribuzione |
| Consulenza | |
| Supporto e manutenzione |
Per modello di distribuzione
| On-Locale |
| Cloud |
Per dimensione aziendale dell'utente finale
| Piccole e Medie Imprese |
| Grandi imprese |
Per verticale del settore dell'utente finale
| Banca, servizi finanziari e assicurativi (BFSI) |
| Governo e settore pubblico |
| Sanità e scienze della vita |
| Tecnologie dell'informazione e telecomunicazioni |
| Trasporto e logistica |
| Altri settori verticali dell'utente finale |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per componente | Soluzioni / Software | Gestione dei documenti e delle registrazioni | |
| Raccolta dati | |||
| Gestione dei flussi di lavoro | |||
| Sicurezza e governance delle informazioni | |||
| Gestione del caso | |||
| Altre soluzioni / Software | |||
| Servizi | Integrazione e distribuzione | ||
| Consulenza | |||
| Supporto e manutenzione | |||
| Per modello di distribuzione | On-Locale | ||
| Cloud | |||
| Per dimensione aziendale dell'utente finale | Piccole e Medie Imprese | ||
| Grandi imprese | |||
| Per verticale del settore dell'utente finale | Banca, servizi finanziari e assicurativi (BFSI) | ||
| Governo e settore pubblico | |||
| Sanità e scienze della vita | |||
| Tecnologie dell'informazione e telecomunicazioni | |||
| Trasporto e logistica | |||
| Altri settori verticali dell'utente finale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle piattaforme di servizi di contenuti nel 2026?
Si stima che il mercato delle piattaforme di servizi di contenuti raggiungerà i 88.25 miliardi di dollari nel 2026, con un CAGR previsto del 12.94% entro il 2031.
Quale modello di distribuzione sta crescendo più rapidamente?
Le piattaforme cloud stanno avanzando a un CAGR del 19.21%, riflettendo la preferenza delle aziende per SaaS scalabili e intelligenza artificiale integrata.
Perché le PMI stanno adottando ora i servizi di contenuto?
I prezzi degli abbonamenti, i modelli low-code e la ricerca AI integrata riducono le barriere, portando la crescita delle PMI al 14.49% di CAGR entro il 2031.
Quale settore è leader nell'adozione oggi?
Grazie a rigorosi obblighi di documentazione e di gestione del rischio, il BFSI mantiene la quota maggiore, pari al 25.62%.
Quale regione supererà le altre entro il 2031?
Si prevede che l'area Asia-Pacifico registrerà un CAGR regionale del 13.88%, trainato dagli sforzi di digitalizzazione governativa e di modernizzazione della produzione.


