

Dimensioni e quota di mercato dell'analisi dei contenuti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
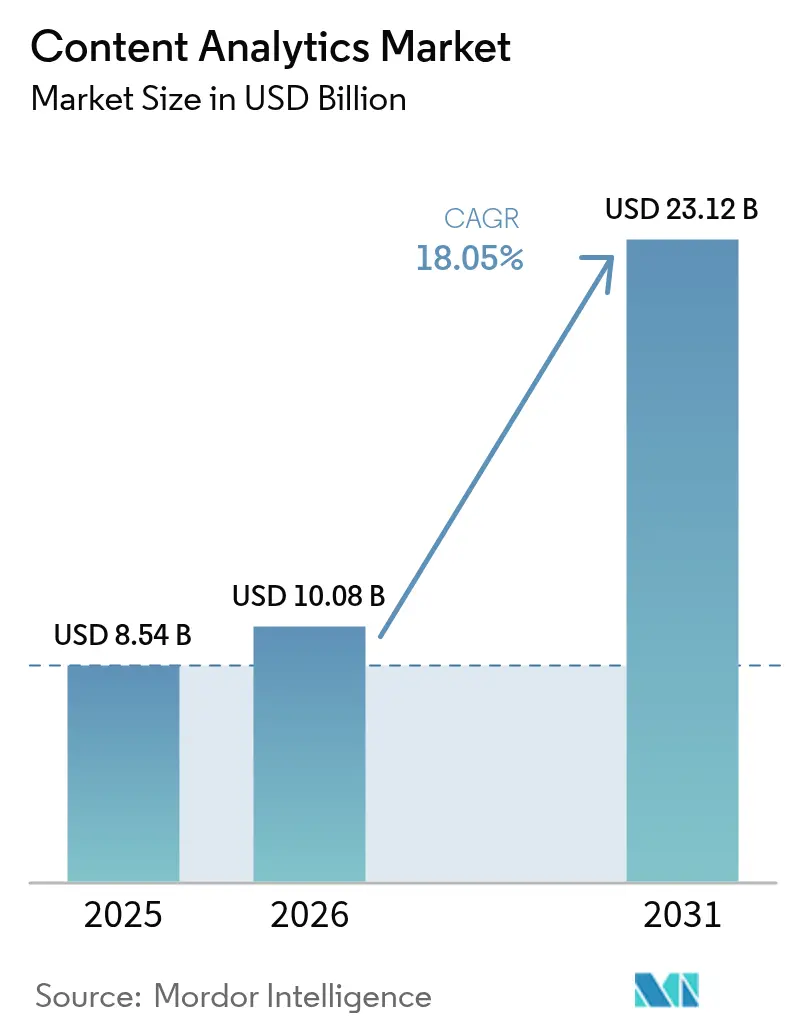
| Dimensione del mercato (2026) | 10.08 miliardo di dollari |
| Dimensione del mercato (2031) | 23.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.05% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'analisi dei contenuti di Mordor Intelligence
Il mercato dell'analisi dei contenuti aveva un valore di 8.54 miliardi di dollari nel 2025 e si prevede che crescerà da 10.08 miliardi di dollari nel 2026 a 23.12 miliardi di dollari entro il 2031, con un CAGR del 18.05% durante il periodo di previsione (2026-2031). L'accelerazione della migrazione al cloud, la rapida adozione dell'IA multimodale e la convergenza della ricerca vettoriale con le tecnologie di embedding semantico stanno rimodellando il modo in cui le aziende estraggono valore dalle informazioni non strutturate. Le implementazioni su cloud pubblico, il social listening in tempo reale e le pipeline di "knowledge mining" basate su modelli linguistici di grandi dimensioni stanno abbassando le barriere all'ingresso e incoraggiando la sperimentazione. Allo stesso tempo, cresce la domanda di architetture ibride che bilanciano i requisiti di sovranità dei dati con i vantaggi di scalabilità delle piattaforme di IA hyperscale. L'intensificarsi della concorrenza tra gli operatori storici del settore retail, dei media e dei servizi finanziari e assicurativi (BFSI) sta spingendo i fornitori verso soluzioni verticali che promettono un time-to-value più rapido e guadagni di produttività misurabili. Complessivamente, questi fattori suggeriscono che il mercato dell'analisi dei contenuti continuerà a superare la spesa complessiva per i software aziendali per tutto il periodo di previsione.
Punti chiave del rapporto
- In base al tipo di implementazione, il cloud pubblico è stato il leader con una quota di fatturato del 55.60% nel 2025, mentre il cloud ibrido e il multi-cloud hanno registrato il CAGR previsto più elevato, pari al 20.7% fino al 2031.
- Per applicazione, l'analisi dei social media ha rappresentato il 33.10% della quota di mercato dell'analisi dei contenuti nel 2025, mentre l'analisi vocale e audio è destinata a crescere a un CAGR del 19.9% entro il 2031.
- Per settore di utilizzo finale, il commercio al dettaglio e i beni di consumo hanno rappresentato il 26.00% dei ricavi del 2025, mentre il settore dei media e dell'intrattenimento è sulla buona strada per raggiungere il CAGR più rapido, pari al 19.8%.
- In base alle dimensioni dell'organizzazione, le grandi imprese hanno assorbito il 62.50% della spesa del 2025, mentre si prevede che le piccole e medie imprese cresceranno a un CAGR del 21.6% con la maturazione delle offerte cloud-native.
- In base al tipo di contenuto, il testo ha mantenuto un volume di elaborazione del 40.70% nel 2025, ma l'analisi multimodale sta accelerando a un CAGR del 20.1%.
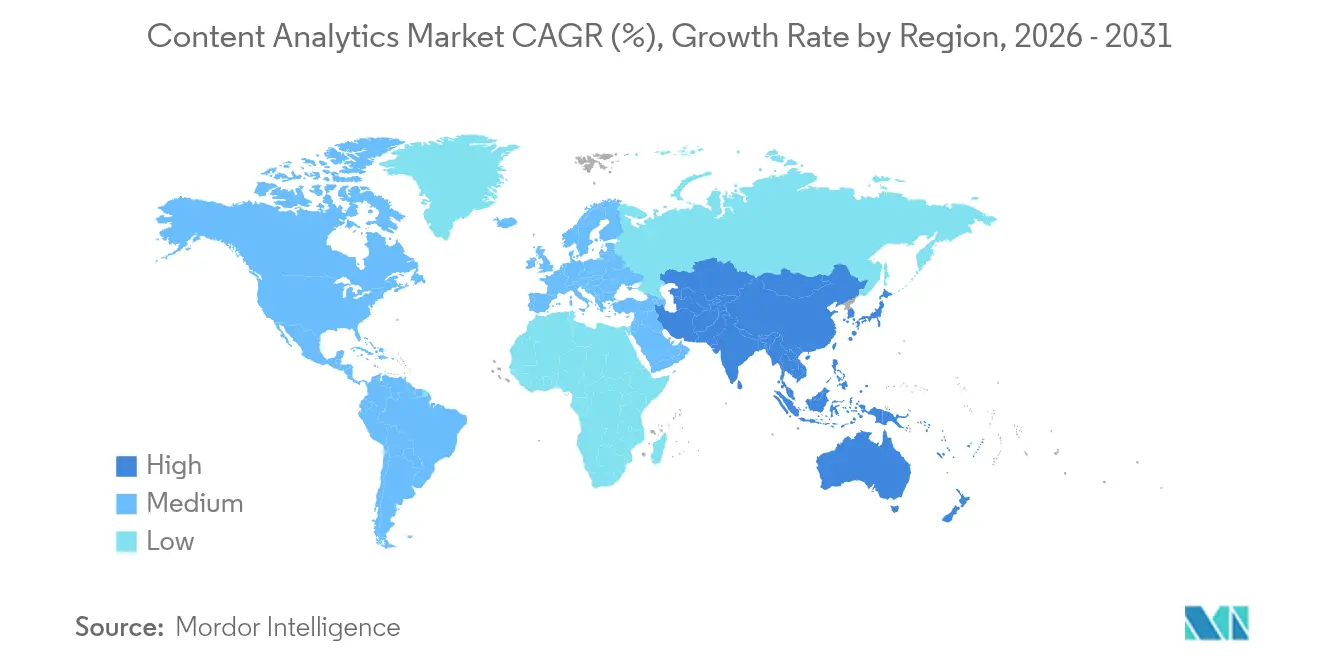
- In termini geografici, il Nord America ha mantenuto una quota del 37.70% nel 2025; l'Asia-Pacifico è la regione in più rapida crescita con un CAGR del 21.0%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'analisi dei contenuti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita esponenziale dei dati aziendali non strutturati | + 3.2% | Crescita dei volumi leader a livello globale e APAC | Medio termine (2-4 anni) |
| Crescente adozione di piattaforme di analisi basate su cloud | + 2.8% | Adozione precoce in Nord America e UE, rapida espansione nell'area APAC | A breve termine (≤ 2 anni) |
| Ascolto dei social media in tempo reale per la reputazione del marchio | + 2.1% | Globale, concentrato nei settori rivolti al consumatore | A breve termine (≤ 2 anni) |
| La ricerca vettoriale e l'incorporamento semantico sbloccano informazioni più approfondite | + 1.9% | Hub tecnologici negli Stati Uniti, in Cina e nell'UE | Medio termine (2-4 anni) |
| Analisi multimodale (testo-immagine-video) nei flussi di lavoro GenAI | + 1.7% | Globale, guidato dai settori dei media e della vendita al dettaglio | A lungo termine (≥ 4 anni) |
| Pressioni sulla conformità all'e-Discovery nei settori regolamentati | + 1.5% | Nord America, UE, con ricadute normative a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita esponenziale dei dati aziendali non strutturati
Le informazioni non strutturate rappresentano già la maggior parte della memoria aziendale, con l'80% dei 175 zettabyte previsti nel 2025 provenienti da fonti esterne ai sistemi relazionali. [1] Ran Zhou, “Vector Search in the Lakehouse: Unlocking Unstructured Data,” e6data, e6data.com Gli operatori sanitari, ad esempio, hanno digitalizzato milioni di immagini e grafici per ottenere informazioni cliniche in tempo reale, eliminando al contempo i costi di archiviazione fisica. [2] Iron Mountain Case Study Team, “Digitization Cures Medical Records to Optimize Patient Care,” Iron Mountain, ironmountain.com Questi volumi stanno spingendo le aziende verso architetture lakehouse che incorporano funzioni vettoriali all'interno di motori SQL familiari, consentendo ai knowledge worker di porre domande semantiche a documenti, registri di chat e scansioni mediche nella stessa query.
Crescente adozione di piattaforme di analisi basate su cloud
I servizi di intelligenza artificiale basati su cloud pubblico consentono alle aziende di noleggiare modelli su scala di trasformatori su richiesta, evitando spese in conto capitale per hardware specializzato. Amazon Web Services ha registrato un fatturato di 33.5 miliardi di dollari nel primo trimestre del 1, con un aumento del 2025% su base annua, trainato principalmente dai carichi di lavoro di analisi. I modelli ibridi sono ormai diffusi, poiché le aziende suddividono i carichi di lavoro tra i provider per ottimizzare latenza, costi e conformità giurisdizionale. Le pipeline di Google BigQuery e Microsoft Knowledge Mining stanno consolidando questo cambiamento astraendo l'infrastruttura ed esponendo al contempo le API di ricerca vettoriale.
Ascolto dei social media in tempo reale per la reputazione del marchio
Il 6.2% degli utenti globali dei social media risiede nell'area Asia-Pacifico, creando flussi di dati vasti e in rapida evoluzione. Le aziende inseriscono post live, immagini e video brevi in modelli di sentiment che attivano offerte pubblicitarie granulari o aggiornamenti sulla disponibilità dei prodotti in pochi minuti. I rivenditori che integrano i segnali social con i dati sulle transazioni hanno registrato un aumento del tasso di conversione del XNUMX% nel segmento alimentare.
La ricerca vettoriale e l'incorporamento semantico sbloccano informazioni più approfondite
Il recupero basato sull'incorporamento sostituisce il fragile abbinamento di parole chiave con un ragionamento di similarità contestuale. La famiglia Gemini di Google dimostra prestazioni quasi da esperto in attività di testo, immagini e audio, catalizzando la domanda di grafici della conoscenza multimodali. I servizi finanziari, le scienze biologiche e i settori regolamentati si affidano a questi grafici per far emergere relazioni nascoste tra contratti, immagini mediche e direttive inviate via email, riducendo i cicli di divulgazione e migliorando il monitoraggio della conformità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di personale esperto in dati e lacune nella gestione del cambiamento | -2.3% | Globale, più acuto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Regolamentazioni sempre più stringenti sulla privacy e sulla sovranità dei dati | -1.8% | L'UE è in testa, il Nord America segue, l'APAC mostra regole frammentate | Medio termine (2-4 anni) |
| Elevato consumo energetico e impatto di carbonio dei pipeline di intelligenza artificiale su larga scala | -1.4% | Globale, concentrato nelle regioni dei data center | Medio termine (2-4 anni) |
| Frammentazione dei formati dei contenuti e mancanza di standardizzazione | -1.1% | Globale, variabile in base al settore verticale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di personale esperto in dati e lacune nella gestione del cambiamento
Solo il 37% dei leader tecnologici giudica oggi l'IA generativa preziosa, soprattutto perché le aziende faticano a tradurre i prototipi in flussi di lavoro scalabili. [3] Katie Tarasov, “Companies Are Bullish on AI but Skeptical of Payoff,” CNBC, cnbc.com La ricerca della Federal Reserve mostra un'adozione dell'IA che va dal 5% al 40% nelle aziende, evidenziando la dispersione delle competenze nell'ingegneria dei dati, nella governance dei modelli e nella progettazione di prompt specifici per dominio. Senza programmi di riqualificazione mirati, la realizzazione del valore dell'analisi rischia di bloccarsi nonostante l'abbondanza di offerte dei fornitori.
Regolamentazioni sempre più stringenti sulla privacy dei dati e sulla sovranità
Il 3,200% dei professionisti identifica la conformità alla privacy come la principale preoccupazione per l'implementazione dell'IA. La sola Direttiva europea sul reporting di sostenibilità aziendale impone a 2026 aziende statunitensi nuovi obblighi di informativa a partire dall'anno fiscale XNUMX, imponendo riprogettazioni dell'architettura che suddividono i dati in base alla giurisdizione. La strategia cinese di trasferire i dati di training all'estero per il perfezionamento del modello, per poi rimpatriare i pesi risultanti, illustra la complessità operativa ormai insita nella pianificazione dell'espansione.
Analisi del segmento
Per tipo di distribuzione: strategie ibride, controllo dell'equilibrio e scalabilità
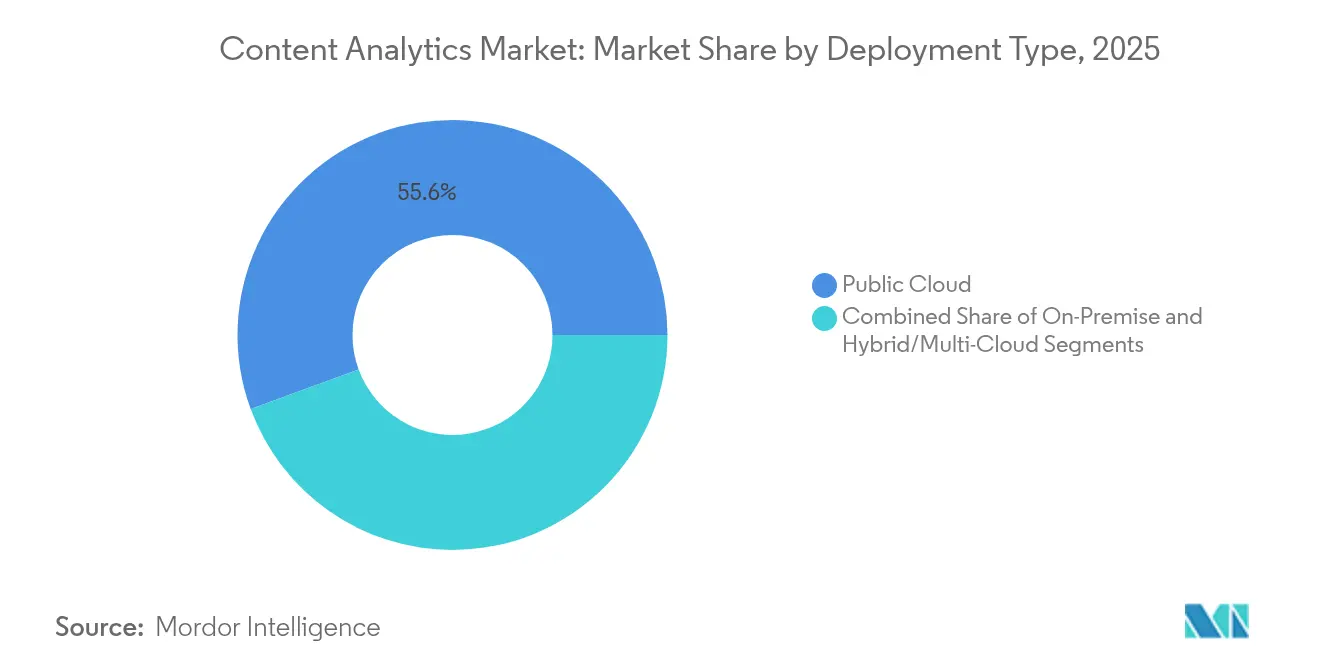
I servizi di cloud pubblico hanno generato il 55.60% dei ricavi nel 2025, grazie alla ricerca di un accesso senza attriti a modelli di classe transformer. Questa quota sottolinea i vantaggi in termini di economicità ed elasticità che gli hyperscaler del cloud continuano ad affinare. Si prevede che le dimensioni del mercato dell'analisi dei contenuti per i carichi di lavoro del cloud pubblico cresceranno rapidamente grazie a feature store gestiti, hub di modelli e librerie di prompt aziendali. Le implementazioni ibride e multi-cloud seguono una traiettoria di CAGR del 20.7%, poiché le aziende devono conciliare casi d'uso sensibili alla latenza con le normative sulla residenza dei dati. Nei settori regolamentati, le appliance on-premise rimangono indispensabili per i carichi di lavoro che richiedono throughput deterministico o controllo sovrano.
Le aziende posizionano sempre più spesso gli indici vettoriali all'edge, scaricando al contempo la pesante generazione di dati integrati sulle GPU cloud, garantendo la conformità alle policy senza sacrificare la profondità di analisi. I fornitori ora integrano dashboard di osservabilità che valutano lo stato di salute della pipeline su endpoint privati e pubblici, una tendenza che rafforza la resilienza del mercato dell'analisi dei contenuti alle interruzioni causate da un singolo provider.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: l'analisi vocale accelera
Il monitoraggio dei social media ha mantenuto una quota del 33.10% nel 2025, riflettendo l'adozione matura di suite di brand listening e moduli di tracciamento degli influencer. Tuttavia, l'automazione dei contact center, la trascrizione in tempo reale e la biometria vocale stanno spingendo l'analisi vocale e audio verso un CAGR del 19.9%, il più rapido tra i segmenti monitorati. Le dimensioni del mercato dell'analisi dei contenuti per gli strumenti incentrati sulla voce stanno aumentando con la proliferazione degli assistenti vocali nei chioschi bancari, dei viaggi e dell'assistenza sanitaria. Il riconoscimento vocale automatico di alta qualità alimenta dashboard multimodali in cui i punteggi di tono, sentiment e intento guidano il coaching degli agenti o attivano flussi di lavoro di escalation.
L'analisi del testo rimane essenziale per la revisione contrattuale e la segnalazione di conformità, mentre le pipeline incentrate sui video servono per la prevenzione delle perdite e l'ottimizzazione dei contenuti in streaming. La convergenza sta accelerando man mano che clip video social, trascrizioni di call center e immagini pubblicate dagli utenti vengono indirizzate allo stesso giardino modello. La narrativa del settore, quindi, si sposta da prodotti isolati a motori di esperienza coesi, rafforzando le prospettive di crescita a lungo termine per il mercato dell'analisi dei contenuti.
Per settore dell'utente finale: i media e l'intrattenimento riducono il divario
Il settore retail e dei beni di consumo ha rappresentato il 26.00% della spesa nel 2025, grazie ai motori di personalizzazione e al monitoraggio a livello di scaffale che hanno generato un aumento misurabile dei ricavi. Tuttavia, lo storyboard automatizzato, il talent-matching e l'ottimizzazione dei trailer hanno posto le basi per un'espansione del settore media e intrattenimento a un CAGR del 19.8%. Le pressioni competitive per ridurre i cicli di produzione hanno innescato una sperimentazione aggressiva con flussi di lavoro di intelligenza artificiale dalla sceneggiatura allo schermo, posizionando studi cinematografici e streamer come principali consumatori a valle nel mercato dell'analisi dei contenuti.
Altri settori continuano ad adottare attivamente questa soluzione. Le istituzioni BFSI utilizzano un sistema di allerta frode basato su grafici che si basa su integrazioni transazionali, mentre il settore sanitario abbina la diagnostica per immagini alle annotazioni cliniche per migliorare l'assistenza basata sull'evidenza. Le aziende petrolifere e del gas implementano l'IA generativa per la documentazione dell'integrità dei pozzi, dimostrando che i modelli addestrati in base al dominio possono sbloccare l'efficienza operativa di nicchia. Questi modelli convalidano l'ampiezza intersettoriale all'interno del settore dell'analisi dei contenuti, sebbene la concentrazione della spesa sia ancora sbilanciata verso settori con un coinvolgimento diretto dei consumatori.
Per dimensione dell'organizzazione: le PMI adottano suite cloud-native
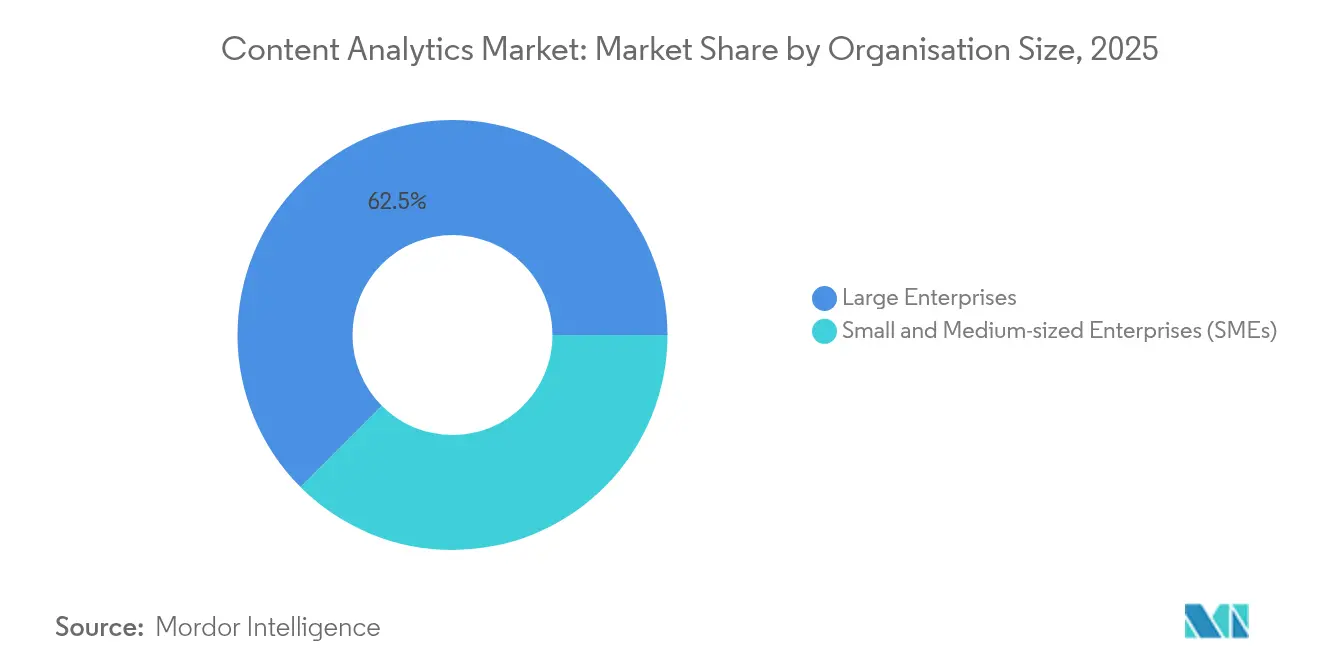
Le grandi aziende hanno registrato il 62.50% del fatturato di mercato nel 2025, grazie alla possibilità di finanziare roadmap pluriennali che integrano l'analisi con i sistemi ERP e CRM. Inoltre, gestiscono il volume di dati richiesto da motori di analisi redditizi. Si prevede, tuttavia, che le piccole e medie imprese aumenteranno l'utilizzo a un CAGR del 21.6%, poiché i pacchetti SaaS chiavi in mano astraggono la complessità dell'orchestrazione dei modelli, della governance e dell'integrazione continua. Questa democratizzazione garantisce che il vantaggio competitivo non dipenda più dal possesso di cluster di GPU, un cambiamento che amplia la base di riferimento per i fornitori nel mercato dell'analisi dei contenuti.
I fornitori si rivolgono alle PMI con kit di avvio verticali: analisi del sentiment pronta all'uso per il settore alberghiero, scouting di micro-influencer per i marchi di consumo o sintesi della giurisprudenza per gli studi legali specializzati. I prezzi in abbonamento, i livelli di pagamento per documento e i progetti di integrazione a basso codice riducono l'impegno iniziale. L'effetto ecosistema che ne deriva convoglia i dati aggiornati negli archivi di incorporamento condivisi, arricchendo i benchmark che alimentano le release di nuova generazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di contenuto: Flussi di lavoro multimodali rimodellano le fondamenta
Nel 40.70, il testo ha rappresentato il 2025% del throughput di elaborazione, beneficiando di toolchain NLP mature e della familiarità aziendale. L'analisi multimodale e composita, tuttavia, sta crescendo a un CAGR del 20.1%, poiché gli utenti si aspettano risposte coerenti che comprendano trascrizioni di chat, immagini di prodotti e video di supporto. Nel mercato dell'analisi dei contenuti, i team ora indirizzano payload eterogenei a livelli di incorporamento unificati che preservano il contesto multimodale.
Le pipeline di immagini sfruttano codificatori in stile CLIP per la similarità visiva, mentre i segmenti audio alimentano modelli di diarizzazione che uniscono le modifiche apportate dall'interlocutore ai metadati degli eventi. I fotogrammi video vengono sottoposti al rilevamento degli oggetti, quindi vengono collegati ai tag di sentiment estratti dai commenti simultanei. Questa fusione di contesto produce dashboard downstream più ricche e crea nuovi IP nelle librerie di modelli di prompt. Gli utilizzatori più lungimiranti posizionano quindi la capacità multimodale come prerequisito per le valutazioni di maturità dell'IA, amplificando la crescita nel mercato dell'analisi dei contenuti.
Analisi geografica
Mercato dell'analisi dei contenuti in Nord America
Il Nord America ha detenuto una quota di fatturato del 37.70% nel 2025, poiché l'adozione precoce del cloud ha prodotto pool di talenti maturi nel campo della data science e ampi ecosistemi di marketplace di terze parti. I principali fornitori come AWS hanno guidato una crescita percentuale a due cifre integrando primitive di ricerca vettoriale avanzata in database serverless, aumentando la barriera all'ingresso per i concorrenti regionali. Gli acquirenti di tecnologia beneficiano di un contesto normativo stabile, sebbene gli imminenti obblighi europei di rendicontazione ESG interessino già migliaia di multinazionali statunitensi che devono allineare di conseguenza i processi di informativa. Il mix di spesa della regione spazia dai servizi finanziari alla tecnologia sanitaria e al commercio al dettaglio diretto al consumatore, garantendo uno slancio diversificato per il mercato dell'analisi dei contenuti.
Mercato dell'analisi dei contenuti nella regione Asia-Pacifico
L'area Asia-Pacifico è il territorio in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 21.0% fino al 2031. I progetti infrastrutturali finanziati dal governo, tra cui il centro di supercalcolo da 3,000 petaflop di Hong Kong e la strategia di calcolo indiana da 1.3 miliardi di dollari, forniscono la densità di GPU necessaria per carichi di lavoro multimodali e modelli linguistici complessi. La penetrazione dei social media su WeChat, LINE e Douyin garantisce un'abbondanza di dati vernacolari che accelerano i cicli di fine-tuning. I provider cloud regionali stanno correndo per fornire zone di IA sovrane per soddisfare le normative sulla localizzazione, una mossa che probabilmente preserverà gli elevati ricavi dai servizi all'interno delle catene del valore nazionali.
Mercato europeo dell'analisi dei contenuti
L'Europa progredisce costantemente nonostante la frammentazione dei regimi di privacy. Il 75% dei professionisti cita la regolamentazione come il principale ostacolo all'IA, eppure la regione è all'avanguardia nell'analisi a tutela della privacy, come l'apprendimento federato. I settori automobilistico, industriale ed energetico si allineano con i laboratori accademici per commercializzare modelli multimodali leggeri che funzionano su hardware embedded, rafforzando la competitività del settore manifatturiero. Gli investimenti privati sono ancora inferiori ai livelli nordamericani e cinesi, alimentando il dibattito politico sull'autonomia strategica dell'IA.
Mercato dell'analisi dei contenuti in Medio Oriente e America Latina
Medio Oriente e Africa mostrano un crescente slancio nella digitalizzazione del settore pubblico e nel fintech. La limitata disponibilità di GPU locali ha stimolato l'interesse per gli acceleratori edge che riducono al minimo l'uscita dei dati. L'America Latina rispecchia questa tendenza, con i disruptor dei pagamenti al dettaglio e le agenzie per la sicurezza urbana che adottano l'analisi vocale SaaS. Sebbene più piccole in termini assoluti, queste regioni contribuiscono a una domanda incrementale che diversifica i flussi di entrate dei fornitori e mitiga il rischio di concentrazione geografica nel mercato globale dell'analisi dei contenuti.

Panorama normativo
La regolamentazione relativa all'analisi dei contenuti si sta inasprendo in termini di responsabilità delle piattaforme e trasparenza dell'IA, spingendo i fornitori a rendere operativa la governance per i flussi di contenuti non strutturati. Nell'Unione Europea, il Digital Services Act (Regolamento (UE) 2022/2065) impone alle piattaforme online di mantenere termini e condizioni chiari e di documentare le politiche di moderazione dei contenuti, incluso l'uso di processi decisionali algoritmici e di revisione umana. Ciò sta aumentando la domanda di funzionalità di classificazione, monitoraggio e reporting interpretabili, integrate nelle piattaforme di analisi.
Analisi della catena del valore
La catena del valore dell'analisi dei contenuti inizia con la generazione e l'acquisizione di contenuti da repository aziendali e canali esterni (web, social media, audio, video e immagini provenienti da contact center). Prosegue poi con la preparazione dei dati (ETL, etichettatura, arricchimento dei metadati) e con i livelli di modellazione e recupero (embedding, ricerca vettoriale, modelli multimodali), prima di essere impacchettata in applicazioni come social listening, analisi di documenti e web, analisi vocale, e-discovery e dashboard specifiche per settore. Questi output vengono forniti tramite SaaS, servizi gestiti o implementazioni ibride. I fornitori di servizi su larga scala (AWS, Microsoft, Google) e gli ecosistemi open source (ad esempio, OpenSearch sotto l'egida della Apache Software Foundation) forniscono le primitive di calcolo, archiviazione e ricerca di base. I fornitori specializzati si differenziano per ontologie di dominio, integrazioni di flussi di lavoro e controlli di governance che si basano su queste primitive.
Panorama competitivo
La concentrazione del mercato rimane moderata, con gli hyperscaler di piattaforma, i fornitori di software aziendale affermati e le boutique specializzate che si contendono la quota di mercato. AWS, Microsoft e Google integrano livelli di embedding multimodali in prodotti di storage, workflow e BI, sfruttando la scalabilità per raggruppare residenza dei dati, fatturazione e conformità in singoli contratti. La collaborazione di Anthropic con Amazon Q Connect dimostra come i LLM strettamente integrati riducano i tempi di gestione degli agenti del 10-15%. Tali guadagni di efficienza ampliano il divario di vantaggio per gli operatori cloud storici.
I fornitori specializzati si differenziano in base alla profondità verticale. SLB ha sviluppato progetti di intelligenza artificiale generativa per la documentazione dell'integrità dei pozzi, riducendo i tempi di indagine per gli ingegneri dei giacimenti petroliferi. Palantir promuove livelli ontologici configurabili che risultano interessanti per le agenzie di difesa e sanitarie che necessitano di controlli di accesso granulari. I player più piccoli si concentrano su casi d'uso chiave come il rilevamento di linguaggio tossico o la revisione del codice tramite intelligenza artificiale, per poi collaborare con gli hyperscaler per la distribuzione. Le richieste di proprietà intellettuale relative alla compressione vettoriale e alla mitigazione dei bias indicano che i brevetti svolgeranno un ruolo sempre più importante nella salvaguardia dei margini di profitto con l'accelerazione della mercificazione.
Le alleanze di canale sono importanti perché gli acquirenti preferiscono stack integrati. L'acquisizione di IRIS Factory Automation da parte di Applied Industrial Technologies rafforza i portafogli di automazione di processo che alimentano i motori di analisi con immagini di produzione. I marchi di vendita al dettaglio Oh Polly e AllSaints hanno scelto rispettivamente Algolia e Dixa per modernizzare le esperienze digitali, dimostrando la domanda di intelligenza front-end componibile che si integra con le basi ERP esistenti.
In futuro, la concorrenza si intensificherà in ambito di implementazioni edge, tecnologie normative e inferenza efficiente in termini di emissioni di carbonio. L'afflusso di modelli multimodali open source riduce le barriere per i concorrenti, mentre i cluster di inferenza ad alta intensità di capitale ostacolano l'ingresso. Di conseguenza, gli operatori storici con una solida copertura di canale e una telemetria proprietaria dell'utilizzo possiedono un vantaggio difendibile, sebbene gli innovatori di nicchia continueranno a rivoluzionare le categorie monofunzionali all'interno del mercato dell'analisi dei contenuti.
Leader del settore dell'analisi dei contenuti
Adobe Inc.
Alphabet Inc. (Google Cloud)
Amazon Web Services, Inc.
Fondazione Apache Software (OpenSearch)
Apple Inc. (Apple Analytics)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare


Recenti sviluppi del settore
- Luglio 2026: è stata annunciata l'iniziativa, in collaborazione con Warner Bros. Discovery, per implementare su AWS una tecnologia pubblicitaria basata sull'intelligenza artificiale agentiva. Il progetto collega segnali di contenuto su larga scala a flussi di lavoro automatizzati e rafforza le capacità di analisi e orchestrazione dei contenuti in tempo reale all'interno delle piattaforme di monetizzazione dei media.
- Maggio 2026: Snowflake ha ampliato la sua collaborazione con AWS attraverso un impegno pluriennale da 6 miliardi di dollari per accelerare l'adozione dell'IA agentiva aziendale sull'infrastruttura AWS. L'accordo allinea piattaforme dati, capacità infrastrutturale e strategie di go-to-market congiunte, ampliando la portata dell'analisi basata sul cloud.
- Aprile 2026: Adobe ha completato l'acquisizione di Semrush Holdings, Inc., aggiungendo funzionalità di visibilità del marchio che collegano i segnali di performance dei contenuti con i flussi di lavoro dell'esperienza del cliente. L'accordo rafforza l'analisi integrata dei contenuti in tutte le fasi di creazione, ottimizzazione e misurazione, aumentando la pressione competitiva sui fornitori di analisi indipendenti affinché approfondiscano le integrazioni con la CX.


Ambito e metodologia
Content Analytics è un gruppo di tecnologie che elabora contenuti digitali e comportamento degli utenti nell'utilizzo e nell'interazione con contenuti, come documenti, siti di notizie, conversazioni dei clienti (sia audio che di testo) e discussioni sui social network, per rispondere a domande specifiche. L'analisi dei contenuti è l'insieme di strumenti e applicazioni utilizzati dalle aziende per ottenere informazioni sul grande volume di dati prodotti sotto forma di contenuti digitali su più piattaforme, principalmente Internet.
Il mercato dell'analisi dei contenuti è segmentato per tipo di implementazione (on-premise, cloud), applicazione (analisi del testo, analisi video, analisi dei social media, analisi vocale), settore dell'utente finale (BFSI, sanità, vendita al dettaglio e beni di consumo, IT e telecomunicazioni). , produzione) e geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| On-Premise |
| Cloud pubblico |
| Cloud ibrido/multi-cloud |
| Analisi del testo |
| Video Analytics |
| Social media analytics |
| Analisi vocale/audio |
| Analisi Web e Documenti |
| BFSI |
| Sanità e scienze della vita |
| Commercio al dettaglio e beni di consumo |
| IT e telecomunicazioni |
| Produzione |
| Governo e settore pubblico |
| Media and Entertainment |
| Altre industrie di utenti finali |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Testo |
| Immagine |
| audio |
| Video |
| Multimodale/Composito |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Singapore | ||
| Malaysia | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di distribuzione | On-Premise | ||
| Cloud pubblico | |||
| Cloud ibrido/multi-cloud | |||
| Per Applicazione | Analisi del testo | ||
| Video Analytics | |||
| Social media analytics | |||
| Analisi vocale/audio | |||
| Analisi Web e Documenti | |||
| Per settore degli utenti finali | BFSI | ||
| Sanità e scienze della vita | |||
| Commercio al dettaglio e beni di consumo | |||
| IT e telecomunicazioni | |||
| Produzione | |||
| Governo e settore pubblico | |||
| Media and Entertainment | |||
| Altre industrie di utenti finali | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e medie imprese (PMI) | |||
| Per tipo di contenuto | Testo | ||
| Immagine | |||
| audio | |||
| Video | |||
| Multimodale/Composito | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Singapore | |||
| Malaysia | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'analisi dei contenuti?
Nel 10.08 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà 23.12 miliardi di dollari entro il 2031, con un CAGR dell'18.05%.
Quale modello di distribuzione si sta espandendo più rapidamente?
Le configurazioni ibride e multi-cloud stanno avanzando a un CAGR del 20.7%, poiché le aziende cercano di bilanciare gli obblighi di sovranità dei dati con la capacità di intelligenza artificiale su larga scala.
Quale applicazione mostra il maggiore slancio di crescita?
L'analisi vocale e audio è in testa con un CAGR del 19.9%, alimentata dall'automazione dei contact center e dal servizio clienti vocale.
Quale regione è destinata all'espansione più rapida?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 21.0% entro il 2031, sostenuta da investimenti infrastrutturali su larga scala nell'ambito dell'intelligenza artificiale.
Qual è il principale fattore trainante che spinge le aziende ad adottare l'analisi dei contenuti?
L'aumento esponenziale dei dati non strutturati, che si stima raggiungerà l'80% di 175 zettabyte nel 2025, richiede l'elaborazione semantica basata su vettori per ottenere informazioni fruibili.
In che modo le piccole e medie imprese traggono vantaggio dall'analisi dei contenuti?
Le PMI stanno adottando suite cloud-native con un CAGR del 21.6%, ottenendo funzionalità di intelligenza artificiale di livello aziendale senza ingenti esborsi di capitale.
Pagina aggiornata l'ultima volta il:



