

Dimensioni e quota del mercato del cartone per imballaggio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 152.01 miliardo di dollari |
| Dimensione del mercato (2031) | 172.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.52% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
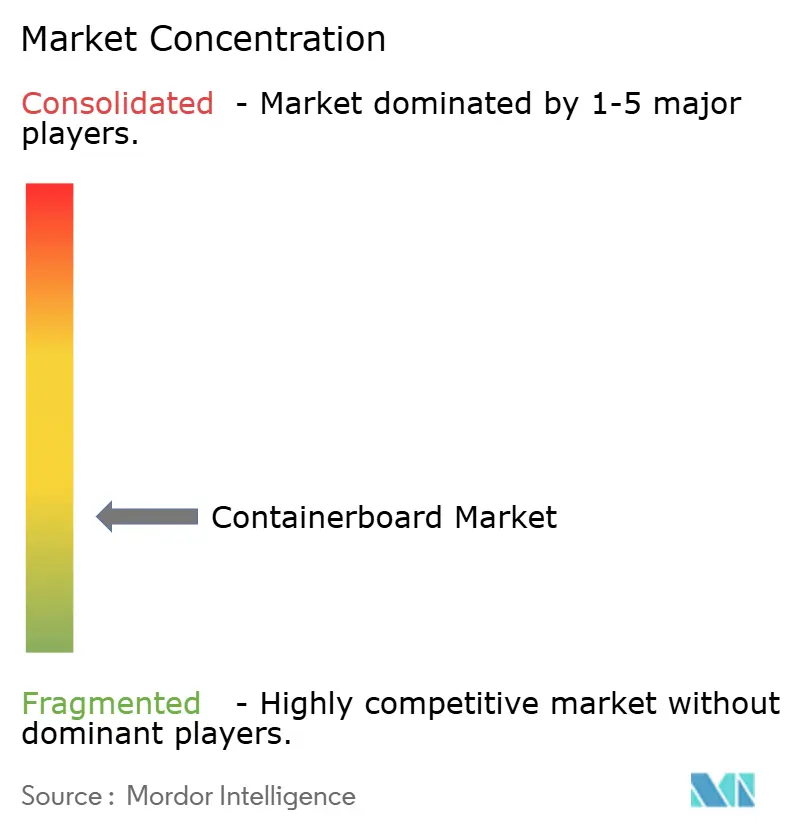
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del cartone ondulato di Mordor Intelligence
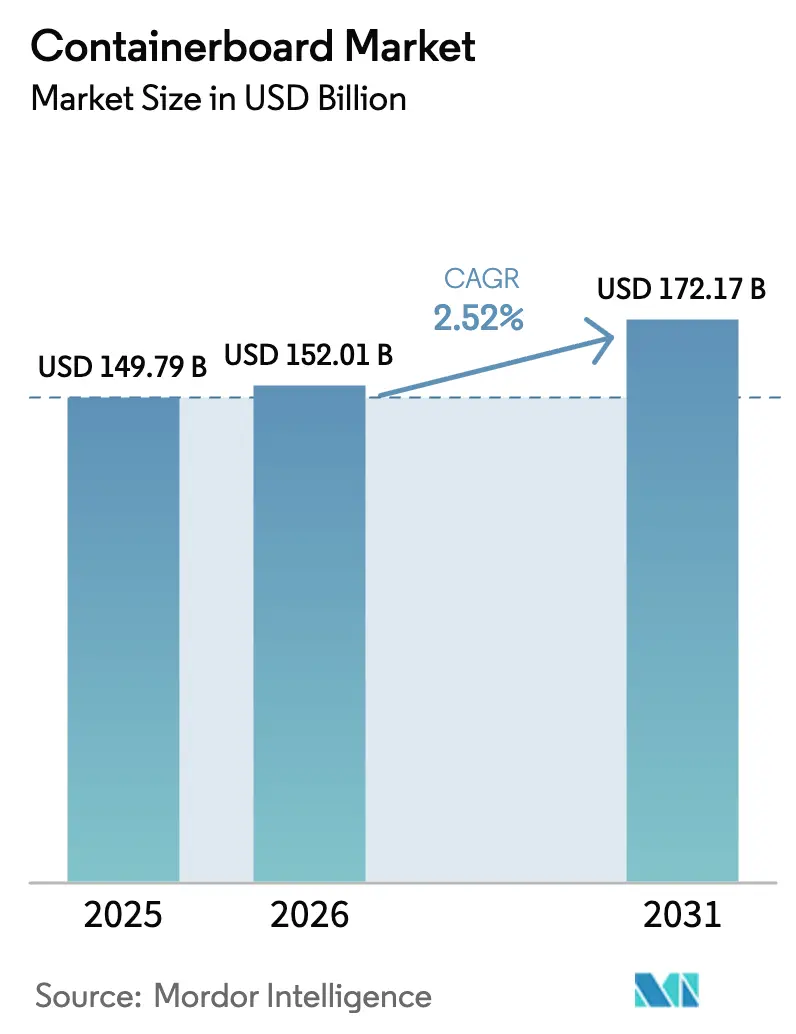
Si prevede che il mercato del cartone ondulato crescerà da 149.79 miliardi di dollari nel 2025 a 152.01 miliardi di dollari nel 2026 e raggiungerà i 172.17 miliardi di dollari entro il 2031, con un CAGR del 2.52% nel periodo 2026-2031. Questa traiettoria costante riflette una gestione disciplinata della capacità, l'aumento degli obblighi relativi al contenuto riciclato e una domanda sostenuta dall'e-commerce. I produttori stanno dando priorità alla riduzione dei colli di bottiglia negli stabilimenti, ai programmi di alleggerimento e ai progetti energetici vincolati per difendere i margini dai costi volatili di fibre e carbonio. La pressione normativa nell'Unione Europea e nel Regno Unito sta accelerando il passaggio a design monomateriale, mentre i proprietari di marchi nordamericani stanno aumentando le specifiche di resistenza allo scoppio per le spedizioni dirette al consumatore. I capitali si stanno dirigendo verso i corridoi ad alta crescita nel Sud-est asiatico, in Medio Oriente e in Africa, dove gli ondulatori greenfield riducono i tempi di consegna ed evitano i dazi all'importazione. Il consolidamento tra i principali produttori integrati sta intensificando la concorrenza sui prezzi, costringendo gli stabilimenti di fascia media a specializzarsi in prodotti di nicchia o di qualità premium per rimanere redditizi.
Punti chiave del rapporto
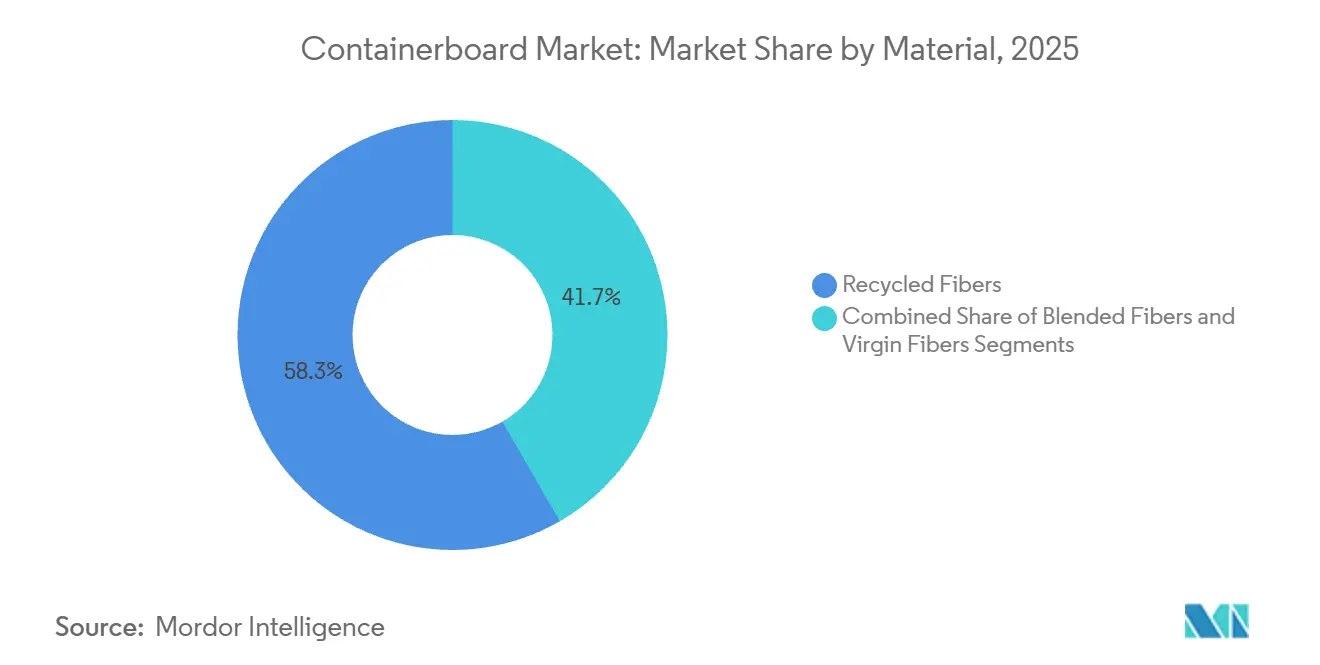
- In base al materiale, le fibre riciclate hanno conquistato il 58.32% della quota di mercato del cartone per imballaggio nel 2025. Tuttavia, si prevede che le fibre miste registreranno un CAGR del 3.43% fino al 2031, il più rapido tra tutti i segmenti di materiali.
- Per tipologia, i kraftliner hanno dominato con una quota di fatturato del 46.43% nel 2025, mentre i fluting stanno crescendo a un CAGR del 4.32% fino al 2031.
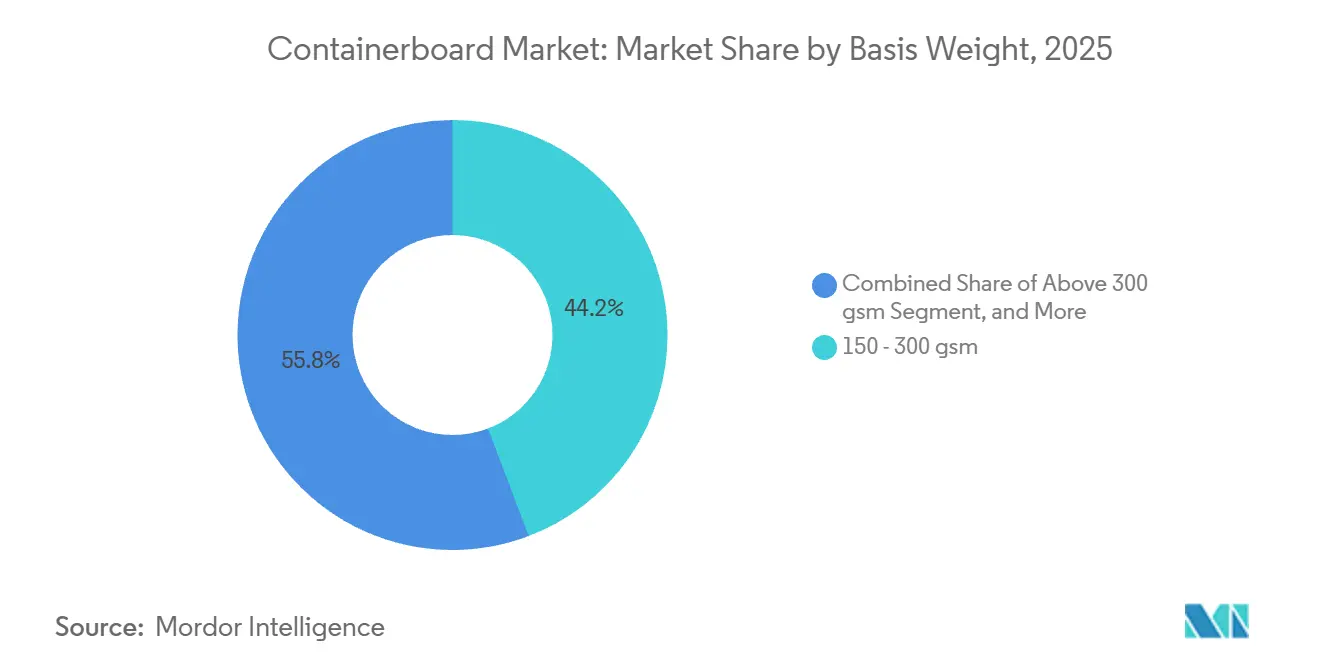
- In base al peso base, la gamma da 150 a 300 gsm ha rappresentato il 44.23% delle dimensioni del mercato del cartone per imballaggio nel 2025, mentre le qualità superiori a 300 gsm sono destinate a un CAGR del 3.57%.
- Per quanto riguarda l'utente finale, nel 2025 il settore alimentare e delle bevande ha rappresentato il 32.32% della quota di fatturato e si prevede che gli imballaggi industriali cresceranno a un CAGR del 3.68% fino al 2031.
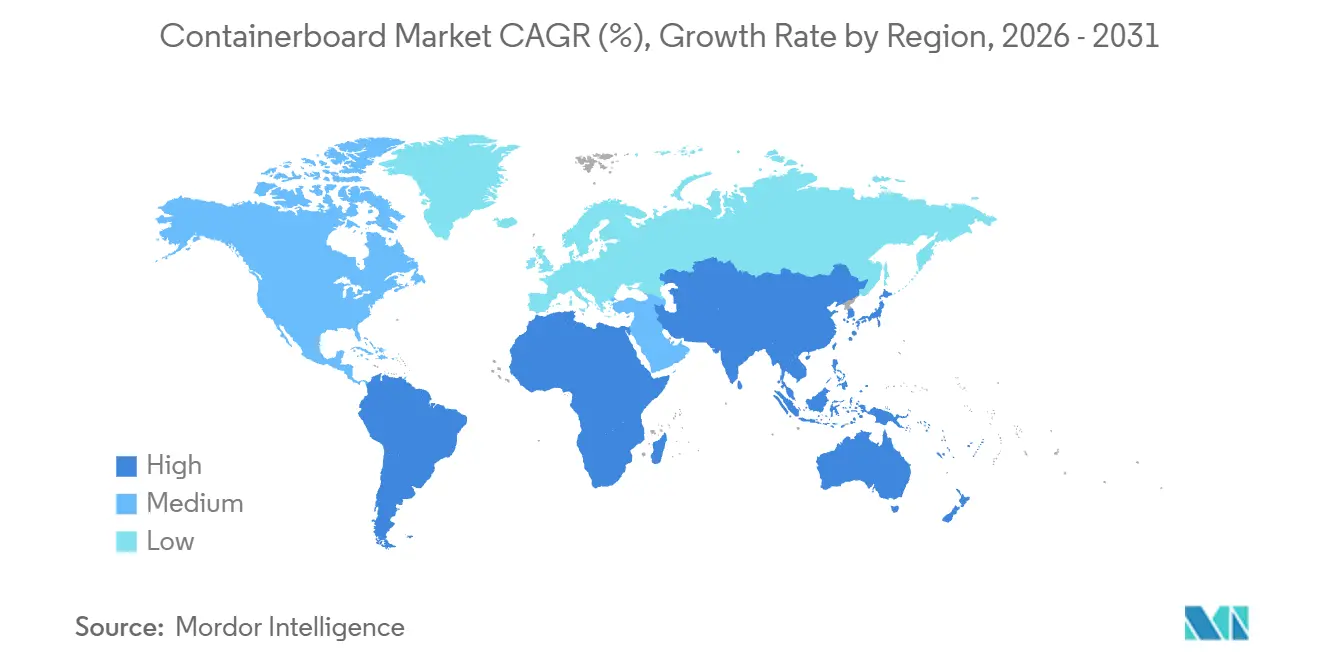
- In termini geografici, l'Asia-Pacifico ha rappresentato il 40.32% della quota regionale nel 2025, ma si prevede che il Medio Oriente e l'Africa registreranno il CAGR regionale più elevato, pari al 4.76% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del cartone per imballaggio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei volumi di spedizione dell'e-commerce | + 0.8% | Globale, con concentrazione in Nord America, Europa e nelle principali aree metropolitane dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescita nel confezionamento di alimenti e bevande trasformati | + 0.5% | Regioni urbanizzate a livello globale, in particolare Asia-Pacifico e Sud America | Medio termine (2-4 anni) |
| Passare a soluzioni di imballaggio sostenibili e riciclabili | + 0.6% | Europa e Nord America guidate dalle normative, Asia-Pacifico guidata dalle aziende | Medio termine (2-4 anni) |
| Innovazioni nel cartone per imballaggio leggero che riducono i costi di spedizione | + 0.3% | Adozione anticipata a livello globale nelle reti logistiche di Europa e Nord America | Medio termine (2-4 anni) |
| Espansione degli impianti di produzione di scatole di cartone ondulato nei mercati emergenti | + 0.4% | Asia-Pacifico (India, Vietnam), Medio Oriente e Africa, Sud America | A lungo termine (≥ 4 anni) |
| Aumento del commercio intercontinentale che richiede imballaggi durevoli | + 0.2% | Globale, enfasi sui corridoi di esportazione dell'Asia-Pacifico e sugli hub di importazione del Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei volumi di spedizione dell'e-commerce
La crescita esponenziale dei pacchi sta rimodellando le specifiche del cartone per imballaggi, poiché lo smistamento automatizzato e la consegna dell'ultimo miglio sottopongono gli spedizionieri a maggiori sollecitazioni dovute a cadute e compressioni. Le principali aziende integrate ora combinano una capacità di 24 milioni di tonnellate di cartone per imballaggi con oltre 2,000 stabilimenti di scatole, consentendo formati su richiesta che raggiungono l'utilizzo del cubo entro 5 millimetri dalle dimensioni del prodotto. Il risultato è una maggiore domanda di kraftliner che offrono una resistenza allo scoppio superiore a 1,100 kPa, una soglia che i testliner riciclati spesso non raggiungono senza rinforzo vergine. [1] International Paper, “Investor Day Presentation,” INTERNATIONALPAPER.COM
Crescita nel confezionamento di alimenti e bevande trasformati
I consumatori della classe media in via di urbanizzazione in Asia-Pacifico e Sud America continuano a preferire alimenti a lunga conservazione confezionati in scatole di cartone ondulato. I trasformatori rispondono con rivestimenti resistenti all'umidità e rivestimenti a raffreddamento rapido che mantengono l'integrità del cartone durante la logistica della catena del freddo. L'aumento è più evidente nelle confezioni multiple di bevande monodose, dove i profili delle scanalature riprogettati riducono il peso pur mantenendo la resistenza all'impilamento, consentendo ai rivenditori di gestire pallet più alti.
Passare a soluzioni di imballaggio sostenibili e riciclabili
L'obbligo di pavimenti con contenuto riciclato e le restrizioni sulla plastica monouso hanno orientato gli investimenti verso sistemi di fibre a circuito chiuso. Una macchina per cartone ondulato riciclato, commissionata nel 2024, ha aggiunto 420,000 tonnellate di capacità annua in Italia, sostenuta da una spesa di 280 milioni di euro (316.4 milioni di dollari) che sottolinea la fiducia nell'adozione di un monomateriale. Le tariffe estese di responsabilità del produttore nel Regno Unito, che raggiungono le 1,000 sterline a tonnellata, orientano ulteriormente l'economia verso alternative in cartone ondulato.
Innovazioni nel cartone per imballaggio leggero che riducono i costi di spedizione
Ogni riduzione di 10 gsm del liner può ridurre di circa l'8% le spese di trasporto, spingendo le cartiere a introdurre kraftliner da 72-92 gsm che emettono fino all'80% in meno di anidride carbonica rispetto alle medie regionali. [2] Holmen Paper, “Holmen Elevate Kraftliner,” HOLMEN.COM I trasformatori sfruttano questi substrati per sostituire i gradi da 90-100 gsm, realizzando un risparmio di materiale del 15-18% pur mantenendo prestazioni di schiacciamento dei bordi superiori a 5.5 kN/m. Questo cambiamento contribuisce anche a ridurre l'impronta ambientale complessiva dell'industria degli imballaggi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Disponibilità di soluzioni alternative di imballaggio flessibile | -0.4% | Globale, maggiore sostituzione in Nord America ed Europa | Medio termine (2-4 anni) |
| Volatilità nei prezzi della carta recuperata | -0.5% | Globale, acuto nelle fabbriche di fibre riciclate dell'Asia-Pacifico e dell'Europa | A breve termine (≤ 2 anni) |
| Aumento dei costi di conformità per energia e carbonio | -0.3% | Primaria in Europa, ricadute nelle zone regolamentate del Nord America e dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Limitazioni dovute alla scarsità d'acqua nelle operazioni di lavorazione dei mulini | -0.2% | Province dell'Asia-Pacifico con stress idrico, Medio Oriente, Stati Uniti sud-occidentali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità nei prezzi della carta recuperata
I prezzi spot per i vecchi contenitori in cartone ondulato sono diminuiti del 16% in un trimestre del 2025, comprimendo i margini degli stabilimenti di lavorazione delle fibre riciclate di circa 250 punti base. Tali oscillazioni spingono i produttori indipendenti verso l'integrazione verticale o contratti di fornitura a lungo termine, poiché altrimenti i costi trimestrali delle fibre possono fluttuare del 20-30%. [3] Federal Reserve Bank of St. Louis, “Producer Price Index: Wastepaper,” FRED.STLOUISFED.ORG Questa tendenza evidenzia l'importanza delle strategie di gestione dei costi per mantenere la redditività.
Disponibilità di soluzioni alternative di imballaggio flessibile
Le buste stand-up e gli involucri flow-pack stanno crescendo più rapidamente del cartone ondulato in determinati formati di snack e alimenti per animali domestici, poiché offrono una barriera all'umidità superiore e un'attrattiva sugli scaffali superiore. Sebbene i requisiti europei in materia di riciclabilità possano limitare l'uso della plastica monouso, i laminati flessibili rimangono un'alternativa credibile laddove la rigidità non sia essenziale, limitando le prospettive di espansione del mercato del cartone per imballaggio. Tuttavia, i progressi nei materiali sostenibili potrebbero influenzare ulteriormente l'adozione dei laminati flessibili nei prossimi anni.
Analisi del segmento
Per materiale: dominano le fibre riciclate, i gradi misti guadagnano terreno
Le fibre riciclate rappresentavano il 58.32% della quota di mercato nel 2025, ancorate a cicli di raccolta maturi in Europa e Nord America, dove i tassi di recupero superano il 90%. Si prevede che il mercato del cartone per imballaggi per qualità miste supererà tutti gli altri, con un CAGR del 3.43% fino al 2031, poiché i trasformatori bilanciano i costi con la resistenza allo scoppio. Un concetto multistrato che abbina pasta chemitermomeccanica a fibre kraft dimostra come le cartiere stiano progettando la rigidità a grammature inferiori.
Le formulazioni miste consentono un adeguamento in tempo reale alle variazioni di prezzo della carta riciclata, attenuando le oscillazioni dei margini per le cartiere esposte ad approvvigionamenti spot. I requisiti normativi minimi sul contenuto di carta riciclata costringono i produttori di fibre vergini a integrare la carta riciclata, accelerando ulteriormente l'adozione delle miscele. In termini applicativi, i rivestimenti misti vengono sempre più spesso impiegati per la spedizione di prodotti freschi e contenitori per l'esportazione che richiedono resistenza all'umidità senza una composizione completamente vergine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo: i Kraftliner sono in testa, i Fluting aumentano grazie all'alleggerimento
Nel 2025, i kraftliner hanno detenuto una quota di fatturato del 46.43%, diventando il supporto esterno preferito per gli astucci ad alta grafica per la vendita al dettaglio e l'e-commerce. Si prevede, tuttavia, che i fluting cresceranno del 4.32% all'anno, il ritmo più rapido nel mercato del cartone per imballaggio. I fluting semichimici leggeri da 73 g/m² stanno sostituendo i supporti riciclati da 80-85 g/m², risparmiando fino al 16% di materiale e mantenendo i valori di schiacciamento dei bordi superiori a 4.0 kN/m².
L'aumento della domanda di cartone ondulato riflette la migrazione dei trasformatori dalle strutture a onda C a quelle più sottili a onda B ed E, che riducono il consumo di cartone mantenendo al contempo le prestazioni di impilamento. I produttori di kraftliner rispondono lanciando qualità da 72-92 g/m² che soddisfano i requisiti di espansione dell'e-commerce e riducono i costi di trasporto, rafforzando la loro posizione dominante nel mercato dei rivestimenti esterni di alta qualità per il cartone per imballaggio.
Per peso base: domina la fascia media, guadagna slancio la fascia pesante
La fascia di grammatura 150-300 gsm ha rappresentato il 44.23% della domanda nel 2025 e rimane la fascia di riferimento per le spedizioni generiche. Ciononostante, i supporti per carichi pesanti con grammatura superiore a 300 gsm stanno registrando un CAGR del 3.57%, poiché i produttori di automobili ed elettronica adottano formati a tripla parete per il trasporto intercontinentale. Al contrario, i cartoncini con grammatura inferiore a 150 gsm vengono utilizzati come divisori e per i punti vendita, dove la stampabilità prevale sulla resistenza all'impilamento.
L'alleggerimento rimane una caratteristica pervasiva nel mercato del cartone per imballaggio. Le cartiere implementano un orientamento delle fibre e una calandratura ottimizzati per ridurre la grammatura dei liner da 200 g/m² a quella equivalente di 180 g/m² senza compromettere i parametri di resistenza allo schiacciamento dei bordi, una mossa conveniente in cui i costi logistici possono superare il 12% del prezzo di consegna dell'imballaggio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il settore alimentare e delle bevande è il più grande, quello industriale è quello in più rapida crescita
Le applicazioni nel settore alimentare e delle bevande rappresentavano il 32.32% della quota di mercato nel 2025, supportate da imballaggi in cartone ondulato per prodotti freschi e confezioni multiple a lunga conservazione. Gli usi industriali sono destinati a registrare la crescita più rapida, con un CAGR del 3.68% entro il 2031, trainati dai produttori che sostituiscono plastica e legno con formati protettivi in fibra. Un produttore di smartphone di fascia alta ha registrato un'adozione del 99% di imballaggi in fibra nel 2024, a sottolineare la tendenza verso inserti fustellati di precisione.
L'impegno per l'eliminazione dei materiali di riempimento a base di petrolio è in linea con i requisiti di responsabilità estesa del produttore che ora abbracciano le catene di fornitura dell'automotive e dell'elettronica di consumo. Anche i contenitori in cartone ondulato riutilizzabili stanno guadagnando terreno nei flussi di componenti just-in-time, sfruttando la riciclabilità del cartone e i vantaggi in termini di peso rispetto alle casse di legno.
Analisi geografica
Mercato del cartone ondulato nella regione Asia-Pacifico
L'area Asia-Pacifico ha controllato il 40.32% della produzione del 2025, ancorata alla capacità produttiva cinese di 120 milioni di tonnellate. Tuttavia, la maturazione in Cina e le delocalizzazioni nel Sud-est asiatico stanno moderando la crescita regionale. India, Vietnam e Thailandia attraggono ondulatori greenfield che riducono i tempi di consegna da 45-60 giorni a meno di 10 giorni per i proprietari di marchi locali. La scarsità d'acqua nella Cina settentrionale e in alcune parti dell'India sta stimolando investimenti in sistemi di effluenti a circuito chiuso o in collegamenti di desalinizzazione costiera.
Mercato del cartone ondulato in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano il blocco in più rapida crescita, con un CAGR del 4.76% fino al 2031, trainato dalle infrastrutture della Saudi Vision 2030 e dalla diversificazione industriale dell'Egitto. Un incremento di capacità di 450,000 tonnellate in Arabia Saudita sfrutta i bassi prezzi interni del gas e la vicinanza ai porti per ampliare l'offerta regionale. La domanda subsahariana è limitata dalla debolezza delle reti di raccolta, che rende necessarie importazioni di fibra vergine dal Sud America e dall'Europa fino alla maturazione dei circuiti nazionali.
Mercato del cartone ondulato in Europa e Nord America
Europa e Nord America stanno razionalizzando gli impianti ad alto costo, potenziando al contempo i siti integrati con la cogenerazione a biomassa. La chiusura di due impianti negli Stati Uniti ha eliminato complessivamente 250,000 tonnellate di materiale riciclato, ma l'aumento della capacità produttiva tramite acquisizioni ha compensato i tagli. In Europa, le norme sul contenuto minimo di materiale riciclato stanno spingendo gli impianti verso qualità più leggere e con un maggiore recupero, sebbene la debole produzione industriale mantenga modesta la crescita complessiva del tonnellaggio.
Mercato del cartone ondulato in Sud America
Il Sud America continua a beneficiare delle risorse forestali verticalmente integrate del Brasile, che forniscono cartone per imballaggi alimentari e bevande, grazie all'urbanizzazione e alla rapida consegna di generi alimentari. La volatilità valutaria continua a influenzare la competitività delle esportazioni, ma la domanda locale rimane resiliente.
Panorama normativo
Nell'Unione europea, il Regolamento (UE) 2025/40 relativo agli imballaggi e ai rifiuti di imballaggio (PPWR) è entrato in vigore l'11 febbraio 2025 e si applica dal 12 agosto 2026 agli imballaggi immessi sul mercato dell'UE. Il quadro normativo del PPWR impone requisiti di conformità in materia di progettazione degli imballaggi, minimizzazione e documentazione sulla circolarità, ed è supportato da orientamenti continui della Commissione europea, tra cui la comunicazione 2026/C/3084 della Commissione, che definisce le modalità di specificazione dei formati a base di cartone per l'accesso al mercato.
Negli Stati Uniti, la carta e il cartone a contatto con gli alimenti, compreso il cartone ondulato utilizzato in applicazioni alimentari, sono regolamentati dalle norme FDA contenute nel titolo 21 del CFR, parte 176, con disposizioni specifiche relative alle fibre riciclate. I programmi di conformità del settore, come il programma della Recycled Paperboard Technical Association (RPTA), aggiornato nel dicembre 2024, vengono utilizzati dai produttori per allineare i tipi di carta riciclata alle aspettative della FDA. Anche la politica commerciale influenza i flussi transfrontalieri di cartone ondulato e prodotti correlati, con l'amministrazione tariffaria statunitense che fa riferimento alla Tariffa doganale armonizzata (revisione 2026) e ad azioni tariffarie più ampie attuate attraverso le autorità commerciali statunitensi competenti.
Analisi della catena del valore
La catena del valore del cartone ondulato inizia con l'approvvigionamento delle fibre, tra cui la pasta vergine e la carta riciclata come l'OCC, per poi passare alla produzione di pasta e alla preparazione della pasta, alla fabbricazione della carta (kraftliner, testliner e ondulata) e alla successiva trasformazione in fogli e scatole di cartone ondulato. L'integrazione verticale collega la raccolta e la selezione delle fibre riciclate, le operazioni degli stabilimenti e gli impianti di produzione di scatole, contribuendo a stabilizzare i costi di fornitura e i livelli di servizio quando i prezzi della carta riciclata fluttuano e quando i costi energetici incidono negativamente sulla redditività degli stabilimenti.
Le recenti condizioni operative mostrano come le decisioni relative a offerta, prezzi e investimenti si propaghino lungo tutta la catena. In Nord America, i dati di settore del primo trimestre 2026 hanno riportato un calo dell'8% su base annua nella produzione di cartone ondulato, a fronte di riduzioni di capacità produttiva registrate tra febbraio 2025 e marzo 2026. Questo cambiamento ha modificato le negoziazioni tra cartiere, trasformatori e proprietari di marchi, contribuendo ad allungare gli ordini in sospeso e a molteplici aumenti di prezzo. Nei corridoi produttivi emergenti, la nuova capacità di produzione di cartone ondulato riciclato, come l'impianto da 135,000 tonnellate all'anno di Star Paper Mill a KEZAD, Abu Dhabi (inaugurato a maggio 2026), e i programmi di ricostruzione come il progetto della cartiera di Ferizli di Aquakraft in Turchia con Voith (contratto firmato a maggio 2026), dimostrano come i fornitori di attrezzature, le utility e gli ecosistemi locali di fibre recuperate influenzino i costi di servizio e i tempi di consegna a livello regionale.
Panorama competitivo
Il mercato del cartone ondulato è caratterizzato da una certa frammentazione. Due mega-fusioni completate nel 2024-2025 hanno creato piattaforme integrate che abbracciano la produzione di cartone ondulato, la trasformazione di scatole e la raccolta di fibre recuperate, favorendo la trasformazione di trasformatori indipendenti che acquistano cartone commerciale. L'innovazione si sta spostando dalla produzione di materie prime verso prodotti ad alte prestazioni, come i kraftliner ultraleggeri e i multistrato resistenti all'umidità, che richiedono prezzi maggiorati del 10-15%.
Gli stabilimenti più piccoli adottano la specializzazione per sopravvivere, concentrandosi su rivestimenti con top bianco, ondulazioni riciclate per il riempimento di vuoti nell'e-commerce o tirature di stampa digitale a risposta rapida. La digitalizzazione sta permeando rapidamente le operazioni, con ottimizzatori basati sull'apprendimento automatico che riducono il consumo di energia di raffinazione fino all'8% e riducono la variabilità del calibro tra i lotti di produzione. I prezzi del carbonio compresi tra 60 e 80 euro a tonnellata (65.4-87.2 dollari) amplificano il divario competitivo tra gli stabilimenti con cogenerazione a biomassa e quelli che dipendono dalla rete elettrica.
I sostituti emergenti, tra cui i formati rigidi in pasta modellata, stanno progredendo, ma non hanno ancora raggiunto la parità di scala o di costo con il cartone ondulato. Di conseguenza, l'enfasi strategica rimane sull'integrazione verticale, sull'efficienza degli stabilimenti e sullo sviluppo di prodotti di nicchia, piuttosto che sulla diversificazione su larga scala oltre i supporti a base di carta.
Leader del settore del cartone per imballaggio
Smurfit WestRock
International Paper Company
Oji Holding Corporation
Gruppo Mondi
Nine Dragons Paper (Holdings) Limitato
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: International Paper ha annunciato la chiusura del suo reparto di prestampa a Richwood, nel Kentucky, e degli stabilimenti di taglio e trasformazione di Aurora, nell'Illinois; Elk Grove, in California; e Barrington, nel New Jersey, prevista entro la fine del terzo trimestre del 2026. Questa mossa riduce la presenza dell'azienda a valle della filiera e concentra i volumi in siti più competitivi, influenzando la disponibilità di servizi di trasformazione a livello regionale e i modelli di servizio per gli acquirenti di scatole.
- Aprile 2026: International Paper ha annunciato un accordo per l'acquisizione di North Pacific Paper Company (NORPAC) per 360 milioni di dollari, aggiungendo quasi 1 milione di tonnellate di capacità produttiva annua di cartone per imballaggi e rafforzando la sua piattaforma sulla costa occidentale. L'accordo consolida l'integrazione della catena di approvvigionamento per le reti di trasformazione e modifica il posizionamento competitivo in una regione sensibile al trasporto merci, dove la vicinanza a clienti e porti è fondamentale.
- Novembre 2024: Mondi ha acquisito Schumacher Packaging Group per 634 milioni di euro (684.72 milioni di dollari), aggiungendo 1.1 miliardi di metri quadrati di capacità di produzione di cartone ondulato nell'Europa centrale e orientale. L'acquisizione amplia la presenza di Mondi nel settore della trasformazione e l'accesso ai clienti nei principali corridoi produttivi europei, favorendo una maggiore integrazione tra la fornitura di cartone per imballaggi e la trasformazione di scatole.
Ambito del rapporto sul mercato globale del cartone per imballaggio
Il cartone ondulato è il materiale utilizzato per realizzare scatole di cartone ondulato, comunemente noto come cartone. È il materiale da imballaggio più utilizzato perché è versatile, leggero, resistente e realizzato con risorse rinnovabili. È anche il materiale da imballaggio più riciclato.
Il rapporto sul mercato del cartone per imballaggio è segmentato per materiale (fibre vergini, fibre riciclate e fibre miste), tipo (kraftliner, testliner, cartone ondulato e altri tipi), grammatura (inferiore a 150 g/m², 150-300 g/m² e superiore a 300 g/m²), utilizzatore finale (alimentare e bevande, beni di consumo, industriale e altri utenti finali) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Fibre Vergini |
| Fibre riciclate |
| Fibre miste |
| Kraftliner |
| Testliner |
| Scanalature |
| altri tipi |
| Inferiore a 150 gsm |
| 150 - 300 g/m² |
| Oltre 300 gsm |
| Cibo e Bevande |
| Beni di Consumo |
| Industriale |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Nigeria | |
| Resto d'Africa |
| Per materiale | Fibre Vergini | |
| Fibre riciclate | ||
| Fibre miste | ||
| Per tipo | Kraftliner | |
| Testliner | ||
| Scanalature | ||
| altri tipi | ||
| Per peso base | Inferiore a 150 gsm | |
| 150 - 300 g/m² | ||
| Oltre 300 gsm | ||
| Per utente finale | Cibo e Bevande | |
| Beni di Consumo | ||
| Industriale | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato del cartone ondulato nel 2031?
Si prevede che il mercato del cartone ondulato raggiungerà i 172.17 miliardi di dollari entro il 2031.
Quale segmento di materiali sta crescendo più velocemente?
Si prevede che i gradi misti di fibre vergini e riciclate cresceranno a un CAGR del 3.43%, il più alto tra le categorie di materiali.
Perché i kraftliner leggeri stanno guadagnando popolarità?
Ogni riduzione di 10 gsm può ridurre i costi di trasporto di circa l'8%, per questo le cartiere hanno introdotto kraftliner da 72-92 gsm che riducono il peso mantenendo la resistenza.
In quale regione si prevede che si registri il tasso di crescita più elevato?
Si prevede che il Medio Oriente e l'Africa registreranno un CAGR del 4.76% entro il 2031, superando tutte le altre regioni.
In che modo la fissazione del prezzo del carbonio influisce sui produttori di cartone per imballaggio?
Le quote di emissione di carbonio dell'Unione Europea costano 65-87 dollari a tonnellata, aggiungendo 15-20 dollari a tonnellata alla produzione per gli stabilimenti senza cogenerazione di biomassa.
Quale settore di utenti finali si sta espandendo più rapidamente?
Si prevede che il settore degli imballaggi industriali, trainato dai produttori di automobili ed elettronica alla ricerca di protezioni in fibra, crescerà a un CAGR del 3.68% entro il 2031.


