

Dimensioni e quota del mercato della robotica di consumo
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
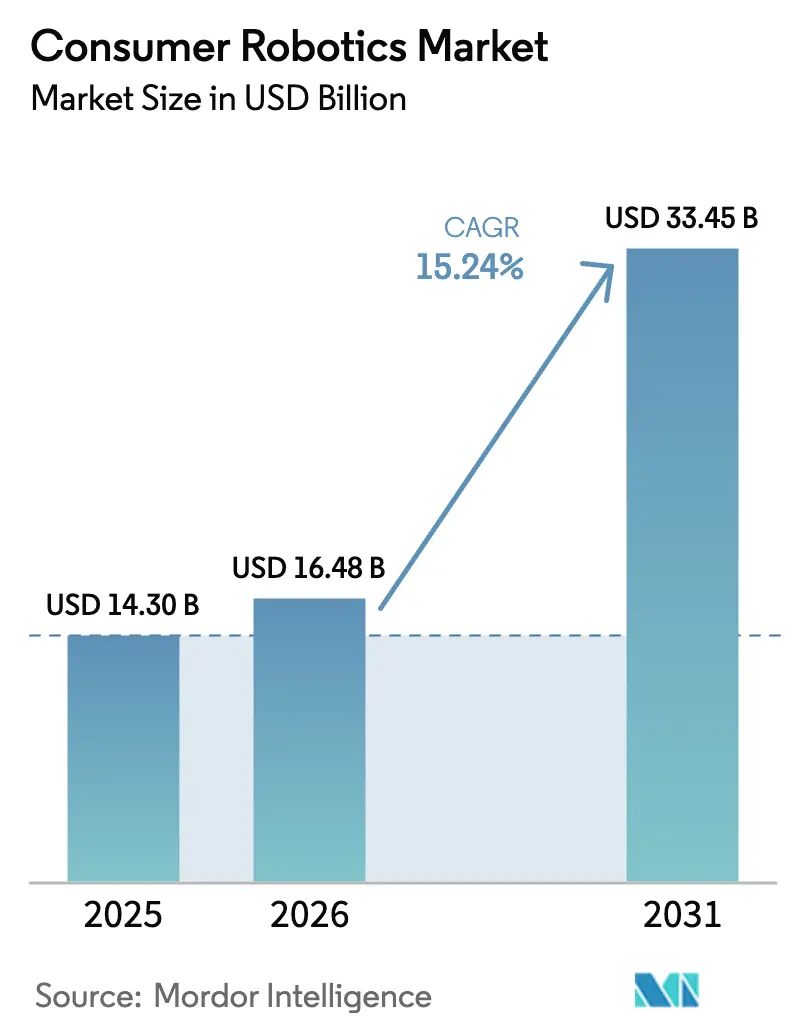
| Dimensione del mercato (2026) | 16.48 miliardo di dollari |
| Dimensione del mercato (2031) | 33.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.24% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della robotica di consumo di Mordor Intelligence
Il mercato della robotica di consumo aveva un valore di 14.30 miliardi di dollari nel 2025 e si prevede che crescerà da 16.48 miliardi di dollari nel 2026 a 33.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.24% durante il periodo di previsione (2026-2031). La domanda è stata trainata dal passaggio da dispositivi domestici autonomi a sistemi intelligenti e autonomi che si integrano in ecosistemi più ampi di domotica e assistenza domiciliare per anziani. Le innovazioni nella navigazione SLAM visiva, nell'inferenza AI on-device e nella progettazione di semiconduttori a basso consumo energetico hanno permesso ai robot di operare in sicurezza in spazi abitativi ingombri senza bisogno di beacon esterni. I governi di Giappone, Stati Uniti e alcune parti d'Europa hanno finanziato progetti pilota di robotica assistiva che hanno contribuito a ridurre le barriere economiche per i cittadini anziani. [1] Parlamento europeo, “Robotica per l’assistenza agli anziani e cambiamento demografico”, europarl.europa.eu Le revisioni della catena di approvvigionamento avviate dall’amministrazione Biden hanno spinto i fornitori a riprogettare l’approvvigionamento di batterie e semiconduttori per ridurre il rischio geopolitico. Nel frattempo, un modello Robotics-as-a-Service (RaaS) basato su abbonamento, in crescita stimata del 18% annuo, ha ridotto i costi iniziali di proprietà e incoraggiato cicli di aggiornamento più rapidi. L’intensità competitiva è aumentata poiché i primi cinque marchi controllavano il 93% del fatturato globale, spingendo al consolidamento e all’accelerazione delle roadmap di prodotto.
Punti chiave del rapporto
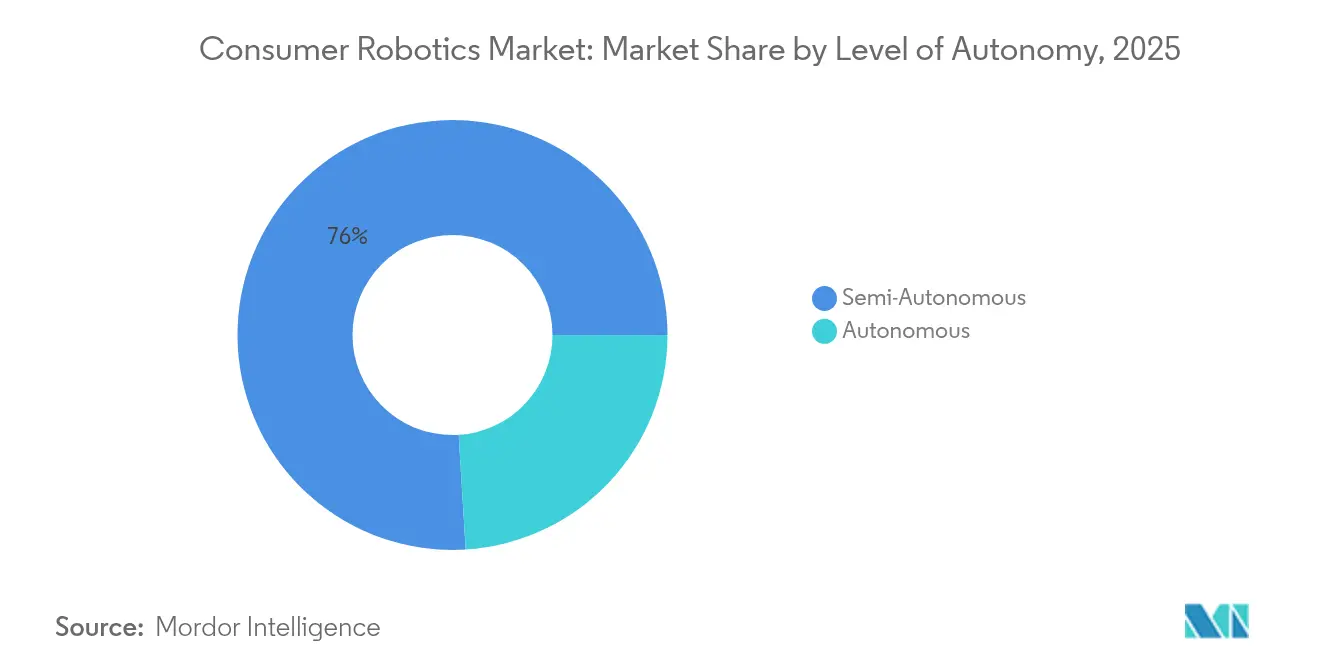
- In termini di livello di autonomia, nel 75.98 i sistemi semi-autonomi erano in testa con una quota di mercato del 2025% nella robotica di consumo; si prevede che i robot completamente autonomi cresceranno a un CAGR del 24.23% entro il 2031.
- Per tipologia di prodotto, nel 63.85 i robot per le pulizie hanno conquistato il 2025% della quota di mercato della robotica di consumo, mentre i robot sociali e di compagnia sono destinati a crescere a un CAGR del 27.68% entro il 2031.
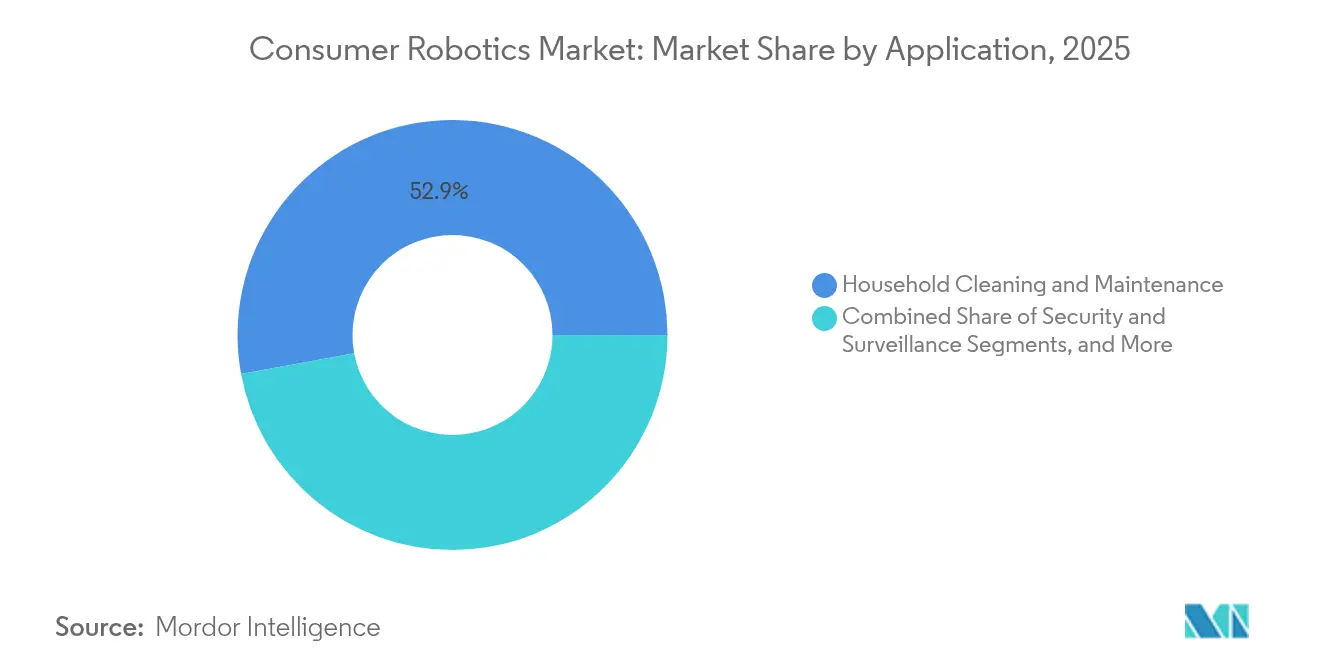
- Per applicazione, nel 52.91 la pulizia domestica ha rappresentato il 2025% del mercato della robotica di consumo; si prevede che la salute e il benessere personale aumenteranno a un CAGR del 28.12% entro il 2031.
- Per canale di distribuzione, nel 60.92 la vendita al dettaglio online rappresentava il 2025% del mercato della robotica di consumo; la vendita diretta al consumatore sta crescendo a un CAGR del 26.02% fino al 2031.
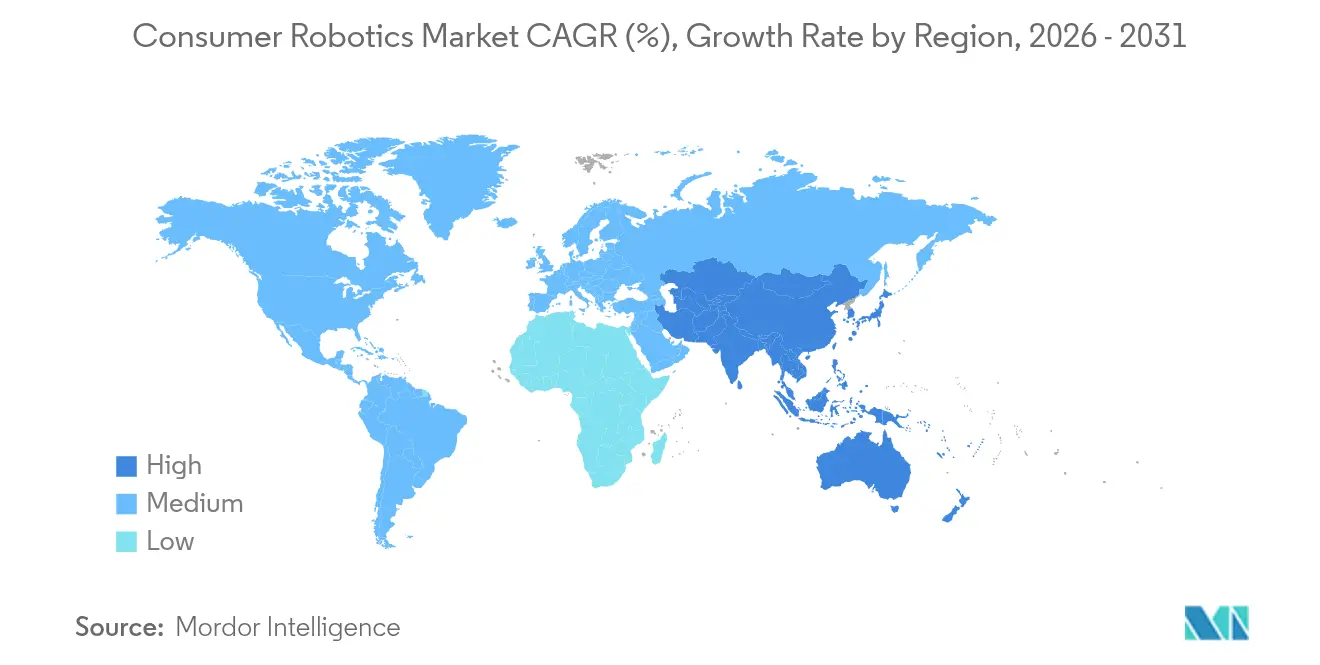
- In termini geografici, nel 35.95 il Nord America ha rappresentato il 2025% del mercato della robotica di consumo, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 17.98% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della robotica di consumo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di automazione domestica | + 3.2% | Adozione globale e anticipata in Nord America e nell'UE | Medio termine (2-4 anni) |
| Innovazioni nell'intelligenza artificiale e nell'autonomia visual-SLAM | + 4.1% | Globale, guidato dai centri di innovazione dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Integrazione dell'ecosistema della casa intelligente | + 2.8% | Nord America e nucleo dell'UE, espandendosi verso l'Asia-Pacifico | Medio termine (2-4 anni) |
| RaaS basato su abbonamento per i consumatori | + 1.9% | Il Nord America e l'UE sono i primi mercati e l'espansione globale | A lungo termine (≥ 4 anni) |
| Lancio di robot per servizi di vendita al dettaglio e ospitalità | + 1.4% | Globale, concentrato nei centri urbani | Medio termine (2-4 anni) |
| Incentivi governativi per l'invecchiamento sul posto | + 2.1% | Giappone, UE e Nord America con sostegno politico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di automazione domestica
Il passaggio al lavoro da remoto dovuto alla pandemia ha aumentato il tempo trascorso a casa, esponendo problematiche che gli elettrodomestici di base non potevano risolvere. Gli acquirenti premium si sono orientati verso sistemi autonomi per la cura dei pavimenti, robot per la consegna in ambienti chiusi e monitor reattivi della qualità dell'aria che comunicano tramite protocolli Matter e Zigbee. Il prototipo Ballie di Samsung, presentato al CES 2025, ha illustrato come l'intelligenza artificiale predittiva consenta al robot di attivare preventivamente le routine di illuminazione, riscaldamento, ventilazione e aria condizionata e di sicurezza durante il pattugliamento degli spazi abitativi. I primi utilizzatori hanno accettato sovrapprezzi del 10-15%, a conferma della disponibilità a pagare per la comodità e il risparmio di tempo, ampliando così il mercato della robotica di consumo.
Innovazioni nell'autonomia dell'intelligenza artificiale e del Visual-SLAM
Telecamere di profondità a basso costo, acceleratori di intelligenza artificiale edge e algoritmi SLAM in fase di sviluppo hanno portato i robot fuori dal confinamento in una singola stanza. La serie Flexley di ABB e il Saros Z70 di Roborock, in grado di ripiegare un braccio per rimuovere oggetti vaganti, hanno dimostrato che la percezione in tempo reale, abbinata alla manipolazione, apre nuove possibilità per le attività domestiche. Gli ODM asiatici hanno sfruttato la vicinanza alle filiere di fornitura dei componenti per introdurre aggiornamenti iterativi ogni 10 mesi, restringendo i cicli di innovazione e innalzando la base di prestazioni per il mercato della robotica di consumo.
Integrazione dell'ecosistema della casa intelligente
I robot si sono evoluti in hub IoT mobili, raccogliendo dati ambientali per piattaforme di smart home. Le opzioni di elaborazione locale hanno alleviato i problemi di conformità nell'Europa regolamentata dal GDPR, dove i consumatori richiedevano architetture che tutelassero la privacy. I fornitori che hanno integrato API aperte hanno ottenuto tassi di adesione più elevati per gli abbonamenti, come la consegna di materiali di consumo o la manutenzione predittiva. Gli effetti di rete che ne sono derivati hanno rafforzato il lock-in dei marchi e amplificato i costi di cambio fornitore, rafforzando la visibilità dei ricavi nel mercato della robotica di consumo.
RaaS basato su abbonamento per i consumatori
Le famiglie esitanti a pagare in anticipo 500-1,800 dollari per un aspirapolvere robot hanno accolto con favore i piani mensili all-inclusive che includono hardware, materiali di consumo e aggiornamenti software. I fornitori hanno segnalato tassi di abbandono inferiori al 5% dopo 24 mesi, a dimostrazione di una solida economia di fidelizzazione. Il modello ha attratto segmenti di reddito medio negli Stati Uniti e nell'Europa occidentale, dove la penetrazione del credito ha supportato la fatturazione ricorrente. Nell'orizzonte di previsione, si prevede che i ricavi RaaS diversificheranno i flussi di cassa e accelereranno i cicli di implementazione delle funzionalità, dando ulteriore impulso al mercato della robotica di consumo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali nelle economie emergenti | -2.3% | Asia-Pacifico emergente, America Latina, Medio Oriente | Medio termine (2-4 anni) |
| Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica | -1.8% | Globale, accentuato nell'UE | A breve termine (≤ 2 anni) |
| Rischi critici per l'approvvigionamento di materie prime | -1.6% | Globale, concentrato in Asia | A lungo termine (≥ 4 anni) |
| Aumento dei costi di conformità per i rifiuti elettronici | -1.1% | UE e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali nelle economie emergenti
In mercati sensibili al prezzo come Indonesia e Brasile, un robot aspirapolvere medio venduto a 700 dollari equivaleva a tre o quattro settimane di reddito familiare, frenandone l'adozione. Le opzioni di finanziamento rimanevano scarse e le reti di assistenza post-vendita erano esigue, aumentando la percezione del rischio. Anche dove sono stati avviati progetti pilota RaaS, la banda larga limitata e la logistica discontinua hanno compromesso l'affidabilità del servizio, ritardando la penetrazione al di fuori delle città di primo livello. Finché non si alleggeriranno le dimensioni dell'assemblaggio locale o la tassazione, l'accessibilità economica continuerà a frenare il mercato della robotica di consumo.
Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica
Le dimostrazioni accademiche al 37C3 del 2024 hanno mostrato come un firmware compromesso potesse trasmettere in streaming feed video domestici, suscitando allarme nell'opinione pubblica. Le autorità di regolamentazione dell'UE hanno risposto inasprendo le norme di certificazione per i dispositivi in rete, aggiungendo costi e tempi alla conformità. I produttori hanno integrato il riconoscimento degli oggetti sul dispositivo per limitare i caricamenti sul cloud e hanno pubblicato dashboard sulla trasparenza, ma l'erosione della fiducia ha continuato a rappresentare un freno, soprattutto tra gli acquirenti più anziani che trarrebbero i maggiori benefici dai robot assistivi. Affrontare questi problemi è essenziale per mantenere lo slancio nel mercato della robotica di consumo.
Analisi del segmento
Per livello di autonomia: l'intelligenza guida la migrazione premium
I modelli semi-autonomi hanno dominato il 2025 con una quota di mercato del 75.98% nella robotica di consumo, grazie al bilanciamento tra l'utilizzo non presidiato e la supervisione dell'utente. I prezzi al dettaglio si sono attestati intorno ai 600 dollari, rendendoli accessibili anche alle famiglie più povere. Le unità completamente autonome, sebbene inferiori al 25% delle spedizioni, hanno registrato un CAGR del 24.23%, grazie al miglioramento delle curve dei costi dell'intelligenza artificiale. I primi utilizzatori hanno elogiato i bracci anti-ostacolo e le banchine di carico autosvuotanti, dimostrando la disponibilità a pagare oltre 1,200 dollari per una vita senza pensieri.
Un divario prestazionale crescente ha spinto i fornitori a suddividere i portafogli in livelli: i modelli base offrono la mappatura laser; i prodotti di fascia media integrano l'assistente vocale; i modelli di punta promuovono la segmentazione delle scene in tempo reale. Questa strategia di laddering ha massimizzato le opportunità di upselling e allungato i cicli di vita dei prodotti. Con il calo dei prezzi dei sensori, si prevede che i dispositivi completamente autonomi supereranno la soglia dei 799 dollari entro il 2027, probabilmente invertendo il mix di volumi e rimodellando il mercato della robotica di consumo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: il dominio della pulizia affronta la sfida dei compagni
I robot per la pulizia hanno generato il 63.85% del fatturato per tipologia di prodotto nel 2025, attestandosi alla maggiore quota di mercato della robotica di consumo tra tutte le categorie. I continui miglioramenti della potenza di aspirazione, i sacchetti riutilizzabili e le basi di ricarica autosvuotanti hanno aumentato i margini e finanziato frequenti cicli di aggiornamento. Leader come Roborock hanno ampliato l'attrattiva della categoria aggiungendo un braccio pieghevole basato sull'intelligenza artificiale che rimuove giocattoli e cavi prima di aspirare, una caratteristica presentata per la prima volta sul modello Saros Z70. I produttori di elettrodomestici hanno anche depositato brevetti per il coordinamento della flotta che consente a un aspirapolvere "master" di inviare unità più piccole alle zone mancate, aumentando la copertura e mantenendo sotto controllo le dimensioni della batteria. Queste innovazioni hanno aiutato i dispositivi per la pulizia a difendere il potere di determinazione dei prezzi, nonostante la riduzione dei costi dei componenti.
I robot sociali e da compagnia hanno registrato l'espansione più rapida, con un CAGR del 27.68%, in quanto le famiglie ricercano un coinvolgimento emotivo e un monitoraggio del benessere. Gli acquirenti premium hanno adottato robot simili ad animali domestici che raccontano storie, programmano promemoria per i farmaci e forniscono servizi di telepresenza di base per i parenti, un'evoluzione ispirata ai primi dispositivi terapeutici come Paro, che ha dimostrato che gli anziani rispondono positivamente alla compagnia robotica. I fornitori hanno riutilizzato stack di mobilità e visione degli aspirapolvere, riducendo il time-to-market e consentendo prezzi di lancio inferiori a 1,200 dollari. Diversificare in casi d'uso guidati dalle emozioni mitiga quindi l'eccessiva dipendenza dalla nicchia matura della cura dei pavimenti e amplia la portata del marchio tra i gruppi demografici.
Per applicazione: l'emergenza del benessere interrompe il monopolio delle pulizie
Nel 52.91, le pulizie domestiche si sono assicurate una quota del 2025% del mercato della robotica di consumo, poiché i professionisti, sempre più a corto di tempo, hanno esternalizzato le faccende domestiche più banali. Tuttavia, i casi d'uso per la salute e il benessere personale – dai deambulatori anticaduta agli esoscheletri che aiutano l'andatura dei pazienti affetti da Parkinson – sono cresciuti a un tasso annuo composto (CAGR) del 28.12%. Studi clinici condotti ad Harvard hanno mostrato una riduzione del 60% dell'incidenza delle cadute, rafforzando le argomentazioni a favore del rimborso.
I robot di sicurezza pattugliavano i vialetti di periferia, ma la loro adozione rimaneva limitata alle fasce di reddito più elevate. I kit educativi hanno mantenuto una domanda modesta, poiché i genitori cercavano arricchimenti in ambito STEM. Diversificare oltre la cura dei pavimenti riduce il rischio di fatturato e aumenta la resilienza del mercato della robotica di consumo ai macrocicli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la connessione diretta accelera la crescita
I negozi online hanno generato il 60.92% del fatturato globale nel 2025, grazie anche ai motori di comparazione e ai tutorial degli influencer. Piattaforme come Amazon hanno implementato 750,000 robot interni, dimostrando una credibilità che si è estesa alle categorie di consumo. Le vendite dirette al consumatore (DTC), sebbene inferiori, sono aumentate del 26.02% di CAGR, grazie alla ricerca di margini più elevati e dati di prima parte da parte dei brand.
I pionieri del DTC hanno offerto pacchetti di materiali di consumo a vita, aggiornamenti delle app e garanzie estese, riducendo i tempi di ammortamento per gli acquirenti. I partner logistici hanno offerto consegne in due giorni e assistenza a domicilio, offrendo la comodità dei principali operatori dell'e-commerce. Con la crescente diffusione del DTC, i produttori disporranno di una telemetria più completa, consentendo aggiornamenti predittivi che rafforzeranno il volano del mercato della robotica di consumo.
Analisi geografica
Mercato della robotica di consumo in Nord America e nella regione Asia-Pacifico
Il Nord America ha mantenuto una quota del 35.95% nel 2025, grazie all'elevato reddito disponibile e alla rapida adozione della smart home. I prezzi medi di vendita si sono attestati su un livello superiore del 25% rispetto agli standard globali, sostenendo margini robusti. L'area Asia-Pacifico ha registrato l'espansione più rapida, con un CAGR del 17.98%, grazie ai costruttori cinesi e sudcoreani che hanno capitalizzato sui cluster locali di componenti e sull'invecchiamento demografico.
Mercato della robotica di consumo in Nord America, Messico e regione Asia-Pacifico
La leadership del Nord America derivava da una classe media esperta di tecnologia, da una forte penetrazione della banda larga e da iniziative federali che rimborsavano gli esoscheletri per i veterani. I fornitori sfruttavano una logistica e-commerce matura per sostenere cicli di sostituzione biennali. Tuttavia, la dipendenza da componenti dell'Asia-Pacifico esponeva le strutture di costo alle oscillazioni tariffarie e alle interruzioni delle spedizioni, un tallone d'Achille che i produttori iniziarono ad affrontare attraverso il near-shoring di prototipi in Messico e Canada.
Mercato della robotica di consumo in Giappone e Cina
Il CAGR più elevato dell'area Asia-Pacifico rifletteva un mix senza precedenti di scalabilità dal lato dell'offerta e urgenza dalla domanda, con il rapido invecchiamento della popolazione. In Giappone, i finanziamenti governativi hanno sovvenzionato i robot riabilitativi, mentre le città cinesi hanno sperimentato robot per l'assistenza domiciliare per compensare la carenza di personale. Gli ecosistemi locali competitivi hanno ridotto i costi di produzione, consentendo la diffusione di robot aspirapolvere al di sotto dei 400 dollari, che hanno aperto le porte al segmento di reddito medio-basso e ampliato il mercato della robotica di consumo.
Mercato della robotica di consumo in Europa, America Latina e Medio Oriente
L'Europa ha registrato una crescita misurata ma sostenibile, sostenuta da severe leggi sulla privacy che hanno costretto i produttori a investire in misure di salvaguardia dell'edge computing. La conformità al GDPR ha aumentato la fiducia e ha permesso una maggiore integrazione con la smart home, soprattutto in Germania e nei Paesi nordici. Le economie dell'Europa meridionale, ancora in fase di ripresa dalle precedenti recessioni, hanno favorito i programmi RaaS per distribuire le spese nel tempo. Oltre agli hub triregionali, l'America Latina e il Medio Oriente hanno registrato una rapida adozione tra i cittadini benestanti, sebbene la volatilità valutaria e le lacune nei servizi abbiano frenato i volumi.
Panorama competitivo
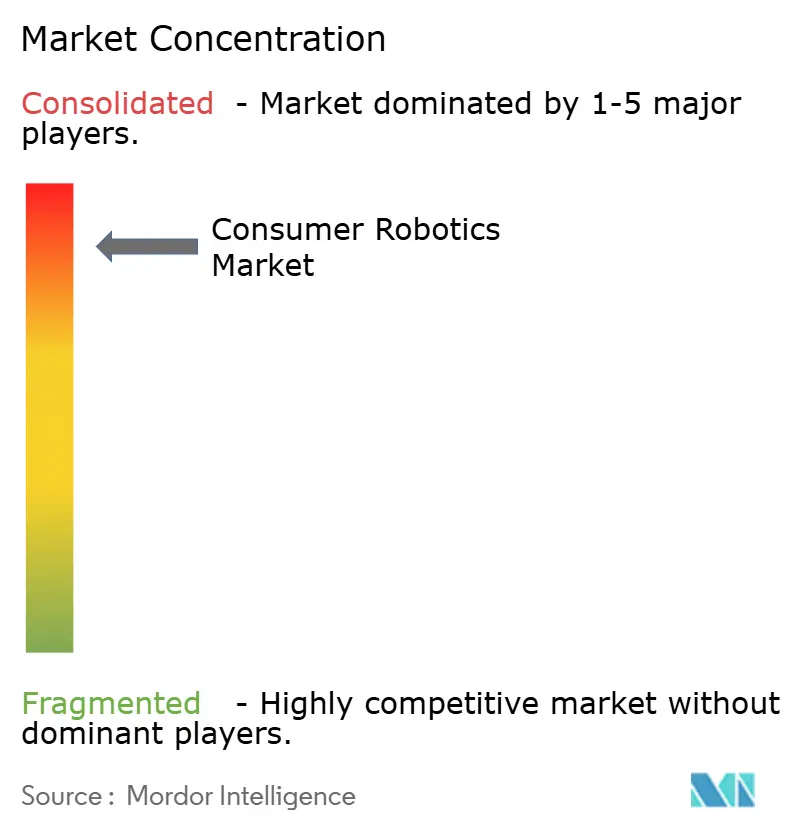
La concentrazione è rimasta elevata: i primi cinque fornitori detenevano il 93% del fatturato globale, il che si traduce in un significativo potere di determinazione dei prezzi e in una notevole portata di ricerca e sviluppo. La presentazione della domanda di IPO di Roborock a Hong Kong ha evidenziato l'ambizione di finanziare l'espansione della piattaforma e il marketing in Europa. iRobot, sotto pressione sui margini, ha ristrutturato le attività e si è orientata verso modelli dotati di lidar con prezzi a partire da 299 dollari per riconquistare quote di mercato.
Le alleanze strategiche proliferarono. Symbotic acquisì l'unità robotica interna di Walmart, assicurandosi una pipeline per l'implementazione di soluzioni di automazione per il settore retail. Electrolux brevettò il coordinamento multi-robot, puntando alla differenziazione attraverso l'efficienza della flotta. Le startup attrassero abbondanti capitali di rischio, come dimostra il fondo da 100 milioni di dollari di Cybernetix Ventures, focalizzato sull'intelligenza artificiale fisica. Nonostante gli afflussi di finanziamenti, le barriere all'ingresso rimasero elevate a causa degli stack di intelligenza artificiale proprietari e dei requisiti di servizio globali, preservando l'elevata concentrazione del mercato della robotica di consumo.
Opportunità di mercato inesplorate sono emerse nella nicchia dell'assistenza agli anziani, dove robot terapeutici come Paro avevano prezzi superiori a 6,000 dollari. I fornitori hanno anche puntato alle famiglie dei paesi in via di sviluppo con set di funzionalità semplificati, sostituendo il lidar con l'infrarosso e riducendo i costi del 40%. L'incapacità di offrire prezzi accessibili ha causato perdite: Roidmi, supportata da Xiaomi, è uscita dal mercato nel 2024 dopo intense guerre di prezzo. [4] KrASIA, “Roidmi Exits Market,” kr-asia.com Nel complesso, la differenziazione sostenuta ora dipende da talenti interni nel campo dell'IA, da un solido arsenale di brevetti e da modelli di servizio integrati verticalmente.
Leader del settore della robotica di consumo
iRobot Corporation
Roborock Technology Co., Ltd.
Ecovacs Robotics Co., Ltd.
DJI Corporation è una delle principali società di tecnologia e servizi per la produzione di video e video ad alta definizione (DJI).
Xiaomi Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Roborock annuncia l'intenzione di quotarsi alla Borsa di Hong Kong, con un fatturato estero del 2024 pari a 6.388 miliardi di CNY (883 milioni di USD), superiore alle vendite nazionali.
- Giugno 2025: Cybernetix Ventures ha iniziato a raccogliere un fondo da 100 milioni di dollari dedicato alle start-up di robotica e intelligenza artificiale fisica.
- Aprile 2025: Apptronik raccoglie 350 milioni di dollari in Serie A per ampliare la produzione del robot umanoide Apollo.
- Marzo 2025: iRobot lancia otto modelli Roomba dotati di mappatura Lidar degli ambienti, con prezzi compresi tra 299 e 999 USD.
Ambito e metodologia
La robotica di consumo implica l'uso della tecnologia robotica nel mercato di consumo, che copre un'ampia gamma di prodotti. Queste applicazioni spaziano dai robot tagliaerba e dispositivi per la pulizia delle piscine agli aspirapolvere robotici e altri sistemi di automazione domestica. Lo studio utilizza i ricavi generati dai venditori dalle vendite di robot di consumo come base per le stime di mercato. Inoltre, esamina le tendenze e le dinamiche che modellano la crescita del mercato per perfezionare queste stime.
Il mercato della robotica di consumo è segmentato in base al livello di autonomia (autonomo, semi-autonomo), applicazione (pulizia e manutenzione, sicurezza e sorveglianza, intrattenimento e compagnia, benessere personale e assistenza sanitaria, altri) e geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti sopra indicati.
| autonomo |
| Semi-autonomo |
| Robot per la pulizia |
| Robot sociali e da compagnia |
| Robot per l'intrattenimento e il gioco |
| Mobilità personale e robot indossabili |
| Droni di consumo |
| Pulizia e manutenzione della casa |
| Sicurezza e sorveglianza |
| Intrattenimento e compagnia |
| Salute e benessere personale |
| Apprendimento educativo e STEM |
| Vendita al dettaglio online |
| Negozi specializzati in elettronica |
| Merchandiser di massa |
| Diretto al consumatore |
| Altri canali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per livello di autonomia | autonomo | ||
| Semi-autonomo | |||
| Per tipo di prodotto | Robot per la pulizia | ||
| Robot sociali e da compagnia | |||
| Robot per l'intrattenimento e il gioco | |||
| Mobilità personale e robot indossabili | |||
| Droni di consumo | |||
| Per Applicazione | Pulizia e manutenzione della casa | ||
| Sicurezza e sorveglianza | |||
| Intrattenimento e compagnia | |||
| Salute e benessere personale | |||
| Apprendimento educativo e STEM | |||
| Per canale di distribuzione | Vendita al dettaglio online | ||
| Negozi specializzati in elettronica | |||
| Merchandiser di massa | |||
| Diretto al consumatore | |||
| Altri canali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Francia | |||
| Regno Unito | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato della robotica di consumo?
Nel 16.48 il mercato della robotica di consumo era valutato a 2026 miliardi di dollari e si prevede che raggiungerà i 33.45 miliardi di dollari entro il 2031.
Quale segmento della robotica di consumo sta crescendo più rapidamente?
Si prevede che i robot completamente autonomi cresceranno a un CAGR del 24.23%, mentre i robot sociali e da compagnia mostreranno un CAGR del 27.68% sul lato dei prodotti fino al 2031.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
L'area Asia-Pacifico beneficia della produzione di componenti su larga scala, del rapido invecchiamento demografico e di cicli di innovazione aggressivi, con un CAGR regionale del 17.98%.
Come affrontano le aziende gli elevati costi iniziali nei mercati emergenti?
I fornitori stanno sperimentando modelli di abbonamento Robotics-as-a-Service e stanno valutando l'assemblaggio locale per ridurre i prezzi e ampliare l'accesso.
Quale ruolo svolgerà l'intelligenza artificiale nella prossima generazione di robot di consumo?
I progressi nell'intelligenza artificiale sui dispositivi e nel visual SLAM consentono ai robot di muoversi in case complesse, manipolare oggetti e integrarsi profondamente con gli ecosistemi della casa intelligente, ampliando i casi d'uso.
Le preoccupazioni sulla privacy rallentano l'adozione?
Sì. I rischi di hacking dimostrati e le normative più severe come il GDPR aumentano i costi di conformità e influenzano le decisioni di acquisto, soprattutto in Europa.


