

Dimensioni e quota del mercato IoT per i consumatori
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
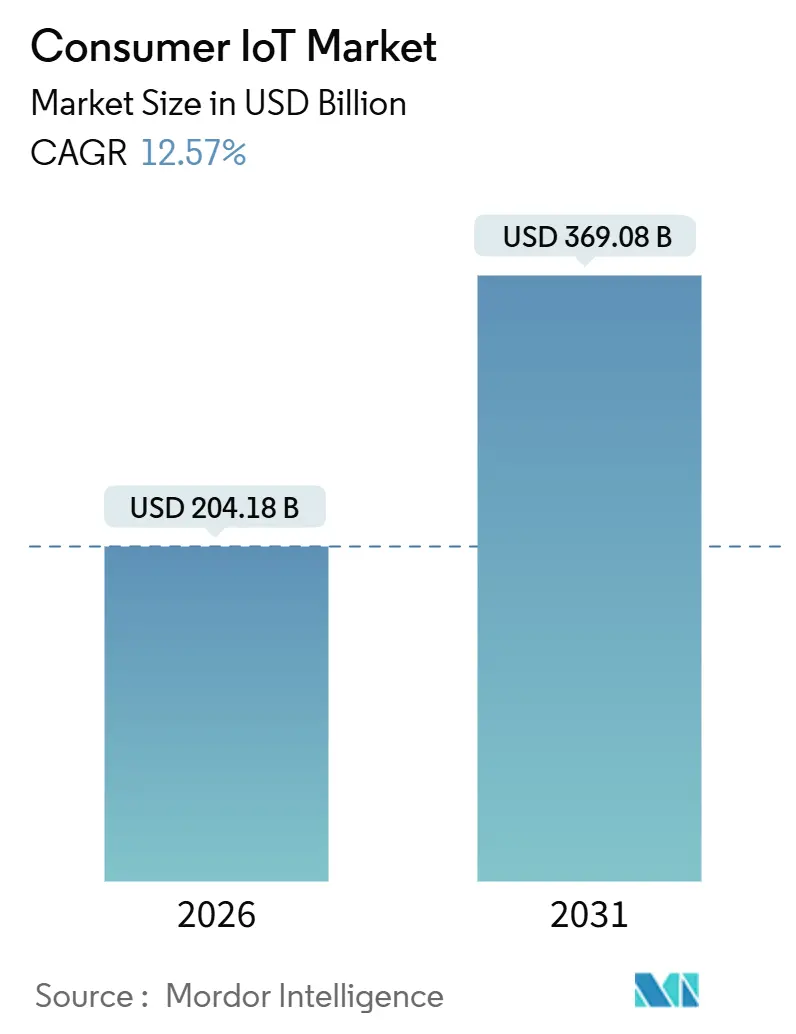
| Dimensione del mercato (2026) | 204.18 miliardo di dollari |
| Dimensione del mercato (2031) | 369.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.57% CAGR |
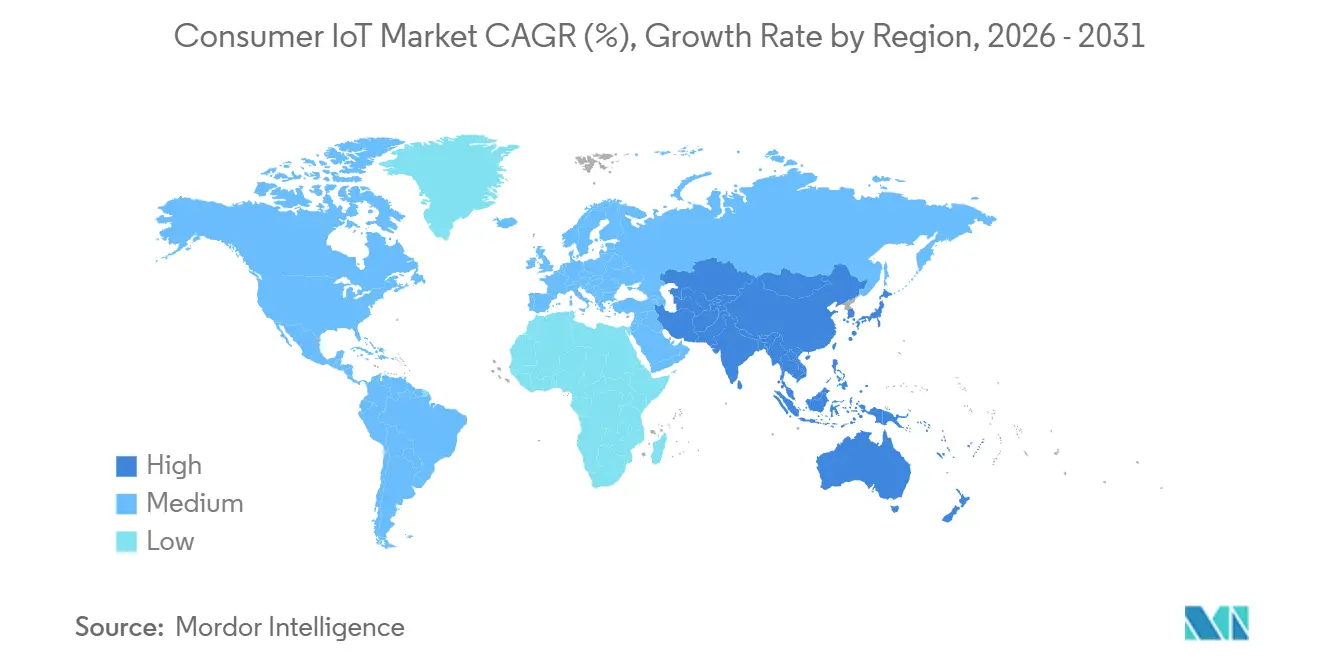
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
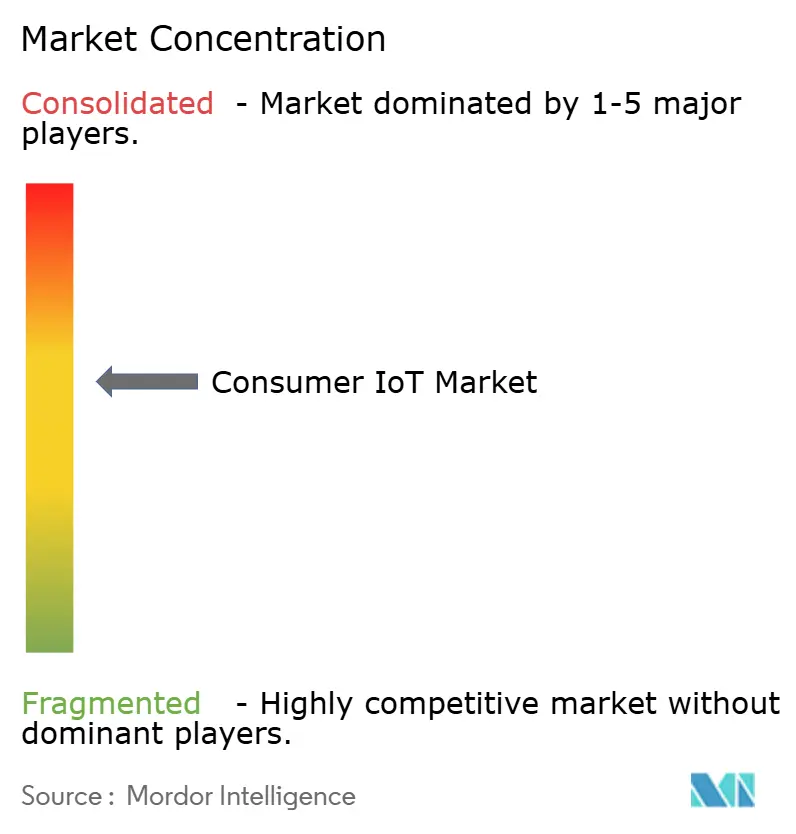
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato IoT per i consumatori di Mordor Intelligence
Il mercato IoT consumer si è attestato a 204.18 miliardi di dollari nel 2026 e si prevede che raggiungerà i 369.08 miliardi di dollari entro il 2031, riflettendo un CAGR del 12.57% nell'intero periodo e confermando una forte traiettoria ascendente sia in termini di dimensioni attuali del mercato che di valore futuro. La crescita è alimentata dalle integrazioni di connettività satellitare che estendono la copertura dei dispositivi oltre le reti terrestri, dalla pressione normativa per l'efficienza energetica che integra i dispositivi intelligenti nei codici edilizi e dall'arrivo di Matter 1.5 che introduce finalmente l'interoperabilità delle telecamere multimarca. Il posizionamento competitivo si è spostato verso il controllo della piattaforma, con Amazon, Google, Apple e Samsung che integrano l'inferenza di modelli di linguaggio di grandi dimensioni sui dispositivi, vincolando gli utenti agli ecosistemi dei marchi. La mercificazione dell'hardware, il calo dei prezzi dei sensori al di sotto di 0.50 dollari e le architetture di riferimento basate su ISO hanno spostato la creazione di valore verso software e servizi, mentre l'espansione delle fonderie di chip in Arizona e Texas migliora la resilienza dell'offerta. Sconti legati alle assicurazioni, implementazioni di 5G e LPWAN e volatilità dei prezzi dell'energia sono ulteriori fattori che ne ampliano l'adozione nelle case, nei dispositivi indossabili e nei veicoli connessi.
Punti chiave del rapporto
- Per tipologia di prodotto, l'hardware è stato il settore leader con una quota di fatturato del 47.62% nel 2025, mentre i servizi stanno crescendo a un CAGR del 13.21% fino al 2031.
- Per quanto riguarda la tecnologia di connettività, il Wi-Fi ha dominato il 43.44% delle implementazioni nel 2025, mentre si prevede che la banda ultralarga registrerà un CAGR del 13.62% entro il 2031.
- Per applicazione, la domotica ha rappresentato il 45.73% del fatturato nel 2025, mentre si prevede che i dispositivi sanitari cresceranno a un CAGR del 13.93% fino al 2031.
- Per canale di distribuzione, le vendite online hanno conquistato una quota del 56.91% nel 2025 e sono destinate ad aumentare a un CAGR del 13.08% entro il 2031.
- In termini geografici, il Nord America ha rappresentato il 37.89% del fatturato globale nel 2025, mentre l'area Asia-Pacifico è destinata a crescere a un CAGR del 14.11% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'IoT per i consumatori
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di dispositivi di consumo connessi e calo dei prezzi dei sensori | + 2.1% | Globale, con i principali centri di produzione dell'APAC | Medio termine (2-4 anni) |
| Lancio della connettività 5G e LPWAN | + 2.4% | Centri urbani del Nord America, Europa, APAC | A breve termine (≤ 2 anni) |
| Rapida adozione dell'ecosistema della casa intelligente | + 2.3% | Il Nord America e l’UE guidano, l’APAC sta recuperando terreno | Medio termine (2-4 anni) |
| Integrazione dell'assistente vocale basata sull'intelligenza artificiale | + 1.8% | Globale, concentrato nei mercati inglese e mandarino | A breve termine (≤ 2 anni) |
| Incentivi assicurativi per dispositivi IoT che mitigano il rischio | + 1.2% | Nord America, emergente nell'UE | A lungo termine (≥ 4 anni) |
| Domanda di gestione energetica intelligente per la casa guidata dai prezzi dell'energia | + 1.9% | Spinta normativa UE, incentivi Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione dei dispositivi connessi e calo dei prezzi dei sensori
Il numero di prodotti certificati Thread ha superato quota 1,100 entro la fine del 2025, portando i costi unitari per i sensori di movimento, temperatura e umidità al di sotto di 0.50 USD, il che consente prezzi al dettaglio inferiori a 20 USD per smart plug e sensori per porte di base. Le iniziative Foundry di TSMC, Intel e Samsung in Arizona e Texas hanno aggiunto complessivamente oltre 1 milione di wafer all'anno, stabilizzando i tempi di consegna dei microcontrollori e ampliando l'accesso alla fornitura. Gli hub di sensori BHI360 e BHI380 di Bosch Sensortec integrano l'apprendimento automatico on-chip che riduce il carico del processore esterno e prolunga la durata della batteria nei dispositivi indossabili e nei nodi. Queste efficienze di costo, unite alle architetture di riferimento ISO/IEC 30141, riducono i costi di progettazione e riposizionano la differenziazione verso servizi basati su software.
Lancio della connettività 5G e LPWAN
GSMA ha contato 1.6 miliardi di connessioni 5G a livello globale entro l'inizio del 2024, mentre Ericsson ha previsto una copertura della popolazione del 60% entro la fine del 2025, garantendo una latenza inferiore a 10 millisecondi, necessaria per il monitoraggio sanitario in tempo reale e le applicazioni immersive.[1]GSMA, "Connessione 5G e statistiche", gsma.comLe partnership di Skylo con Qualcomm, Samsung, Google e Garmin integrano la messaggistica satellitare in smartphone e dispositivi indossabili di fascia alta, colmando le lacune terrestri e supportando le comunicazioni di emergenza. Orange Europe ha aggiunto i servizi SMS satellitari a novembre 2025 per le regioni marittime e alpine.[2]Orange, “Lancio dei servizi SMS satellitari”, orange.com Il modulo HL78 LoRa Edge di Semtech combina LPWAN con il posizionamento GNSS per estendere la durata della batteria oltre i cinque anni nei localizzatori di risorse.[3]Semtech, "Rilascio del modulo HL78 LoRa Edge", semtech.com Thread 1.4 ha introdotto dispositivi terminali "sleepy" che riducono il consumo energetico fino al 40% rispetto al Wi-Fi sempre attivo, a vantaggio delle distribuzioni rurali e a basso consumo energetico.
Rapida adozione dell'ecosistema della casa intelligente
I dati di Eurostat hanno mostrato che il 71% degli utenti Internet europei utilizzava dispositivi connessi nel 2024 e il 63% utilizzava almeno un prodotto per la casa intelligente, superando il 59% di un decennio prima. Samsung è stata la prima a supportare le telecamere Matter 1.5 nel dicembre 2025, consentendo la trasmissione di video crittografati negli ecosistemi Apple, Google e Amazon. Ciononostante, un'indagine giapponese ha rivelato tassi di proprietà di solo il 4.7% per gli aspirapolvere robot e l'1.2% per le serrature intelligenti, con il 41% degli intervistati che non ha indicato alcuna esigenza percepita, sottolineando i fattori culturali e normativi che influenzano l'adozione. Berg Insight ha stimato 4.5 milioni di sistemi di gestione energetica domestica installati entro la fine del 2024 e prevede un CAGR del 22.3% a 12.3 milioni entro il 2029, trainato dalla Direttiva UE sulla prestazione energetica nell'edilizia. Il GDPR e le normative locali sulla residenza dei dati continuano a influenzare le roadmap dei fornitori e la fiducia dei consumatori.
Integrazione dell'assistente vocale basata sull'intelligenza artificiale
Amazon ha presentato Alexa+ a settembre 2025, integrando risposte basate sull'intelligenza artificiale generativa e suggerimenti proattivi, mentre Google ha introdotto Gemini for Home a ottobre 2025, integrando l'inferenza di modelli linguistici complessi direttamente nei dispositivi Nest. Samsung ha collaborato con Google per dotare il robot Ballie di funzionalità di intelligenza artificiale simili, eliminando l'attrito delle parole di attivazione e promuovendo il controllo in linguaggio naturale. Un sondaggio di Verizon ha rilevato che il 68% dei proprietari di smart home statunitensi ha impartito comandi vocali quotidianamente a ottobre 2025, eclissando l'utilizzo delle app mobili per il controllo primario. L'imminente legge UE sull'intelligenza artificiale classifica alcune funzioni degli assistenti vocali come ad alto rischio, con trasparenza e conformità che favoriscono i grandi operatori storici con risorse legali consolidate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica | -1.6% | L'UE è leader nell'applicazione delle norme, con ricadute globali | A breve termine (≤ 2 anni) |
| Frammentazione dell'interoperabilità nonostante il lancio di Matter | -1.3% | Globale, acuto nell'APAC e nei mercati emergenti | Medio termine (2-4 anni) |
| Volatilità dell'offerta di chip e pressione sui prezzi | -0.9% | Globale, con dipendenze produttive APAC | A breve termine (≤ 2 anni) |
| Impatto della regolamentazione sui rifiuti elettronici, sul diritto alla riparazione e sull'ecodesign | -0.7% | Il nucleo normativo dell'UE si sta diffondendo in Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica
Dal 2018, il Comitato europeo per la protezione dei dati (EDPB) ha imposto sanzioni per 4.5 miliardi di euro (5.1 miliardi di dollari) in conformità al GDPR, inclusa la sanzione di 1.2 miliardi di euro (1.36 miliardi di dollari) inflitta a Meta nel maggio 2023, spingendo i fornitori di IoT a localizzare l'archiviazione dei dati e a perfezionare i framework di autorizzazione. Eurostat ha registrato che il 7% dei cittadini dell'UE ha citato i timori per la sicurezza come un ostacolo all'adozione nel 2024, percentuale che sale al 12% nelle famiglie a basso reddito. Il progetto pilota TEMPO della FDA, lanciato a dicembre 2025, obbliga i richiedenti di dispositivi medici a presentare modelli di minacce alla sicurezza informatica e distinte base per il software. I fornitori più piccoli si trovano ad affrontare costi di conformità sproporzionati, accelerando il consolidamento attorno agli operatori di piattaforma in grado di assorbire le spese legali.
Frammentazione dell'interoperabilità nonostante il lancio di Matter
Sebbene la Connectivity Standards Alliance avesse certificato oltre 1,100 prodotti Matter entro la fine del 2025, l'affermazione di Samsung di essere stata la prima a supportare sul mercato le telecamere Matter 1.5 ha evidenziato lacune pluriennali nello standard. Le implementazioni UWB proprietarie di Apple e Samsung rimangono parzialmente isolate, limitando l'uso di chiavi digitali multimarca. Le installazioni Zigbee e Z-Wave legacy richiedono costosi dispositivi bridge, aggiungendo latenza e punti di errore. La frammentazione scoraggia gli acquirenti attenti ai costi nella regione Asia-Pacifico e nei mercati emergenti, dove marchi locali come Xiaomi e Huawei mantengono i propri ecosistemi. Gli incentivi politici che sovvenzionano gli installatori o certificano l'interoperabilità dei dispositivi sono ancora agli albori, prolungando l'esitazione dei consumatori.
Analisi del segmento
Per tipo di prodotto: Servizi Monetizza la base hardware installata
I servizi si stanno espandendo a un CAGR del 13.21% dal 2026 al 2031, poiché i fornitori stanno passando dalle vendite di hardware una tantum a pacchetti di abbonamento che includono aggiornamenti firmware, manutenzione predittiva e analisi dell'utilizzo. Le dimensioni del mercato IoT consumer per i servizi stanno crescendo più rapidamente dell'hardware, nonostante quest'ultimo abbia mantenuto una quota di mercato del 47.62% nel 2025, a indicare che i ricavi ricorrenti stanno eclissando la compressione dei margini iniziali. Il livello premium Alexa+ di Amazon e l'archiviazione cloud basata su Gemini di Google per le telecamere Nest illustrano come le piattaforme convertano i proprietari di hardware in abbonati di lunga durata. I mandati dell'UE in materia di efficienza energetica guidano l'adozione di software di dashboard che aggregano i dati di consumo e attivano la riduzione automatica dei carichi, come dimostrato dalla piattaforma Wiser Energy di Schneider Electric.
I volumi di spedizione dell'hardware rimangono critici perché la proliferazione dei dispositivi vincola qualsiasi tasso di adesione ai servizi. La riduzione dei costi grazie agli hub di sensori integrati di Bosch Sensortec e l'aumento della capacità di wafer da parte delle fonderie statunitensi hanno mantenuto bassi i prezzi di ingresso, ma la standardizzazione riduce i margini. La norma ISO/IEC 30141 accelera l'allineamento dell'architettura di riferimento, riducendo i costi di integrazione e incanalando i profitti verso analisi, cloud hosting e funzionalità di intelligenza artificiale fornite da fornitori di software e servizi.
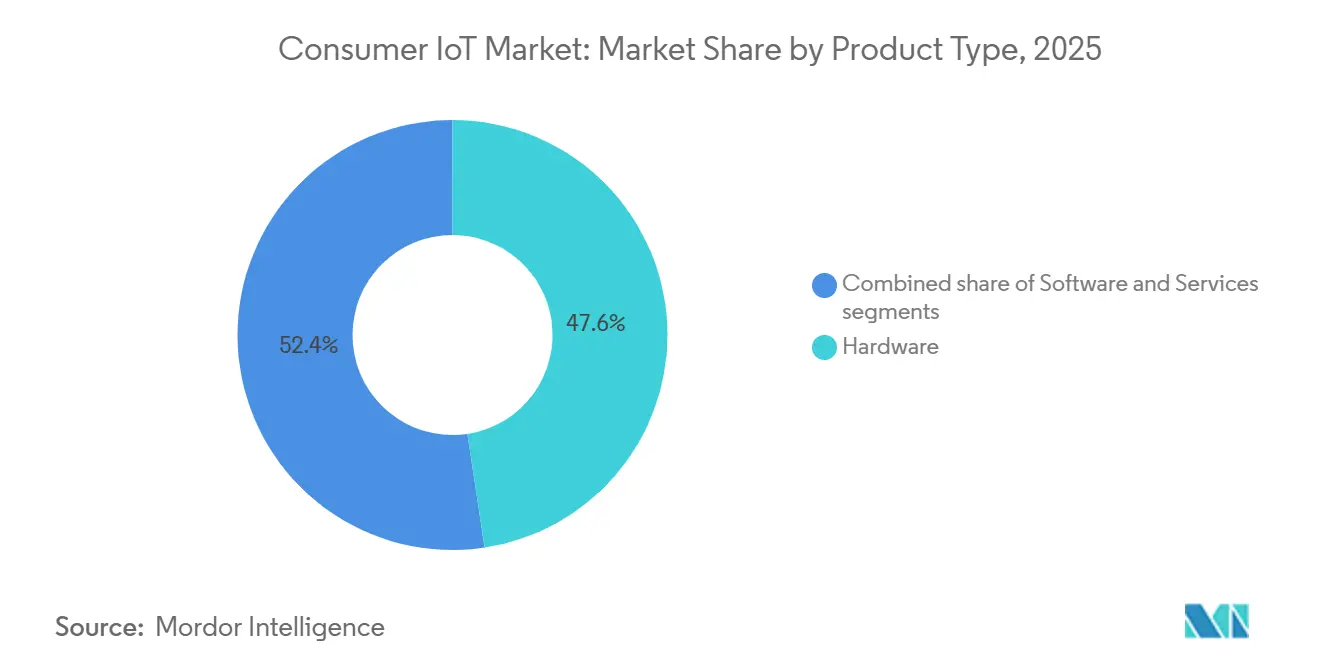
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia di connettività: la banda ultralarga sfida il predominio del Wi-Fi
Il Wi-Fi ha rappresentato il 43.44% delle implementazioni nel 2025, a causa delle basi di router legacy e degli aggiornamenti multi-gigabit al Wi-Fi 7. Tuttavia, si prevede che la banda ultralarga registrerà un CAGR del 13.62% entro il 2031, passando dai portachiavi per auto agli smartphone che offrono un posizionamento al centimetro. Le dimensioni del mercato IoT consumer per i dispositivi abilitati UWB stanno accelerando, in particolare negli scenari di chiavi digitali, tracciamento delle risorse e audio spaziale, e i progressi stanno erodendo la presenza, un tempo inattaccabile, del Wi-Fi nella navigazione indoor. I requisiti di conformità FCC Parte 15 ed ETSI stabiliscono limiti di emissione che i fornitori devono rispettare fin dalle prime fasi di progettazione del prodotto, ma i membri globali del Consorzio FiRa stanno mettendo insieme progetti di riferimento che riducono gli ostacoli alla certificazione.
Bluetooth e BLE supportano enormi volumi di unità in dispositivi indossabili e cuffie, sebbene il consumo energetico sempre attivo limiti gli endpoint sensibili alla batteria. Standard mesh a basso consumo come Thread avvantaggiano sensori e contatti porta, soprattutto da quando Thread 1.4 ha introdotto dispositivi terminali "sleep-by-one" che prolungano notevolmente la durata della batteria. NB-IoT cellulare e LTE-M sono adatti a casi d'uso in mobilità, mentre la sovrapposizione satellitare di Skylo spinge la messaggistica oltre la copertura terrestre, espandendo l'adozione nei dispositivi di sicurezza remota e nei dispositivi indossabili per l'avventura.
Per applicazione: i dispositivi sanitari superano l'elettronica di consumo
La domotica ha registrato un fatturato del 45.73% nel 2025, evidenziando termostati, illuminazione e telecamere di sicurezza come categorie mature. Si prevede che i dispositivi sanitari raggiungeranno un CAGR del 13.93% entro il 2031, e questa crescita accresce il loro contributo alle dimensioni complessive del mercato IoT consumer, con l'arrivo delle autorizzazioni FDA. I monitor per la glicemia continua di Dexcom, i sensori di pressione sanguigna senza bracciale di Aktiia e le funzionalità ECG di Whoop dimostrano una pipeline in continua evoluzione nei dispositivi indossabili regolamentati. La quota di mercato IoT consumer per i dispositivi sanitari si amplia quindi man mano che gli enti pagatori rimborsano i gadget clinicamente validati, rafforzandone l'adozione anche al di fuori degli appassionati di fitness.
I dispositivi indossabili di consumo si uniscono all'ambito sanitario aggiungendo la messaggistica satellitare per la sicurezza in aree selvagge, mentre l'elettronica di consumo si evolve attraverso dispositivi integrati con intelligenza artificiale generativa come la linea Bespoke AI di Samsung. Anche la connettività automobilistica è in crescita, con Mercedes-Benz, BMW e Stellantis che sviluppano sistemi operativi interni che supportano aggiornamenti over-the-air e app di terze parti. Categorie di nicchia come i localizzatori per animali domestici adottano la UWB per un geofencing preciso, dimostrando che anche piccoli segmenti seguono la più ampia tendenza verso il posizionamento ad alta precisione.
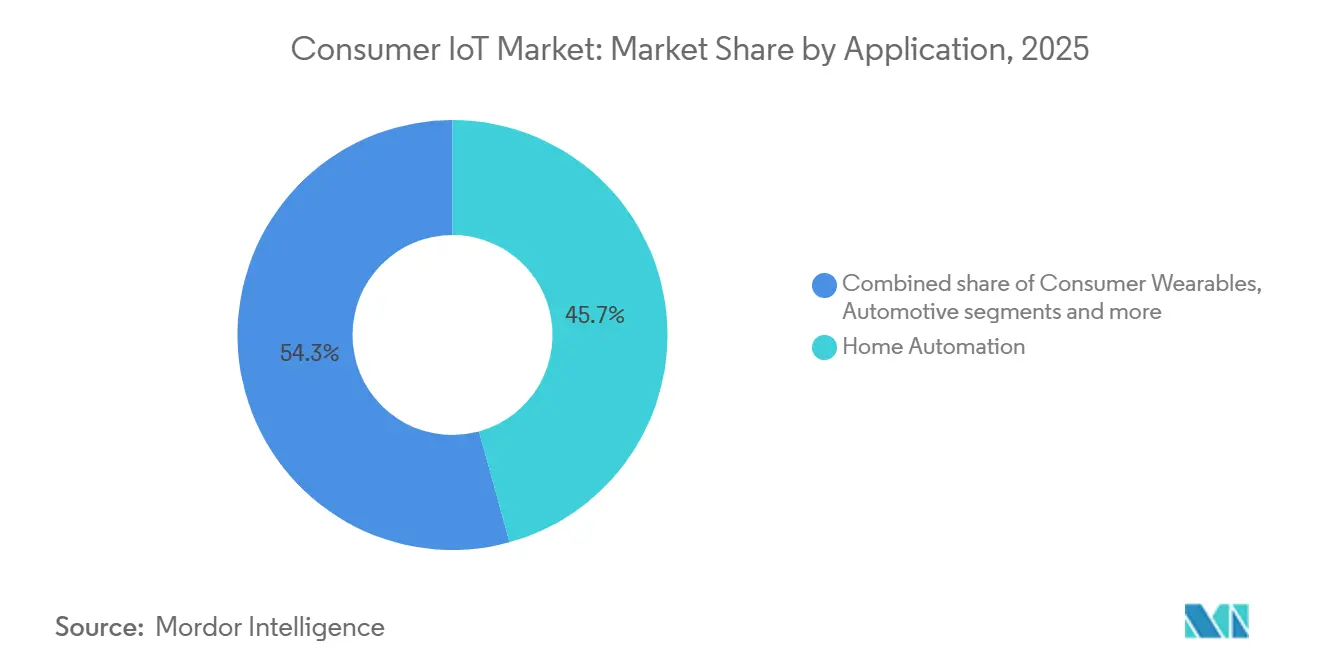
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i modelli diretti al consumatore dominano online
I canali online hanno generato il 56.91% del fatturato nel 2025 e stanno registrando un CAGR del 13.08% fino al 2031, poiché i consumatori apprezzano i pacchetti direct-to-consumer che includono il provisioning del firmware e componenti aggiuntivi in abbonamento. La penetrazione dell'e-commerce, misurata al 16.4% delle vendite al dettaglio negli Stati Uniti nel terzo trimestre del 2025, sostiene questo cambiamento, con l'elettronica e gli elettrodomestici in cima alle classifiche di crescita. Recensioni dettagliate dei prodotti, video di installazione e pacchetti di ecosistemi con un clic riducono la complessità percepita del mercato IoT consumer, facilitando una portata più ampia.
I negozi fisici offrono ancora dimostrazioni e servizi di evasione immediata, ma la compressione dei margini spinge i rivenditori a combinare gli ordini online con il ritiro in negozio. La duplice strategia di Samsung per gli elettrodomestici con intelligenza artificiale Bespoke esemplifica il bilanciamento omnicanale. Obblighi normativi come il Digital Services Act dell'UE aumentano i costi di conformità per i marketplace online più piccoli, consolidando i volumi con piattaforme in grado di mantenere politiche di reso trasparenti e informative sulla privacy dei dati.
Analisi geografica
Mercato IoT per i consumatori in Nord America
Il Nord America ha contribuito al 37.89% del fatturato globale nel 2025, grazie a sconti assicurativi che raggiungono il 15% per le installazioni di smart home e a crediti d'imposta federali per i termostati intelligenti previsti dall'Inflation Reduction Act statunitense. Obblighi statali come il Titolo 24 della California impongono controlli di gestione del carico nelle nuove abitazioni, integrando ulteriormente i dispositivi intelligenti. Le aziende di servizi pubblici canadesi replicano questi incentivi attraverso sconti e tariffe orarie, mentre il boom del nearshoring in Messico e l'e-commerce transfrontaliero invitano le famiglie a medio reddito ad accedere al mercato dell'IoT per i consumatori.
Mercato dell'IoT per i consumatori nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico si espanderà a un CAGR del 14.11% fino al 2031, il ritmo regionale più rapido. Xiaomi ha spedito oltre 100 milioni di dispositivi per la smart home nel 2024, utilizzando prezzi aggressivi per abbassare le barriere all'ingresso in Cina. Il programma indiano Digital India sovvenziona la banda larga e promuove le linee di assemblaggio locali, offrendo un accesso più ampio ai dispositivi connessi. La copertura 5G della Corea del Sud supera il 95%, favorendo la rapida adozione di elettrodomestici con intelligenza artificiale da parte dei campioni nazionali Samsung e LG. Il Giappone mostra un'elevata consapevolezza ma una bassa proprietà, con l'interoperabilità e il valore percepito che ostacolano le implementazioni nonostante la diffusione della certificazione Matter.
Mercato europeo dell'IoT per i consumatori
La traiettoria dell'Europa è direttamente collegata alla Direttiva sull'efficienza energetica 2023/1791, che impone una riduzione dei consumi dell'11.7% entro il 2030 e richiede di fatto l'installazione di contatori intelligenti in tutti i nuovi edifici. La legislazione sul diritto alla riparazione, adottata nel 2024, prolunga la durata di vita dei dispositivi, incoraggiando i ricavi derivanti dagli aggiornamenti software più delle vendite di hardware sostitutivo. I paesi nordici beneficiano della banda larga quasi universale e dei consumatori attenti all'ambiente, mentre Italia e Spagna accelerano l'implementazione dei contatori attraverso piani energetici nazionali. Il GDPR e la futura regolamentazione dell'intelligenza artificiale sostengono i requisiti di conformità che favoriscono gli operatori storici.
Mercato dell'IoT per i consumatori in Medio Oriente e Sud America
Il Sud America è ancora in fase nascente, ma beneficia dell'espansione delle classi medie urbane in Brasile e Argentina. Il Medio Oriente e l'Africa si affidano a megaprogetti sovrani di smart city; gli Emirati Arabi Uniti hanno stanziato 11 miliardi di AED (3 miliardi di USD) per 1,000 installazioni tecnologiche entro il 2031, inclusi 600,000 contatori intelligenti già attivi ad Abu Dhabi e Dubai. Anche la Vision 2030 dell'Arabia Saudita e le iniziative di modernizzazione della rete elettrica del Sudafrica stimolano la domanda localizzata. I dati della Banca Mondiale mostrano che i membri del Consiglio di Cooperazione del Golfo godono di una copertura 5G superiore al 90% e di velocità di banda larga mobile superiori a 100 Mbps, a sostegno della futura adozione.
Panorama normativo
La regolamentazione dell'IoT di consumo si sta inasprendo in materia di sicurezza informatica, privacy e sicurezza dei prodotti, con l'UE e i principali mercati anglosassoni a dettare il ritmo di conformità. Il Cyber Resilience Act dell'UE (Regolamento (UE) 2024/2847) è entrato in vigore il 10 dicembre 2024, introducendo obblighi di sicurezza fin dalla progettazione per i prodotti con elementi digitali, e gli Stati membri sono tenuti a designare le autorità di notifica per gli organismi di valutazione della conformità entro l'11 giugno 2026. Gli obblighi di segnalazione per le vulnerabilità attivamente sfruttate e gli incidenti gravi si applicano a partire dall'11 settembre 2026, creando requisiti a breve termine per i processi di raccolta, valutazione e divulgazione delle vulnerabilità prima della data di piena applicazione del CRA, prevista per l'11 dicembre 2027.
Negli Stati Uniti, la FCC ha adottato un programma volontario di etichettatura per la sicurezza informatica (Cyber Trust Mark) per i prodotti IoT wireless destinati ai consumatori, mentre il lavoro del NIST sulla sicurezza informatica dei dispositivi IoT di consumo definisce le aspettative di base in merito alle funzionalità dei dispositivi e alla divulgazione delle informazioni. Nell'aprile 2026, la FCC ha nominato l'ioXt Alliance come amministratore principale del programma Cyber Trust Mark, che pone maggiore enfasi sulla preparazione dei fornitori alla certificazione e sui pacchetti di prove relativi alla sicurezza dei dispositivi e alle pratiche di aggiornamento del software. Parallelamente, normative come il PSTI del Regno Unito (in vigore dall'aprile 2024) e i relativi requisiti in materia di privacy aumentano le esigenze di documentazione e garanzia per i prodotti connettibili venduti in più giurisdizioni.
Analisi della catena del valore
La catena del valore dell'IoT per i consumatori inizia con i fornitori di silicio e sensori (microcontrollori, chipset di connettività, sensori e moduli MEMS), per poi passare attraverso i produttori di dispositivi OEM e ODM e i produttori di elettrodomestici che integrano firmware, architetture di riferimento (ad esempio, progetti conformi a ISO/IEC 30141) e stack di connettività (Wi-Fi, Bluetooth/BLE, Thread, overlay cellulari e satellitari). Con la compressione dei prezzi dell'hardware, le piattaforme e gli ecosistemi (assistenti vocali, hub per la casa intelligente, servizi di gestione dei dispositivi, archiviazione cloud e sistemi di identità e account) acquisiscono sempre più valore, con i proprietari dell'ecosistema come Amazon, Google, Apple e Samsung che monetizzano le basi installate tramite assistenti e abbonamenti.
A valle, la distribuzione si è spostata verso canali online diretti al consumatore e marketplace, mentre gli installatori e i programmi legati alle utility o alle assicurazioni influenzano l'adozione nella gestione energetica e nella sicurezza domestica. La conformità e la garanzia sono ora presenti lungo tutta la catena, non solo al punto di arrivo: l'Ufficio del Commissario per l'Informazione del Regno Unito ha pubblicato le linee guida definitive nel giugno 2026 per i prodotti e servizi IoT per i consumatori, chiarendo come il GDPR e il PECR del Regno Unito si applichino a dispositivi, app e servizi online associati. In Europa, i requisiti multilivello (inclusi gli obblighi di cybersecurity del CRA e i più ampi quadri normativi in materia di sicurezza e responsabilità) aumentano l'onere di coordinamento tra fornitori di hardware, appaltatori di firmware, sviluppatori di app e fornitori di servizi cloud, rendendo la responsabilità dell'integrazione end-to-end e la documentazione della catena di fornitura un fattore determinante per il time-to-market.
Panorama competitivo
Il potere di mercato si concentra attorno ai proprietari di ecosistemi Apple, Amazon, Google, Samsung e Microsoft, i cui assistenti proprietari, app store e servizi cloud generano elevati costi di passaggio. Alexa+ di Amazon e Gemini for Home di Google integrano funzionalità di intelligenza artificiale generativa che raccolgono dati di utilizzo, generando al contempo ricavi da abbonamento. Il robot Ballie di Samsung collega l'hardware con l'intelligenza cloud per sostenere il coinvolgimento degli utenti. La certificazione Matter ha superato i 1,100 prodotti entro la fine del 2025, ma le lacune relative a fotocamere e dispositivi energetici consentono ai pionieri di ottenere premi di interoperabilità.
La connettività satellitare è uno spazio bianco emergente. Le partnership di Skylo con Qualcomm, Samsung, Google e Garmin portano la messaggistica non terrestre sui dispositivi tradizionali, espandendo il mercato IoT consumer in zone remote, marittime e di emergenza. I dispositivi indossabili per la salute presentano ostacoli normativi, ma promettono margini elevati; le autorizzazioni della FDA nel 2025 convalidano la strada per i piccoli operatori. Xiaomi e Huawei perseguono l'integrazione verticale in Asia, integrando router, smartphone ed elettrodomestici in ecosistemi chiusi che aggirano la dipendenza dal cloud occidentale.
La differenziazione tecnologica si sta spostando verso l'intelligenza artificiale integrata nei dispositivi e l'efficienza energetica. Gli hub di sensori di Bosch Sensortec scaricano il carico di elaborazione da processori più potenti, mentre la piattaforma Wiser di Schneider Electric ottimizza l'autoconsumo di energia solare a livello di circuito. L'imminente legge UE sull'intelligenza artificiale aumenterà i budget per la conformità e probabilmente consoliderà la quota di mercato tra gli operatori storici. I brevetti depositati per il posizionamento a banda ultralarga e i protocolli satellitari sottolineano le scommesse a lungo termine su chiavi digitali sicure e navigazione indoor ultraprecisa.
Leader del settore IoT per i consumatori
-
Apple Inc.
-
Amazon.com Inc.
-
Samsung Electronics Co.Ltd.
-
Alfabeto Inc. (Google)
-
Huawei Technologies Co. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Google ha aperto i preordini per un nuovo altoparlante Google Home, il primo dispositivo audio progettato per Gemini for Home, disponibile a partire dal 25 giugno 2026. L'iniziativa dei preordini collega le interazioni generate dall'intelligenza artificiale all'hardware dedicato per la casa, rafforzando il livello di controllo guidato dall'assistente che alimenta i servizi e la connessione dei dispositivi nelle case intelligenti.
- Dicembre 2025: Samsung SmartThings ha aggiunto il supporto per le telecamere Matter 1.5, consentendo l'interoperabilità video crittografata tra diverse marche e nei principali ecosistemi. L'interoperabilità delle telecamere ha ridotto uno dei punti di frammentazione più evidenti negli impianti di domotica, aumentando il valore dei dispositivi conformi agli standard e intensificando la pressione competitiva sulle piattaforme proprietarie per le telecamere.
- Maggio 2024: Il Comitato europeo per la protezione dei dati ha continuato a inasprire l'applicazione del GDPR, con sanzioni cumulative che hanno raggiunto i 4.5 miliardi di euro dal 2018 e una pesante sanzione inflitta a Meta nel maggio 2023, che ha rappresentato un precedente significativo. Questo contesto di applicazione rigorosa ha spinto i fornitori di dispositivi IoT a dare priorità alla privacy by design, alla minimizzazione dei dati e alle scelte regionali in materia di gestione dei dati, che influenzano le funzionalità dei dispositivi e le architetture dei servizi cloud.
Ambito e metodologia
Qualsiasi persona che sfrutta l'IoT per migliorare la vita quotidiana diversa dalle imprese viene conteggiata nel mercato IoT di consumo. I dispositivi connessi progettati per il mercato consumer, come dispositivi indossabili intelligenti, smartphone, case intelligenti, ecc., che raccolgono e condividono dati tramite una connessione Internet sono i componenti principali di questo mercato IoT di consumo. Le applicazioni IoT consumer stanno diventando più efficaci e facili da usare grazie alle capacità computazionali in rapida espansione.
Il mercato IoT di consumo è segmentato per Tipo (hardware, soluzioni, servizi), Applicazione (domotica, dispositivi indossabili di consumo, elettronica di consumo, sanità, automobilistico) e geografia.
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Hardware |
| Software |
| Servizi |
| Wi-Fi |
| Bluetooth/BLE |
| Zigbee / Z-Wave / Thread |
| Cellulare |
| Banda ultralarga (UWB) |
| Home Automation |
| Dispositivi indossabili di consumo |
| Elettronica di consumo |
| Dispositivi sanitari |
| Automotive |
| Altre applicazioni |
| Online |
| disconnesso |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di prodotto | Hardware | ||
| Software | |||
| Servizi | |||
| Dalla tecnologia di connettività | Wi-Fi | ||
| Bluetooth/BLE | |||
| Zigbee / Z-Wave / Thread | |||
| Cellulare | |||
| Banda ultralarga (UWB) | |||
| Per Applicazione | Home Automation | ||
| Dispositivi indossabili di consumo | |||
| Elettronica di consumo | |||
| Dispositivi sanitari | |||
| Automotive | |||
| Altre applicazioni | |||
| Per canale di distribuzione | Online | ||
| disconnesso | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato IoT per i consumatori nel 2031?
Si prevede che raggiungerà i 369.08 miliardi di dollari, con un CAGR del 12.57% nel periodo 2026-2031.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico, supportata dall'ecosistema Xiaomi cinese e dal programma Digital India indiano, crescerà a un CAGR del 14.11%.
Quale tecnologia di connettività sta prendendo piede oltre al Wi-Fi?
Si prevede che la banda ultralarga raggiungerà un CAGR del 13.62%, alimentato dalle integrazioni con gli smartphone che consentono il posizionamento a livello centimetrico.
Perché i servizi stanno diventando più importanti dell'hardware?
Il calo dei costi dei sensori rende i dispositivi una commodity, quindi i fornitori passano a modelli di abbonamento che monetizzano gli aggiornamenti del firmware e le analisi, incrementando i servizi a un CAGR del 13.21%.
In che modo le normative sulla privacy dei dati incidono sulla crescita dell'IoT per i consumatori?
Il GDPR e quadri normativi simili comportano costi di conformità che rallentano i fornitori più piccoli e concentrano la quota di mercato tra le grandi piattaforme dotate di solide risorse legali.


