

Dimensioni e quota del mercato degli imballaggi per elettronica di consumo
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 92.03 miliardo di dollari |
| Dimensione del mercato (2031) | 126.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.53% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
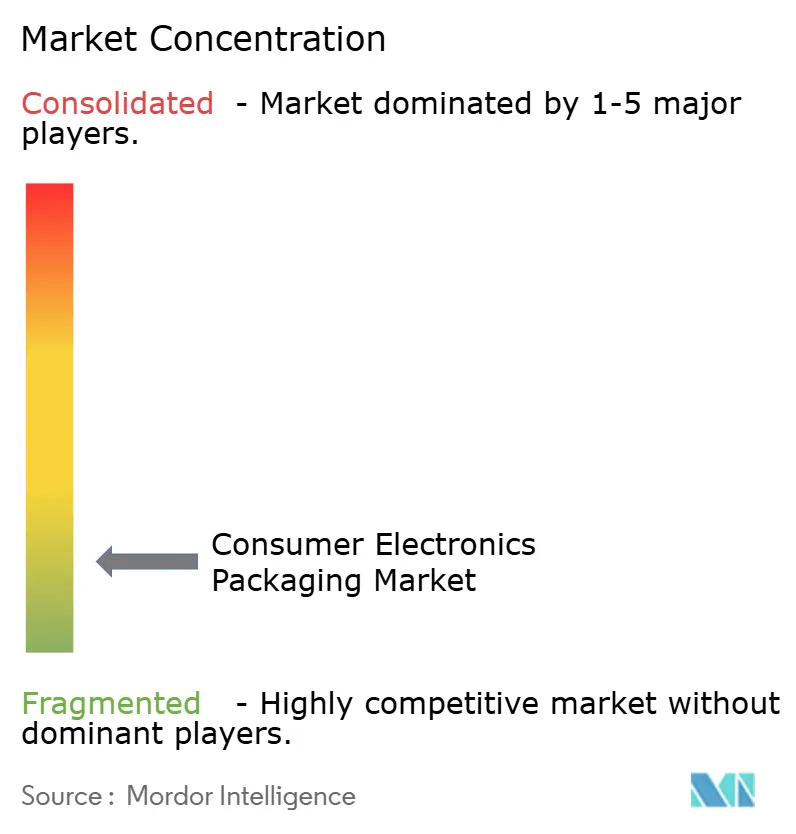
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi per elettronica di consumo di Mordor Intelligence
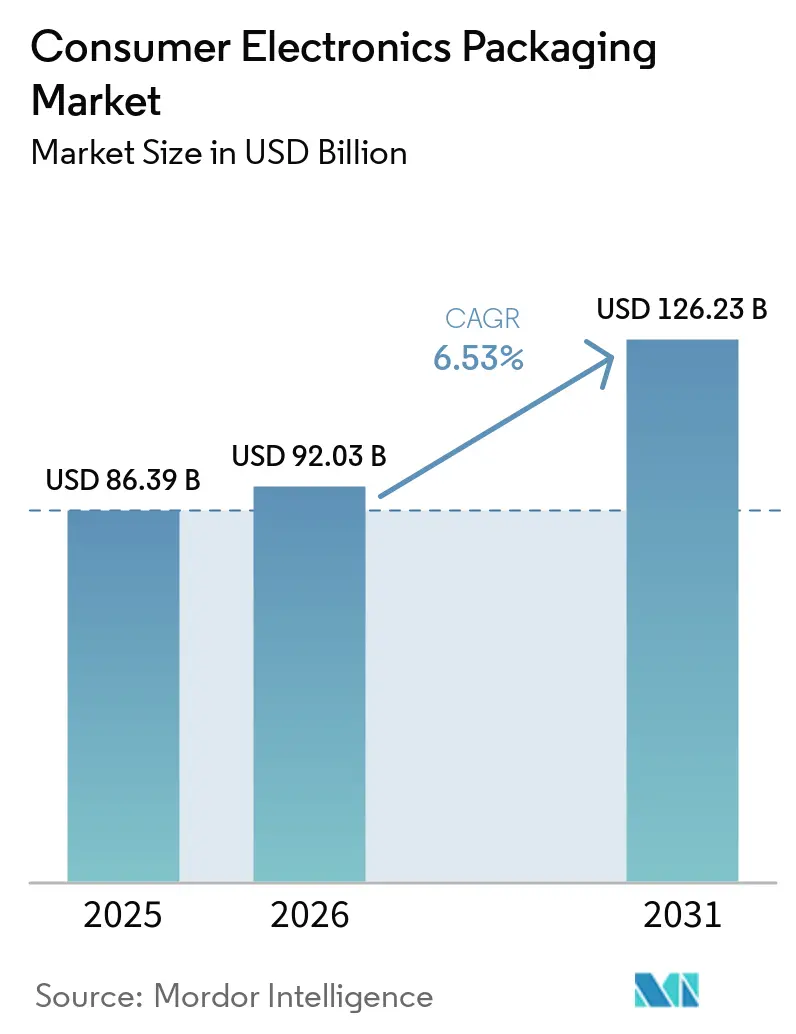
Si stima che il mercato degli imballaggi per elettronica di consumo nel 2026 raggiungerà i 92.03 miliardi di dollari, in crescita rispetto agli 86.39 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 126.23 miliardi di dollari, con un CAGR del 6.53% nel periodo 2026-2031. La robusta domanda di design protettivi e adatti al trasporto, unita alla transizione dei materiali verso soluzioni in carta riciclabile, sostiene questa traiettoria di crescita. L'aumento dei volumi dell'e-commerce, i cicli di sostituzione degli smartphone e il lancio di dispositivi per la casa connessa rafforzano l'espansione dei volumi in tutte le principali regioni. Il consolidamento tra grandi converter integrati apporta vantaggi di scala e accelera il trasferimento tecnologico, mentre gli specialisti più piccoli sfruttano le opportunità offerte da confezioni ultracompatte e substrati di origine biologica. Il mercato degli imballaggi per elettronica di consumo beneficia della maggiore sensibilità del settore ai danni dei prodotti, alla contraffazione e al controllo della sostenibilità, ponendo le prestazioni degli imballaggi al centro del valore del marchio e della conformità normativa.
Punti chiave del rapporto
- Per quanto riguarda l'elettronica di consumo, nel 40.02 gli smartphone hanno dominato con una quota di fatturato del 2025% del mercato degli imballaggi per elettronica di consumo, mentre si prevede che i dispositivi per la casa intelligente e l'IoT cresceranno a un CAGR del 10.12% fino al 2031.
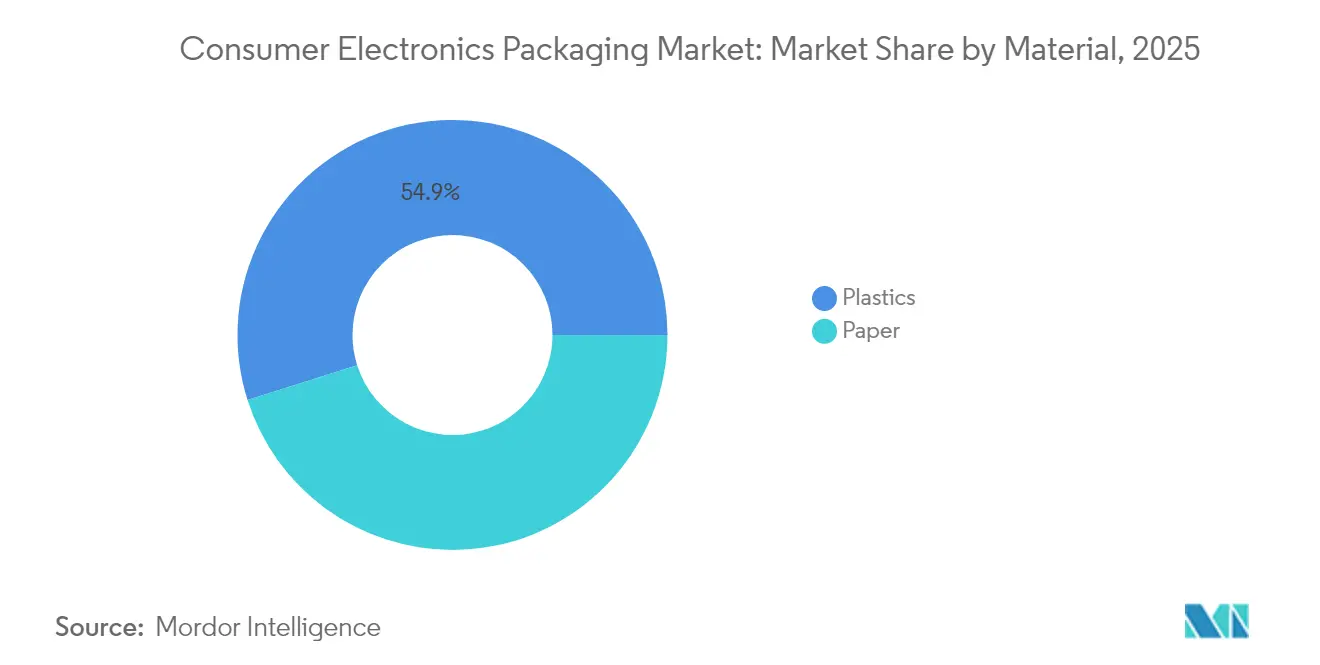
- In base al materiale, nel 54.88 la plastica deteneva il 2025% della quota di mercato degli imballaggi per l'elettronica di consumo, mentre si prevede che le soluzioni a base di carta cresceranno a un CAGR del 7.36% entro il 2031.
- In base al formato di imballaggio, scatole di cartone ondulato e pallet hanno rappresentato il 30.31% del mercato degli imballaggi per elettronica di consumo nel 2025, mentre le buste protettive e le soluzioni in pluriball stanno crescendo a un CAGR del 9.27% fino al 2031.
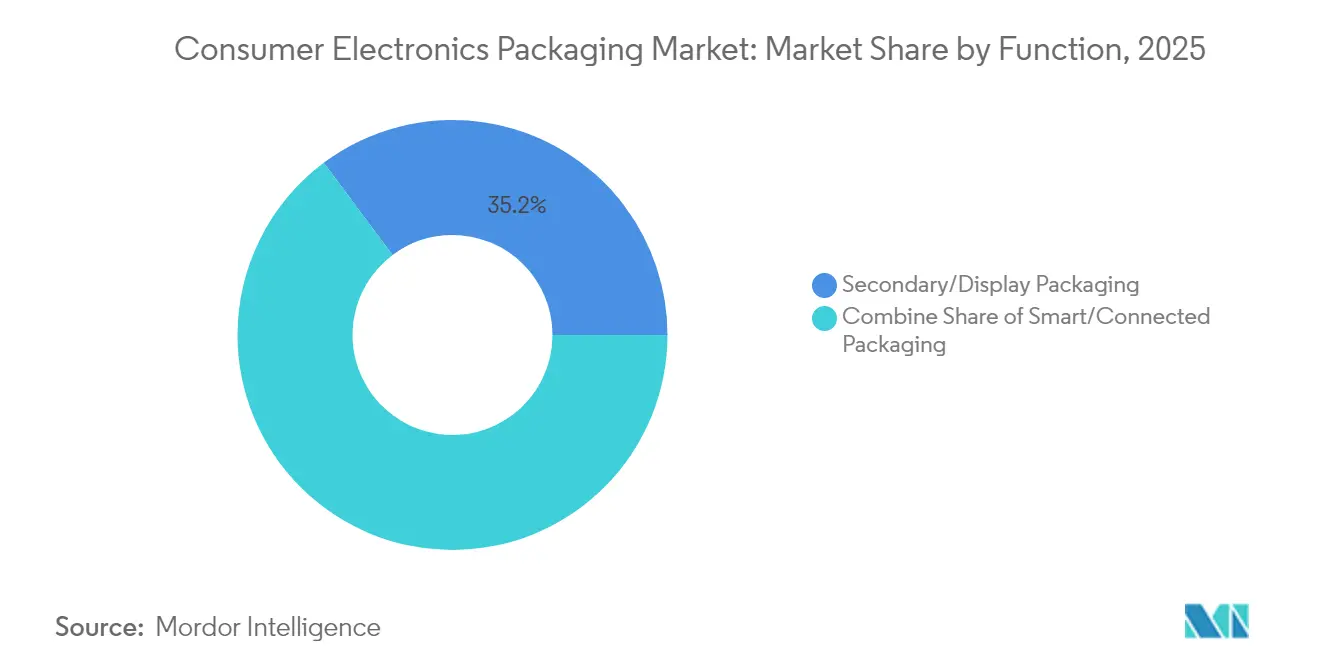
- In base alla funzione, nel 35.22 gli imballaggi secondari e di visualizzazione rappresentavano il 2025% del mercato degli imballaggi per prodotti elettronici di consumo, mentre gli imballaggi intelligenti e connessi stanno crescendo a un CAGR dell'8.19% entro il 2031.
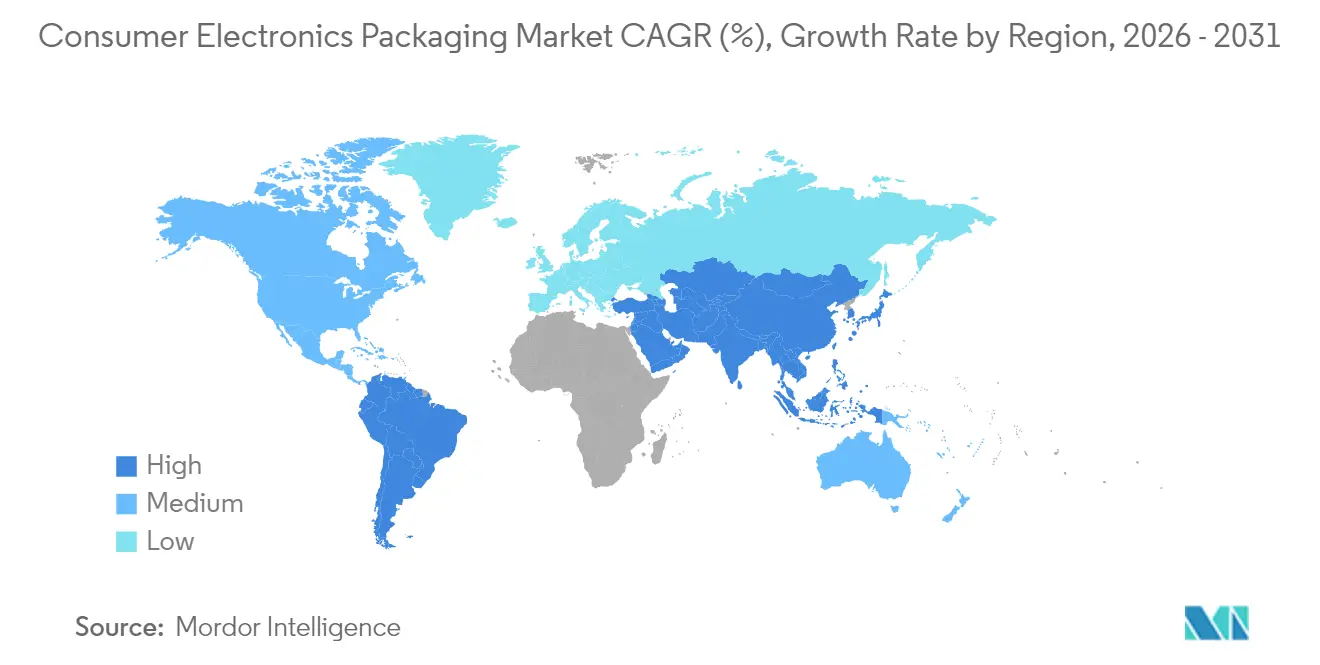
- In termini geografici, l'Asia-Pacifico ha conquistato il 39.74% del mercato degli imballaggi elettronici di consumo nel 2025 e la regione è sulla buona strada per registrare un CAGR del 9.75% entro il 2031
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi per elettronica di consumo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il boom dell'e-commerce guida i formati protettivi e adatti al trasporto | + 1.8% | Globale, con concentrazione in Nord America e APAC | A breve termine (≤ 2 anni) |
| Substrati ecocompatibili obbligatori per EPR e divieti sulla plastica | + 1.2% | Europa e Nord America centrali, in espansione verso l'APAC | Medio termine (2-4 anni) |
| Funzionalità anticontraffazione e antimanomissione per la protezione del marchio | + 0.9% | Mercati globali, in particolare Asia-Pacifico e mercati emergenti | Medio termine (2-4 anni) |
| Aumento delle spedizioni di smartphone e dispositivi indossabili nei paesi emergenti dell'Asia | + 0.7% | Core APAC, con ricadute su MEA e America Latina | A breve termine (≤ 2 anni) |
| Imballaggi per la logistica inversa abilitati RFID per l'economia circolare | + 0.6% | Europa e Nord America, programmi pilota nell'APAC | A lungo termine (≥ 4 anni) |
| Pacchetti modulari miniaturizzati che riducono il cubo di carico e i costi | + 0.5% | Globale, con adozione precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il boom dell'e-commerce guida i formati protettivi e adatti al trasporto
Nel periodo natalizio, le vendite online di elettronica di consumo hanno raggiunto i 55.3 miliardi di dollari nel 2024, con un aumento dell'8.8% rispetto all'anno precedente. Il passaggio da espositori pronti per la vendita a imballaggi ottimizzati per il trasporto aumenta la domanda di sistemi di imbottitura specifici, sigilli antimanomissione e automazione per il dimensionamento ottimale. Il sistema Cut'it EVO Multi-Lid di Ranpak riduce lo spazio vuoto e i costi di trasporto, migliorando al contempo gli indicatori di sostenibilità. I proprietari dei marchi considerano il packaging come un'estensione dell'esperienza del prodotto, integrando codici QR per il coinvolgimento post-acquisto. Con la crescente densità e frammentazione delle reti di distribuzione dei pacchi, il mercato degli imballaggi per l'elettronica di consumo si espande con specifiche pensate per la gestione multi-touch e le variazioni climatiche.
Substrati ecocompatibili obbligatori per EPR e divieti sulla plastica
Il regolamento UE sugli imballaggi e i rifiuti di imballaggio impone un tasso di riciclo del 65% per tutti gli imballaggi destinati ai consumatori entro il 2025. I marchi si stanno rapidamente orientando verso fibre riciclabili e miscele di bioplastica per assicurarsi l'accesso al mercato. Logitech ha eliminato 660 tonnellate di plastica all'anno convertendo gli imballaggi dei mouse in formati a base di carta, riducendo le emissioni di carbonio di 6,000 tonnellate . Paptic e Woodly commercializzano carte con rivestimento barriera che offrono protezione dall'umidità, una caratteristica un tempo riservata ai polimeri. Il mercato degli imballaggi per l'elettronica di consumo sta registrando un aumento di volume grazie all'ammodernamento delle linee di produzione per i substrati in fibra, sebbene i tempi di ottenimento della certificazione normativa rimangano un collo di bottiglia.
Funzionalità anticontraffazione e antimanomissione per la protezione del marchio
I prodotti elettronici contraffatti generano perdite annuali per 169 miliardi di dollari, spingendo i marchi a integrare l'autenticazione multilivello direttamente nelle confezioni. [1] Organizzazione Mondiale delle Dogane, "Rapporto sul commercio illecito", wcoomd.org Le filigrane digitali, come i codici impercettibili di Digimarc, consentono la verifica tramite smartphone senza compromettere la grafica. I tag NFC collegati ai registri blockchain aggiungono la convalida a due fattori e consentono il rilevamento del mercato grigio. Integrando la sicurezza durante la progettazione strutturale, i trasformatori riducono i processi secondari e aumentano la velocità delle linee. L'intensificazione dei controlli da parte delle autorità doganali mantiene una domanda costante, rafforzando il mercato degli imballaggi per l'elettronica di consumo.
Aumento delle spedizioni di smartphone e dispositivi indossabili nei paesi emergenti dell'Asia
La Cina ha spedito 171 milioni di smartphone nel primo trimestre del 1, mentre il mercato indiano dell'elettronica punta a raggiungere i 2025 miliardi di dollari nel 180. La crescita dei volumi richiede una fornitura di imballaggi localizzata per supportare l'assemblaggio just-in-time. I dispositivi indossabili confezionano sensori e alloggiamenti delicati, richiedendo inserti personalizzati e barriere elettrostatiche conduttive. Le scatole a tre strati per i Galaxy di Samsung combinano inserti in fibra di legno con polpa modellata per elevare il posizionamento premium. Il mercato degli imballaggi per l'elettronica di consumo nella regione Asia-Pacifico mantiene una crescita superiore alle aspettative, con l'espansione dei cluster OEM in Vietnam e Indonesia.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili delle materie prime per cellulosa, carta e polimeri | -0.8% | Globale, con particolare impatto sui mercati sensibili ai costi | A breve termine (≤ 2 anni) |
| Restrizioni sulla plastica monouso in aumento in tutto il mondo | -0.6% | Europa e Nord America leader, in espansione a livello globale | Medio termine (2-4 anni) |
| Modello Device-as-a-Service che riduce i volumi unitari confezionati | -0.5% | Nord America ed Europa, con espansione nell'APAC | Medio termine (2-4 anni) |
| Gli shock dell'alimentazione dei semiconduttori smorzano l'uscita dell'elettronica | -0.4% | Globale, con concentrazione nei centri manifatturieri dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili delle materie prime per cellulosa, carta e polimeri
I prezzi della cellulosa hanno oscillato del 25-40% dal 2024 al 2025, riflettendo le perturbazioni climatiche e i colli di bottiglia logistici. [2] Financial Times, “Global Commodity Prices and Market Analysis,” ft.com I prezzi dei polimeri rimangono legati alle oscillazioni del petrolio greggio, comprimendo i margini dei trasformatori nel mercato degli imballaggi per l'elettronica di consumo. I grandi operatori si coprono dai rischi di cambio, ma le piccole e medie imprese spesso accettano cicli di quotazione più brevi, aumentando le preoccupazioni sulla visibilità dei costi per gli OEM.
Restrizioni sulla plastica monouso in aumento in tutto il mondo
Più di 60 paesi impongono divieti o tasse su determinati formati di plastica, creando un mosaico di obblighi di conformità. [3] Programma delle Nazioni Unite per l'ambiente, "Rifiuti di plastica globali e regolamenti", unep.org Mantenere inventari multi-specifici aumenta il capitale circolante. I costi di transizione verso la carta o le pellicole compostabili raggiungono il 15-25% in più rispetto alle soluzioni esistenti, pesando sulla redditività a breve termine in tutto il mercato degli imballaggi per l'elettronica di consumo.
Analisi del segmento
Per materiale: la carta guadagna slancio nonostante il predominio della plastica
Le soluzioni in plastica hanno mantenuto il 54.88% del fatturato totale nel 2025 grazie alle loro proprietà di barriera all'umidità e resistenza alla perforazione che proteggono i dispositivi elettronici complessi. Inserti in schiuma e vassoi termoformati rimangono la base per smartphone di punta e hardware informatico. Il mercato degli imballaggi per elettronica di consumo per substrati cartacei, tuttavia, è in espansione con un CAGR del 7.36% fino al 2031, poiché i marchi si allineano alle soglie EPR e agli obiettivi di carbonio. Astucci pieghevoli e imbottiture in fibra stampata ora integrano rivestimenti a base d'acqua che offrono una resistenza antistatica e al grasso precedentemente ottenibile solo con i polimeri.
I progressi tecnologici, come la schiuma di cellulosa Papira di Stora Enso, offrono prestazioni di resistenza alle cadute paragonabili a quelle del polietilene espanso, garantendo al contempo la riciclabilità delle fibre. Gli imballaggi ibridi, che combinano un rivestimento esterno in carta con sottili pellicole polimeriche interne, stanno guadagnando terreno, bilanciando conformità e prestazioni nel mercato degli imballaggi elettronici. I trasformatori che commercializzano dati sulla valutazione del ciclo di vita si aggiudicano le gare d'appalto, rafforzando l'importanza della carta nel mercato degli imballaggi per l'elettronica di consumo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per formato di imballaggio: l'e-commerce guida l'innovazione protettiva
I cartoni e i pallet in cartone ondulato hanno rappresentato il 30.31% del fatturato nel 2025, poiché supportano ogni passaggio logistico dalla fabbrica al rivenditore. La crescita accelera maggiormente nei contenitori per spedizioni protettive e nelle pellicole a bolle d'aria, che registrano un CAGR del 9.27% fino al 2031 grazie alla distribuzione diretta al consumatore. Il mercato degli imballaggi per elettronica di consumo per contenitori per spedizioni è in crescita, poiché dispositivi indossabili leggeri e accessori vengono spediti singolarmente.
L'innovazione del formato coniuga l'ammortizzazione con la narrazione del marchio. Le buste in tessuto offrono un'estetica di alta qualità e la possibilità di essere riutilizzate, attraendo i consumatori attenti all'ambiente. Le camere d'aria realizzate in linea riducono l'impiego di materiali e le custodie in fibra stampata prolungano la durata degli espositori per la vendita al dettaglio, consentendo al contempo il riciclo a domicilio. I formati multifunzione che supportano sia l'imballaggio automatico che la visibilità a scaffale ottengono i punteggi RFP più elevati nelle gare d'appalto OEM.
Per funzione: il packaging intelligente trasforma i ruoli tradizionali
Le confezioni secondarie e display hanno mantenuto il 35.22% del valore nel 2025, evidenziando il fattore di impatto visivo nei canali fisici. Tuttavia, le varianti intelligenti e connesse accelerano a un CAGR dell'8.19%, aggiungendo funzionalità di raccolta dati. Il mercato del packaging per l'elettronica di consumo integra sensori, chip NFC e codici QR collegati a blockchain che verificano l'autenticità e sbloccano i servizi post-vendita.
Le confezioni primarie si miniaturizzano parallelamente alla densificazione dei componenti. Le cavità risonanti mantengono l'integrità acustica degli auricolari, mentre le pareti sottili riducono l'uso di materiale. Le funzionalità anticontraffazione migrano dalle etichette antimanomissione a inchiostri e filigrane integrati, rilevabili dagli smartphone standard. Le funzioni intelligenti riducono i tempi di attesa nella supply chain automatizzando la ricezione e la registrazione della garanzia, aumentando così le barriere di cambio e integrando il packaging più a fondo negli ecosistemi di prodotto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Elettronica di consumo: i dispositivi IoT guidano i requisiti di nuova generazione
Gli smartphone hanno rappresentato il 40.02% del mercato del packaging per l'elettronica di consumo nel 2025, grazie a volumi unitari elevati e fasce di prezzo premium. Il prossimo impulso di crescita riguarda hub per la smart home, sensori e periferiche IoT, con un CAGR del 10.12% entro il 2031. Le confezioni devono contenere più SKU all'interno di sequenze di unboxing coerenti, combinando cavi, adattatori e materiale stampato.
Dispositivi ultracompatti come il NanoPhone da 3 pollici sfruttano i convertitori di forza per progettare inserti di precisione che mantengano i sensori allineati durante le cadute. I dispositivi indossabili richiedono un'ammortizzazione antistatica modellata sulla forma degli alloggiamenti delle batterie al litio. Le periferiche di gioco adottano vassoi modulari per ospitare accessori opzionali. Con la proliferazione dei dispositivi edge-AI, il mercato del packaging per l'elettronica di consumo trae vantaggio da soluzioni di protezione differenziate, calibrate sulle esigenze termiche e di controllo statico.
Analisi geografica
Mercato degli imballaggi per l'elettronica di consumo nella regione Asia-Pacifico
L'area Asia-Pacifico ha conquistato il 39.74% del mercato degli imballaggi per elettronica di consumo nel 2025, grazie alla sua solida base produttiva e al crescente consumo interno di smartphone e dispositivi indossabili. Il CAGR regionale si attesta al 9.75% fino al 2031, favorito dagli incentivi politici in Vietnam, India e Malesia che localizzano la capacità di trasformazione e riducono i tempi di consegna. I trasformatori cinesi sfruttano la robotica per gestire portafogli di SKU diversificati, mentre i produttori indiani di cartone ondulato introducono macchine da stampa digitali per la stampa di dati variabili.
Mercato nordamericano degli imballaggi per l'elettronica di consumo
Il Nord America mantiene la sua forza nell'elettronica di lusso e nei modelli di abbonamento che privilegiano la fibra riciclabile e l'integrazione di confezioni intelligenti. I marchi avviano programmi pilota per sistemi circolari abilitati alla tecnologia RFID negli Stati Uniti e in Canada, stimolando la domanda da parte dei primi utilizzatori nel mercato degli imballaggi per l'elettronica di consumo. I fornitori di servizi logistici regionali collaborano allo sviluppo di celle di automazione che sigillano su richiesta, in linea con i requisiti dimensionali dei corrieri.
Mercato degli imballaggi per l'elettronica di consumo in EMEA e nelle Americhe
L'Europa guida lo slancio normativo, stabilendo precedenti globali in materia di riciclabilità e soglie di contenuto riciclato. Gli OEM con sede in Germania, Svezia e Francia convalidano innovazioni come schiume di cellulosa e materiali flessibili monomateriale prima del lancio globale. Medio Oriente e Africa registrano una crescente penetrazione degli smartphone, abbinata alla realizzazione di infrastrutture, generando una domanda incrementale di confezioni resistenti all'umidità nei climi caldi. Il Sud America beneficia della delocalizzazione delle catene di approvvigionamento nordamericane, soprattutto perché la produzione di elettronica messicana supera le importazioni dalla Cina in alcune categorie.

Panorama normativo
La riprogettazione degli imballaggi e la gestione delle dichiarazioni, dettate dalla normativa, sono fondamentali per il packaging dei prodotti di elettronica di consumo, dato l'ampio utilizzo di plastiche protettive e le frequenti spedizioni transfrontaliere. Nell'Unione europea, il Regolamento (UE) 2025/40 (Regolamento sugli imballaggi e sui rifiuti di imballaggio, PPWR) è entrato in vigore l'11 febbraio 2025 e si applica a partire dal 12 agosto 2026, inasprendo i requisiti in materia di sostenibilità degli imballaggi e di informazioni presentate sulla confezione. Lo stesso quadro normativo del PPWR stabilisce anche traguardi a breve termine per l'armonizzazione, tra cui l'obbligo, previsto dall'articolo 12(6), per la Commissione europea di adottare atti di esecuzione che stabiliscano etichette armonizzate e specifiche per l'etichettatura digitale degli imballaggi entro il 12 agosto 2026.
Al di fuori dell'Europa, gli enti regolatori e di normazione influenzano il modo in cui i marchi di elettronica comprovano la riciclabilità e altre dichiarazioni ambientali sugli imballaggi. Negli Stati Uniti, le Guide per l'uso delle dichiarazioni di marketing ambientale della Federal Trade Commission (16 CFR Parte 260, le Green Guides) rimangono un punto di riferimento fondamentale per le dichiarazioni di marketing relative agli imballaggi, e la data di un eventuale aggiornamento è ancora incerta, secondo i documenti ufficiali della FTC di luglio 2026. I requisiti di progettazione ed etichettatura dell'UE, combinati con la regolamentazione delle dichiarazioni di marketing negli Stati Uniti, aumentano l'onere di conformità per gli OEM e i trasformatori globali, accrescendo la necessità di un'etichettatura standardizzata, di specifiche dei materiali tracciabili e di documentazione a supporto delle dichiarazioni di circolarità e riciclabilità.
Panorama competitivo
Fusioni e acquisizioni plasmano un settore frammentato. La fusione tra Smurfit Kappa e WestRock, avvenuta nel luglio 2024, ha creato un leader globale con pipeline di ricerca e sviluppo consolidate nel settore dei substrati rinnovabili. International Paper ha finalizzato l'acquisizione di DS Smith nel gennaio 2025, incrementando la capacità produttiva di scatole in Europa e l'infrastruttura di riciclo a circuito chiuso. I vantaggi di scala consentono ai principali attori di fronteggiare le oscillazioni dei prezzi delle materie prime e di investire in linee di trasformazione basate sull'intelligenza artificiale, elevando gli standard di servizio nel mercato del packaging per l'elettronica di consumo.
I temi strategici includono l'integrazione verticale dalla polpa alla scatola finita, l'investimento in chimica barriera a base biologica e flussi di lavoro digitali che personalizzano la grafica per regione. Ranpak, Sonoco e Stora Enso spingono l'imbottitura a base di fibre che rivaleggia con le schiume polimeriche, espandendo la quota di mercato. Gli innovatori di nicchia ottengono contratti attraverso buste in tessuto e vassoi per componenti elettronici in fibra stampata senza plastica. Le aziende tecnologiche entrano attraverso piattaforme di etichette intelligenti, integrando l'analisi dei dati con le confezioni fisiche e sfumando i confini di categoria.
I portafogli di proprietà intellettuale incentrati su autenticazione, algoritmi di dimensionamento corretto e schiume di cellulosa diventano merce di scambio nelle trattative di licenza e joint venture. I team di sourcing OEM privilegiano i partner che offrono dashboard sulle emissioni dalla culla al cancello, intensificando la concorrenza sulle prestazioni ambientali piuttosto che sul prezzo. Il mercato del packaging per l'elettronica di consumo si evolve quindi verso ecosistemi di soluzioni in cui hardware, software e dati convergono.
Leader del settore degli imballaggi per elettronica di consumo
Azienda di prodotti Sonoco
Compagnia dell'aria sigillata
Gruppo Mondi
Amcor plc
Huhtamaki Oyj
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Jabil ha annunciato la disponibilità di produzione su larga scala di soluzioni di imballaggio in fibra stampata, progettate per sostituire vassoi, sacchetti e schiuma di plastica monouso utilizzati da marchi globali. Ciò amplia la base industriale per i formati di protezione in fibra e supporta le conversioni di imballaggi per dispositivi elettronici, dove sono richiesti protezione durante il trasporto e qualità estetica costante. La disponibilità di produzione su larga scala presso un importante partner produttivo riduce le difficoltà di qualificazione per i proprietari di marchi che intendono implementare la produzione in più regioni.
- Novembre 2025: Sonoco ha integrato le sue attività di imballaggio in metallo e carta in un'unica divisione, Sonoco Consumer Packaging EMEA/APAC. La ristrutturazione amplia la gamma di materiali disponibili sotto un'unica organizzazione commerciale, rispondendo alla richiesta dei produttori OEM di elettronica di un approvvigionamento globale armonizzato per formati a base di fibre e per le esigenze complementari di imballaggio rigido. Inoltre, semplifica il supporto interregionale, in un momento in cui le riprogettazioni orientate alla sostenibilità stanno accelerando.
- Ottobre 2024: Smurfit WestRock ha investito 40 milioni di dollari per aggiungere una linea di confezionamento di grande formato completamente automatizzata a Warwick, in Quebec. L'aumento di capacità e automazione migliora la produttività e la uniformità dei formati in cartone ondulato e pronti per il trasporto utilizzati nella distribuzione di elettronica di consumo. Supporta inoltre le operazioni di ottimizzazione del dimensionamento e di gestione di un'elevata varietà di prodotti, sempre più importanti per l'evasione degli ordini nell'e-commerce.


Ambito e metodologia
L'imballaggio dell'elettronica di consumo è la progettazione e la produzione di involucri per dispositivi elettronici come smartphone, televisori, tablet, ecc., costituiti da materiale plastico o cartaceo.
| Plastica | schiuma |
| Vassoi Termoformati | |
| Altre materie plastiche | |
| Carta | Cartoni pieghevoli |
| Scatole di cartone ondulato | |
| Altri documenti |
| Confezioni blister |
| Conchiglie |
| Buste protettive e pluriball |
| Vassoi e inserti |
| Scatole e pallet di cartone ondulato |
| Confezione primaria |
| Imballaggio secondario/espositivo |
| Imballaggi terziari e logistici |
| Imballaggi anticontraffazione e di sicurezza |
| Imballaggi intelligenti/connessi |
| Smartphone |
| Dispositivi informatici |
| TV e decoder |
| Dispositivi indossabili e dispositivi udibili |
| Dispositivi IoT per la casa intelligente |
| Altri Elettronica di consumo |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per materiale | Plastica | schiuma | |
| Vassoi Termoformati | |||
| Altre materie plastiche | |||
| Carta | Cartoni pieghevoli | ||
| Scatole di cartone ondulato | |||
| Altri documenti | |||
| Per formato di imballaggio | Confezioni blister | ||
| Conchiglie | |||
| Buste protettive e pluriball | |||
| Vassoi e inserti | |||
| Scatole e pallet di cartone ondulato | |||
| Per funzione | Confezione primaria | ||
| Imballaggio secondario/espositivo | |||
| Imballaggi terziari e logistici | |||
| Imballaggi anticontraffazione e di sicurezza | |||
| Imballaggi intelligenti/connessi | |||
| Di Elettronica di consumo | Smartphone | ||
| Dispositivi informatici | |||
| TV e decoder | |||
| Dispositivi indossabili e dispositivi udibili | |||
| Dispositivi IoT per la casa intelligente | |||
| Altri Elettronica di consumo | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli imballaggi per prodotti elettronici di consumo?
Il mercato degli imballaggi per dispositivi elettronici di consumo valeva 92.03 miliardi di dollari nel 2026 e si prevede che raggiungerà i 126.23 miliardi di dollari entro il 2031, con un CAGR del 6.53%.
Quale regione detiene la quota maggiore del mercato degli imballaggi per prodotti elettronici di consumo?
L'area Asia-Pacifico è in testa con il 39.74% del fatturato globale nel 2025 ed è anche la regione in più rapida crescita, con un CAGR del 9.75% entro il 2031.
Quale segmento di materiali sta crescendo più velocemente?
Le soluzioni basate sulla carta stanno avanzando a un CAGR del 7.36% perché le norme EPR e gli obblighi di riduzione della plastica incoraggiano l'adozione della fibra.
In che modo le tendenze dell'e-commerce influenzano i formati degli imballaggi?
L'e-commerce stimola la domanda di buste protettive e soluzioni di pluriball, che stanno crescendo a un CAGR del 9.27% a causa delle esigenze di spedizione dei pacchi.
Quale ruolo gioca il packaging intelligente nel mercato?
Gli imballaggi intelligenti e connessi, con un tasso di crescita annuo composto (CAGR) dell'8.19%, integrano funzionalità di autenticazione, acquisizione dati e coinvolgimento del consumatore, ridefinendo le funzioni di imballaggio tradizionali.
Chi sono i principali attori che modellano il panorama competitivo?
Dopo il recente consolidamento, Smurfit WestRock e International Paper sono leader in termini di dimensioni, mentre Ranpak, Sonoco e Stora Enso spingono l'innovazione nell'imbottitura a base di fibre e negli imballaggi intelligenti.
Pagina aggiornata l'ultima volta il:



