

Dimensioni e quota di mercato dei prestiti per beni di consumo durevoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 674.69 miliardo di dollari |
| Dimensione del mercato (2031) | 989.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.96% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
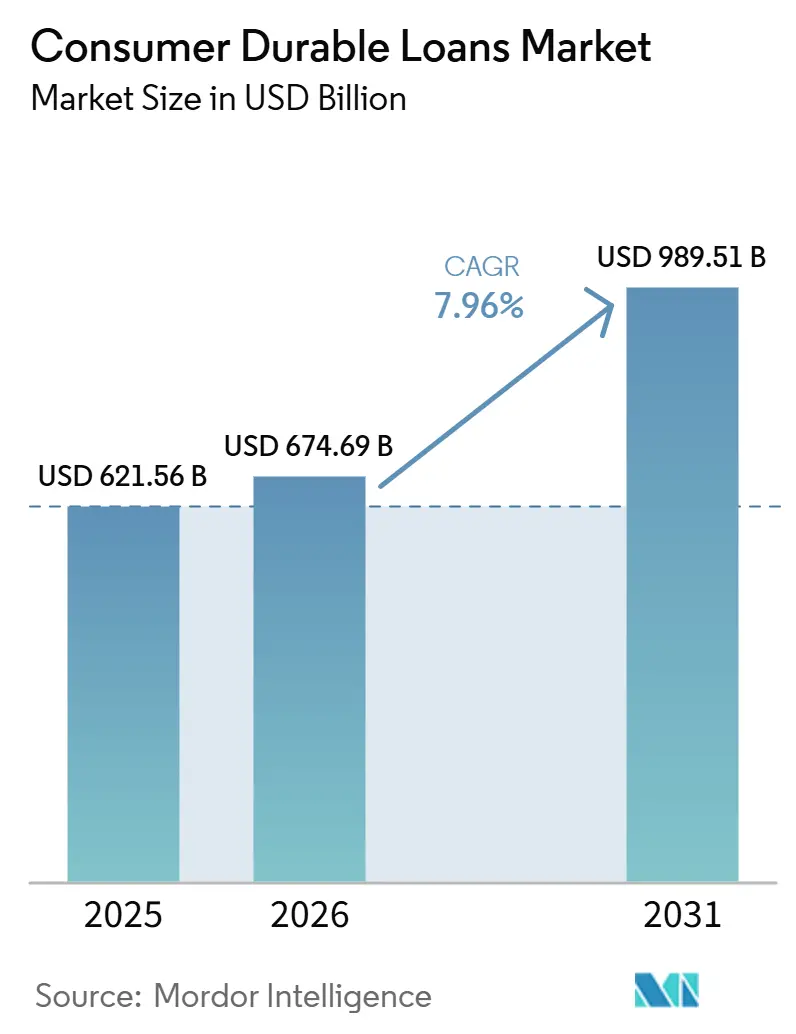
Analisi di mercato dei prestiti per beni di consumo durevoli a cura di Mordor Intelligence
Il mercato dei prestiti per beni di consumo durevoli aveva un valore di 621.56 miliardi di dollari nel 2025 e si stima che crescerà da 674.69 miliardi di dollari nel 2026 a 989.51 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.96% durante il periodo di previsione (2026-2031).
Il mercato dei prestiti per beni di consumo durevoli è in espansione perché il credito raggiunge gli acquirenti più rapidamente e più vicino al punto vendita rispetto ai cicli precedenti. La finanza integrata sta riducendo le perdite al momento del pagamento e gli istituti di credito stanno sfruttando queste connessioni con i commercianti per intercettare la domanda che i precedenti modelli di approvazione spesso non riuscivano a intercettare. Il mercato dei prestiti per beni di consumo durevoli beneficia anche del maggiore utilizzo degli smartphone nelle economie emergenti, della maggiore accettazione degli acquisti rateali in tutte le fasce di reddito e dell'interesse dei rivenditori a incrementare gli acquisti ripetuti tramite finanziamenti. La regolamentazione e la performance creditizia rimangono importanti, ma l'attuale struttura del mercato dei prestiti per beni di consumo durevoli si basa sulla domanda di sostituzione, su un accesso più ampio al credito formale e su dinamiche economiche che continuano a supportare gli acquisti finanziati.
Punti chiave del rapporto
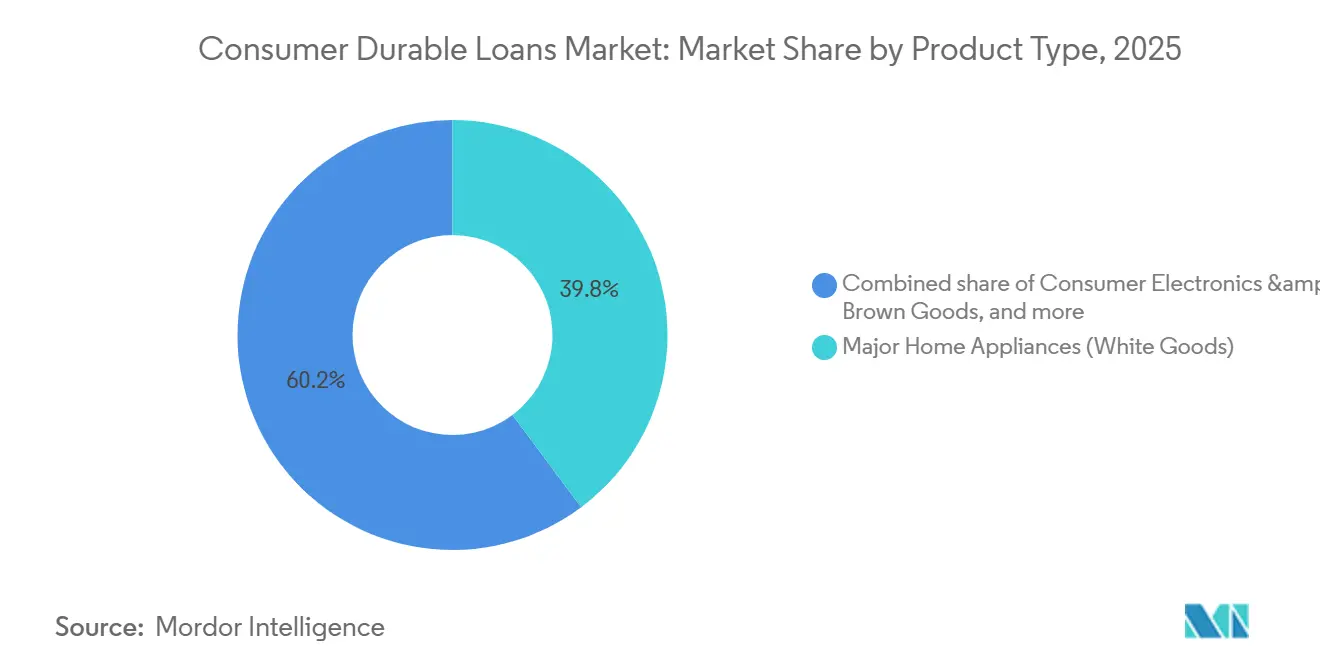
- Per tipologia di prodotto, i grandi elettrodomestici hanno conquistato il 39.78% della quota di mercato dei prestiti per beni di consumo durevoli nel 2025, mentre si prevede che l'elettronica di consumo e gli elettrodomestici tradizionali cresceranno a un tasso annuo composto del 9.42% fino al 2031.
- In base al profilo di rischio del mutuatario, i mutuatari prime rappresentavano il 56.33% della quota di mercato dei prestiti per beni di consumo durevoli nel 2025, mentre si prevede che i mutuatari subprime cresceranno a un tasso di crescita annuo composto (CAGR) del 10.67% fino al 2031.
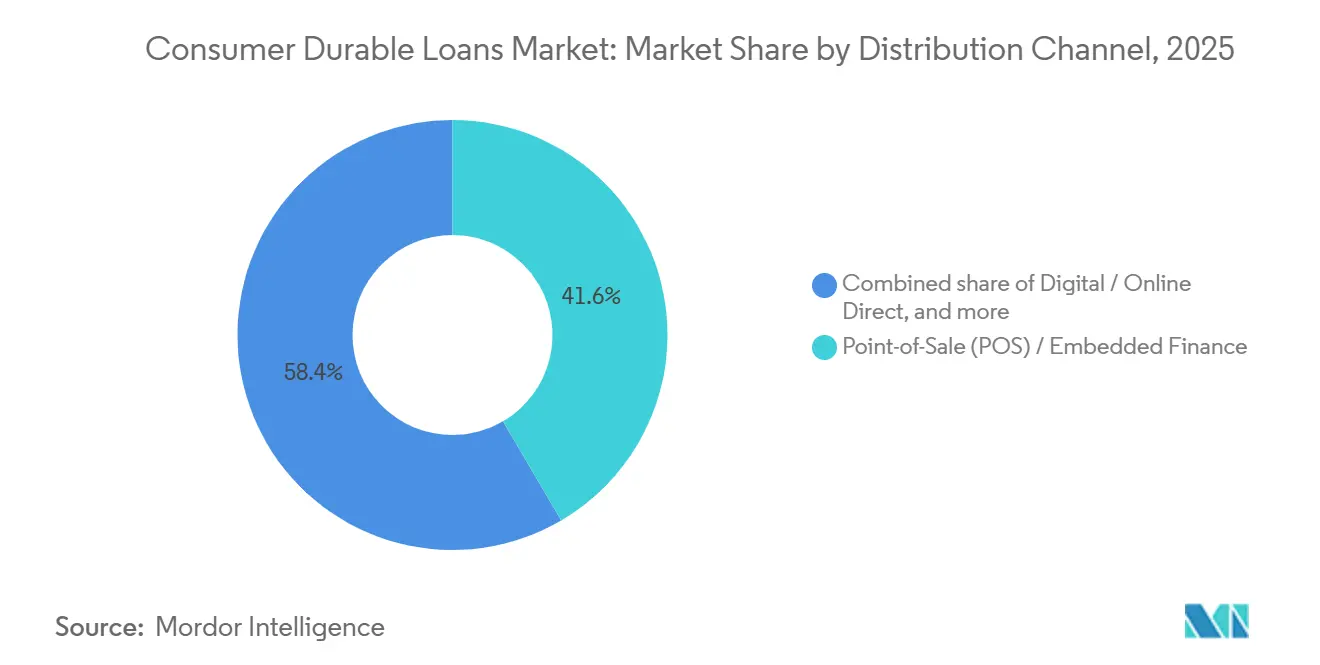
- Per canale di distribuzione, i punti vendita e i servizi finanziari integrati hanno conquistato il 41.56% della quota di mercato dei prestiti per beni di consumo durevoli nel 2025, mentre si prevede che i canali digitali e online diretti cresceranno a un tasso annuo composto del 12.37% fino al 2031.
- Per tipologia di istituto di credito, nel 2025 le banche detenevano il 46.45% della quota di mercato dei prestiti per beni durevoli al consumo, mentre si prevede che le fintech e gli istituti di credito digitali cresceranno a un tasso annuo composto del 13.54% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 48.12% della quota di mercato dei prestiti per beni di consumo durevoli nel 2025 e si prevede che crescerà a un tasso annuo composto del 9.91% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prestiti per beni di consumo durevoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione del finanziamento digitale al punto vendita | + 2.0% | Globale, più forte nell'Asia-Pacifico e nel Nord America | A breve termine (≤ 2 anni) |
| Normalizzazione EMI a costo zero | + 1.4% | Regione Asia-Pacifico, in particolare India e Sud-est asiatico, con ripercussioni sul Medio Oriente e sull'Africa. | Medio termine (2-4 anni) |
| Partnership finanziarie integrate tra rivenditori e istituti di credito | + 1.3% | Globale, più forte in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione per i mutuatari con profilo creditizio ridotto e con accesso limitato ai servizi bancari | + 1.1% | Asia-Pacifico, Medio Oriente e Africa e Sud America | Medio termine (2-4 anni) |
| Cicli di sostituzione di elettrodomestici ed elettronica | + 0.8% | Globale, con un impatto più forte in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Valutazione del rischio basata sull'intelligenza artificiale e decisioni immediate | + 0.9% | A livello globale, con una precedente adozione in Nord America e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione del finanziamento digitale al punto vendita
Il finanziamento al punto vendita è passato dall'essere una funzionalità opzionale a una parte normale del processo di pagamento in molti punti vendita al dettaglio. Questo cambiamento sta favorendo un'erogazione più rapida dei prestiti nel mercato dei beni di consumo durevoli. La domanda dei commercianti è ora una leva di crescita diretta perché il finanziamento al momento del pagamento aiuta i rivenditori a proteggere le conversioni e a ridurre l'abbandono del carrello. Il mercato dei beni di consumo durevoli si sta inoltre espandendo oltre i più grandi commercianti, poiché sempre più rivenditori adottano modelli di prestito integrati nei canali online e in negozio. L'accordo esclusivo di Klarna con Walmart e OnePay del 2025 dimostra quanto profondamente i prestiti rateali siano ormai integrati nei principali ecosistemi di vendita al dettaglio negli Stati Uniti [1] SEC.GOV https://www.sec.gov/Archives/edgar/data/2003292/000200329225000024/klarnagroupplcf-1a3.htm . Il programma di carte di credito Walmart di Synchrony e la sua espansione BNPL con Amazon dimostrano ulteriormente che il credito POS viene integrato in diverse tipologie di prodotti e percorsi di pagamento, mantenendo il mercato dei prestiti per beni di consumo durevoli strettamente legato alla strategia delle piattaforme di vendita al dettaglio.
Normalizzazione EMI a costo zero
Il pagamento a rate senza interessi è diventato un meccanismo di acquisto standard nei segmenti chiave del mercato dei prestiti per beni di consumo durevoli, soprattutto perché i dispositivi di fascia alta stanno diventando inaccessibili per molte famiglie che possono permetterseli in contanti. In India, la Reserve Bank of India ha chiarito nel 2026 che nessun prestito può effettivamente avere un tasso di interesse dello 0%. Tuttavia, il costo del finanziamento, pur visibile, viene ancora assorbito da produttori e istituti di credito per preservare la domanda. Questa struttura mantiene i pagamenti mensili al centro delle decisioni di acquisto senza indebolire il messaggio di vendita al momento dell'acquisto. Bajaj Finance ha registrato un aumento del 45% dei volumi di pagamenti a rate per gadget e la sua rete di carte Insta EMI ora si estende a oltre 1.5 negozi partner, a dimostrazione di quanto questo modello sia ormai radicato nel finanziamento al dettaglio. Il mercato dei prestiti per beni di consumo durevoli sta quindi assistendo a un legame più stretto tra i budget di marketing dei prodotti e l'attività di prestito, poiché i sussidi alle rate supportano ora la crescita dei volumi in modo diretto e ripetibile.
Partnership finanziarie integrate tra rivenditori e istituti di credito
Il mercato dei prestiti per beni di consumo durevoli si sta spostando dall'acquisizione di clienti guidata dai finanziatori all'erogazione di credito guidata dai commercianti, modificando chi controlla la domanda al momento del pagamento. L'accordo stipulato da Klarna nel marzo 2025 con Walmart e OnePay l'ha resa il fornitore esclusivo di finanziamenti rateali presso le casse di Walmart negli Stati Uniti, a dimostrazione di come i grandi rivenditori stiano scegliendo partner finanziari come parte integrante della loro infrastruttura commerciale. Nel giugno 2025, Synchrony si è assicurata un programma di carte di credito Walmart tramite OnePay e ha ampliato il servizio BNPL (Buy Now Pay Later, acquista ora, paga dopo) con Amazon per carrelli superiori a 50 dollari, dimostrando che gli ecosistemi dei commercianti possono supportare simultaneamente più formati di credito [2] SYNCHRONY.COM OnePay and Synchrony to Launch New Industry-Leading Credit Card Program With Walmart; Credit Card to Be Powered by Mastercard and Set to Go Live This Fall :: Synchrony Financial (SYF) . Queste partnership sono importanti perché i dati sulle transazioni ripetute, l'integrazione con i commercianti e la fidelizzazione dei clienti hanno ora un valore strategico pari a quello del prodotto di prestito stesso. Nel mercato dei prestiti per beni di consumo durevoli, questo rende l'accesso per i rivenditori una fonte duratura di vantaggio competitivo, piuttosto che un semplice canale di segnalazione.
Espansione del programma per mutuatari con profilo creditizio ridotto e accesso limitato ai servizi bancari
Il mercato dei prestiti per beni di consumo durevoli è in espansione perché un numero maggiore di mutuatari con una storia creditizia convenzionale limitata sta accedendo ai canali di prestito formali. Gli strumenti di dati alternativi stanno aiutando i finanziatori a valutare i mutuatari che un tempo erano difficili da valutare, ampliando così la base di destinatari senza affidarsi esclusivamente ai modelli tradizionali delle agenzie di credito. L'offerta di scoring finanziario alternativo di Equifax riflette il crescente utilizzo di dati relativi a telecomunicazioni, utenze e altri dati non tradizionali nella valutazione del credito per i segmenti non prime. TransUnion ha riferito che le erogazioni subprime di prestiti personali non garantiti sono aumentate del 32.5% su base annua nel terzo trimestre del 2025 e che i finanziatori fintech hanno rappresentato il 42% di tutte le erogazioni di prestiti personali, suggerendo una maggiore disponibilità da parte dei finanziatori a servire gruppi di clienti più rischiosi ma comunque misurabili [3] GLOBENEWSWIRE.COM TransUnion 2026 Originations Forecast Shows Continued . In India, CRIF High Mark ha mostrato che il PAR 91-180 delle NBFC è migliorato allo 0.44% a marzo 2026 dallo 0.65% di tre mesi prima, il che supporta l'idea che una migliore segmentazione e importi dei prestiti più contenuti possano mantenere praticabile l'espansione della base di mutuatari per il mercato dei prestiti al consumo durevoli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento delle normative in materia di divulgazione delle informazioni sul credito al consumo | -1.7% | A livello globale, con effetti più marcati in Nord America, nell'Unione Europea e in India. | Medio termine (2-4 anni) |
| Rischio di insolvenza nei portafogli di mutuatari con profilo creditizio ridotto | -1.3% | A livello globale, con una maggiore presenza in Sud America, Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Sensibilità dei costi di finanziamento ai cicli di tassi elevati | -1.1% | A livello globale, con una maggiore pressione sui finanziatori non finanziati da depositi. | A breve termine (≤ 2 anni) |
| Frode di origine digitale e rischio di verifica dell'identità | -0.9% | A livello globale, soprattutto nei mercati di origine digitale ad alto volume. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento delle normative in materia di divulgazione delle informazioni sul credito al consumo
Le norme sulla trasparenza stanno aumentando i costi operativi per gli istituti di credito nel mercato dei prestiti per beni di consumo durevoli, soprattutto per le fintech e le NBFC che operano su larga scala in diversi prodotti e aree geografiche. Negli Stati Uniti, il CFPB e la Federal Reserve hanno aggiornato il Regolamento Z, in vigore dal 1° gennaio 2026. Hanno innalzato la soglia a 73,400 dollari, estendendo così i requisiti di trasparenza a una gamma più ampia di transazioni di credito al consumo e leasing [4] FEDERALRESERVE.GOV Federal Reserve Board - Agencies announce dollar thresholds for applicability of truth in lending and consumer leasing rules for consumer credit and leasing transactions . In Europa, la Direttiva sul credito al consumo 2 entrerà in vigore nel novembre 2026 e sottoporrà il BNPL e il credito a breve termine a un quadro di conformità più rigoroso e standardizzato. Il monitoraggio dell'OCSE in 60 giurisdizioni ha inoltre mostrato un aumento delle azioni di vigilanza in quasi un terzo delle giurisdizioni tra il 2024 e il 2025, a conferma di una maggiore attività di controllo sui prestiti digitali. Per il mercato dei prestiti al consumo durevoli, ciò significa che le aziende con sistemi di conformità consolidati sono in una posizione migliore per recepire le nuove normative rispetto agli istituti di credito più piccoli con una capacità operativa inferiore.
Rischio di insolvenza nei portafogli di mutuatari con profilo creditizio limitato
La qualità del credito rappresenta un vero e proprio freno per il mercato dei prestiti per beni di consumo durevoli, poiché la crescita nei segmenti non prime può indebolirsi rapidamente quando la disciplina nella valutazione del credito viene meno. VantageScore ha segnalato un aumento dei tassi di insolvenza su base annua in quasi tutte le fasce di credito nell'agosto 2025, e TransUnion ha mostrato che i prestiti personali non garantiti con oltre 60 giorni di ritardo nei pagamenti (DPD) sono saliti al 3.99% nel quarto trimestre 2025, rispetto al 3.57% dell'anno precedente. La pressione non è uniforme e l'India ha presentato un quadro più stabile, con CRIF High Mark che ha registrato un PAR 31-180, in miglioramento all'1.7% nel marzo 2026, rispetto al 2.7% dell'anno precedente. La parte più esposta del mercato dei prestiti per beni di consumo durevoli rimane quella dei prestiti subprime di importo elevato, dove la scarsità di dati, i prezzi più alti dei dispositivi e i budget familiari limitati possono portare a prestiti di durata inferiore. Gli istituti di credito che combinano i dati delle agenzie di credito con un monitoraggio comportamentale continuo si trovano quindi in una posizione più forte rispetto a quelli che si affidano solo a punteggi statici al momento dell'erogazione.
Analisi del segmento
Per tipologia di prodotto: gli elettrodomestici trainano la domanda, mentre l'elettronica stimola la crescita.
Nel 2025, i grandi elettrodomestici detenevano il 39.78% della quota di mercato dei prestiti per beni di consumo durevoli, a testimonianza dell'importanza e del costo elevato di frigoriferi, lavatrici e condizionatori. Queste categorie rimangono trainate dal finanziamento, poiché la domanda di sostituzione di un elettrodomestico essenziale, in caso di guasto, non può essere rimandata a lungo. L'elettronica di consumo e gli elettrodomestici tradizionali sono i segmenti di prodotto in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) del 9.42% fino al 2031, trainata da cicli di aggiornamento più brevi e prezzi più elevati per i dispositivi con intelligenza artificiale. Nel mercato dei prestiti per beni di consumo durevoli, questo modello di crescita mantiene l'elettronica strettamente legata agli acquisti a rate, poiché smartphone e laptop di fascia alta spesso superano la capacità di pagamento in contanti di molti utenti. Il mix di prodotti, pertanto, combina una domanda stabile da parte degli elettrodomestici con una maggiore velocità di finanziamento nel settore dell'elettronica.
Mobili e complementi d'arredo rappresentano ancora una parte minore, ma in crescita, del settore dei prestiti per beni di consumo durevoli, poiché gli acquisti di case di fascia alta sono sempre più legati a programmi di finanziamento al dettaglio dedicati. Il lancio della carta di credito RH di Synchrony nell'aprile 2026 dimostra che gli acquisti di arredamento di fascia alta stanno attirando infrastrutture di credito più specializzate da parte di partner finanziari consolidati. Anche altri beni di consumo durevoli, tra cui attrezzature per il fitness, cucine componibili e prodotti per lo stile di vita, stanno ampliando il bacino di finanziamento, poiché i commercianti estendono il credito implicito oltre le tradizionali categorie di elettrodomestici ed elettronica. L'esplorazione da parte di Samsung, prevista per il 2026, di una piattaforma di finanziamento per la permuta di elettrodomestici indica un futuro in cui il finanziamento guidato dai produttori potrebbe accelerare gli acquisti di sostituzione e convogliare una maggiore domanda nei canali di finanziamento. Per il mercato dei prestiti per beni di consumo durevoli, ciò significa che l'espansione dell'offerta non è più limitata agli elettrodomestici di prima necessità ed è sempre più legata alla strategia dei rivenditori e alla creazione di domanda supportata dai produttori.
In base al profilo di rischio del mutuatario: i prestiti prime dominano, i prestiti subprime ridefiniscono la frontiera della crescita.
Nel 2025, i mutuatari prime rappresentavano il 56.33% del mercato dei prestiti per beni di consumo durevoli, a dimostrazione del fatto che banche e grandi istituti di credito tradizionali continuano a preferire clienti con punteggi di credito più elevati e un rischio di accantonamento inferiore. Il mercato dei prestiti per beni di consumo durevoli rimane ancorato a questo segmento perché i mutuatari prime possono ottenere l'approvazione rapidamente e la gestione a un costo di rischio inferiore. Si prevede che i mutuatari subprime cresceranno a un tasso annuo composto (CAGR) del 10.67% fino al 2031. Tale ritmo riflette l'espansione dei modelli di valutazione del credito delle fintech e una maggiore disponibilità degli istituti di credito a servire clienti al di fuori delle tradizionali definizioni di prime. I dati di TransUnion sulla crescita dell'erogazione di prestiti subprime nel 2025 confermano questo cambiamento, soprattutto considerando l'aumento della quota di mercato dei prestiti personali erogati dalle fintech. I mutuatari near-prime si collocano a metà della curva di rischio e sono sempre più importanti per gli istituti di credito che cercano di crescere senza addentrarsi eccessivamente in pool di credito in difficoltà.
Le opportunità offerte dai prestiti subprime nel settore dei beni di consumo durevoli sono plasmate più da modelli di scoring più efficaci che da standard di concessione del credito meno rigorosi. L'approccio di Equifax al scoring per la finanza alternativa riflette la tendenza generale verso l'utilizzo di dati relativi a telecomunicazioni, servizi di pubblica utilità e altri settori non tradizionali per le decisioni di concessione del credito ai clienti non prime. Anche la decisione di Affirm, entro il 2025, di comunicare i dati sui rimborsi dei prestiti "Compra ora, paga dopo" (BNPL) alle agenzie di credito dimostra che il comportamento di rimborso viene integrato più direttamente nei percorsi di scoring formali, il che può migliorare la mobilità dei mutuatari nel tempo. Nel mercato dei prestiti ai beni di consumo durevoli, il comportamento dei clienti subprime si differenzia da quello di altre categorie di credito al consumo perché gli importi dei prestiti sono spesso inferiori e la durata è più breve. Ciò consente un feedback più rapido sui modelli di rimborso e offre agli istituti di credito maggiore margine di manovra per ricalibrare le valutazioni del credito man mano che i portafogli maturano.
Per canale di distribuzione: POS Finance mantiene le proprie dimensioni mentre il digitale diretto cambia le dinamiche economiche dell'acquisizione clienti.
Nel 2025, il finanziamento al punto vendita e integrato deteneva il 41.56% del mercato dei prestiti per beni di consumo durevoli, confermando che il finanziamento al momento del pagamento rimane il principale canale di erogazione per gli acquisti di beni di consumo durevoli di valore elevato. Il mercato dei prestiti per beni di consumo durevoli dipende da questo canale perché integra la scelta del prestito direttamente nel processo decisionale d'acquisto e riduce le difficoltà tra l'interesse per il prodotto e l'approvazione del finanziamento. Il canale digitale e online diretto è quello in più rapida crescita. Si prevede che crescerà a un tasso annuo composto del 12.37% fino al 2031, man mano che un numero maggiore di acquisti di beni durevoli si sposterà online e un numero crescente di mutuatari gestirà l'intero processo di prestito tramite interfacce mobili. Questo cambiamento sta modificando la concorrenza tra gli istituti di credito, poiché velocità, accuratezza della prequalificazione ed esperienza utente diventano più importanti quando il personale del punto vendita non è più coinvolto nella transazione. Il risultato è un mix di canali in cui il POS mantiene la sua quota di mercato, mentre il digitale diretto assume un ruolo più rilevante nell'acquisizione di nuovi clienti.
I canali di intermediazione e di brokeraggio rimangono rilevanti in alcuni segmenti del mercato dei prestiti per beni di consumo durevoli, dove le vendite dipendono ancora dalla consulenza personale, soprattutto per gli acquisti di elettrodomestici di grandi dimensioni nei mercati con un basso livello di digitalizzazione. Anche la vendita diretta tramite filiali fisiche continua a essere importante per gli acquisti di beni di valore elevato e per i clienti che preferiscono ancora la verifica di persona. Il mercato dei prestiti per beni di consumo durevoli, pertanto, rimane multicanale anche con l'espansione del credito digitale. La crescita dei modelli di vendita diretta online sta inoltre ampliando la base degli istituti di credito, poiché le istituzioni di medie dimensioni possono ora accedere a funzionalità di erogazione digitale che in precedenza erano concentrate nelle mani delle grandi fintech. Ciò mantiene attiva la concorrenza tra i canali, sia nel finanziamento tramite vendita al dettaglio che nel credito diretto tramite app.
Per tipologia di istituto di credito: le banche mantengono i volumi, mentre le fintech prendono slancio.
Nel 2025, le banche detenevano il 46.45% della quota di mercato dei prestiti per beni di consumo durevoli, un primato derivante da minori costi di finanziamento, sistemi di valutazione del credito consolidati e una fiducia di lunga data da parte dei clienti. Il mercato dei prestiti per beni di consumo durevoli continua a convogliare una quota significativa dei finanziamenti al segmento prime attraverso le banche, poiché il loro costo del capitale e la capacità di gestione rimangono solidi. Le fintech e gli istituti di credito digitali rappresentano il gruppo di finanziatori in più rapida crescita. Si prevede che cresceranno a un tasso annuo composto del 13.54% fino al 2031, grazie all'utilizzo di dati alternativi, all'integrazione con i sistemi di pagamento digitali e a processi decisionali più rapidi per acquisire clienti che le banche spesso gestiscono con maggiore lentezza. Anche le società finanziarie non bancarie (NBFC) rivestono un'importanza strutturale, come dimostrato chiaramente dall'India, che nel quarto trimestre dell'anno fiscale 2026 ha rappresentato l'84.5% del valore dei prestiti per beni di consumo durevoli erogati. Le divisioni finanziarie interne dei produttori rimangono di dimensioni ridotte a livello globale, ma stanno acquisendo maggiore rilevanza man mano che gli OEM esplorano il finanziamento legato alla permuta e agli aggiornamenti.
Il divario strutturale tra banche e fintech nel settore dei prestiti per beni di consumo durevoli è più evidente nella velocità di erogazione e nella struttura aziendale. All'inizio del 2026, SoFi ha ampliato la sua piattaforma di prestiti con oltre 3.6 miliardi di dollari in nuovi accordi di erogazione di prestiti attraverso tre partnership, dimostrando come i prestatori digitali stiano aumentando la propria scalabilità senza dover includere ogni singolo prestito nei propri bilanci. L'attività di finanziamento e di accesso ai mercati dei capitali di Klarna indica la stessa direzione, dove la capacità di distribuzione e di finanziamento vengono sviluppate congiuntamente anziché separatamente. Nel mercato dei prestiti per beni di consumo durevoli, questo offre alle fintech maggiore libertà di competere sulla portata commerciale e sull'esperienza del cliente, piuttosto che solo sulla dimensione del bilancio. Le banche mantengono ancora una posizione dominante, ma la tendenza si sta spostando verso prestatori che combinano l'accesso ai finanziamenti con una distribuzione digitale e integrata.
Analisi geografica
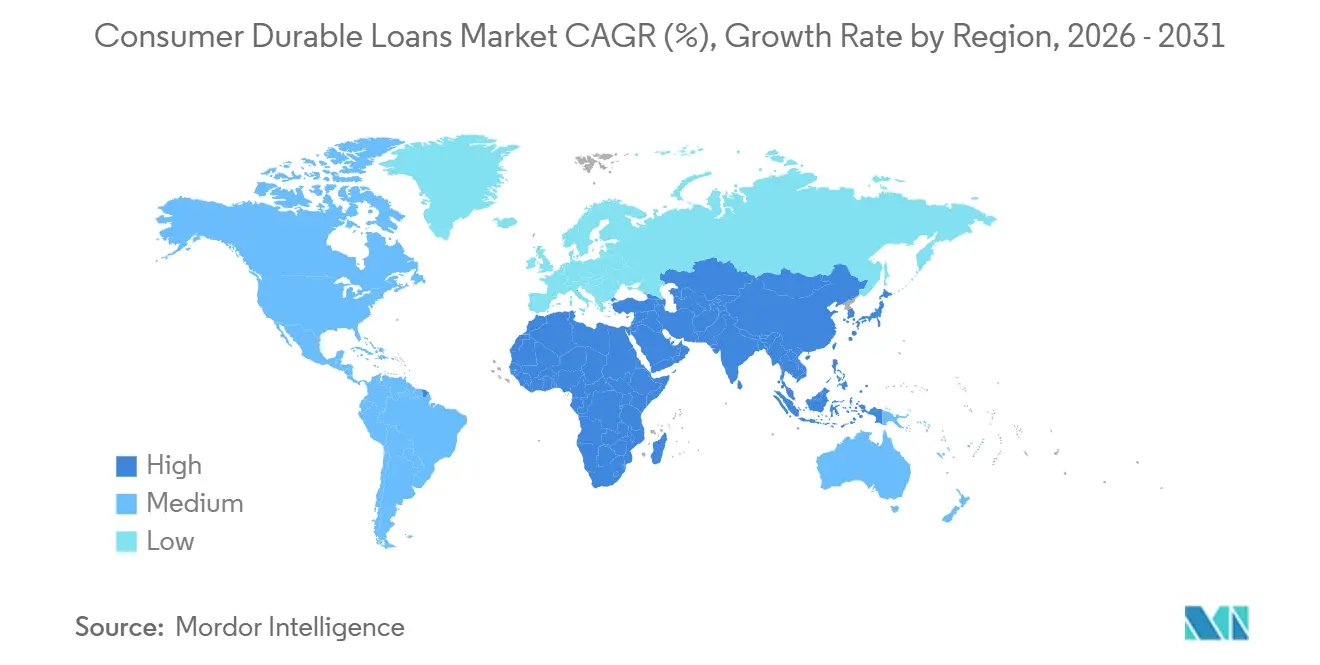
Nel 2025, la regione Asia-Pacifico rappresentava il 48.12% del mercato dei prestiti per beni di consumo durevoli ed è anche la regione a più rapida crescita, con un CAGR del 9.91% fino al 2031. Il mercato dei prestiti per beni di consumo durevoli è più forte in questa regione grazie alla combinazione di un'ampia base di reddito medio, prezzi crescenti dei beni durevoli e un accesso al credito formale in continua espansione. La Cina ha raddoppiato il suo programma di obbligazioni speciali a 300 miliardi di CNY (44.16 miliardi di dollari) nel 2025 per sostenere la sostituzione degli elettrodomestici e la permuta di beni durevoli, e si prevede che le vendite di beni di consumo durevoli in Cina cresceranno del 2.5% nel 2026. L'India rimane un importante motore di crescita, con un portafoglio di prestiti per beni di consumo durevoli in essere che ha raggiunto 1.0 trilioni di INR (11,129.8 milioni di dollari) a marzo 2026 e erogazioni per l'anno fiscale 26 pari a 1.78 trilioni di INR (19,811 milioni di dollari), secondo CRIF High Mark. Il quadro regionale mostra che il mercato dei prestiti per beni di consumo durevoli si sta evolvendo sia in termini di domanda di sostituzione che di inclusione creditizia più ampia, con le società finanziarie non bancarie (NBFC) e i prestatori online che acquisiscono maggiore importanza nei principali mercati asiatici.
Nel 2025, il Nord America e l'Europa rappresentavano la seconda maggiore base combinata del mercato dei prestiti per beni di consumo durevoli, poiché entrambe le regioni disponevano già di sistemi creditizi maturi e di un'elevata diffusione di beni domestici finanziati. Negli Stati Uniti, Atradius prevede una contrazione dello 0.4% nelle vendite di beni di consumo durevoli nel 2026, ma gli acquisti finanziati sono ancora in aumento, poiché le famiglie preferiscono le rateizzazioni ai pagamenti in un'unica soluzione. In Europa, i cambiamenti normativi stanno diventando una forza trainante, con l'entrata in vigore della Direttiva sul credito al consumo 2 (CCD 2) nel novembre 2026, che estende requisiti di conformità più stringenti al "Compra ora, paga dopo" (BNPL) e al credito al consumo a breve termine. Il mercato dei prestiti per beni di consumo durevoli in queste regioni sta quindi crescendo più attraverso un cambiamento di formato e canale di erogazione dei prodotti che attraverso l'espansione del credito per i nuovi clienti. L'open banking e l'accesso ai dati basato sul consenso stanno inoltre supportando lo sviluppo di modelli di valutazione del credito più digitali in tutta la regione.
Nel 2025, Sud America, Medio Oriente e Africa rappresentavano una quota minore del mercato dei prestiti per beni di consumo durevoli. Tuttavia, queste regioni rimangono strategicamente importanti perché la penetrazione degli istituti di credito è ancora in fase di sviluppo e i modelli di prestito digitali si stanno diffondendo. Il Brasile è leader in Sud America per quanto riguarda i prestiti rateali erogati da fintech e società finanziarie non bancarie (NBFC), mentre in Argentina la concessione di prestiti rimane più complessa a causa dell'inflazione, che complica le strutture di finanziamento e la capacità di spesa delle famiglie. In Medio Oriente, Arabia Saudita ed Emirati Arabi Uniti sono all'avanguardia nell'adozione del credito digitale, grazie a quadri normativi più attivi in materia di fintech. Sudafrica ed Egitto rimangono mercati in fase iniziale, ma il finanziamento mobile-first sta consentendo un accesso più ampio ai mutuatari con una storia creditizia limitata. Nel mercato dei prestiti per beni di consumo durevoli, queste regioni presentano un mix di rischi a breve termine e opportunità di espansione a lungo termine, poiché la necessità di beni durevoli per la casa rimane forte anche se i sistemi di credito formali sono ancora in fase di maturazione.
Panorama competitivo
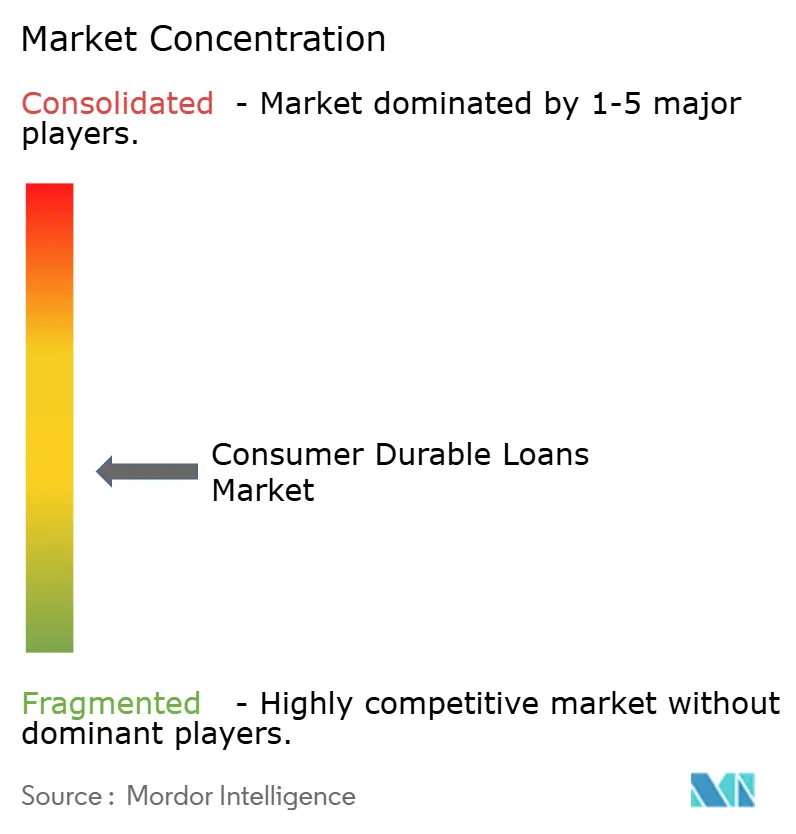
Il mercato dei prestiti per beni di consumo durevoli rimane moderatamente concentrato a livello globale, con le grandi banche che continuano a detenere la maggior parte dei volumi di erogazione, ma le strutture a livello nazionale variano notevolmente, con istituti di credito specializzati che dominano in alcuni mercati locali. JPMorgan Chase, HSBC, BNP Paribas e Barclays mantengono la loro importanza in termini di dimensioni, mentre gli operatori specializzati nel credito al dettaglio e nel finanziamento integrato stanno plasmando la concorrenza nei canali di erogazione in più rapida crescita. In India, Bajaj Finance ha mantenuto una solida posizione a livello nazionale e i report di mercato hanno mostrato che rappresentava il 54% delle erogazioni di prestiti per beni di consumo durevoli, a dimostrazione di quanto profondamente possano consolidarsi i vantaggi del pioniere quando l'accesso al dettaglio e l'infrastruttura di finanziamento sono gestiti dallo stesso fornitore. Il mercato dei prestiti per beni di consumo durevoli, pertanto, non segue un unico modello competitivo, poiché alcune regioni rimangono dominate dalle banche, mentre altre si stanno orientando verso strutture fortemente influenzate da società finanziarie non bancarie (NBFC) o fintech. Questa struttura mista mantiene alta la concorrenza in termini di prezzo, velocità di approvazione, integrazione con gli esercenti e strategia di bilancio.
Le mosse strategiche del 2025 e del 2026 dimostrano come le aziende leader stiano rafforzando sia la capacità operativa che la distribuzione nel mercato dei prestiti per beni di consumo durevoli. Klarna ha completato un'operazione di trasferimento del rischio significativo da 1.7 miliardi di dollari nell'aprile 2026 per supportare una capacità di prestito di oltre 40 miliardi di dollari, rafforzando così la sua capacità di scalare i prestiti rateali senza dipendere esclusivamente dall'esposizione di bilancio. Anche Affirm e Fiserv hanno annunciato una collaborazione esclusiva nel gennaio 2026 per offrire la possibilità di pagamento rateale ai programmi di carte di debito per migliaia di banche e cooperative di credito statunitensi, ampliando la distribuzione attraverso istituzioni finanziarie consolidate. Synchrony ha rafforzato la sua posizione nel finanziamento al dettaglio di beni di valore elevato attraverso la carta di credito RH e grazie a rapporti di lunga data con i rivenditori, che coprono oltre il 70% dei 100 principali rivenditori di Furniture Today. Queste mosse dimostrano che il mercato dei prestiti per beni di consumo durevoli viene plasmato da aziende in grado di garantire contemporaneamente l'accesso agli esercenti, la flessibilità di finanziamento e i dati dei clienti abituali.
Esistono ancora spazi inesplorati nel mercato dei prestiti per beni di consumo durevoli, dove nessun istituto di credito ha ancora sviluppato la stessa presenza capillare sul territorio o gli stessi effetti di rete osservati nel modello delle principali società finanziarie non bancarie (NBFC) indiane. Settori emergenti come la sanità, l'automotive e la ristrutturazione della casa offrono inoltre opportunità per l'espansione di modelli di finanziamento integrati, che vanno oltre i tradizionali elettrodomestici ed elettronica. Il finanziamento supportato dai produttori rimane un potenziale fattore dirompente, soprattutto nel settore degli elettrodomestici, poiché gli OEM dispongono di basi installate e canali di permuta in grado di supportare cicli di sostituzione collegati al finanziamento. Anche la preparazione normativa influenzerà la posizione competitiva, poiché gli istituti di credito con sistemi di tracciabilità e trasparenza più solidi possono espandersi più agevolmente a livello geografico in presenza di normative più stringenti. Il quadro competitivo nel mercato dei prestiti per beni di consumo durevoli è quindi ancora sufficientemente aperto per consentire spostamenti di quote di mercato, sebbene i vantaggi di scala rimangano importanti.
Leader del settore dei prestiti per beni di consumo durevoli
Synchrony Financial
Bajaj Finance Limited
Banca HDFC limitata
Banca ICICI Limited
Banca Klarna AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Klarna ha concluso un'operazione di trasferimento di rischio significativo (Significant Risk Transfer, SRT) da 1.7 miliardi di dollari con un consorzio guidato da Värde Partners, relativa a prestiti denominati in euro e a supporto di una capacità di erogazione di prestiti fino a oltre 40 miliardi di dollari. Si tratta della sesta e più grande SRT della società fino ad oggi, a testimonianza di una strategia di efficienza del capitale che finanzia direttamente l'espansione su larga scala dei prestiti rateali per beni durevoli al consumo.
- Aprile 2026: Synchrony Financial ha lanciato la carta di credito RH in collaborazione con il marchio di arredamento di lusso RH, offrendo finanziamenti promozionali per acquisti in negozio e online e consolidando ulteriormente la posizione di Synchrony presso la maggior parte dei 100 principali rivenditori di mobili degli Stati Uniti, rafforzando il suo vantaggio competitivo nel settore dell'arredamento di lusso.
- Aprile 2026: Bajaj Finserv ha registrato un aumento del 22% dell'utile netto consolidato del quarto trimestre dell'anno fiscale 2026, raggiungendo 5,553 crore di rupie indiane (circa 663 milioni di dollari USA al tasso di cambio medio approssimativo del 2026 di 83.7 rupie indiane per dollaro USA), ha annunciato un dividendo speciale per il centenario e ha svelato la sua roadmap strategica 2026-2030, che prevede una quota di mercato degli asset in gestione (AUM) fino al 4% entro il 2030.
- Gennaio 2026: Fiserv e Affirm hanno annunciato una collaborazione esclusiva per integrare la funzionalità di pagamento rateale nei programmi di carte di debito per migliaia di clienti di banche e cooperative di credito statunitensi, estendendo la capacità di erogazione di prestiti "Compra ora, paga dopo" (BNPL) agli istituti finanziari di medie dimensioni senza richiedere nuovi prodotti di prestito, ampliando significativamente l'infrastruttura di distribuzione per il finanziamento di beni di consumo durevoli.
Ambito del rapporto sul mercato globale dei prestiti durevoli al consumo
| Grandi elettrodomestici (elettrodomestici bianchi) |
| Elettronica di consumo ed elettrodomestici |
| Mobili e arredamento per la casa |
| Altri beni di consumo durevoli |
| Mutuatari principali |
| Mutuatari quasi prime |
| Mutuatari subprime |
| Punto vendita (POS) / Finanza integrata |
| Digitale / Online Diretto |
| Intermediario / Broker / Agente |
| Diretto fisico/basato su filiali |
| Banche |
| Società finanziarie non bancarie (NBFC) |
| Filiale finanziaria captive del produttore |
| Fintech e istituti di credito digitali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Grandi elettrodomestici (elettrodomestici bianchi) | |
| Elettronica di consumo ed elettrodomestici | ||
| Mobili e arredamento per la casa | ||
| Altri beni di consumo durevoli | ||
| In base al profilo di rischio del mutuatario | Mutuatari principali | |
| Mutuatari quasi prime | ||
| Mutuatari subprime | ||
| Per canale di distribuzione | Punto vendita (POS) / Finanza integrata | |
| Digitale / Online Diretto | ||
| Intermediario / Broker / Agente | ||
| Diretto fisico/basato su filiali | ||
| Per tipologia di istituto di credito | Banche | |
| Società finanziarie non bancarie (NBFC) | ||
| Filiale finanziaria captive del produttore | ||
| Fintech e istituti di credito digitali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno trainando la crescita del finanziamento dei beni di consumo durevoli fino al 2031?
La crescita è sostenuta da finanziamenti integrati al momento del pagamento, un utilizzo più diffuso dei piani di pagamento rateali, una maggiore solidità dei sistemi di valutazione del credito da parte delle fintech e una crescente domanda di beni di ricambio durevoli. Si prevede che il mercato crescerà da 674.69 miliardi di dollari nel 2026 a 989.51 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.96%.
Quale gruppo di prodotti genera la maggiore domanda di acquisti di beni durevoli finanziati?
Nel 2025, i grandi elettrodomestici hanno dominato il mercato con una quota del 39.78%, a testimonianza dell'importanza e del valore elevato di questi acquisti.
Quale categoria di mutuatari sta crescendo più rapidamente?
Si prevede che il numero di mutuatari subprime crescerà a un tasso annuo composto del 10.67% fino al 2031, grazie al crescente utilizzo da parte degli istituti di credito di dati alternativi e strumenti digitali di valutazione del credito.
Quale canale di prestito sta crescendo più rapidamente?
La vendita diretta digitale e online è il canale di distribuzione in più rapida crescita, con un CAGR previsto del 12.37% fino al 2031, nonostante i punti vendita e i sistemi finanziari integrati siano rimasti il canale principale nel 2025.
Quale regione offre le maggiori prospettive di crescita?
La regione Asia-Pacifico ha dominato il mercato con una quota del 48.12% nel 2025 ed è anche la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 9.91% fino al 2031.
In questo settore, chi è meglio posizionato, tra banche e fintech?
Nel 2025 le banche detenevano ancora la quota maggiore di creditori, pari al 46.45%, ma le fintech e gli istituti di credito digitali si stanno espandendo più rapidamente, con un tasso di crescita annuo composto (CAGR) del 13.54%, perché competono in modo più efficace in termini di velocità, utilizzo di dati alternativi e integrazione con i commercianti.


