

Dimensioni e quota del mercato dei droni per i consumatori
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 7.08 miliardo di dollari |
| Dimensione del mercato (2031) | 13.10 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.11% CAGR |
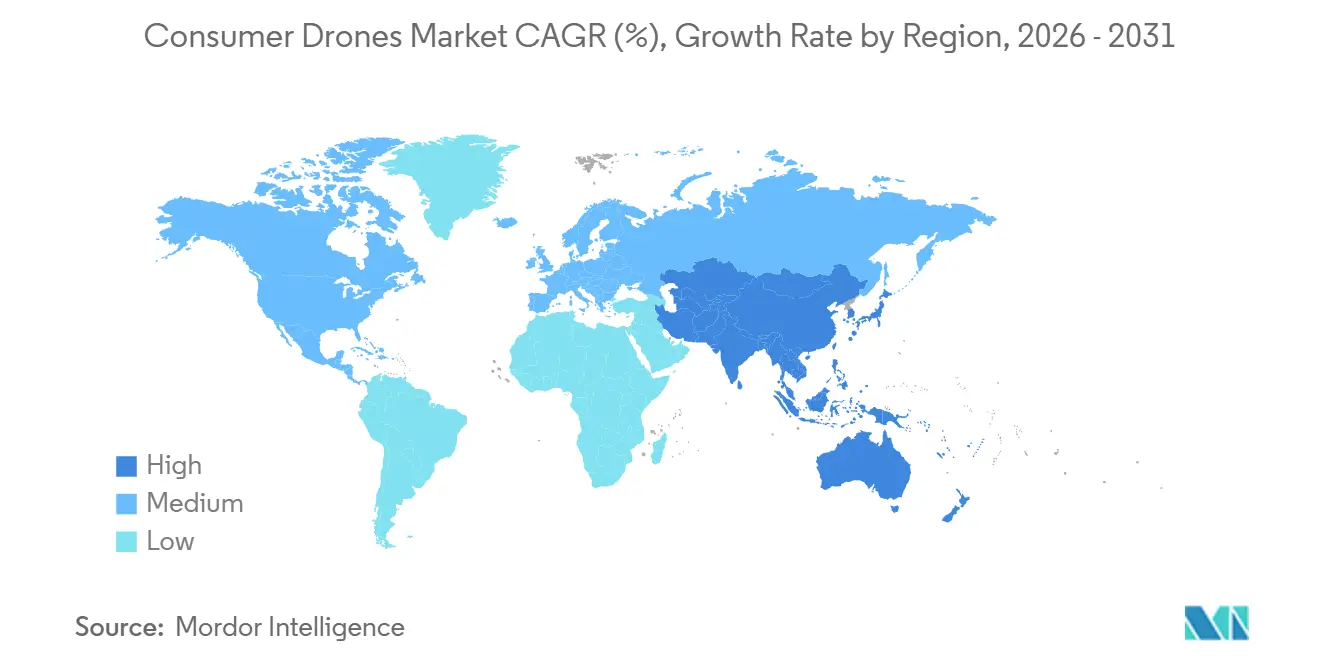
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
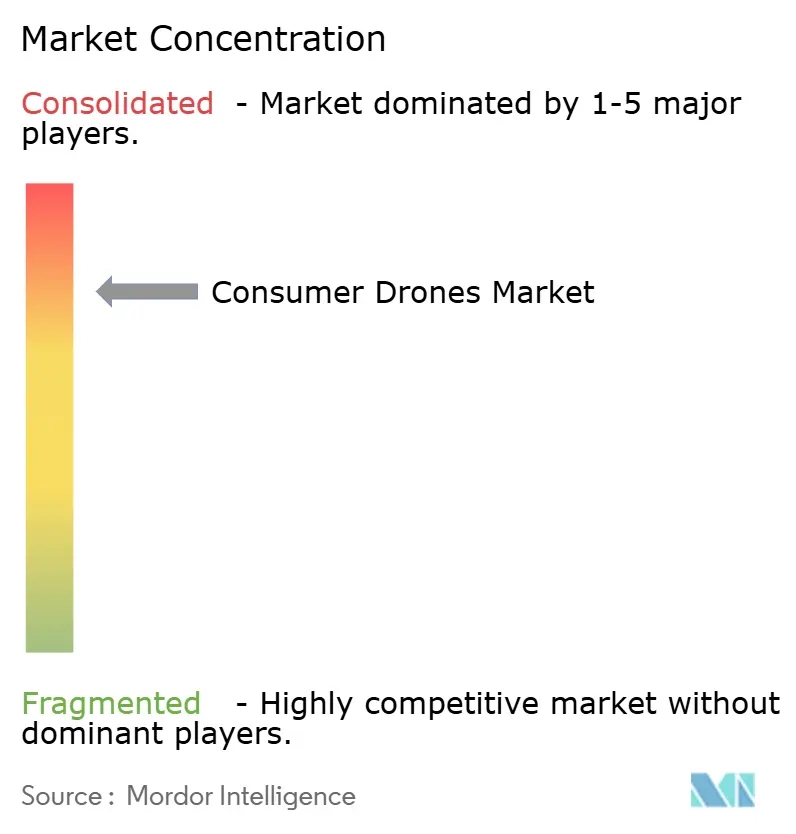
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei droni per i consumatori di Mordor Intelligence
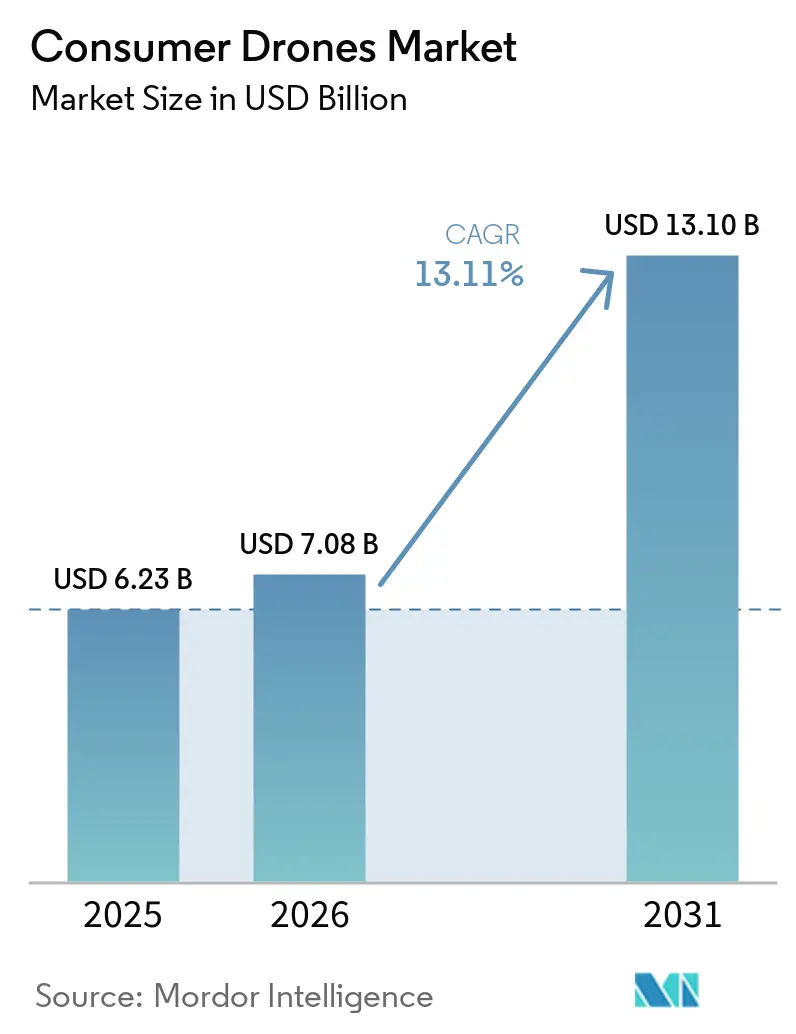
Il mercato dei droni per uso consumer aveva un valore di 6.23 miliardi di dollari nel 2025 e si prevede che crescerà da 7.08 miliardi di dollari nel 2026 a 13.10 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.11% dal 2026 al 2031. La crescita è sostenuta dalla riduzione dei costi delle batterie e dei moduli fotocamera, che consentono ai marchi di migliorare l'autonomia di volo, la qualità delle immagini e le funzionalità di sicurezza senza aumentare i prezzi al dettaglio. La creazione di contenuti aerei per media di breve formato, viaggi e lifestyle mantiene alta la domanda, soprattutto tra gli acquirenti alle prime armi che desiderano prodotti semplici e leggeri. Le normative che facilitano l'uso ricreativo dei droni con un peso inferiore a 250 g stanno orientando la progettazione dei prodotti verso modelli pieghevoli più leggeri e ampliando la base di acquirenti potenziali. Il mercato dei droni per uso consumer sta inoltre diventando sempre più guidato dal software, poiché i marchi competono sul tracciamento del soggetto, sul rilevamento degli ostacoli e sulla stabilità della trasmissione, piuttosto che sulla sola componentistica hardware della fotocamera. I limiti di spedizione per le batterie al litio e la congestione delle bande radio manterranno un percorso di crescita irregolare, anche se la domanda di sostituzione diventerà più frequente.
Punti chiave del rapporto
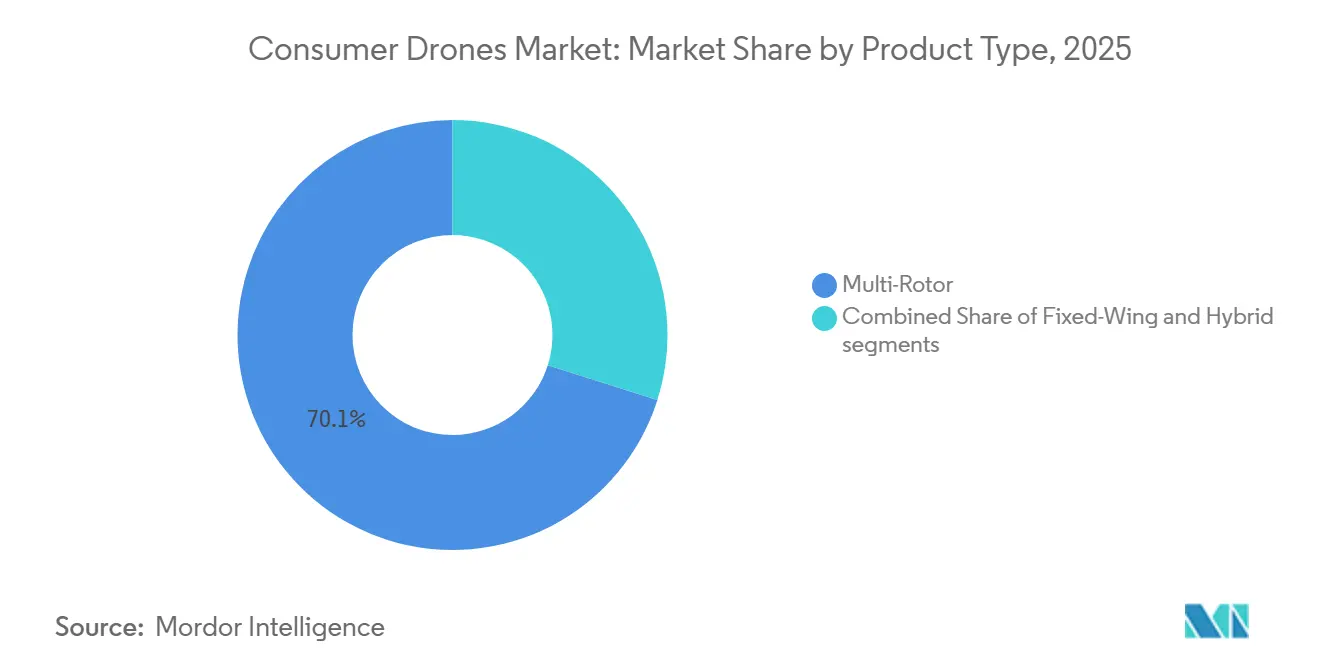
- Per tipologia di prodotto, i droni multirotore hanno dominato il mercato con una quota di fatturato del 70.11% nel 2025, mentre si prevede che i droni ad ala fissa cresceranno a un tasso annuo composto del 15.22% fino al 2031.
- In base al raggio di volo, i droni con un raggio inferiore a 4 km rappresentavano il 57.62% del mercato dei droni per uso consumer nel 2025, mentre si prevede che i droni con un raggio superiore a 8 km cresceranno a un tasso annuo composto del 14.11% fino al 2031.
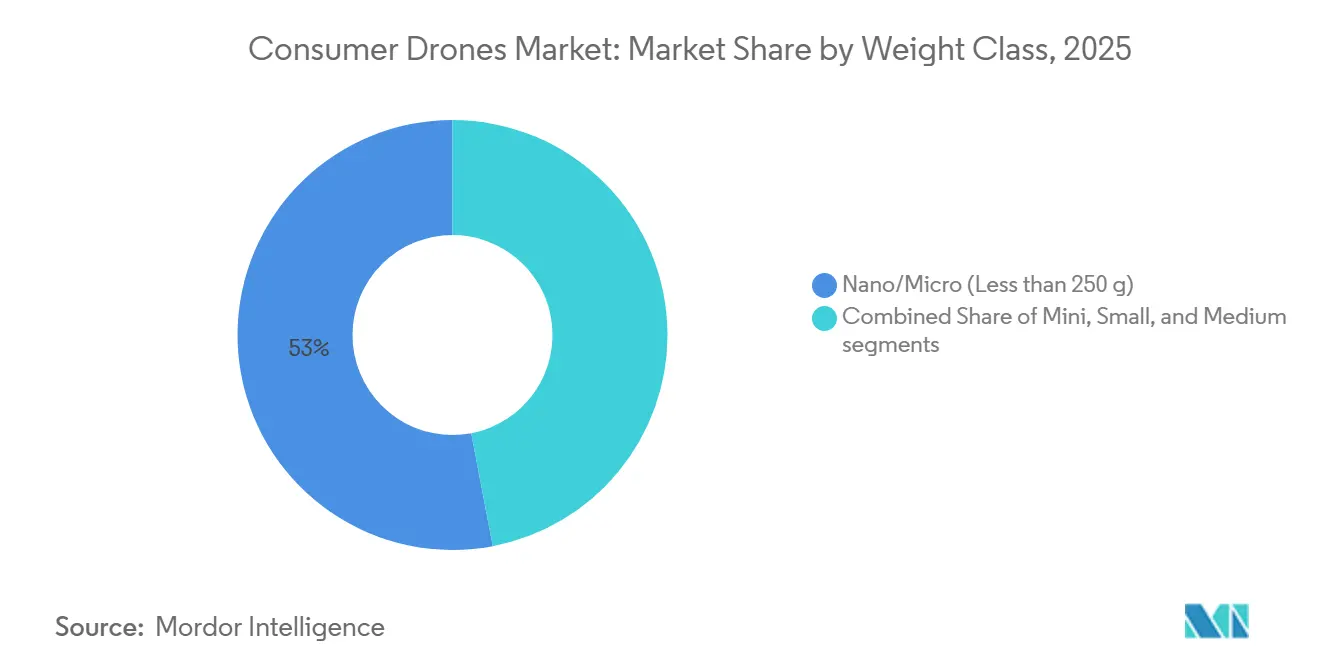
- Per categoria di peso, i nano e micro droni detenevano il 53.00% della quota di mercato dei droni per uso consumer nel 2025, mentre si prevede che i droni di piccole dimensioni cresceranno a un tasso annuo composto del 13.98% fino al 2031.
- Per quanto riguarda le applicazioni, la fotografia e la videografia rappresentavano il 61.78% del mercato dei droni per uso consumer nel 2025, mentre si prevede che le competizioni e gli sport con i droni cresceranno a un tasso annuo composto del 14.56% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 37.65% del fatturato globale nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 15.01% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei droni per uso domestico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapido calo del costo delle batterie agli ioni di litio e aumento della densità energetica | + 3.5% | A livello globale, in particolare in Cina e Nord America. | Medio termine (2-4 anni) |
| Moduli per telecamere di alta qualità che diventano componenti di base | + 2.5% | Globale, più forte nell'Asia-Pacifico e in Europa | A breve termine (≤ 2 anni) |
| Crescente popolarità dei campionati di corse di droni FPV | + 1.8% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Emergono cicli di sostituzione simili a quelli degli smartphone | + 1.5% | Nord America, Europa, Asia-Pacifico urbano | A lungo termine (≥ 4 anni) |
| Cultura degli influencer guidata dai giovani sulle piattaforme dei social media | + 2.0% | Presente a livello globale, con una presenza maggiore in Nord America e nel Sud-est asiatico. | A breve termine (≤ 2 anni) |
| Maggiore disponibilità di droni convenienti e facili da usare | + 2.2% | Globale, con ripercussioni in Sud America e Medio Oriente e Africa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il rapido calo dei costi delle batterie agli ioni di litio ridefinisce l'economia dei droni.
La deflazione dei costi delle batterie sta rendendo il mercato dei droni per consumatori più accessibile sia per i marchi che per gli acquirenti. I costi inferiori delle batterie riducono la distinta base e consentono di ottenere tempi di volo più lunghi, un raffreddamento migliore e una gestione dell'energia più sicura, senza dover aumentare i prezzi di vendita, aspetto fondamentale soprattutto per i dispositivi di fascia bassa e media, dove una piccola variazione del costo dell'hardware può determinare se un prodotto raggiungerà o meno un acquirente al primo acquisto. Questo cambiamento sta anche modificando il modo in cui i marchi concepiscono gli accessori, poiché le batterie potenziate possono diventare acquisti ripetuti anziché articoli singoli inclusi nei pacchetti. DJI ha dimostrato che la progettazione delle batterie può influenzare la proposta di valore, promuovendo l'opzione Intelligent Flight Battery Plus per la sua nuova serie Lito e collegandola a un tempo di volo maggiore. Con la diffusione di questa tendenza, il mercato continuerà ad espandersi in una gamma più ampia di fasce di prezzo senza sacrificare la ricchezza di funzionalità.
I moduli per fotocamere, in quanto componenti di largo consumo, ampliano il mercato di massa.
L'hardware delle fotocamere si è diffuso sul mercato di massa molto più rapidamente rispetto a qualche anno fa, cambiando il modo in cui il mercato dei droni per consumatori viene prezzato e confezionato. DJI ha introdotto il Mini 5 Pro nel settembre 2025 con un sensore CMOS da 1 pollice in un corpo di quasi 249 g, dimostrando come l'imaging avanzato potesse essere racchiuso in un fattore di forma leggero per il consumatore. [1] DJI, “DJI Brings World First to the Sky With Mini 5 Pro,” PR Newswire, prnewswire.com Questo cambiamento riduce il vecchio divario tra prodotti premium e mainstream e fa sì che la qualità dell'immagine venga percepita come un requisito di base piuttosto che come un'aggiunta premium. Una volta che gli acquirenti si aspettano una qualità video elevata a prezzi più bassi, i marchi hanno meno margine per difendere i margini con il solo hardware della fotocamera. SkyRover ha rafforzato questa direzione nel marzo 2026 introducendo un modello sotto i 249 g con un prezzo inferiore a 300 dollari, dotato di evitamento ostacoli frontale, video 4K/60fps e trasmissione HD a 12 km. Di conseguenza, il mercato dei droni per uso amatoriale ora premia la facilità d'uso del software, le riprese automatiche e la trasmissione affidabile più che la pura e semplice potenza del sensore.
Le leghe di corse di droni FPV istituzionalizzano una nuova categoria di domanda dei consumatori
Le gare FPV organizzate stanno fornendo al mercato dei droni per consumatori una base di partecipazione più solida rispetto a quella che solitamente offre un ciclo di hobby occasionale. MultiGP ha affermato che la sua rete International Open 2025 includeva oltre 30,000 piloti registrati e 500 sezioni attive in tutto il mondo, il che dimostra che l'attività ora ha una certa portata, eventi ricorrenti e una chiara struttura comunitaria. [2] MultiGP Drone Racing League, “International Open 2025,” MultiGP Drone Racing League, multigp.com Questo è importante perché la competizione strutturata spinge i piloti ad acquistare pezzi di ricambio, aggiornare gli occhiali e passare a velivoli più avanzati nel tempo. Inoltre, avvicina gli utenti più giovani alla categoria attraverso eventi, club e sezioni locali, piuttosto che attraverso acquisti una tantum di gadget. MultiGP ha ulteriormente ampliato la sua presenza quando ha ospitato il suo primo Campionato Europeo ad Aichtal, in Germania, nel settembre 2025 con piloti provenienti da 18 paesi. Man mano che questo strato organizzato si consolida, il mercato dei droni per consumatori acquisisce un imbuto più solido, dai prodotti FPV di livello base ai prodotti di fascia alta per appassionati e per l'imaging.
La cultura degli influencer sui social media accelera il consumo di droni a scopo di aspirazione.
La cultura dei video di breve formato ha reso le riprese aeree più familiari al grande pubblico, e questo cambiamento sta spingendo il mercato dei droni consumer oltre la fase iniziale di adozione. Gli acquirenti non cercano solo qualità dell'immagine, ma anche prodotti facili da trasportare, facili da imparare e da utilizzare per la pubblicazione di contenuti, il che ha contribuito a trasformare i droni con telecamera leggeri da dispositivi specialistici a dispositivi elettronici di uso quotidiano. DJI ha colto al volo questa opportunità nell'aprile del 2026, lanciando il Lito 1 e il Lito X1, prodotti con un peso inferiore a 249 g pensati per i principianti e destinati a chi si avvicina per la prima volta al mondo dei droni per riprese aeree. L'aspetto social, inoltre, riduce i tempi tra i cicli di prodotto, poiché nuove modalità, nuovi sensori e modifiche al design diventano rapidamente visibili grazie a recensioni e contenuti creati dagli utenti. Questo modello fa sì che il mercato si comporti in modo simile alle categorie affini dell'elettronica di consumo, dove l'aspirazione e la visibilità contano quasi quanto l'utilità di base.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Congestione dello spettro nelle bande ISM a 2.4 GHz e 5 GHz | -1.2% | Nord America e UE, con ripercussioni sui densi mercati urbani dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Inasprimento delle restrizioni sulla spedizione delle batterie al litio | -0.8% | Presente a livello globale, con una posizione di forza soprattutto sulle rotte transfrontaliere dell'e-commerce che collegano l'Asia-Pacifico al Nord America e all'UE. | A breve termine (≤ 2 anni) |
| Rischio di contenzioso sulla privacy dei consumatori | -0.9% | Nord America, Europa occidentale | Medio termine (2-4 anni) |
| Carenza di tecnici qualificati per la riparazione dei droni | -0.7% | A livello globale, con i casi più gravi in Cina, India e Sud-est asiatico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La congestione dello spettro limita l'affidabilità nelle implementazioni ad alta densità.
Il mercato dei droni per uso consumer si basa ancora in larga misura su bande di frequenza affollate, condivise con Wi-Fi, Bluetooth e un insieme sempre crescente di dispositivi connessi. Ciò crea un problema pratico per gli utenti in città, parchi e contesti di eventi, dove il rumore del segnale può influire sulla sicurezza del controllo e sulla stabilità video. La FCC ha adottato le norme iniziali nel luglio 2024 per le operazioni dei droni nella banda da 5030 a 5091 MHz, ma tale quadro normativo è rivolto alle operazioni avanzate autorizzate piuttosto che al volo ricreativo quotidiano. [3] Federal Communications Commission, “FCC Adopts Initial Rules for Drone Operations in the 5 GHz Band,” Federal Communications Commission, fcc.gov Di conseguenza, il segmento principale dei consumatori rimane esposto ai limiti dell'ambiente ISM aperto, anche se la discussione politica va avanti, il che è importante perché gli acquirenti non giudicano un drone solo in base alla sua portata dichiarata; lo giudicano in base alla stabilità della connessione percepita nell'uso ordinario. Finché l'accesso allo spettro non migliorerà per una base di utenti più ampia, il mercato dei droni per uso consumer continuerà ad affrontare un limite di affidabilità in ambienti densi.
Le norme IATA per la spedizione delle batterie complicano la logistica transfrontaliera.
Il mercato dei droni per uso consumer si trova ad affrontare anche una minore rigidità della catena di approvvigionamento a causa di normative più severe sul trasporto delle batterie. La IATA ha reso obbligatorio, a partire dal 1° gennaio 2026, che le celle agli ioni di litio e le batterie imballate con apparecchiature con una potenza superiore a 2.7 Wh non superino il 30% di stato di carica quando vengono spedite per via aerea, a meno che non si applichi un'autorizzazione specifica. Ciò comporta ulteriori passaggi di scarica, documentazione e gestione per i marchi che spediscono prodotti finiti oltre confine. L'impatto è maggiore per le aziende che si affidano alla logistica diretta per l'e-commerce dai centri di produzione asiatici verso il Nord America e l'Europa. I grandi operatori possono assorbire più facilmente questo onere grazie a magazzini di destinazione e sistemi di conformità più rigorosi. Allo stesso tempo, i piccoli operatori devono affrontare un onere maggiore per unità, rendendo la disciplina logistica un importante fattore competitivo nel mercato dei droni per uso consumer, e non solo una questione operativa di back-end.
Analisi del segmento
Per tipologia di prodotto: Maschere di dominanza multirotore Disruption ad ala fissa
Nel 2025, i droni multirotore hanno rappresentato il 70.11% del fatturato, mantenendosi saldamente al centro del mercato dei droni per uso consumer. I loro punti di forza risiedono nel decollo verticale, nella facilità di volo stazionario, nel design compatto e pieghevole e in uno stile di volo che si adatta sia alla fotografia che all'uso ricreativo quotidiano. Si integrano inoltre perfettamente con la tendenza alla leggerezza che ormai caratterizza gran parte del mercato di fascia alta. Per la maggior parte degli acquirenti, una piattaforma multirotore rimane la soluzione più semplice per ottenere video stabili e un apprendimento agevole.
Si prevede che i droni ad ala fissa cresceranno a un tasso annuo composto del 15.22% fino al 2031, il che indica che una quota minore del mercato dei droni per uso consumer è alla ricerca di maggiore autonomia e raggio d'azione. Questi prodotti attraggono maggiormente gli utenti prosumer, interessati alla copertura di aree più ampie e a traiettorie di volo più lunghe, piuttosto che coloro che sono interessati al volo stazionario. I modelli ibridi si collocano a metà strada tra i due estremi e stanno lentamente guadagnando terreno perché combinano l'efficienza del trasporto con la capacità di volo stazionario. La sfida principale è che il segmento dei droni ad ala fissa e ibridi ha ancora una pipeline di prodotti più limitata rispetto a quello dei multirotori. Ciononostante, è probabile che il mercato dei droni per uso consumer assista a una maggiore differenziazione con il miglioramento della navigazione autonoma e con gli utenti più esperti che cercano velivoli in grado di fare più che semplici riprese locali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per raggio d'azione: i velivoli utility a corto raggio dominano il mercato, quelli a lungo raggio puntano al livello successivo.
Nel 2025, i droni con un raggio di volo inferiore a 4 km hanno rappresentato il 57.62% del fatturato, a dimostrazione di quanto il mercato dei droni per uso consumer dipenda ancora dall'utilizzo a livello di quartiere e durante i viaggi. Questa fascia di mercato soddisfa le esigenze degli utenti occasionali che desiderano portabilità, facilità di configurazione e minori ostacoli normativi. Si adatta inoltre al profilo di peso dei droni consumer più leggeri e più diffusi. Per gli acquirenti tradizionali, l'utilità pratica è più importante della distanza di volo estrema, pertanto i prodotti a corto raggio mantengono la quota di mercato più ampia.
Si prevede che il segmento oltre gli 8 km crescerà a un tasso annuo composto del 14.11% fino al 2031, offrendo al mercato dei droni consumer un chiaro percorso di crescita premium. Ciò che gli acquirenti cercano realmente in questo segmento è la stabilità del video in diretta e una maggiore affidabilità del collegamento, non solo la distanza massima indicata sulla confezione. DJI ha sottolineato questa tendenza premium nel marzo 2026 con il lancio dell'Avata 360 dotato di trasmissione O4+ in grado di registrare video a 1080p/60fps fino a 20 km di distanza. Questo tipo di funzionalità avvicina le prestazioni a lungo raggio al mercato degli appassionati. Con l'evoluzione del settore dei droni consumer, l'affidabilità della trasmissione diventerà probabilmente più importante della semplice portata.
Per classe di peso: il pozzo gravitazionale sotto i 250 g ridefinisce l'architettura del settore
I droni nano e micro con un peso inferiore a 250 g hanno conquistato il 53.00% del fatturato del 2025, sottolineando quanto la regolamentazione stia plasmando il mercato in modo decisivo. Negli Stati Uniti, la FAA afferma che i piloti amatoriali non devono registrare i droni con un peso inferiore a 0.55 libbre (circa 250 g), una soglia pratica che ha spinto i marchi verso design più leggeri. [4] Questa regola elimina gli ostacoli al momento dell'acquisto e rende i prodotti leggeri più facili da commercializzare per i nuovi utenti. Spiega anche perché i quadricotteri pieghevoli rimangono l'architettura preferita nella categoria mainstream.
Si prevede che il segmento dei droni di piccole dimensioni, con un peso compreso tra 2 kg e meno di 5 kg, crescerà a un tasso annuo composto del 13.98% fino al 2031, a dimostrazione che il mercato dei droni per uso consumer non si sta muovendo in un'unica direzione. Un gruppo di utenti con maggiori capacità è disposto ad accettare ulteriori procedure di registrazione e conformità in cambio di una maggiore resistenza al vento, una maggiore flessibilità di carico utile e prestazioni di imaging migliorate. DJI ha rafforzato la pressione sul segmento dei droni leggeri con il lancio del Mini 5 Pro nel settembre 2025, in linea con le priorità di progettazione per un peso inferiore a 250 g. La distinzione si sta facendo più netta: il mercato di massa predilige la portabilità e la facilità d'uso, mentre una base più ristretta di utenti professionali paga per le prestazioni. Questa divergenza sta rimodellando il modo in cui il mercato dei droni per uso consumer alloca lo sviluppo dei prodotti tra modelli entry-level, da viaggio e per appassionati.
Applicazione per applicazione: il dominio della fotografia cede il passo all'accelerazione delle competizioni.
Nel 2025, la fotografia e la videografia hanno rappresentato il 61.78% del fatturato derivante dalle applicazioni, mantenendo la creazione di contenuti al centro del mercato dei droni per consumatori. Filmati di viaggio, video lifestyle, immagini immobiliari e foto per uso personale costituiscono la maggior parte della domanda in questa categoria. Questo segmento rimane ampio perché le riprese aeree sono diventate familiari agli acquirenti comuni, anziché rimanere appannaggio esclusivo degli specialisti. Allo stesso tempo, il suo vantaggio non si espande più con la stessa facilità, poiché la qualità delle immagini si è diffusa anche nelle fasce di prezzo inferiori.
Si prevede che le competizioni e gli sport aerei cresceranno a un tasso annuo composto del 14.56% fino al 2031, rendendo il mercato dei droni per uso amatoriale il settore in più rapida espansione. Le leghe FPV organizzate favoriscono la partecipazione ripetuta, l'acquisto di nuovi droni e il miglioramento delle competenze, fattori che supportano una domanda costante di attrezzature. Il settore della fotografia rimarrà il principale motore di vendita, ma l'industria dei droni per uso amatoriale si sta espandendo verso una categoria hardware più partecipativa che include competizione, simulazione e apprendimento. Questo è importante perché gli utenti che iniziano con l'FPV spesso passano ad altri tipi di aeromobili man mano che acquisiscono maggiore sicurezza. Di conseguenza, il mercato dei droni per uso amatoriale si sta ampliando, passando da un semplice strumento fotografico a una piattaforma di volo personale più versatile.
Analisi geografica
Mercato dei droni consumer in Nord America
Nel 2025, il Nord America ha rappresentato il 37.65% del fatturato globale, risultando il più grande mercato regionale per i droni consumer. La regione beneficia di un'ampia base installata di utenti ricreativi e di una cultura che integra facilmente viaggi, attività all'aperto e creazione di contenuti digitali. La FAA ha affermato che ad agosto 2024 risultavano registrati oltre 860,000 UAS nel suo Drone Integration Concept of Operations, il che dimostra la portata della base di utenti sottostante. [5] Lo stesso documento indica anche un futuro quadro operativo che potrebbe ampliare nel tempo i casi d'uso dei droni. Nel breve termine, il mercato dei droni consumer in Nord America rimane plasmato dai requisiti di conformità, dai cicli di aggiornamento e dalla forte domanda da parte delle famiglie di creatori.
Mercato dei droni per consumatori nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 15.01% fino al 2031, diventando così il mercato regionale a più rapida crescita per i droni per uso consumer. La Cina rimane la principale base di produzione e sviluppo di prodotti per i droni consumer, garantendo alla regione una solida offerta e rapidi cicli di aggiornamento dei prodotti. Anche l'India sta acquisendo maggiore importanza grazie alla crescente attenzione politica e all'espansione della base di utenti, con il Ministero dell'Aviazione Civile che ha pubblicato la bozza del disegno di legge sui droni civili del 2025 nel settembre 2025. Giappone e Australia contribuiscono al settore grazie alla forte domanda, alle attività ricreative all'aperto e alla maggiore accettazione di dispositivi elettronici di alta gamma.
Mercato dei droni per consumatori in EMEA e Sud America
L'Europa rimane una parte matura e in costante crescita del mercato dei droni per uso consumer, grazie a normative operative transfrontaliere più chiare e a una maggiore disponibilità di prodotti conformi. Francia, Germania e Regno Unito rappresentano i principali motori della domanda, mentre nell'Europa orientale la situazione è più disomogenea a causa delle differenze nelle condizioni commerciali e nel potere d'acquisto tra i vari paesi. Il Sud America è ancora più piccolo in termini di fatturato, ma la diminuzione dei prezzi di importazione e la maggiore disponibilità di modelli a prezzi accessibili stanno migliorando le condizioni di ingresso nel mercato. Il Medio Oriente e l'Africa rimangono la regione in fase iniziale di sviluppo, con i mercati del Golfo e il Sudafrica che rappresentano i bacini di domanda più definiti all'interno del più ampio mercato dei droni per uso consumer.
Panorama competitivo
Il mercato dei droni per uso amatoriale rimane concentrato nella fascia alta del mercato perché un unico attore dell'ecosistema continua a dettare il ritmo in termini di ampiezza della gamma di prodotti, integrazione software e frequenza di lancio. DJI continua a soddisfare le esigenze di chi si avvicina al mondo dei droni, di chi viaggia spesso e di chi desidera un'esperienza FPV (First Person View) con una gamma di prodotti che la maggior parte dei concorrenti fatica a eguagliare con la stessa rapidità. Nell'aprile 2026, DJI ha lanciato il Lito 1 e il Lito X1, droni sotto i 250 g pensati per i principianti, ampliando così il suo raggio d'azione anche ai creatori di contenuti alle prime armi e agli utenti occasionali. Nel settembre 2025, DJI ha inoltre migliorato la qualità delle immagini nei dispositivi leggeri con il Mini 5 Pro, dotato di un sensore CMOS da 1 pollice. Queste mosse dimostrano perché il mercato dei droni per uso amatoriale è ancora plasmato da un leader che compete in diverse fasce di prezzo.
Al di sotto della fascia alta, il resto del mercato dei droni per uso consumer è suddiviso tra marchi che solitamente si specializzano piuttosto che dominare il settore. Alcune aziende competono sui prezzi più bassi e sulla diffusione dell'e-commerce, mentre altre si concentrano sulla visuale in prima persona (FPV), sugli acquirenti attenti alla privacy o su nicchie orientate alla conformità normativa. Questa struttura rende importante la densità delle funzionalità, ma significa anche che la facilità d'uso del software e l'assistenza post-vendita possono determinare se un marchio fideli un utente oltre il primo acquisto.
La competizione si sta quindi spostando oltre le semplici specifiche hardware, verso il controllo dell'ecosistema. Un marchio che offre app di volo intuitive, un supporto firmware affidabile e un'ampia gamma di accessori può fidelizzare i clienti più a lungo rispetto a uno che compete esclusivamente sulle specifiche della fotocamera. I concorrenti hanno ancora margini di miglioramento nei prezzi di ingresso, nella specializzazione FPV, nei prodotti per il settore educativo e nei mercati in cui la conformità normativa o l'approvvigionamento locale sono più importanti della completezza dell'ecosistema. Il mercato dei droni per uso consumer probabilmente rimarrà disomogeneo a livello regionale, poiché le normative e i modelli di distribuzione differiscono notevolmente tra Nord America, Europa e Asia-Pacifico. Ciò lascia spazio ai marchi più piccoli, ma la fascia più alta della concorrenza continua a favorire le aziende con dimensioni, software completo e un ciclo di rilascio costante.
Leader del settore dei droni per consumatori
SZ DJI Technology Co., Ltd.
Skydio, Inc.
Autel Robotics Co., Ltd.
Yuneec (drone ATL)
Droni pappagallo SAS
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: DJI ha lanciato i droni consumer Lito 1 e Lito X1, una nuova serie di droni per principianti con un peso inferiore a 250 g, pensata per chi si avvicina per la prima volta al mondo dei contenuti aerei, ampliando così il mercato di riferimento di DJI per includere anche i neofiti dei contenuti per i social media alla ricerca di una piattaforma di ingresso esente da normative e in grado di rilevare gli ostacoli.
- Marzo 2026: DJI ha lanciato l'Avata 360, un drone FPV di punta dotato di due sensori CMOS equivalenti a 1 pollice, video a 360° in 8K/60fps e trasmissione O4+ fino a 20 km, disponibile a livello globale a partire da aprile 2026. Questo lancio segna l'ingresso di DJI nella categoria dei droni FPV immersivi a 360°, in diretta concorrenza con l'A1 di Antigravity, lanciato alla fine del 2025.
- Gennaio 2026: è entrata in vigore la restrizione obbligatoria del 30% dello stato di carica per le spedizioni di batterie agli ioni di litio imposta dalla IATA, ai sensi della 67ª edizione del Regolamento sulle merci pericolose, aumentando notevolmente la complessità logistica per l'e-commerce transfrontaliero di droni per uso domestico e richiedendo una riprogettazione dei processi della catena di approvvigionamento da parte dei produttori che spediscono unità con batterie installate.
Ambito del rapporto sul mercato globale dei droni per i consumatori
I droni per uso amatoriale si rivolgono a esigenze personali e non commerciali, concentrandosi principalmente su fotografia aerea, videografia e volo ricreativo. Dai droni "giocattolo" di base con prezzi inferiori a 100 dollari alle piattaforme avanzate con telecamere 4K/8K che possono costare oltre 500 dollari, questi dispositivi facili da usare, spesso multirotore, sono popolari tra gli appassionati e i creatori di contenuti.
Il mercato dei droni per uso consumer è segmentato per tipologia di prodotto, raggio di illuminazione, classe di peso, applicazione e area geografica. Per tipologia di prodotto, il mercato è segmentato in multirotori, ad ala fissa e ibridi. Per raggio di volo, il mercato è segmentato in meno di 4 km, da 4 a 8 km e oltre 8 km. Per classe di peso, il mercato è segmentato in nano/micro, mini, piccoli e medi. Per applicazione, il mercato è segmentato in fotografia e videografia, corse e sport, attività ricreative, osservazione ambientale e della fauna selvatica, istruzione e formazione. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei droni per uso consumer nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Multi-rotore |
| Ala-Fissa |
| IBRIDO |
| Meno di 4 km |
| 4 a 8 km |
| Più di 8 km |
| Nano/Micro (meno di 250 g) |
| Mini (da 250 g a meno di 2 kg) |
| Piccoli (da 2 a meno di 5 kg) |
| Medio (più di 5 kg) |
| Fotografia e videografia |
| Corse e sport |
| Ricreativi |
| Osservazione ambientale e della fauna selvatica |
| Istruzione e formazione |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di prodotto | Multi-rotore | ||
| Ala-Fissa | |||
| IBRIDO | |||
| Per autonomia di volo | Meno di 4 km | ||
| 4 a 8 km | |||
| Più di 8 km | |||
| Per classe di peso | Nano/Micro (meno di 250 g) | ||
| Mini (da 250 g a meno di 2 kg) | |||
| Piccoli (da 2 a meno di 5 kg) | |||
| Medio (più di 5 kg) | |||
| Per Applicazione | Fotografia e videografia | ||
| Corse e sport | |||
| Ricreativi | |||
| Osservazione ambientale e della fauna selvatica | |||
| Istruzione e formazione | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di fatturato per i droni destinati al mercato consumer nel 2031?
Si prevede che il mercato dei droni per uso consumer raggiungerà i 13.10 miliardi di dollari entro il 2031, rispetto ai 7.08 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 13.11%.
Quale tipologia di prodotto è quella con le maggiori vendite oggi?
Nel 2025 i droni multirotore dominano il settore con una quota di fatturato del 70.11%, grazie alla loro perfetta idoneità per la fotografia, i viaggi e il volo amatoriale.
Quale applicazione sta crescendo più velocemente?
Il settore delle corse e degli sport è quello in più rapida crescita, con un CAGR previsto del 14.56% fino al 2031, grazie anche ai campionati FPV organizzati e alla domanda ripetuta da parte degli appassionati.
Perché i droni con un peso inferiore a 250 g sono così importanti?
Semplificano il possesso e l'utilizzo per gli acquirenti a scopo ricreativo nei mercati chiave, e questo ha spinto i droni nano e micro a rappresentare il 53% del fatturato nel 2025.
Quale regione offre le maggiori prospettive di crescita?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 15.01% fino al 2031, grazie alla solida capacità produttiva, ai cicli di rinnovamento dei prodotti e alla crescente adozione nei principali paesi.
Quali sono i principali rischi che influiscono sulla domanda futura?
I principali vincoli sono rappresentati da normative più severe per la spedizione delle batterie al litio, dalla congestione dello spettro in ambienti densamente popolati, dalle preoccupazioni relative alla privacy e dalla capacità disomogenea di supporto ai servizi.


