

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 141.42 miliardo di dollari |
| Dimensione del mercato (2031) | 179.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.85% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del noleggio di attrezzature edili di Mordor Intelligence
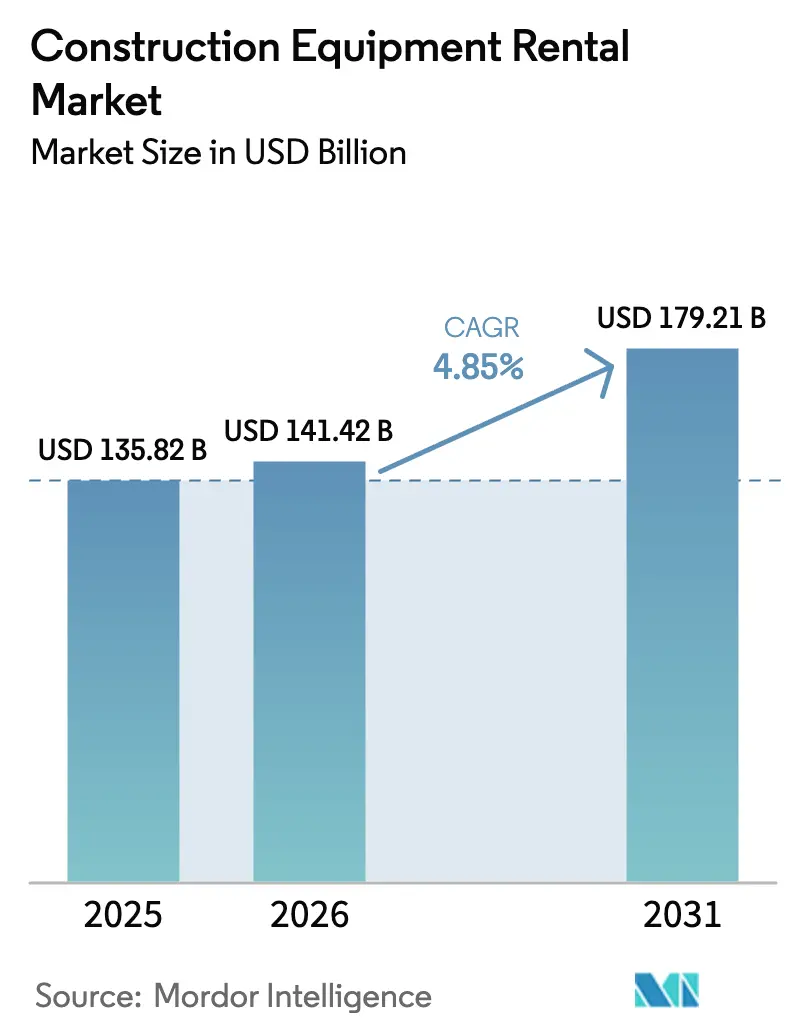
Si prevede che il mercato del noleggio di attrezzature edili raggiungerà i 135.82 miliardi di dollari nel 2025, i 141.42 miliardi di dollari nel 2026 e i 179.21 miliardi di dollari entro il 2031, con un CAGR del 4.85% dal 2026 al 2031. Gli appaltatori stanno passando dalla proprietà al noleggio per risparmiare denaro per manodopera e materiali, mentre i progetti infrastrutturali sovrani nell'area Asia-Pacifico e in Medio Oriente offrono una visibilità pluriennale della domanda, incoraggiando gli operatori del noleggio a stipulare contratti a medio termine. L'Infrastructure Investment and Jobs Act degli Stati Uniti ha destinato una quota significativa a oltre 60,000 progetti entro il 2024, favorendo i modelli di noleggio perché evitano il rischio di valore residuo. Allo stesso modo, l'emissione di obbligazioni infrastrutturali da parte degli enti locali in Cina nel corso del 2024 convoglia capitali verso corridoi di trasporto adatti a flotte di noleggio flessibili. Se a tutto ciò si aggiungono le attuali normative ESG e la rapida diffusione dei mercati digitali, la traiettoria di crescita del mercato del noleggio di attrezzature edili appare saldamente supportata sia da leve politiche che tecnologiche.
Punti chiave del rapporto
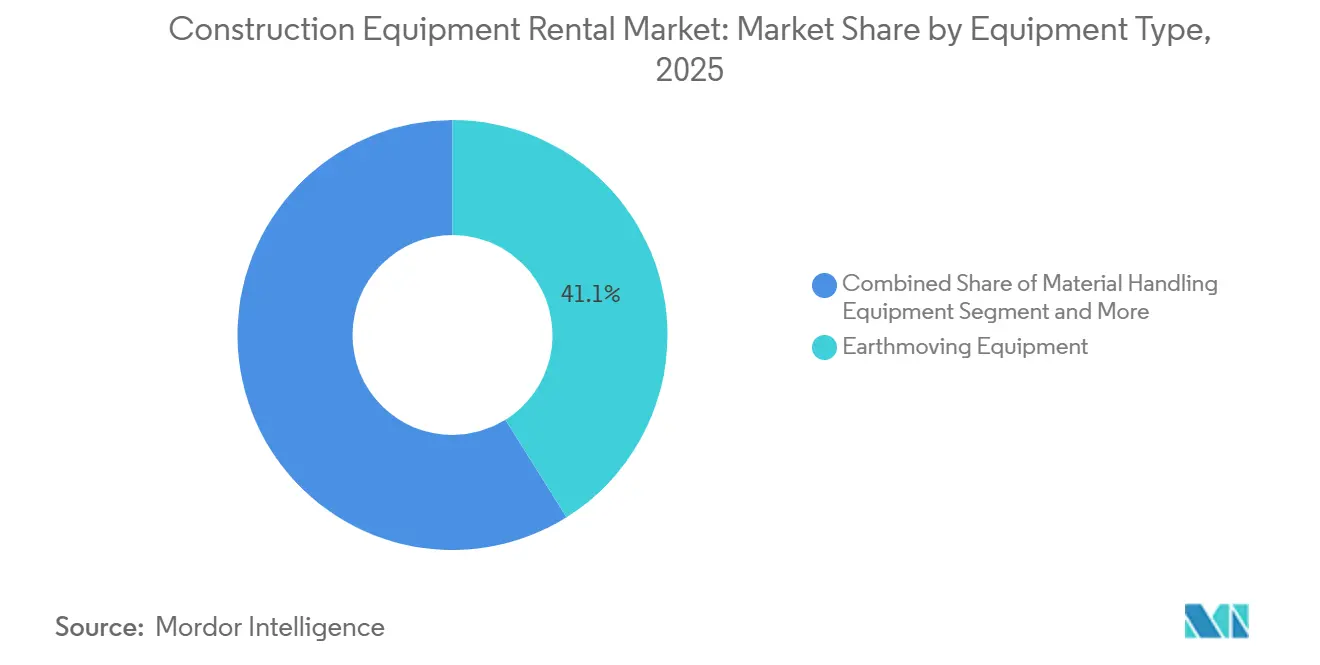
- Per tipologia di attrezzatura, il movimento terra ha rappresentato il 41.05% della quota di mercato del noleggio di attrezzature edili nel 2025 e si prevede che supererà il mercato complessivo con un CAGR del 7.61% fino al 2031.
- In base al tipo di propulsione, le macchine con motore a combustione interna hanno dominato il mercato con l'86.13% nel 2025, ma i modelli a celle a combustibile a idrogeno stanno crescendo a un rapido CAGR del 15.88% fino al 2031.
- Per applicazione, i progetti infrastrutturali hanno rappresentato il 36.24% dei ricavi nel 2025, mentre l'attività mineraria e estrattiva è stata il settore in più rapida crescita, con un CAGR del 5.94% fino al 2031.
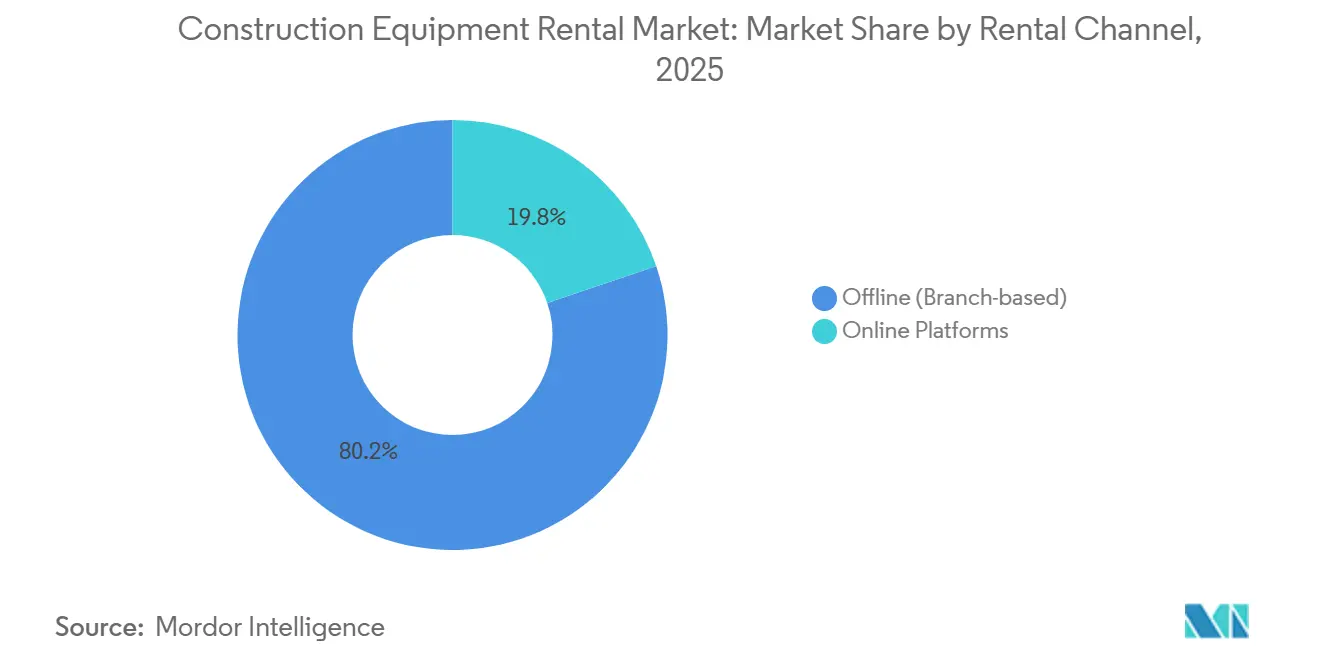
- Per canale di noleggio, le filiali offline hanno conquistato una quota dell'80.22% nel 2025; le piattaforme online hanno registrato la crescita più rapida, con un CAGR del 9.84% fino al 2031.
- Per tipologia di servizio, nel 2025 i noleggi a medio termine (1-12 mesi) rappresentavano il 48.26% del mercato del noleggio di attrezzature edili; tuttavia, si prevede che i noleggi a breve termine (<1 mese) cresceranno a un CAGR del 7.13% entro il 2031.
- In termini geografici, l'Asia-Pacifico deteneva una quota del 40.11% nel 2025, mentre il Medio Oriente e l'Africa cresceranno a un CAGR del 6.72% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del noleggio di attrezzature per l'edilizia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pipeline di megaprogetti per lo stimolo infrastrutturale | + 1.2% | Globale, elevato in Asia-Pacifico, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Gli appaltatori spostano i costi in conto capitale (Capex) su costi operativi (Opex) | + 0.9% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Gli obiettivi ESG promuovono gli affitti elettrici | + 0.7% | Europa, California, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Crescita della piattaforma di noleggio digitale | + 0.6% | Nucleo Asia-Pacifico, con ripercussioni su Medio Oriente, Africa e Sud America | A breve termine (≤ 2 anni) |
| Modelli di contratto di utilizzo basati sui risultati | + 0.5% | Nord America, adozione precoce in Europa | A breve termine (≤ 2 anni) |
| Ottimizzazione della flotta basata sui dati | + 0.4% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pipeline di megaprogetti di stimolo infrastrutturale
I grandi programmi di spesa pubblica trasformano la domanda speculativa in contratti di locazione pluriennali consolidati. Gli Stati Uniti hanno già investito ingenti somme in oltre 60,000 progetti infrastrutturali nell'ambito dell'Infrastructure Investment and Jobs Act. Nel 2024, la Cina ha aumentato significativamente l'impiego di obbligazioni provinciali, concentrandosi principalmente su corridoi di trasporto e progetti di riqualificazione urbana. L'India ha stanziato 11.11 trilioni di rupie (133 miliardi di dollari) per le infrastrutture nell'anno fiscale 2024-25 [1] "National Infrastructure Pipeline", Ministero delle Finanze, India, indiabudget.gov.in . La Vision 2030 dell'Arabia Saudita include numerosi megaprogetti (ad esempio, NEOM, Qiddiya) che sostengono la domanda di costruzioni e l'utilizzo delle attrezzature. Le valutazioni preliminari dei danni in Turchia indicano necessità superiori a 100 miliardi di dollari, a supporto di un'attività di ricostruzione continua. Questi progetti si traducono direttamente in affitti a medio termine, generando già notevoli entrate.
Passaggio da CAPEX a OPEX tra i contraenti
Nel tentativo di preservare la liquidità, le imprese edili si stanno sempre più rivolgendo al noleggio anziché affidarsi a flotte di proprietà. United Rentals ha mantenuto un significativo programma di investimenti annuali nel 2024, concentrandosi sul finanziamento di risorse specializzate ed elettriche da parte di minoranze per il noleggio. Sunbelt Rentals ha impegnato ingenti risorse nell'anno fiscale 2025 per l'espansione della flotta, inaugurando contemporaneamente numerosi nuovi punti vendita negli Stati Uniti. Herc Rentals, nel 2024, ha aumentato significativamente il valore della propria flotta, concentrandosi su nicchie di mercato specializzate. Con l'emergere di mercati del credito più ristretti in Nord America e in Europa, si sta assistendo a un netto spostamento verso il leasing operativo rispetto agli acquisti di capitale. Questa strategia finanziaria viene ora estesa agli appaltatori nella regione Asia-Pacifico.
Obiettivi ESG rigorosi accelerano il noleggio di veicoli elettrici
Le agenzie di noleggio, spinte da obblighi ambientali, stanno elettrificando i loro inventari ancor prima che gli appaltatori lo richiedano. La California ha individuato diversi modelli di attrezzature a zero emissioni. Boels si è posta l'obiettivo a lungo termine di convertire la maggior parte della sua flotta all'elettrico. Sunbelt riferisce che una parte crescente dei suoi clienti è ora disposta a pagare un sovrapprezzo per attrezzature a zero emissioni. Le pale caricatrici elettriche Volvo L120 e L90 offrono prestazioni pari a quelle dei diesel senza emissioni allo scarico [2] “L120 Electric Loader Factsheet,” Volvo Construction Equipment, volvoce.com . L'Europa e la California sono i pionieri di questa tendenza, che si sta diffondendo nelle megalopoli asiatiche che adottano zone a basse emissioni.
L'esplosione delle piattaforme di noleggio digitale nei mercati emergenti
I marketplace online stanno riducendo i tempi di ricerca e migliorando l'utilizzo delle attrezzature. EquipmentShare, che gestisce numerosi siti, utilizza la sua piattaforma T3 per fornire avvisi in tempo reale sull'utilizzo e sulla manutenzione. United Rentals migliora l'efficienza delle risorse attraverso il suo portale Total Control, che integra prenotazione, fatturazione e manutenzione predittiva. I canali digitali stanno crescendo a un ritmo significativamente più rapido rispetto al mercato complessivo, trainati dalla loro praticità ed efficienza. Nella regione Asia-Pacifico, dove le reti di filiali sono limitate, si registra una forte preferenza per gli ordini tramite app. Di conseguenza, le società di noleggio stanno investendo in modo sostanziale in interfacce e telematiche intuitive per soddisfare le esigenze di una clientela più giovane e informata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsità di operatori qualificati | -0.8% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Complessità di manutenzione multimarca | -0.6% | Globale, acuto nelle flotte europee frammentate | Medio termine (2-4 anni) |
| Cannibalizzazione del mercato degli affitti diretti | -0.5% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Volatilità del valore residuo del litio | -0.3% | Europa e California | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La scarsità di operatori qualificati aumenta il rischio di tempi di inattività
Spesso le attrezzature a noleggio rimangono inutilizzate perché, nei momenti di picco della domanda, non sono disponibili operatori qualificati. Nel 2026, l'Ufficio di Statistica del Lavoro degli Stati Uniti prevede un continuo aumento annuale delle posizioni aperte per operatori di macchine edili nel prossimo decennio, dovuto principalmente alle esigenze di sostituzione. Questa carenza si accentua nei mesi di punta del settore edile, quando i pensionamenti superano il numero di nuove certificazioni. Simili carenze si riscontrano anche in Germania e Giappone, dove l'invecchiamento della forza lavoro fa aumentare i premi salariali e allunga i cicli di reclutamento, gonfiando di conseguenza i costi dei progetti e prolungandone i tempi di realizzazione. Le società di noleggio cercano di mitigare il rischio includendo la formazione degli operatori nei contratti e collaborando con istituti professionali; tuttavia, i ritardi nelle iscrizioni ai corsi comportano ancora attese di settimane per il personale certificato. I macchinari inattivi riducono gli indicatori di utilizzo, costringendo le società di noleggio a mantenere flotte più ampie per rispettare le garanzie di servizio, immobilizzando così capitali che potrebbero essere utilizzati per finanziare l'elettrificazione o gli aggiornamenti digitali. A meno che i percorsi formativi non si amplino significativamente, la scarsità di operatori continuerà a deprimere la disponibilità di flotte adeguate e a esercitare una pressione al ribasso sui margini di noleggio almeno nel medio termine.
Elevata complessità di manutenzione multimarca
Le flotte a noleggio includono Caterpillar, Komatsu, Volvo e JCB, ciascuna con la propria diagnostica proprietaria. Trackunit e sistemi telematici simili possono ridurre i tempi di fermo non pianificati, ma la piena integrazione rimane difficile. I tecnici con formazione trasversale sono rari, soprattutto in Europa, dove le flotte provengono da numerosi OEM e le attività transfrontaliere. Le società di noleggio sostengono costi di assistenza più elevati per mantenere la diversità di marchio richiesta dai clienti. Finché la diagnostica unificata non prenderà piede, la complessità della manutenzione continuerà a gravare sulla redditività.
Analisi del segmento
Per tipo di attrezzatura: il movimento terra domina la costruzione delle infrastrutture
Le macchine movimento terra hanno conquistato il 41.05% della quota di mercato del noleggio di attrezzature edili nel 2025, con un CAGR del 7.61% fino al 2031 superiore al ritmo complessivo del mercato. Escavatori, pale caricatrici e bulldozer rimangono indispensabili per progetti stradali, ferroviari e minerari. Le terne sono utilizzate per servizi di pubblica utilità e lavori residenziali, dove la versatilità è fondamentale. Gli escavatori, in particolare quelli cingolati, guidano la domanda per la rimozione pesante del terreno, mentre le varianti gommate guadagnano terreno nei siti urbani, dove la mobilità è un requisito fondamentale.
Le attrezzature per la movimentazione dei materiali rappresentano la fetta successiva più grande, trainata da gru e sollevatori telescopici utilizzati nei complessi residenziali e logistici. I macchinari per calcestruzzo e strade aumentano con la spesa autostradale, mentre le attrezzature elettriche, come generatori e compressori, soddisfano le esigenze intermittenti dei cantieri. I mezzi movimento terra telematici differenziano le flotte a noleggio in base ai tempi di attività piuttosto che al prezzo, rafforzando il loro ruolo centrale nel mercato del noleggio di attrezzature edili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di azionamento: le celle a combustibile a idrogeno emergono dalla nicchia
I veicoli con motore a combustione interna (IC) rappresentavano l'86.13% del mix nel 2025, poiché le reti di rifornimento diesel rimangono onnipresenti. I modelli ibridi combinano diesel ed elettrico per orientarsi nelle zone a basse emissioni. I veicoli elettrici a batteria stanno guadagnando terreno, grazie anche al numero significativo di modelli a zero emissioni commercializzati in California.
Le unità a celle a combustibile a idrogeno, come l'escavatore HW155H di Hyundai presentato al Bauma 2025, cresceranno a un CAGR del 15.88% entro il 2031 e attrarranno progetti che richiedono zero emissioni senza limiti di autonomia delle batterie. I motori a combustione interna a idrogeno di JCB offrono un'alternativa diesel immediata. Il predominio dei motori a combustione interna persisterà in questo decennio; tuttavia, la pressione normativa e il calo del costo totale di proprietà faranno sì che la curva a lungo termine si orienti verso le tecnologie elettriche e a idrogeno.
Per applicazione: l'attività estrattiva e di cava supera quella delle costruzioni tradizionali
I lavori infrastrutturali hanno rappresentato il 36.24% dei ricavi del 2025, trainati dagli stimoli governativi nelle regioni Asia-Pacifico e Medio Oriente. I costruttori residenziali noleggiano macchinari compatti per evitare capitali inutilizzati, mentre gli sviluppatori commerciali si affidano a gru e attrezzature per il calcestruzzo per progetti multipiano.
L'attività estrattiva e estrattiva registra il tasso di crescita più rapido, pari al 5.94% entro il 2031, poiché la volatilità dei prezzi delle materie prime incoraggia gli operatori a spostare i costi fissi delle attrezzature verso spese di noleggio variabili. Epiroc ha osservato che l'attività estrattiva rappresenta una quota considerevole dei suoi ordini del 2024, sottolineando l'opportunità. Allo stesso modo, gli appaltatori del settore petrolifero e del gas preferiscono il noleggio di macchinari specializzati ad alto investimento, necessari solo sporadicamente.
Per canale di noleggio: le piattaforme online guadagnano quote di mercato
Le filiali offline hanno mantenuto una quota dell'80.22% nel 2025, poiché molti appaltatori apprezzano ancora il servizio diretto e la disponibilità immediata. La consegna in giornata e la manutenzione in loco rimangono decisive per le attrezzature complesse.
Tuttavia, si prevede che le piattaforme online cresceranno a un CAGR del 9.84% entro il 2031, superando significativamente il mercato complessivo del noleggio di attrezzature per l'edilizia. Le piattaforme T3 di EquipmentShare e Total Control di United Rentals dimostrano come la telematica e la disponibilità in tempo reale migliorino il ROI dei clienti. L'adozione è più rapida nelle regioni Asia-Pacifico e Medio Oriente, dove gli utenti che privilegiano il mobile stanno bypassando i modelli tradizionali di filiale.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di servizio: Affitti a breve termine Accelerate
I contratti a medio termine (1-12 mesi) hanno rappresentato il 48.26% dei ricavi del 2025, in linea con la durata tipica dei progetti infrastrutturali. I noleggi a lungo termine supportano operazioni minerarie e industriali prevedibili, consentendo sconti sui volumi.
Gli affitti a breve termine, inferiori a un mese, registrano il CAGR più elevato, pari al 7.13% dal 2026 al 2031. La volatilità dei progetti, la restrizione del credito e l'ascesa dei costruttori della gig economy rendono gli affitti giornalieri e settimanali più appetibili. Gli operatori contrastano i maggiori costi logistici sfruttando la telematica per massimizzare l'utilizzo delle risorse e applicando prezzi maggiorati per proteggere i propri margini.
Analisi geografica
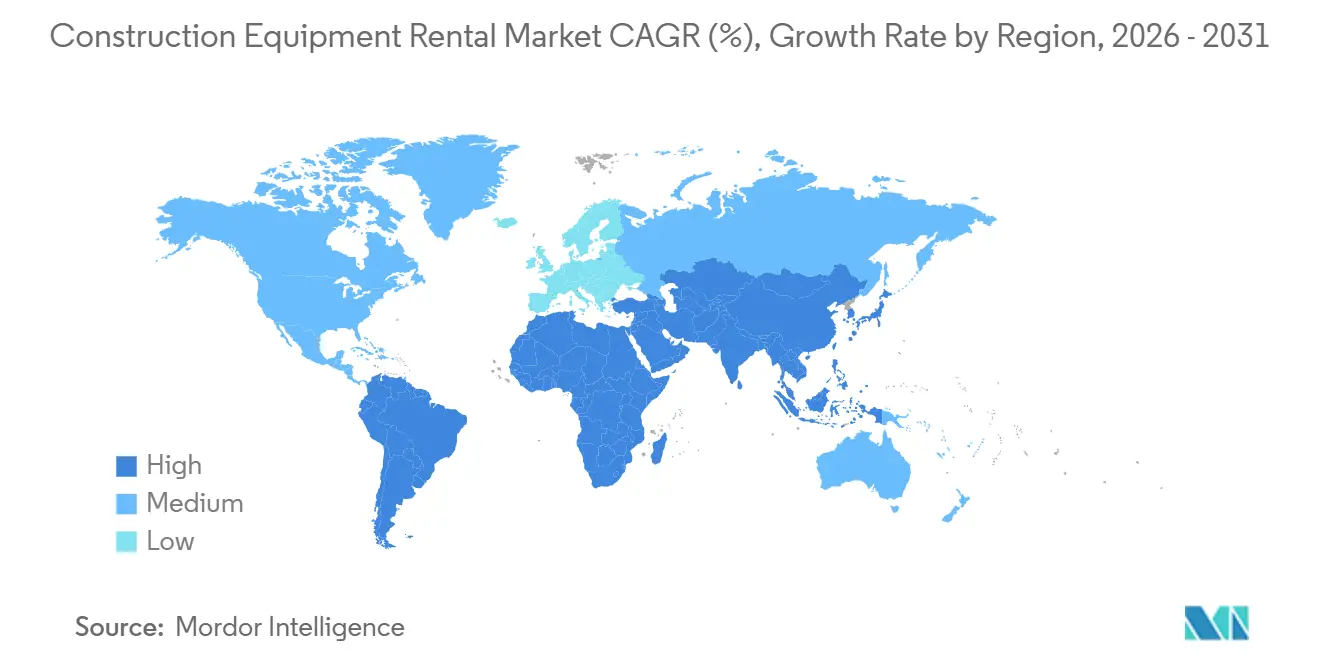
L'area Asia-Pacifico ha conquistato una quota del 40.11% nel 2025 e sta registrando un notevole CAGR fino al 2031. I titoli infrastrutturali locali della Cina, l'importante oleodotto dell'India e il bilancio edilizio del Giappone sostengono la domanda. Anche il considerevole programma della Corea del Sud e il mix di attività minerarie e rinnovabili dell'Australia favoriscono gli affitti. Il mix di urbanizzazione e mega-progetti della regione sostiene il mercato del noleggio di attrezzature edili.
Il Medio Oriente e l'Africa registrano il CAGR più rapido, pari al 6.72%, trainati dal programma Saudi Vision 2030 da 1.3 trilioni di dollari che si estende su NEOM, il Mar Rosso e Qiddiya. I progetti negli Emirati Arabi Uniti, come la Fase 2 di Etihad Rail, richiedono rotazioni continue [3] “Phase 2 Milestones,” Etihad Rail, etihadrail.ae . La ricostruzione della Turchia da 100 miliardi di dollari e il programma sudafricano per le energie rinnovabili aggiungono profondità al quadro.
Il Nord America e l'Europa registrano una crescita costante, seppur lenta. Gli Stati Uniti continuano a impegnarsi attivamente nelle infrastrutture con investimenti significativi. Mentre il Canada dà priorità al trasporto pubblico e alle linee elettriche, la Germania concentra i suoi sforzi edilizi sulle flotte elettriche, in linea con i requisiti urbani per le basse emissioni. Anche il settore edile del Regno Unito si affida al noleggio specializzato per garantire la conformità.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La conformità in materia di sicurezza ed emissioni è un fattore determinante per l'idoneità delle flotte a noleggio nei principali mercati finali, con requisiti che riguardano la sicurezza dell'operatore, la protezione delle macchine e la circolazione su strada di macchinari mobili non stradali. Negli Stati Uniti, gli standard OSHA per l'edilizia (inclusi il 29 CFR 1926.600 e le relative disposizioni) regolano le misure di sicurezza operative delle attrezzature e le pratiche in cantiere, mentre il 29 CFR 1926.1001 collega determinate attrezzature prodotte a partire dal 15 luglio 2019 ai requisiti prestazionali ISO 3471:2008 per le strutture di protezione antiribaltamento (ROPS). Ciò influisce sulle flotte che possono essere impiegate in applicazioni di movimento terra e preparazione del sito ad alto rischio.
In Europa, il percorso normativo si sta spostando dalle direttive precedenti a regolamenti aggiornati che ampliano la superficie di conformità per le apparecchiature connesse. Il Regolamento (UE) 2025/14, pubblicato nel gennaio 2025, stabilisce un regime di omologazione UE per le macchine mobili non stradali che circolano su strade pubbliche, con la maggior parte delle disposizioni applicabili a partire dal 29 gennaio 2028 e fornendo un quadro più chiaro per la circolazione transfrontaliera dei beni a noleggio. Separatamente, il Regolamento Macchine (UE) 2023/1230 dell'UE entrerà pienamente in vigore il 20 gennaio 2027, introducendo requisiti relativi ai sistemi connessi (incluse considerazioni sulla sicurezza informatica e sull'intelligenza artificiale). Per gli operatori del settore del noleggio, ciò influisce sul modo in cui la telematica e i controlli digitali vengono specificati nei nuovi acquisti di flotte.
Analisi della catena del valore
La catena del valore del noleggio di macchine edili inizia con la progettazione e la produzione OEM (inclusi propulsori, sistemi idraulici ed elettronica), prosegue attraverso le reti di concessionari e distributori, nonché i canali di vendita interni degli OEM, e arriva infine agli operatori di noleggio che possiedono, gestiscono e mettono a disposizione le flotte a imprese edili e utenti industriali. Dato che la definizione di mercato esclude i noleggi abbinati a operatori a tempo pieno, il valore si concentra nel finanziamento e nell'approvvigionamento delle flotte, nella manutenzione e nella logistica dei ricambi, nelle filiali e nelle operazioni di consegna, e sempre più negli aspetti digitali come la telematica, i portali clienti e l'integrazione nei flussi di lavoro di gestione delle costruzioni.
I principali punti critici riguardano la disponibilità delle attrezzature e il controllo dei costi del ciclo di vita. Le flotte multimarca aumentano la complessità diagnostica e la necessità di tecnici specializzati, mentre le limitazioni nell'approvvigionamento di componenti elettronici possono allungare i tempi di consegna per le nuove unità, esercitando pressione sulla pianificazione della flotta e sui cicli di ammodernamento. Le società di noleggio si avvalgono di associazioni e organismi di settore (come l'American Rental Association e l'Associated Equipment Distributors) per uniformare le pratiche in materia di sicurezza, formazione e parametri di riferimento per l'utilizzo delle risorse. Si affidano inoltre a fornitori di telematica per ridurre i tempi di inattività non pianificati e migliorare l'utilizzo delle risorse. Con l'inasprirsi delle normative ESG e locali sulle emissioni nelle principali aree metropolitane, la responsabilità della conformità si sposta sulle flotte a noleggio, accelerando la transizione verso risorse elettriche o alimentate da fonti di energia alternative e aumentando l'attenzione sulle soluzioni di ricarica, la manutenzione preventiva e la gestione del valore residuo.
Panorama competitivo
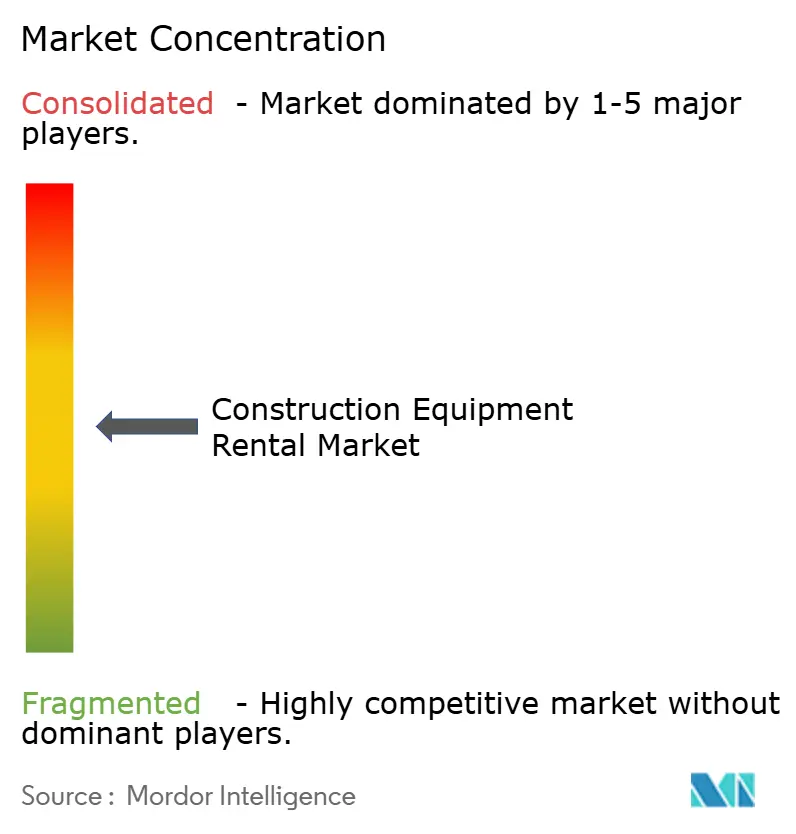
Il Nord America è più consolidato rispetto ad altre regioni, con United Rentals e Sunbelt Rentals che insieme detengono una quota considerevole del mercato del noleggio di attrezzature per l'edilizia. Nel terzo trimestre del 2024, United Rentals ha registrato una significativa crescita del fatturato, supportata dalla sua ampia flotta. Guardando al futuro, l'azienda prevede di effettuare investimenti sostanziali in asset specializzati ed elettrici. Nel frattempo, Sunbelt ha registrato ottime performance nel primo trimestre dell'anno fiscale 2025, con un notevole impegno nell'espansione della flotta e l'aggiunta di numerose nuove sedi negli Stati Uniti.
L'Europa rimane frammentata: Loxam, Boels e Cramo promuovono flotte elettriche e portali digitali, ma si trovano ad affrontare l'invasione dei noleggi captive dei produttori di veicoli. I Cat Rental Store di Caterpillar sfruttano un servizio di livello superiore a quello dei produttori per acquisire clienti direttamente.
Operatori dell'area Asia-Pacifico come Kanamoto e Coates Hire si concentrano sulla densità di servizi locali e sulle attrezzature specializzate. EquipmentShare coniuga la telematica con 373 depositi, sfruttando l'analisi dei dati per ridurre i tempi di inattività. È probabile che l'attività di M&A si intensifichi man mano che i grandi operatori acquisiscono specialisti regionali per espandere la propria presenza, aumentare la scala degli acquisti e ammortizzare gli investimenti nelle piattaforme digitali.
Leader del settore del noleggio di attrezzature edili
Herc Rentals Inc.
United Noleggi Inc.
Ashtead Group plc (Sunbelt Rentals)
Gruppo Loxam
Caterpillar Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: United Rentals ha lanciato il suo Equipment Agent basato sull'intelligenza artificiale all'interno di ChatGPT per aiutare i clienti a pianificare e selezionare le attrezzature a noleggio per i loro progetti. Questo passo estende il processo di noleggio a un'interfaccia ampiamente utilizzata, riducendo i tempi dalla pianificazione all'ordine e rafforzando la fidelizzazione digitale oltre le interazioni limitate alle filiali.
- Ottobre 2025: EquipmentShare ha inaugurato la sua sesta filiale in Oregon, a Redmond, aumentando la capacità locale e annunciando piani di ulteriore espansione nello stato. La maggiore densità di filiali favorisce consegne più rapide e una migliore copertura del servizio, migliorando la competitività nel noleggio di macchine movimento terra e attrezzature di supporto per cantieri, anche in caso di tempi di consegna ristretti.
- Gennaio 2024: BigRentz ha stretto una partnership con Billd per offrire opzioni di finanziamento che coprono le esigenze di materiali e manodopera per i clienti del servizio di noleggio. L'accesso agevolato alle attrezzature tramite finanziamento riduce le difficoltà di acquisto per le piccole imprese e può incrementare il tasso di conversione per i noleggi a breve termine e per progetti specifici.
Ambito e metodologia
Per noleggio di attrezzature edili si intende un sito per il recupero e lo stoccaggio di veicoli di grandi dimensioni o di macchinari di grandi dimensioni solitamente legati all'edilizia e disponibili per l'uso pubblico, che possono includere attività di vendita al dettaglio complementari e aggiuntive.
Il mercato del noleggio di macchine edili è segmentato per tipo di veicolo (macchine per movimento terra e macchine per la movimentazione dei materiali), tipo di guida (motore IC e trazione ibrida) e area geografica (Nord America, Europa, Asia-Pacifico e Resto del mondo). Il rapporto offre dimensioni del mercato e previsioni per il mercato del noleggio di macchine edili in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di apparecchiatura
| Attrezzatura per movimento terra | Terne |
| caricatori | |
| Escavatori | |
| Bulldozer | |
| Minipale gommate | |
| Altro movimento terra | |
| Movimentazione dei materiali | Gru |
| Carrelli elevatori | |
| Autocarri con cassone ribaltabile | |
| sollevatori telescopici | |
| Altra movimentazione dei materiali | |
| Attrezzature per la costruzione di calcestruzzo e strade | |
| Apparecchiature per l'energia e la potenza | |
| Altri Macchinari |
Per tipo di unità
| Motore IC |
| IBRIDO |
| Elettrico |
| Cella a combustibile a idrogeno |
Per Applicazione
| Edilizia residenziale |
| Costruzione commerciale |
| Industriale / Manifatturiero |
| Infrastrutture (strade, ponti, porti) |
| Miniere e cave |
| Olio e Gas |
Per canale di noleggio
| Offline (basato su filiale) |
| Piattaforme online |
Per tipo di servizio
| Affitto a breve termine (meno di 1 mese) |
| Noleggio a medio termine (1 - 12 mesi) |
| Noleggio a lungo termine (oltre 1 anno) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di apparecchiatura | Attrezzatura per movimento terra | Terne |
| caricatori | ||
| Escavatori | ||
| Bulldozer | ||
| Minipale gommate | ||
| Altro movimento terra | ||
| Movimentazione dei materiali | Gru | |
| Carrelli elevatori | ||
| Autocarri con cassone ribaltabile | ||
| sollevatori telescopici | ||
| Altra movimentazione dei materiali | ||
| Attrezzature per la costruzione di calcestruzzo e strade | ||
| Apparecchiature per l'energia e la potenza | ||
| Altri Macchinari | ||
| Per tipo di unità | Motore IC | |
| IBRIDO | ||
| Elettrico | ||
| Cella a combustibile a idrogeno | ||
| Per Applicazione | Edilizia residenziale | |
| Costruzione commerciale | ||
| Industriale / Manifatturiero | ||
| Infrastrutture (strade, ponti, porti) | ||
| Miniere e cave | ||
| Olio e Gas | ||
| Per canale di noleggio | Offline (basato su filiale) | |
| Piattaforme online | ||
| Per tipo di servizio | Affitto a breve termine (meno di 1 mese) | |
| Noleggio a medio termine (1 - 12 mesi) | ||
| Noleggio a lungo termine (oltre 1 anno) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato del noleggio di attrezzature edili nel 2031?
Si prevede che raggiungerà i 179.21 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 4.85% dal 2026 al 2031.
Quale segmento è leader nella quota di mercato del noleggio di attrezzature edili?
Nel 2025 le macchine movimento terra hanno rappresentato una quota del 41.05% e continuano a crescere più rapidamente del mercato complessivo.
Perché gli appaltatori stanno passando al noleggio di attrezzature?
Gli affitti convertono le spese in conto capitale in spese operative, preservano la liquidità e allineano i costi alle tempistiche del progetto.
Quale area geografica si sta espandendo più rapidamente?
Il Medio Oriente e l'Africa registrano un CAGR del 6.72% entro il 2031, trainato dai mega-progetti previsti dalla Saudi Vision 2030.
Quanto sono grandi le opportunità per le piattaforme di noleggio online?
Le piattaforme online stanno crescendo a un CAGR del 9.84%, quasi il doppio del ritmo complessivo del mercato, grazie all'adozione mobile-first in Asia-Pacifico e Medio Oriente.


