

Dimensioni e quota del mercato dei droni da costruzione
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
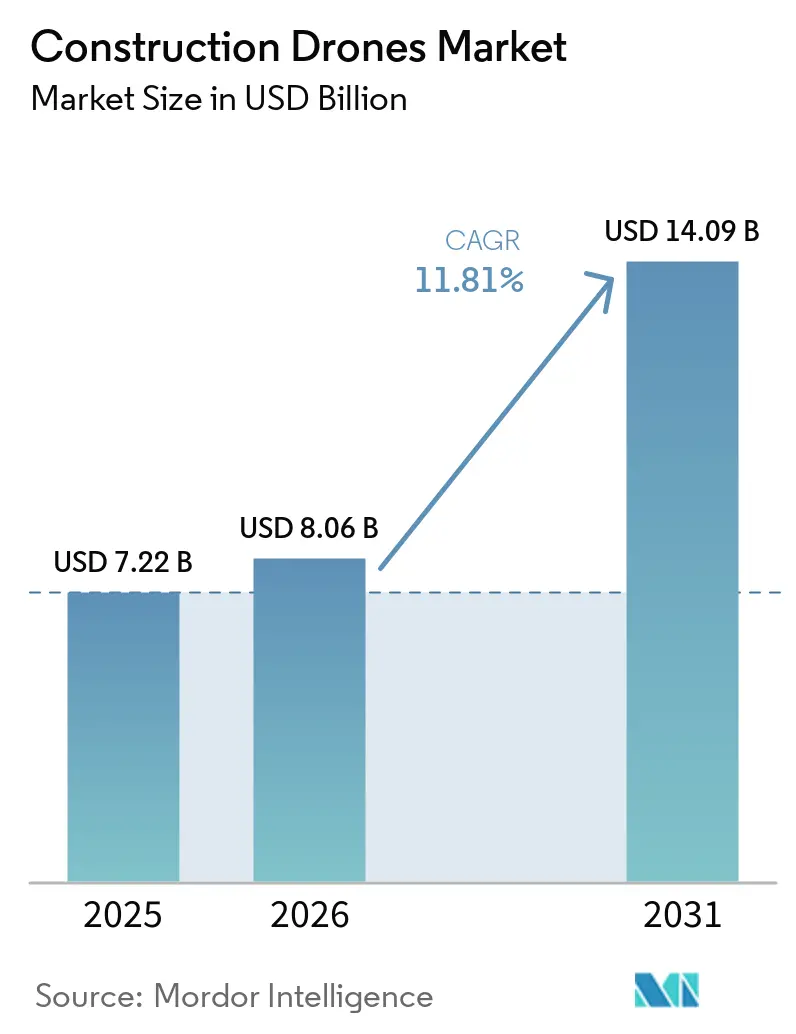
| Dimensione del mercato (2026) | 8.06 miliardo di dollari |
| Dimensione del mercato (2031) | 14.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.81% CAGR |
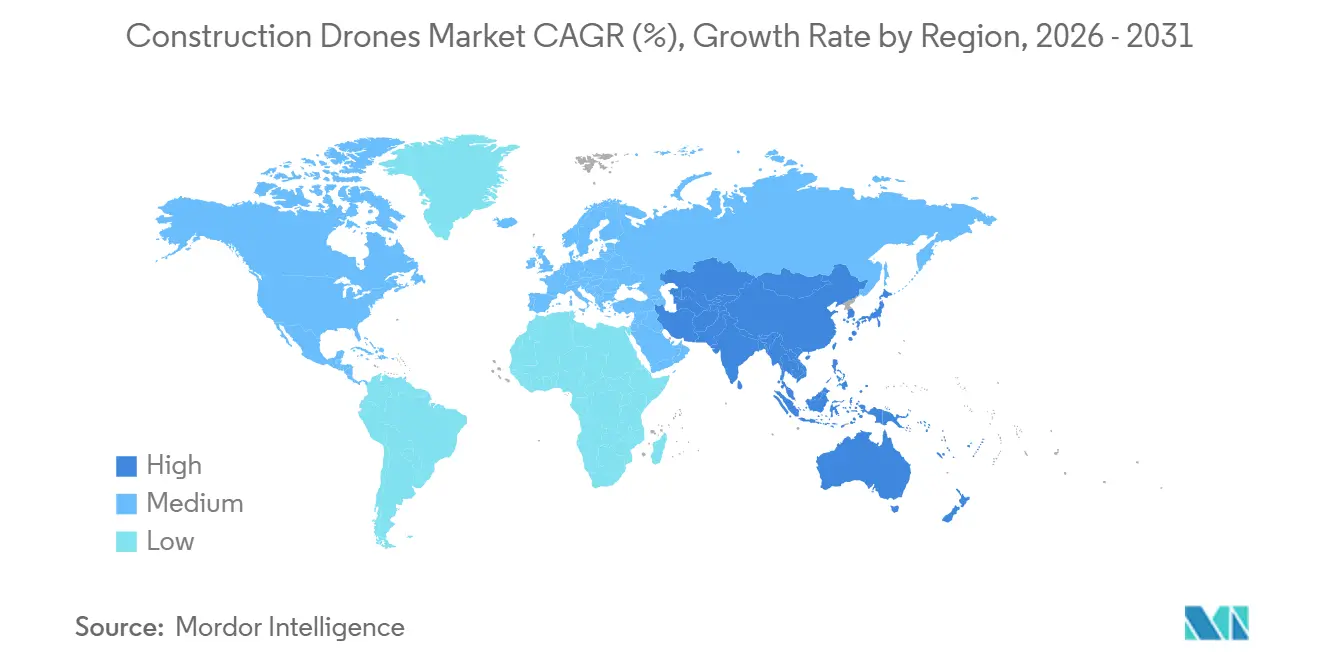
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
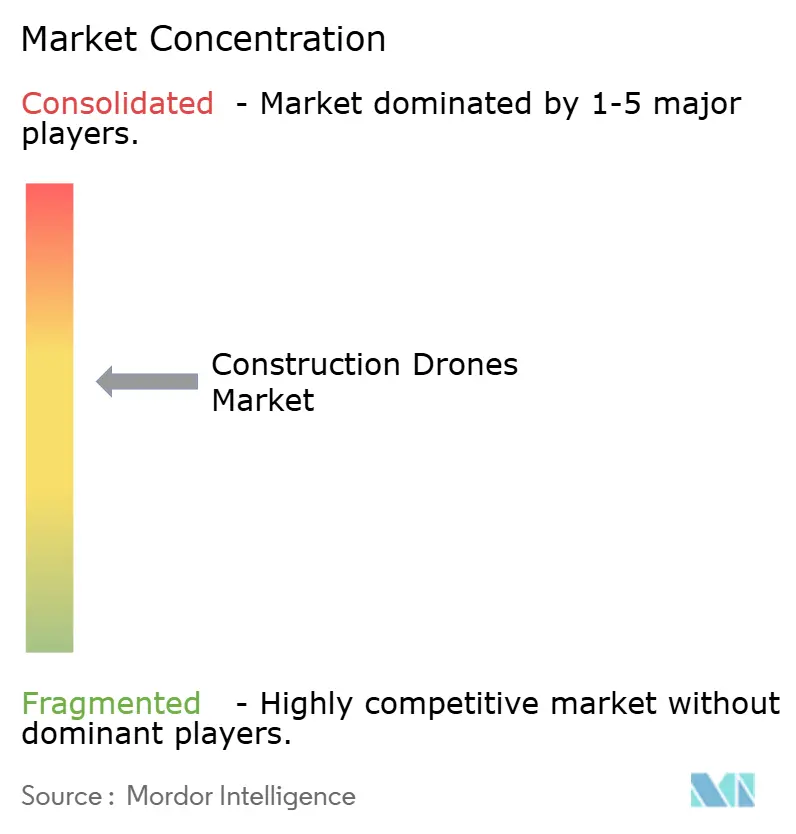
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei droni da costruzione di Mordor Intelligence
Il mercato dei droni per l'edilizia aveva un valore di 7.22 miliardi di dollari nel 2025 e si prevede che crescerà da 8.06 miliardi di dollari nel 2026 a 14.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.81% dal 2026 al 2031. La crescente domanda di droni per l'edilizia è trainata dalla necessità di una maggiore visibilità del cantiere, un controllo più preciso delle tempistiche e una costante adozione del digitale nei flussi di lavoro di realizzazione dei progetti. Le imprese edili utilizzano le flotte di droni sempre meno come hardware autonomo e sempre più come un livello ricorrente di dati sul campo a supporto del monitoraggio, della documentazione e del coordinamento dei progetti con i sistemi di progettazione digitale. Il mercato dei droni per l'edilizia beneficia anche della carenza di manodopera, che rende gli strumenti di monitoraggio autonomi e semi-autonomi più attraenti per le ispezioni di routine e il monitoraggio dell'avanzamento dei lavori. Allo stesso tempo, il mercato dei droni per l'edilizia sta diventando sempre più segmentato in base ai requisiti di sicurezza e conformità, soprattutto negli Stati Uniti, dove le scelte di approvvigionamento sono sempre più influenzate dalla sicurezza informatica e dalle normative sulla catena di fornitura. Il posizionamento competitivo si sta spostando verso software, autonomia e gestione operativa, creando spazio sia per i leader di piattaforma che per i fornitori specializzati, man mano che il mercato dei droni per l'edilizia matura.
Punti chiave del rapporto
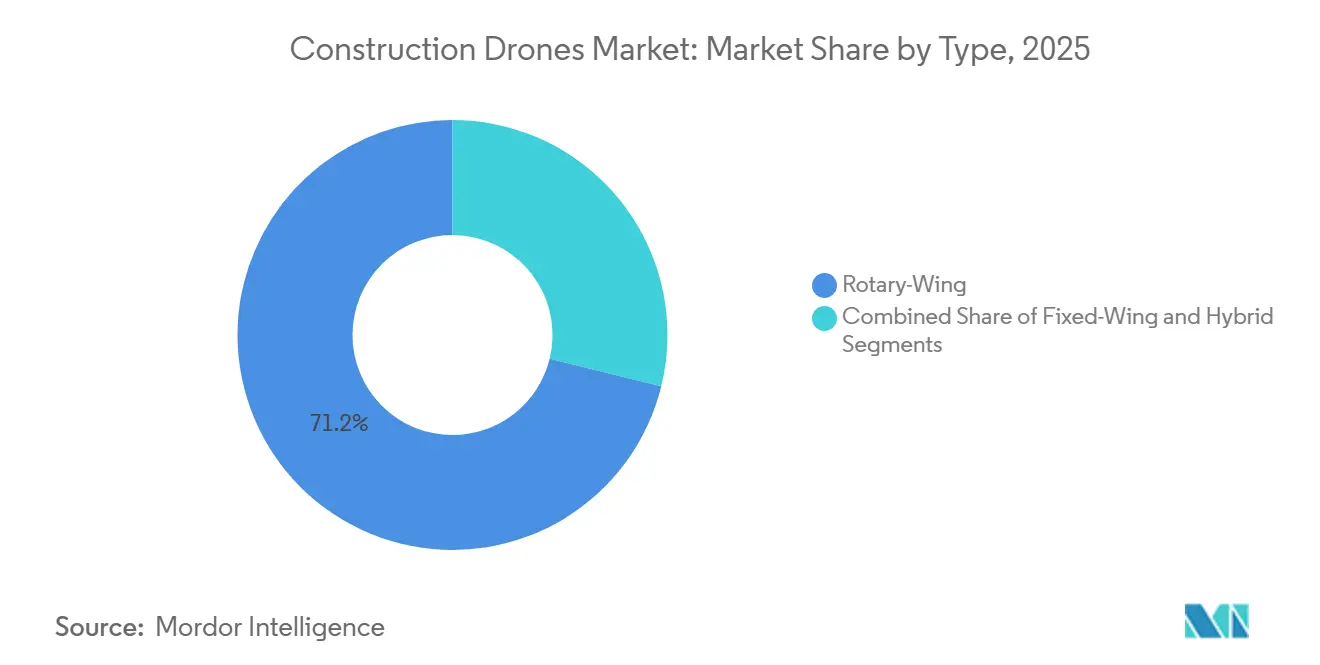
- Per tipologia, le piattaforme ad ala rotante hanno rappresentato il 71.17% del fatturato nel 2025, mentre si prevede che le piattaforme ibride VTOL cresceranno a un tasso di crescita annuo composto (CAGR) del 13.43% fino al 2031.
- Per tipologia di componente, l'hardware ha rappresentato il 57.64% del fatturato nel 2025, mentre si prevede che il software crescerà a un tasso annuo composto del 12.77% fino al 2031.
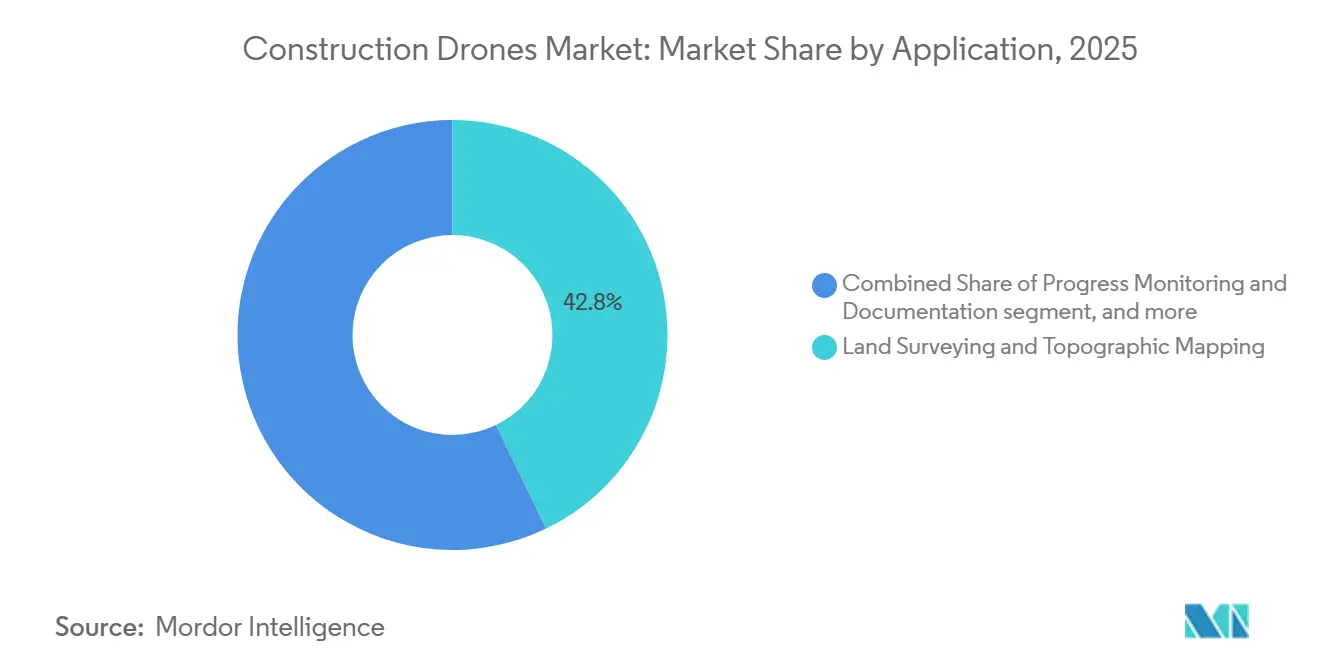
- Per quanto riguarda le applicazioni, i rilievi topografici e la mappatura del territorio rappresentavano il 42.83% del mercato dei droni per l'edilizia nel 2025, mentre si prevede che i settori della sicurezza e della sorveglianza cresceranno a un tasso annuo composto del 14.89% fino al 2031.
- Per tipologia di utente finale, gli utenti industriali hanno rappresentato il 41.67% del fatturato nel 2025 e si prevede che cresceranno con il CAGR più elevato, pari al 13.57%, fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 37.56% della quota di mercato dei droni per l'edilizia, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 13.32% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei droni da costruzione
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione per il rilievo e la mappatura del sito | + 3.2% | Globale, con concentrazione in Nord America e APAC | A breve termine (≤ 2 anni) |
| Integrazione pull-through del gemello digitale del Building Information Modeling | + 2.2% | Nord America e UE, ricadute sull'APAC | Medio termine (2-4 anni) |
| Costi in calo per sensori e batterie | + 1.8% | Global | Medio termine (2-4 anni) |
| Monitoraggio autonomo per compensare la carenza di manodopera | + 1.4% | Nord America e nucleo dell'UE, con ricadute sull'APAC | Medio termine (2-4 anni) |
| Stimolo infrastrutturale post-pandemia | + 1.0% | Nord America, UE, nucleo APAC | A breve termine (≤ 2 anni) |
| Mandati di monitoraggio del rischio guidati dagli assicuratori | + 0.7% | Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione per il rilevamento e la mappatura del sito
Nel mercato dei droni per l'edilizia, il rilevamento aereo si è evoluto da attività specialistica a flusso di lavoro operativo di routine in molte tipologie di progetti. I team di progetto utilizzano l'acquisizione aerea per generare nuvole di punti e rilievi 3D con un minore impegno sul campo rispetto ai metodi manuali tradizionali. La ricerca sull'integrazione BIM-droni dimostra che l'acquisizione della realtà tramite droni migliora il monitoraggio e la gestione dell'avanzamento dei lavori, consentendo il confronto diretto tra le immagini 3D del rilievo generate in loco e i modelli di progetto. Ciò rende possibili cicli di rilevamento più frequenti e rafforza la domanda di abbonamenti software ricorrenti e servizi di gestione dei dati nel mercato dei droni per l'edilizia. Inoltre, aumenta le aspettative dei committenti in merito alla documentazione "as-built", poiché l'acquisizione settimanale o addirittura giornaliera è più facilmente giustificabile in termini di costi e tempi. Man mano che queste aspettative si diffondono nei termini contrattuali, il mercato dei droni per l'edilizia beneficia di un flusso più costante di utilizzo ripetuto, anziché di acquisti una tantum di velivoli.
Integrazione del gemello digitale BIM tramite processo di pull-through
Il mercato dei droni per l'edilizia sta assistendo a una crescita strutturale della domanda derivante dai flussi di lavoro BIM e digital twin, piuttosto che da sole campagne di adozione diretta dei droni. Quando le nuvole di punti generate dai droni vengono integrate negli ambienti di progetto digitali, i team possono confrontare il lavoro pianificato con le condizioni reali del cantiere più rapidamente e con un minor numero di verifiche manuali. Studi scientifici confermano che i sistemi digital twin supportati dall'acquisizione della realtà tramite droni migliorano la sincronizzazione in tempo reale tra i progetti virtuali e l'avanzamento fisico della costruzione. Ciò significa che ogni nuovo requisito BIM da parte di un committente pubblico, di un istituto di credito o di una catena di fornitura basata su standard amplia anche il mercato potenziale per i droni da costruzione. I fornitori di software traggono un forte vantaggio da questa tendenza, poiché il valore si sposta verso l'analisi, il confronto dei modelli e l'integrazione dei flussi di lavoro, anziché limitarsi alle sole capacità del velivolo. Di conseguenza, la crescita del software sta superando quella dell'hardware nel mercato dei droni per l'edilizia.
Monitoraggio autonomo per compensare la carenza di manodopera
La carenza di manodopera è ormai un problema operativo concreto per gli appaltatori, e questo sta favorendo una maggiore adozione dei droni nel mercato dell'edilizia. Negli Stati Uniti, l'Associated Builders and Contractors ha stimato che nel 2025 sarebbero stati necessari 439,000 nuovi lavoratori edili per soddisfare la domanda, mentre l'AGC ha riferito che quasi l'80% delle imprese edili ha avuto difficoltà ad assumere operai qualificati a ore e l'88% prevedeva che tali condizioni sarebbero rimaste difficili o sarebbero peggiorate. [1] Associated General Contractors of America, “2025 Construction Hiring and Business Outlook Report,” Associated General Contractors of America, agc.org In questo contesto, i sistemi di droni basati su piattaforme di atterraggio e le pattuglie aeree programmate aiutano le aziende a monitorare i progressi, le condizioni di sicurezza e le modifiche in cantiere senza dover ricorrere a un maggior numero di supervisori sul campo. Il mercato dei droni per l'edilizia sta quindi acquisendo rilevanza non solo come strumento di mappatura, ma anche come sistema di supporto alla forza lavoro per attività di monitoraggio ripetitive. L'impiego autonomo si adatta anche agli sforzi degli appaltatori per standardizzare la reportistica su più cantieri con team in loco più piccoli. Dato che la pressione sul mercato del lavoro rimane elevata, il mercato dei droni per l'edilizia dovrebbe continuare a beneficiare della domanda di informazioni di routine e ripetibili sui cantieri.
Costi dei sensori e delle batterie in calo
I costanti miglioramenti in termini di economicità del carico utile ed efficienza delle missioni supportano il mercato dei droni per l'edilizia. La riduzione dei costi dei sensori e le migliori prestazioni delle batterie stanno diminuendo il costo per missione di rilevamento e rendendo disponibili strumenti di acquisizione più avanzati anche a imprese edili di dimensioni diverse dalle più grandi, aspetto fondamentale nel settore delle costruzioni, poiché le decisioni di adozione vengono spesso prese a livello di progetto, dove i costi di missione inferiori incentivano un utilizzo ricorrente. Una maggiore autonomia consente inoltre alle flotte di coprire aree più ampie con meno interruzioni, migliorando la pianificazione e riducendo lo sforzo di coordinamento sul campo. Questi cambiamenti stanno ampliando l'utilizzo pratico dei droni per l'edilizia anche alle imprese edili di medie dimensioni, che in precedenza consideravano i programmi con droni ad alta precisione troppo costosi. Con il continuo miglioramento dell'economicità operativa, è probabile che l'adozione si diffonda a una gamma più ampia di dimensioni di progetto e profili di imprese edili.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme severe sullo spazio aereo e sulla privacy | -1.5% | Globale, più acuto nell'UE e nel Nord America | A lungo termine (≥ 4 anni) |
| Carenza di piloti di droni autorizzati | -0.8% | Mercati globali, in particolare emergenti | A breve termine (≤ 2 anni) |
| Vulnerabilità della sicurezza informatica nei droni commerciali (COTS) | -0.6% | Global | Medio termine (2-4 anni) |
| Elevati costi di manutenzione del ciclo di vita delle flotte | -0.5% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigide norme in materia di spazio aereo e privacy.
La frammentazione normativa rimane uno dei limiti più evidenti all'espansione del mercato dei droni per l'edilizia. Le aree urbane densamente popolate, spesso soggette a vincoli di spazio aereo, rendono le approvazioni, le deroghe e le condizioni operative più complesse della tecnologia stessa. Negli Stati Uniti, la FAA ha pubblicato il suo Avviso di proposta di regolamentazione BVLOS nell'agosto 2025, con un quadro basato sulle prestazioni in diverse categorie di rischio per la popolazione, e il processo di commento è rimasto attivo fino al 2026. [2] Federal Register, “Normalizing Unmanned Aircraft Systems Beyond Visual Line of Sight Operations, Reopening of Comment Period,” Federal Register, federalregister.gov In Europa, l'emendamento 5 dell'EASA al Regolamento (UE) 2019/947 è entrato in vigore nel maggio 2025 e la Francia ha posto fine ai suoi scenari standard nazionali preesistenti a partire da gennaio 2026, richiedendo la migrazione verso un'autorizzazione di categoria specifica per l'UE sotto la supervisione della DGAC. Queste differenze aumentano gli sforzi di conformità per le aziende che operano oltre confine o vicino a siti sensibili e favoriscono gli operatori più grandi con maggiori risorse di supporto legale e aeronautico. Finché le normative operative non diventeranno più prevedibili, il mercato dei droni per l'edilizia continuerà a registrare una crescita più lenta negli ambienti più regolamentati.
Vulnerabilità di sicurezza informatica nei droni COTS
La sicurezza informatica sta diventando un rischio sempre più evidente nel mercato dei droni per l'edilizia, poiché le flotte gestiscono file di rilevamento, immagini di siti e dati infrastrutturali. Uno studio di penetrazione sponsorizzato dalla FAA ha identificato vulnerabilità ricorrenti nelle flotte di droni commerciali, tra cui identificatori SSID predefiniti, credenziali di accesso predefinite e credenziali root predefinite, che creano falle comprovate per lo spoofing, il furto di dati e l'interferenza con i voli. Il mercato dei droni per l'edilizia si sta quindi dividendo tra acquirenti focalizzati principalmente sul prezzo e acquirenti focalizzati sulla conformità, sull'architettura sicura e sulla tracciabilità degli acquisti. Questo cambiamento rafforza la necessità di hardware conforme alla NDAA e di migliori controlli sulle flotte, ma comporta anche costi di transizione e rallenta le decisioni di acquisto per alcune aziende.
Analisi del segmento
Per tipologia: la presenza consolidata degli elicotteri coesiste con la rapida espansione degli ibridi.
Nel 2025, le piattaforme ad ala rotante detenevano il 71.17% della quota di mercato dei droni per l'edilizia, a testimonianza della loro elevata idoneità per i cantieri urbani, le aree di decollo ristrette e le attività di volo stazionario. Questi sistemi rimangono la scelta predefinita per molti appaltatori perché sono più facili da impiegare intorno a edifici, strutture temporanee e zone di lavoro attive. Il mercato dei droni per l'edilizia continua a fare affidamento sulla flessibilità dei multirotori per l'ispezione delle facciate, il monitoraggio dell'avanzamento dei lavori e i rilievi localizzati. All'interno del settore dei droni per l'edilizia, questo formato si allinea anche con le pratiche di formazione e operative che molti team sul campo già conoscono. Questa familiarità consolidata contribuisce a spiegare perché i sistemi ad ala rotante continuano a rappresentare il punto di riferimento per l'adozione di nuove flotte.
Nel mercato dei droni per l'edilizia, le piattaforme ad ala fissa svolgono un ruolo diverso, soprattutto in progetti su larga scala e su vaste aree, dove l'autonomia è più importante delle prestazioni in volo stazionario. Tracciati autostradali, percorsi di oleodotti e infrastrutture costiere si prestano meglio a profili di volo a lungo raggio. Ciononostante, il divario tra l'utilizzo di velivoli ad ala rotante e ad ala fissa si sta riducendo, grazie al miglioramento dell'efficienza operativa in diverse classi di aeromobili. Si prevede che le piattaforme VTOL ibride cresceranno a un tasso annuo composto del 13.43% fino al 2031, in quanto combinano la praticità di impiego sul campo con una copertura di area più ampia. Nel mercato dei droni per l'edilizia, questa combinazione è interessante per progetti di ponti, dighe, energie rinnovabili e opere civili in aree remote, che richiedono sia efficienza di transito che capacità di ispezione ravvicinata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: il divario nella monetizzazione del software rimodella l'economia a lungo termine
Nel 2025, l'hardware rappresentava il 57.64% del mercato dei droni per l'edilizia, a dimostrazione che la costruzione di una flotta inizia ancora con i velivoli, i carichi utili e le attrezzature di supporto. Molte aziende sono ancora nelle fasi iniziali dello sviluppo dei programmi, pertanto la spesa in conto capitale per le attrezzature rappresenta una quota significativa del fatturato totale. I servizi colmano il divario per gli appaltatori che preferiscono esternalizzare il volo, l'acquisizione dati o il supporto per la conformità normativa su base progettuale. Il mercato dei droni per l'edilizia, quindi, presenta ancora una forte componente hardware iniziale, anche se il valore a lungo termine si sta spostando altrove. Questo schema è comune laddove le basi installate sono ancora in crescita e i modelli operativi variano notevolmente a seconda delle dimensioni dell'appaltatore.
Si prevede che il software crescerà a un tasso annuo composto (CAGR) del 12.77% fino al 2031, diventando così la componente in più rapida crescita nel mercato dei droni per l'edilizia. Il motivo principale è che il valore si sta spostando verso l'elaborazione dei dati, l'analisi assistita dall'intelligenza artificiale, la pianificazione delle missioni e l'integrazione con i sistemi di progetto. La ricerca sui flussi di lavoro dei droni e dei gemelli digitali supporta questo cambiamento, poiché la sincronizzazione in tempo reale dipende dalla gestione dei dati e dal confronto dei modelli, non solo dal dispiegamento del velivolo. Con la maturazione dei programmi, la fidelizzazione dei clienti è sempre più legata all'usabilità della piattaforma e all'integrazione dei flussi di lavoro, piuttosto che al solo marchio del drone. Nel settore dei droni per l'edilizia, il software rappresenta la fonte di differenziazione e di ricavi ricorrenti più evidente a lungo termine.
Applicazione pratica: la leadership nel settore dei sondaggi rimane salda, mentre la sorveglianza accelera.
Nel 2025, il rilevamento topografico e la mappatura del territorio rappresentavano il 42.83% del mercato dei droni per l'edilizia, confermando che il rilevamento rimane il principale punto di ingresso per l'adozione di questa tecnologia. Molti appaltatori utilizzano inizialmente i droni per sostituire metodi di misurazione in cantiere più lenti o che richiedono maggiore manodopera, prima di estenderne l'impiego ad altri settori. Il mercato dei droni per l'edilizia ha quindi costruito gran parte della sua base installata attorno all'acquisizione topografica, alla misurazione dei volumi e alla documentazione dell'avanzamento dei lavori. Questi utilizzi si integrano perfettamente nella pianificazione, nel supporto alla fatturazione e nel coordinamento del cantiere. Inoltre, creano una solida base per una successiva espansione verso l'ispezione e il monitoraggio automatizzato.
Studi sottoposti a revisione paritaria dimostrano che le nuvole di punti generate dai droni possono essere confrontate con i modelli BIM per supportare il monitoraggio dell'avanzamento dei lavori e verificare la conformità del lavoro fisico alle intenzioni progettuali. Ciò supporta il ruolo più ampio del mercato dei droni per l'edilizia lungo l'intero ciclo di vita del progetto, dai rilievi iniziali ai controlli periodici in cantiere. Si prevede che la sicurezza e la sorveglianza cresceranno a un tasso annuo composto del 14.89% fino al 2031, in quanto i requisiti di sicurezza, l'attenzione delle compagnie assicurative e le esigenze di monitoraggio remoto diventano sempre più importanti. Le operazioni con postazioni di lavoro fisse rafforzano questa tesi, rendendo le pattuglie ricorrenti più pratiche senza richiedere la presenza costante di un operatore in loco. Nel mercato dei droni per l'edilizia, la sorveglianza sta diventando meno uno strumento di documentazione reattivo e più un elemento di routine per la gestione del rischio in cantiere.
Per utente finale: i programmi industriali definiscono il parametro di riferimento per l'utilizzo.
Nel 2025, gli utenti finali del settore industriale hanno rappresentato il 41.67% del fatturato del mercato dei droni per l'edilizia e si prevede che cresceranno al tasso di crescita annuo composto (CAGR) più elevato, pari al 13.57%, fino al 2031. I progetti relativi a infrastrutture energetiche, miniere, servizi pubblici e grandi opere civili tendono a essere realizzati su scale temporali più lunghe e con un'estensione maggiore rispetto ad altre categorie di progetti. Ciò rende più facile giustificare l'acquisto di flotte di droni, poiché l'utilizzo dei velivoli, la domanda di missioni ripetute e l'impiego del software rimangono elevati per diversi anni. Il mercato dei droni per l'edilizia beneficia di questo andamento costante della domanda, in quanto gli operatori industriali spesso creano flussi di lavoro interni dedicati anziché affidarsi a spese una tantum per singoli progetti. In pratica, questi programmi definiscono il parametro di riferimento operativo per l'utilizzo su larga scala dei dati acquisiti dai droni.
L'edilizia commerciale rimane un importante settore di espansione nel mercato dei droni per l'edilizia, poiché i committenti richiedono una documentazione più accurata, l'utilizzo del BIM e la trasparenza delle tempistiche. Centri dati, ospedali, progetti di trasporto pubblico e altri progetti istituzionali sono in una posizione migliore rispetto ai piccoli progetti privati per assorbire i costi del monitoraggio continuo. L'edilizia residenziale rimane il segmento di utenti finali più piccolo, poiché i budget dei singoli progetti e i cicli più brevi spesso rendono più difficile giustificare flotte dedicate. Molte imprese edili residenziali preferiscono utilizzare i servizi dei droni su richiesta piuttosto che gestire un proprio programma, il che determina una netta suddivisione nell'utilizzo del mercato dei droni per l'edilizia: il settore industriale supporta l'utilizzo più intenso, mentre la domanda commerciale amplia la base clienti nel tempo.
Analisi geografica
Nel 2025, il Nord America deteneva il 37.56% della quota di mercato dei droni per l'edilizia, risultando il segmento regionale più ampio. La regione beneficia di un'elevata spesa nel settore delle costruzioni, di una forte adozione tecnologica da parte dei principali appaltatori e di un ampio utilizzo di flussi di lavoro digitali per i progetti. Secondo AGC, il 26% delle imprese di costruzione statunitensi prevedeva di aumentare gli investimenti in droni nel 2025, il che suggerisce un passaggio da programmi pilota a budget ricorrenti. Il mercato dei droni per l'edilizia in Nord America riflette anche una forte domanda di piattaforme sicure e conformi alle normative, in quanto i progetti federali e regolamentati diventano sempre più selettivi in termini di standard di appalto.
L'Europa rimane una regione secondaria matura nel mercato dei droni per l'edilizia, supportata da un quadro normativo più armonizzato rispetto a molti altri mercati multinazionali. L'emendamento 5 dell'EASA al Regolamento (UE) 2019/947 è entrato in vigore nel maggio 2025, contribuendo a definire le aspettative operative nei vari Stati membri. La Francia ha imposto un onere di conformità a breve termine con la fine degli scenari basati sugli standard nazionali preesistenti nel gennaio 2026, e gli operatori hanno dovuto passare all'autorizzazione di categoria specifica per l'UE sotto la supervisione della DGAC. Nonostante questo costo di transizione, il mercato europeo dei droni per l'edilizia continua a essere sostenuto dal potenziale dei servizi transfrontalieri e dal continuo utilizzo per l'ispezione e il monitoraggio dell'avanzamento dei lavori. Regno Unito, Germania e Francia rimangono i principali centri di adozione nella regione.
La regione Asia-Pacifico è il segmento regionale in più rapida crescita nel mercato dei droni per l'edilizia, con un CAGR previsto del 13.32% fino al 2031. Cina e India sono i principali motori di crescita, sebbene i modelli di domanda differiscano tra la rapida implementazione in cantieri intelligenti e l'adozione guidata dalle infrastrutture. Il Giappone è un importante indicatore di maturità operativa. Nel marzo 2025, KDDI Smart Drone e Obayashi Corporation hanno completato una dimostrazione di ispezione automatizzata e completamente remota con drone presso un cantiere attivo di una diga, utilizzando Skydio Dock per X10. [3] KDDI Smart Drone, “国内建設業界初、自動充電ポート付きドローン『Skydio Dock per X10』を活用した遠隔自動ダム巡回の実証に成功”, KDDI Smart Drone, kddi.smartdrone.co.jp Anche la Corea del Sud ha dimostrato il passaggio verso operazioni autonome quando DJI Enterprise ha pubblicato un case study del marzo 2026 sull'uso di DJI Dock 3 da parte di SK Construction per gestione remota dei cantieri in condizioni invernali. Sud America, Medio Oriente e Africa rimangono mercati più piccoli per i droni da costruzione. Tuttavia, i grandi corridoi infrastrutturali, i progetti energetici e gli investimenti mirati nelle smart city continuano a generare domanda di servizi di rilevamento, monitoraggio dei lavori di sterro e ispezione.
Panorama competitivo
Il mercato dei droni per l'edilizia rimane moderatamente concentrato, con DJI Technology che detiene una leadership hardware generale, mentre diversi concorrenti specializzati si contendono casi d'uso specifici. La pressione competitiva più forte proviene dalle aziende che combinano hardware conforme con software per l'autonomia e la gestione dei flussi di lavoro. Nell'aprile 2026, Skydio ha raccolto 110 milioni di dollari in un round di finanziamento di Serie F e ha annunciato l'iniziativa SkyForge, un impegno quinquennale a investire 3.5 miliardi di dollari nella produzione statunitense e a sostenere oltre 2,000 posti di lavoro diretti. [4] Team editoriale di Skydio, "Skydio si impegna a investire 3.5 miliardi di dollari per espandere la produzione di droni negli Stati Uniti e garantire la leadership americana nel settore dei droni", Blog ufficiale di Skydio, skydio.com Questa mossa è importante nel mercato dei droni per l'edilizia perché le norme sugli appalti sono sempre più legate alla sicurezza della catena di approvvigionamento e alla profondità della produzione nazionale.
La concorrenza si sta spostando anche verso operazioni gestite, piattaforme di aggancio automatizzate e software in grado di trasformare i dati di cantiere in output utilizzabili quotidianamente. DJI ha rafforzato questa posizione con Dock 3 nel febbraio 2025, un sistema drone-in-a-box montabile su veicolo, progettato per operazioni remote 24 ore su 24, 7 giorni su 7 e per l'impiego mobile. Il caso SK Construction del marzo 2026 ha poi dimostrato come i flussi di lavoro basati su piattaforme di aggancio vengano utilizzati per pattugliamenti programmati e per la visibilità remota dei progressi in cantieri edili in tempo reale. Il mercato dei droni per l'edilizia si sta quindi allontanando dal semplice confronto tra velivoli per orientarsi verso una competizione più ampia su operatività, autonomia, trasmissione dati e conformità. I fornitori in grado di combinare queste caratteristiche sono in una posizione migliore per difendere i prezzi e fidelizzare i clienti.
Nel mercato dei droni per l'edilizia, gli specialisti continuano a sfidare i fornitori più grandi a livello applicativo, soprattutto nei settori della mappatura, dell'ispezione in spazi ristretti e delle strutture industriali. Queste aziende non hanno sempre bisogno di soppiantare un leader di mercato nell'intero flusso di lavoro del progetto per aggiudicarsi i contratti. Una capacità mirata può comunque garantire una posizione di forza laddove il lavoro è tecnicamente complesso o la conformità normativa è più importante. Allo stesso tempo, il mercato dei droni per l'edilizia sta diventando più difficile per i nuovi operatori a causa dell'aumento delle certificazioni, delle aspettative in materia di sicurezza informatica e dei costi di cambio fornitore per i clienti. Questo mantiene il settore competitivo, ma favorisce anche i fornitori in grado di supportare cicli di vendita lunghi, appalti regolamentati e servizi ricorrenti.
Leader del settore dei droni da costruzione
SZ DJI Technology Co., Ltd.
Droni pappagallo SAS
Yuneec (drone ATL)
3DR, Inc.
Autel Robotics Co. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Skydio si è assicurata 110 milioni di dollari in un round di finanziamento di Serie F, raggiungendo una valutazione post-money di 4.4 miliardi di dollari. Contemporaneamente, l'azienda ha annunciato l'iniziativa SkyForge, un impegno quinquennale da 3.5 miliardi di dollari per espandere la produzione di droni negli Stati Uniti, compreso lo sviluppo di un nuovo stabilimento che sarà cinque volte più grande di quello attuale, rafforzando così la posizione di Skydio come opzione leader conforme alla NDAA per i programmi di costruzione federali statunitensi.
- Agosto 2025: la FAA e la TSA hanno pubblicato la proposta di regolamento BVLOS (Parte 108) nel Federal Register. Questa proposta delinea normative basate sulle prestazioni e a livelli di rischio per le operazioni con droni oltre la linea di vista (BVLOS) in cinque categorie di densità di popolazione. La norma si applica specificamente alle operazioni di costruzione commerciale, rilevamento aereo e ispezione e funge da prerequisito per l'impiego scalabile di droni autonomi nei cantieri edili negli Stati Uniti.
- Maggio 2025: Skydio ha presentato Remote Flight Deck, un sistema di controllo basato su browser per reti 5G, che semplifica le valutazioni di costruzione su più siti.
- Gennaio 2025: DJI ha presentato Dock 3, un drone in scatola resistente alle intemperie che consente sortite autonome 24 ore su 7, XNUMX giorni su XNUMX e rotazione di due droni per una copertura continua del sito.
Ambito del rapporto sul mercato globale dei droni da costruzione
I droni da costruzione sono veicoli aerei senza pilota (UAV) progettati specificamente per applicazioni edili. Questi droni assistono in attività quali rilievi topografici, monitoraggio dell'avanzamento dei lavori, ispezione delle infrastrutture e sicurezza, migliorando l'efficienza e la precisione delle operazioni di costruzione.
Il mercato dei droni per l'edilizia è segmentato per tipologia, componente, applicazione, utente finale e area geografica. Per tipologia, il mercato è suddiviso in droni ad ala rotante, ad ala fissa e ibridi. Per componente, è suddiviso in hardware, software e servizi. Per applicazione, il mercato comprende rilievi topografici e mappatura del territorio, monitoraggio e documentazione dei progressi, ispezione delle infrastrutture, sicurezza e sorveglianza, e misurazione di movimento terra e volumi. Per utente finale, il mercato è segmentato in imprese di costruzione residenziale, imprese di costruzione commerciale e industria. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato dei droni per l'edilizia nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Ala rotante |
| Ala-Fissa |
| IBRIDO |
| Hardware |
| Software |
| Servizi |
| Rilievo topografico e cartografia |
| Monitoraggio e documentazione dei progressi |
| Ispezione delle infrastrutture |
| Sicurezza e sorveglianza |
| Lavori di sterro e misurazione del volume |
| Imprese di costruzione residenziale |
| Imprese edili commerciali |
| Industriale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo | Ala rotante | ||
| Ala-Fissa | |||
| IBRIDO | |||
| Per componente | Hardware | ||
| Software | |||
| Servizi | |||
| Per Applicazione | Rilievo topografico e cartografia | ||
| Monitoraggio e documentazione dei progressi | |||
| Ispezione delle infrastrutture | |||
| Sicurezza e sorveglianza | |||
| Lavori di sterro e misurazione del volume | |||
| Per utente finale | Imprese di costruzione residenziale | ||
| Imprese edili commerciali | |||
| Industriale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali fattori guideranno la crescita del settore dei droni per l'edilizia fino al 2031?
La crescita è sostenuta dalla necessità di rilievi più rapidi, da flussi di lavoro BIM e digital twin più efficienti, dalla carenza di manodopera e dalla crescente domanda di monitoraggio autonomo. Si prevede che il mercato raggiungerà i 14.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.81%.
Quale tipo di drone è il più diffuso nei cantieri edili?
Le piattaforme ad ala rotante sono le più diffuse perché funzionano bene in ambienti urbani ristretti e per le operazioni di volo stazionario. Nel 2025 detenevano una quota di mercato del 71.17% in termini di fatturato.
Perché in questo settore il software sta crescendo più velocemente dell'hardware?
Il settore del software sta crescendo più rapidamente perché il valore si sta spostando verso l'analisi dei dati, la pianificazione delle missioni, l'elaborazione tramite intelligenza artificiale e l'integrazione con i sistemi di progetto. Si prevede che il settore del software crescerà a un tasso annuo composto del 12.77% fino al 2031.
Qual è il principale caso d'uso per l'impiego di droni in edilizia?
Il rilevamento topografico e la cartografia rimangono il caso d'uso principale. Questa applicazione ha rappresentato il 42.83% del fatturato nel 2025, poiché è spesso il primo flusso di lavoro che le imprese edili digitalizzano.
Quale regione sta registrando la crescita più rapida nell'adozione dei droni per l'edilizia?
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 13.32% fino al 2031. Tale crescita è sostenuta dallo sviluppo delle infrastrutture e da una maggiore adozione del monitoraggio remoto e automatizzato dei siti.
Quali sono i principali rischi che potrebbero rallentare una diffusione più ampia?
I rischi principali sono la frammentazione normativa, le restrizioni in materia di privacy e spazio aereo, le debolezze della sicurezza informatica nelle flotte commerciali e la sfida operativa di estendere la conformità dei voli autonomi a diverse giurisdizioni.


