

Dimensioni e quota di mercato dei caschi protettivi connessi
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
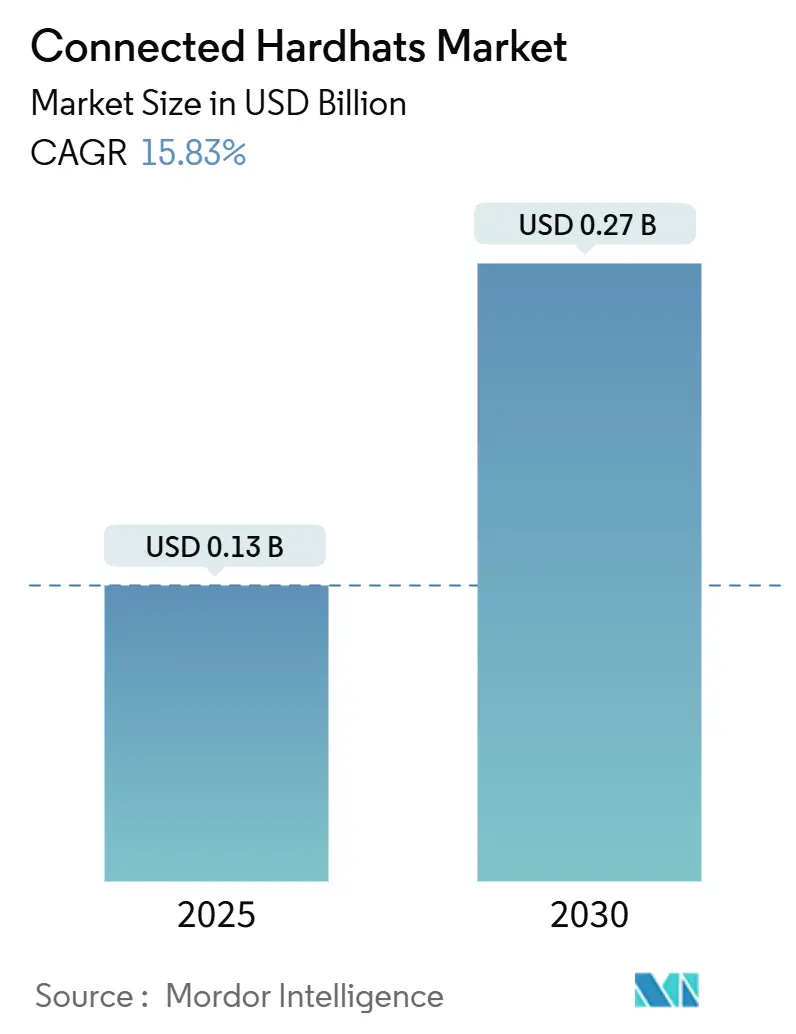
| Dimensione del mercato (2025) | 0.13 miliardo di dollari |
| Dimensione del mercato (2030) | 0.27 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 15.83% CAGR |
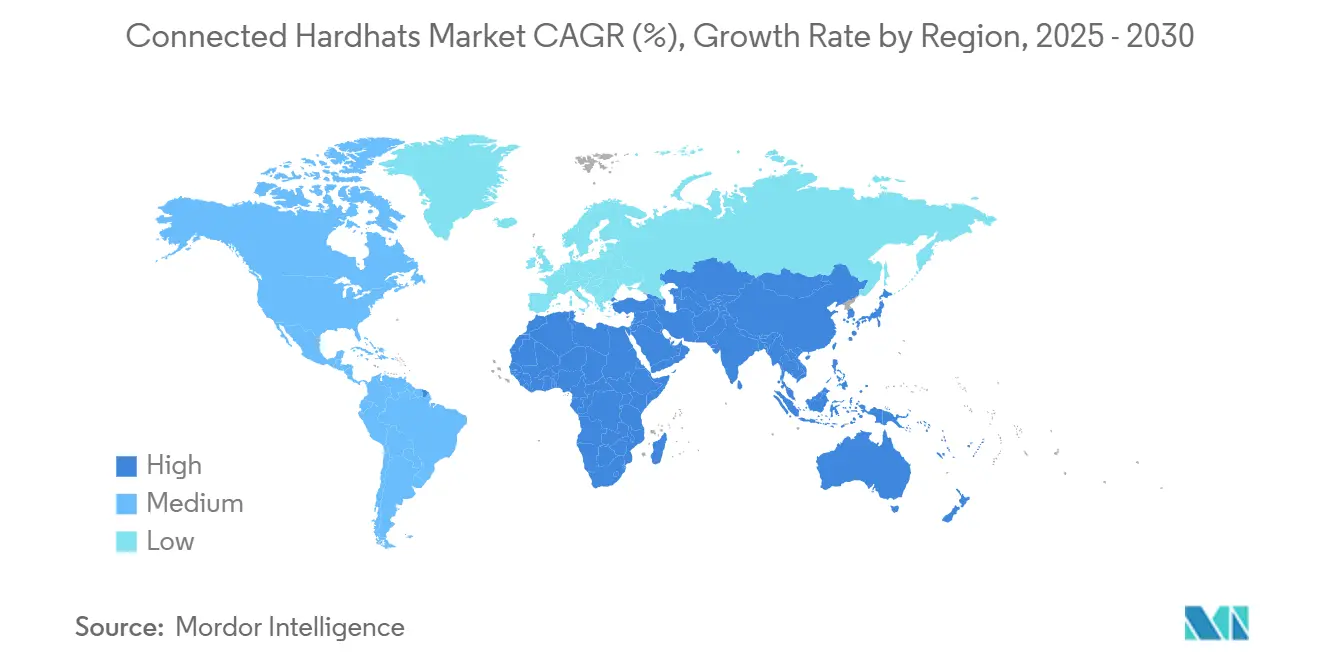
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
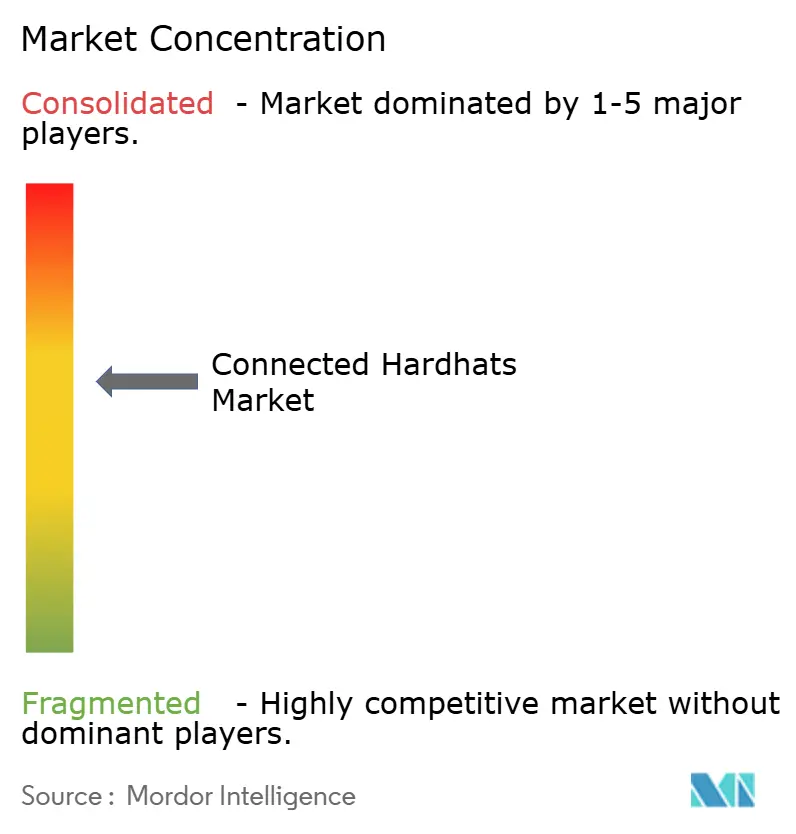
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei caschi protettivi connessi di Mordor Intelligence
Il mercato dei caschi protettivi connessi ha raggiunto i 0.13 miliardi di dollari nel 2025 e si prevede che raggiungerà i 0.27 miliardi di dollari entro il 2030, registrando un CAGR del 15.83% nel periodo 2025-2030. Questa forte crescita riflette la rapida convergenza tra le tecnologie industriali dell'Internet of Things e i tradizionali dispositivi di protezione individuale, intensificando la pressione normativa per il monitoraggio continuo dei lavoratori e la più ampia disponibilità di soluzioni di sicurezza basate sull'edge computing. Le aziende stanno adottando caschi protettivi connessi per ridurre i tempi di risposta agli incidenti, sbloccare l'analisi predittiva e ottenere sconti assicurativi legati a tassi di incidenti più bassi. I fornitori di tecnologia stanno sfruttando il calo dei prezzi dei sensori, le batterie a lunga durata e le reti 5G private per introdurre modelli ricchi di funzionalità che affrontano i rischi industriali dinamici. La differenziazione competitiva si sta spostando dalla durabilità dell'hardware ai servizi basati sui dati, poiché i fornitori implementano piattaforme software-as-a-service che monetizzano le informazioni sulla sicurezza. Allo stesso tempo, gli elevati costi iniziali e le preoccupazioni relative alla sicurezza informatica continuano a ritardare l'implementazione in siti con budget limitati.
Punti chiave del rapporto
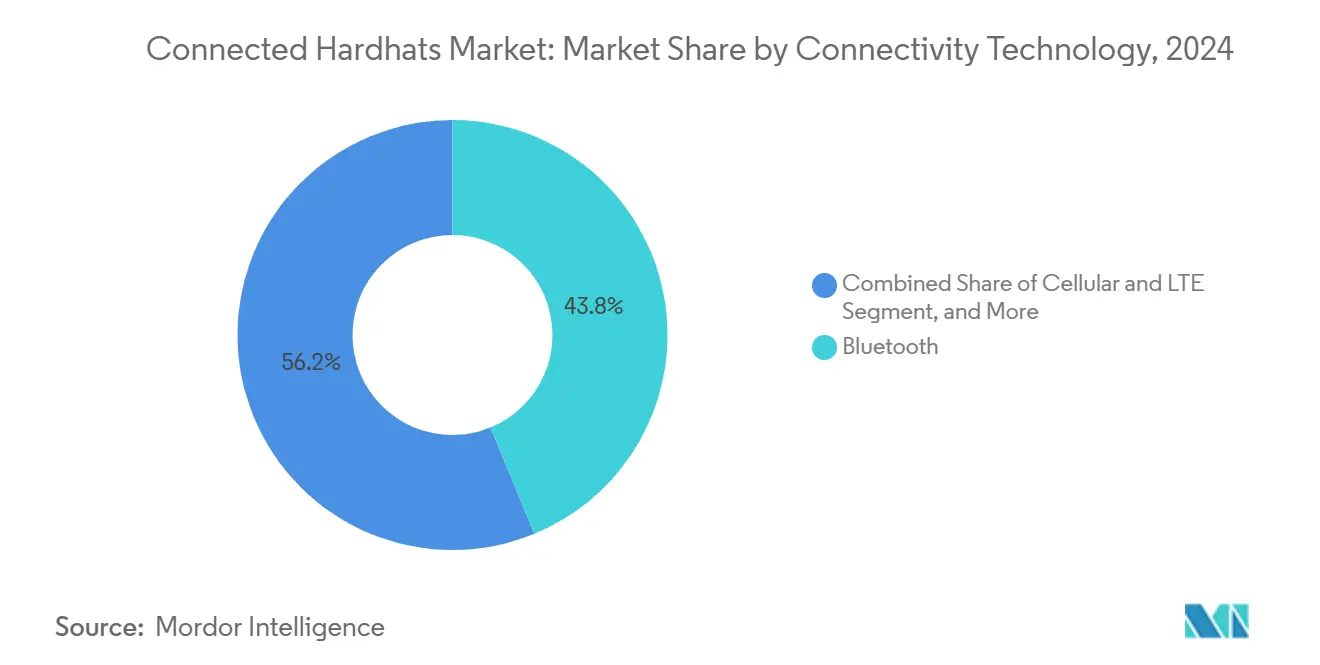
- In termini di tecnologia di connettività, il Bluetooth ha guidato il mercato dei caschi protettivi connessi con una quota di fatturato del 43.78% nel 2024, mentre si prevede che la rete cellulare e LTE cresceranno a un CAGR del 16.49% entro il 2030.
- In base al materiale, nel 2024 l'HDPE ha dominato una quota di mercato del 39.67% nel mercato dei caschi protettivi connessi; si prevede che il policarbonato aumenterà a un CAGR del 16.37% fino al 2030.
- Per settore di utilizzo finale, nel 2024 il settore edile deteneva una quota del 47.91% del mercato dei caschi protettivi connessi, mentre i servizi di pubblica utilità stanno crescendo più rapidamente, con un CAGR del 16.58% fino al 2030.
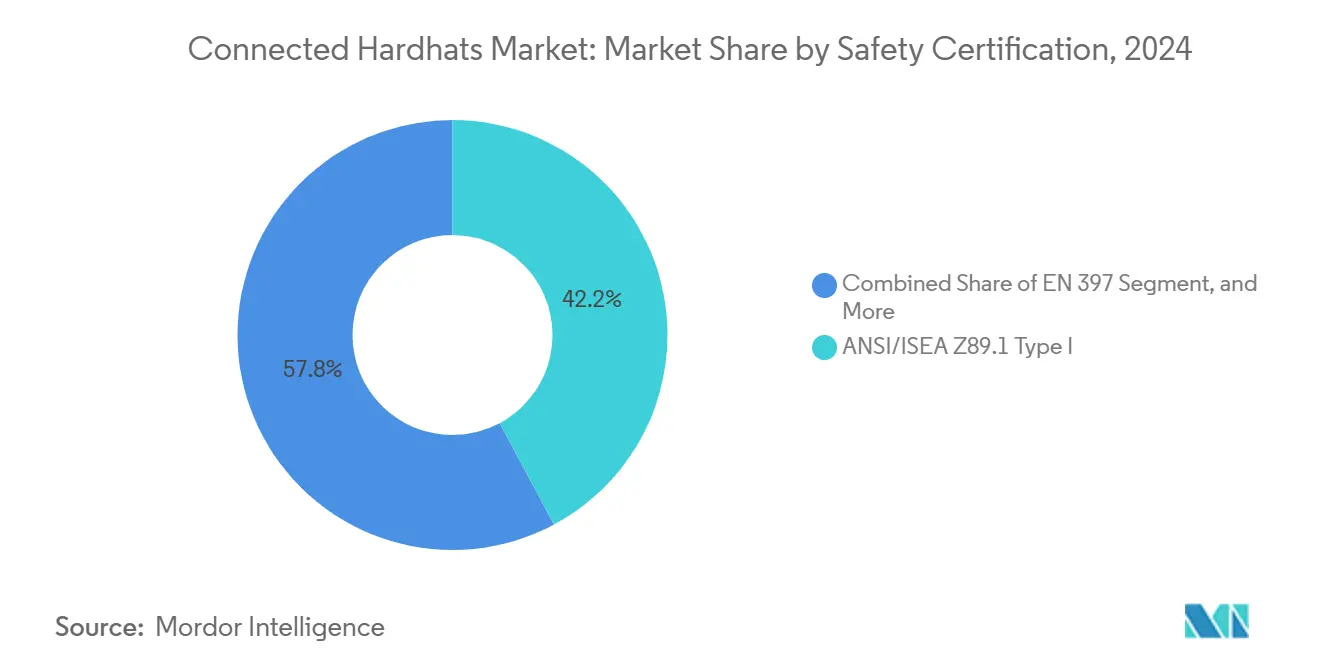
- In base alla certificazione di sicurezza, ANSI/ISEA Z89.1 Tipo I ha rappresentato il 42.17% della quota di mercato dei caschi protettivi connessi nel 2024, mentre si prevede che EN 397 aumenterà a un CAGR del 16.69% nel periodo di previsione.
- Per canale di distribuzione, le vendite dirette hanno conquistato una quota del 35.84% del mercato dei caschi protettivi connessi nel 2024, mentre la vendita al dettaglio online sta registrando la più rapida adozione, con un CAGR del 16.21% fino al 2030.
- In termini geografici, il Nord America è stato il leader del mercato dei caschi protettivi connessi con una quota del 35.11% nel 2024, mentre la regione Asia-Pacifico è sulla buona strada per la crescita più rapida, con un CAGR del 16.44% entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei caschi protettivi connessi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di monitoraggio della sicurezza dei lavoratori in tempo reale | + 3.2% | Globale, con adozione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Integrazione delle funzionalità IoT e edge computing | + 2.8% | Globale, guidato dai mercati sviluppati | A lungo termine (≥ 4 anni) |
| Aumento delle normative sulla sicurezza sul lavoro nei settori ad alto rischio | + 2.1% | Principalmente Nord America ed Europa, con espansione nell'Asia Pacifica | A breve termine (≤ 2 anni) |
| Espansione delle iniziative di costruzione intelligente a livello globale | + 1.9% | Globale, con l'Asia Pacifica che mostra una rapida crescita | Medio termine (2-4 anni) |
| Riduzione dei costi dei sensori e miglioramento dell'efficienza della batteria | + 1.7% | Impatto sulla produzione globale | A breve termine (≤ 2 anni) |
| Emersione di reti 5G private nei siti industriali | + 1.4% | Inizialmente in Nord America ed Europa, diffondendosi a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di monitoraggio della sicurezza dei lavoratori in tempo reale
I siti industriali stanno passando da controlli periodici a una sorveglianza continua che identifica picchi di gas, fluttuazioni di temperatura o eventi di caduta in pochi secondi, con conseguente riduzione del 15% degli incidenti mortali negli impianti che hanno adottato precocemente questa tecnologia nel 2024. [1] IEEE, “Edge Computing for Industrial IoT Applications,” IEEE.ORG La telemetria continua aiuta anche le compagnie assicurative a rivalutare le strutture dei premi a favore delle aziende che dimostrano una minore frequenza di sinistri. L'adozione è più pronunciata negli spazi confinati, dove le condizioni atmosferiche possono cambiare senza preavviso. I dati di monitoraggio continuo alimentano algoritmi di apprendimento automatico che segnalano modelli di rischio prima che si verifichino incidenti, spostando la gestione della sicurezza dalla conformità alla prevenzione. L'integrazione con i servizi di localizzazione semplifica ulteriormente le operazioni di soccorso, poiché i supervisori possono identificare istantaneamente i lavoratori in difficoltà.
Integrazione delle funzionalità IoT ed Edge Computing
I microprocessori on-device ora eseguono localmente gli algoritmi di sicurezza, riducendo la latenza a tempi di risposta inferiori al millisecondo ed eliminando la dipendenza dalla disponibilità del cloud durante gli eventi critici. [2] Unione Europea, “Regolamento sui dispositivi di protezione individuale”, EUR-LEX.EUROPA.EU Le architetture edge consentono anche implementazioni a bassa larghezza di banda in miniere remote e piattaforme offshore dove il backhaul è limitato. I fornitori combinano l'analisi edge con l'IA per emettere avvisi per affaticamento o stress da calore che vanno oltre il rilevamento dei pericoli, collegando il benessere dei lavoratori ai guadagni di produttività. Le API della piattaforma espongono dati deterministici ai sistemi di pianificazione delle risorse aziendali, fornendo ai manager una visione consolidata di risorse, personale e tendenze di rischio. L'elaborazione edge protegge allo stesso modo i dati operativi sensibili limitando ciò che esce dal sito.
Norme di sicurezza sul lavoro in aumento nei settori ad alto rischio
Il più recente regolamento dell'Unione Europea sui dispositivi di protezione individuale richiede il monitoraggio in tempo reale in determinate applicazioni pericolose, innescando nuovi cicli di approvvigionamento tra gli operatori del settore petrolifero, del gas e minerario. [3] Occupational Safety and Health Administration, “Commonly Used Statistics,” OSHA.GOV Le autorità statunitensi sottolineano la necessità di una misurazione continua dell'esposizione, rafforzando la domanda di caschi dotati di sensori e di registrazioni di dati che ne dimostrino la conformità. Gli enti regolatori ora verificano i registri digitali per accertare che gli allarmi siano stati riconosciuti e corretti, rendendo obsoleti i moduli cartacei. Le sanzioni per la mancata conformità aumentano la pressione finanziaria, mentre i sindacati promuovono la sicurezza connessa per salvaguardare i membri nei siti di lavoro instabili. Questi obblighi comprimono i tempi di adozione e riducono l'esitazione all'acquisto presso le aziende regolamentate.
Espansione delle iniziative di costruzione intelligente a livello globale
I proprietari dei progetti implementano caschi protettivi connessi che si collegano ai sistemi di modellazione delle informazioni edilizie, riducendo gli infortuni registrabili del 25% nei siti dotati di sensori entro il 2024. Il geofencing automatizzato mette in pausa i macchinari pesanti quando i lavoratori entrano in zone pericolose, prevenendo costosi fermi e richieste di risarcimento danni. I dati acquisiti nei vari progetti alimentano cicli di miglioramento continuo che perfezionano la pianificazione, la formazione e gli audit di sicurezza dei subappaltatori. L'adozione della tecnologia è più elevata nei progetti di mega-infrastrutture nell'area Asia-Pacifico, dove gli sviluppatori apprezzano dashboard in tempo reale per una forza lavoro multilingue. Le compagnie assicurative applicano sconti sui premi quando i dati convalidati dei sensori sostituiscono le ispezioni soggettive in loco.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di approvvigionamento e di implementazione | -2.3% | Globale, colpisce in particolare le piccole imprese | A breve termine (≤ 2 anni) |
| Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica | -1.8% | Globale, con risposte normative variabili a seconda della regione | Medio termine (2-4 anni) |
| Complessità di integrazione con i sistemi di gestione della sicurezza legacy | -1.6% | Globale, il più grande nei settori dei processi industriali fortemente regolamentati | Medio termine (2-4 anni) |
| Lunghi cicli di certificazione nei settori regolamentati | -1.4% | Prima il Nord America e l'Europa, estendendosi all'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di approvvigionamento e implementazione
Le aziende spesso spendono dai 500 ai 1,200 dollari per casco, oltre a infrastrutture, formazione e abbonamenti software ricorrenti, il che scoraggia le piccole imprese che operano con margini ridotti. Le commissioni di bilancio richiedono modelli complessi di ritorno sull'investimento che valutino i risparmi derivanti da un minor numero di incidenti rispetto all'esborso di denaro immediato. La spesa include anche l'integrazione con database di sicurezza legacy e gli aggiornamenti wireless nelle strutture più vecchie. Stanno emergendo pool di acquisto all'ingrosso e leasing di apparecchiature per ridurre l'onere finanziario, ma la percezione dei costi rimane un ostacolo nei siti con incidenti poco frequenti.
Preoccupazioni sulla privacy dei dati e sulla sicurezza informatica
I caschi protettivi connessi trasmettono dati di posizione, biometria e letture ambientali, creando nuove superfici di attacco identificate come altamente prioritarie nel framework di sicurezza dell'Industrial Internet Consortium. Le aziende temono responsabilità se le violazioni espongono dati sulla salute dei lavoratori o rivelano segreti di produzione. I lavoratori sono inoltre restii a un monitoraggio costante che potrebbe essere utilizzato in modo improprio per il monitoraggio delle prestazioni, al di là della sicurezza. La diversità dei fornitori complica la valutazione del rischio perché gli schemi di certificazione per la sicurezza indossabile sono ancora in evoluzione. I team di approvvigionamento ora richiedono crittografia end-to-end, architetture zero-trust e test di penetrazione indipendenti prima di firmare contratti pluriennali.
Analisi del segmento
Di Connectivity Technology: la leadership del Bluetooth affronta lo slancio della tecnologia cellulare
Nel 2024, il Bluetooth deteneva il 43.78% della quota di mercato dei caschi protettivi connessi, a conferma del suo ruolo di soluzione a basso consumo energetico predefinita, perfettamente integrabile con gli smartphone. Le aziende preferiscono il Bluetooth perché riduce i costi di supporto e funziona in modo affidabile nelle topologie mesh che mantengono i caschi collegati anche in caso di perdita della linea di vista. Il suo predominio deriva anche dalla retrocompatibilità con le flotte di dispositivi mobili esistenti, consentendo una rapida scalabilità tra i cantieri. Tuttavia, il mercato dei caschi protettivi connessi sta evolvendo con la maturazione delle reti cellulari private, offrendo ai responsabili della sicurezza larghezza di banda garantita e portata estesa in vaste miniere o piattaforme offshore.
La connettività cellulare e LTE sta avanzando a un CAGR del 16.49% fino al 2030, supportata dall'implementazione del 5G industriale che offre una latenza inferiore a 5 ms e una segregazione del traffico sicura basata su slice. I fornitori ora integrano due radio, consentendo ai caschi di passare senza problemi dal Bluetooth in ambienti chiusi alla rete cellulare in ambienti aperti, senza interruzioni di servizio, semplificando così la gestione della flotta. Il Wi-Fi mantiene una posizione di rilievo laddove video ad alta risoluzione o sovrapposizioni di realtà aumentata richiedono una maggiore produttività, mentre RFID, Zigbee e Thread soddisfano le esigenze di nicchia degli avvisi di prossimità e del tracciamento delle risorse. Questa realtà multiprotocollo sta spingendo i fornitori di piattaforme a offrire dashboard di orchestrazione dei dispositivi unificate che riducano il costo totale di proprietà.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: il predominio dell'HDPE incontra l'innovazione del policarbonato
Il polietilene ad alta densità ha conquistato il 39.67% del mercato dei caschi protettivi connessi nel 2024, bilanciando resistenza agli urti, resistenza chimica e costo. La sua modellabilità consente ai produttori di integrare alloggiamenti per sensori, antenne e canali per batterie direttamente nella calotta, eliminando la necessità di elementi di fissaggio aggiuntivi e mantenendo il peso ridotto per un utilizzo prolungato. L'HDPE mantiene inoltre la sua integrità strutturale dopo ripetuti cicli di sterilizzazione, come richiesto dagli stabilimenti alimentari e farmaceutici. Queste caratteristiche ne preservano la leadership anche quando gli acquirenti esplorano alternative premium.
Il policarbonato è sulla buona strada per un tasso di crescita annuo del 16.37% grazie alla sua superiore chiarezza ottica, che supporta i display head-up integrati nelle visiere, che visualizzano allarmi per gas o avvisi di stress termico. La maggiore resistenza all'impatto del materiale supera gli standard del settore energetico, aprendo le porte a siti di petrolio, gas e servizi di pubblica utilità che richiedono una protezione aggiuntiva contro le cadute. Le miscele rinforzate con fibra di vetro stanno riacquistando interesse laddove le interferenze elettromagnetiche rappresentano un problema, proteggendo le delicate schede dei sensori dagli interruttori ad alta tensione. Nel frattempo, la ricerca e sviluppo sui polimeri di origine biologica mira a soddisfare gli obiettivi di sostenibilità aziendale senza sacrificare le prestazioni di impatto ANSI.
Per settore di utilizzo finale: l'edilizia è in testa mentre i servizi pubblici accelerano
Nel 2024, il settore edile rappresentava il 47.91% del mercato dei caschi protettivi connessi, a dimostrazione degli elevati tassi di incidenti e della rapida digitalizzazione dei flussi di lavoro di gestione dei progetti. Gli appaltatori integrano i caschi con badge di controllo degli accessi per garantire che solo il personale certificato acceda alle zone attive, riducendo i premi assicurativi legati agli incidenti registrabili. I servizi di localizzazione in tempo reale migliorano anche le esercitazioni di evacuazione, riducendo i tempi di raccolta durante le esercitazioni antincendio o le perdite di gas. Con l'evoluzione delle piattaforme di modellazione delle informazioni edilizie, i supervisori sovrappongono le zone di pericolo alle mappe dei lavoratori in tempo reale, aumentando la consapevolezza situazionale.
I servizi di pubblica utilità si stanno espandendo al ritmo più rapido, con un CAGR del 16.58%, perché le reti obsolete richiedono ispezioni e riparazioni costanti da parte di squadre dislocate sul campo. Caschi connessi dotati di sensori di arco elettrico e luci stroboscopiche a LED ad alta visibilità aiutano gli operatori di linee elettriche a rispettare gli standard di sicurezza sulle linee sotto tensione. Gli operatori del settore petrolifero e del gas preferiscono modelli intrinsecamente sicuri che monitorano le atmosfere esplosive, mentre i minatori installano unità in rete mesh sottoterra dove i segnali GPS sono carenti. Nel settore manifatturiero, gli algoritmi di rilevamento della fatica avvisano i supervisori prima che gli infortuni da stress ripetitivo si aggravino, in linea con gli obiettivi più ampi dell'Industria 4.0.
Con la certificazione di sicurezza: supremazia ANSI con crescita standard europea
I prodotti ANSI/ISEA Z89.1 Tipo I rappresentavano il 42.17% della quota di mercato dei caschi protettivi connessi nel 2024, grazie alla loro consolidata presenza in Nord America. Le chiare linee guida dello standard sull'isolamento elettrico e l'attenuazione degli urti semplificano i test di integrazione elettronica, accelerando il time-to-market. Le aziende apprezzano l'etichettatura uniforme che semplifica la documentazione di audit durante le ispezioni in loco OSHA. I caschi di Tipo I con doppia certificazione soddisfano anche i requisiti di molti clienti in America Latina, estendendo così la loro portata oltre gli Stati Uniti e il Canada.
Le omologazioni EN 397 stanno crescendo a un CAGR del 16.69%, poiché gli acquirenti europei richiedono prodotti conformi alle severe direttive sui diritti dei lavoratori. I produttori ora richiedono test simultanei ANSI, CSA ed EN per servire clienti multinazionali con un'unica SKU globale, riducendo così i costi di attrezzaggio. La norma CSA Z94.1 specifica le composizioni chimiche delle batterie classificate per temperature di -30 °C, essenziali per le sabbie bituminose canadesi e i progetti di costruzione invernale. In Australia e Nuova Zelanda, la norma AS/NZS 1801 pone un'ulteriore attenzione alla resistenza ai raggi UV, stimolando lo sviluppo di rivestimenti che prolungano la durata dei sensori in condizioni di luce solare intensa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: lead di coinvolgimento diretto mentre la scalabilità online
Nel 2024, le vendite dirette hanno rappresentato il 35.84% del mercato dei caschi protettivi connessi, poiché le integrazioni complesse richiedono ai tecnici dei fornitori di mappare la copertura wireless, installare gateway e formare il personale addetto alla sicurezza. I lunghi cicli di implementazione rendono le relazioni dirette ideali per personalizzare i dashboard di analisi e soddisfare le checklist di sicurezza informatica. Questi impegni spesso culminano in contratti di servizio pluriennali che includono aggiornamenti firmware e abbonamenti per le analisi, garantendo ricavi prevedibili.
Il commercio al dettaglio online sta crescendo a un CAGR del 16.21%, poiché i fornitori rilasciano kit di avvio plug-and-play che i piccoli impianti possono implementare autonomamente. Le piattaforme di e-commerce ora ospitano configuratori che consentono agli acquirenti di selezionare suite di sensori, capacità delle batterie e opzioni di connettività, riducendo così i tempi di approvvigionamento da settimane a giorni. I distributori industriali rimangono fondamentali, dove l'inventario locale e i servizi di sostituzione rapida riducono al minimo i tempi di fermo in caso di guasto delle unità. I rivenditori specializzati in sicurezza si ritagliano nicchie nei settori pericolosi, stoccando modelli intrinsecamente sicuri e offrendo ricertificazioni in loco per garantire la conformità alle normative in continua evoluzione.
Analisi geografica
Mercato dei caschi di sicurezza connessi in Nord America
Nel 2024, il Nord America deteneva una quota di mercato del 35.11% per i caschi protettivi connessi, supportata da rigorose misure di controllo OSHA e Mine Safety and Health Administration, che favoriscono l'adozione del monitoraggio continuo. Gli investimenti iniziali nei campus industriali 5G, uniti a forti incentivi assicurativi, accelerano ulteriormente la penetrazione. Le grandi aziende di servizi pubblici e le principali compagnie petrolifere stabiliscono parametri di riferimento per gli appalti che si ripercuotono sui loro ecosistemi di appaltatori, consolidando i ricavi dei fornitori nella regione. Anche gli ammodernamenti delle infrastrutture del settore pubblico richiedono DPI connessi, rafforzando la domanda in progetti di autostrade, ponti e trasporto pubblico.
Mercato dei caschi di sicurezza connessi nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 16.44%, poiché Cina, India e le economie del Sud-Est asiatico investono massicciamente in produzione, energia e trasporti. I piani nazionali di trasformazione digitale in Cina premiano le fabbriche che implementano analisi di sicurezza in tempo reale, mentre Giappone e Corea del Sud integrano DPI connessi con la robotica per mantenere la competitività globale. I mega-progetti nell'ambito delle iniziative Belt and Road richiedono la standardizzazione della sicurezza transfrontaliera, creando volumi indirizzabili considerevoli per i fornitori certificati. I distributori regionali collaborano con marchi internazionali per localizzare le interfacce linguistiche e conformarsi alle diverse normative sulle telecomunicazioni, accelerando così il time-to-market.
Mercato europeo dei caschi di sicurezza connessi
L'Europa combina una rigorosa legislazione sui diritti dei lavoratori con un'automazione sofisticata, con conseguenti elevati livelli di funzionalità e prezzi unitari. I governi impongono il monitoraggio dell'esposizione in tempo reale nei progetti chimici e di scavo di gallerie, stimolando rapidi aggiornamenti dai caschi passivi a modelli basati su sensori. Le leggi sulla protezione dei dati, come il GDPR, obbligano i fornitori a integrare i principi di privacy by design, che differenziano i modelli europei in termini di sicurezza della crittografia. I cluster automobilistici tedeschi implementano analisi indossabili per prevedere gli infortuni ergonomici, mentre il Regno Unito finanzia progetti pilota di DPI connessi nei cantieri edili di grandi dimensioni. I settori minerari dell'Europa orientale seguono i precedenti occidentali, aprendo nuovi segmenti di clientela.
Panorama competitivo
Il mercato dei caschi protettivi connessi rimane moderatamente frammentato, con i cinque maggiori fornitori che controllano poco più del 50% del fatturato globale, consentendo ai nuovi arrivati innovativi di assicurarsi posizioni di nicchia accanto ai marchi affermati di dispositivi di protezione individuale. I produttori tradizionali sfruttano canali di distribuzione e competenze di certificazione decennali per aggiornare i loro modelli di punta con suite di sensori, mentre le aziende tecnologiche pure-play si differenziano attraverso analisi avanzate che convertono le vendite episodiche di hardware in ricavi ricorrenti da software. Di conseguenza, il vantaggio competitivo si sta spostando dalla semplice durabilità del prodotto a piattaforme integrate che combinano edge computing, dashboard cloud e algoritmi predittivi, offrendo agli acquirenti un unico pannello di controllo per la supervisione della sicurezza. L'affidabilità dell'hardware è ancora importante, eppure i team di approvvigionamento ora attribuiscono agli audit di sicurezza dei dati e all'impegno nel supporto del firmware la stessa importanza dei risultati dei test di caduta, segnalando un riordino permanente dei criteri di selezione dei fornitori. Questa evoluzione ha spinto i fornitori tradizionali ad assumere ingegneri del software e specialisti del rischio informatico a un ritmo mai visto negli ultimi cinque anni.
Le recenti iniziative sottolineano la svolta del settore verso offerte incentrate sui dati. Nell'ottobre 2024, MSA Safety ha impegnato 25 milioni di dollari per espandere il suo stabilimento in Pennsylvania, aggiungendo laboratori per test di compatibilità elettromagnetica e sicurezza informatica in linea con le checklist di approvvigionamento aziendale. Honeywell ha seguito a settembre 2024 con una piattaforma Industrial Internet of Things (IIoT) cloud-native che collega i caschi protettivi connessi ai controlli della struttura, consentendo ai supervisori di adattare i programmi di lavoro in base a dati biometrici e ambientali in tempo reale. 3M ha collaborato con Microsoft a luglio 2024 per ospitare analisi di sicurezza su Azure, promettendo aggiornamenti più rapidi al modello di intelligenza artificiale e un Single Sign-On fluido per i clienti aziendali. La start-up Guardhat ha chiuso un round di Serie B da 15 milioni di dollari ad agosto 2024 per accelerare la ricerca sull'edge processing che riduce la dipendenza dalla rete nei siti remoti, ampliando il divario di innovazione tra i nuovi arrivati agili e gli operatori storici incentrati sull'hardware. Queste azioni illustrano una corsa per acquisire il controllo del livello software che trasforma i dati grezzi dei sensori in informazioni monetizzabili per la sottoscrizione assicurativa e l'efficienza operativa.
I depositi di proprietà intellettuale confermano questo cambiamento: i brevetti sulla sicurezza connessa sono aumentati del 45% nel 2024, con particolare attenzione alla chimica delle batterie, alla banda ultralarga e al rilevamento dei pericoli basato sulla visione artificiale. Le alleanze strategiche si stanno moltiplicando, poiché i produttori di caschi integrano radio di fornitori di telecomunicazioni e motori di analisi di provider cloud, creando di fatto ecosistemi che aumentano i costi di passaggio per i clienti. Anche la resilienza della catena di fornitura è emersa come fattore di differenziazione dopo la recente carenza di semiconduttori, spingendo i marchi leader a utilizzare moduli di sensori critici a doppia fonte e celle al litio. Nel complesso, il punteggio di concentrazione media del mercato, pari a 5, riflette un equilibrio tra leader consolidati nel settore dei DPI e agili specialisti tecnologici, ognuno dei quali utilizza partnership e proprietà intellettuale per difendere o espandere la propria presenza.
Leader del settore dei caschi protettivi connessi
Sicurezza MSA incorporata
Honeywell International Inc.
Azienda 3M
Daqri Inc.
KASK SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: Guardhat Inc. ha lanciato una piattaforma di sicurezza basata sull'intelligenza artificiale che collega i suoi caschi protettivi connessi a modelli di apprendimento automatico in grado di prevedere potenziali incidenti in cantiere fino a 30 minuti in anticipo. Confrontando segnali biometrici in tempo reale, letture ambientali e modelli di movimento dei lavoratori, il sistema invia avvisi automatici e raccomanda misure preventive immediate, trasformando i programmi di sicurezza da risposte reattive a una prevenzione dei rischi lungimirante.
- Agosto 2025: MSA Safety Incorporated ha investito 40 milioni di dollari per acquisire un produttore europeo di sensori IoT, aggiungendo funzionalità avanzate di rilevamento gas alla sua linea di caschi protettivi connessi e ampliando la propria presenza nel settore dei servizi pubblici della regione. L'accordo introduce una tecnologia proprietaria di fusione di sensori in grado di tracciare contemporaneamente diversi pericoli atmosferici, pur mantenendo la certificazione per l'uso in ambienti esplosivi.
- Giugno 2025: Honeywell International Inc. ha presentato il suo ultimo casco connesso dotato di radio 5G e processori edge integrati, che rende pratici i flussi video in diretta e il supporto della realtà aumentata durante le riparazioni complesse sul campo. Progettato per le operazioni nei settori petrolifero, del gas e minerario, dove gli specialisti in loco sono scarsi, il casco mira a ridurre i tempi di fermo e ad aumentare gli standard di sicurezza.
- Marzo 2025: 3M Company ha stretto un'ampia partnership con i principali fornitori di software per la gestione delle costruzioni per integrare i dati connessi sui caschi protettivi direttamente negli strumenti di pianificazione dei progetti. L'integrazione consente ai manager di adattare le attività in tempo reale in base all'affaticamento dei lavoratori e ai fattori ambientali, stabilendo un precedente nel settore per l'integrazione di informazioni sulla sicurezza nei flussi di lavoro quotidiani delle costruzioni.
Ambito del rapporto sul mercato globale dei caschi protettivi connessi
| Bluetooth |
| Wi-Fi |
| Cellulare e LTE |
| RFID e NFC |
| Zigbee e Thread |
| Altre tecnologie di connettività |
| Polietilene ad alta densità (HDPE) |
| Acrilonitrile-butadiene-stirene (ABS) |
| policarbonato |
| Armadi Vetroresina |
| Altri Materiali |
| Edilizia |
| Olio e gas |
| Minerario |
| Produzione |
| Elettricita, Gas Ed Acqua |
| Altro settore dell'utente finale |
| ANSI/ISEA Z89.1 Tipo I |
| ANSI/ISEA Z89.1 Tipo II |
| CSA Z94.1 |
| EN 397 |
| AS / NZS 1801 |
| Altre certificazioni di sicurezza |
| Vendita diretta |
| Distributori industriali |
| Vendita al dettaglio online |
| Specialisti in attrezzature di sicurezza |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Dalla tecnologia di connettività | Bluetooth | ||
| Wi-Fi | |||
| Cellulare e LTE | |||
| RFID e NFC | |||
| Zigbee e Thread | |||
| Altre tecnologie di connettività | |||
| Per materiale | Polietilene ad alta densità (HDPE) | ||
| Acrilonitrile-butadiene-stirene (ABS) | |||
| policarbonato | |||
| Armadi Vetroresina | |||
| Altri Materiali | |||
| Per settore dell'utente finale | Edilizia | ||
| Olio e gas | |||
| Minerario | |||
| Produzione | |||
| Elettricita, Gas Ed Acqua | |||
| Altro settore dell'utente finale | |||
| Per certificazione di sicurezza | ANSI/ISEA Z89.1 Tipo I | ||
| ANSI/ISEA Z89.1 Tipo II | |||
| CSA Z94.1 | |||
| EN 397 | |||
| AS / NZS 1801 | |||
| Altre certificazioni di sicurezza | |||
| Per canale di distribuzione | Vendita diretta | ||
| Distributori industriali | |||
| Vendita al dettaglio online | |||
| Specialisti in attrezzature di sicurezza | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei caschi protettivi connessi?
Nel 2025 il mercato dei caschi protettivi connessi varrà 0.13 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato nel periodo 2025-2030?
Si prevede che crescerà a un CAGR del 15.83%, raggiungendo i 0.27 miliardi di USD entro il 2030.
Quale tecnologia di connettività è la più adottata dal mercato?
Attualmente, la quota maggiore è detenuta dal Bluetooth, che ha un valore del 43.78%, grazie al basso consumo energetico e alla facile integrazione con gli smartphone.
Quale settore di utenti finali adotta maggiormente i caschi protettivi connessi?
Il settore delle costruzioni rappresenta il 47.91% dei ricavi del mercato, trainato dagli elevati tassi di incidenti e dai sistemi di gestione digitale dei progetti.
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico sta crescendo a un CAGR del 16.44% grazie alla rapida industrializzazione e alle politiche di supporto alla digitalizzazione.
Qual è il principale ostacolo a una diffusione più ampia?
Gli elevati costi iniziali di approvvigionamento e di implementazione restano il più grande ostacolo, soprattutto per le piccole e medie imprese.


