

Dimensioni e quota del mercato degli aeromobili connessi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
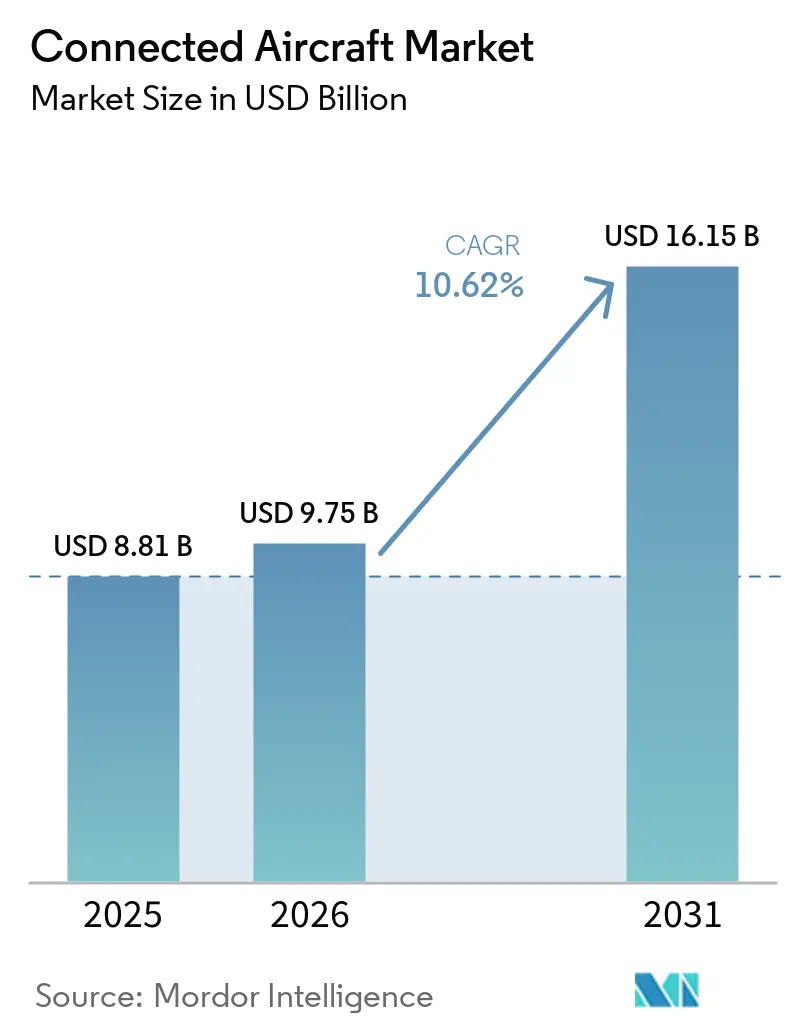
| Dimensione del mercato (2026) | 9.75 miliardo di dollari |
| Dimensione del mercato (2031) | 16.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.62% CAGR |
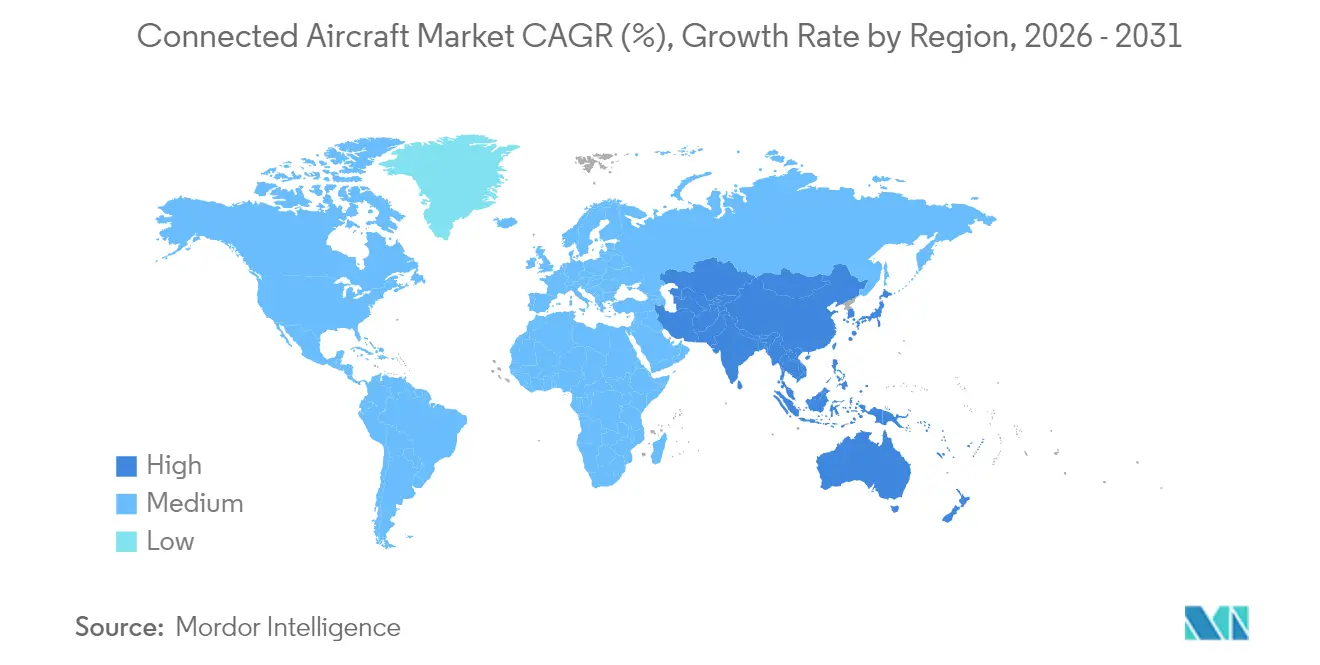
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
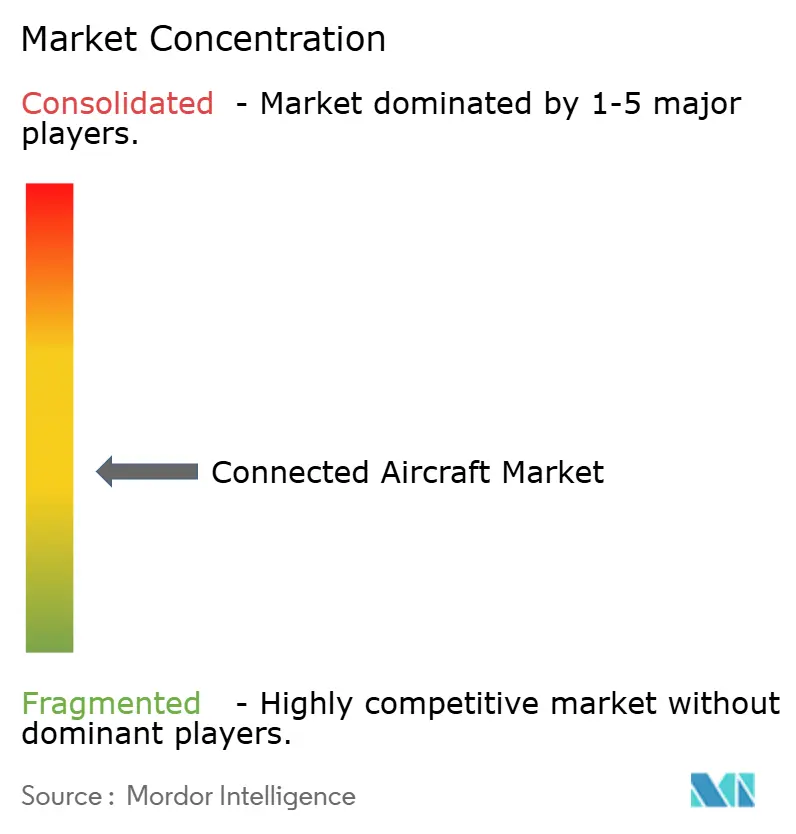
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aeromobili connessi di Mordor Intelligence
Si prevede che il mercato degli aeromobili connessi crescerà da 8.81 miliardi di dollari nel 2025 a 9.75 miliardi di dollari nel 2026, per poi raggiungere i 16.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.62% nel periodo 2026-2031. Questa crescita sostenuta è dovuta alle crescenti aspettative dei passeggeri in termini di banda larga "gate-to-gate", al tracciamento in tempo reale obbligatorio previsto dalla normativa ICAO GADSS e al dispiegamento di satelliti multi-orbita che riducono la latenza e i costi di banda. Le compagnie aeree hanno ampliato i programmi di retrofit per accelerare l'aggiornamento digitale delle cabine, mentre i ministeri della difesa hanno finanziato progetti di guerra incentrati sulla rete che collegano i caccia di quarta generazione a sensori avanzati. L'intensità competitiva è rimasta moderata, poiché gli operatori storici hanno difeso le proprie posizioni attraverso contratti di servizio a lungo termine, pur dovendo affrontare la pressione sui prezzi esercitata da Starlink e da altri operatori LEO. Le normative sulla sicurezza informatica, la congestione dello spettro e gli elevati costi di retrofit hanno rallentato i piani di implementazione a breve termine, ma non hanno modificato la traiettoria digitale a lungo termine del mercato degli aeromobili connessi. [1] Fonte: Organizzazione internazionale dell'aviazione civile, “Tracciamento degli aeromobili”, icao.int
Punti chiave del rapporto
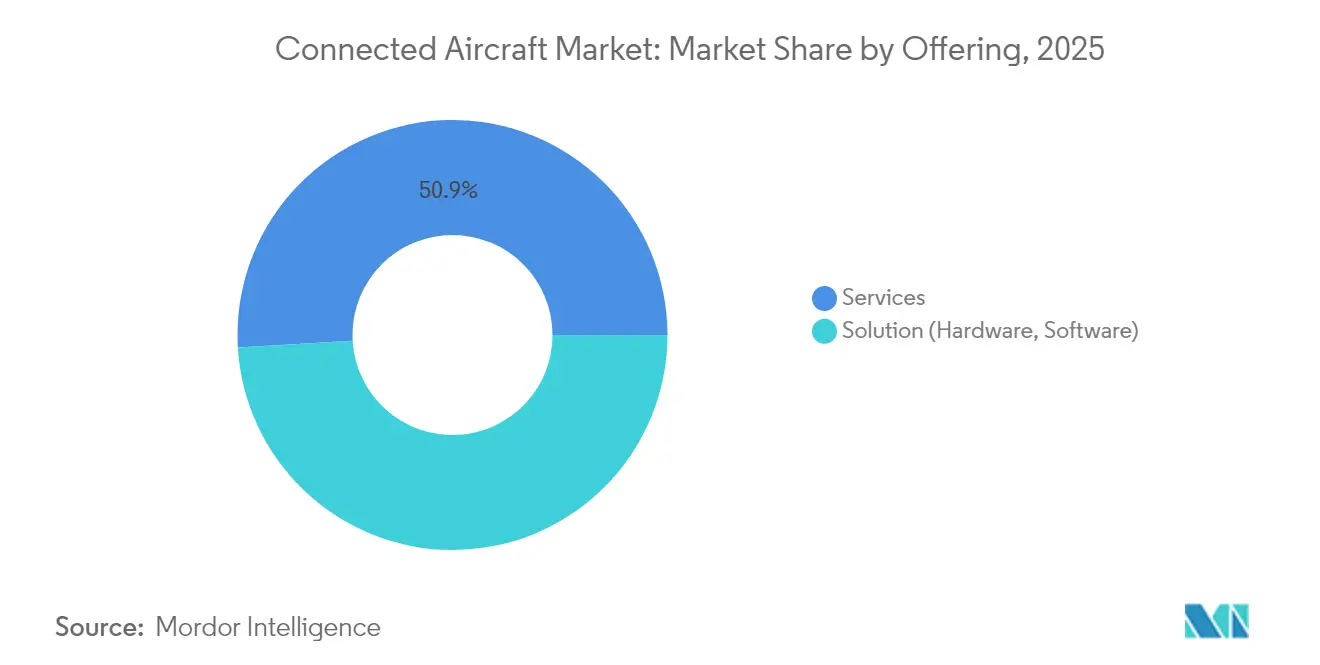
- In termini di offerta, i servizi hanno detenuto una quota di mercato del 50.92% nel settore degli aeromobili connessi nel 2025; il segmento ha anche registrato il CAGR più rapido, pari al 12.18%, fino al 2031.
- Per tipologia di connettività, la connettività in volo deteneva una quota di fatturato del 61.85% nel 2025, mentre si prevede che le soluzioni aria-terra cresceranno del 13.55% entro il 2031, trainate dalla crescente domanda nel mercato degli aeromobili connessi.
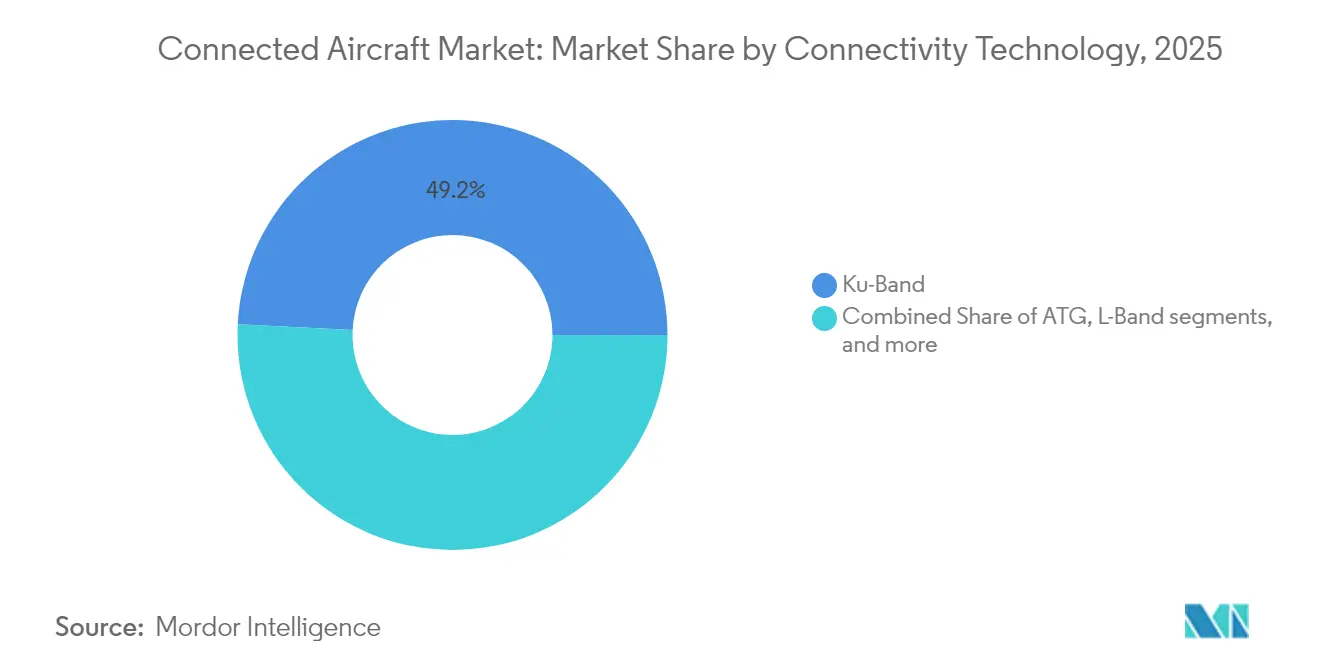
- In termini di tecnologia di connettività, la banda Ku satellitare ha registrato una quota del 49.20% nel 2025; si prevede che la banda Ka satellitare accelererà a un CAGR del 12.88% entro il 2031.
- Per applicazione, nel 69.55 l'aviazione commerciale rappresentava il 2025% del mercato degli aeromobili connessi, mentre l'aviazione generale è destinata a un CAGR del 11.95% entro il 2031.
- Dal punto di vista geografico, il Nord America si è confermato leader con una quota del 38.35% nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 12.12%, fino al 2031 nel mercato degli aeromobili connessi.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aeromobili connessi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di connettività per i passeggeri in volo | + 2.8% | Globale, il più alto in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| L'adozione della guerra incentrata sulla rete guida la connettività militare | + 1.9% | Nord America ed Europa, espandendosi agli alleati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Mandato globale ICAO GADSS per il monitoraggio dei voli in tempo reale | + 1.5% | Global | A breve termine (≤ 2 anni) |
| Programmi di ammodernamento dell'intera flotta da parte delle principali compagnie aeree | + 1.7% | Nord America ed Europa, estendendosi all'Asia-Pacifico | Medio termine (2-4 anni) |
| Le costellazioni satellitari LEO riducono i costi della larghezza di banda | + 2.1% | Adozione globale e precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Modelli di ricavi accessori basati sulla monetizzazione dei dati | + 1.4% | Globale, guidato dai vettori nordamericani | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di connettività per i passeggeri in volo
Le aspettative dei passeggeri sono passate dall'accesso sporadico alla posta elettronica a una larghezza di banda di livello streaming. Un sondaggio del settore del 2024 ha rilevato che l'81% dei viaggiatori sudcoreani avrebbe prenotato nuovamente con compagnie aeree che offrivano Wi-Fi di qualità e l'80% ha classificato la connettività come importante per l'esperienza di volo. Compagnie aeree come Delta hanno esteso il Wi-Fi veloce e gratuito a oltre 720 aeromobili, segnalando un passaggio da un servizio a pagamento a un elemento di differenziazione del marchio. Si prevedeva che le entrate accessorie abilitate dalla banda larga avrebbero raggiunto i 30 miliardi di dollari entro il 2035, rafforzando la connettività come flusso di reddito strategico. [2] Fonte: London School of Economics, “Sky-High Economics,” lse.ac.uk Il mercato degli aeromobili connessi ha quindi dato priorità agli aggiornamenti rivolti ai passeggeri, in particolare in Nord America e Asia-Pacifico, dove il coinvolgimento digitale favorisce la fidelizzazione.
L'adozione della guerra incentrata sulla rete guida la connettività militare
Le agenzie di difesa hanno investito in collegamenti dati aerei che integrano l'intelligence in tempo reale tra i vari domini. Il piano Battle Network dell'Aeronautica Militare statunitense ha integrato i velivoli in un'architettura digitale unificata per uno scambio di informazioni senza interruzioni. Lo Sniper Networked Targeting Pod di Lockheed Martin ha creato reti mesh sicure tra gli F-35 e i caccia di quarta generazione. Iniziative simili nel Regno Unito e negli alleati della NATO hanno indicato un allineamento internazionale, estendendo le prospettive di crescita per le soluzioni di connettività sicura nel mercato degli aerei connessi.
Mandato globale ICAO GADSS per il monitoraggio dei voli in tempo reale
A partire da gennaio 2025, l'ICAO ha imposto l'obbligo di tracciamento autonomo dei segnali di soccorso per gli aeromobili di peso superiore a 27,000 kg, obbligando le compagnie aeree a installare sistemi di segnalazione della posizione con frequenza di un minuto in caso di emergenza. Airbus ha certificato un trasmettitore di localizzazione di emergenza con tracciamento autonomo dei segnali di soccorso, indicando ai produttori i percorsi di conformità. La portata globale della normativa ha accelerato i programmi di ammodernamento e standardizzato le basi di connettività che supportano ulteriori servizi digitali nel mercato degli aeromobili connessi.
Le costellazioni satellitari LEO riducono i costi della larghezza di banda
Le costellazioni di migliaia di satelliti hanno ridotto la latenza e i costi, rivoluzionando il tradizionale modello GEO. Goldman Sachs prevede che il segmento LEO crescerà da 15 miliardi di dollari a 108 miliardi di dollari entro il 2035. Panasonic ha dimostrato passaggi fluidi da LEO a GEO che hanno raggiunto velocità di collegamento in volo di 193 Mbps. United Airlines ha adottato Starlink per oltre 1,000 aeromobili, dimostrando come i vantaggi economici dell'orbita bassa consentano di offrire Wi-Fi gratuito ai passeggeri nel mercato degli aerei connessi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di ammodernamento e certificazione | -1.8% | Globale, impatto maggiore nei mercati sensibili ai costi | Medio termine (2-4 anni) |
| Limiti di larghezza di banda/copertura sulle rotte polari | -0.9% | corridoi transpolari | A breve termine (≤ 2 anni) |
| Ritardi nella conformità alla sicurezza informatica | -1.2% | Europa e Nord America | Medio termine (2-4 anni) |
| Congestione dello spettro in banda Ku/Ka | -0.7% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di adeguamento e certificazione
Gli ammodernamenti delle cabine richiedevano attrezzature costose, certificati di tipo supplementari dettagliati e tempi di fermo degli aeromobili. La FAA ha stimato che la connettività cyber-sicura per la flotta di mobilità statunitense sarebbe costata 500 milioni di dollari. Le compagnie aeree hanno bilanciato queste spese con i limiti di capitale, poiché i ritardi nelle consegne di Airbus e Boeing hanno limitato le sostituzioni di nuova costruzione.
Ritardi nella conformità alla sicurezza informatica
Nuove normative, come la norma UE Part-IS e le condizioni speciali della FAA, hanno obbligato gli operatori ad adottare sistemi basati sullo standard ISO 27001 e a dimostrarne la resilienza contro gli accessi non autorizzati. Le compagnie aeree hanno dedicato tempo e risorse ad audit e al rafforzamento dei sistemi, rallentando alcune installazioni di connettività, nonostante il volume delle minacce sia aumentato del 74% dal 2020. Questi requisiti di conformità stanno rimodellando gli investimenti in sicurezza informatica nel mercato degli aeromobili connessi.
Analisi del segmento
Offrendo: i servizi guidano l'adozione della connettività gestita
I servizi detenevano il 50.92% della quota di mercato degli aeromobili connessi nel 2025 e si prevede che cresceranno a un CAGR del 12.18% fino al 2031, a dimostrazione della preferenza delle compagnie aeree per soluzioni chiavi in mano rispetto alla proprietà dell'hardware. Si prevede che le dimensioni del mercato degli aeromobili connessi per i servizi si espanderanno in linea con gli accordi pluriennali che includono apparecchiature, certificazioni e operazioni di rete 24 ore su 7, XNUMX giorni su XNUMX. Le compagnie aeree hanno privilegiato costi operativi prevedibili, in particolare quando i rapidi cicli di aggiornamento tecnologico rischiavano l'obsolescenza degli asset.
I fornitori di servizi hanno approfondito le proposte di valore offrendo analisi continue delle prestazioni, monitoraggio della sicurezza informatica e piani di larghezza di banda flessibili. Il patto di manutenzione decennale di Panasonic con Riyadh Air ha illustrato il modello di ciclo di vita che mantiene le flotte aggiornate senza ingenti costi iniziali. I flussi di entrate ricorrenti hanno migliorato la visibilità della liquidità dei fornitori, consentendo al contempo alle compagnie aeree di concentrarsi sull'esperienza del cliente e sulla puntualità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di connettività: la connettività in volo domina l'integrazione multimodale
Nel 61.85, la connettività in volo ha rappresentato il 2025% della quota di mercato degli aeromobili connessi, poiché gli stili di vita digitali dei passeggeri hanno influenzato le roadmap dei prodotti. Considerate le maggiori frequenze di volo e i punti di contatto con i brand, le compagnie aeree hanno equipaggiato per prime le flotte a fusoliera stretta. I collegamenti aria-terra si sono rivelati il sottosegmento in più rapida crescita, con un CAGR del 13.55%, supportati dalle reti di superficie 5G che estendono la connettività al gate fino alla fase di salita.
Le architetture future integreranno percorsi satellitari, cellulari e da aereo ad aereo per una copertura ininterrotta. La Seamless Air Alliance ha sviluppato standard avanzati che integrano reti non terrestri 3GPP 5G, allineando le prestazioni tra i domini terrestri e orbitali. Questa evoluzione mantiene il mercato degli aerei connessi all'avanguardia nella digitalizzazione dell'aviazione.
Di Connectivity Technology: la banda Ka guida l'evoluzione multi-orbitale
La banda Ku satellitare ha mantenuto una quota del 49.20% nel 2025 grazie alla sua consolidata presenza e all'ampia base di terminali, ma si prevede che la banda Ka si espanderà a un CAGR del 12.88% grazie alla maggiore capacità di trasmissione. Honeywell ha promosso velocità in banda Ka fino a 20 Mbps, consentendo lo streaming HD e i servizi di cloud cockpit. Le dimensioni del mercato degli aeromobili connessi per le soluzioni in banda Ka cresceranno man mano che le compagnie aeree migreranno dalle rotte ad alta densità a collegamenti a maggiore capacità.
I concetti multi-orbita che combinano satelliti GEO, MEO e LEO si sono affermati come strategia di riduzione del rischio per la copertura polare e la ridondanza. La rete Open Orbits di SES e le antenne tri-band di ThinKom hanno dimostrato la commutazione in tempo reale tra le orbite senza interruzioni del servizio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: crescita del mercato degli ancoraggi per l'aviazione commerciale
Nel 69.55, l'aviazione commerciale rappresentava il 2025% del mercato degli aeromobili connessi, in un contesto in cui le compagnie aeree si sono impegnate a differenziarsi in termini di esperienza passeggeri ed efficienza operativa. I jet a fusoliera stretta costituivano la base installata più ampia, mentre gli aeromobili a fusoliera larga richiedevano pacchetti multiorbita premium per soddisfare le aspettative di lungo raggio. Gli operatori cargo hanno adottato collegamenti dati in tempo reale per il monitoraggio del carico unitario e la manutenzione predittiva.
Si prevede che l'aviazione generale registrerà un CAGR del 11.95%, riflettendo la domanda aziendale di larghezza di banda per gli uffici in volo. Il lancio del Galileo LEO di Gogo ha segnalato una forte adozione in questo segmento. Le flotte militari hanno sostenuto un approvvigionamento costante nell'ambito di dottrine incentrate sulla rete, garantendo una domanda diversificata nell'intero settore degli aeromobili connessi.
Analisi geografica
Mercato degli aeromobili connessi in Nord America
Il Nord America ha guidato il mercato degli aerei connessi nel 2025 con una quota del 38.35%, supportata dalla rapida conformità al GADSS, da una solida infrastruttura satellitare e dall'impegno delle compagnie aeree a offrire il Wi-Fi gratuito a tutta la flotta. Delta, United e American hanno implementato retrofit multi-orbita che hanno allineato i jet regionali alle aspettative prestazionali dei voli di linea. Programmi di difesa come BACN e la modernizzazione dell'F-22A hanno inoltre aumentato la domanda di collegamenti sicuri tra gli assetti aerei statunitensi.
Mercato europeo degli aeromobili connessi
L'Europa ha seguito con un forte impulso normativo derivante dalle normative EASA sulla sicurezza informatica e dalla modernizzazione del traffico aereo coordinata a livello paneuropeo. Le compagnie aeree di bandiera hanno bilanciato la connettività passeggeri con priorità operative come l'integrazione delle borse di volo elettroniche e le piattaforme di manutenzione predittiva. Gli operatori satellitari della regione hanno accelerato le implementazioni in banda Ka per difendere la propria posizione di mercato dai nuovi operatori LEO.
Mercato degli aeromobili connessi nella regione Asia-Pacifico
L'area Asia-Pacifico ha registrato le previsioni di CAGR più rapide, pari al 12.12%, fino al 2031. Si prevedeva che i ricavi dei servizi di aviazione in Cina sarebbero aumentati da 23 miliardi di dollari nel 2024 a 61 miliardi di dollari entro il 2043, integrando la connettività con un CAGR del 5.6% nel più ampio mix di servizi digitali. Thai Airways ha collaborato con Neo Space Group per l'ammodernamento di 80 aeromobili e Korean Air ha avviato voli commerciali con B787 dotati di banda Ka Viasat. Il sostegno governativo alle infrastrutture aeronautiche e l'aumento dei viaggi della classe media hanno sostenuto le tendenze positive a livello regionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama competitivo
Il mercato degli aeromobili connessi ha registrato una moderata concentrazione, poiché gli operatori storici hanno mantenuto la propria presenza globale nel settore, mentre i nuovi entranti hanno modificato le dinamiche dei prezzi. Panasonic Avionics, Viasat e Thales vantavano ampie basi installate e sfruttavano pacchetti end-to-end che includevano antenne, modem, sicurezza informatica e servizi di certificazione. Il memorandum di Panasonic con Airbus per lo sviluppo congiunto di future piattaforme per aeromobili connessi ha rafforzato il suo allineamento con gli OEM.
Starlink di SpaceX ha rivoluzionato il mercato offrendo un servizio ad alta velocità che ha permesso alle compagnie aeree di eliminare le tariffe passeggeri. Oltre 2,000 impegni per l'acquisto di velivoli dal 2022 hanno evidenziato una rapida crescita, e l'approvazione della FAA per gli Embraer 175 ha aperto la strada all'aggiornamento della flotta regionale. La concorrenza sui prezzi ha spinto gli operatori tradizionali ad accelerare l'implementazione di servizi in banda Ka e multiorbita.
Il consolidamento ha rimodellato le strategie dei fornitori. SES ha annunciato un accordo da 3.1 miliardi di dollari per l'acquisizione di Intelsat, puntando a vantaggi di scala nella diversità orbitale e nei servizi gestiti. Gogo ha acquisito Satcom Direct per 375 milioni di dollari per ampliare la portata dell'aviazione d'affari e aggiudicarsi contratti governativi. I fornitori con connettività polare, sicurezza informatica avanzata o analisi di monetizzazione dei dati si sono ritagliati nicchie che i grandi gruppi non potevano sfruttare appieno.
Leader del settore aeronautico connesso
GoGo Inc.
Viasat, Inc.
Gruppo Thales
Panasonic Avionics Corporation
SITA NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Qatar Airways ha scelto la piattaforma Converix di Panasonic Avionics per 60 aeromobili B777X, aggiungendo personale di cabina virtuale basato sull'intelligenza artificiale e gestione integrata dei dati.
- Marzo 2025: United Airlines riceve l'approvazione della FAA per gli Embraer 175 dotati di Starlink, con l'obiettivo di installare 300 velivoli entro la fine dell'anno.
- Marzo 2025: Delta Air Lines ha scelto la connettività multi-orbita Hughes Fusion per le flotte A350 e A321neo, oltre che per 400 aeromobili esistenti.
Ambito e metodologia
Aeromobile connesso è uno dei termini più ampi che comprende sistemi aerei basati su Internet-Of-Things, intrattenimento a bordo e relative strutture Wi-Fi, connettività aria-aria e connettività aria-terra. Inoltre, l’aereo connesso combina componenti satellitari, hardware dell’aereo, connettività di volo e app e servizi dentro e fuori dall’aereo per cambiare il modo in cui le persone comunicano nel settore dell’aviazione. In altre parole, il concetto di aereo connesso visualizza un’industria aeronautica in cui tutti i partecipanti, come compagnie aeree, aeroporti, gestione del traffico aereo, servizi di supporto e persino passeggeri, sono perfettamente collegati, ottimizzando le operazioni aeroportuali e migliorando l’esperienza di viaggio aereo.
Il mercato degli aerei connessi è segmentato in base a connettività, applicazione, banda di frequenza e geografia. In base alla connettività, il mercato è segmentato in connettività in volo, connettività aria-aria e connettività aria-terra. Per applicazione, il mercato è segmentato in aerei commerciali e aerei militari. Per banda di frequenza, il mercato è segmentato in banda ka, banda ku e banda l. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato degli aeromobili connessi nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| Soluzione (Hardware, Software) |
| Servizi |
| Connettività in volo |
| Connettività aria-terra |
| Connettività aria-aria |
| Satellite – Banda L |
| Satellite – Banda Ku |
| Satellite – Banda Ka |
| ATG (aria-terra) |
| Aviazione commerciale | Corpo stretto |
| widebody | |
| Jet regionali | |
| Elicotteri commerciali | |
| Aviazione Militare | Aerei da combattimento |
| Aerei per missioni speciali | |
| Aerei da trasporto militare | |
| Elicotteri militari | |
| Aviazione generale | Jet aziendali |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Messico | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Offrendo | Soluzione (Hardware, Software) | ||
| Servizi | |||
| Per tipo di connettività | Connettività in volo | ||
| Connettività aria-terra | |||
| Connettività aria-aria | |||
| Dalla tecnologia di connettività | Satellite – Banda L | ||
| Satellite – Banda Ku | |||
| Satellite – Banda Ka | |||
| ATG (aria-terra) | |||
| Per Applicazione | Aviazione commerciale | Corpo stretto | |
| widebody | |||
| Jet regionali | |||
| Elicotteri commerciali | |||
| Aviazione Militare | Aerei da combattimento | ||
| Aerei per missioni speciali | |||
| Aerei da trasporto militare | |||
| Elicotteri militari | |||
| Aviazione generale | Jet aziendali | ||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Messico | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Qatar | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli aeromobili connessi?
Il mercato degli aeromobili connessi ha raggiunto i 9.75 miliardi di dollari nel 2026 e si prevede che salirà a 16.15 miliardi di dollari entro il 2031, con un CAGR del 10.62% nel periodo 2026-2031.
Quale segmento detiene la quota di mercato più grande nel settore degli aeromobili connessi?
La connettività in volo è stata trainata dall'acquisizione di una quota di fatturato del 61.85% nel 2025.
Perché le compagnie aeree stanno passando a contratti di connettività basati sui servizi?
I servizi consentono agli operatori di evitare ingenti spese in conto capitale, di ottenere supporto tecnico 24 ore su 7, XNUMX giorni su XNUMX e di tenere il passo con i rapidi aggiornamenti satellitari.
In che modo la norma GADSS dell'ICAO influisce sulla crescita del mercato?
La norma rende obbligatorio il monitoraggio autonomo delle situazioni di pericolo a partire dal 2025, obbligando le compagnie aeree di tutto il mondo a installare hardware di connettività in tempo reale in tutte le flotte.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 12.12%, trainata dalla modernizzazione della flotta e dalla crescente domanda di Wi-Fi da parte dei passeggeri.
Quale ruolo svolgono i satelliti LEO nel settore degli aeromobili connessi?
Le costellazioni LEO riducono la latenza, migliorano la copertura e abbassano i costi della larghezza di banda, consentendo alle compagnie aeree di offrire Wi-Fi gratuito di qualità streaming e rimodellando la concorrenza tra i fornitori.


