

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Volume di mercato (2026) | 8.15 gigawatt |
| Volume di mercato (2031) | 16.25 gigawatt |
| Tasso di crescita (2026 - 2031) | 14.80% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Europa |
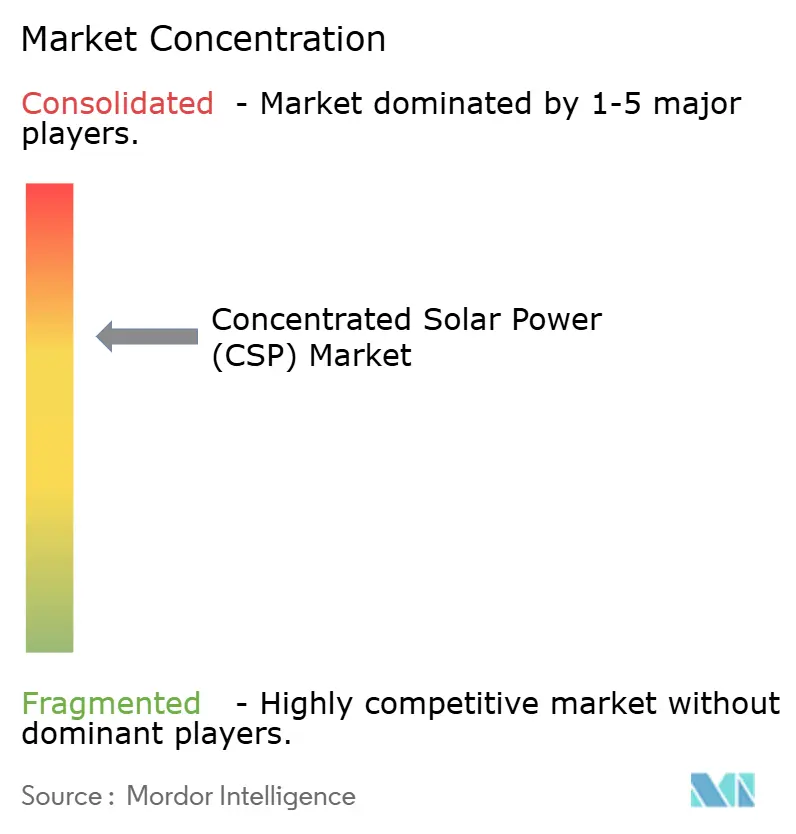
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia solare concentrata (CSP) di Mordor Intelligence
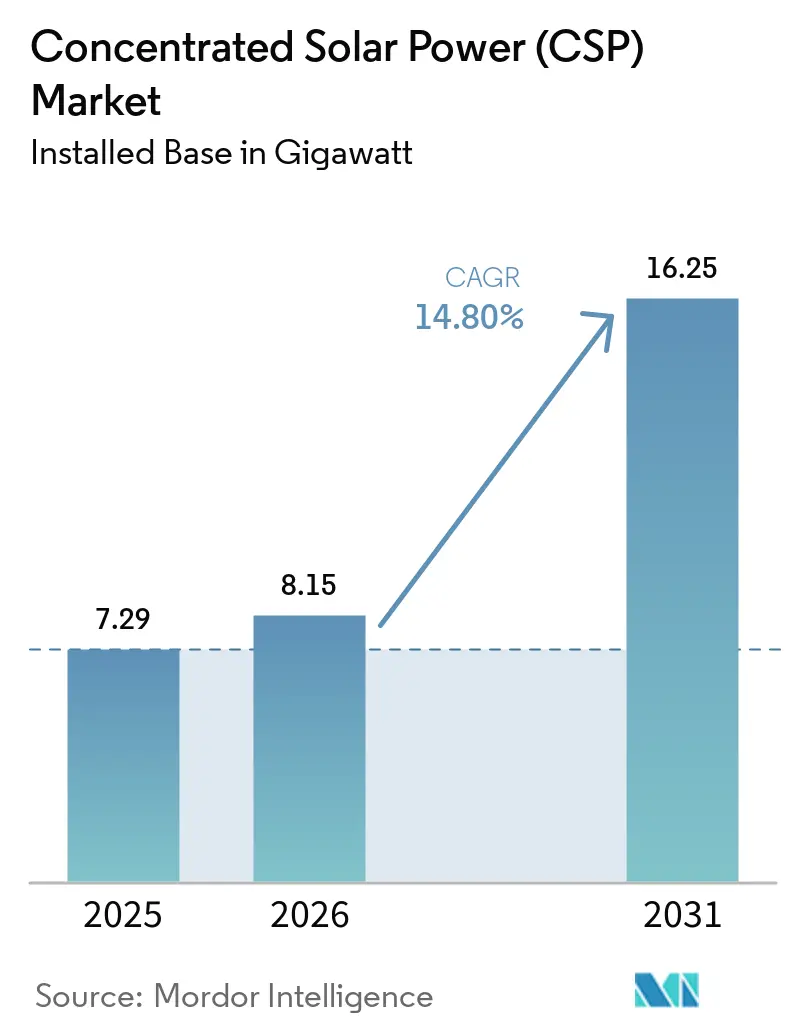
Si prevede che le dimensioni del mercato dell'energia solare concentrata in termini di base installata passeranno da 7.29 gigawatt nel 2025 e 8.15 gigawatt nel 2026 a 16.25 gigawatt entro il 2031, registrando un CAGR del 14.80% tra il 2026 e il 2031.
I pianificatori di rete si stanno rivolgendo al CSP perché gli array fotovoltaici abbinati alle batterie agli ioni di litio diventano antieconomici una volta che gli orizzonti di scarica superano le otto ore, mentre lo stoccaggio a sali fusi può funzionare per 15 ore o più a un costo marginale inferiore. Lo slancio politico sta crescendo in Cina, Arabia Saudita ed Emirati Arabi Uniti, poiché i governi stanno scrivendo regole d'asta che premiano la distribuzione a lungo termine e i crediti di capacità superiori all'80% della potenza nominale. [1] China Energy Portal, “China 14th Five-Year Renewable Plan,” chinaenergyportal.org I miglioramenti dell'efficienza termica nei progetti delle torri di potenza, la costante compressione dei costi degli eliostati e i finanziamenti garantiti dallo Stato in Medio Oriente e Africa sostengono un'accelerazione nello sviluppo del mercato CSP, mentre la domanda di calore per processi industriali e l'integrazione della desalinizzazione aprono nuovi flussi di entrate che gli ibridi fotovoltaici faticano a eguagliare. [2] Dubai Electricity and Water Authority, “Mohammed bin Rashid Al Maktoum Solar Park Details,” dewa.gov.ae I tempi di costruzione di tre-cinque anni e i costi di installazione vicini a 3,677 USD per kW continuano a limitare il numero di sviluppatori, tuttavia il debito agevolato delle banche multilaterali sta ampliando la portata geografica nel Nord e nell'Africa subsahariana.
Punti chiave del rapporto
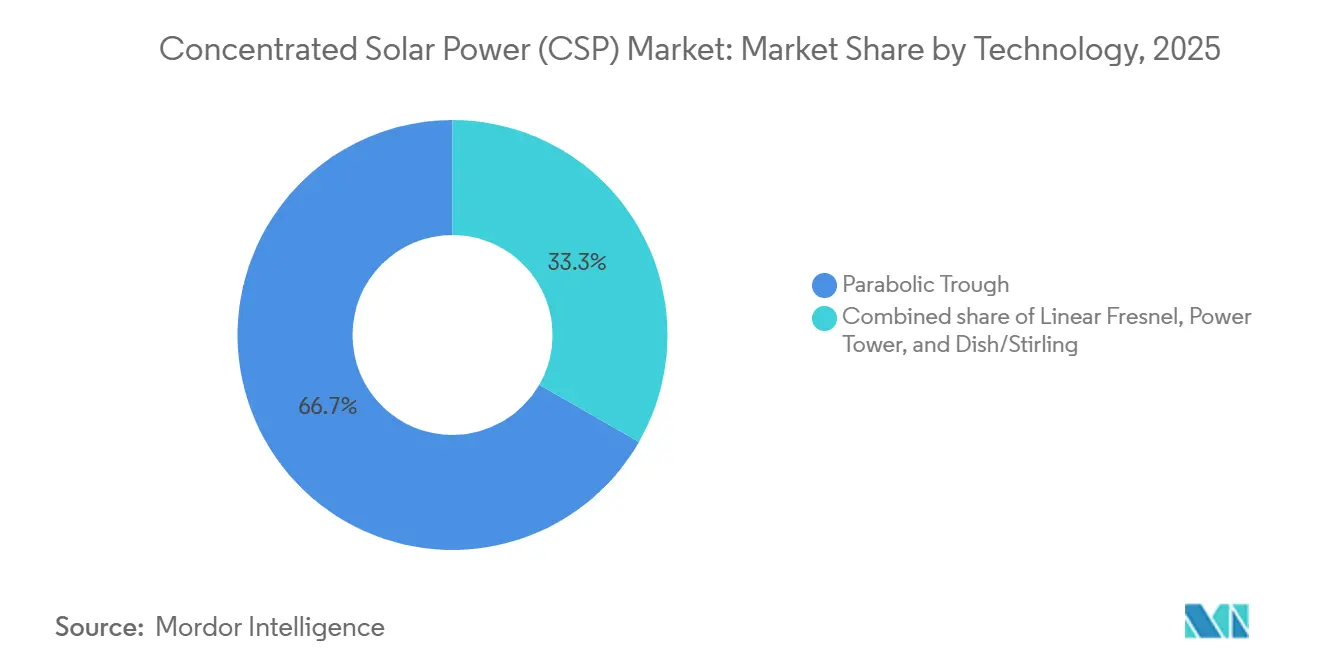
- Dal punto di vista tecnologico, i sistemi a collettori parabolici detenevano una quota di capacità del 66.7% nel 2025, mentre le torri solari stanno crescendo a un tasso annuo composto del 16.8% fino al 2031, il più rapido tra tutte le tecnologie nel mercato dell'energia solare a concentrazione.
- Per quanto riguarda i fluidi termovettori, il sale fuso ha catturato il 58.5% della domanda del 2025 e sta crescendo a un CAGR del 15.9% fino al 2031, superando gli oli sintetici.
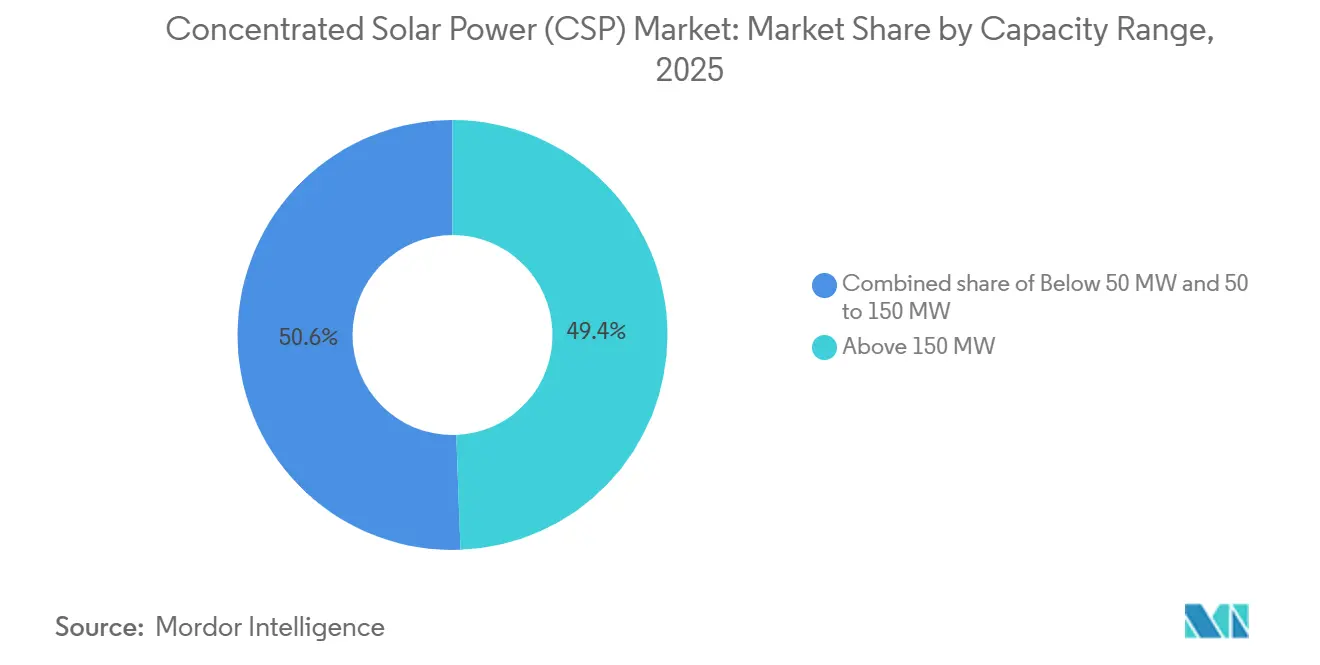
- In termini di capacità, gli impianti di dimensioni superiori a 150 MW rappresentavano il 49.4% delle installazioni previste per il 2025, tuttavia la fascia di potenza compresa tra 50 MW e 150 MW sta crescendo a un tasso annuo composto del 19.3% grazie alla maggiore facilità di accesso al finanziamento dei progetti nel mercato dell'energia solare a concentrazione.
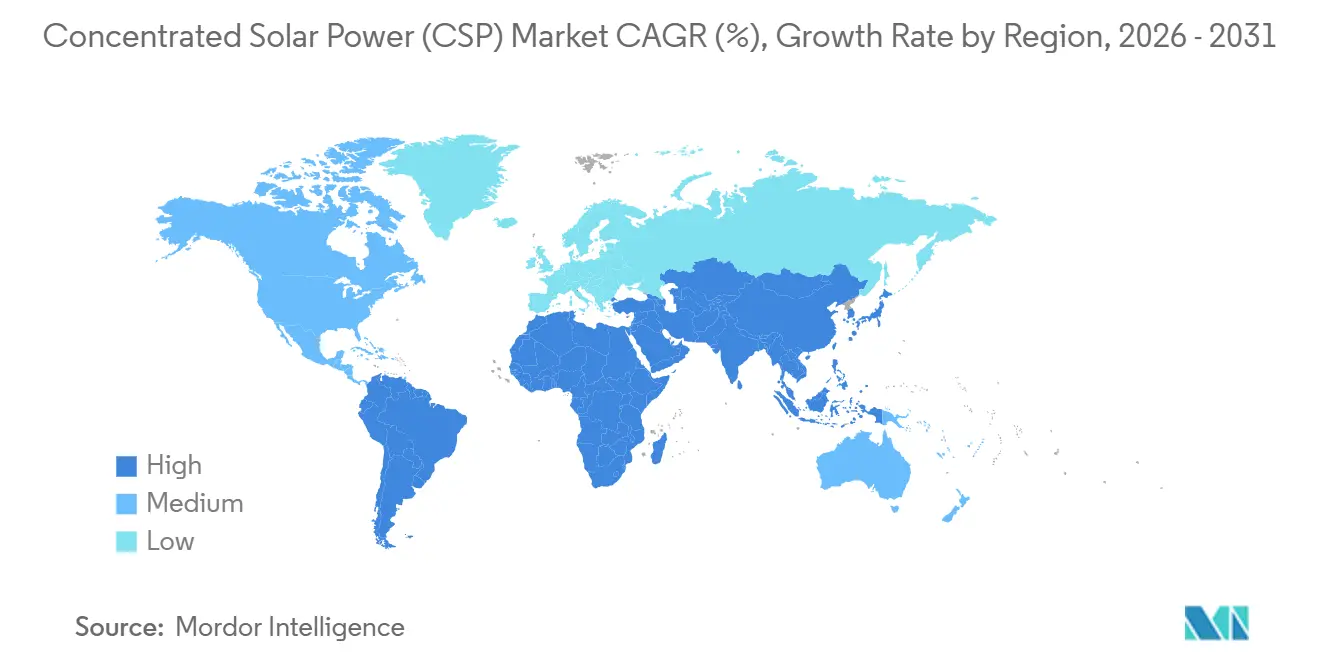
- In termini geografici, l'Europa ha rappresentato il 32.1% della capacità cumulativa nel 2025, ma il corridoio Medio Oriente-Africa è la regione con la crescita più rapida, con un CAGR del 22.5% fino al 2031.
- ACWA Power, SENER, le entità successori di Abengoa e Shouhang High-Tech controllano circa il 70% dei gasdotti attivi, il che sottolinea una moderata concentrazione del mercato dell'energia solare.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'energia solare concentrata (CSP)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Calo del LCOE per CSP con storage | + 3.2% | Globale, primi guadagni in Cina, Emirati Arabi Uniti, Arabia Saudita | Medio termine (2-4 anni) |
| Necessità della rete di energie rinnovabili distribuibili a lungo termine | + 2.8% | APAC, Medio Oriente e Africa, Europa meridionale | A lungo termine (≥ 4 anni) |
| Le aste politiche MENA e Cina accelerano la costruzione | + 2.5% | Medio Oriente e Africa, Cina | A breve termine (≤ 2 anni) |
| Accoppiamento di calore e idrogeno verde per processi industriali | + 1.9% | Medio Oriente, Cina, Spagna, Germania | Medio termine (2-4 anni) |
| Desalinizzazione ibrida CSP in regioni con stress idrico | + 1.4% | Emirati Arabi Uniti, Arabia Saudita, Egitto, Nord Africa | Medio termine (2-4 anni) |
| Richiesta di calore pulito 24 ore su 24, 7 giorni su 7 dai data center iperscalabili | + 0.8% | Nord America, Europa, Asia-Pacifico emergente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Calo del LCOE per CSP con storage
Le curve dei costi livellati per il CSP combinato con l'accumulo di sali fusi sono diminuite del 70% tra il 2010 e il 2024, raggiungendo 0.092 USD per kWh in tutto il mondo, mentre i progetti cinesi si sono attestati a 0.069 USD per kWh alla fine del 2024. [3] Agenzia internazionale per le energie rinnovabili, "Costi di generazione di energia rinnovabile 2024", irena.org. I progetti standardizzati degli eliostati, la produzione locale in Cina e negli stati del Golfo e la concorrenza guidata dalle aste sono alla base di questo calo, creando una base economica più solida per il mercato del csp. La fase 4 del Mohammed bin Rashid Al Maktoum di Dubai da 950 MW ha bloccato una tariffa record di 0.073 USD per kWh nel 2023, dimostrando la competitività rispetto alle turbine a gas nei mercati con vincoli di carbonio. [4] Autorità per l'elettricità e l'acqua di Dubai, "Dettagli del parco solare Mohammed bin Rashid Al Maktoum", dewa.gov.ae. L'accumulo di quindici ore consente alle utility di rimandare i grandi acquisti di batterie. I mercati dei capitali hanno iniziato a includere la minore volatilità dei ricavi nei modelli di costo medio ponderato del capitale, riducendo i rendimenti azionari richiesti fino a 150 punti base nelle recenti operazioni di finanziamento. Gli sviluppatori stanno ora valutando i progetti ipotizzando un calo annuo delle spese in conto capitale (capex) del 5-7% fino al 2030, il che accelera la crescita dei progetti in fase di sviluppo nelle giurisdizioni con un basso livello di sussidi.
Necessità della rete di energie rinnovabili distribuibili a lungo termine
Gli operatori di trasmissione globali segnalano un aumento delle rampe di carico netto con l'aumento della penetrazione solare. La "duck curve" della California nella primavera del 2024 ha registrato una rampa di 13 GW in tre ore, mettendo a dura prova le riserve. Le batterie agli ioni di litio eccellono in quattro ore di scarica, ma diventano antieconomiche oltre le otto ore, lasciando un vuoto che le centrali termoelettriche a sali fusi (CSP) forniscono a un costo di ciclo di vita inferiore. Le turbine CSP possono avviarsi in meno di dieci minuti, offrendo inerzia e risposta in frequenza senza degradazione del ciclo di vita. I quadri di riferimento per i crediti di capacità ora assegnano alle centrali termoelettriche a sali fusi (CSP) fino all'85% della potenza nominale in Spagna, Sudafrica e Cile, rispetto al 30%-50% per gli ibridi fotovoltaici a batteria. Poiché le reti puntano a portafogli rinnovabili 24 ore su 24, 7 giorni su 7, i pianificatori stanno sempre più integrando quote minime di accumulo a lungo termine negli appalti per l'adeguatezza delle risorse, con un conseguente impulso diretto al mercato dell'energia solare concentrata.
Le aste politiche MENA e Cina accelerano la costruzione
Il 14° Piano Quinquennale cinese prevede 15 GW di CSP operativi entro il 2030, in aumento rispetto agli 838 MW del 2024, e le aste provinciali nel Gansu, nel Qinghai e nella Mongolia Interna prevedono premi di incentivazione legati alle ore di stoccaggio. Arabia Saudita, Emirati Arabi Uniti ed Egitto hanno lanciato gare d'appalto per impianti solari ibridi multi-gigawatt con un tetto massimo inferiore a 0.08 dollari per kWh, comprimendo i tempi di consegna grazie all'integrazione di diritti fondiari, accesso alla rete e garanzie sovrane. La torre Dunhuang da 100 MW di Shouhang High-Tech ha dimostrato la sua bancabilità, catalizzando un'ondata di costruzione di 3.3 GW. Insieme, questi quadri normativi consentono ai progetti di ottenere i permessi in meno di 24 mesi, nettamente più velocemente rispetto alle tradizionali procedure europee, posizionando le aste come catalizzatore principale per il mercato dell'energia solare concentrata.
Accoppiamento di calore e idrogeno verde per processi industriali
Il calore industriale tra 150 °C e 565 °C rappresenta quasi il 20% della domanda globale di energia finale e la tecnologia CSP (Concentrated Solar Power) può soddisfare questa gamma di temperature senza emissioni di combustione, creando nuove opportunità per il mercato CSP al di là della produzione di elettricità. L'impianto a collettori parabolici da 30 MW di Heineken España riduce le importazioni di gas di 18,000 tonnellate all'anno. Il progetto NEOM dell'Arabia Saudita collega un impianto CSP da 300 MW a un impianto di idrogeno da 50,000 tonnellate all'anno, utilizzando il calore della torre per aumentare l'efficienza dell'elettrolizzatore. I primi progetti pilota in Germania e Australia testano la scissione termochimica dell'acqua a temperature superiori a 800 °C, obiettivo delle torri di prossima generazione. Queste integrazioni industriali diversificano le entrate, riducono la durata dei contratti di fornitura e diminuiscono l'esposizione ai prezzi di mercato, aumentando i tassi di rendimento interni previsti in media di 120 punti base.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Calo dei costi del fotovoltaico e delle batterie, con conseguente riduzione delle offerte CSP | -2.9% | Nord America, Europa, Australia | A breve termine (≤ 2 anni) |
| Elevato CAPEX iniziale e pool finanziari limitati | -2.1% | Mercati emergenti al di fuori della Cina e del GCC | Medio termine (2-4 anni) |
| Volatilità dei prezzi della catena di fornitura di Hitec-Salt | -1.2% | Globale, acuto dove non esistono contratti a lungo termine | A breve termine (≤ 2 anni) |
| Scarsità di acqua di raffreddamento nei siti desertici | -0.9% | Medio Oriente, Nord Africa, Stati Uniti sud-occidentali, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Calo dei costi del fotovoltaico e delle batterie, con conseguente riduzione delle offerte CSP
I moduli fotovoltaici sono scesi di un altro 12% su base annua nel 2024, mentre i pacchi agli ioni di litio sono più economici dell'89% rispetto al 2010, consentendo agli ibridi da quattro ore di aggiudicarsi aste a circa 0.055 dollari per kWh nei mercati ad alta irradiazione. Le gare d'appalto australiane del 2024-2025 non hanno assegnato alcun CSP e gli Stati Uniti non hanno annunciato nuovi CSP dal 2020, poiché i finanziatori preferiscono progetti fotovoltaici più rapidi e collaudati. A meno che le RFP non richiedano esplicitamente una scarica di oltre otto ore o che i limiti di carbonio favoriscano il CSP, la competitività delle offerte continuerà a erodere la quota di mercato dell'energia solare concentrata nel breve termine.
Elevato CAPEX iniziale e pool di finanziamento di progetti limitati
Il costo medio di installazione di un CSP si è attestato a 3,677 dollari per kW nel 2024, circa 3.7 volte i benchmark del fotovoltaico. La costruzione può durare fino a cinque anni, gravando i progetti con rischi di tasso di interesse e di cambio. Solo 6 miliardi di dollari dei 40-50 miliardi di dollari di investimenti CSP che l'Agenzia Internazionale per l'Energia ritiene necessari entro il 2030 sono stati impegnati nel 2024-2025. Le banche multilaterali colmano alcune lacune, ma i loro limiti di prestito limitano la diversificazione, rallentando così i benefici della curva di apprendimento nel settore dell'energia solare concentrata.
Analisi del segmento
Per tecnologia – Le torri di potenza colmano il divario
Nel 2025, il mercato degli impianti solari a concentrazione (CSP) con collettori parabolici (CSP) aveva una capacità di 4.86 GW, pari al 66.7% della capacità totale. Tuttavia, gli impianti a torre solare si stanno espandendo a un tasso di crescita annuo composto (CAGR) del 16.8%, con l'obiettivo di raggiungere i 7.3 GW entro il 2031. Gli impianti a torre solare raggiungono temperature di 565 °C, integrano sistemi di accumulo con autonomia di 15 ore e si sono aggiudicati 100 MW nella Fase 4 del progetto Dubai nel 2023. Nonostante il costo degli impianti a torre sia superiore del 15-20%, le aste spagnole del 2025 hanno assegnato loro crediti di capacità pari all'85% rispetto al 70% degli impianti a collettori parabolici, favorendo così i nuovi ordini. Gli impianti lineari di Fresnel e quelli a disco di Stirling rimangono una nicchia di mercato, rappresentando complessivamente meno del 3% delle installazioni previste per il 2025, ma gli impianti di Fresnel trovano applicazione nei progetti di riscaldamento industriale, dove i vincoli di spazio e la necessità di temperature più basse sono fattori economici determinanti.
I tassi di apprendimento dei CAPEX favoriscono le torri, poiché l'automazione degli eliostati migliora e i cicli di CO₂ supercritica puntano a un'efficienza delle turbine del 50% entro il 2030. Continuano i cali nei retrofit ibridi che riutilizzano turbine e ingranaggi di bilanciamento dell'impianto, riducendo i CAPEX di ripotenziamento fino al 40%. La scelta della tecnologia ora dipende meno dalla progettazione ottica e più dalla durata della distribuzione e dall'integrazione dell'accumulo, un cambiamento che manterrà il mercato dell'energia solare concentrata diversificato ma orientato alle torri per tutto il decennio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Con il fluido termovettore: il sale fuso allarga il piombo
Il sale fuso ha rappresentato il 58.5% delle installazioni del 2025 e si avvia a raggiungere il 70% entro il 2031, sostenendo 9.6 GW delle dimensioni previste del mercato dell'energia solare concentrata alla fine del periodo di previsione. Il duplice utilizzo come fluido di lavoro e mezzo di stoccaggio comprime il volume del serbatoio, come dimostra il sistema di stoccaggio da 5,907 MWh di Dubai. L'olio sintetico continua a perdere terreno a causa della degradazione termica oltre i 400 °C, mentre i test di generazione diretta di vapore in Spagna mirano a ridurre le spese in conto capitale, ma si scontrano con la complessità del sistema di controllo. I progetti pilota di CO₂ supercritica nel New Mexico hanno convalidato un funzionamento di 10,000 ore nel 2024, offrendo una potenziale efficienza del ciclo del 50% che potrebbe sbloccare ulteriori alternative al sale.
La regolamentazione favorisce indirettamente il sale, dove le norme ambientali aumentano i costi di contenimento per gli oli sintetici. Il predominio della Cina nella produzione di nitrati rimane un rischio per l'offerta, ma hanno iniziato ad apparire contratti quadro a lungo termine, attenuando le oscillazioni dei prezzi. Il passaggio a temperature operative più elevate consolida il sale fuso come mezzo di riferimento, ancorando le curve di costo nel mercato dell'energia solare concentrata.
Per intervallo di capacità: gli impianti di medie dimensioni guadagnano slancio
Nel 2025, gli impianti con potenza superiore a 150 MW hanno dominato la capacità installata, raggiungendo 3.6 GW, ma i progetti tra i 50 e i 150 MW mostrano la crescita più rapida, con un CAGR del 19.3% fino al 2031. Nel 2024, nel progetto Redstone in Sudafrica, una torre da 100 MW con accumulo per 12 ore ha raggiunto la chiusura finanziaria, grazie a un finanziamento misto di prestiti commerciali e da banche di sviluppo. Questa tendenza verso progetti di medie dimensioni sta guadagnando terreno nel mercato del solare a concentrazione (CSP). I progetti con potenza inferiore a 150 MW si adattano a blocchi a turbina singola, semplificando il dimensionamento del debito e i tempi di costruzione inferiori a 36 mesi, caratteristiche che risultano attraenti per i finanziatori diffidenti nei confronti dei megaprogetti multifase.
Gli impianti di potenza inferiore a 50 MW occupano nicchie di autogenerazione industriale e di estrazione mineraria off-grid, dove i costi del gasolio risparmiati giustificano maggiori investimenti unitari. Gli incentivi politici nella provincia cinese del Qinghai, tra cui l'interconnessione rapida alla rete, hanno reso la tranche da 100-150 MW un'ottima scelta per gli investitori nazionali. Insieme ai pacchetti di ricevitori a torre modulari, i progetti di media scala sono destinati a conquistare una quota crescente del mercato dell'energia solare concentrata fino al 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato europeo dell'energia solare a concentrazione (CSP)
Nel 2025 l'Europa deteneva una capacità installata di 2.34 GW, pari al 32.1% della capacità globale, ma la crescita è stata contenuta poiché le aste privilegiano gli impianti ibridi fotovoltaico-batteria. Il Solgest-1 spagnolo, un impianto a collettori parabolici a vapore diretto da 110 MW, è l'unico nuovo impianto CSP europeo in costruzione, con entrata in funzione prevista per il 2026. L'incertezza politica e le abbondanti risorse eoliche offshore nel Nord Europa limitano un'ulteriore diffusione, restringendo le opportunità di espansione nel mercato dell'energia solare a concentrazione.
Mercato dell'energia solare a concentrazione (CSP) in Medio Oriente e Africa
Medio Oriente e Africa hanno registrato l'espansione più rapida, con un CAGR del 22.5%. La pipeline da 2.6 GW dell'Arabia Saudita, il complesso operativo da 950 MW degli Emirati Arabi Uniti e la gara d'appalto da 600 MW dell'Egitto sostengono questo slancio. Il complesso di Noor in Marocco dimostra la fattibilità del CSP in Nord Africa, stimolando studi di fattibilità in Tunisia e Algeria, mentre un'espansione di 200 MW a Noor è stata valutata nel 2024. Le regole d'asta includono garanzie sovrane, riduzione del rischio del debito estero e supporto alla rapida crescita del mercato dell'energia solare concentrata nella regione.
Mercato dell'energia solare a concentrazione (CSP) nella regione Asia-Pacifico e nelle Americhe
La crescita nella regione Asia-Pacifico è incentrata sulla Cina. Con una capacità operativa di 838 MW nel 2024, la Cina ha 3.3 GW in costruzione e punta a raggiungere i 15 GW entro il 2030, grazie anche agli incentivi provinciali per lo stoccaggio di energia con una durata di almeno 10 ore. Le ambizioni dell'India in materia di CSP si sono arenate dopo il completamento di soli 225 MW dei 500 MW previsti dalla quota originaria della Jawaharlal Nehru Mission, e il progetto australiano Aurora rimane senza finanziamenti. Il parco impianti nordamericano, con una capacità preesistente di 1.7 GW, non ha visto nuovi progetti dal 2014, a testimonianza della preferenza degli investitori per lo stoccaggio fotovoltaico con garanzie di credito. Il Sud America ospita solo il Cerro Dominador da 110 MW in Cile, mentre le successive proposte di CSP sono state accantonate a causa delle politiche nazionali di produzione di batterie al litio, evidenziando le disparità regionali all'interno del mercato dell'energia solare a concentrazione.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
La struttura del mercato è moderatamente concentrata: i primi cinque appaltatori EPC detengono circa il 70% del portafoglio attivo, conferendo al mercato dell'energia solare di Concentrated un profilo di consolidamento di fascia media. Le principali società concentrate nel settore dell'energia solare, tra cui ACWA Power e DEWA, sfruttano il sostegno statale per aggiudicarsi megaprogetti in Medio Oriente a costi di indebitamento inferiori di 200-250 punti base rispetto alle norme commerciali. SENER e le entità che hanno succeduto ad Abengoa dominano la progettazione di torri riceventi, riducendo le perdite ottiche del 12%-15% rispetto ai sistemi di prima generazione. L'integrazione verticale di Shouhang High-Tech riduce del 30% le spese in conto capitale dei progetti cinesi e l'azienda punta a esportare soluzioni chiavi in mano nei mercati della Nuova Via della Seta.
La differenziazione si basa su pacchetti tecnologici e capacità di finanziamento all'interno del mercato dell'energia solare a concentrazione. La torre a vapore diretto di BrightSource a Ivanpah ha migliorato l'efficienza dell'uso del suolo del 30%, ma ha dovuto affrontare problemi di controllo del tamburo del vapore e impatti con l'avifauna, limitandone la replicabilità. I sistemi integrati biomassa-CSP di Aalborg CSP aprono nicchie nel settore della cogenerazione, assicurandosi contratti nella provincia di Jiangsu nel 2024. L'attività brevettuale nel controllo wireless degli eliostati, riconosciuta da SolarPACES nel 2024, indica una svolta verso la gestione e manutenzione digitale che potrebbe ridurre i costi del ciclo di vita del 15-20%. Nel complesso, queste iniziative sottolineano un settore competitivo guidato da costi, dispacciabilità e comprovata esperienza nella realizzazione dei progetti.
Leader del settore dell'energia solare concentrata (CSP)
ACWA Potenza
Brightsource Energia Inc.
Abengoa Solar / Atlantica
Shouhang High-Tech
SENER
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: China General Nuclear (CGN) ha avviato la costruzione del progetto di energia solare a concentrazione (CSP) di Wumatang da 50 MW in Tibet. Situato vicino a Lhasa, a un'altitudine di circa 4,550 metri, questo progetto è destinato a diventare l'impianto CSP alla quota più elevata al mondo. Fa parte di un complesso ibrido di energia solare che integra la generazione CSP e quella fotovoltaica.
- Settembre 2025: Cosmo Films, con sede a Mumbai, ha presentato CSP Dualcoat, una carta sintetica a doppio strato per diverse applicazioni di stampa. Offre durevolezza, resistenza allo strappo e stampe vivaci, garantendo al contempo la sostenibilità eliminando la polpa di legno, riducendo la deforestazione e garantendo prestazioni ottimali in condizioni difficili, rendendola ideale per il branding e gli espositori commerciali.
- Settembre 2025: Alfa Laval Aalborg Header-Coil A/S, una joint venture tra Alfa Laval e Aalborg CSP, ha lanciato il suo primo prodotto per sistemi di accumulo di energia termica su larga scala. Lo scambiatore di calore a collettore e serpentina offre elevata efficienza termica, design compatto e affidabilità in condizioni operative cicliche.
- Marzo 2024: Aptar CSP Technologies e ProAmpac hanno lanciato ProActive Intelligence Moisture Protect (MP1000), che combina la tecnologia 3Phase ActivPolymer™ e la tecnologia del film soffiato flessibile. Questa soluzione di imballaggio, in attesa di brevetto, riduce i rischi di degradazione, preserva l'efficacia e migliora le prestazioni del prodotto, segnando la prima di una serie di innovazioni nella gestione attiva del microclima.
Ambito del rapporto sul mercato globale dell'energia solare concentrata (CSP)
L'energia solare concentrata (CSP) è la tecnologia sviluppata per generare elettricità trasformando la luce solare concentrata in energia solare termica. Gli specchi riflettono la radiazione solare verso un ricevitore termico. L'energia solare raccolta viene quindi assorbita e utilizzata per riscaldare il fluido termovettore (HFT). Viene accumulato il calore trattenuto nel fluido che alimenta una turbina per generare energia elettrica.
Il mercato dell'energia solare a concentrazione è segmentato in base a tecnologia, fluido termovettore, intervallo di capacità e area geografica. In base alla tecnologia, il mercato è suddiviso in collettori parabolici lineari, Fresnel lineari, torri di potenza e piastre/Stirling. Fluidi termovettori: il mercato è segmentato in fluidi a sali fusi, a base d'acqua, a base di olio e altri fluidi termovettori. In base all'intervallo di capacità, il mercato è suddiviso in inferiore a 50 MW, 50-150 MW e superiore a 150 MW. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dell'energia solare a concentrazione (CSP) nelle principali regioni, come Asia-Pacifico, Nord America, Europa, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al fatturato (USD).
Per tecnologia
| Depressione parabolica |
| Fresnel lineare |
| Power Tower |
| Piatto/Stirling |
Per fluido termovettore
| Sale sciolto |
| Olio sintetico |
| Vapore/acqua diretto |
| Altri fluidi (CO₂, nanofluidi) |
Per gamma di capacità
| Sotto i 50 MW |
| da 50 a 150 MW |
| Oltre 150 MW |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Depressione parabolica | |
| Fresnel lineare | ||
| Power Tower | ||
| Piatto/Stirling | ||
| Per fluido termovettore | Sale sciolto | |
| Olio sintetico | ||
| Vapore/acqua diretto | ||
| Altri fluidi (CO₂, nanofluidi) | ||
| Per gamma di capacità | Sotto i 50 MW | |
| da 50 a 150 MW | ||
| Oltre 150 MW | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la capacità installata prevista per il CSP globale entro il 2031?
Si prevede che la capacità globale raggiungerà i 16.25 GW entro il 2031, con un CAGR del 14.8% nel periodo 2026-2031.
In quale regione si verificherà la crescita più rapida delle implementazioni CSP entro il 2031?
Il Medio Oriente e l'Africa sono in testa con un CAGR del 22.5%, sostenuto da aste sostenute dai governi e da tariffe ai minimi storici.
Perché i sistemi a torre di potenza stanno guadagnando terreno rispetto ai collettori parabolici?
Le torri operano a 565 °C, integrano un sistema di stoccaggio di 15 ore e ora ricevono crediti di capacità più elevati, con un CAGR del 16.8% fino al 2031.
Come si confrontano i costi dei sistemi CSP con quelli dei sistemi ibridi fotovoltaici-batterie?
Nel 2024, il CSP ha raggiunto un costo medio di 0.092 USD per kWh, rispetto ai circa 0.055 USD per kWh del fotovoltaico più batterie da quattro ore; il CSP diventa più competitivo per durate di accumulo superiori alle otto ore.
Quali aziende dominano i nuovi progetti CSP?
Le entità successorie di ACWA Power, SENER, Shouhang High-Tech e Abengoa gestiscono insieme circa il 70% dei gasdotti su scala gigawatt in tutto il mondo.
Quale ruolo può svolgere la CSP nella decarbonizzazione industriale?
La tecnologia CSP fornisce calore continuo fino a 565 °C per settori come il cemento e i prodotti chimici e può essere integrata con l'elettrolisi per ridurre i costi dell'idrogeno verde al di sotto di 2 USD al kg entro il 2030.


