

Dimensioni e quota del mercato Computer-to-Plate (CTP)
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
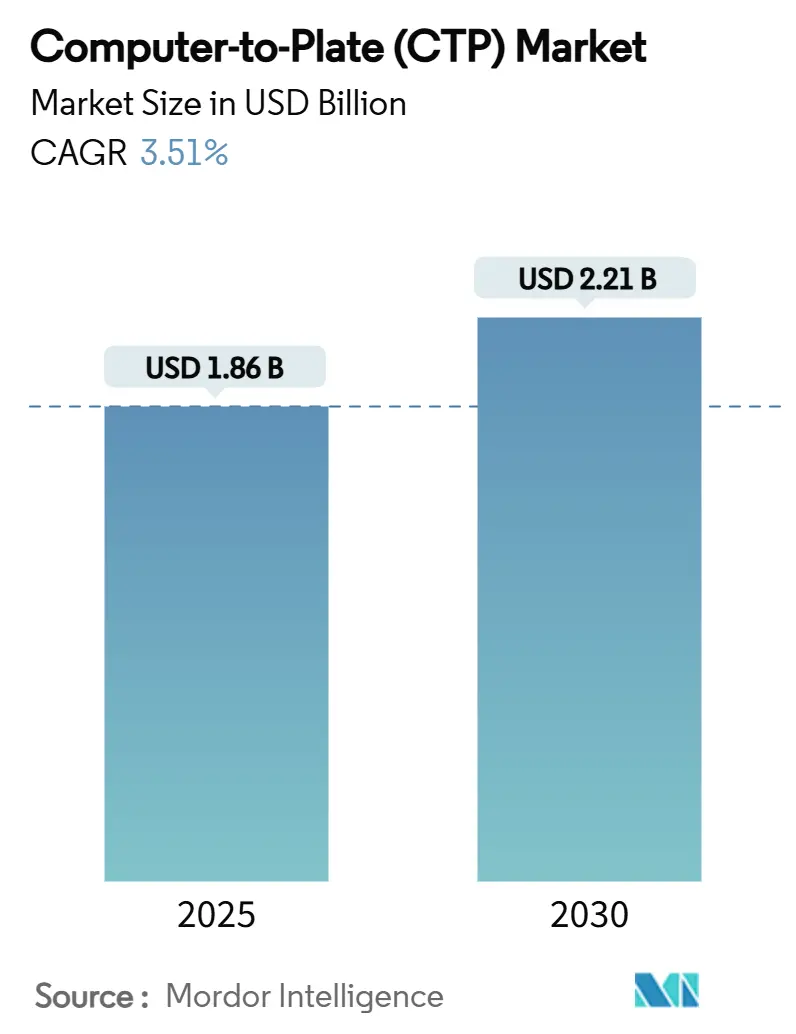
| Dimensione del mercato (2025) | 1.86 miliardo di dollari |
| Dimensione del mercato (2030) | 2.21 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 3.51% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
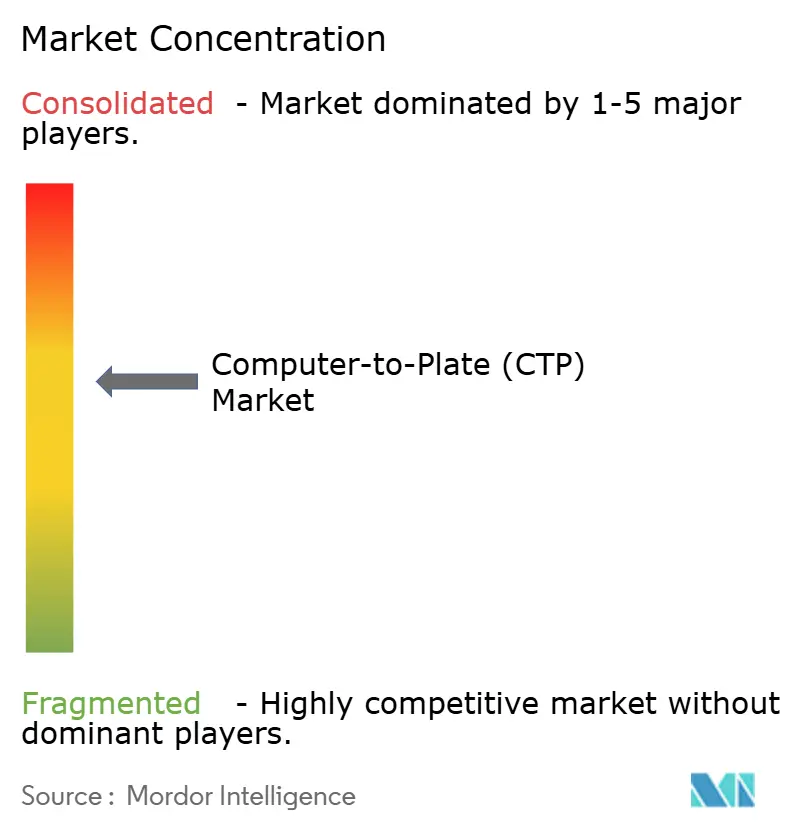
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato Computer-to-Plate (CTP) di Mordor Intelligence
Si stima che il mercato Computer-to-Plate (CTP) valga 1.86 miliardi di dollari nel 2025 e che raggiunga i 2.21 miliardi di dollari entro il 2030, con un CAGR del 3.51% nel periodo di previsione (2025-2030). Le esigenze di sostenibilità, l'aumento dei costi energetici e l'evoluzione delle sostanze chimiche delle lastre spingono gli stampatori a modernizzare i flussi di lavoro di prestampa, mentre i sussidi governativi in Cina e nell'UE riducono i tempi di ammortamento per le nuove installazioni. Le innovazioni incrementali, in particolare nell'efficienza laser, nella calibrazione basata sull'intelligenza artificiale e nei substrati privi di sostanze chimiche, sostengono la differenziazione e riducono il costo totale di proprietà in quello che è diventato un ambiente di acquisto ad alta intensità tecnologica. Tuttavia, il mercato Computer-to-Plate (CTP) si trova ad affrontare forze contrastanti, derivanti dall'avanzata della stampa digitale, dalle oscillazioni dei prezzi dell'alluminio e da una riserva di manodopera sempre più ridotta che costringe i fornitori a offrire offerte più automatizzate e orientate al servizio. Le stampanti di medie dimensioni, soprattutto nelle regioni in via di sviluppo, continuano a considerare i costi di capitale come un ostacolo all'adozione, creando un profilo di domanda stratificato.
Punti chiave del rapporto
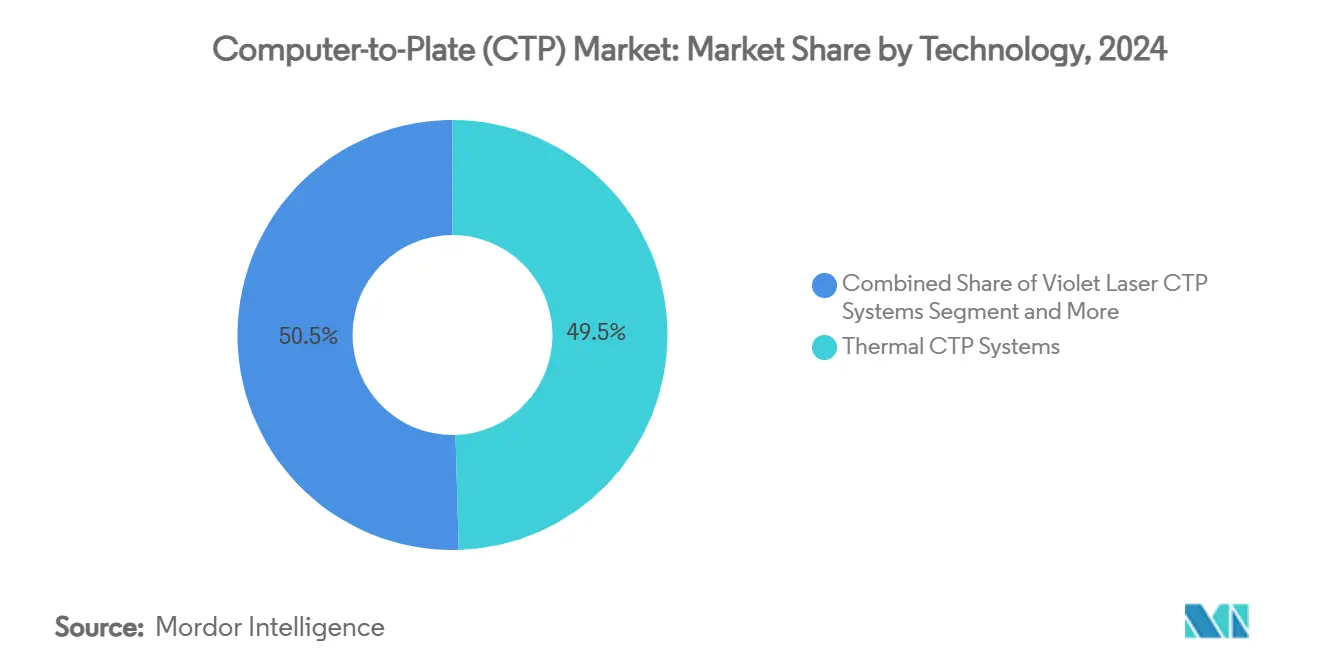
- In base alla tecnologia, nel 49.53 i sistemi CTP termici erano leader del mercato computer-to-plate (CTP), con una quota del 2024%.
- Per tipologia di piastra, nel 26.17 le piastre senza sostanze chimiche rappresentavano il 2024% della quota di mercato Computer-to-Plate (CTP).
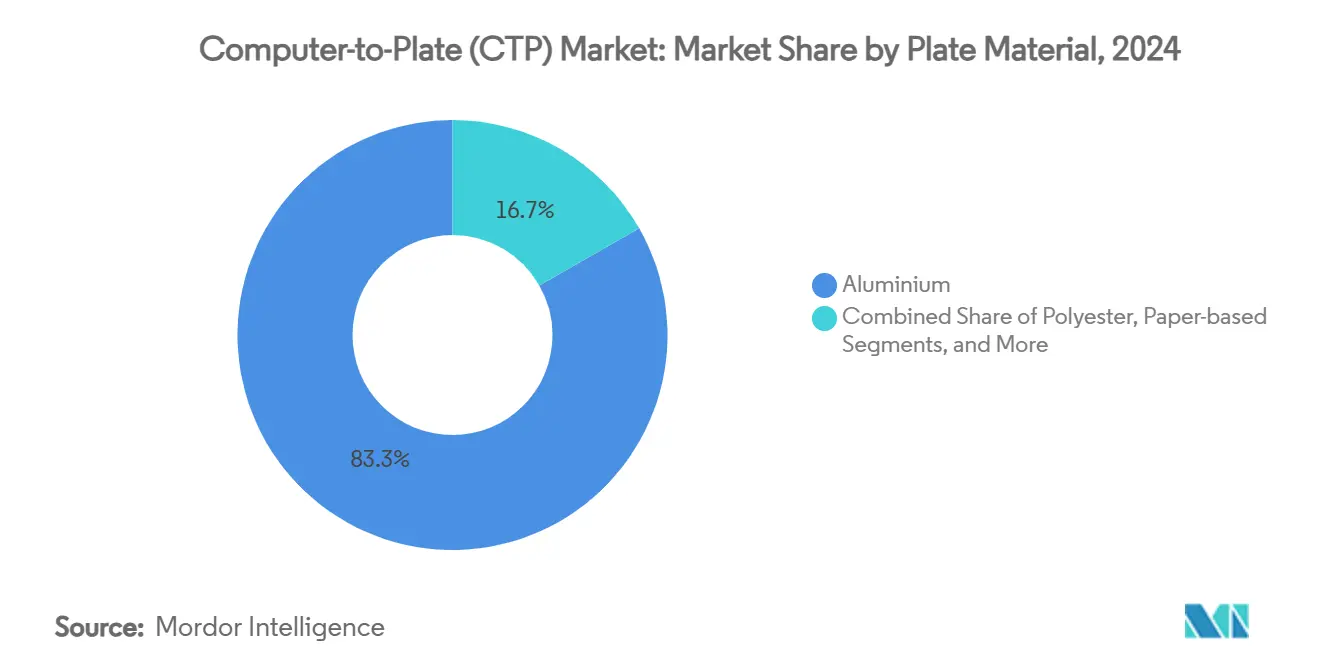
- In base al materiale delle piastre, nel 83.26 l'alluminio rappresentava l'2024% della quota di mercato Computer to Plate.
- In base al settore di utilizzo finale, si prevede che la stampa di imballaggi crescerà a un CAGR del 4.07% tra il 2025 e il 2030.
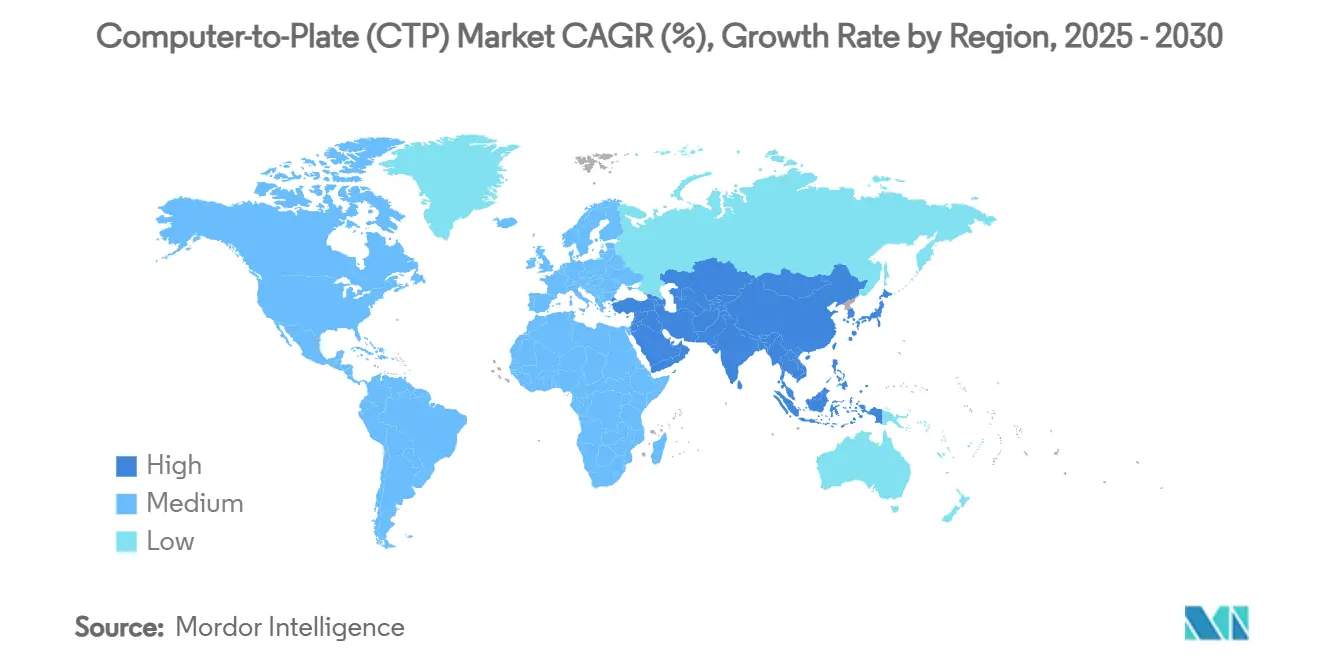
- In termini geografici, si prevede che l'area Asia-Pacifico registrerà un CAGR del 4.45% tra il 2025 e il 2030.
Tendenze e approfondimenti sul mercato globale Computer-to-Plate (CTP)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio dalla prestampa analogica a quella digitale | + 0.8% | Globale, con l'APAC in testa all'adozione | Medio termine (2-4 anni) |
| Rapida crescita della stampa di imballaggi | + 1.2% | Globale, concentrato in APAC e Nord America | A lungo termine (≥ 4 anni) |
| Piastre ecologiche senza processo | + 0.6% | Primarie UE e Nord America, con espansione all'APAC | Medio termine (2-4 anni) |
| Aggiornamenti laser viola nelle presse tradizionali | + 0.4% | Mercati tradizionali di Europa e Nord America | A breve termine (≤ 2 anni) |
| Sussidi per le attrezzature ecologiche (Cina, UE) | + 0.7% | Cina e stati membri dell'UE | A breve termine (≤ 2 anni) |
| Calibrazione della testa laser abilitata dall'intelligenza artificiale | + 0.3% | Mercati avanzati, graduale implementazione globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio dalla prestampa analogica a quella digitale
La transizione in corso dai metodi basati su pellicola all'imaging digitale diretto delle lastre elimina le esposizioni intermedie che un tempo consumavano fino al 20% del tempo di prestampa, garantendo tempi di preparazione più rapidi e una qualità più costante. Le economie emergenti spesso bypassano completamente le infrastrutture analogiche tradizionali, creando un'adozione "a salto" che accelera il mercato Computer to Plate. Le lastre ad alta sensibilità di Fujifilm illustrano come i progressi nella reattività del laser si traducano in un minore consumo energetico e in schermi più nitidi. [1] FUJIFILM Holdings, "Fujifilm Plate Technology Brochure", fujifilm.com Tuttavia, la riprogettazione completa del flusso di lavoro e la riqualificazione del personale mettono sotto pressione le piccole aziende. I fornitori ora offrono pacchetti di software per il flusso di lavoro con programmi di formazione per ridurre gli attriti, mentre la diagnostica remota riduce i tempi di inattività che i tecnici inesperti potrebbero altrimenti prolungare.
Crescita rapida della stampa di imballaggi
L'e-commerce e gli obblighi di sostenibilità per gli astucci riciclabili stanno incrementando la domanda di imballaggi a bassa tiratura e ad alta grafica, un punto di forza per i moderni sistemi di imaging a lastre che mantengono la qualità offset ma ottimizzano i tempi di produzione. Il CAGR del 4.07% per il packaging si colloca ben al di sopra della traiettoria della stampa commerciale, indirizzando gli investimenti in capacità produttiva verso macchine da stampa configurate per cartone, pellicole flessibili ed etichette. Gli annunci di Heidelberg a drupa sulle linee integrate pronte per il packaging evidenziano come i portafogli OEM si stiano orientando verso la convergenza di volumi e margini. Le linee CTP UV/LED che utilizzano lastre più fredde aiutano i converter a ridurre le bollette e a raggiungere gli obiettivi aziendali di zero emissioni nette. Con l'aumento dei controlli normativi sulla plastica monouso, la componente di stampa degli imballaggi sostenibili guadagna visibilità, rendendo gli aggiornamenti CTP una decisione sia ambientale che economica.
Piatti ecologici senza processo
Le tecnologie processless che eliminano i bagni di sviluppo soddisfano i nuovi requisiti di Ecodesign eliminando gli effluenti pericolosi dall'impianto di produzione. Riducono inoltre i passaggi del flusso di lavoro, liberando spazio e riducendo le scorte di materiali di consumo. L'adozione è più rapida in Europa e Nord America, dove i costi di conformità superano qualsiasi risparmio derivante dal mantenimento di vecchie linee basate su processi chimici. La previsione di crescita del 4.26% riflette sia le carote (minori costi di smaltimento) che i bastoni (sanzioni normative). Fondamentalmente, le lastre processless richiedono controlli più rigorosi di umidità e temperatura, oltre a un'energia laser uniforme, il che potrebbe mettere a dura prova gli impianti nelle regioni tropicali o con infrastrutture limitate, rallentandone la curva di adozione al di fuori degli impianti più avanzati.
Aggiornamenti laser viola nelle presse legacy
Gli stampatori riluttanti a dismettere le affidabili macchine da stampa offset stanno adottando sistemi laser violetti che possono riadattare le linee esistenti a costi contenuti, una strategia comune nelle flotte consolidate europee e nordamericane. La compatibilità con le emulsioni e i processori per lastre più diffusi oggi consente agli operatori di prolungare la vita delle risorse meccaniche, passando gradualmente ai flussi di lavoro digitali. Le capacità produttive sono inferiori a quelle delle unità termiche o UV/LED dedicate, ma il costo per lastra rimane competitivo per i lavori commerciali di medio volume. I fornitori di retrofit raggruppano i contratti di manutenzione e fornitura delle lastre, distribuendo le spese su contratti di assistenza pluriennali che risultano interessanti per i clienti con problemi di liquidità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato capex per le PMI | -0.9% | Globale, particolarmente acuto nei mercati in via di sviluppo | Medio termine (2-4 anni) |
| Perdita di quote offset a favore della stampa digitale | -1.1% | Mercati sviluppati leader, diffusione globale | A lungo termine (≥ 4 anni) |
| Volatilità del prezzo dell'alluminio | -0.3% | Globale, con variazioni regionali della catena di fornitura | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata per la prestampa | -0.5% | Principalmente mercati sviluppati, emergenti nell'area APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato Capex per le PMI
Una linea CTP completamente configurata può richiedere da 100,000 a 500,000 dollari, una cifra che molte piccole tipografie non possono ammortizzare rapidamente, soprattutto se devono anche finanziare interventi di efficientamento energetico e audit ambientali. I ricercatori dell'UE calcolano 28 miliardi di euro di spese di conformità nel primo anno per le PMI in base alle nuove norme ecologiche, sottraendo fondi alle spese in conto capitale discrezionali. [2] Parlamento europeo, “Costi di conformità ecologica per le PMI”, europarl.europa.eu Il leasing sposta la spesa sui bilanci operativi, ma il costo totale su cinque anni spesso supera l'acquisto diretto. I fornitori hanno risposto con modelli di abbonamento che includono hardware, lastre e supporto remoto, tuttavia molti proprietari rimangono scettici sulle strutture di pagamento perpetue che erodono i margini.
Perdita di quote di mercato offset a favore della stampa digitale
I dati variabili e le tirature ultra-brevi sono migrati verso le stampanti a toner e a getto d'inchiostro che bypassano completamente le lastre, riducendo il volume indirizzabile principale del mercato Computer to Plate. Il fatturato di Kodak è sceso da 269 milioni di dollari nel terzo trimestre del 2023 a 261 milioni di dollari nel terzo trimestre del 2024, rispecchiando le più ampie tendenze di contrazione dell'offset. [3] Eastman Kodak Company, "Q3 2024 Earnings Release", kodak.com Per cataloghi, manuali e direct mail, le lunghezze di tiratura di pareggio continuano a diminuire, erodendo gli ordini per le lastre litografiche convenzionali. I fornitori di CTP, pertanto, si stanno orientando verso il packaging, la sicurezza e le nicchie commerciali a lunga tiratura in cui l'offset mantiene un chiaro vantaggio economico.
Analisi del segmento
Per tecnologia: i sistemi UV/LED guidano la rivoluzione dell'efficienza
Il mercato Computer-to-Plate (CTP) per motori termici ha raggiunto 0.92 miliardi di dollari nel 2024, pari al 49.53% del fatturato totale, a conferma della solidità di una tecnologia apprezzata per la riproduzione stabile dei punti e l'ampia compatibilità con le lastre. Le piattaforme UV/LED, tuttavia, registreranno il CAGR più rapido, pari al 4.19%, entro il 2030, poiché i loro diodi a bassa temperatura riducono il consumo energetico in sala stampa fino al 40% e garantiscono un avvio pressoché istantaneo. I laser setter a violetta sono utilizzati nei programmi di retrofitting in cui gli operatori preferiscono mantenere i processori chimici già in loco, mentre le stampanti a getto d'inchiostro si stanno affermando in attività di nicchia nel packaging a dati variabili. Gli OEM ora evidenziano il tempo medio tra gli interventi di manutenzione e le valutazioni di sostenibilità energetica come fattori di differenziazione critici, sostituendo la precedente enfasi sulla massima velocità di produzione.
L'adozione di UV/LED è favorita da diversi fattori interconnessi: la minore generazione di calore dai materiali di consumo prolunga la durata delle lastre; le serie di diodi promettono una durata di oltre 20,000 ore di esposizione; e una collimazione del fascio più precisa riveste i substrati con una dispersione ridotta, aumentando la nitidezza di stampa su lavori con retinatura ad alta risoluzione. Le unità viola retrofit mantengono la loro rilevanza laddove i limiti di finanziamento limitano la spesa totale, eppure gli acquirenti di stampe spingono sempre più i fornitori a documentare i parametri ambientali, una pressione che favorisce le linee UV/LED di nuova generazione. Guardando al futuro, l'attenzione della ricerca e sviluppo si concentra su una modulazione di lunghezza d'onda più ampia e sulla profilazione del fascio guidata dall'intelligenza artificiale, che possono ridurre ulteriormente l'impatto energetico e automatizzare la profilazione multi-substrato in un singolo turno pomeridiano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di piastra: la tecnologia senza processo guadagna slancio ambientale
Le lastre senza processi chimici hanno dominato il 2024 con una quota del 26.17% del mercato Computer-to-Plate, a dimostrazione del successo iniziale delle strategie di riduzione parziale della chimica in Europa e Nord America. Le varietà processless, supportate da un CAGR previsto del 4.26%, beneficiano di un perfetto allineamento con il Regolamento Ecodesign 2024/1781, che stabilisce soglie specifiche per il riutilizzo e il riciclo. Le lastre termiche convenzionali rimangono profondamente radicate nelle aziende commerciali di medio volume, sebbene i costi di trattamento dei rifiuti e i permessi di scarico più rigorosi ne stiano erodendo il vantaggio in termini di costi. I prodotti fotopolimerici viola mantengono la loro posizione nell'editoria specializzata, dove i flussi di lavoro per la fedeltà cromatica vengono calibrati nel corso di decenni e gli operatori sono restii ad alterare i processi.
Chi ha adottato la tecnologia processless cita quattro vantaggi quantificabili: minori costi per i rifiuti pericolosi, tempi di arrivo delle lastre in macchina più rapidi, premi assicurativi per lo stoccaggio dei prodotti chimici ridotti e migliori punteggi per la sicurezza dei dipendenti. Il tallone d'Achille di questa tecnologia è la sensibilità all'umidità e alla temperatura ambiente; le deviazioni possono alterare la densità di fondo e provocare la perdita di punti. I fornitori integrano i cambia lastre con controlli HVAC a circuito chiuso per contribuire a mitigare questo problema, ma questi componenti aggiuntivi fanno aumentare i costi di acquisizione in climi con forti oscillazioni stagionali. Nel frattempo, le soluzioni ibride "a basso contenuto di sostanze chimiche" fungono da tecnologia di transizione, sfruttando i processori standard ma riducendo i volumi di sviluppo di oltre il 50%, offrendo un compromesso per le aziende che non sono in grado di riprogettare gli impianti in un'unica fase.
Per materiale della piastra: il dominio dell'alluminio affronta sfide di sostenibilità
L'alluminio ha mantenuto una quota dell'83.26% nel 2024 grazie a una rigidità e una conduttività termica senza pari, che supportano la formazione precisa del punto anche su lunghe tirature. Tuttavia, le lastre in poliestere rappresentano attualmente una quota modesta e stanno crescendo a un CAGR del 4.32%, attraendo i trasformatori di imballaggi che desiderano ridurre il peso nelle catene logistiche. Le lastre a base carta riempiono una micro-nicchia nelle applicazioni di libri e giornali a tiratura molto breve, dove si possono tollerare tempi di produzione di poche centinaia di stampe. I substrati compositi che laminano alluminio sottile su anime biodegradabili sono in fase di sperimentazione sul campo, con l'obiettivo di coniugare precisione e riciclabilità, ma i costi unitari devono ridursi per ottenere una trazione commerciale.
La volatilità dei prezzi dell'alluminio, influenzata dalle tariffe doganali e dagli input energetici, ha accentuato l'attenzione verso materiali alternativi. Le lastre in poliestere riducono il peso delle spedizioni fino al 60%, riducendo direttamente il consumo di carburante per il trasporto, un'interessante metrica di verifica delle emissioni di CO2030 per i proprietari di marchi. Tuttavia, la minore resistenza al calore del poliestere limita la tiratura massima e limita le procedure di ri-cottura delle lastre, diffuse nella produzione di libri ad alto numero di pagine. Guardando al 30, i fornitori stanno indirizzando la ricerca e sviluppo verso leghe di alluminio riciclato che mantengono l'integrità della grana superficiale riducendo al contempo il contenuto di metallo vergine del XNUMX%, una soluzione che potrebbe preservare le prestazioni e al contempo attenuare gli aumenti dei prezzi delle materie prime.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'aumento del packaging rimodella le priorità applicative
La stampa commerciale ha mantenuto la quota maggiore, pari al 43.54% del fatturato del 2024, ma la crescita si è stabilizzata a causa della sostituzione del digitale con brochure, manuali e direct mail. Il CAGR del 4.07% del packaging rappresenta l'area più dinamica del mercato Computer to Plate, sostenuta dal volume di pacchi dell'e-commerce e dalle richieste dei rivenditori di design pronti per lo scaffale con grafiche accattivanti. La stampa di sicurezza, sebbene di dimensioni molto più ridotte, ha un prezzo elevato grazie alle caratteristiche anticontraffazione, spingendo i fornitori di lastre a fornire rivestimenti resistenti alla manomissione e in grado di trattenere il microtesto. La domanda di giornali si stabilizza, poiché gli editori razionalizzano l'impaginazione e investono in piegatrici di lastre e linee termiche per ridurre la manodopera.
Il boom del packaging esercita effetti a valle sulle configurazioni delle macchine: formati lastra più ampi, caricatori di lastre automatizzati per linee di cartone ondulato e inchiostri ottimizzati per film non porosi. I comunicati stampa di Heidelberg incentrati sul packaging e gli investimenti in suite di workflow sottolineano come i portafogli strategici si siano orientati verso questo settore verticale. I segmenti commerciali non stanno scomparendo; anzi, richiedono tempi di configurazione più brevi, moduli di dati variabili integrati e lastre senza sostanze chimiche a costi ottimizzati. I leader della stampa di sicurezza sfruttano gli strati di colorante reattivo incorporati durante la verniciatura, sigillando la tracciabilità dell'origine quando illuminati con spettri specifici, una capacità che si ottiene al meglio con testine termiche accuratamente calibrate.
Analisi geografica
La quota di fatturato del 33.37% dell'Asia-Pacifico nel 2024 è stata trainata da ammodernamenti su larga scala degli impianti cinesi e indiani, e la regione dovrebbe ampliare il suo vantaggio fino al 2030 con un CAGR del 4.45%, sostenuto da sussidi e da solidi indici PMI del settore manifatturiero. Il programma obbligazionario speciale di Pechino riduce i costi effettivi di indebitamento, mentre il programma indiano di incentivi legati alla produzione (PMI) elimina i dazi all'importazione sui laser di precisione, catalizzando ulteriormente le linee di assemblaggio CTP nazionali. Oltre alle principali economie, Vietnam e Thailandia beneficiano della diversificazione della catena di fornitura dell'elettronica, introducendo nuove linee di produzione di astucci pieghevoli che specificano dispositivi di imaging UV/LED per velocità ed efficienza energetica. La carenza di competenze persiste, ma le scuole professionali regionali ora includono moduli CTP, in parte finanziati da fondi OEM per formare la forza lavoro del futuro.
Il Nord America rimane un mercato in fase di rinnovamento tecnologico. Gli stampatori statunitensi puntano a una riduzione del 15% del consumo energetico nell'ambito degli impegni ESG, un fattore che spinge a sostituire i sistemi termici di prima generazione con unità a diodo. L'impianto di produzione di lastre Kodak sfrutta barriere tariffarie, proteggendo gli acquirenti da alcune oscillazioni del prezzo dell'alluminio, ma le oscillazioni valutarie continuano a influenzare i tempi di approvvigionamento. I trasformatori canadesi puntano a transizioni senza processo, con l'aumento delle tariffe locali per il trattamento delle acque, mentre le installazioni greenfield in Messico abbinano nuove macchine da stampa a bobina media a suite CTP chiavi in mano e contratti di manutenzione remota gestiti da hub di assistenza statunitensi.
L'Europa coniuga il rigore ambientale con aspettative di qualità premium. Il Regolamento sull'Ecodesign 2024/1781 spinge il ritiro anticipato delle linee ad alta intensità chimica a favore di piattaforme senza processo (Parlamento Europeo). La Germania guida la sperimentazione sul campo di kit di strumenti di analisi predittiva che anticipano la degradazione laser. I distretti italiani del packaging di lusso in Lombardia commissionano unità viola extra-large personalizzate per fogli a doppio formato. L'Europa orientale, attratta dal nearshoring dei marchi occidentali, si aggiorna gradualmente, con fondi UE che compensano parte degli investimenti. L'America Latina mostra un progresso dicotomico: il settore del cartone ondulato brasiliano finanzia sistemi di alto livello, mentre la volatilità macroeconomica dell'Argentina mantiene la spesa contenuta. Nella regione MENA, i gruppi editoriali sauditi aggiornano le stampanti viola per prolungare la durata delle macchine da stampa e i centri di stampa di sicurezza degli Emirati Arabi Uniti investono in linee termiche con stazioni di rivestimento antimanomissione, segnalando una potenziale crescita della domanda una volta che i programmi di diversificazione regionale saranno maturi.
Panorama competitivo
Un consolidamento moderato definisce la concorrenza, poiché le principali aziende globali sfruttano economie di scala, brevetti e reti di servizi per erigere elevate barriere all'ingresso. Gli oltre 3,400 brevetti depositati da Heidelberger Druckmaschinen dal 2000, molti dei quali relativi all'azionamento elettrico e al controllo qualità in linea, incarnano la proprietà intellettuale come un fossato. Fujifilm domina l'innovazione nella chimica delle lastre, fornendo emulsioni ad alta sensibilità ottimizzate per l'esposizione UV a bassa energia. Kodak si affida alla laminazione dell'alluminio integrata verticalmente e alla produzione localizzata a Rochester per attenuare la volatilità dei costi. Agfa Graphics e Screen Holdings completano il livello superiore, promuovendo ciascuna un software per il flusso di lavoro che collega lastre, macchine da stampa e finitura in un'unica dashboard, aumentando i costi di passaggio da un'azienda all'altra.
I modelli di abbonamento includono hardware, flusso di lavoro, materiali di consumo e manutenzione predittiva nell'ambito di contratti pluriennali. Gli OEM sviluppano inoltre algoritmi di intelligenza artificiale in collaborazione con i fornitori di sensori, accorciando i cicli di sviluppo e proteggendo il know-how specializzato dietro brevetti condivisi. I concorrenti asiatici di secondo livello competono sul prezzo, puntando alle economie emergenti con motori termici semplificati, ma aggiungendo sempre più moduli IoT per soddisfare l'automazione di base richiesta dagli acquirenti multinazionali del packaging. Con l'aumento dei budget per la ricerca e sviluppo, le aziende indipendenti più piccole collaborano per accordi di distribuzione regionale o escono del tutto, facendo aumentare l'indice di concentrazione complessivo.
Fusioni e acquisizioni rimangono probabili, in particolare laddove la produzione di lastre si integra con il software front-end digitale. I fornitori cercano società di analisi integrate per accelerare le roadmap dell'intelligenza artificiale, mentre i proprietari di private equity valutano opzioni di dismissione per le linee di prodotti violetti legacy che stanno perdendo quote di mercato a favore di UV/LED. Le politiche commerciali geopolitiche agiscono come un'incognita: nuovi dazi o regimi di sussidi possono rapidamente modificare le strutture di costo regionali, influenzando la presenza delle aziende. In risposta, i fornitori diversificano gli approvvigionamenti, investendo in flussi di riciclo dell'alluminio e hub logistici secondari per mantenere il flusso di materiali nonostante le turbolenze.
Leader del settore Computer-to-Plate (CTP)
Eastman Kodak Co.
Gruppo Agfa-Gevaert
Schermo Holdings Co., Ltd.
Fujifilm Holding Corp.
Heidelberger Druckmaschinen AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: Eastman Kodak Co. ha pubblicato i risultati dell'anno fiscale 2024, segnalando un fatturato di 1.043 miliardi di dollari e ribadendo gli esborsi di capitale per aumentare la produzione di lastre in un contesto di favorevoli dazi doganali statunitensi.
- Gennaio 2025: la Commissione nazionale per lo sviluppo e la riforma della Cina ha annunciato un ampliamento delle obbligazioni per la modernizzazione delle attrezzature e dei sussidi agli interessi per i macchinari ecologici, innescando immediatamente richieste di quotazione per linee CTP ad alta produttività.
- Novembre 2024: il fatturato di Kodak nel terzo trimestre del 3 ha raggiunto i 2024 milioni di dollari, sostenuto dai dazi della Commissione per il commercio internazionale sulle lastre di alluminio importate, a sostegno dei produttori nazionali.
- Agosto 2024: Bobst Group SA ha registrato vendite pari a 828.2 milioni di CHF nel primo semestre, registrando il rinvio di ordini di grandi dimensioni ma prevedendo una ripresa grazie all'accoglienza positiva della drupa.
- Giugno 2024: Heidelberger Druckmaschinen AG prevede per l'anno fiscale 2024/25 un fatturato di 2.35 miliardi di euro e un margine EBITDA fino all'8%, attribuendo tale slancio ai segmenti packaging e digitale.
- Maggio 2024: il rapporto Kodak del primo trimestre 1 ha segnalato un fatturato di 2024 milioni di USD e ha presentato in anteprima i nuovi modelli CTP previsti per Drupa.
- Marzo 2024: Eastman Kodak Co. ha chiuso l'anno fiscale 2023 con un fatturato di 1.117 miliardi di dollari e ha dichiarato di voler focalizzare la propria ricerca e sviluppo su flussi di lavoro offset-digitali unificati.
Ambito del rapporto sul mercato globale Computer-to-Plate (CTP)
| Sistemi CTP termici |
| Sistemi CTP laser viola |
| Sistemi CTP UV/LED |
| Sistemi CTP basati su getto d'inchiostro |
| Piastre senza processo |
| Piastre senza sostanze chimiche |
| Piastre termiche convenzionali |
| Lastre fotopolimeriche viola |
| Alluminio |
| Poliestere |
| Carta basata |
| Composito ibrido |
| Stampa commerciale |
| Stampa di imballaggi |
| Pubblicazione di giornali |
| Stampa di sicurezza |
| Altre stampe speciali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | GCC |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tecnologia | Sistemi CTP termici | ||
| Sistemi CTP laser viola | |||
| Sistemi CTP UV/LED | |||
| Sistemi CTP basati su getto d'inchiostro | |||
| Per tipo di piastra | Piastre senza processo | ||
| Piastre senza sostanze chimiche | |||
| Piastre termiche convenzionali | |||
| Lastre fotopolimeriche viola | |||
| Per materiale della piastra | Alluminio | ||
| Poliestere | |||
| Carta basata | |||
| Composito ibrido | |||
| Per settore di uso finale | Stampa commerciale | ||
| Stampa di imballaggi | |||
| Pubblicazione di giornali | |||
| Stampa di sicurezza | |||
| Altre stampe speciali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Singapore | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | GCC | |
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato Computer-to-Plate (CTP) e con quale rapidità sta crescendo?
Il mercato è valutato a 1.86 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2.21 miliardi di dollari entro il 2030, con un CAGR del 3.51%.
Quale segmento tecnologico si sta espandendo più rapidamente nell'ambito dei sistemi Computer-to-Plate?
Le unità CTP UV/LED stanno progredendo più rapidamente, registrando un CAGR del 4.19% entro il 2030 grazie al minor consumo energetico e ai rapidi tempi di riscaldamento.
Perché le lastre senza processo stanno guadagnando popolarità tra gli stampatori?
Eliminano i bagni chimici, riducendo i rifiuti pericolosi e rispettando le nuove norme UE sulla progettazione ecocompatibile, garantendo comunque una qualità di livello offset.
Quale area geografica offre il più alto potenziale di crescita per i fornitori di soluzioni Computer-to-Plate?
L'area Asia-Pacifico è in testa con una quota di mercato del 33.37% nel 2024 e si prevede che crescerà a un CAGR del 4.45%, trainata dai programmi di modernizzazione delle attrezzature cinesi e indiane.
In che modo la volatilità del prezzo dell'alluminio influisce sull'adozione della tecnologia Computer-to-Plate?
I costi delle lastre rappresentano una spesa operativa significativa; le forti oscillazioni del prezzo dell'alluminio possono ritardare l'acquisto di nuovi sistemi e spingere gli stampatori verso substrati alternativi come il poliestere.
Quale vantaggio competitivo offrono le funzionalità di calibrazione basate sull'intelligenza artificiale?
Automatizzano le regolazioni laser, riducono gli sprechi e minimizzano i tempi di fermo negli impianti che soffrono di carenza di manodopera qualificata, migliorando il ritorno complessivo sull'investimento.


