

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 35.84 miliardo di dollari |
| Dimensione del mercato (2031) | 46.65 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.41% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
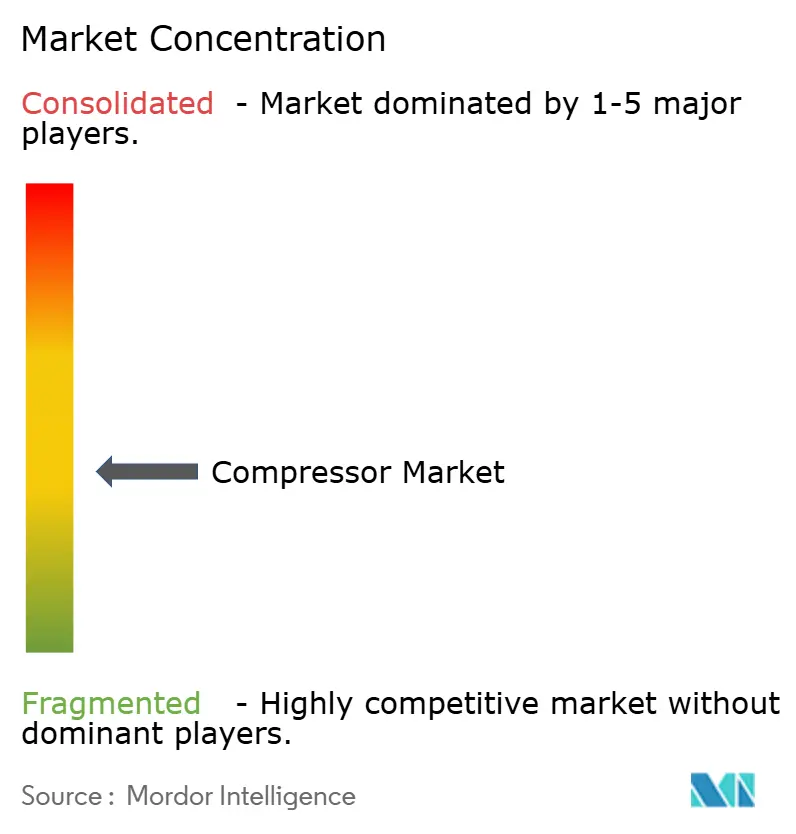
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei compressori di Mordor Intelligence
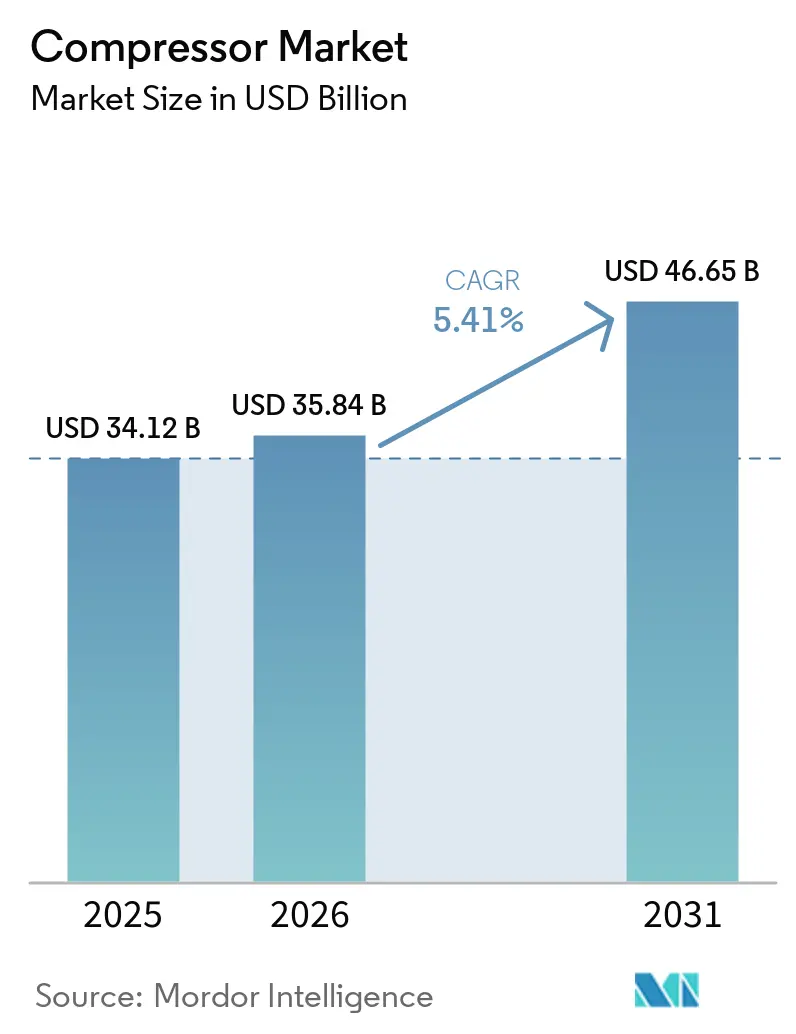
Si prevede che le dimensioni del mercato dei compressori aumenteranno da 34.12 miliardi di dollari nel 2025 a 35.84 miliardi di dollari nel 2026 e raggiungeranno i 46.65 miliardi di dollari entro il 2031, con un CAGR del 5.41% nel periodo 2026-2031.
I modelli a spostamento positivo hanno mantenuto la quota di mercato dei compressori leader, pari al 61.4%, nel 2025, ma le architetture dinamiche stanno registrando la più rapida espansione, pari al 5.8%, poiché i megaprogetti di liquefazione del GNL e petrolchimici favoriscono l'efficienza centrifuga. Le flotte fisse generano il 70.5% del fatturato globale, ma gli ibridi diesel-elettrici montati su rimorchio stanno ampliando l'adozione a un tasso di crescita del 6.5%, poiché gli sviluppatori di edilizia, estrazione mineraria e micro-reti cercano tempi di attività mobili e minori emissioni in loco. L'area Asia-Pacifico, che detiene già il 39.1% della domanda del 2025, sta avanzando del 6.1% annuo grazie ai parchi di elettrolizzatori cinesi e indiani che necessitano di compressione dell'idrogeno superiore a 300 bar. Le leve della politica macroeconomica, dalle soglie di efficienza minima dell'Unione Europea del 2025 ai prossimi standard statunitensi sull'aria oil-free, continuano a orientare le specifiche verso offerte a velocità variabile, oil-free e ricche di sensori.
Punti chiave del rapporto
- Per tipologia, nel 2025 i compressori a spostamento positivo hanno conquistato il 61.4% della quota di mercato, mentre si prevede che i compressori dinamici registreranno il CAGR più rapido, pari al 5.8%, fino al 2031.
- In termini di portabilità, le unità fisse rappresentavano il 70.5% del mercato dei compressori nel 2025, mentre le offerte portatili accelereranno a un CAGR del 6.5% entro il 2031.
- In base alla pressione, le unità a media pressione hanno rappresentato il 42.7% dei ricavi del 2025; si prevede che le alternative a bassa pressione cresceranno a un CAGR del 7.3% nel corso delle previsioni.
- Per quanto riguarda l'utente finale, il settore petrolifero e del gas è stato il principale con il 34.3% del fatturato del 2025; il settore manifatturiero è pronto per un CAGR del 6.2% sull'automazione di fabbrica e sulla conformità alla norma ISO 50001.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 39.1% delle vendite globali nel 2025 e si sta espandendo a un tasso di crescita annuo composto (CAGR) del 6.1% fino al 2031, trainata dai terminali GNL e dai progetti di idrogeno verde, rafforzando la crescita dell'intero settore dei compressori.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei compressori
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione delle infrastrutture del gas naturale e del commercio di GNL | 1.2% | Medio Oriente, Nord America, Australia; ricaduta sui terminali di importazione dell'APAC | Medio termine (2-4 anni) |
| Automazione industriale rapida nella produzione APAC | 1.4% | Cina, India, ASEAN core (Vietnam, Tailandia, Indonesia) | A breve termine (≤ 2 anni) |
| Obblighi globali più severi in materia di efficienza energetica e di aria priva di petrolio | 0.9% | UE, Nord America, mercati selezionati APAC (Giappone, Corea del Sud) | A lungo termine (≥ 4 anni) |
| Domanda della catena del valore dell'idrogeno per la compressione ad alta pressione | 0.8% | Europa, Medio Oriente, hub selezionati del Nord America (California, Texas) | A lungo termine (≥ 4 anni) |
| Sistemi di aria in loco con energie rinnovabili distribuite e micro-reti | 0.5% | Globale, con una trazione iniziale nelle nazioni insulari e nei siti minerari remoti | Medio termine (2-4 anni) |
| Aggiornamenti pull-through di manutenzione predittiva abilitati dall'IoT | 0.7% | Globale, guidato dal Nord America e dall'Europa occidentale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione delle infrastrutture del gas naturale e del commercio di GNL
Le fasi North Field South ed East del Qatar aggiungeranno 64 milioni di tonnellate all'anno di GNL entro il 2029, con ogni treno che richiede macchine centrifughe da >40 MW. [1] QatarEnergy, “North Field Expansion Facts,” qatarenergy.qa Gli Stati Uniti hanno aumentato le esportazioni di GNL a 11.6 miliardi di piedi cubi al giorno nel 2025, con Golden Pass che ha installato sei compressori frame-7 per treno. Le iniziative FLNG australiane Scarborough e Browse stanno sperimentando la compressione sottomarina entro il 2027, estendendo la vita del giacimento. I terminali di rigassificazione in Vietnam e Bangladesh stanno installando skid ad alta disponibilità che garantiscono una disponibilità del 98% nei tropici umidi. I gasdotti dell'Asia centrale stanno ammodernando le unità alternative di epoca sovietica con design centrifughi a velocità variabile, riducendo il consumo di gas combustibile del 20% e allineandosi agli impegni di Parigi, sostenendo la domanda in tutto il settore dei compressori.
Automazione industriale rapida nella produzione APAC
Nel 2025, la Cina ha registrato una penetrazione della robotica pari al 68% nelle grandi fabbriche, rispetto al 52% di due anni prima, amplificando i cicli di aggiornamento dell'aria compressa nell'intero settore dei compressori. Il programma indiano di incentivi legati alla produzione ha attratto 14 miliardi di dollari all'inizio del 2025, con le principali aziende EMS che hanno ordinato viti rotanti senza olio per evitare difetti della pasta saldante. Le esportazioni di abbigliamento del Vietnam, pari a 44 miliardi di dollari, hanno sostituito i pistoni azionati a cinghia con unità a magneti permanenti a trasmissione diretta per soddisfare le verifiche energetiche degli acquirenti. I fornitori del settore automobilistico del Corridoio Economico Orientale della Thailandia hanno installato reti ISO 8573-1 Classe 1 per le cabine di verniciatura nel 2025. Il volume di lavorazione del nichel in Indonesia, pari a 1.8 milioni di tonnellate, dipende da flotte di compressori alternativi a 150 bar per il trasporto e la combustione nei forni.
Mandati globali più severi in materia di efficienza energetica e di aria priva di petrolio
Le soglie dell'UE per il 2025 vietano i modelli a velocità fissa con lubrificazione a olio superiori a 50 kW, costringendo le linee di prodotti OEM del settore dei compressori verso percorsi a velocità variabile e senza olio. [2] Commissione europea, “Direttiva sull'efficienza energetica rifusa”, europa.eu La norma in sospeso del Dipartimento dell'Energia degli Stati Uniti richiederà la certificazione senza olio nei siti sanitari e alimentari finanziati a livello federale a partire dalla metà del 2026. L'espansione del Top Runner giapponese ha stabilito parametri di riferimento che premiano le aggiunte di recupero di calore nel 2025. Il Green New Deal della Corea del Sud ha stanziato 2.3 trilioni di KRW per gli audit, con i compressori che forniscono il 18% dei guadagni. La norma ISO 50001:2024 ha elevato i sistemi ad aria compressa a limiti di misurazione obbligatori, accelerando l'implementazione dei sensori.
Domanda della catena del valore dell'idrogeno per la compressione ad alta pressione
L'asta tedesca H2Global ha stanziato 900 milioni di euro per le importazioni e i terminali di Amburgo hanno scelto sistemi alternativi da 450 bar. La normativa californiana Advanced Clean Fleets ha incentivato la realizzazione di 87 stazioni di rifornimento di idrogeno con impianti a cascata da 900 bar. Entro il 2026, NEOM, azienda saudita, comprimerà 650 tonnellate al giorno di gas verde a 80 bar per la produzione di ammoniaca. A marzo 2025, Burckhardt ha spedito il suo primo modello a membrana da 350 bar per elettrolizzatori europei, a testimonianza dell'innovazione in tutto il settore dei compressori. Il programma Hydrogen Shot del Dipartimento dell'Energia statunitense (DOE) fissa la compressione al 10-15% del costo di fornitura, stimolando la ricerca e lo sviluppo di motori lineari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e operativi (energia) | -0.6% | Globale, acuto nelle regioni con tariffe elettriche elevate (Europa, Giappone) | A breve termine (≤ 2 anni) |
| Prezzi volatili delle materie prime e dei magneti di terre rare | -0.4% | Esposizione globale alla catena di fornitura negli OEM dipendenti dalla Cina | Medio termine (2-4 anni) |
| Passaggio ad alternative elettriche/pneumatiche decentralizzate | -0.3% | Nord America, Europa; adozione precoce nel settore automobilistico ed elettronico | A lungo termine (≥ 4 anni) |
| Stretta normativa sulle flotte tradizionali lubrificate a olio | -0.2% | UE, Nord America, mercati selezionati APAC (Giappone, Corea del Sud) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di capitale e operativi elevati
Una vite a bagno d'olio da 500 kW che funziona per 6,000 ore all'anno a 0.12 USD/kWh consuma 360,000 USD di elettricità, eguagliando il prezzo di acquisto entro 18 mesi. Le tariffe europee a 0.18 EUR/kWh nel primo trimestre del 2025 hanno indotto molti impianti a privilegiare le riparazioni delle perdite rispetto alle nuove installazioni. Le unità a idrogeno con pressione superiore a 300 bar mostrano una spesa in conto capitale di 3,000-5,000 USD/kW rispetto agli 800-1,200 USD per le macchine a 7 bar, limitando l'adozione ai progetti pilota sovvenzionati. Le PMI in India e nell'ASEAN devono affrontare durate dei prestiti limitate a 3 anni, mentre le conversioni VSD richiedono 5-7 anni per il rimborso. Gli attuatori elettrici ora superano quelli pneumatici in molte attività di bloccaggio ed espulsione, riducendo la domanda di bassa pressione.
Prezzi dei magneti volatili e delle terre rare
I magneti al neodimio-ferro-boro sono aumentati del 35% nel biennio 2024-2025 a seguito delle quote di esportazione cinesi, gonfiando i costi dei motori a combustione interna senza olio in tutto il settore dei compressori. La volatilità delle bobine laminate a caldo ha intaccato i margini degli OEM fino a 3 punti percentuali, costringendo a revisioni trimestrali dei prezzi. Il rame a 9,200 dollari/tonnellata ha spinto la ricerca di avvolgimenti in alluminio che sacrificano l'efficienza dell'8-10%. La carenza di controller a semiconduttore ha raddoppiato i tempi di consegna degli azionamenti a velocità variabile (VSD) a 26 settimane all'inizio del 2025. Siemens Energy ha co-investito in una raffineria di terre rare in Texas per coprirsi dal rischio Cina; l'avvio è previsto per il 2027.
Analisi del segmento
Per tipo: i progetti dinamici guadagnano terreno nei mega-progetti
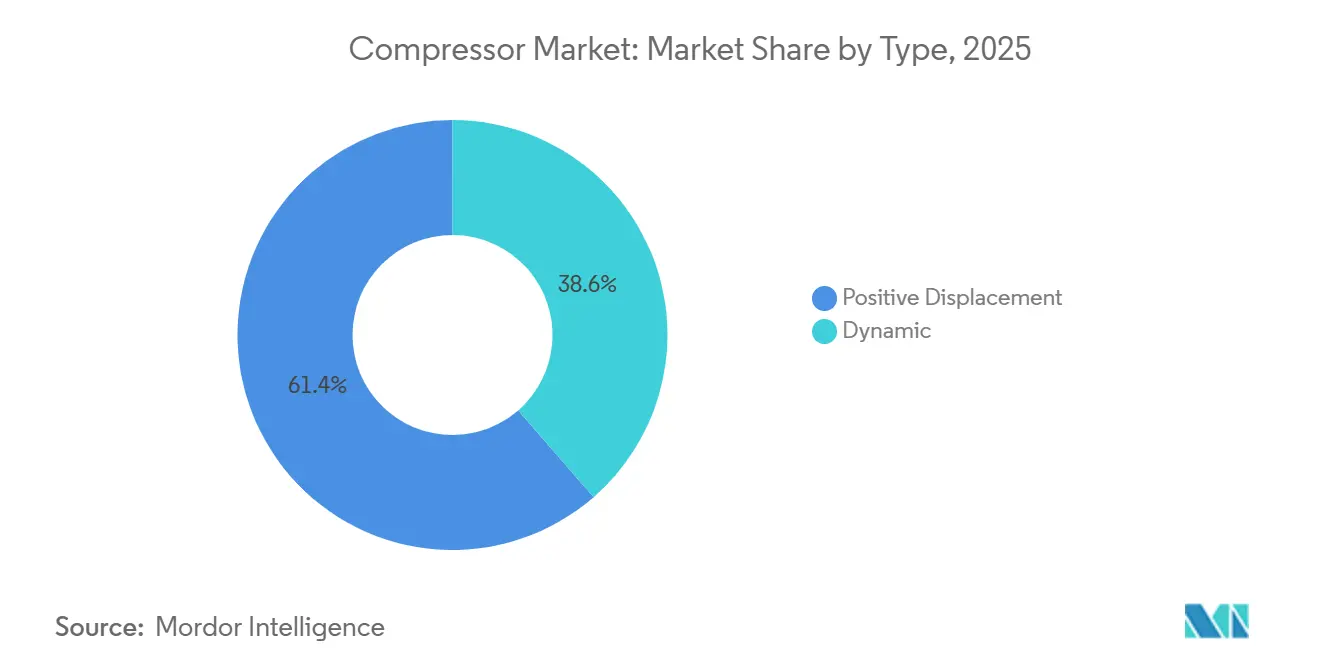
Le unità dinamiche, principalmente centrifughe e assiali, dovrebbero crescere con un CAGR del 5.8% fino al 2031, accelerando più del mercato più ampio anche se detenevano solo il 38.6% della quota di fatturato nel 2025. [3] Siemens Energy, “Centrifugal Compressor Portfolio,” siemens-energy.com I compressori volumetrici rappresentavano ancora la maggior parte del mercato dei compressori, pari al 61.4%, servendo applicazioni che vanno dalle officine di verniciatura a 7 bar alle stazioni di idrogeno a 900 bar. Le macchine alternative dominano i servizi superiori a 300 bar, raggiungendo un'efficienza isoentropica superiore all'85%, mentre le viti rotative rimangono il cavallo di battaglia per l'industria generale grazie a un capex inferiore del 30-40% rispetto alle controparti senza olio.
Le viti rotanti si trovano ad affrontare crescenti pressioni normative e di contaminazione nelle linee farmaceutiche e alimentari, orientando la domanda verso alternative a iniezione d'acqua o a vite a secco. Le centrifughe eccellono nelle portate a servizio continuo superiori a 10,000 m³/h, mentre le varianti assiali, sebbene di nicchia, stanno penetrando nei test in galleria del vento e nei progetti CCS che richiedono >100,000 m³/h con modeste pressioni di sollevamento. Le palette rotanti, che rappresentano meno del 5% delle vendite unitarie, sostengono i servizi mobili odontoiatrici e veterinari, dove è richiesta una rumorosità inferiore a 60 dB. Nel complesso, la proliferazione dei prodotti mantiene elevata la differenziazione competitiva nel mercato dei compressori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per portabilità: le flotte fisse ancorano la base industriale
Gli impianti fissi rappresentavano il 70.5% della quota di mercato dei compressori nel 2025 perché i grandi impianti integrano banchi multi-megawatt che alimentano centinaia di gocce attraverso tubazioni fisse. [4] Atlas Copco, “Oil-Free Screw Technology,” atlascopco.com I set portatili stanno accelerando del 6.5% all'anno con la costruzione di infrastrutture nelle regioni emergenti, la mobilità della domanda e l'alimentazione ibrida. I rimorchi ibridi che abbinano diesel da 375 kW a batterie da 200 kWh riducono il carburante del 25% e consentono il lavoro notturno silenzioso secondo le ordinanze urbane.
Le flotte fisse sfruttano i vantaggi del recupero energetico, recuperando fino al 90% dell'energia in ingresso sotto forma di calore di processo o acqua calda, giustificando un premio di spesa in conto capitale del 15-20% nelle applicazioni alimentari e di teleriscaldamento. I modelli portatili devono fare i conti con i costi dei motori EU Stage V, che aggiungono 8,000-12,000 dollari per unità, spingendo le flotte verso alternative elettriche a batteria. Le società di noleggio ora integrano la telematica per ridurre i furti e aumentare l'utilizzo oltre il 70%, rafforzando la differenziazione dei servizi nel mercato dei compressori.
In base alla valutazione della pressione: i segmenti a bassa pressione accelerano
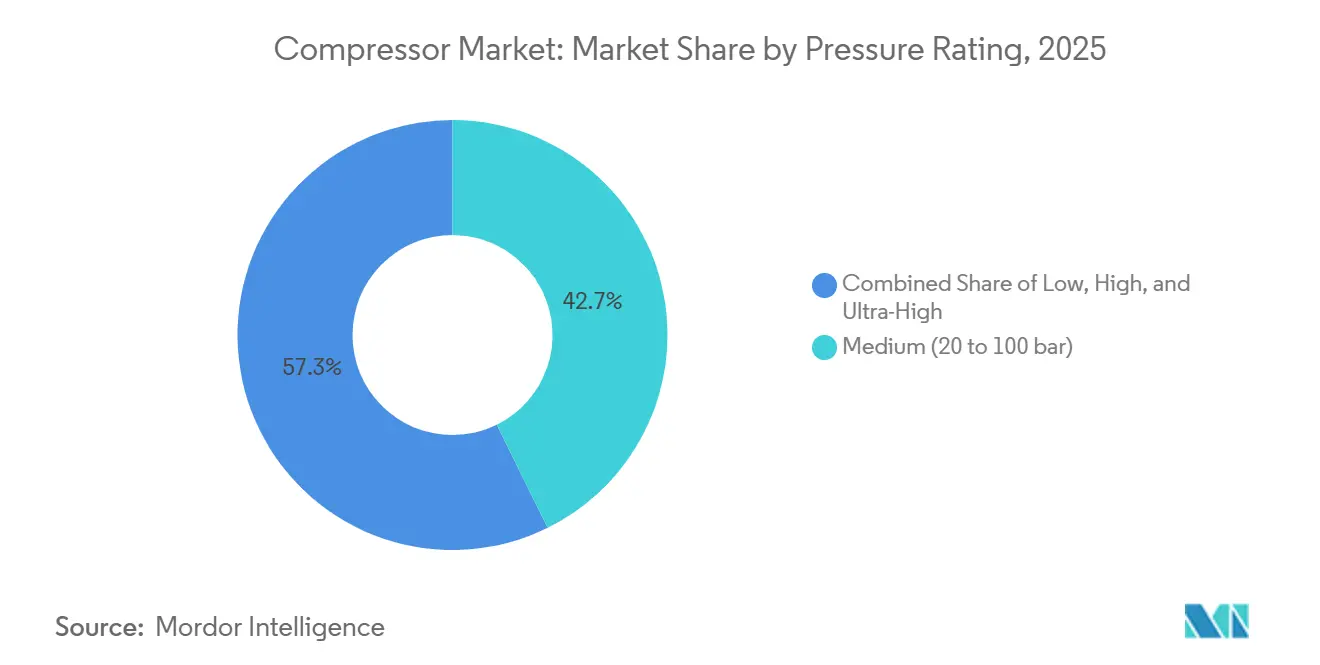
Nel 2025, le apparecchiature a media pressione (20-100 bar) hanno rappresentato il 42.7% del fatturato del settore dei compressori, ma le offerte a bassa pressione, inferiori a 20 bar, registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.3%, in quanto i settori alimentare e delle bevande, farmaceutico ed elettronico privilegiano la qualità dell'aria priva di olio. Le unità ad alta pressione, tra 100 e 300 bar, rimangono stabili, legate all'avviamento delle turbine a gas e al riempimento di gas industriali. I progetti ad altissima pressione, superiori a 300 bar, sebbene oggi di dimensioni ridotte, potrebbero triplicare la capacità entro il 2030 grazie al rifornimento di idrogeno e ai pozzi di cattura e stoccaggio del carbonio (CCS).
I soffiatori centrifughi a 0.5-1.5 bar stanno sostituendo le macchine a spostamento positivo nell'aerazione delle acque reflue, consentendo un risparmio energetico del 30% per i comuni in tutto il mercato dei compressori. Gli interventi di ammodernamento dei compressori alternativi a media pressione nel bacino del Permiano stanno sostituendo i motori a gas con azionamenti elettrici per ridurre le emissioni di metano. La tecnologia a diaframma isola il gas di processo dall'olio lubrificante, guadagnando terreno negli elettrolizzatori le cui membrane sono ipersensibili agli idrocarburi. Le innovazioni nei materiali, come i rivestimenti in lega di nichel e gli anelli in CFRP, diventano cruciali quando le pressioni superano i 400 bar, aumentando il costo unitario del 50-70%.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: la produzione supera quella tradizionale di petrolio e gas
Petrolio e gas hanno rappresentato il 34.3% dei totali del 2025, ma il settore manifatturiero è posizionato per un CAGR del 6.2%, sostenuto dal reshoring, dall'automazione e dagli audit ISO 50001 che danno priorità alle piattaforme oil-free a velocità variabile. La generazione di energia elettrica registra guadagni incrementali grazie ai picchi delle turbine a gas che bilanciano l'intermittenza delle fonti rinnovabili. I settori chimico e petrolchimico continuano a implementare servizi di gas di processo ad alta pressione nelle linee di etilene e ammoniaca, soprattutto nei nuovi complessi in Medio Oriente.
Gli aggiornamenti HVAC-R negli impianti di teleraffreddamento del Consiglio di cooperazione del Golfo (GCC) prevedono centrifughe a velocità variabile che riducono i carichi di picco del 18-25%. Le gigafactory di batterie per veicoli elettrici richiedono aria ultra-secca con un punto di rugiada inferiore a -40 °F, indirizzando le specifiche verso essiccatori ad adsorbimento multistadio e viti oil-free. Le aziende di trasformazione alimentare e delle bevande che migrano ai progetti ISO 8573-1 Classe 0 scambiano spese in conto capitale superiori del 25-35% con l'azzeramento del rischio di richiamo. Le strutture sanitarie soddisfano i limiti USP per umidità e vapori d'olio tramite essiccatori ridondanti e pacchetti oil-free di grado medicale, una tendenza che rafforza i ricavi dai servizi nel mercato dei compressori.
Analisi geografica
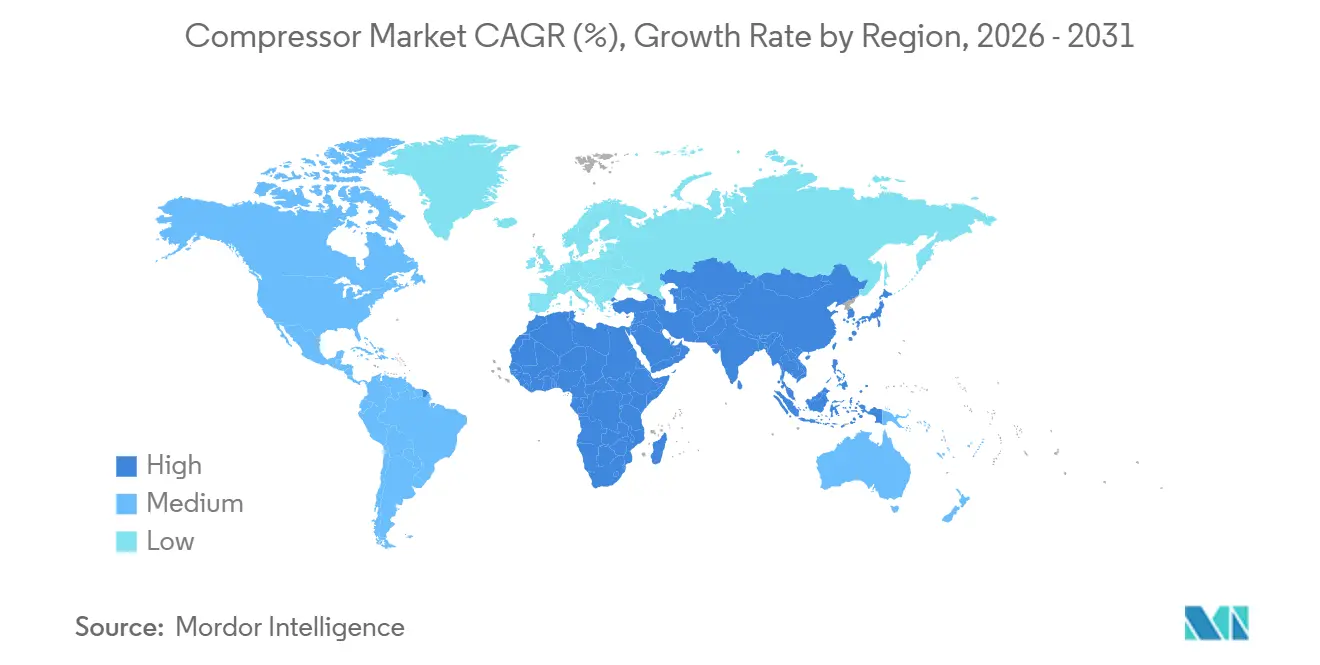
La quota di mercato del 39.1% dell'Asia-Pacifico nel 2025 e il CAGR del 6.1% fino al 2031 derivano dall'automazione, dai terminali GNL e dalle ambizioni in materia di idrogeno verde, che trainano la crescita del mercato dei compressori in Cina, India e ASEAN. La densità di robot in Cina è salita a 392 unità ogni 10,000 lavoratori nel 2025, espandendo le reti di aria compressa nelle province costiere. Il programma indiano di incentivi per l'elettronica da 14 miliardi di dollari ha stimolato le installazioni di sistemi senza olio nelle linee di Foxconn e Pegatron. Le esportazioni di abbigliamento del Sud-est asiatico, pari a 120 miliardi di dollari, ora richiedono macchine PM a trasmissione diretta per soddisfare i requisiti di Nike e Adidas. Giappone e Corea del Sud stanno modernizzando gli impianti di produzione di semiconduttori con soffianti centrifughe di Classe 0, aumentando la resa produttiva di 2-3 punti percentuali.
Il Nord America, che rappresenta quasi il 25% delle vendite di compressori nel 2025, beneficia dello sviluppo di impianti GNL, progetti pilota sull'idrogeno e stabilimenti conformi al CHIPS Act, ma deve affrontare la volatilità del numero di piattaforme di perforazione nei bacini di shale gas. Le esportazioni di GNL hanno raggiunto 11.6 miliardi di piedi cubi al giorno nel 2025, con impianti centrifughi frame-7 a Golden Pass e Plaquemines. La normativa californiana sulle flotte di compressori stimola la domanda di stazioni a 900 bar, mentre il Canada finanzia l'ammodernamento dei compressori alternativi elettrici nelle sabbie bituminose tramite sovvenzioni per 750 milioni di dollari canadesi. I 340 nuovi impianti messicani realizzati in nearshoring hanno aggiunto reti di aria compressa centralizzate conformi alle aspettative dei produttori OEM di Detroit.
La quota di mercato europea, pari a circa il 22%, nel settore dei compressori riflette la massiccia sostituzione delle flotte lubrificate a olio, imposta dalla revisione degli obiettivi di efficienza energetica per il 2025. I contratti da 900 milioni di euro stipulati da H2Global nel 2024 garantiscono unità da 450 bar per Amburgo e Wilhelmshaven. I fornitori dell'Europa orientale che installano flotte senza olio soddisfano i requisiti di Scope 3 degli OEM occidentali, mentre i prototipi nordici di impianti eolici con accumulo pneumatico puntano a raggiungere la scala del gigawattora entro il 2028.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
I cinque principali fornitori, Atlas Copco, Ingersoll Rand, Siemens Energy, Baker Hughes e Howden, controllano circa il 40% del mercato dei compressori, lasciando agli specialisti regionali il compito di gestire pressioni di nicchia e mercati verticali. Gli abbonamenti AIRConnect di Atlas Copco sono aumentati del 28% nel 2025, aggiungendo 85 milioni di dollari di fatturato ad alto margine che ammortizzano la ciclicità delle apparecchiature. Persistono spazi vuoti nella compressione dell'idrogeno >300 bar, dove Burckhardt e Ariel sfruttano tenute a membrana e a labirinto per contrastare i limiti dei materiali. I concorrenti cinesi Fusheng e Kaishan si sono aggiudicati il 18% delle vendite di compressori portatili nell'area APAC, riducendo i prezzi del 25-30% ed estendendo i termini di 24 mesi.
La rivalità tecnologica si concentra su stadi oil-free, cuscinetti magnetici e gemelli digitali. Sensformer di Siemens Energy riduce del 33% le revisioni dei cuscinetti per GNL, offrendo economie di ciclo di vita differenziate. L'attività brevettuale sui cuscinetti magnetici è aumentata del 34% nel biennio 2024-2025, guidata da Ingersoll Rand, Danfoss e SKF. Credenziali normative come ISO 8573-1 Classe 0 e FDA Parte 11 impongono premi del 15-20% nelle gare d'appalto del settore farmaceutico e alimentare, isolando il potere di determinazione dei prezzi all'interno del mercato dei compressori.
Leader del settore dei compressori
Atlas Copco AB
Siemens Energy Ag
Gardner Denver Holdings Inc.
Compressori Kaeser SE
Ingersoll Rand plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: Atlas Copco ha presentato i compressori d'aria portatili XAS 58 e XAS 78. Questi nuovi modelli sono ideali per lavori edili e industriali in cui lo spazio è limitato. Vantano un design compatto e leggero (peso inferiore a 750 kg per un facile traino) e sono dotati di una robusta cofanatura HardHat®.
- Luglio 2025: Hitachi Global Air Power ha presentato il Sullair OFE1550. Questo nuovo compressore d'aria elettrico portatile oil-free a zero emissioni eroga 1550 CFM di aria oil-free di Classe 0 a 125 PSI. Progettato per settori in cui la purezza è fondamentale, come quello alimentare e delle bevande, l'OFE1550 vanta un motore TEFC resistente, un touchscreen intuitivo e una manutenzione semplificata.
- Febbraio 2025: Elgi Equipments, leader nel mercato dei compressori, ha lanciato la tecnologia STABILISOR, ridefinendo la compressione dell'aria industriale. Presentata l'8 febbraio 2025, risolve i problemi di instabilità, inefficienza e usura dovuti a richieste di aria variabili.
- Aprile 2024: il giacimento di gas Srikail a Cumilla ha firmato un contratto per ricevere tre compressori a testa di pozzo con una capacità di 10 milioni di piedi cubi al giorno, insieme alle relative infrastrutture, grazie a un accordo siglato da Bangladesh Petroleum Exploration and Production Company Ltd e SC Euro Gas Sistemi SRL, Romania.
Ambito e metodologia
In un compressore, il volume di una sostanza (solitamente un gas) viene ridotto per aumentare la pressione. I compressori vengono utilizzati in molte applicazioni che comportano l'aumento della pressione all'interno del contenitore di stoccaggio del gas, come nelle raffinerie di petrolio e negli impianti chimici in cui i gas vengono compressi.
Il mercato dei compressori è segmentato per tipologia, utente finale e area geografica. Per tipologia, il mercato è segmentato in spostamento positivo e dinamico. Per utente finale, il mercato è segmentato nell’industria del petrolio e del gas, nel settore energetico, nel settore manifatturiero, nell’industria chimica e petrolchimica e in altri utenti finali. Il rapporto copre anche le dimensioni e le previsioni per il mercato dei compressori nelle principali regioni. Le dimensioni e le previsioni del mercato sono fornite per ciascun segmento in base alle entrate (USD).
Per tipo
| Spostamento positivo | alternativi |
| Vite rotante | |
| Rotary Vane | |
| Dinamico | centrifugo |
| assiale |
Per portabilità
| Cancelleria |
| Portatile |
Per valutazione della pressione
| Basso (fino a 20 bar) |
| Media (da 20 a 100 bar) |
| Alto (da 100 a 300 bar) |
| Ultra-Alto (oltre 300 bar) |
Per utente finale
| Olio e Gas |
| Produzione di energia |
| Manifatturiero e industriale |
| Chimica e petrolchimica |
| HVAC-R e servizi di costruzione |
| Automotive e trasporti |
| Cibo e Bevande |
| Sanità e prodotti farmaceutici |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Turchia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Spostamento positivo | alternativi |
| Vite rotante | ||
| Rotary Vane | ||
| Dinamico | centrifugo | |
| assiale | ||
| Per portabilità | Cancelleria | |
| Portatile | ||
| Per valutazione della pressione | Basso (fino a 20 bar) | |
| Media (da 20 a 100 bar) | ||
| Alto (da 100 a 300 bar) | ||
| Ultra-Alto (oltre 300 bar) | ||
| Per utente finale | Olio e Gas | |
| Produzione di energia | ||
| Manifatturiero e industriale | ||
| Chimica e petrolchimica | ||
| HVAC-R e servizi di costruzione | ||
| Automotive e trasporti | ||
| Cibo e Bevande | ||
| Sanità e prodotti farmaceutici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Turchia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei compressori nel 2026?
Il mercato dei compressori ha raggiunto i 35.84 miliardi di dollari nel 2026, per poi raggiungere i 46.65 miliardi di dollari entro il 2031, con un CAGR del 5.41%.
Quale tecnologia di compressione sta crescendo più rapidamente?
Si prevede che le configurazioni dinamiche, in particolare le macchine centrifughe e assiali, cresceranno a un CAGR del 5.8% entro il 2031 grazie ai megaprogetti GNL e petrolchimici.
Perché la domanda è in testa alla classifica della regione Asia-Pacifico?
La quota della regione è del 39.1%, grazie agli aggiornamenti dell'automazione, alle infrastrutture di importazione di GNL e ai parchi di idrogeno verde su larga scala in Cina e India.
In che modo le normative influenzano la progettazione dei prodotti?
Le norme UE sull'efficienza energetica del 2025 e il passaggio degli Stati Uniti ai requisiti oil-free stanno indirizzando le specifiche verso unità a velocità variabile, oil-free e dotate di sensori.
Quale settore verticale dell'utente finale presenta il potenziale di crescita più elevato?
Si prevede che il settore manifatturiero e l'industria in generale registreranno un CAGR del 6.2%, man mano che gli stabilimenti si adeguano alla conformità ISO 50001 e all'automazione.


