

Dimensioni e quota di mercato dell'accumulo di energia ad aria compressa (CAES)
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.33 miliardo di dollari |
| Dimensione del mercato (2031) | 10.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.62% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Nord America |
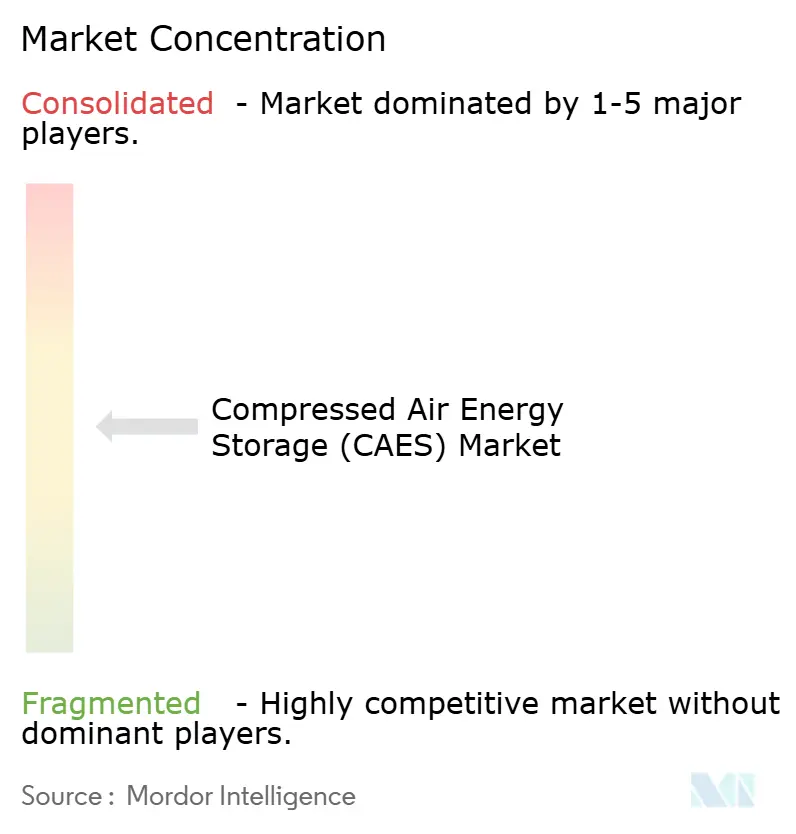
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dell'accumulo di energia ad aria compressa (CAES) di Mordor Intelligence
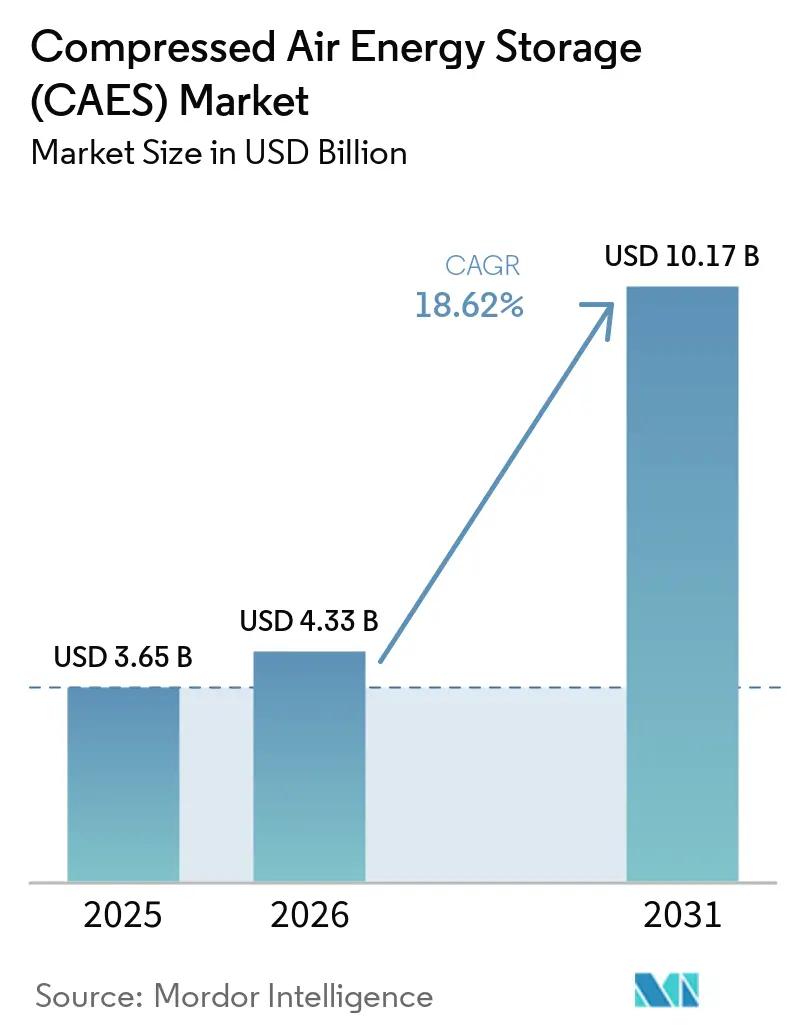
Si stima che il mercato dell'accumulo di energia tramite aria compressa nel 2026 raggiungerà i 4.33 miliardi di dollari, in crescita rispetto al valore del 2025 di 3.65 miliardi di dollari, mentre le proiezioni per il 2031 indicano 10.17 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 18.6% nel periodo 2026-2031.
Gli obblighi di accumulo a lunga durata, le garanzie sui prestiti federali e il crescente divario tra i picchi di produzione di energia rinnovabile e i profili di domanda serale sono alla base di questa rapida espansione. Le utility continuano a dominare gli appalti, ma gli operatori di data center e i proprietari di siti minerari stanno emergendo come acquirenti influenti. Le caverne a cupola di sale rimangono la configurazione di accumulo più diffusa, ma le caverne in roccia dura e quelle minerarie stanno guadagnando terreno man mano che gli sviluppatori riconvertono le infrastrutture abbandonate. La pressione competitiva derivante dal calo dei costi delle batterie persiste nelle applicazioni con durata inferiore alle 8 ore; tuttavia, il mercato dell'accumulo di energia ad aria compressa gode di un vantaggio strutturale in termini di costi nei progetti di durata ≥ 8 ore, in particolare quelli legati alle iniziative di conversione dell'energia in idrogeno. L'intensificazione della ricerca e sviluppo nella gestione termica e nell'ottimizzazione del dispatching basata sull'intelligenza artificiale sta portando l'efficienza di andata e ritorno verso il 75%, posizionando il settore dell'accumulo di energia ad aria compressa come un'alternativa credibile a zero emissioni ai sistemi di picco a gas.
Punti chiave del rapporto
- In base alla tecnologia, nel 2025 il segmento diabatico ha conquistato il 49.75% della quota di mercato dell'accumulo di energia ad aria compressa, mentre si prevede che i sistemi adiabatici cresceranno a un CAGR del 22.10% entro il 2031.
- In base alla configurazione di stoccaggio, nel 2025 le caverne a cupola di sale rappresentavano il 52.40% delle dimensioni del mercato dello stoccaggio di energia ad aria compressa, mentre è probabile che le caverne in roccia dura/estrattive crescano a un CAGR del 24.80% nel periodo di previsione.
- In termini di capacità energetica, nel 2025 gli impianti con potenza superiore a 100 MW rappresentavano il 68.20% della quota di mercato dell'accumulo di energia ad aria compressa, mentre le unità di media potenza (da 10 a 100 MW) si stanno espandendo a un CAGR del 25.30%.
- Per applicazione, l'integrazione delle energie rinnovabili ha guidato il consolidamento con una quota del 37.40% del mercato nel 2025, mentre si prevede che gli ibridi a idrogeno power-to-X cresceranno a un CAGR del 33.20% entro il 2031.
- Per quanto riguarda l'utente finale, le aziende di servizi elettrici hanno detenuto una quota di fatturato del 46.90% nel 2025, mentre si prevede che i data center e le infrastrutture digitali cresceranno a un CAGR del 31.40% entro il 2031.
- In termini geografici, l'Europa è sulla buona strada per registrare il CAGR più rapido, pari al 27.10%, entro il 2031, mentre il Nord America ha mantenuto una quota di fatturato del 34.40% nel 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'accumulo di energia ad aria compressa (CAES)
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di penetrazione delle energie rinnovabili | + 4.2% | Globale, con concentrazione nell'UE e in California | Medio termine (2-4 anni) |
| Calo di $/kWh per CAES adiabatico | + 3.8% | Nord America ed Europa, espansione in APAC | A lungo termine (≥ 4 anni) |
| Gare d'appalto governative per lo stoccaggio a lunga durata | + 3.1% | Regno Unito, Australia, California, Germania | A breve termine (≤ 2 anni) |
| Riutilizzo dei giacimenti di gas esauriti per CAES | + 2.7% | Nord America, Europa, Medio Oriente | Medio termine (2-4 anni) |
| La gestione termica ottimizzata dall'intelligenza artificiale aumenta l'efficienza del viaggio di andata e ritorno | + 2.4% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| PPA aziendali di energia pulita 24 ore su 24, 7 giorni su 7, che consentono uno stoccaggio di oltre 8 ore | + 2.1% | Mercati iperscalabili del Nord America, Europa e APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I mandati di penetrazione delle energie rinnovabili guidano gli investimenti nella stabilità della rete
I mandati in California, nell'UE e in alcuni stati australiani stanno obbligando le aziende di servizi pubblici ad assicurarsi capacità di lunga durata in grado di colmare i divari giornalieri di energia rinnovabile. La sola California ha stanziato 270 milioni di dollari per lo stoccaggio non al litio e ha fissato un obiettivo di 4 GW per impianti con una durata di sei ore, fornendo ai progetti del mercato dello stoccaggio di energia ad aria compressa un chiaro quadro normativo. Il sistema cap-and-floor del Regno Unito, finalizzato nel 2025, offre un flusso di entrate regolamentato per gli impianti con finestre di scarica superiori a 6 ore, rendendo il CAES una proposta finanziariamente sostenibile per gli investitori. [1] Department for Energy Security and Net Zero, “Long Duration Electricity Storage Cap-and-Floor Consultation,” gov.uk Questi quadri normativi affrontano direttamente la “curva dell'anatra”, uno scenario in cui la produzione solare diminuisce drasticamente all'aumentare della domanda serale, creando un deficit di quattro-sei ore che favorisce il CAES rispetto alle batterie. Il Nuovo Galles del Sud australiano ha seguito l'esempio, stipulando contratti per 1 GW/13 GWh di capacità di stoccaggio di lunga durata, espandendo ulteriormente il mercato dello stoccaggio di energia ad aria compressa. [2] AEMO Services, “Risultati della gara d'appalto NSW LDES”, aemoservices.com
Costi in calo per $/kWh per la tecnologia CAES adiabatica
I progressi nella gestione termica e la standardizzazione delle turbomacchine hanno ridotto il CAPEX adiabatico a 1,100-1,400 dollari per kW, portando l'efficienza di andata e ritorno al 70-75% e colmando gran parte del divario rispetto agli impianti idroelettrici a pompaggio. I moduli di accumulo di calore a letto impaccato che utilizzano materiali a cambiamento di fase raggiungono ora un'efficienza energetica del 61.5% e recuperano i costi entro 3.5 anni, consentendo un funzionamento senza combustibili fossili e ricavi ricorrenti da crediti di carbonio. I progetti adiabatici emergenti a bassa temperatura, operanti a 90-200 °C, stanno conquistando contratti di regolazione della frequenza grazie a tempi di avvio inferiori a 90 secondi. Questi miglioramenti in termini di costi e prestazioni stanno posizionando il mercato dell'accumulo di energia ad aria compressa come scelta diffusa per portafogli multi-servizio che includono arbitraggio, riserva rotante e inerzia sintetica.
Le gare d'appalto governative per lo stoccaggio a lunga durata accelerano l'implementazione
I programmi di gare d'appalto competitive offrono pagamenti di disponibilità pluriennali che riducono il rischio di finanziamento. Il Regno Unito ha erogato 69 milioni di sterline in sovvenzioni durante la prima tranche del concorso LDES, catalizzando una pipeline CAES da 320 MWh. Il progetto pilota di Camp Pendleton in California ha ottenuto una sovvenzione di 42 milioni di dollari per un progetto di backup di 14 giorni, evidenziando la volontà dello Stato di sottoscrivere nuove soluzioni chimiche di accumulo. Queste gare d'appalto in genere impongono una capacità di scarico ≥8 ore, orientando immediatamente i pool di aggiudicazione verso la tecnologia CAES e riducendo gli spread del servizio del debito del progetto. L'accresciuta rivalità tra sviluppatori nelle gare d'appalto comprime anche i margini EPC e O&M, riducendo indirettamente i costi livellati per i progetti successivi nel mercato dell'accumulo di energia ad aria compressa.
Riutilizzare i giacimenti di gas esauriti riduce i costi infrastrutturali
Il riutilizzo dei giacimenti esauriti riduce i tempi di preparazione del sito di 18-24 mesi e i costi di costruzione delle caverne del 25-35%. Le simulazioni della Penn State hanno dimostrato che i retrofit dei pozzi assistiti da geotermia possono aumentare l'efficienza exergetica del 9.5%, sigillando al contempo i pozzi con perdite di metano. Il concetto di miniera di Norton ha convalidato bassi tassi di migrazione in vuoti di roccia dura, confermando la fattibilità di una vita utile pluridecennale. In Cina, le caverne minerarie abbandonate hanno raggiunto un'efficienza di andata e ritorno del 50.31% e una densità energetica di 3.23 kWh/m³, rafforzando la tesi dell'accumulo di energia tramite aria compressa in regioni prive di strati salini.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato investimento iniziale e lungo periodo di ammortamento | -2.8% | Globale, in particolare nei mercati in via di sviluppo | Medio termine (2-4 anni) |
| Limitazioni del sito geologico | -2.3% | Globale, escluse le regioni con formazioni saline | A lungo termine (≥ 4 anni) |
| Pressione deflazionistica sui prezzi delle batterie | -2.1% | Globale, con un impatto maggiore nelle applicazioni di breve durata | A lungo termine (≥ 4 anni) |
| Opposizione della comunità all'integrità e alla sismicità della caverna | -1.6% | Nord America ed Europa, impatti localizzati del progetto | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevata spesa iniziale in conto capitale limita l'ingresso nel mercato
Le tipiche installazioni CAES su scala industriale richiedono 1,600-2,300 USD per kW per i progetti adiabatici, con budget complessivi di progetto superiori a 100 milioni di USD. Il costo di costruzione dell'impianto McIntosh, corretto per l'inflazione, illustra la considerevole esposizione al rischio di bilancio che gli sviluppatori devono affrontare. [3] Pacific Northwest National Laboratory, “Cost Assessment of CAES Technologies,” pnnl.gov Gli orizzonti di ammortamento da quattro a sei anni, anche per sistemi adiabatici con un'efficienza del 75%, si confrontano sfavorevolmente con i rendimenti da due a tre anni degli array di batterie a monte del contatore. Indagini geologiche, turbomacchine su misura e garanzie di rivestimento delle caverne aumentano gli accantonamenti per imprevisti, il che smorza l'attrattiva del settore dell'accumulo di energia ad aria compressa nelle regioni con scarsità di capitali e prive di un sostegno politico mirato.
La deflazione dei prezzi delle batterie crea pressione competitiva
I prezzi delle celle agli ioni di litio sono crollati di quasi il 90% dal 2010, erodendo il margine di sicurezza dei CAES nei cicli di lavoro da quattro a otto ore. Mentre i costi livellati per le unità CAES da 10 ore si attestano a 122 dollari per kWh – ancora favorevoli alle batterie a lunga durata – i continui miglioramenti nella densità energetica delle batterie minacciano di colmare questo divario. I tempi di installazione dei sistemi di batterie, da 6 a 9 mesi, contrastano con i tempi pluriennali di autorizzazione e lavori civili per i CAES. Di conseguenza, i sostenitori del mercato dell'accumulo di energia ad aria compressa si stanno orientando verso nicchie con durate superiori a 8 ore, enfatizzando l'inerzia intrinseca e le capacità di black-start che le batterie faticano a replicare.
Analisi del segmento
Per tipo: Sistemi adiabatici: rivoluzione dell'efficienza del piombo
I progetti adiabatici hanno catturato l'attenzione crescente degli investitori, con un'efficienza di andata e ritorno che ha raggiunto il 75% e un funzionamento senza combustibile allineato agli obiettivi aziendali di zero emissioni nette. Si prevede che il segmento adiabatico crescerà a un CAGR del 22.10% entro il 2031, nonostante gli impianti diabatici detengano ancora una quota di mercato del 49.75% nel mercato dell'accumulo di energia ad aria compressa a partire dal 2025. Le utility lungimiranti privilegiano gli asset adiabatici per le credenziali a emissioni zero, mentre le regioni con abbondanti gasdotti e urgenti carenze di capacità continuano a commissionare unità diabatiche. Le dimensioni del mercato dell'accumulo di energia ad aria compressa per prototipi isotermici avanzati rimangono limitate, ma potrebbero espandersi una volta che i test di ancoraggio in acque profonde convalideranno un'efficienza teorica del 90%.
I costi dei supporti di accumulo termico sono diminuiti di quasi il 30% dal 2022, a sostegno della pista adiabatica. I sostenitori della tecnologia diabatica stanno rispondendo con cicli ibridi a vapore che migliorano marginalmente l'efficienza, pur basandosi su minori portate termiche del combustibile per rimanere competitivi. I progetti pilota isotermici sui fondali oceanici mirano al bilanciamento dell'eolico offshore, ma le stime CAPEX tra 1,500 e 3,000 dollari per kW limitano l'adozione a breve termine. La continua innovazione nei compositi a cambiamento di fase, nel frattempo, mantiene il settore dell'accumulo di energia ad aria compressa su una rapida curva di apprendimento.
Per configurazione di archiviazione: l'infrastruttura sotterranea guida l'innovazione
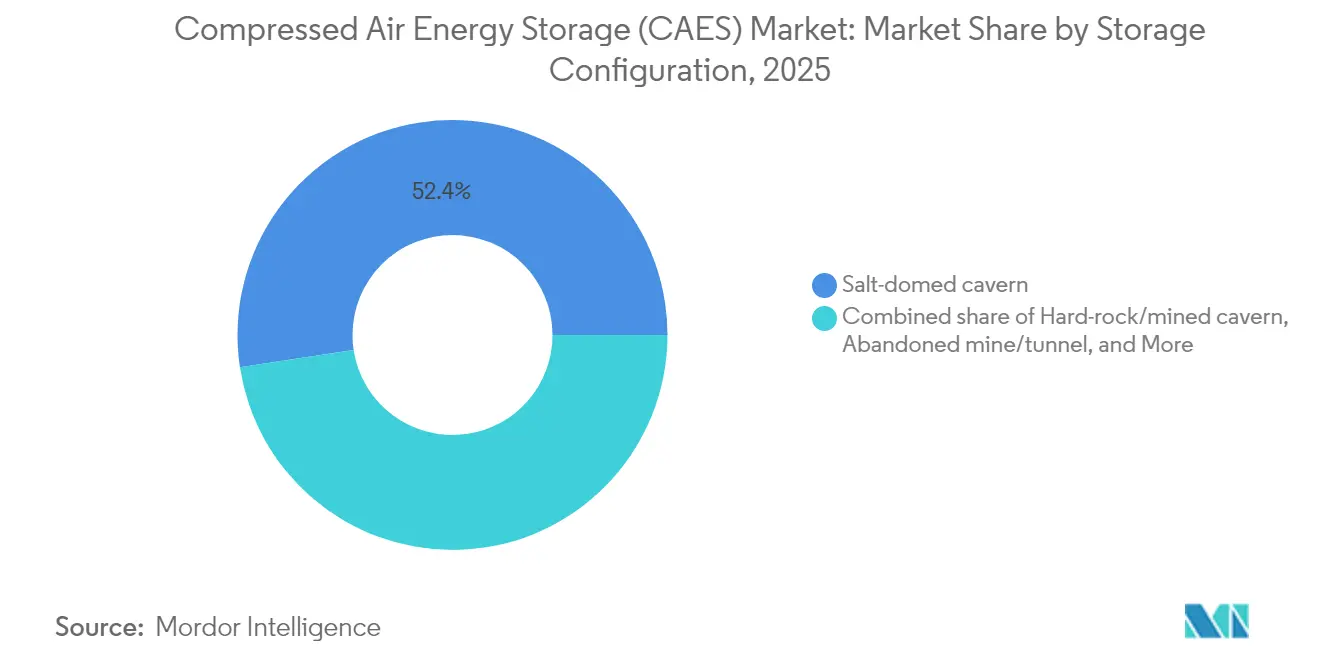
Nel 2025, le caverne di sale rappresentavano il 52.40% del mercato dell'accumulo di energia ad aria compressa, grazie alla loro prevalenza geologica in Nord America ed Europa, alla comprovata integrità di tenuta e alle tecniche di lisciviazione consolidate. Gli sviluppatori segnalano tassi di perdite inferiori allo 0.02% all'anno, rafforzando la bancabilità. Le caverne in roccia dura e quelle minerarie, tuttavia, stanno crescendo a un CAGR del 24.80%, poiché gli operatori stanno riqualificando miniere abbandonate in Australia, Germania e Cina, beneficiando di pozzi preesistenti che riducono i costi di scavo.
I serbatoi a pressione fuori terra sono adatti alle microreti remote e ai progetti rapidi al di sotto dei 10 MW, ma diventano proibitivi in termini di costi su scala industriale. Lo stoccaggio in acquifero rimane limitato a installazioni pilota a causa della porosità eterogenea che complica la gestione della pressione. I sistemi di condotte sottomarine, sebbene tecnicamente fattibili, presentano ancora problemi di ormeggio e logistica di manutenzione. Di conseguenza, è probabile che le caverne con cupola salina e quelle scavate nella roccia duri dominino la quota di mercato dello stoccaggio di energia ad aria compressa per tutto il decennio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per capacità energetica: continua il predominio delle aziende di servizi pubblici
I progetti superiori a 100 MW rappresentavano il 68.20% della capacità installata nel 2025, poiché i fornitori di energia elettrica di massa hanno perseguito economie di scala e servizi ausiliari integrati. Tali impianti in genere abbinano compressori da 275 bar a treni di espansione multistadio, offrendo finestre di scarico da 8 a 12 ore. I sistemi di scala intermedia (10-100 MW) stanno accelerando a un CAGR del 25.30%, trainati da campus industriali e aziende di servizi pubblici municipali che cercano l'autosufficienza. Le unità di piccola taglia <10 MW soddisfano le esigenze delle reti insulari e del backup di impianti critici, ma rimangono sottoposte a pressione sui margini a causa della maturazione delle alternative a batteria.
Il predominio su larga scala nel mercato dell'accumulo di energia ad aria compressa deriva da curve di costo favorevoli: ogni raddoppio delle dimensioni dell'impianto ha storicamente comportato una riduzione del 14% del CAPEX per kW. I futuri progetti di skid modulari in fase di sviluppo potrebbero ridurre il divario economico per i clienti di fascia media, favorendo una maggiore diffusione geografica.
Per applicazione: l'integrazione Power-to-X trasforma le dinamiche di mercato
L'integrazione delle energie rinnovabili ha mantenuto una quota di fatturato del 37.40% nel 2025, ma si prevede che gli ibridi a idrogeno power-to-X registreranno il CAGR più rapido, pari al 33.20%. L'abbinamento di stadi di compressione CAES con elettrolizzatori sfrutta i flussi di calore di scarto, raggiungendo efficienze exergetiche del 60.4% e sbloccando entrate multiprodotto da elettricità, idrogeno e vapore di processo. Il peak-shaving rimane popolare tra gli utenti commerciali che devono far fronte a elevati costi di domanda, mentre i programmi di differimento della trasmissione contribuiscono a posticipare gli aggiornamenti delle sottostazioni nei corridoi soggetti a congestione.
La crescente elettrificazione della mobilità e dell'industria amplifica la volatilità oraria, spingendo il mercato dell'accumulo di energia ad aria compressa verso portafogli di servizi di rete più ampi che includono il controllo della tensione e il supporto dell'inerzia. I progetti pilota di accumulo stagionale che abbinano CAES alla sintesi di ammoniaca sono in fase di valutazione di fattibilità iniziale, prefigurando una roadmap applicativa diversificata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i data center guidano la domanda di infrastrutture digitali
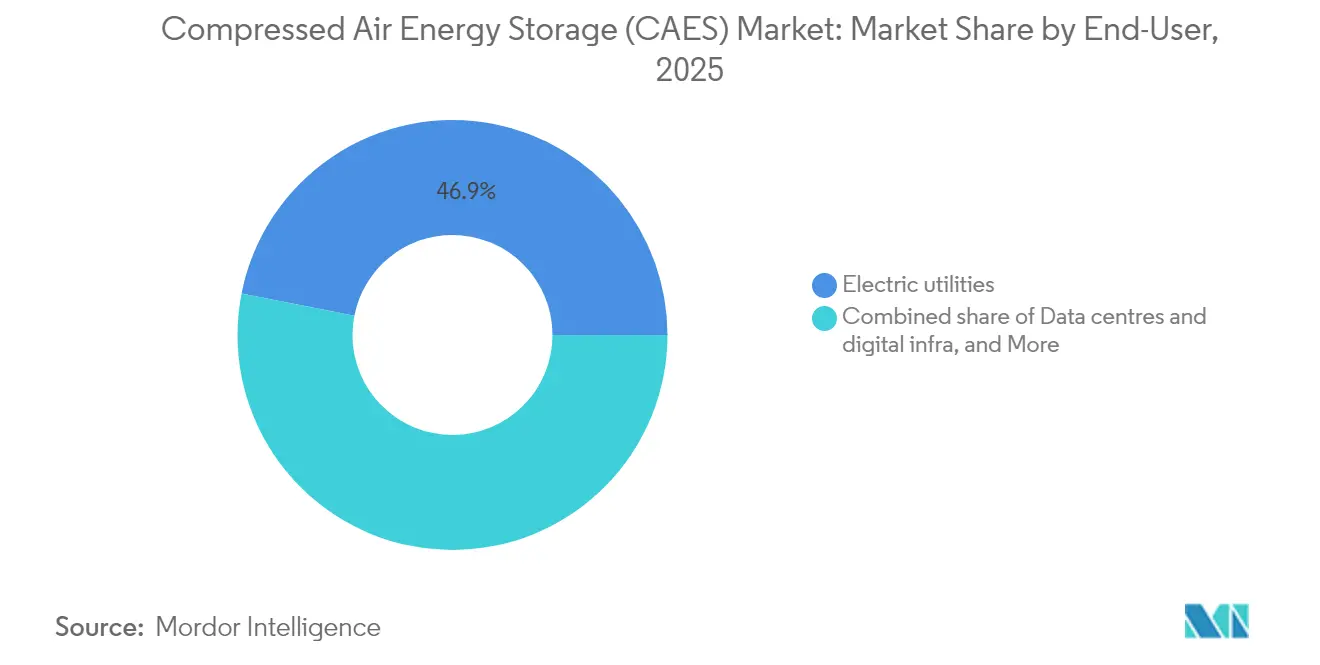
Le aziende di servizi elettrici hanno mantenuto una quota di fatturato del 46.90% nel 2025, ma gli operatori di data center rappresentano la crescita più significativa, con un CAGR del 31.40%, mentre gli hyperscaler perseguono obiettivi energetici a zero emissioni di carbonio 24 ore su 24, 7 giorni su 7. Si prevede che il carico dei data center statunitensi aumenterà di 65 GW entro il 2029, aumentando l'interesse per soluzioni con capacità di backup ≥8 ore rispetto ai generatori diesel. Anche i produttori di energia indipendenti stanno ampliando i portafogli CAES per integrare le pipeline eolico-solare e garantire ricavi da capacità fissa.
Comunità remote in Alaska e nel Canada settentrionale stanno sperimentando progetti di sostituzione del diesel che combinano CAES con impianti micro-idroelettrici e solari. Gli utenti industriali con domanda di calore di processo in co-localizzazione trovano interessanti le sinergie di condivisione termica. Nel complesso, il mercato dell'accumulo di energia ad aria compressa si sta diversificando, andando oltre il suo nucleo tradizionale nel settore dei servizi di pubblica utilità.
Analisi geografica
Mercato nordamericano dei sistemi di accumulo di energia ad aria compressa (CAES)
Il Nord America ha registrato il 34.40% dei ricavi nel 2025, trainato dal sostegno finanziario federale e da ambiziosi obiettivi di approvvigionamento statale. Il centro Willow Rock da 400 MW di Hydrostor in California esemplifica questo slancio su larga scala, mentre l'impianto canadese di Quinte ha ottenuto 200 milioni di dollari di capitale di crescita per promuovere la costruzione di un impianto da 500 MW. Il Messico, sebbene ancora in fase esplorativa, vanta ampie formazioni saline che potrebbero ospitare futuri siti una volta che gli incentivi politici si materializzeranno.
Mercato europeo dei sistemi di accumulo di energia ad aria compressa (CAES)
La traiettoria del CAGR del 27.10% in Europa si basa su mandati di decarbonizzazione coesi. Il piano cap-and-floor del Regno Unito garantisce guadagni simili a quelli del carico di base, incoraggiando la creazione di bandi di gara che favoriscano tecnologie con soglie di scarico superiori a sei ore. Le esigenze di bilanciamento della rete elettrica in Germania hanno catalizzato proposte per sistemi CAES che utilizzano miniere di sale dismesse, e i Paesi Bassi stanno studiando la riconversione di giacimenti di gas per hub ibridi idrogeno-CAES. L'eredità mineraria dell'Europa orientale offre un'opzione per la conversione di caverne a basso costo con la crescente penetrazione delle energie rinnovabili.
Mercato dei sistemi di accumulo di energia ad aria compressa (CAES) nella regione Asia-Pacifico
La regione Asia-Pacifico si sta trasformando in un banco di prova per installazioni su larga scala. L'impianto cinese di Jiangsu da 300 MW ha convalidato il funzionamento a 40 bar e 600 °C, e ulteriori progetti da 500 MW stanno ottenendo le approvazioni provinciali. Le aste australiane per l'accumulo a lunga durata hanno garantito oltre 1 GW di capacità, che include offerte CAES con capacità di 8-15 ore. I consorzi di ricerca giapponesi stanno valutando prototipi isotermici con tubi a fondale marino, mentre la Renewable Energy Storage Roadmap indiana indica potenziali incentivi fiscali per asset con una durata di accumulo ≥ 10 ore. Nel complesso, il mercato dell'accumulo di energia ad aria compressa è in rapida espansione, in particolare laddove un'elevata penetrazione delle energie rinnovabili si combina con meccanismi di finanziamento di supporto.

Panorama competitivo
Il settore dell'accumulo di energia ad aria compressa mostra una moderata concentrazione, guidata da Hydrostor, Siemens Energy e un gruppo di sviluppatori regionali. Hydrostor sfrutta i suoi serbatoi di compensazione idrostatica brevettati e ha recentemente raccolto 200 milioni di dollari da Goldman Sachs Alternatives e dal Canada Growth Fund per accelerare una pipeline globale da 9 GWh. Siemens Energy fornisce impianti diabatici e adiabatici chiavi in mano con potenza fino a 300 MW, integrando gemelli digitali per la manutenzione predittiva.
I produttori di turbine convenzionali stanno entrando in gioco attraverso partnership tecnologiche, mentre i nuovi operatori di nicchia si concentrano su skid di accumulo termico ottimizzati per l'intelligenza artificiale e su concetti di isotermia sottomarina. L'attività brevettuale si concentra sull'integrazione di compressori ed espansori, su supporti a cambiamento di fase avanzati e su algoritmi di stacking per il servizio di rete. Rimangono opportunità di sviluppo nel riutilizzo di miniere di roccia dura e nella combinazione di CAES con linee di produzione di idrogeno verde, ambiti in cui i pionieri possono creare solide basi.
Operatori regionali, come Corre Energy in Europa e Bhumi in India, stanno localizzando il know-how di progettazione delle caverne collaborando con EPC che possiedono competenze nella bonifica mineraria. Le configurazioni ibride power-to-X sono destinate a ridefinire le dinamiche competitive, poiché i fornitori di elettrolizzatori e gli operatori della rete del gas cercano sinergie con risorse di stoccaggio a lungo termine.
Leader del settore dell'accumulo di energia ad aria compressa (CAES)
-
Siemens Energy Ag
-
Hydrostor Inc.
-
General Compression Ltd.
-
Storelectric Ltd.
-
Mitsubishi Power Americas
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Hydrostor ha raccolto 200 milioni di dollari in azioni convertibili e prestiti per lo sviluppo per far progredire il suo centro di stoccaggio energetico Quinte da 4 GWh in Ontario.
- Febbraio 2025: Hydrostor ha ottenuto l'autorizzazione ambientale per l'impianto CAES avanzato di Broken Hill da 1.6 GWh in Australia, un investimento da 638 milioni di dollari che dovrebbe creare fino a 400 posti di lavoro nel settore edile.
- Gennaio 2025: il Dipartimento dell'Energia degli Stati Uniti ha emesso una garanzia di prestito condizionale di 1.76 miliardi di dollari al Willow Rock Energy Storage Center di Hydrostor, segnando il più grande impegno federale per l'implementazione del mercato dell'accumulo di energia ad aria compressa.
- Dicembre 2024: la California Energy Commission ha assegnato 42 milioni di dollari a un progetto di resilienza CAES di 14 giorni a Camp Pendleton, sottolineando l'interesse del settore pubblico per le risorse di accumulo energetico a lunghissima durata.
Ambito del rapporto sul mercato globale dell'accumulo di energia ad aria compressa (CAES)
Il rapporto sul mercato dello stoccaggio di energia ad aria compressa (CAES) include:
| Diabatico |
| Adiabatico |
| isotermo |
| Super-/Advanced Isotermal |
| Caverna a cupola di sale |
| Caverna di roccia dura/mineraria |
| acquifero |
| Miniera/galleria abbandonata |
| Recipiente a pressione fuori terra |
| Tubo sottomarino/del fondale marino |
| Su piccola scala (inferiore a 10 MW) |
| Di media scala (da 10 a 100 MW) |
| Rafforzamento dell'integrazione delle energie rinnovabili |
| Rasatura dei picchi e spostamento del carico |
| Differimento T&D |
| Backup e resilienza/microreti |
| Recupero del calore di scarto industriale |
| Ibridi a idrogeno Power-to-X |
| Utenze elettriche |
| Produttori di energia indipendenti |
| Commerciale e industriale |
| Comunità remote e fuori dalla rete |
| Data center e infrastrutture digitali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Spagna | |
| Francia | |
| Olanda | |
| Norvegia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Israele | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Diabatico | |
| Adiabatico | ||
| isotermo | ||
| Super-/Advanced Isotermal | ||
| Per configurazione di archiviazione | Caverna a cupola di sale | |
| Caverna di roccia dura/mineraria | ||
| acquifero | ||
| Miniera/galleria abbandonata | ||
| Recipiente a pressione fuori terra | ||
| Tubo sottomarino/del fondale marino | ||
| Per capacità di potenza | Su piccola scala (inferiore a 10 MW) | |
| Di media scala (da 10 a 100 MW) | ||
| Per Applicazione | Rafforzamento dell'integrazione delle energie rinnovabili | |
| Rasatura dei picchi e spostamento del carico | ||
| Differimento T&D | ||
| Backup e resilienza/microreti | ||
| Recupero del calore di scarto industriale | ||
| Ibridi a idrogeno Power-to-X | ||
| Per utente finale | Utenze elettriche | |
| Produttori di energia indipendenti | ||
| Commerciale e industriale | ||
| Comunità remote e fuori dalla rete | ||
| Data center e infrastrutture digitali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Francia | ||
| Olanda | ||
| Norvegia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Israele | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del mercato dell'accumulo di energia tramite aria compressa entro il 2031?
Si prevede che il mercato raggiungerà gli 10.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 18.62% nel periodo 2026-2031.
Quale segmento tecnologico sta crescendo più rapidamente nel mercato dell'accumulo di energia ad aria compressa?
Si prevede che i sistemi adiabatici registreranno un CAGR del 22.10% entro il 2031 grazie alla maggiore efficienza e al funzionamento a zero emissioni.
Perché i data center stanno adottando soluzioni di accumulo di energia ad aria compressa?
Le strutture iperscalabili necessitano di un'alimentazione di riserva pulita ≥8 ore per soddisfare gli obiettivi di zero emissioni di carbonio 24 ore su 24, 7 giorni su 7, determinando un CAGR del 31.40% negli acquisti CAES tra gli operatori di infrastrutture digitali.
In che modo l'accumulo di energia tramite aria compressa si confronta con quello delle batterie agli ioni di litio in termini di costi?
CAES mantiene un vantaggio in termini di costi livellati nei progetti che richiedono durate di scarica ≥8 ore, mentre le batterie prevalgono nelle finestre di durata più breve a causa di CAPEX iniziali inferiori e di una distribuzione più rapida.
In quale regione si prevede che il mercato dell'accumulo di energia ad aria compressa crescerà più rapidamente?
Si prevede che l'Europa registrerà un CAGR del 27.10% entro il 2031, sostenuto dal sistema cap-and-floor del Regno Unito e dalle esigenze di integrazione delle energie rinnovabili della Germania.
Qual è il principale ostacolo che impedisce una più ampia adozione del CAES?
Gli elevati investimenti iniziali e i periodi di ammortamento pluriennali, soprattutto nelle regioni prive di un sostegno politico mirato, continuano a limitare l'ingresso nel mercato.


