

Dimensioni e quota del mercato delle infrastrutture componibili
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
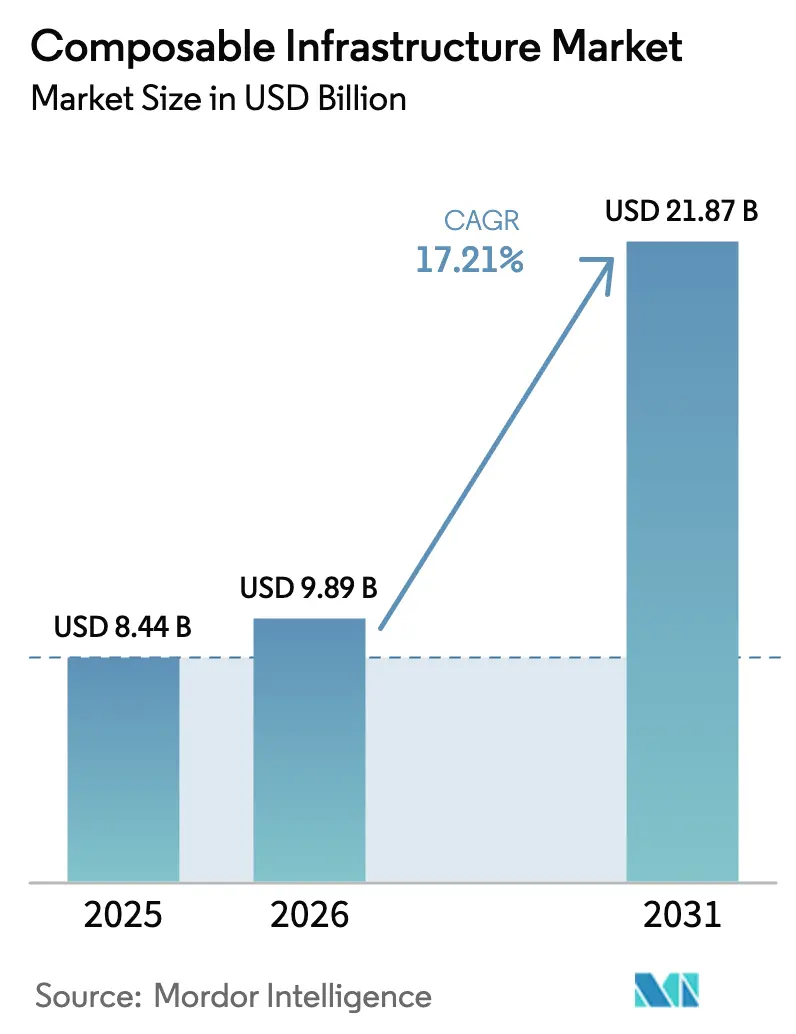
| Dimensione del mercato (2026) | 9.89 miliardo di dollari |
| Dimensione del mercato (2031) | 21.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.21% CAGR |
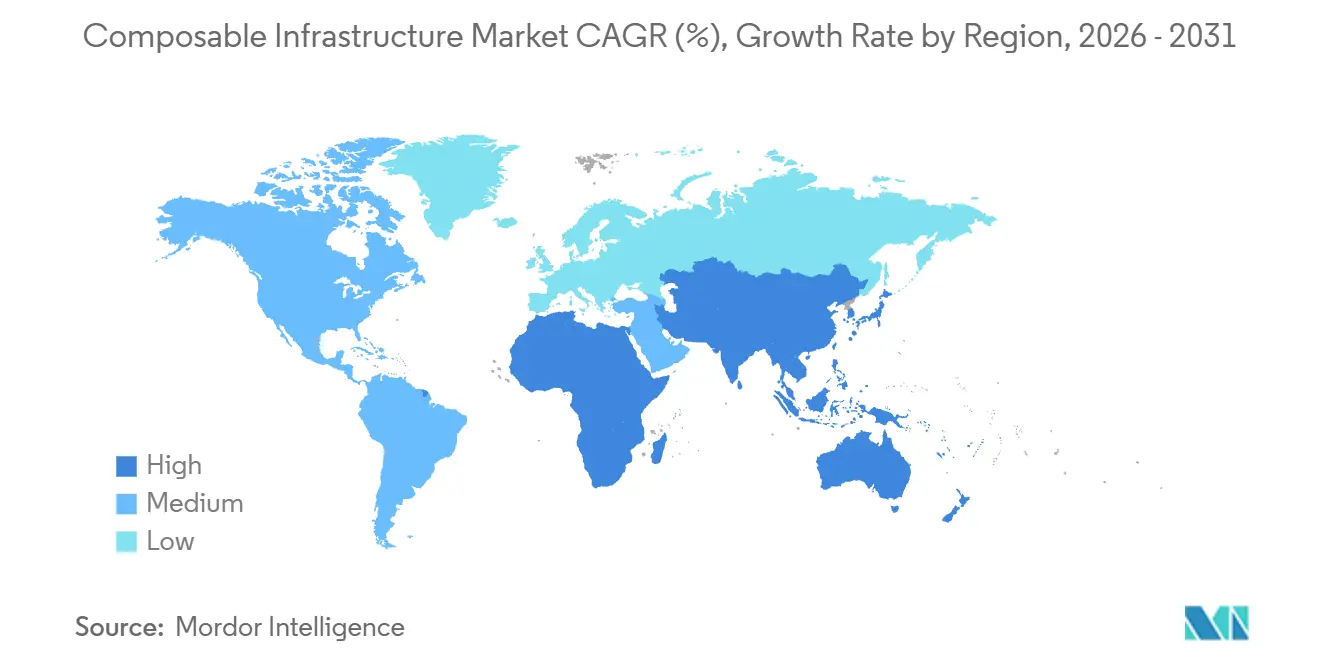
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
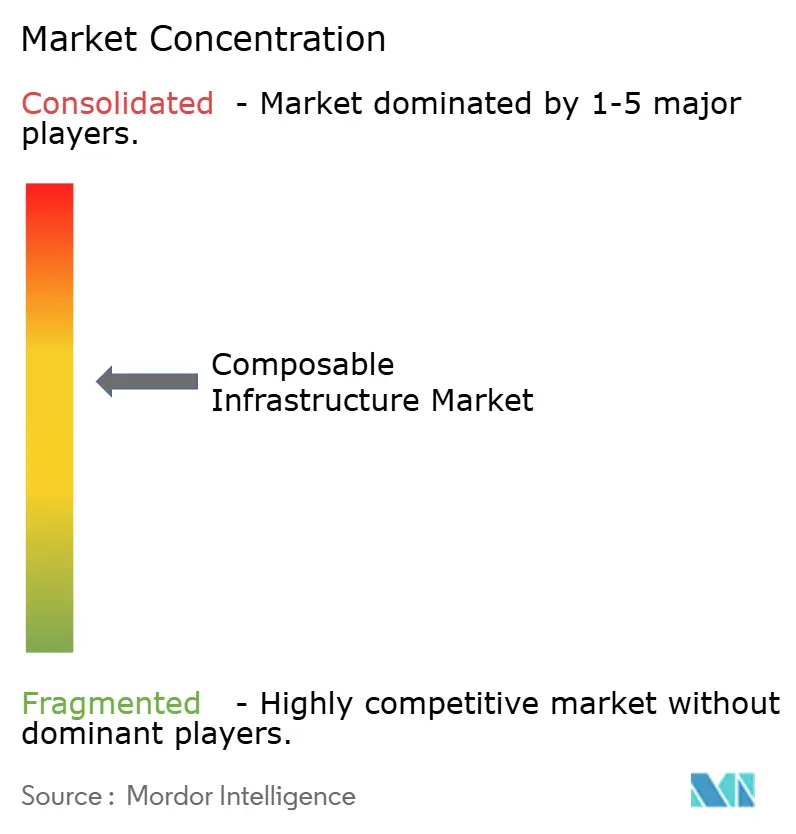
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle infrastrutture componibili di Mordor Intelligence
Il mercato delle infrastrutture componibili ha raggiunto i 9.89 miliardi di dollari nel 2026 e si prevede che salirà a 21.87 miliardi di dollari entro il 2031, con un CAGR del 17.21% nel periodo, con le aziende che passano da stack di data center monolitici a pool di risorse software-defined allocabili su richiesta. La diversificazione dei carichi di lavoro, i mandati di cloud sovrano e l'aumento della formazione basata sull'intelligenza artificiale generativa sono i fattori trainanti dominanti. I principali hyperscaler ora integrano fabric di memoria abilitati per Compute Express Link (CXL) in istanze di cloud pubblico, mentre le distribuzioni on-premise rimangono fondamentali per i settori vincolati da esigenze di residenza dei dati o bassa latenza. L'hardware continua a rappresentare la maggior parte della spesa, ma il software di orchestrazione sta accelerando con la migrazione dell'intelligenza dei fabric nel codice, riducendo le barriere di integrazione per server eterogenei. Le startup specializzate in fabric di switch PCIe Gen5 e CXL intensificano le dinamiche competitive riducendo i tempi di consegna per il pooling di GPU e memoria su scala rack. Le interruzioni della catena di fornitura per gli ASIC di commutazione avanzati e lo sforzo operativo richiesto per adattare i vecchi patrimoni di macchine virtuali frenano la traiettoria di crescita complessiva, ma gli ingenti investimenti da parte dei servizi finanziari, delle telecomunicazioni e dell'assistenza sanitaria compensano questi venti contrari.
Punti chiave del rapporto
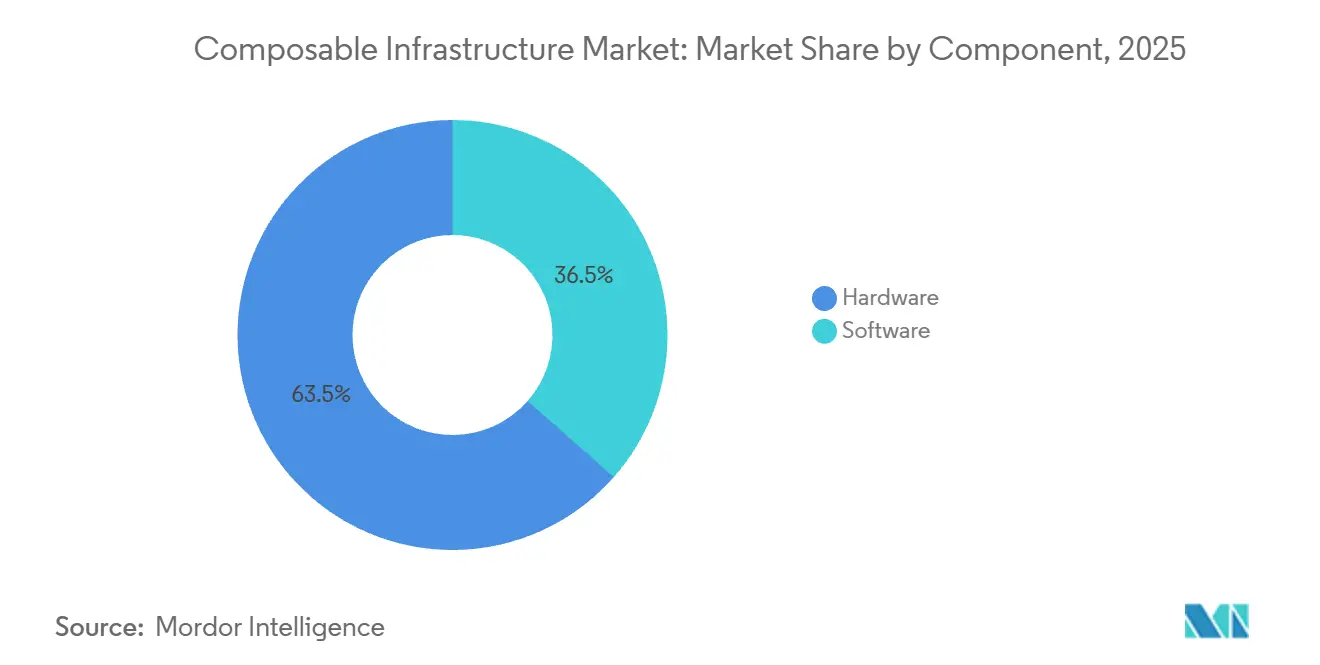
- Per componente, l'hardware ha rappresentato il 63.51% del fatturato del 2025, mentre si prevede che il software crescerà a un CAGR del 19.87% fino al 2031.
- In base al modello di distribuzione, l'on-premise ha rappresentato il 71.63% dei ricavi del 2025, mentre le offerte basate su cloud hanno registrato la crescita più rapida, con un CAGR del 19.97%.
- In base alle dimensioni dell'organizzazione, le grandi imprese hanno catturato il 68.74% del fatturato del 2025, mentre le piccole e medie imprese stanno crescendo a un CAGR del 20.19%.
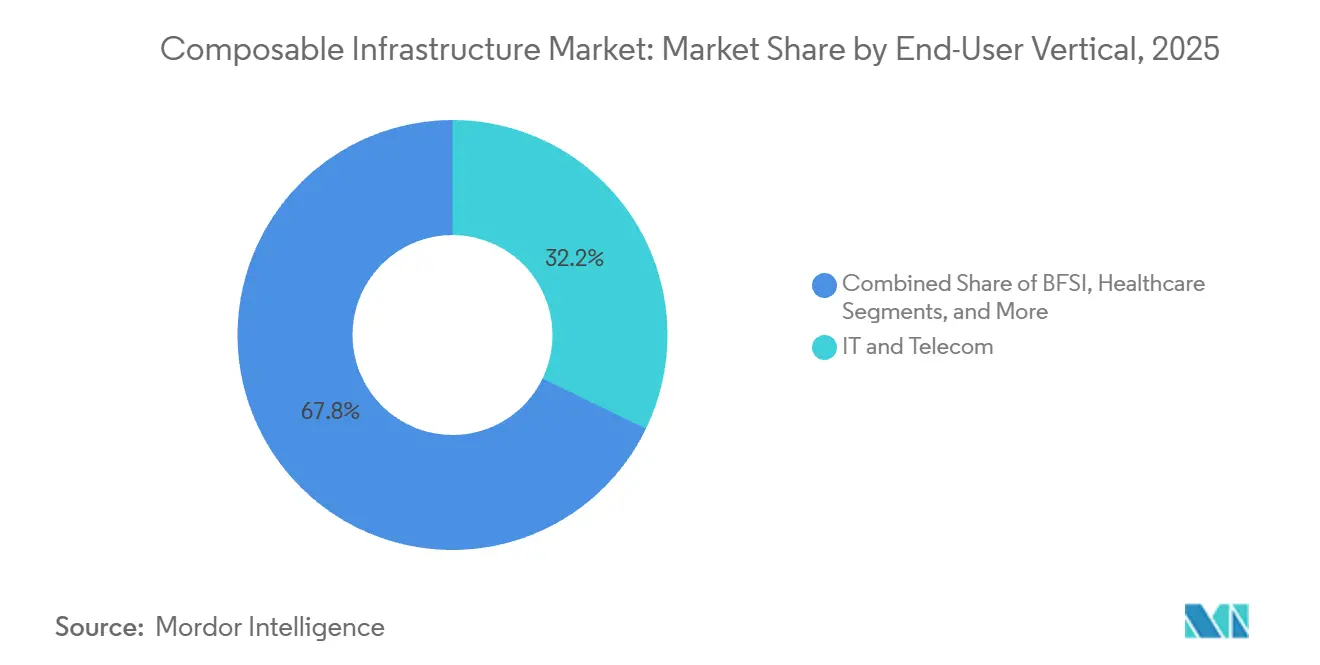
- Per quanto riguarda l'utente finale, IT e telecomunicazioni sono stati i settori leader con una quota di fatturato del 32.18% nel 2025; il settore sanitario registra il CAGR previsto più elevato, pari al 18.14% entro il 2031.
- Per applicazione, i carichi di lavoro AI, ML e HPC hanno rappresentato il 46.92% dei ricavi del 2025 e stanno crescendo a un CAGR del 18.19%.
- In termini geografici, il Nord America ha dominato con una quota del 38.54% nel 2025; l'Asia Pacifica è la regione in più rapida crescita con un CAGR del 18.96% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle infrastrutture componibili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di pooling GPU AI e ML | + 4.2% | Globale, con concentrazione in Nord America e APAC | Medio termine (2-4 anni) |
| Esigenze di scalabilità cloud-native e microservizi | + 3.1% | Globale, guidato da Nord America ed Europa | A breve termine (≤2 anni) |
| Consolidamento del data center e ottimizzazione del CapEx | + 2.8% | Nord America, Europa, APAC core | Medio termine (2-4 anni) |
| Accelerazione dell'implementazione dell'edge computing | + 2.5% | APAC, Nord America, Medio Oriente | A lungo termine (≥4 anni) |
| Componibilità della memoria abilitata CXL | + 2.3% | Primi utilizzatori in Nord America, Europa e APAC | A lungo termine (≥4 anni) |
| Conformità al cloud sovrano che potenzia le build on-premise | + 2.2% | Europa, APAC, Medio Oriente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di pooling GPU per AI e ML
L'addestramento dell'IA generativa satura i cluster di GPU per ore, per poi lasciarli inattivi per periodi più lunghi, con conseguente spreco del 40-60% della capacità degli acceleratori nei server fissi. L'infrastruttura componibile disaccoppia le GPU dagli host tramite fabric PCIe Gen5 o CXL che garantiscono una latenza inferiore a 500 nanosecondi. Il DGX SuperPOD di Nvidia già raggruppa fino a 32 nodi, consentendo a una singola GPU H100 di gestire microservizi di inferenza e di partecipare in parallelo a un processo di addestramento distribuito. I clienti di Liqid segnalano un utilizzo delle GPU dell'85% dopo aver riallocato gli acceleratori ogni quattro ore, rispetto al 45% nei rack statici. Le aziende di servizi finanziari traggono vantaggio dal fatto che i modelli di rilevamento delle frodi utilizzano fino a 16 GPU per millisecondi, per poi cedere le risorse ad altri processi. Le linee guida sull'interoperabilità ISO/IEC 23009 spingono i fornitori verso API aperte, mitigando ulteriormente il rischio di dipendenza da un singolo fornitore. [1] ISO, “Standard di interoperabilità ISO/IEC 23009”, iso.org
Esigenze di scalabilità cloud-native e microservizi
I cluster Kubernetes generano richieste di elaborazione, memoria e NVMe irregolari, che portano le appliance tradizionali a un provisioning eccessivo. L'infrastruttura componibile soddisfa i picchi di pianificazione dei pod collegando CPU, DRAM o storage aggiuntivi da una struttura in pool in pochi secondi tramite hook di Container Storage Interface. Red Hat OpenShift 4.15 ha introdotto back-end di storage componibili nativi nel 2025, eliminando il binding statico delle unità. Cisco Intersight automatizza il provisioning della struttura quando VMware Tanzu o Amazon EKS avviano pod aggiuntivi, riducendo i tempi di provisioning da ore a secondi. I desk di trading finanziario citano riduzioni del 60% della latenza di coda rispetto alle appliance iperconvergenti, e le best practice di sicurezza CNCF favoriscono l'isolamento hardware integrato nei moderni ASIC per switch componibili.
Consolidamento del data center e ottimizzazione del CapEx
Le aziende che passano da server farm distribuite a livello regionale a cluster componibili ad alta densità riducono lo spazio occupato e i budget energetici. Le aziende Fortune 500 che adottano questa soluzione segnalano una riduzione del 40% dell'ingombro fisico una volta che gli chassis di storage e di espansione GPU vengono spostati su pool condivisi. La tariffazione basata sul consumo di HPE GreenLake e Dell APEX trasforma quella che era una spesa in conto capitale in una spesa operativa a consumo, un'importante allettante per i CFO. L'attenzione normativa all'efficienza energetica, esemplificata dalle ultime linee guida per i data center del Dipartimento dell'Energia degli Stati Uniti, aggiunge slancio alle strategie di consolidamento.
Componibilità della memoria abilitata CXL
La revisione 3.1 di Compute Express Link ha introdotto lo switching multilivello, consentendo a ben 4,096 dispositivi di condividere un singolo namespace di memoria. Samsung e SK Hynix hanno distribuito moduli CXL 2.0 da 512 GB nel 2024 e hanno presentato prototipi da 1 TB nel 2025. Gli utenti SAP HANA ora attingono a un pool da 8 TB anziché dedicare DRAM per nodo, evitando costosi over-provisioning. Cray EX di HPE integra switch CXL per esporre memoria remota con una latenza inferiore a 200 nanosecondi, raggiungendo una larghezza di banda di 400 GB al secondo per nodo. La governance dell'interoperabilità JEDEC DDR5-CXL facilita le distribuzioni multi-vendor.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità dell'integrazione legacy | -2.1% | Globale, acuto in Nord America ed Europa | A breve termine (≤2 anni) |
| Elevato CapEx iniziale e Vendor Lock-In | -1.8% | Globale, in particolare le PMI nell'area APAC e in Sud America | Medio termine (2-4 anni) |
| Colli di bottiglia della catena di fornitura degli switch PCIe Gen5 | -1.5% | Globale, più grave in Nord America e in Europa | A breve termine (≤2 anni) |
| Competenze limitate di orchestrazione della memoria persistente | -1.3% | Globale, con lacune di competenze nei mercati emergenti | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità dell'integrazione legacy
Le organizzazioni consolidate in ambienti VMware vSphere, Microsoft Hyper-V o OpenStack devono affrontare retrofit di durata variabile da sei a dodici mesi, quando i responsabili della struttura devono tradurre le chiamate hypervisor in operazioni PCIe o CXL. vSphere 8.0 U2 ha aggiunto il pooling CXL sperimentale, ma non è ancora certificato per la produzione. I dati di un sondaggio europeo mostrano che il 62% delle aziende indica la compatibilità con i sistemi legacy come il principale ostacolo all'adozione. I test di regressione per carichi di lavoro mission-critical possono assorbire il 40% dei budget di progetto, ritardando i periodi di ammortamento. La norma ISO 20000 richiede ai fornitori di pubblicare blueprint di riferimento, ma questi spesso seguono le rapide roadmap ASIC.
Colli di bottiglia della catena di fornitura degli switch PCIe Gen5
I tempi di consegna per gli ASIC per switch Gen5 di Broadcom e Marvell superano i nove mesi, poiché la capacità di produzione a 5 nanometri favorisce gli acceleratori di intelligenza artificiale e i chipset per telefoni. Crehan Research ha registrato un aumento del 47% su base annua nelle spedizioni di switch Ethernet Gen5 nel 2025, ma gli arretrati hanno raggiunto livelli record. I fornitori ora razionano gli ASIC scarsi ai clienti con fatturato più elevato, posticipando le trattative di fascia media fino a sei mesi. La carenza di retimer di Microchip impone cavi più corti, limitando la componibilità su scala rack. Si prevede che le nuove linee di produzione non raggiungeranno il volume prima della fine del 2026, lasciando la crescita in qualche modo limitata.
Analisi del segmento
Per componente: l'orchestrazione del software migliora con l'approfondimento dell'intelligenza del fabric
L'hardware ha contribuito al 63.51% del fatturato del 2025, grazie a switch fabric PCIe e CXL, sled di elaborazione disaggregati e array NVMe-over-Fabrics. All'interno del mercato delle infrastrutture componibili per componenti, Hewlett Packard Enterprise e Dell Technologies hanno conquistato la quota maggiore grazie a rack preintegrati che integrano i fabric manager. Il software di orchestrazione, sebbene più piccolo, sta crescendo a un CAGR del 19.87%, poiché le aziende standardizzano le API basate su REST per creare flussi di lavoro automatizzati.
Liqid Command Center e GigaIO FabreX consentono agli amministratori di trascinare GPU, unità NVMe e DRAM nei server logici, gestendo il provisioning delle build tramite pipeline Kubernetes o VMware. Nutanix AHV 6.7 espone nativamente lo storage componibile, consentendo ai volumi persistenti di Kubernetes di ricavare capacità dai pool NVMe condivisi. Cisco Intersight, Lenovo XClarity e IBM Cloud Pak unificano la telemetria tra pool ibridi, mentre TidalScale raggruppa più nodi x86 in un unico sistema logico con terabyte di memoria. Un controllo più rigoroso della norma ISO 27001 accelera questo cambiamento, poiché i livelli software ora incorporano log di accesso e audit basati sui ruoli.
Per modello di distribuzione: la componibilità del cloud accelera con l'integrazione di CXL da parte degli hyperscaler
Le build on-premise hanno rappresentato il 71.63% del fatturato del 2025, riflettendo gli imperativi di sovranità dei dati e l'intolleranza alla latenza dei carichi di lavoro ad alta frequenza o di difesa. Questa quota di mercato delle infrastrutture componibili rimane solida tra banche e governi che cercano il controllo fisico sull'hardware.
Tuttavia, la componibilità basata su cloud è il segmento in più rapida crescita, con un CAGR del 19.97%. Microsoft Azure ha presentato in anteprima VM componibili con fino a 8 TB di memoria condivisa CXL per istanza, mentre AWS EC2 P5 consente il collegamento dinamico di GPU H100 al minuto. Google Cloud A3 Mega aggiunge volumi NVMe con ridimensionamento a caldo per i ricercatori di genomica. Modelli di consumo ibridi come HPE GreenLake e Dell APEX attenuano le distinzioni tra CapEx e OpEx, consentendo alle aziende di espandersi nei pool cloud durante i picchi di utilizzo e di ridurre gli utilizzi on-prem nei periodi di bassa stagione.
Per dimensione dell'organizzazione: le PMI adottano modelli di consumo per eludere il CapEx
Le grandi aziende hanno generato il 68.74% del fatturato del 2025, finanziando infrastrutture rack-scale che alimentano cluster di addestramento AI e simulazioni su larga scala. Gli OEM del settore automobilistico utilizzano pool condivisi per eseguire carichi di lavoro CFD che richiedono 2 TB di memoria per processo, sfruttando le risorse senza hardware inutilizzato.
Le piccole e medie imprese costituiscono la coorte in più rapida espansione, con un CAGR del 20.19%. Lenovo TruScale e Dell APEX Flex on Demand convertono l'infrastruttura in fatture mensili basate sui consumi misurati, evitando spese milionarie. I provider SaaS di fascia media ora isolano i carichi di lavoro dei tenant a livello di fabric, mitigando i rischi di "noisy-neighbor". L'integrazione rimane problematica per le PMI prive di competenze interne per la modernizzazione, e i piani di controllo proprietari sollevano ancora preoccupazioni relative al vendor-lock-in.
Per utente finale verticale: unità di imaging sanitario, componibilità dello storage
Nel 2025, il settore IT e delle telecomunicazioni ha dominato con il 32.18% dei ricavi, grazie ai fornitori di servizi che hanno gestito core 5G, nodi edge e carichi di lavoro vRAN su pool ribilanciati dinamicamente. Le società di telecomunicazioni come Verizon consolidano i data center regionali, riducendo del 40% il numero di siti senza sacrificare la latenza. [2] Cisco, “Intersight Cloud Operations,” cisco.com
Il settore sanitario cresce a un CAGR del 18.14% grazie ai reparti di radiologia che spostano sistemi di archiviazione e comunicazione di immagini su scala petabyte in array NVMe componibili. Dell APEX for Healthcare fornisce analisi delle immagini assistita dall'intelligenza artificiale, mantenendo SLA di recupero di due secondi. Le aziende BFSI implementano pool di GPU per lo screening delle frodi in millisecondi e i produttori industriali eseguono modelli di manutenzione predittiva all'edge. Le implementazioni governative prendono slancio attraverso programmi di cloud sovrano che specificano architetture componibili per carichi di lavoro classificati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione e carico di lavoro: i cluster di addestramento dell'IA dominano i pool di risorse
Nel 2025, i carichi di lavoro di IA, ML e HPC hanno rappresentato il 46.92% del fatturato e sono in espansione con un CAGR del 18.19%, sostenendo il mercato delle infrastrutture componibili per i carichi di lavoro fino al 2031. Nvidia DGX SuperPOD raggruppa gli acceleratori su 32 nodi, suddividendo un singolo H100 tra inferenza e training simultanei.
Laboratori di ricerca come Lawrence Livermore allocano dinamicamente 16,384 core CPU e 512 TB di memoria da pool condivisi per eseguire modelli climatici. Le pipeline CI/CD di GitLab in esecuzione su nodi componibili riducono i tempi di build del 70% e gli utenti SAP HANA riducono il costo totale di proprietà del 50% quando attingono memoria dai pool CXL di notte. VDI e cloud gaming sfruttano l'allocazione burst di GPU, con Nvidia GeForce NOW che riduce la capacità inattiva della GPU del 60% rispetto ai rack statici.
Analisi geografica
Mercato nordamericano delle infrastrutture componibili
Il Nord America ha generato il 38.54% del fatturato del 2025, trainato dall'adozione di hyperscaler e dal consolidamento dei data center Fortune 500. I colossi bancari statunitensi hanno ridotto del 40% l'ingombro fisico dopo essere passati a risorse in pool, e il bando di gara canadese per i servizi condivisi impone che i carichi di lavoro sovrani vengano eseguiti su servizi componibili HPE GreenLake. Gli operatori messicani mettono in pool il calcolo per la vRAN 5G, mentre le linee guida del National Institute of Standards and Technology spingono le agenzie federali verso nodi componibili isolati tramite hardware per contrastare i rischi della supply chain.
Mercato delle infrastrutture componibili nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 18.96%. Le norme indiane sulla sovranità dei dati del 2025 spingono i ministeri verso fornitori nazionali come Yotta Infrastructure, e il sussidio cinese da 12 miliardi di dollari promuove le training farm di intelligenza artificiale su dispositivi Inspur e Huawei. Le fabbriche giapponesi mettono in pool l'edge computing per l'Industria 4.0, la sudcoreana SK Telecom investe 800 milioni di dollari in strutture di memoria CXL per l'intelligenza artificiale generativa, e la Digital Realty di Singapore offre ora servizi di colocation componibili ai fornitori locali di servizi cloud. I fornitori di servizi del Sud-est asiatico, gravati da una domanda fluttuante, adottano pool di risorse pay-per-use.
Mercato delle infrastrutture componibili in EMEA e Sud America
L'Europa ne detiene una fetta considerevole, vincolata ai requisiti del Digital Operational Resilience Act. La BaFin tedesca obbliga le banche a conservare i dati delle transazioni su hardware controllato localmente, spingendo Deutsche Bank e Commerzbank a implementare rack componibili Dell e HPE. Il Servizio Sanitario Nazionale del Regno Unito firma un contratto NetApp da 150 milioni di sterline (190 milioni di dollari) per cartelle cliniche elettroniche supportate da storage componibile. Il progetto di cloud sovrano francese privilegia host nazionali come Atos e OVHcloud. Gli operatori di data center mediorientali equipaggiano le implementazioni delle smart city con fabric disaggregati e i fondi sovrani degli Emirati Arabi Uniti impegnano 5 miliardi di dollari in cluster di addestramento all'intelligenza artificiale basati su GPU condivise.[3]Governo degli Emirati Arabi Uniti, "Iniziative per città intelligenti e intelligenza artificiale", u.ae Il Sudafrica sperimenta piattaforme componibili basate su Cisco per pagamenti in tempo reale, mentre i dazi sulle importazioni del Brasile rallentano una più ampia adozione in America Latina, nonostante il programma di incentivi di Anatel.
Panorama normativo
Le implementazioni di infrastrutture componibili in ambienti regolamentati ereditano sempre più requisiti dai framework di sicurezza informatica e sovranità che definiscono dove vengono elaborati i dati e quali controlli possono essere dimostrati a livello di infrastruttura. Negli Stati Uniti, la definizione dell'ambito di applicazione del programma FedRAMP e le relative linee guida federali (tra cui il Memorandum M-24-15 dell'OMB) continuano a inquadrare le scelte di infrastrutture cloud e ibride per le agenzie che gestiscono informazioni non classificate, mantenendo l'attenzione su configurazioni verificabili e mappature di controllo standardizzate allineate alle famiglie di controlli NIST.
In Europa, la sovranità è passata da principio guida a criterio di appalto. La Commissione europea ha pubblicato e promosso il suo Cloud Sovereignty Framework nel giugno 2026, utilizzando un modello di valutazione multicriteriale che comprende fattori legali e giurisdizionali, considerazioni sulla catena di fornitura e controlli di sicurezza e operativi. Ciò aumenta la domanda di piattaforme componibili in grado di imporre il posizionamento dei carichi di lavoro, la segmentazione e configurazioni attestabili. Parallelamente, l'EU AI Act (entrata in vigore nell'agosto 2024) introduce obblighi di trasparenza e di gestione del rischio elevato a partire dal 2 agosto 2026 per i sistemi interessati, incrementando la domanda di tracciabilità e meccanismi di governance a livello di orchestrazione, dove operano le pipeline di intelligenza artificiale e di dati.
Analisi della catena del valore
La catena del valore comprende (1) silicio e componenti fondamentali, tra cui CPU, GPU, DPU, memoria e silicio di interconnessione (controller PCIe Gen5 e CXL o ASIC di commutazione), (2) integrazione di sistema in moduli di calcolo componibili, espansione GPU e unità di storage NVMe-over-Fabrics e (3) software del piano di controllo che individua, compone e gestisce le risorse tramite API. I vincoli a monte nel silicio di commutazione avanzato e nei componenti CXL qualificati influiscono direttamente sui tempi di consegna e sulla disponibilità del sistema, mentre gli OEM e gli ODM intermedi confezionano queste parti in progetti su scala rack ottimizzati per l'IA e carichi di lavoro misti.
A valle, la distribuzione avviene in genere tramite vendite dirette da parte degli OEM, integratori di sistemi globali e fornitori di servizi di colocation e gestiti che offrono capacità componibili come servizio. I gestori di fabric e i motori di policy (spesso integrati con Kubernetes e flussi di lavoro di infrastruttura come codice) fungono da elementi chiave di differenziazione operativa, supportando composizioni ripetibili, meccanismi di protezione, telemetria e automazione del ciclo di vita. L'ecosistema si basa anche su organismi e comunità di standard di interoperabilità e gestione, tra cui l'Open Compute Project e le pratiche DMTF relative alle interfacce di gestione, che influenzano le implementazioni multi-vendor e riducono gli attriti di integrazione tra pool eterogenei.
Panorama competitivo
I primi cinque fornitori, Hewlett Packard Enterprise, Dell Technologies, Cisco Systems, Lenovo Group e Nutanix, hanno controllato circa il 55% del fatturato del 2025, indicando una struttura moderatamente concentrata. Ognuno di loro sfrutta una solida base di installazioni di server o soluzioni iperconvergenti per incrementare le vendite di estensioni componibili, ma deve affrontare concorrenti agili come Liquid, GigaIO Networks e One Stop Systems, specializzati in infrastrutture PCIe Gen5 e CXL con cicli di rilascio più brevi.
Gli operatori storici dibattono tra posizioni chiuse e aperte. La Silicon Root of Trust di HPE e i nodi cinetici PowerEdge di Dell rappresentano elementi distintivi proprietari, mentre altri si schierano a favore degli standard CXL e dell'Open Compute Project per la progettazione di rack multivendor. L'edge computing rimane poco sfruttato, lasciando spazio a fattori di forma robusti che tollerano temperature e vibrazioni industriali.
La differenziazione del software si intensifica. Cisco Intersight si integra con Red Hat OpenShift e Amazon EKS per automatizzare l'allocazione di GPU e NVMe dopo gli eventi di pianificazione dei container. Nvidia Base Command prevede il completamento dei job e rialloca gli acceleratori in anticipo, mentre AWS Outposts e Microsoft Azure Stack HCI uniscono i fattori di forma cloud e on-premise con nodi pay-as-you-go. Con VMware ora sotto Broadcom, è prevista una maggiore integrazione dell'orchestrazione componibile in vSphere, sebbene gli ostacoli normativi rallentino l'armonizzazione tra i diversi portafogli.
Leader del settore delle infrastrutture componibili
-
Hewlett Packard Enterprise Co.
-
Dell Technologies Inc.
-
Cisco Systems Inc.
-
Gruppo Lenovo Ltd.
-
NetApp Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Dell Technologies ha annunciato il portfolio PowerRack al Dell Technologies World 2026, posizionando sistemi rack-scale che integrano elaborazione, rete e storage per carichi di lavoro di intelligenza artificiale. L'azienda ha presentato il portfolio come un modello di implementazione chiavi in mano che offre blocchi modulari componibili, riducendo lo sforzo di integrazione per cluster ad alta densità e accelerando i tempi di messa in produzione per i progetti di intelligenza artificiale.
- Settembre 2025: Cisco Systems ha presentato il modulo UCS X9516 X-Fabric 2.0 e il nodo PCIe UCS X580p per la serie UCS X, estendendo la sua architettura modulare basata su cloud per carichi di lavoro di intelligenza artificiale generativa e ad alta intensità di GPU. Queste aggiunte ampliano le opzioni di espansione e componibilità a livello di rack, supportando una maggiore densità di I/O e un collegamento più flessibile di acceleratori e periferiche.
- Maggio 2024: Dell Technologies ha ampliato il suo portfolio APEX con miglioramenti volti a ottimizzare le operazioni di infrastruttura componibile, incluse ulteriori funzionalità AIOps per l'osservabilità e la gestione dello stato di salute. L'aggiornamento ha migliorato le operazioni di gestione quotidiana automatizzando i flussi di lavoro di rilevamento e risoluzione dei problemi su tutti i livelli dell'infrastruttura, consentendo alle aziende di gestire risorse condivise con un minor numero di interventi manuali.
Ambito e metodologia
L'infrastruttura componibile offre valore per continuare le operazioni e lo sviluppo aziendale fornendo maggiore efficienza nelle operazioni dell'infrastruttura di sistema. L'analisi si basa sulle informazioni di mercato acquisite attraverso la ricerca secondaria e quella primaria. Il mercato copre anche i principali fattori che influiscono sulla crescita del mercato in termini di fattori trainanti e restrizioni. L'ambito dello studio traccia l'adozione di soluzioni di infrastruttura componibile utilizzate da vari verticali di utenti finali in più aree geografiche, comprese le loro quote, sulla base degli input ricevuti dalle parti interessate del settore che coprono sia il software che l'hardware.
Il mercato delle infrastrutture componibili è segmentato per tipologia (software, hardware), per verticali dell’utente finale (IT e telecomunicazioni, BFSI, sanità, produzione industriale e altri verticali dell’utente finale) e per area geografica (Nord America, Europa, Asia Pacifico , Resto del mondo). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti di cui sopra.
| Hardware |
| Software |
| On-Locale |
| Cloud |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| IT e telecomunicazioni |
| BFSI |
| Settore Sanitario |
| Industria manifatturiera |
| Governo e settore pubblico |
| Altri verticali per utenti finali |
| AI, ML e HPC |
| DevOps e CI/CD |
| Database e analisi |
| VDI e Cloud Gaming |
| Altri carichi di lavoro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Sud-Est asiatico | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Per componente | Hardware | |
| Software | ||
| Per modello di distribuzione | On-Locale | |
| Cloud | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese (PMI) | ||
| Per utente finale verticale | IT e telecomunicazioni | |
| BFSI | ||
| Settore Sanitario | ||
| Industria manifatturiera | ||
| Governo e settore pubblico | ||
| Altri verticali per utenti finali | ||
| Per applicazione/tipo di carico di lavoro | AI, ML e HPC | |
| DevOps e CI/CD | ||
| Database e analisi | ||
| VDI e Cloud Gaming | ||
| Altri carichi di lavoro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Sud-Est asiatico | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il CAGR previsto per le infrastrutture componibili fino al 2031?
Si prevede che il settore delle infrastrutture componibili crescerà a un CAGR del 17.21% tra il 2026 e il 2031.
Quale segmento di componenti sta crescendo più velocemente?
Si prevede che il software di orchestrazione avanzerà a un CAGR del 19.87% man mano che l'intelligenza artificiale migra dall'hardware al codice.
Quanto è grande la quota nordamericana?
Il Nord America ha registrato il 38.54% del fatturato del 2025, trainato dall'adozione di soluzioni hyperscaler e dal consolidamento dei data center Fortune 500.
Perché le PMI stanno adottando piattaforme componibili?
Modelli di consumo come Lenovo TruScale e Dell APEX convertono il CapEx in spese operative, riducendo le barriere all'ingresso per le PMI.
Quale ruolo svolge CXL nell'infrastruttura componibile?
CXL 3.1 consente la commutazione di memoria multilivello, in modo che migliaia di dispositivi condividano un unico namespace con una latenza inferiore a 200 nanosecondi, sbloccando pool DRAM elastici per database di grandi dimensioni.
Quali tipologie di carico di lavoro prevalgono nelle attuali distribuzioni?
I carichi di lavoro di intelligenza artificiale, apprendimento automatico e HPC hanno rappresentato il 46.92% dei ricavi del 2025 e continuano a guidare la crescita con un CAGR del 18.19%.


