

Dimensioni e quota del mercato dei crediti di carbonio per la conformità
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
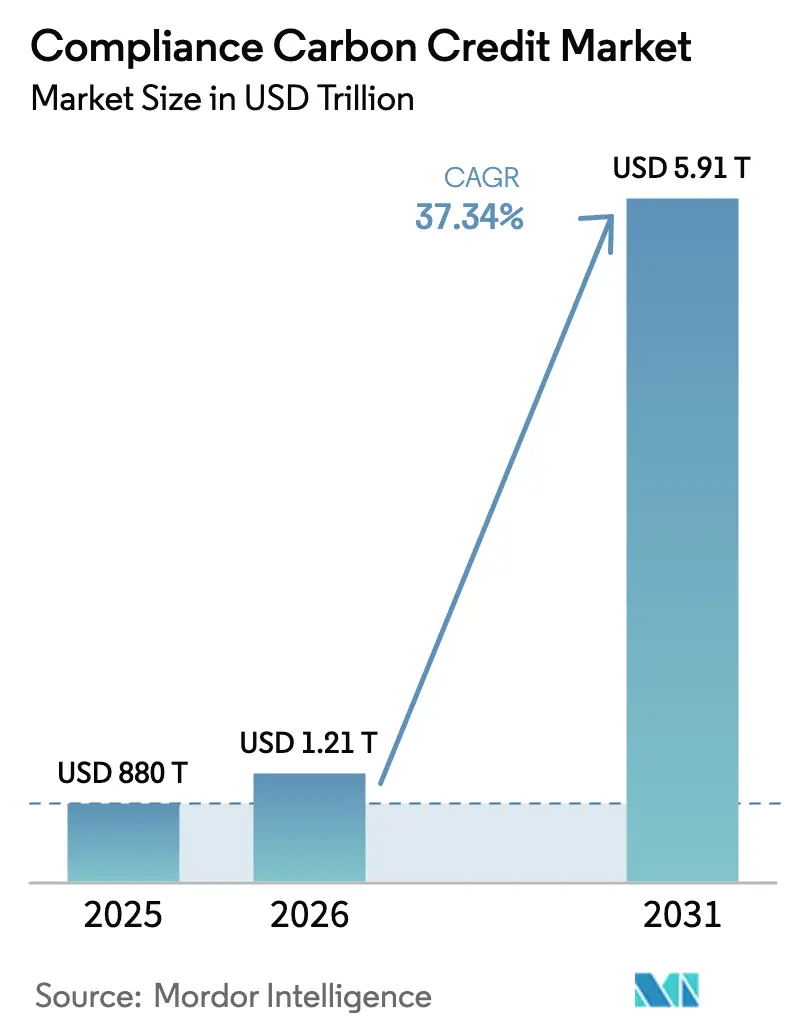
| Dimensione del mercato (2026) | 1.21 trilioni di dollari |
| Dimensione del mercato (2031) | 5.91 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 37.34% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
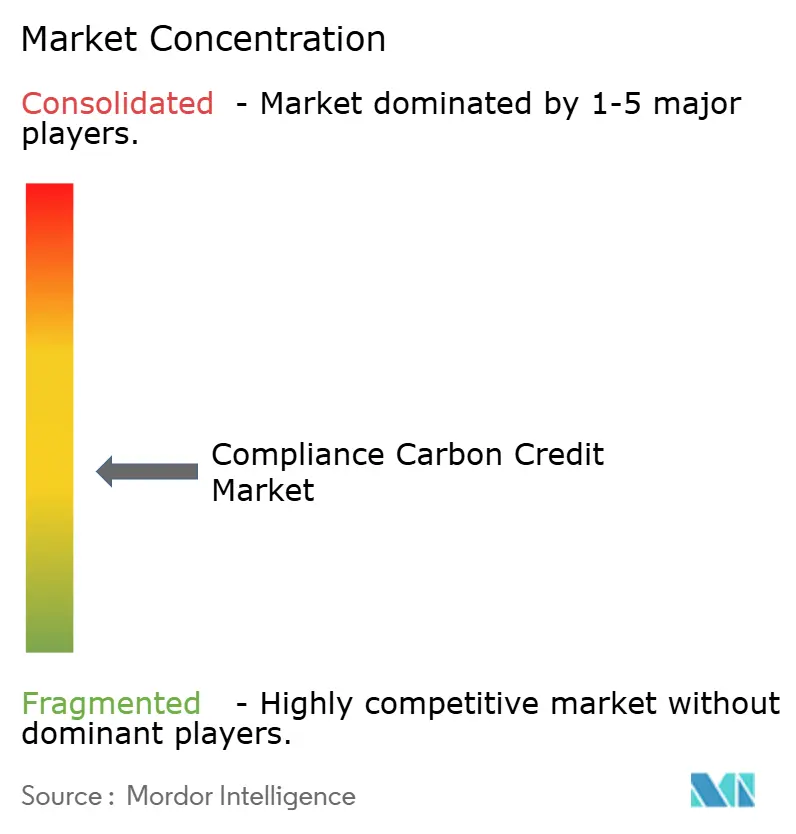
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei crediti di carbonio per la conformità di Mordor Intelligence
Si stima che nel 2026 il mercato dei crediti di carbonio conformi raggiungerà i 1,208.59 miliardi di dollari, in crescita rispetto al valore del 2025 di 880 miliardi di dollari, mentre le proiezioni per il 2031 indicano 5,907.9 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 37.34% nel periodo 2026-2031.
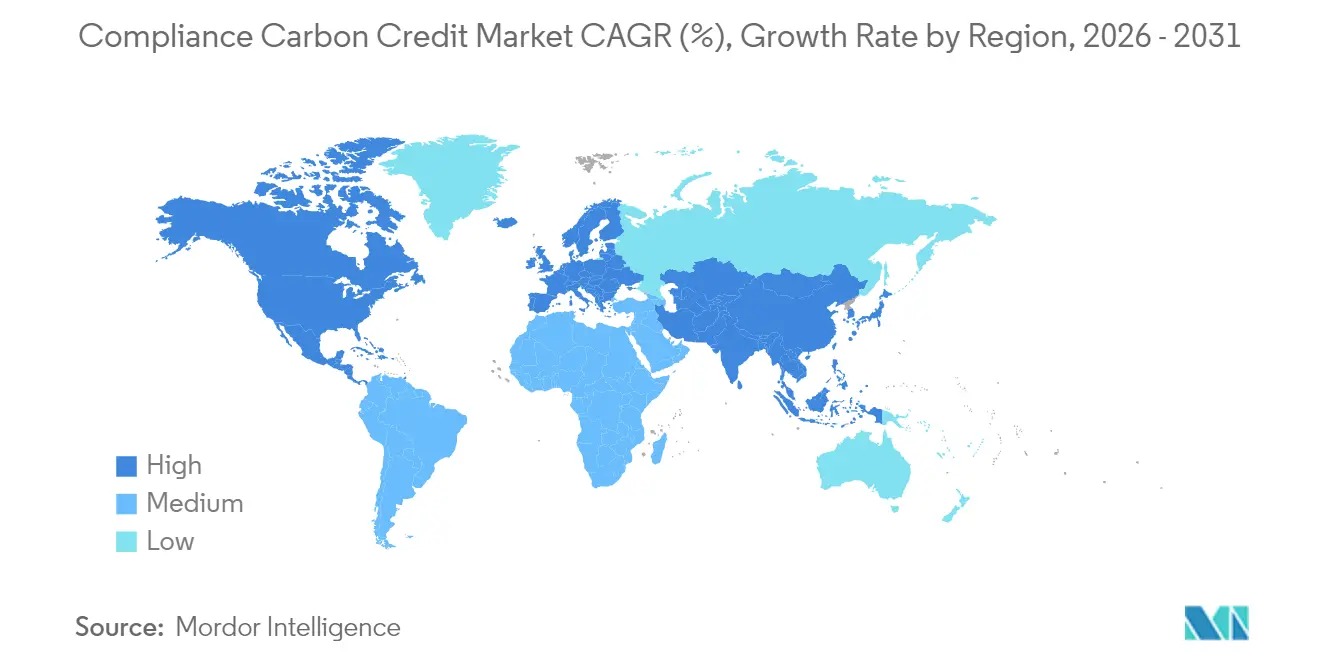
La crescente severità normativa, l'ampliamento degli impegni aziendali per l'azzeramento delle emissioni nette e l'emergere di meccanismi di negoziazione interconnessi a livello internazionale stanno rimodellando congiuntamente la determinazione dei prezzi e stimolando una domanda sostenuta nel mercato dei crediti di carbonio per la conformità. L'Europa attualmente domina il mercato; tuttavia, la regione Asia-Pacifico sta vivendo un rapido cambiamento nella domanda geografica, con l'implementazione di programmi nazionali da parte di Cina, Corea del Sud e Nuova Zelanda. I certificati di energia rinnovabile detengono una quota del 41.5% per tipologia di credito, sebbene le compensazioni forestali e per l'uso del suolo basate sulla natura stiano guadagnando slancio, con una traiettoria del 45.3%, sostenute dai prezzi premium per gli asset focalizzati sulla rimozione. Il settore energetico e dei servizi di pubblica utilità rappresenta il 63.6% degli acquisti, riflettendo l'esposizione diretta dei produttori di energia alle normative cap-and-trade. Nel frattempo, i trasporti registrano la crescita più rapida, trainati dal CORSIA e dai mandati di decarbonizzazione marittima. La crescita parallela di futures e forward segnala la maturazione di un livello di derivati che sta attirando nuovi fornitori di liquidità nel mercato dei crediti di carbonio per la conformità.
Punti chiave del rapporto
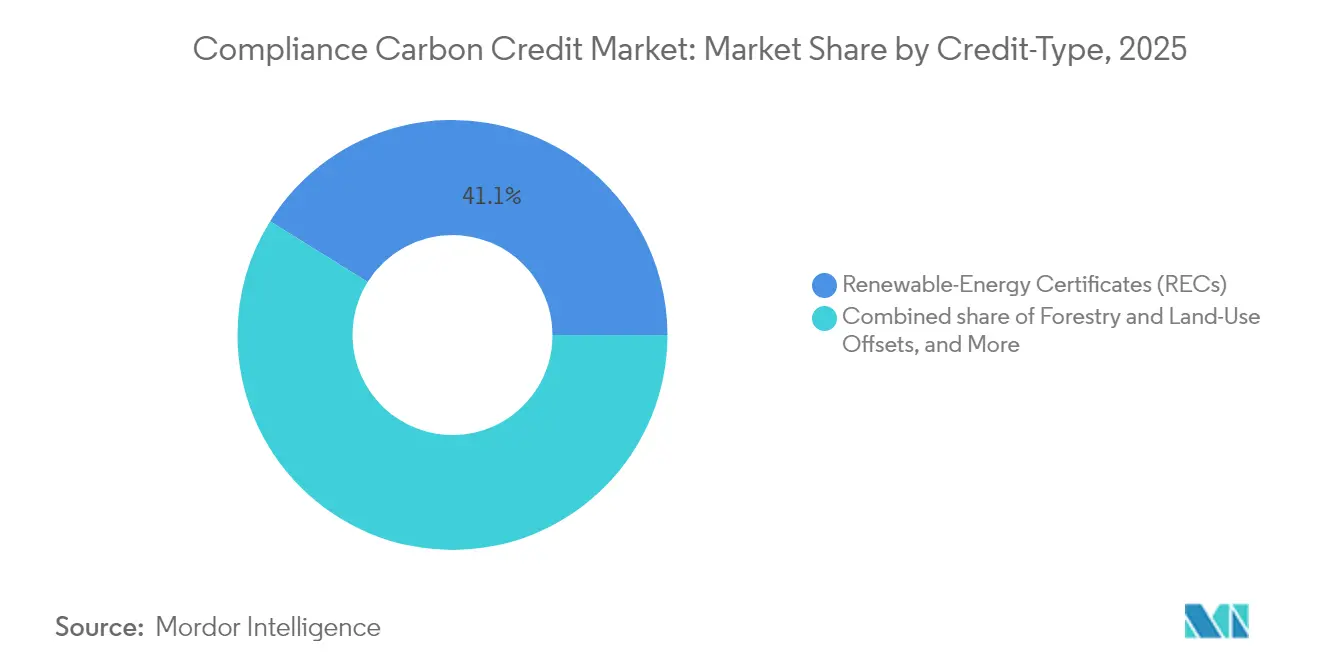
- Per tipologia di credito, i certificati di energia rinnovabile detenevano il 41.12% della quota di mercato dei crediti di carbonio conformi nel 2025, mentre si prevede che le compensazioni forestali e per l'uso del suolo cresceranno a un CAGR del 43.94% fino al 2031.
- In base allo schema di conformità, nel 2025 le quote EU-ETS rappresentavano il 74.12% del mercato dei crediti di carbonio di conformità; si prevede che gli schemi emergenti "Altri" cresceranno a un tasso annuo del 48.2% fino al 2031.
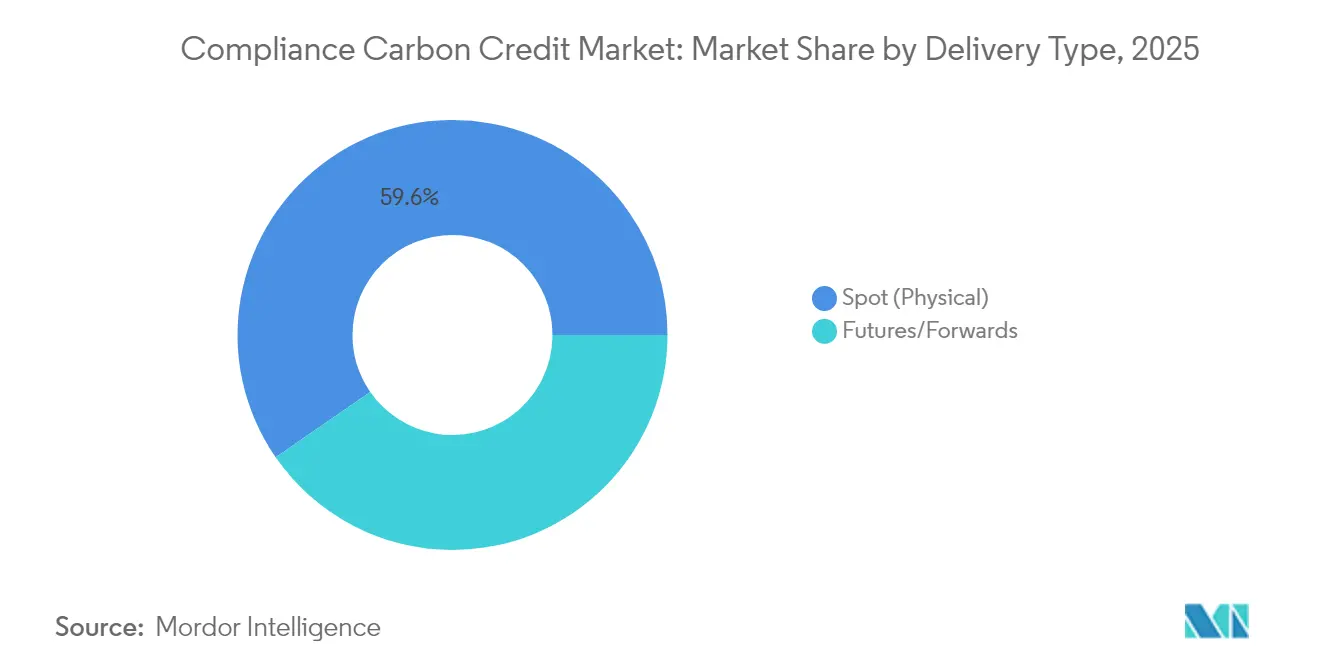
- In base al metodo di consegna, le transazioni spot hanno catturato il 59.63% dei ricavi nel 2025, mentre i contratti futures e forward sono destinati a crescere a un CAGR del 41.2% tra il 2026 e il 2031.
- Per utente finale, il segmento Energia e servizi pubblici ha guidato con una quota del 62.95% nel 2025, mentre i trasporti hanno registrato la previsione di CAGR più alta, pari al 44.1%.
- In termini geografici, l'Europa domina con una quota di fatturato del 76.85% nel 2025; si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 42.6% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei crediti di carbonio per la conformità
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumentare il rigore dei programmi cap-and-trade | 6.20% | Globale, con l'UE e l'Asia-Pacifico in testa | Medio termine (2-4 anni) |
| Aumentare gli impegni aziendali per raggiungere zero emissioni nette | 8.40% | Globale, concentrato in Nord America e UE | A lungo termine (≥ 4 anni) |
| Gli aggiustamenti al confine del carbonio stimolano la domanda | 7.10% | Il nucleo dell'UE, le ricadute sui partner commerciali a livello globale | A breve termine (≤ 2 anni) |
| Adozione del commercio bilaterale ai sensi dell'articolo 6 | 5.80% | Nucleo Asia-Pacifico, in espansione verso l'America Latina | Medio termine (2-4 anni) |
| Il MRV digitale accelera l'emissione di credito | 4.70% | Globale, con adozione precoce nei mercati sviluppati | A breve termine (≤ 2 anni) |
| La partecipazione delle istituzioni finanziarie aumenta la liquidità | 2.30% | Nord America e UE, espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumentare il rigore dei programmi Cap-and-Trade
I limiti massimi obbligatori per le emissioni di carbonio si stanno inasprendo in tutte le principali giurisdizioni, generando una domanda strutturale all'interno del mercato dei crediti di carbonio di conformità. L'inclusione di cemento, acciaio e alluminio da parte della Cina nel marzo 2025 aggiunge 3 miliardi di tonnellate di CO₂e alla copertura regolamentata, mentre la Riserva di stabilità del mercato dell'UE ha ritirato più di 2.3 miliardi di quote dal 2024, ancorando i prezzi minimi. [1] Asia Society Policy Institute, “China Expands National ETS to Heavy Industry,” asiasociety.org La legge brasiliana SBCE del 2024 stabilisce lo scambio obbligatorio per le industrie ad alte emissioni entro il 2030 e le norme CCTS dell'India gettano le basi per lo scambio di conformità basato sulla borsa a partire dal 2026. La conferma da parte del Regno Unito nel maggio 2025 del suo collegamento con l'ETS dell'UE dimostra che, una volta installati, i sistemi cap-and-trade raramente invertono la rotta. Collettivamente, queste mosse consolidano un budget di emissioni progressivamente più ristretto che sostiene il valore a lungo termine nel mercato dei crediti di carbonio di conformità.
Aumentare gli impegni aziendali Net-Zero
Gli acquirenti aziendali stanno passando dai semplici crediti di compensazione a crediti orientati alla rimozione, il che rafforza la qualità e i premi di prezzo. Un sondaggio Nasdaq del 2024 ha rilevato che il 93% delle aziende detiene strategie di crediti di carbonio e il 57% si concentra specificamente sulla rimozione, segnalando che il comportamento di approvvigionamento volontario sta ora influenzando i segmenti di conformità. [2] Nasdaq, “Global Net-Zero Survey 2024,” nasdaq.com JP Morgan Chase e Bank of America insieme hanno stanziato 2.5 trilioni di dollari per la finanza allineata al clima fino al 2030, ritagliando esplicitamente budget per crediti di conformità di alta qualità. Il codice di reclamo VCMI aggiornato introduce i livelli Argento, Oro e Platino per la permanenza e l'addizionalità, indirizzando la domanda verso asset verificati dal registro che possono essere integrati senza problemi negli obblighi di conformità. L'acquisto di 8 milioni di tonnellate di rimozione da parte di Microsoft nel 2024 è diventato un punto di riferimento che altre aziende emulano, alzando l'asticella per l'integrità nel settore dei crediti di carbonio di conformità.
Gli aggiustamenti al confine del carbonio stimolano la domanda
Il meccanismo di adeguamento del carbonio alle frontiere dell'UE impone dazi di rendicontazione trimestrali agli importatori di alluminio, cemento, fertilizzanti, idrogeno e acciaio, aggiungendo costi di conformità immediati per le aziende esterne al blocco. Il Regno Unito implementerà il CBAM a partire da gennaio 2027, mentre l'emendamento al Low Carbon Fuel Standard della California stabilisce una norma nazionale in stile CBAM che mira a una riduzione del 30% dell'intensità di carbonio entro il 2030. Poiché i CBAM accreditano il carbonio pagato in una giurisdizione equivalente, sono diventati un catalizzatore per il collegamento al sistema ETS, aumentando la liquidità transfrontaliera nel mercato dei crediti di carbonio per la conformità. La loro natura di politica commerciale riposiziona i crediti da strumenti puramente ambientali a sdoganamento di fatto.
Articolo 6 Adozione del commercio bilaterale
I governi stanno ricorrendo agli accordi dell'Articolo 6.2 per abbreviare i lunghi negoziati multilaterali. Gli accordi Singapore-Ruanda, Ghana-Singapore e Indonesia-Giappone illustrano un modello in base al quale gli Stati si scambiano ITMO mantenendo la sovranità sulle linee di base. L'adozione da parte delle Nazioni Unite, nel maggio 2025, delle norme del Meccanismo di Credito dell'Accordo di Parigi ha creato una struttura portante di governance; già 287 progetti, guidati da 89 in Brasile, cercano una transizione. La partnership tra California e Panama suggerisce ulteriori sviluppi subnazionali. Con l'espansione di questi percorsi bilaterali, il riconoscimento transfrontaliero di unità di carbonio ad alta integrità rafforzerà la liquidità e la coerenza dei prezzi nel mercato dei crediti di carbonio conformi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incertezza politica dovuta ai cambiamenti politici | -3.20% | Globale, in particolare negli Stati Uniti e nei mercati emergenti | A breve termine (≤ 2 anni) |
| Regole di conformità complesse e frammentate | -2.80% | Globale, con il massimo impatto nelle operazioni multi-giurisdizionali | Medio termine (2-4 anni) |
| Doppio conteggio del rischio con crediti volontari | -1.90% | Globale, concentrato nelle regioni di attuazione dell'articolo 6 | Medio termine (2-4 anni) |
| Volatilità dei prezzi indotta dal trading algoritmico | -1.50% | Mercati sviluppati con infrastrutture di trading avanzate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incertezza politica derivante dai cambiamenti politici
I cicli elettorali possono bloccare o annacquare la legislazione sul clima. Le multe del settore finanziario di Singapore sono aumentate del 22% nel 2024, preannunciando una supervisione AML/KYC più severa che potrebbe aumentare i costi di integrazione per gli desk del carbonio. [3] Fenergo, “Financial Crime Fines 2024 Report,” fenergo.com Il Pakistan ha approvato un quadro di scambio nel febbraio 2025, ma la sua attuazione dipende dalla stabilità fiscale e dai finanziamenti esterni. Negli Stati Uniti, le indagini coordinate CFTC-DOJ-SEC sulle frodi sui crediti di carbonio aumentano la credibilità a lungo termine, ma gonfiano i budget di conformità a breve termine. Tale imprevedibilità può rinviare le decisioni di finanziamento dei progetti e smorzare le prospettive a breve termine del settore dei crediti di carbonio di conformità.
Regole di conformità complesse e frammentate
Oltre i confini, le linee di base divergenti e i test di perdita possono gonfiare le spese di transazione, in particolare per le multinazionali che gestiscono più schemi. Il tracker di Gold Standard di giugno 2024 cataloga protocolli MRV non corrispondenti, che complicano i trasferimenti transfrontalieri. [4] Gold Standard, “Carbon Market Regulations Tracker,” goldstandard.org Il CBAM dell'UE utilizza una metodologia diversa dalla rendicontazione ETS nazionale, mentre il CBAM pianificato dal Regno Unito aggiunge un ulteriore livello. La frammentazione affligge anche i crediti di carbonio forestali, dove i requisiti di permanenza variano ampiamente, creando passività nascoste che frenano l'emissione nel mercato dei crediti di carbonio di conformità.
Analisi del segmento
Per tipo di credito: Soluzioni basate sulla natura Comando Prezzi premium
Le compensazioni forestali e per l'uso del suolo sono sulla buona strada per un CAGR del 43.94% tra il 2026 e il 2031, superando la quota del 41.12% dei certificati di energia rinnovabile nel mercato dei crediti di carbonio conformi al 2025. I progetti REDD+ premium raggiungono regolarmente il doppio del prezzo medio volontario perché i crediti di rimozione soddisfano sia gli obiettivi normativi che quelli reputazionali. La rigenerazione naturale economicamente vantaggiosa registra 23.80 t/CO₂ USD, rispetto agli oltre 600 t/CO₂ USD per la cattura diretta dall'aria, ancorando così una curva dei prezzi biforcata. Ciononostante, studi che mettono in dubbio l'addizionalità nel 90% dei crediti forestali hanno amplificato le richieste di MRV digitale end-to-end e di audit di terze parti, aiutando gli emittenti credibili a consolidare la fiducia del mercato.
Le categorie di secondo livello, come i crediti per l'efficienza energetica e i crediti per i processi industriali, rimangono rilevanti laddove persistono ostacoli all'elettrificazione, in particolare nei settori dell'acciaio, del cemento e dei prodotti chimici, garantendo una crescita prevedibile, seppur più lenta. Sempre più spesso, le aziende combinano rimozioni basate sulla natura con abbattimenti industriali per tutelarsi dal rischio di permanenza, una tendenza che amplia la diversificazione dei prodotti all'interno del mercato dei crediti di carbonio per la conformità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Con lo schema di conformità: i mercati emergenti sfidano il predominio dell'UE
Le quote dell'EU-ETS hanno generato il 74.12% del fatturato del 2025, ma si prevede che gli "Altri" sistemi, tra cui Nuova Zelanda, Corea del Sud, Cina e il prossimo Brasile, registreranno un CAGR del 48.2%, riducendo nel tempo la quota dell'Europa. La sola espansione della Cina aggiunge 3 miliardi di tonnellate di copertura, mentre il rilancio del CCER nel 2024 riapre una pipeline di compensazione nazionale. Nel frattempo, le riforme del K-ETS della Corea del Sud consentono alle banche di negoziare spot e derivati, aumentando la liquidità.
Si prevede che le dimensioni del mercato dei crediti di carbonio per la conformità associati al sistema ETS del Regno Unito trarranno beneficio una volta finalizzato l'accordo di collegamento UE-Regno Unito del maggio 2025, creando un precedente che potrebbe motivare l'allineamento del RGGI della California. Il GX-ETS giapponese passerà da volontario a obbligatorio entro il 2026, coinvolgendo oltre 550 aziende che complessivamente emettono metà dei gas serra del Paese. I programmi nordamericani maturi, come il RGGI, godono di continuità politica, ma mostrano una crescita più lenta.
Con il metodo di consegna: i mercati dei futures guadagnano liquidità
Le transazioni spot rappresentavano ancora il 59.63% nel 2025, ma futures e forwards stanno crescendo a un CAGR del 41.2%. I derivati approvati dalla CFTC hanno reso il carbonio una commodity oggetto di copertura, attraendo gestori patrimoniali e desk proprietari che apprezzano i mercati bilaterali. Il lancio dell'Indonesia su IDX nel gennaio 2025 ha quotato 1.7 milioni di crediti e li ha classificati legalmente come titoli, segnalando le innovazioni nel design istituzionale provenienti dal Sud del mondo. Le negoziazioni secondarie di crediti tokenizzati hanno raggiunto i 21.2 milioni di dollari nel 2024, una cifra relativamente piccola per gli standard delle commodity, ma che rappresenta la prova di una partecipazione sempre più ampia.
I fornitori di liquidità algoritmica riducono gli spread bid-ask, ma introducono il rischio di crollo improvviso. Il sistema blockchain di Northern Trust integra controlli di conformità negli smart contract, limitando potenzialmente spoofing e wash trade che possono destabilizzare il mercato dei crediti di carbonio per la conformità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la domanda di trasporti supera quella dei servizi pubblici
Le utility hanno guidato il 62.95% dell'utilizzo dei crediti nel 2025, riflettendo i limiti imposti al settore energetico. Tuttavia, il CAGR del 44.1% del settore dei trasporti surclassa tutti gli altri, poiché le compagnie aeree soggette a CORSIA e le compagnie di navigazione si trovano ad affrontare le normative IMO sulla decarbonizzazione, alla ricerca di crediti di livello aeronautico o basati sulla metodologia oceanica. Gli obblighi di UE e Regno Unito per l'aviazione sostenibile aumentano dal 2% SAF nel 2025 al 70% entro il 2050, garantendo un'attrazione di base della domanda. Il fondo industriale da 6 miliardi di dollari del Dipartimento dell'Energia degli Stati Uniti attinge anche ai crediti per i settori difficili da ridurre, ampliando ulteriormente le fonti di prelievo.
I produttori industriali utilizzano i crediti come soluzioni ponte in attesa di tecnologie rivoluzionarie come l'idrogeno verde e la CCUS. Anche l'agricoltura adotta progetti di riduzione del carbonio nel suolo, ma a un ritmo moderato a causa delle complessità di misurazione, sostenendo una dinamica a più velocità all'interno del mercato dei crediti di carbonio per la conformità.
Analisi geografica
Conformità europea al mercato dei crediti di carbonio
L'Europa rimane l'ancora, rappresentando il 76.85% delle entrate del 2025; la Riserva di Stabilità del Mercato dell'EU ETS ha eliminato 2.3 miliardi di quote accumulate, rafforzando la scarsità che le aziende hanno prezzato nelle curve future. Il CBAM estende tale influenza all'estero costringendo gli esportatori a incorporare i costi del carbonio nei prezzi allo sbarco, un modello che amplia indirettamente il mercato dei crediti di carbonio conformi.
Mercato dei crediti di carbonio conformi nella regione Asia-Pacifico
La regione Asia-Pacifico è il motore della crescita, con un tasso di crescita annuo composto (CAGR) previsto del 42.6%. L'ampliamento della copertura ETS della Cina, il rilancio del CCER e l'esplorazione del collegamento con l'UE segnalano un orientamento politico verso la centralità del mercato del carbonio. Il GX-ETS giapponese passerà alle aste entro il 2033 e le riforme della Corea del Sud consentono ora alle banche di agire come intermediari, mentre i membri dell'ASEAN stanno valutando i crediti previsti dall'Articolo 6 per monetizzare le attività forestali. Nel complesso, questi passaggi istituzionalizzano il mercato dei crediti di carbonio conformi nei poli manifatturieri mondiali.
Mercato dei crediti di carbonio conformi in Nord America, America Latina e Africa
Il Nord America mostra andamenti contrastanti. Il LCFS della California richiede tagli del 30% dell'IC entro il 2030 e del 90% entro il 2045, alimentando la domanda regionale. Le iniziative federali, tra cui un fondo di decarbonizzazione industriale da 6 miliardi di dollari, compensano l'impasse politica a livello congressuale. Il sistema canadese di prezzi basati sulla produzione armonizza le differenze provinciali e consente il commercio interprovinciale. Le prospettive dell'America Latina si aprono con la legge SBCE del Brasile, mentre il primo registro blockchain dello Zimbabwe posiziona il continente come fornitore credibile di crediti ad alta integrità. Questi sviluppi paralleli approfondiscono collettivamente la liquidità del mercato dei crediti di carbonio conformi.
Panorama competitivo
La concorrenza è moderata e in aumento. I colossi petroliferi come Shell, BP e TotalEnergies estendono i loro attuali desk di trading di materie prime al carbonio, sfruttando il loro peso di bilancio per accordi di grandi dimensioni e strutturati. Gli sviluppatori specializzati, come South Pole, Climate Impact Partners e 3Degrees, si concentrano su servizi di origination e consulenza, garantendo l'opzionalità dei progetti in fase iniziale. Gli operatori di borsa ICE, EEX e Nasdaq Commodities beneficiano di barriere di licenza e compensazione, sebbene le piattaforme native blockchain sfidino le strutture tariffarie attraverso la liquidazione automatizzata.
Le tattiche recenti includono l'integrazione verticale e la tokenizzazione. La cessione pianificata da Shell di gran parte della sua unità petrolifera e del gas nel novembre 2024 indica una svolta verso gli idrocarburi principali, mentre una coalizione Regno Unito-Kenya-Singapore mira a sottoscrivere oleodotti ad alta integrità. Banche come HSBC creano nuove classi di credito per il disinvestimento degli asset carboniferi al fine di monetizzare le emissioni evitate. Nel frattempo, la Environmental Fraud Task Force della CFTC aumenta i costi di conformità, favorendo implicitamente gli operatori storici con budget legali robusti. Nel complesso, queste forze sottolineano una convergenza di attori energetici, finanziari e tecnologici all'interno del mercato dei crediti di carbonio per la conformità.
Leader del settore dei crediti di carbonio conformi
Prodotti ambientali Shell
BP
Polo Sud
Vitol
Engie Global Markets
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: la Commissione europea e il governo del Regno Unito hanno concordato di collegare l'EU ETS e l'UK ETS, stabilendo il reciproco riconoscimento delle quote.
- Maggio 2025: la UNFCCC ha adottato gli standard di base e di perdita per il meccanismo di accreditamento dell'accordo di Parigi, preparando le prime metodologie per l'approvazione entro la fine del 2025.
- Marzo 2025: la Cina ha esteso il suo sistema nazionale di scambio di quote di emissione a cemento, acciaio e alluminio, aggiungendo una copertura di 3 miliardi di tonnellate di CO₂e.
- Gennaio 2025: l'Indonesia ha avviato il commercio internazionale di carbonio sulla piattaforma IDX, elencando 1.7 milioni di crediti.
- Febbraio 2025: Northern Trust ha introdotto la sua piattaforma Carbon Ecosystem per la custodia del credito istituzionale basata su blockchain.
Ambito del rapporto sul mercato globale dei crediti di carbonio per la conformità
I crediti di carbonio di conformità si riferiscono a certificati negoziabili che rappresentano la rimozione, la riduzione o l’eliminazione di una tonnellata di CO2 o del suo equivalente in altri gas serra, che le entità utilizzano per conformarsi alle normative sulle emissioni. Un’analisi di fondo completa del mercato dei crediti di carbonio di conformità, compresa la valutazione dell’economia e il contributo dei settori economici, panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave e tendenze emergenti nei segmenti di mercato, dinamiche di mercato e tendenze geografiche, e l’impatto del COVID-19, è trattato nel rapporto.
Il mercato dei crediti di carbonio per la compliance è segmentato per tipologia di credito (progetti di energia rinnovabile, silvicoltura e uso del territorio, efficienza energetica e miglioramenti dei processi industriali), settore (settore energetico, trasporti, settore industriale, agricoltura e silvicoltura) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e America Latina). Il rapporto offre dimensioni del mercato e previsioni per tutti i segmenti di cui sopra in valore (USD).
| Certificati di energia rinnovabile (REC) |
| Compensazioni forestali e di uso del suolo |
| Titoli di Efficienza Energetica |
| Miglioramenti dei processi industriali |
| Quote EU-ETS (EUA) |
| Quote UK-ETS (UKA) |
| CCA della California |
| Indennità RGGI |
| Altri (NZ-ETS, S-Korea K-ETS ecc.) |
| Spot (fisico) |
| Futures/Forward |
| Energia e Utilities |
| Trasporti |
| Industria manifatturiera |
| Agricoltura e silvicoltura |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di credito | Certificati di energia rinnovabile (REC) | |
| Compensazioni forestali e di uso del suolo | ||
| Titoli di Efficienza Energetica | ||
| Miglioramenti dei processi industriali | ||
| Per Compliance-Scheme | Quote EU-ETS (EUA) | |
| Quote UK-ETS (UKA) | ||
| CCA della California | ||
| Indennità RGGI | ||
| Altri (NZ-ETS, S-Korea K-ETS ecc.) | ||
| Per tipo di consegna | Spot (fisico) | |
| Futures/Forward | ||
| Per utente finale | Energia e Utilities | |
| Trasporti | ||
| Industria manifatturiera | ||
| Agricoltura e silvicoltura | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei crediti di carbonio per la conformità?
Nel 2026 il mercato dei crediti di carbonio conformi alle normative ammontava a 1,208.59 miliardi di dollari e si prevede che raggiungerà i 5,907.9 miliardi di dollari entro il 2031.
Quale regione è leader nel mercato dei crediti di carbonio per la conformità?
Nel 2025 l'Europa deterrà una quota di mercato del 76.85%, trainata dalla maturità istituzionale del sistema ETS dell'UE.
Quale segmento sta crescendo più rapidamente nel mercato dei crediti di carbonio per la conformità?
Si prevede che le compensazioni forestali e per l'uso del suolo cresceranno a un CAGR del 43.94% dal 2026 al 2031, superando tutte le altre tipologie di credito.
Perché la richiesta di crediti di conformità da parte del settore dei trasporti è in aumento?
Gli obblighi CORSIA dell'aviazione e gli obiettivi di decarbonizzazione del settore marittimo stanno spingendo i trasporti verso un CAGR del 44.1% tra il 2026 e il 2031.
Quale ruolo svolgono le piattaforme MRV digitali nel mercato dei crediti di carbonio per la conformità?
Il monitoraggio basato sulla blockchain accelera la verifica, riduce i costi e migliora la trasparenza, attraendo capitali istituzionali.
In che modo il collegamento tra l'UE e il Regno Unito nel sistema ETS inciderà sul mercato?
Il collegamento di maggio 2025 consente il riconoscimento reciproco delle quote, incrementando la liquidità transfrontaliera e migliorando la convergenza dei prezzi.


