

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.76 miliardo di dollari |
| Dimensione del mercato (2031) | 17.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.18% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
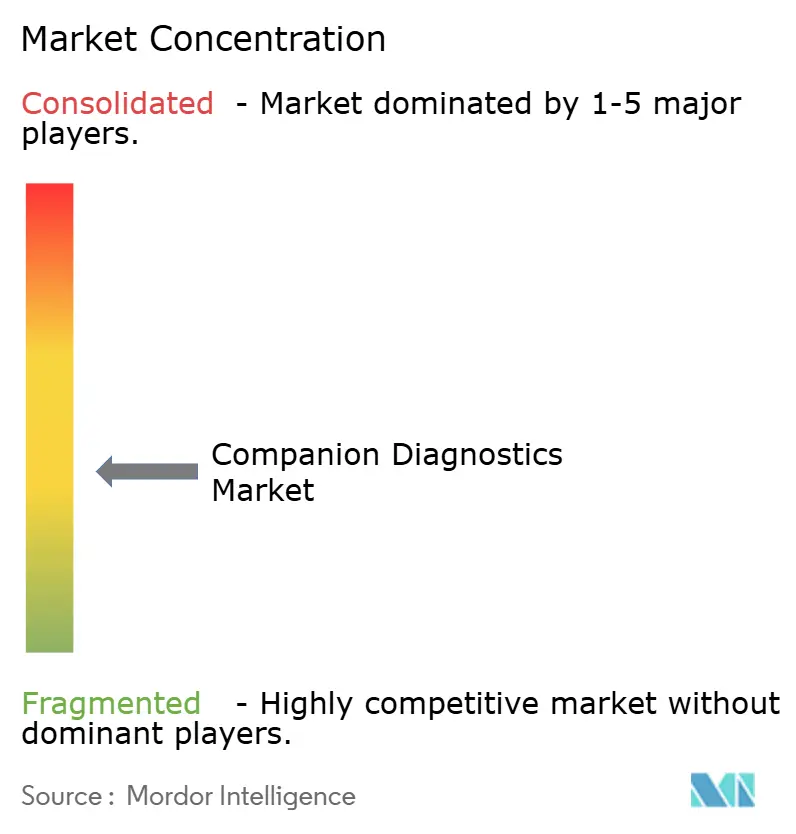
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della diagnostica di accompagnamento di Mordor Intelligence
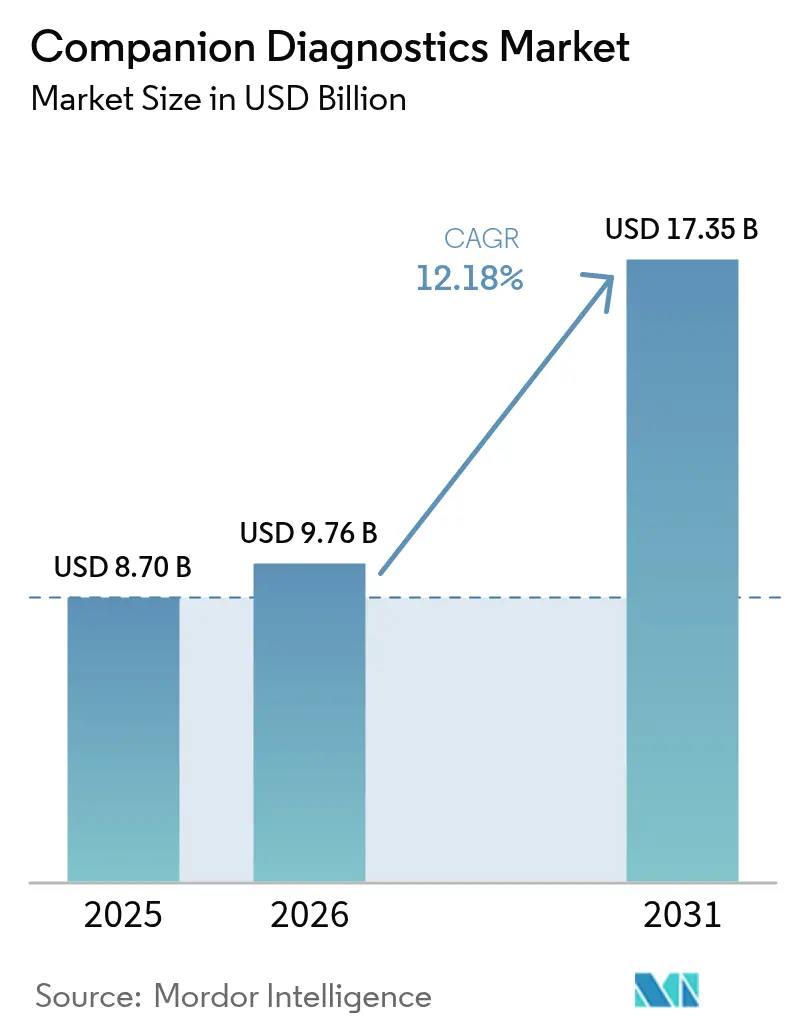
Il mercato della diagnostica di accompagnamento aveva un valore di 8.70 miliardi di dollari nel 2025 e si prevede che crescerà da 9.76 miliardi di dollari nel 2026 a 17.35 miliardi di dollari entro il 2031, con un CAGR del 12.18% durante il periodo di previsione (2026-2031).
La diagnostica complementare integra i test molecolari con terapie mirate, allineando le informazioni diagnostiche con le scelte terapeutiche ottimali. La crescente applicazione della medicina di precisione sta contemporaneamente modificando le priorità di investimento delle aziende farmaceutiche e rimodellando i modelli di rimborso dei pagatori, poiché i decisori politici riconoscono la diagnostica come strumento fondamentale per il contenimento dei costi.
Punti chiave del rapporto
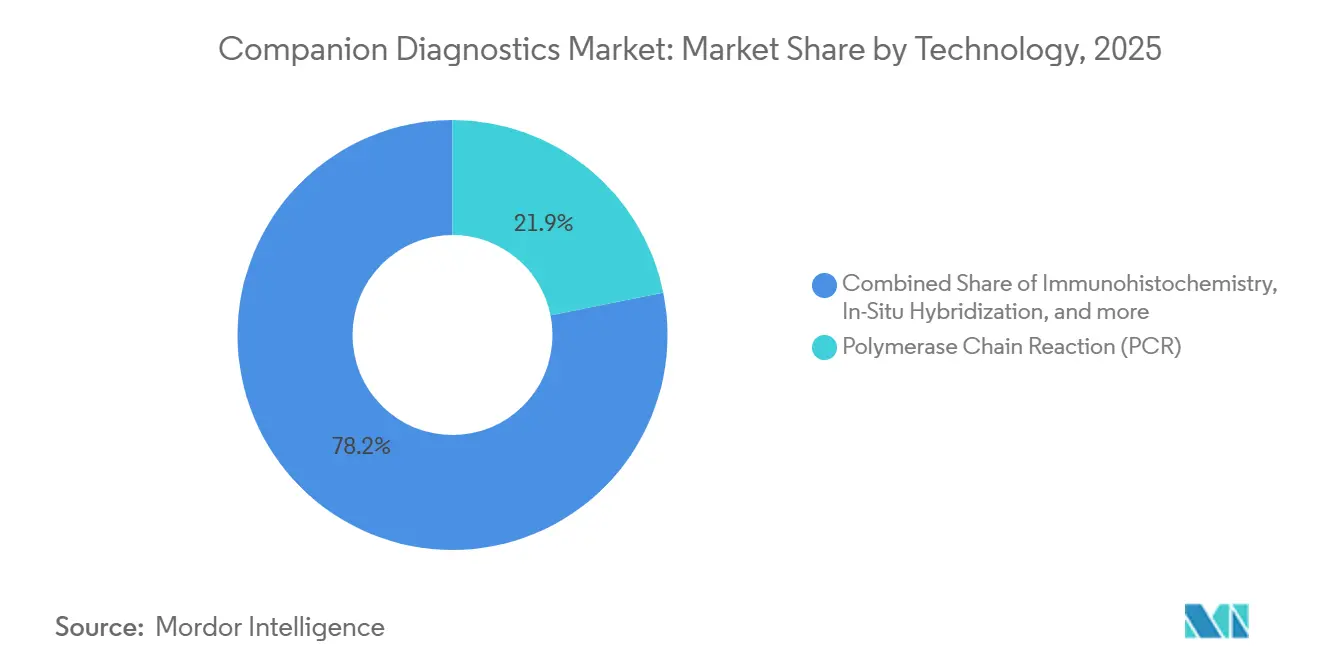
- In termini di tecnologia, la PCR detiene ancora la quota di mercato maggiore nel 2025, pari al 21.85%, mentre si prevede che la diagnostica di accompagnamento supererà le alternative basate sulla PCR, espandendosi a un CAGR del 13.85% tra il 2026 e il 2031.
- In base alle indicazioni, si prevede che il melanoma crescerà con un CAGR del 13.22%, mentre il tumore al polmone deterrà una quota del 22.10% nel 2025.
- Per tipologia di prodotto, i test e i kit rappresentavano il 65.75% nel 2025, grazie al loro collegamento diretto con specifici lanci di farmaci. Tuttavia, le piattaforme interpretative basate su software sono la categoria di prodotto in più rapida crescita, con un CAGR del 15.12% (2026-2031).
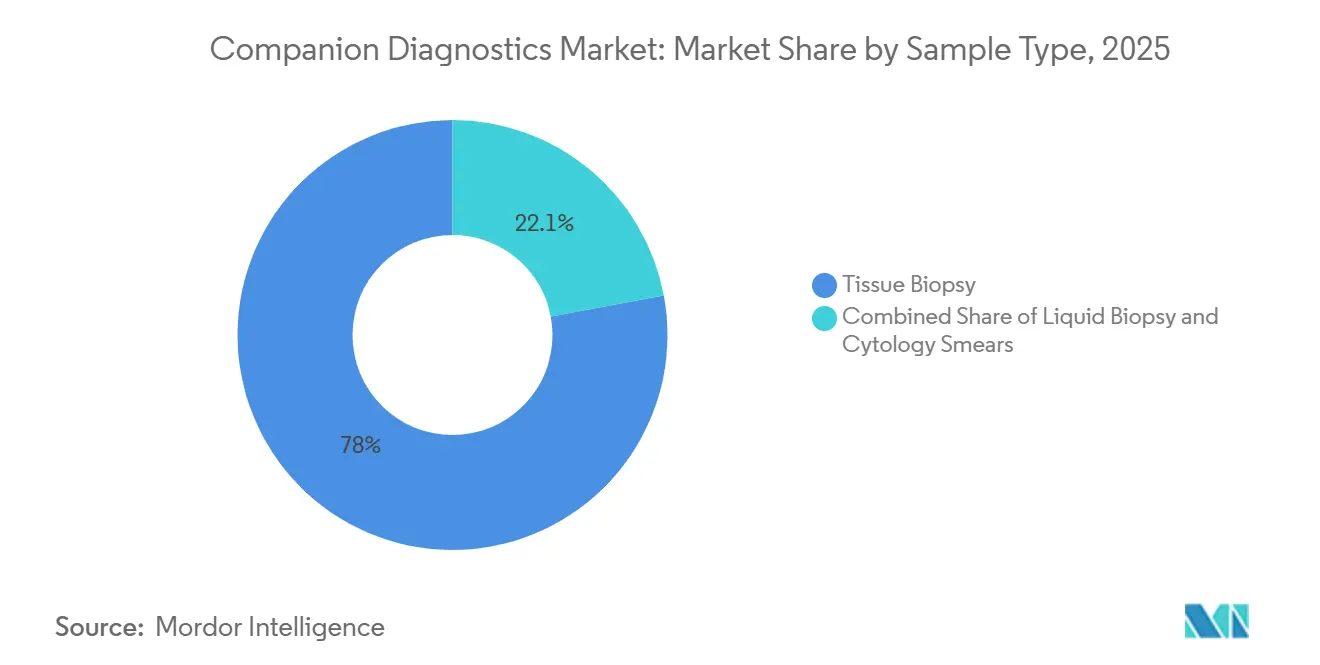
- Per tipologia di campione, la biopsia tissutale rappresenta ancora il 77.95% del volume di mercato della diagnostica di accompagnamento nel 2025, poiché l'esame istologico di conferma rimane lo standard di riferimento normativo. Si prevede che il mercato della biopsia liquida crescerà a un tasso annuo composto (CAGR) del 18.22% fino al 2031.
- Per utente finale, il mercato della diagnostica di accompagnamento delle CRO (Contract Research Organization) è destinato a crescere con un CAGR del 12.85% (2026-2031) e le aziende farmaceutiche e biotecnologiche detenevano una quota del 44.60% nel 2025.
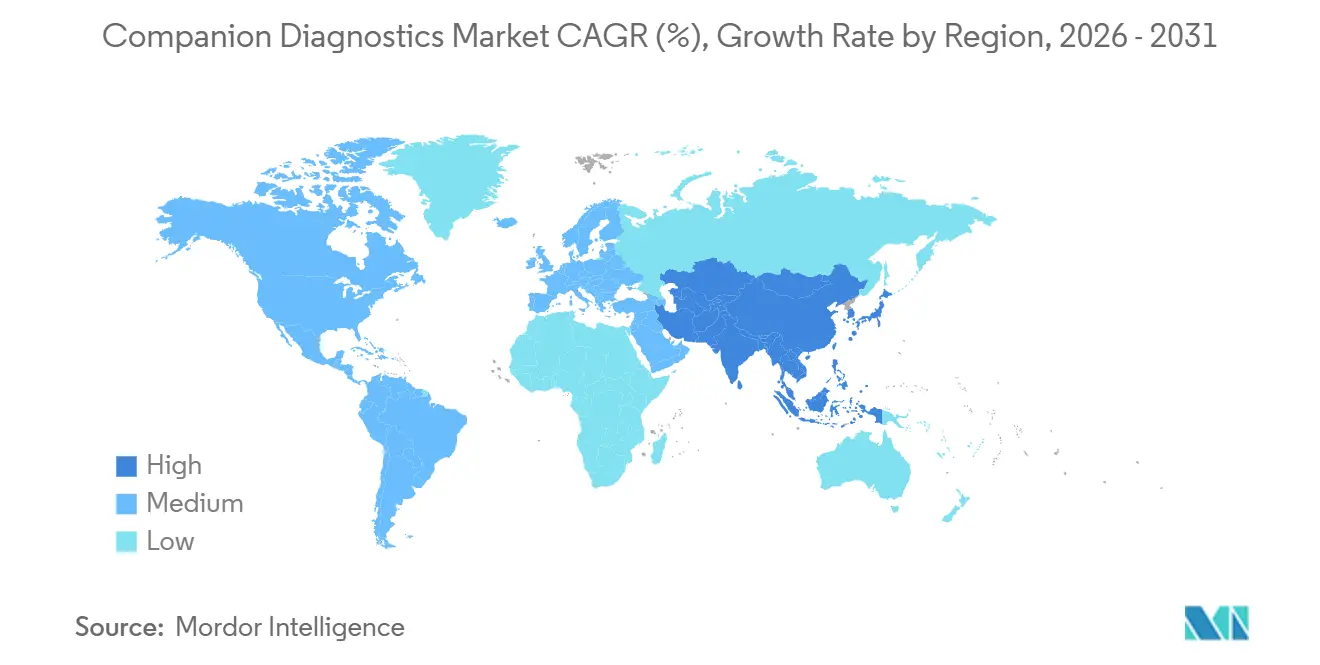
- Dal punto di vista geografico, il Nord America detiene il 39.95% della quota di mercato della diagnostica di accompagnamento nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà un CAGR del 12.45% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della diagnostica di accompagnamento
Analisi dell'impatto del conducente
| Guidatore | Impatto approssimativo % sul CAGR complessivo (2025-2030) | Regioni primarie interessate | Cronologia dell'impatto |
|---|---|---|---|
| Ampliamento delle etichette dei farmaci per la medicina di precisione | ~+2.0% | Nord America, Europa, Giappone | A lungo termine (≥4 anni) |
| Rapido assorbimento della biopsia liquida | ~+1.6% | Hub oncologici urbani globali; i più veloci nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Pipeline oncologica focalizzata su ADC che richiede piattaforme CDx multiplex | + 0.8% | Nord America, Europa, Giappone | Medio termine (2-4 anni) |
| Curva dei costi NGS in calo | ~+1.3% | Centri oncologici comunitari in Nord America e in Europa occidentale | A lungo termine (≥4 anni) |
| Allineamento dei pagatori con i test approvati dalla FDA | ~+1.1% | Stati Uniti; ricadute su Canada e CCG | A breve termine (≤2 anni) |
| Integrazione dell'IA per l'interpretazione delle varianti | ~+0.7% | Laboratori di riferimento ad alta produttività in tutto il mondo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tendenze e approfondimenti del mercato della diagnostica di accompagnamento: rapida adozione della biopsia liquida CDx nelle pratiche oncologiche
La diagnostica di accompagnamento della biopsia liquida sta ridefinendo la gestione del cancro, fornendo un metodo minimamente invasivo per test ripetuti che catturano l'eterogeneità tumorale in tempo reale. I medici ora monitorano l'evoluzione della malattia attraverso il DNA tumorale circolante, adattando dinamicamente la terapia anziché affidarsi a istantanee statiche del tessuto. Una conseguenza secondaria è che i laboratori ospedalieri devono ricalibrare la produttività e la logistica della catena del freddo per gestire volumi maggiori di analisi basate sul sangue, influenzando le tempistiche di allocazione del capitale nell'intera linea di servizi oncologici. FoundationOne Liquid CDx, che ha ottenuto diverse approvazioni dalla FDA nel 2024, illustra lo slancio normativo che sta accelerando l'adozione sul mercato [1] US Food and Drug Administration – Companion Diagnostics Table . Tuttavia, la sensibilità della biopsia liquida varia ancora in base allo stadio del cancro e alla biologia del rilascio del tumore, il che significa che i fornitori sono spinti ad adottare strategie ibride tessuto-sangue che preservino l'accuratezza diagnostica controllando al contempo la ridondanza dei test.
Progressi nella medicina personalizzata e nell'oncologia di precisione
La diagnostica di accompagnamento non è più un'opzione aggiuntiva, ma un prerequisito codificato per l'accesso a molti farmaci mirati. La FDA elenca 168 combinazioni biomarcatore-farmaco collegate a test approvati, segnalando che gli enti di rimborso sospenderanno progressivamente i pagamenti per i cicli di terapia privi di conferma molecolare. Questo collegamento sta spingendo le aziende farmaceutiche a sviluppare congiuntamente i test nelle fasi iniziali degli studi clinici di Fase I, comprimendo i tempi complessivi dei programmi ma aumentando la complessità preclinica. Un effetto a catena immediato è che le organizzazioni di ricerca a contratto (CRO) stanno ampliando i laboratori di validazione dei biomarcatori per assicurarsi contratti di outsourcing strategici pluriennali, posizionandosi di fatto come custodi molecolari per le pipeline biofarmaceutiche.
Innovazioni tecnologiche negli strumenti diagnostici
Il sequenziamento di nuova generazione (NGS) fornisce informazioni genomiche complete in un unico flusso di lavoro, con una crescita prevista del segmento del 14.3% tra il 2025 e il 2030. I laboratori stanno integrando algoritmi di intelligenza artificiale nei risultati NGS per smistare il flusso di varianti, una mossa che sposta in modo sottile la domanda di lavoro diagnostico dai tecnici di laboratorio verso i data scientist. Questo riequilibrio della forza lavoro, dedotto dall'aumento delle offerte di lavoro in bioinformatica, sta influenzando i programmi di studio universitari e le start-up finanziate da venture capital che forniscono motori di annotazione automatizzati. Dato che i panel NGS per il cancro al polmone identificano mutazioni utilizzabili fino al 65% dei pazienti, gli enti pagatori stanno già elaborando livelli di rimborso variabili legati al numero di risultati clinicamente utilizzabili, prefigurando modelli di prezzo basati sul valore per la diagnostica.
Crescente prevalenza delle malattie croniche
L'incidenza del cancro continua a crescere, con l'American Cancer Society che prevede circa due milioni di nuovi casi negli Stati Uniti per il 2024 [2] European Medicines Agency, “In Vitro Diagnostic Regulation Guidance,” European Medicines Agency, ema.europa.eu . L'aumento dei volumi costringe i centri oncologici a riprogettare i protocolli di triage dei pazienti, riconoscendo che il tempo di risposta diagnostica ora influenza direttamente il tempo di trattamento e, di conseguenza, i rimborsi basati sulle metriche di qualità. Gli sponsor farmaceutici rispondono integrando la diagnostica complementare in una fase più precoce per aumentare la potenza degli studi, riconoscendo che popolazioni arricchite riducono il rumore statistico. Questa dinamica sta spingendo i comitati etici istituzionali ad aggiornare il linguaggio del consenso informato, poiché i pazienti devono ora riconoscere che la profilazione molecolare determina l'idoneità alla terapia: un cambiamento sottile ma significativo nel discorso sull'autonomia.
Analisi dell'impatto della restrizione
| moderazione | (~) % di resistenza al CAGR complessivo (2025-2030) | Regioni primarie interessate | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di sviluppo (50-100 milioni di USD) | ~-1.8% | Universale; più acuto nei mercati emergenti | A lungo termine (≥4 anni) |
| Colli di bottiglia normativi IVDR | ~-1.3% | Unione Europea | Medio termine (2-4 anni) |
| Sensibilità variabile del test nei tumori a basso ctDNA | ~-0.9% | Globale; impatto più elevato nei programmi di oncologia in fase iniziale | A breve termine (≤2 anni) |
| Rimborso incoerente al di fuori dei principali mercati | ~-0.8% | America Latina, parti dell'ASEAN, Europa orientale | A lungo termine (≥4 anni) |
| Carenza di personale bioinformatico | ~-0.4% | Laboratori in rapida espansione nell'area Asia-Pacifico e MENA | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di sviluppo
Lo sviluppo di una diagnostica complementare può richiedere dai 50 ai 100 milioni di dollari e dai 3 ai 5 anni, inquadrando la diagnostica come progetti di investimento a lungo termine. Le aziende più piccole legano sempre più le proprie fortune alle alleanze con le grandi aziende farmaceutiche, scambiando quote azionarie per finanziamenti allo sviluppo. La conseguenza secondaria è il consolidamento dei portafogli di proprietà intellettuale: man mano che le grandi aziende assorbono i diritti sui dispositivi, la libertà di operare per i nuovi arrivati si riduce. Questo panorama di proprietà intellettuale sempre più ristretto spinge gli investitori di venture capital a privilegiare le aziende di piattaforme con menu di test espandibili piuttosto che concetti basati su un singolo marcatore, spostando in modo sottile i fondi di venture capital dai biomarcatori di nicchia verso soluzioni scalabili basate sull'informatica. Questi cambiamenti strutturali stanno plasmando il mercato della diagnostica complementare.
Politiche di regolamentazione rigorose
Il Regolamento sui dispositivi medico-diagnostici in vitro (IVDR) dell'Unione Europea ha introdotto nel 2022 le consultazioni obbligatorie con gli organismi notificati e l'Agenzia europea per i medicinali per la diagnostica di accompagnamento [3] American Cancer Society, “Cancer Facts & Figures 2024,” American Cancer Society, cancer.org . Poiché solo pochi organismi sono pienamente designati, le code di revisione si stanno allungando, costringendo le aziende a indirizzare la sequenza di lancio verso gli Stati Uniti o il Giappone. Come effetto a catena, gli oncologi europei potrebbero subire ritardi nell'accesso ai nuovi test, sollevando dibattiti etici sull'equità geografica nell'assistenza oncologica. Negli Stati Uniti, il progetto pilota della FDA che pubblica le caratteristiche di prestazione dei test ha catalizzato la trasparenza ma allo stesso tempo espone i test con prestazioni insufficienti, creando un rischio reputazionale per le aziende diagnostiche e intensificando il controllo da parte degli acquirenti.
Analisi del segmento
La tecnologia NGS rivoluziona i paradigmi di test tradizionali
La PCR detiene ancora la quota maggiore del mercato della diagnostica di accompagnamento nel 2025, pari al 21.8%, ma si prevede che la NGS supererà tutte le altre tecnologie. Si prevede che le dimensioni del mercato della NGS nella diagnostica di accompagnamento supereranno quelle delle alternative basate sulla PCR, espandendosi a un CAGR del 13.85% tra il 2026 e il 2031. I comitati acquisti degli ospedali eseguono sempre più spesso analisi del costo totale di proprietà che rivelano come l'elevata produttività dei campioni compensi i maggiori costi dei materiali di consumo per la NGS in un arco di ammortamento di tre anni. Di conseguenza, i fornitori di strumenti ora includono il software di analisi nei contratti dei reagenti, un accordo che sposta il riconoscimento dei ricavi dalle vendite una tantum di hardware ai flussi di servizi ricorrenti, rimodellando la visibilità degli utili trimestrali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Il melanoma emerge come nuova frontiera della crescita
La diagnostica complementare per il melanoma conquisterà un'accelerazione della quota di mercato al 13.22% di CAGR entro il 2031, grazie alla proliferazione delle combinazioni di immunoterapia. L'impatto a valle è che le cliniche dermatologiche dovranno coordinarsi strettamente con i laboratori molecolari per garantire test rapidi di riflesso, unendo di fatto due comparti clinici storicamente separati. Questa integrazione costringe i fornitori di cartelle cliniche elettroniche ad adattare i moduli di inserimento degli ordini per integrare i pannelli molecolari di riflesso, un adeguamento IT che, sebbene apparentemente di modesta entità, rappresenta un notevole investimento amministrativo per i sistemi sanitari.
Le soluzioni software accelerano la crescita
Test e kit rappresentano il 65.75% della spesa prevista per il 2025, grazie al loro stretto collegamento con il lancio di specifici farmaci. Tuttavia, le piattaforme interpretative basate su software sono la categoria di prodotti in più rapida crescita, con un CAGR del 15.12% (2026-2031). L'accuratezza diagnostica dipende da pipeline di classificazione delle varianti che sono ora soggette a continui aggiornamenti basati sull'apprendimento automatico, spingendo le autorità di regolamentazione a valutare controlli sulle modifiche degli algoritmi dopo la commercializzazione. Parallelamente, si sta delineando una conseguenza a livello commerciale: i laboratori potrebbero incorrere in responsabilità legali se rifiutano aggiornamenti software che potrebbero migliorare significativamente le diagnosi cliniche, inserendo implicitamente clausole di manutenzione del software negli audit di accreditamento dei laboratori.
La biopsia liquida trasforma i paradigmi di analisi
Nel 2025, la biopsia tissutale rappresentava ancora il 77.95% dei volumi, poiché l'esame istologico di conferma rimane il gold standard normativo. Si prevede che il mercato della biopsia liquida crescerà a un tasso annuo composto del 18.22% fino al 2031. Gli studi oncologici stanno già riorganizzando il personale addetto ai prelievi ematici per far fronte all'aumento della domanda, incrementando gradualmente la richiesta di dispositivi per l'analisi del sangue al punto di cura. I laboratori che storicamente si specializzavano nell'istopatologia tissutale devono ora investire in sistemi di estrazione del DNA plasmatico, creando una pressione sui costi operativi che influenza i cicli di budget per gli investimenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Le CRO si affermano come partner strategici.
Il mercato della diagnostica complementare delle CRO è destinato a crescere del 12.85% di CAGR (2026-2031). La loro vasta esperienza nella convalida dei biomarcatori consente alle biotecnologie più piccole di accedere a percorsi normativi che altrimenti sarebbero proibitivi. Questo posizionamento offre alle CRO la possibilità di negoziare modelli di compensi con condivisione del rischio legati alle milestone degli studi clinici, trasformandole da fornitori di servizi a partner di quasi-sviluppo, una sfumatura che altera il riconoscimento dei ricavi e potrebbe migliorare la stabilità dei margini.
Analisi geografica
Mercato della diagnostica complementare del Nord America
Il Nord America detiene una quota di mercato del 39.95% nel 2025. La politica di UnitedHealthcare di coprire i test diagnostici di accompagnamento approvati dalla FDA, se abbinati al farmaco corrispondente, segnala l'approvazione da parte degli enti pagatori, che influenza direttamente la velocità di adozione. Un risultato presunto è che le compagnie assicurative private esterne a UnitedHealthcare potrebbero emulare la politica per rimanere competitive, generando un effetto a cascata che potrebbe stabilizzare i tassi di rimborso dei test in tutto il settore.
Mercato della diagnostica di accompagnamento nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 12.45% dal 2026 al 2031. Il programma giapponese di profilazione del genoma tumorale (CGP), sostenuto dal governo, prevede un mercato CGP da 54 miliardi di yen entro il 2035, spingendo i laboratori nazionali ad aumentare la capacità di sequenziamento. Questo impegno governativo crea un precedente che i paesi limitrofi potrebbero replicare, armonizzando le aspettative normative e stimolando l'arruolamento a studi clinici transfrontalieri, accelerando l'accumulo di dati nelle popolazioni asiatiche meno studiate.
Mercato europeo della diagnostica complementare
Il contesto normativo europeo in materia di diagnostica in vitro sta spingendo le aziende a riesaminare le strategie di lancio. La capacità limitata degli organismi notificati amplifica il rischio legato al time-to-market, inducendo le aziende diagnostiche a considerare modelli di test centralizzati come soluzioni temporanee. Tale centralizzazione potrebbe inavvertitamente rafforzare alcuni laboratori di riferimento, creando un quasi-oligopolio che potrebbe influenzare le dinamiche dei prezzi una volta raggiunto il picco dei volumi di test.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il contesto competitivo fonde attori diversificati come Roche con specialisti agili come Guardant Health. Gli accordi strategici di co-sviluppo rimangono fondamentali: il portafoglio di oltre 200 collaborazioni farmaceutiche di Roche integra i suoi prodotti diagnostici in numerosi protocolli di sperimentazione clinica, garantendo un'adozione pressoché automatica al lancio commerciale. Si sta delineando un sottile vettore competitivo legato alla proprietà dei dati; le aziende che controllano ampi set di dati genomici reali possono perfezionare gli algoritmi predittivi più rapidamente, garantendo loro un vantaggio iterativo difficilmente replicabile dai concorrenti che producono solo reagenti.
Leader del settore della diagnostica di accompagnamento
Qiagen NV
Agilent Technologies Inc.
Abbott
Biomerieux
F. Hoffmann-La Roche SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2025: Roche ha ottenuto l'estensione delle indicazioni d'uso da parte della FDA per l'anticorpo anti-HER2/neu PATHWAY, includendo il carcinoma mammario metastatico HR-positivo e HER2-ultrabasso.
- Dicembre 2024: il PD-L1 IHC 28-8 pharmDx di Agilent ha ottenuto la certificazione IVDR dell'UE.
- Novembre 2024: Roche ha ottenuto il marchio CE per il test VENTANA FOLR1 RxDx.
Ambito e metodologia
Secondo lo scopo del rapporto, i test diagnostici complementari forniscono informazioni essenziali per l’utilizzo sicuro ed efficace di un farmaco o prodotto biologico corrispondente.
Il mercato della diagnostica di accompagnamento è segmentato per tecnologia, indicazione e area geografica. Il segmento tecnologico è suddiviso in immunoistochimica (IHC), reazione a catena della polimerasi (PCR), ibridazione in situ (ISH) , PCR in tempo reale (RT-PCR), sequenziamento genico e altre tecnologie. Il segmento delle indicazioni è suddiviso in tumore al polmone, tumore al seno, tumore del colon-retto, leucemia, melanoma e altre indicazioni. Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore in USD per questi segmenti.
Per tecnologia
| Immunoistochimica (IHC) |
| Reazione a catena della polimerasi (PCR) |
| PCR in tempo reale (RT-PCR) |
| Ibridazione in situ (ISH) |
| Sequenziamento genico di nuova generazione (NGS) |
| Altre tecnologie |
Per indicazione
| Lung Cancer |
| Cancro al seno |
| Cancro del colon-retto |
| Leucemia |
| Melanoma |
| Tumore gastrico |
| Cancro alla prostata |
| Altre indicazioni |
Per prodotto e servizio
| Test e kit |
| Strumenti e analizzatori |
| Software e servizi |
Per tipo di campione
| Biopsia tissutale |
| Biopsia liquida |
| Strisci citologici |
Per utente finale
| Aziende farmaceutiche e biotecnologiche |
| Organizzazioni di ricerca a contratto (CRO) |
| Laboratori clinici di riferimento |
| Ospedali e centri oncologici |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | GCC |
| Sud Africa | |
| Resto del Medio Oriente | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tecnologia | Immunoistochimica (IHC) | |
| Reazione a catena della polimerasi (PCR) | ||
| PCR in tempo reale (RT-PCR) | ||
| Ibridazione in situ (ISH) | ||
| Sequenziamento genico di nuova generazione (NGS) | ||
| Altre tecnologie | ||
| Per indicazione | Lung Cancer | |
| Cancro al seno | ||
| Cancro del colon-retto | ||
| Leucemia | ||
| Melanoma | ||
| Tumore gastrico | ||
| Cancro alla prostata | ||
| Altre indicazioni | ||
| Per prodotto e servizio | Test e kit | |
| Strumenti e analizzatori | ||
| Software e servizi | ||
| Per tipo di campione | Biopsia tissutale | |
| Biopsia liquida | ||
| Strisci citologici | ||
| Per utente finale | Aziende farmaceutiche e biotecnologiche | |
| Organizzazioni di ricerca a contratto (CRO) | ||
| Laboratori clinici di riferimento | ||
| Ospedali e centri oncologici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato della diagnostica complementare?
Si prevede che le dimensioni del mercato della diagnostica complementare raggiungeranno i 9.76 miliardi di dollari nel 2026 e cresceranno a un CAGR del 12.18% per raggiungere i 17.35 miliardi di dollari entro il 2031.
– Chi sono i principali attori globali in questo mercato del Diagnostica complementare?
Qiagen NV, Agilent Technologies Inc., Abbott, Biomerieux e F. Hoffmann-La Roche Ltd sono le principali aziende che operano nel mercato della diagnostica complementare.
Qual è la regione in più rapida crescita nel mercato della diagnostica di accompagnamento?
Si stima che l'area Asia-Pacifico crescerà al CAGR più elevato, pari al 12.45%, nel periodo di previsione (2026-2031).
Quale regione ha la quota maggiore nel mercato Diagnostica complementare?
Nel 2025, il Nord America detiene la quota di mercato maggiore nel mercato della diagnostica complementare.


