

Dimensioni e quota di mercato della carta da parati commerciale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
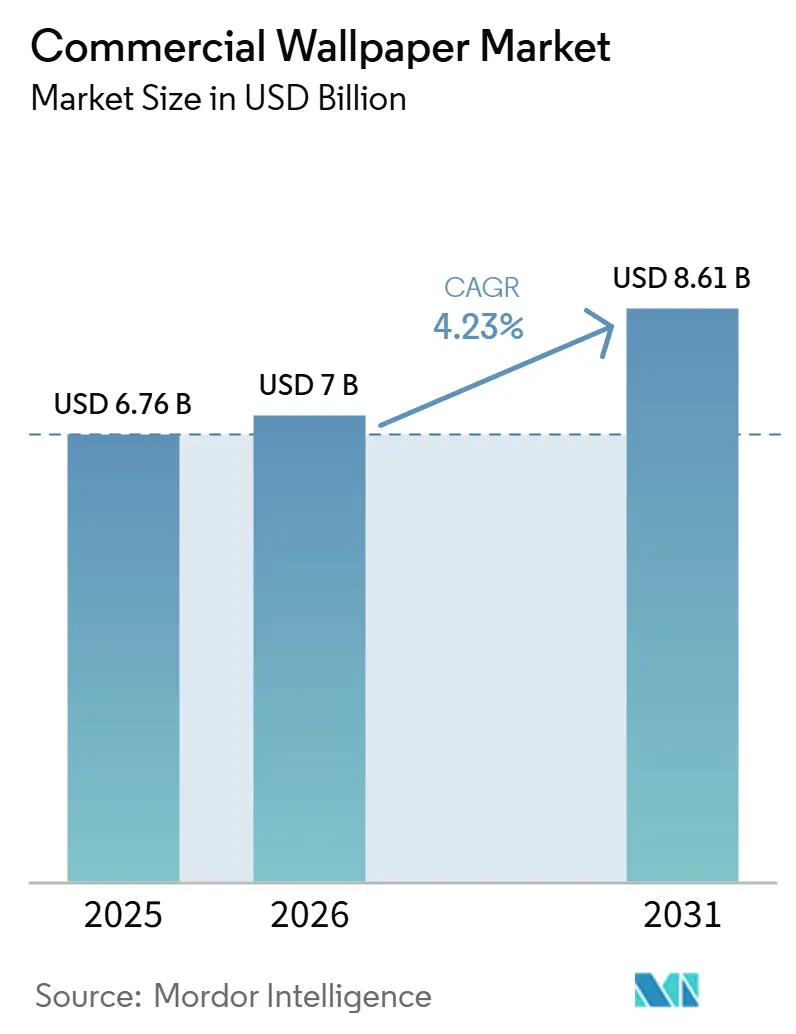
| Dimensione del mercato (2026) | 7 miliardo di dollari |
| Dimensione del mercato (2031) | 8.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.23% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della carta da parati commerciale a cura di Mordor Intelligence
Il mercato della carta da parati per uso commerciale, valutato a 6.76 miliardi di dollari nel 2025, dovrebbe crescere fino a 7.0 miliardi di dollari nel 2026 e raggiungere gli 8.61 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.2% nel periodo 2026-2031. Il mercato della carta da parati per uso commerciale sta beneficiando del fatto che operatori del settore alberghiero, strutture sanitarie e proprietari di immobili commerciali considerano i rivestimenti murali come un materiale d'arredo essenziale piuttosto che una finitura opzionale. La produzione digitale a tiratura limitata rende i rivestimenti murali personalizzati più pratici per progetti di medie dimensioni, soprattutto quando i requisiti di progettazione cambiano nelle fasi finali del ciclo di vita del progetto. Gli acquirenti del settore sanitario e aziendale attribuiscono inoltre maggiore importanza alle prestazioni documentate in termini di resistenza al fuoco, all'abrasione, alla qualità dell'aria e agli agenti chimici. Questi requisiti conferiscono ai fornitori con prodotti testati e documentazione chiara una posizione più forte nel processo di specifica e approvvigionamento. La concorrenza rimane frammentata, quindi l'ampiezza della gamma di prodotti, i tempi di consegna e le relazioni con gli architetti sono fattori importanti, oltre alla scala produttiva.
Punti chiave del rapporto
- Per tipologia di materiale, nel 2025 il vinile solido rappresentava il 46.8% del mercato della carta da parati commerciale, mentre si prevede che il vinile non tessuto crescerà a un tasso annuo composto del 4.9% fino al 2031.
- Per tipologia di applicazione, le nuove costruzioni rappresentavano il 53.5% della quota di mercato della carta da parati commerciale nel 2025, mentre si prevede che le ristrutturazioni e i lavori di ammodernamento cresceranno a un tasso annuo composto del 4.6% fino al 2031.
- Per quanto riguarda gli utenti finali, il settore alberghiero ha rappresentato il 29.4% della domanda nel 2025, mentre si prevede che il settore sanitario crescerà a un tasso annuo composto del 4.7% fino al 2031.
- Per quanto riguarda i canali di distribuzione, le vendite dirette hanno rappresentato il 61.2% della domanda nel 2025, mentre si prevede che i canali indiretti cresceranno a un tasso annuo composto del 4.4% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 36.3% del totale nel 2025, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 4.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della carta da parati commerciale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ristrutturazione del settore alberghiero e investimenti nell'esperienza del marchio | + 1.0% | Globale, con una presenza concentrata in Nord America, Medio Oriente e Africa e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Interni commerciali stampati digitalmente e personalizzati | + 0.8% | Globale, con i primi guadagni in Nord America ed Europa | Medio termine (2-4 anni) |
| Rivestimenti murali resistenti, lavabili e ignifughi. | + 0.6% | Con una presenza globale e una forte influenza in materia di conformità in Nord America ed Europa. | A lungo termine (≥ 4 anni) |
| Ristrutturazione di strutture sanitarie, negozi al dettaglio e spazi di lavoro flessibili. | + 0.7% | Globale, concentrato in Nord America, Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Adozione di rivestimenti murali acustici e a base biologica | + 0.4% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Cicli di produzione Print-On-Demand | + 0.3% | A livello globale, con i primi guadagni in Nord America e nel Regno Unito. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ristrutturazione del settore alberghiero e investimenti nell'esperienza del marchio
Il mercato della carta da parati per uso commerciale è sostenuto dalla ristrutturazione del settore alberghiero, dove gli operatori rinnovano gli interni più frequentemente per mantenere gli standard del marchio. Gli operatori del settore del lusso sono passati a cicli di rinnovamento di 5-7 anni, rispetto ai cicli di 10 anni utilizzati un decennio prima. Il portafoglio di progetti alberghieri del GCC comprendeva 161,574 camere distribuite su 650 progetti attivi nel secondo trimestre del 2025, con l'Arabia Saudita che rappresentava oltre 340 hotel e oltre 92,000 camere. L'attività di ristrutturazione e conversione di marchi alberghieri negli Stati Uniti ammontava a 2,118 progetti alla fine del quarto trimestre del 2025. I piani di miglioramento degli immobili specificano comunemente il tipo di rivestimento murale, la classificazione di resistenza al fuoco e la resistenza all'abrasione. Ciò rende i prodotti approvati meno esposti a gare d'appalto basate unicamente sul prezzo di acquisto iniziale.
Interni commerciali stampati digitalmente e personalizzati
La stampa digitale supporta il mercato della carta da parati commerciale riducendo le quantità minime d'ordine e accorciando i tempi di consegna dei progetti. Wallquest ha installato 4 stampanti HP Latex FS70 W nell'aprile 2026 e ha riportato un miglioramento del 30% nelle prestazioni di produzione complessive [1] Paul Restarick, “The Future of Wallcoverings: Expert Interview on Epson Resin Printing,” TEXINTEL, texintel.com . Newmor ha aggiunto una stampante Canon Colorado M5W e attrezzature di finitura Neolt per supportare lavori commerciali su misura. Questi investimenti consentono agli architetti di specificare piccole tirature personalizzate per aree di accoglienza e pareti decorative. Le tirature più brevi riducono anche le esigenze di inventario per i fornitori e i team di progetto. Il Mural Book di Muraspec ha utilizzato inchiostri UV certificati GREENGUARD Gold e privi di VOC, dimostrando che i prodotti personalizzati possono anche soddisfare i requisiti di qualità dell'aria interna.
Rivestimenti murali resistenti, lavabili e ignifughi.
I requisiti prestazionali stanno ampliando il ruolo dei rivestimenti murali commerciali documentati nel mercato della carta da parati per ambienti commerciali. I prodotti ASTM F793 Tipo II, classificati per 10,000 cicli di abrasione, sono ampiamente specificati nei corridoi degli hotel e negli spazi clinici. Koroseal ha lanciato la collezione Fortis nel febbraio 2026 con 8 design di Tipo II, classificazione di resistenza al fuoco di Classe A, supporto in tessuto, conformità alla qualità dell'aria interna della California e Dichiarazioni di Prodotto Sanitario. Uno studio del 2026 ha rilevato che le norme ISO 22196 e ISO 21702, insieme, forniscono un quadro più ampio per la valutazione delle prestazioni antibatteriche e antivirali dei rivestimenti murali. I fornitori con dati di prova accessibili possono rispondere in modo più efficace alle richieste di acquisto rispetto ai fornitori che si basano su affermazioni di prodotto non supportate. La conformità al fuoco secondo la norma ASTM E-84 in Nord America e EN 13501-1 in Europa limita inoltre la sostituzione con materiali di qualità inferiore.
Ristrutturazione di strutture sanitarie, negozi al dettaglio e spazi di lavoro flessibili.
Il settore sanitario è il segmento di utenti finali in più rapida crescita nel mercato della carta da parati commerciale, con un tasso di crescita annuo composto (CAGR) previsto del 4.7% fino al 2031. Gli acquirenti del settore clinico ricercano rivestimenti murali in grado di resistere a pulizie ripetute e di soddisfare i requisiti documentati in termini di prestazioni superficiali. I prodotti antimicrobici per rivestimenti murali destinati a ospedali e cliniche si concentrano su igiene e resistenza alla pulizia. Gli ambienti di lavoro flessibili utilizzano formati autoadesivi e da incollare alla parete in tessuto non tessuto per consentire cambi di immagine reversibili e personalizzati. I rivenditori utilizzano rivestimenti murali stampati digitalmente per mantenere un'identità di marca comune, adattando al contempo i design in base alla location. Questi utilizzi finali ampliano la domanda al di là dei progetti del settore alberghiero che storicamente hanno rappresentato il segmento di riferimento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione di vernici, pannelli decorativi e pellicole architettoniche | -0.7% | Segmenti globali, più forti in Sud America e sensibili ai prezzi nella regione Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Volatilità dei costi di PVC, substrato non tessuto e adesivo | -0.4% | Global | A breve termine (≤ 2 anni) |
| Installazione, preparazione del substrato e limitazioni relative alla manodopera specializzata | -0.3% | Nord America e Europa | Medio termine (2-4 anni) |
| Complessità di certificazione e smaltimento dei rivestimenti murali multistrato | -0.2% | Nord America ed Europa, con crescenti pressioni in materia di conformità nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione di vernici, pannelli decorativi e pellicole architettoniche
Vernici, pannelli decorativi e pellicole architettoniche rimangono importanti alternative per il mercato della carta da parati commerciale. La vernice rappresenta circa il 75% della spesa globale per le superfici interne e generalmente presenta costi di installazione e manodopera inferiori. Le finiture verniciate sono particolarmente competitive laddove i budget di progetto privilegiano la velocità e bassi costi iniziali. Le pellicole architettoniche sono utilizzate anche nelle ristrutturazioni di negozi che richiedono un'installazione rapida e una facile rimozione. I fornitori di rivestimenti murali stanno rispondendo con formati autoadesivi, stampe testurizzate e supporti a base biologica. Il divario di prezzo rimane un limite in Sud America e nei progetti commerciali asiatici, particolarmente sensibili al prezzo.
Volatilità dei costi di PVC, substrato non tessuto e adesivo
I costi della resina PVC espongono il mercato della carta da parati commerciale alle fluttuazioni delle materie prime petrolchimiche, alle condizioni di fornitura e ai costi logistici. Anche i substrati non tessuti dipendono dagli input energetici e dal prezzo della fibra di polipropilene. Prezzi degli input più elevati possono indurre gli architetti a scegliere vernici o pellicole quando i budget di progetto non possono coprire il costo rivisto del rivestimento murale. La carenza di installatori qualificati aumenta la pressione perché il rivestimento murale richiede un'attenta preparazione del substrato e manodopera specializzata. La documentazione sulla sostenibilità può aggiungere un ulteriore costo per i fornitori più piccoli che devono mantenere le certificazioni su diverse linee di prodotto. Wolf-Gordon osserva che lo standard di sostenibilità NSF/ANSI 342 è in fase di aggiornamento per includere considerazioni sulla salute e il benessere umano [2] "Sustainability", Wolf-Gordon, wolfgordon.com.
Analisi del segmento
Per tipo di materiale: il vinile non tessuto acquisisce slancio nelle specifiche
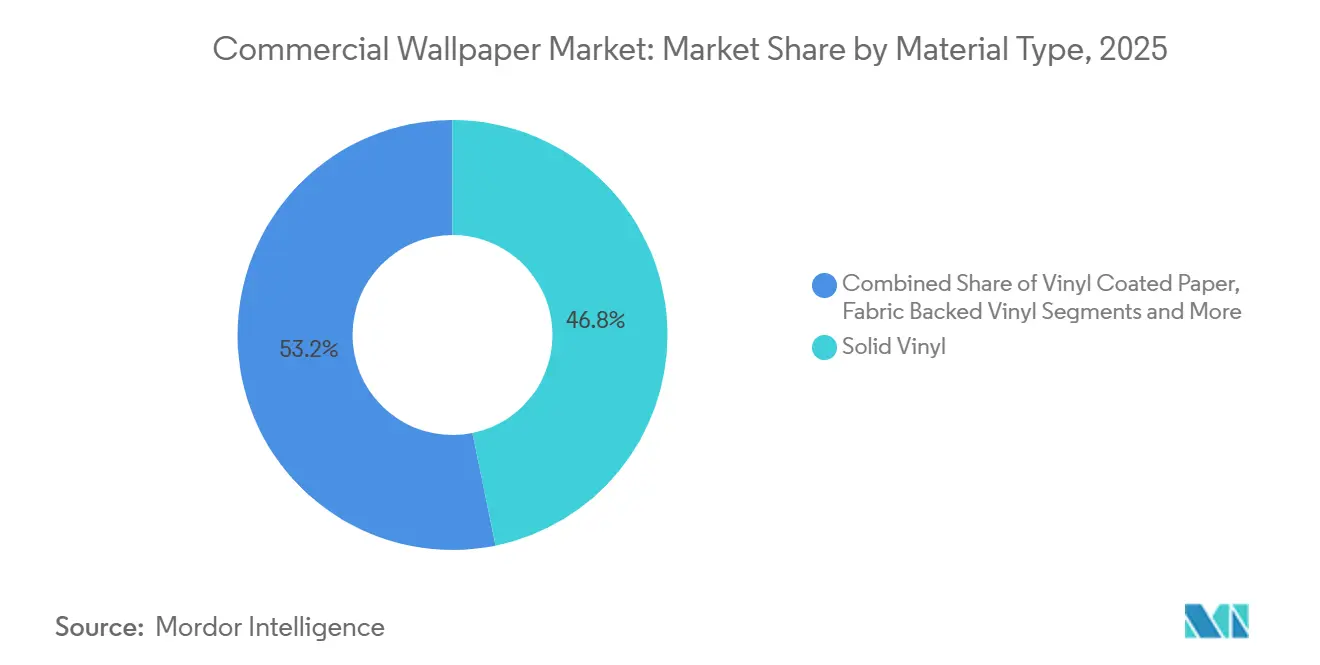
Nel 2025, il vinile solido ha rappresentato il 46.8% della domanda, confermandosi come la categoria di materiale più importante nel mercato della carta da parati per uso commerciale. Rimane una soluzione consolidata per corridoi di strutture ricettive ad alto traffico, ambienti clinici e interni aziendali che richiedono resistenza all'abrasione di tipo II e caratteristiche di resistenza al fuoco di classe A. La carta da parati rivestita in vinile è ancora una valida opzione per i progetti di ristrutturazione che necessitano di un equilibrio tra costi e prestazioni funzionali. Il vinile con supporto in tessuto è particolarmente adatto per hall di hotel di lusso e ambienti aziendali dove la durata e le proprietà acustiche sono valori fondamentali. Si prevede che il vinile non tessuto crescerà a un tasso annuo composto del 4.9% fino al 2031. La sua applicazione con colla direttamente sulla parete riduce i tempi di installazione e i requisiti di preparazione, risultando utile laddove la disponibilità di installatori è limitata.
I formati senza PVC, a base biologica e in fibra naturale, pur rimanendo meno diffusi in termini di volume, ricevono maggiore attenzione nelle specifiche di progetto che perseguono obiettivi di salubrità dei materiali. L'industria della carta da parati commerciale si trova quindi a soddisfare sia le esigenze di prestazioni convenzionali sia i progetti con requisiti di sostenibilità. Nel 2025 Ahlstrom ha introdotto WallStar Digital Advance e WallStar Digital Essential per applicazioni di stampa digitale, tra cui un'opzione di tipo II senza PVC e un prodotto che utilizza cellulosa certificata FSC e componenti riciclati. Queste offerte dimostrano come i fornitori di materiali stiano affrontando sia le esigenze di prestazioni che quelle di documentazione ambientale. Il mercato del vinile non tessuto beneficia della facilità di installazione, mentre il vinile solido mantiene alta la domanda nelle aree soggette a forte usura. Questo equilibrio consente ai fornitori di soddisfare una gamma più ampia di specifiche edilizie. In pratica, i team di progettazione confrontano l'aspetto delle finiture, i requisiti di pulizia, la resistenza al fuoco, i metodi di installazione e la documentazione prima di selezionare un supporto. I prodotti che riducono la manodopera in cantiere possono essere particolarmente utili per gli edifici occupati, dove i responsabili di progetto cercano di limitare rumore, polvere e tempi di inattività. I fornitori devono inoltre fornire campioni e supporto tecnico per aiutare i progettisti a distinguere tra le diverse opzioni di materiale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Applicazione: la ristrutturazione guadagna terreno accanto alle nuove costruzioni
Le nuove costruzioni hanno rappresentato il 53.5% della domanda di applicazioni nel 2025 e sono state la principale applicazione nel mercato commerciale della carta da parati. L'apertura di hotel nell'area Asia-Pacifico, i progetti di sviluppo nei Paesi del Consiglio di Cooperazione del Golfo (CCG) e i progetti sanitari in Nord America creano una finestra di acquisto pre-apertura per i rivestimenti murali. Il programma di costruzione di hotel per il 2026 includeva 15,900 progetti e 2.4 milioni di camere, sebbene le specifiche dei rivestimenti murali siano spesso concentrate tra i principali appaltatori e i fornitori approvati. La domanda di nuove costruzioni, pertanto, rimane strettamente legata all'avvio di nuove costruzioni commerciali. È anche più sensibile ai ritardi nel finanziamento dei progetti e nei tempi di completamento. I grandi progetti possono comunque generare volumi di ordini significativi per i fornitori affermati. Questi ordini spesso richiedono un coinvolgimento precoce perché campioni, prototipi e informazioni sulle prestazioni vengono presi in considerazione prima dell'approvazione del pacchetto di interni finale. I panel di fornitori possono restringere le opzioni per i nuovi progetti, ma possono anche creare un percorso prevedibile per i prodotti che hanno già soddisfatto i criteri tecnici richiesti. Questa enfasi sull'approvazione preventiva favorisce le aziende con rapporti consolidati in materia di specifiche.
Si prevede che le ristrutturazioni e i lavori di ammodernamento cresceranno a un tasso annuo composto (CAGR) del 4.6% fino al 2031, più velocemente delle nuove costruzioni. Il rinnovamento dell'immagine aziendale, il riposizionamento degli immobili e la riconfigurazione degli uffici distribuiscono questo lavoro su molti progetti di dimensioni più ridotte. Le dimensioni del mercato della carta da parati commerciale per le ristrutturazioni sono sostenute da una base immobiliare consolidata in Nord America ed Europa che richiede aggiornamenti ricorrenti. L'attività di ristrutturazione può continuare anche quando i picchi delle nuove costruzioni diminuiscono. La progettazione di spazi di lavoro ibridi aggiunge un'ulteriore fonte di domanda, poiché gli inquilini adattano layout, sale riunioni e spazi condivisi. I fornitori con una rete di distribuzione capillare e la capacità di gestire ordini di piccole dimensioni sono ben posizionati per completare questi progetti. Gli acquirenti che si occupano di ristrutturazioni necessitano in genere di materiali di ricambio, design localizzati o quantità limitate che non giustificano un grande ordine diretto. Questo lavoro può generare vendite ricorrenti su un'ampia base immobiliare piuttosto che in un singolo ciclo di costruzione. Rende inoltre la disponibilità a magazzino e un servizio clienti reattivo ancora più importanti per i partner di canale.
Per l'utente finale: il settore sanitario impone requisiti di prestazione più elevati
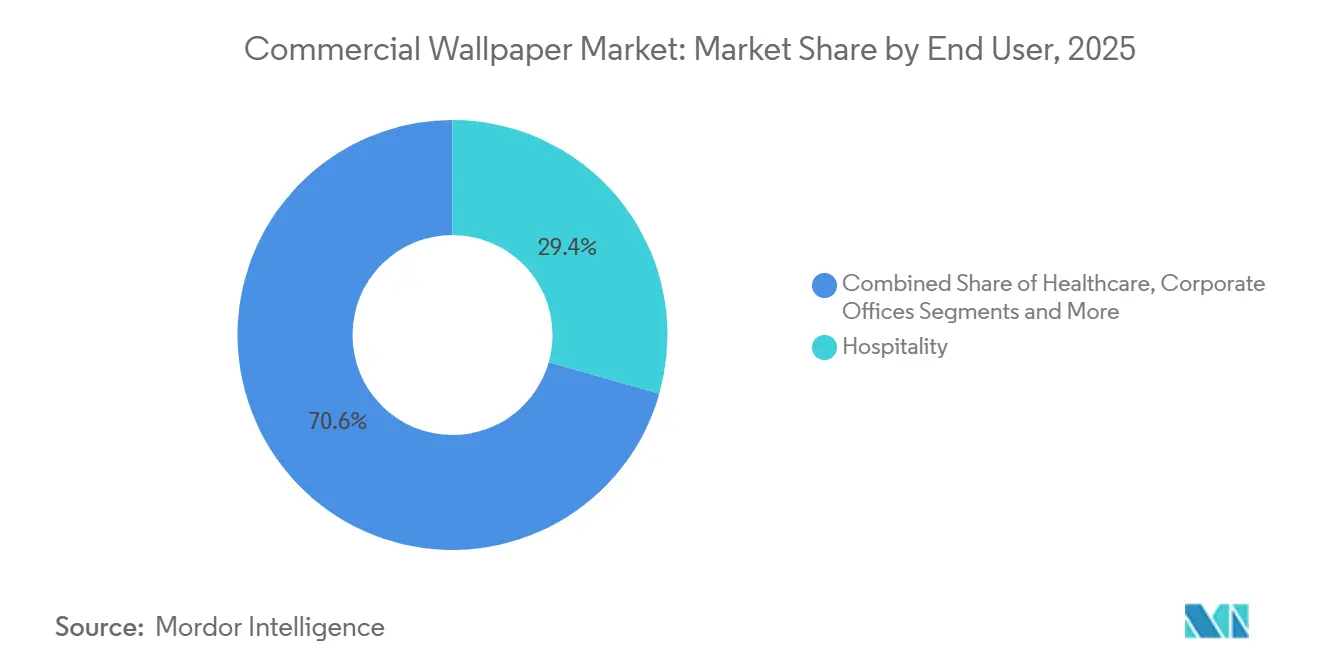
Nel 2025, il settore alberghiero ha rappresentato il 29.4% della domanda, confermandosi come il principale segmento di utenti finali nel mercato della carta da parati per uso commerciale. Le strutture di lusso e di fascia medio-alta utilizzano rivestimenti murali in camere, corridoi, hall e altre aree comuni per valorizzare il marchio e garantire la coerenza visiva. I requisiti di acquisto includono in genere durabilità, resistenza all'abrasione e sicurezza antincendio. Lo sviluppo di nuovi hotel crea inoltre una fonte continua di lavori di interior design specifici nei Paesi del Consiglio di Cooperazione del Golfo (GCC) e nella regione Asia-Pacifico. Il settore alberghiero rimane importante perché i cicli di ristrutturazione generano una domanda ricorrente dopo l'installazione iniziale. Le dimensioni dei progetti possono fornire ai fornitori volumi considerevoli. I designer del settore alberghiero utilizzano spesso i rivestimenti murali per creare un'identità visiva coerente in camere, corridoi, lounge e aree reception. La scelta del materiale deve tenere conto anche delle procedure di pulizia, del flusso di ospiti e della tempistica dei lavori di ristrutturazione a fasi. Questi requisiti pratici rendono la durabilità e la pianificazione dell'installazione importanti quanto la scelta del motivo.
Si prevede che il settore sanitario crescerà a un tasso annuo composto (CAGR) del 4.7% fino al 2031, diventando il segmento di utenti finali in più rapida crescita. Le dimensioni del mercato della carta da parati commerciale nel settore sanitario sono trainate dalla resistenza alla pulizia, dalle prestazioni antimicrobiche, dalla resistenza agli urti e dalla documentazione di conformità. Le norme ISO 22196 e ISO 21702 forniscono metodi di riferimento per la valutazione delle prestazioni antibatteriche e antivirali dei rivestimenti murali. Anche gli uffici aziendali e gli spazi di coworking utilizzano formati reversibili per allestimenti a breve termine. I settori della vendita al dettaglio, dell'istruzione, dei trasporti e della nautica aggiungono una domanda stabile in cui la resistenza all'umidità e la conformità antincendio sono importanti. Questi utilizzi riducono la dipendenza da un'unica categoria di utenti finali. I progetti sanitari attribuiscono la massima importanza alle prestazioni superficiali documentate, mentre i progetti per uffici spesso privilegiano la reversibilità e l'aggiornamento del marchio. I punti vendita al dettaglio richiedono uniformità visiva in più sedi, ma potrebbero necessitare di personalizzazioni locali. Gli interni dei trasporti e della nautica impongono condizioni impegnative in termini di umidità, pulizia e sicurezza antincendio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i canali indiretti ampliano l'accesso al mercato di fascia media
Nel 2025, le vendite dirette ai produttori hanno rappresentato il 61.2% della domanda di distribuzione, a testimonianza del modello di acquisto basato sui progetti tipico del mercato della carta da parati per uso commerciale. Le grandi specifiche per il settore alberghiero e sanitario vengono generalmente gestite tramite rappresentanti dei produttori, architetti e team di approvvigionamento. Il contatto diretto consente ai fornitori di controllare la formazione sui prodotti, i campioni e la documentazione tecnica, favorendo inoltre un maggiore coinvolgimento durante la fase di progettazione. Tuttavia, le vendite dirette risultano meno efficienti per i progetti di ristrutturazione di piccole dimensioni con ordini di valore limitato. Questo crea spazio per distributori, rivenditori, dettaglianti e appaltatori. Questi partner di canale possono tenere campioni e scorte più vicini ai cantieri, aiutando gli appaltatori più piccoli a rispettare tempistiche ristrette. Possono inoltre guidare i clienti verso prodotti che soddisfino le esigenze pratiche di una specifica ristrutturazione. Il loro ruolo cresce man mano che le decisioni di acquisto si spostano dai grandi team di approvvigionamento centralizzati.
Si prevede che i canali indiretti cresceranno a un tasso annuo composto del 4.4% fino al 2031, in quanto l'attività di ristrutturazione si sta spostando verso progetti di medie dimensioni. I distributori con magazzino possono offrire disponibilità immediata e quantitativi minimi d'ordine inferiori. L'ordinazione digitale offre inoltre agli appaltatori e ai piccoli studi di progettazione un maggiore accesso alle informazioni sui prodotti. Il settore della carta da parati commerciale necessita sia di un supporto diretto per le specifiche tecniche, sia di partner di canale in grado di soddisfare la domanda frammentata del settore delle ristrutturazioni. I fornitori che si affidano esclusivamente alle vendite dirette potrebbero perdere ordini in cui le relazioni con appaltatori e distributori guidano la selezione dei prodotti. I canali indiretti sono particolarmente rilevanti quando le ristrutturazioni sono distribuite su più sedi e ogni ordine è di modesta entità. Gli strumenti digitali possono fornire ai piccoli studi di progettazione l'accesso a informazioni tecniche che in precedenza dovevano ottenere tramite una visita di vendita diretta. I produttori devono comunque mantenere aggiornati i dati di prodotto e la qualità dei campioni, poiché tali risorse influenzano le raccomandazioni a valle.
Analisi geografica
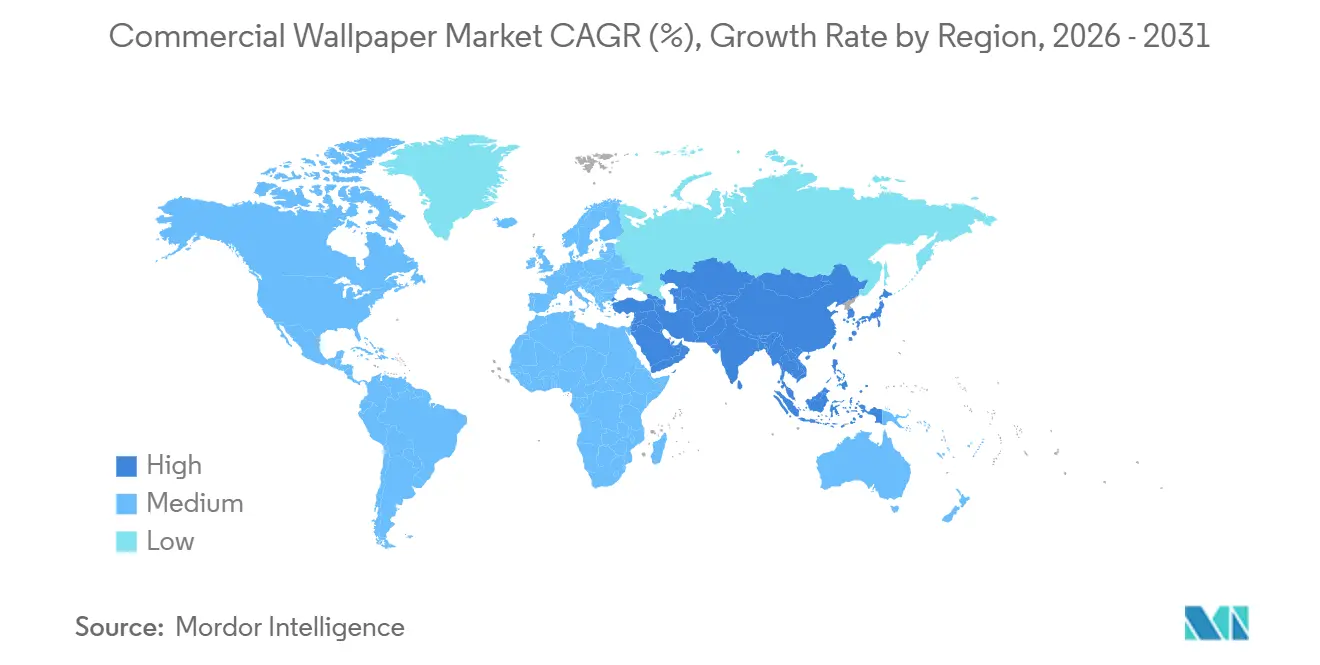
Il Nord America ha rappresentato il 36.3% della domanda nel 2025 ed è rimasto la componente regionale più importante del mercato della carta da parati per uso commerciale. Il settore alberghiero di lusso negli Stati Uniti contava 102 progetti nel primo trimestre del 2026, con un aumento del 16% rispetto all'anno precedente. Anche la ristrutturazione di strutture sanitarie sostiene la domanda di materiali per interni con documentazione. I limiti VOC della California e i requisiti CDPH v1.2 sottolineano l'importanza della documentazione di conformità disponibile nei progetti commerciali negli Stati Uniti occidentali. Il Canada contribuisce alla domanda attraverso l'ammodernamento di strutture sanitarie e scolastiche, mentre il Messico contribuisce con la costruzione di resort e centri commerciali. I progetti nordamericani spesso richiedono ai fornitori di fornire documentazione su emissioni, resistenza al fuoco e durabilità già in fase di specifica. I dati di prova consolidati possono ridurre l'incertezza per architetti e proprietari di strutture. Questo requisito rafforza il valore dei fornitori in grado di fornire informazioni coerenti sui prodotti per diverse tipologie di progetto.
Si prevede che il mercato europeo crescerà significativamente entro il 2031. Ristrutturazione, conformità dei materiali e specifiche architettoniche di alta qualità rimangono importanti fonti di domanda in tutta la regione. Le restrizioni REACH e i requisiti di sostenibilità influenzano la selezione dei materiali nelle principali categorie di edifici. Gli interventi di efficientamento energetico in Germania supportano un'attività di ristrutturazione degli interni più ampia. La Francia mantiene la domanda di rivestimenti murali di ispirazione storica e con motivi decorativi, mentre Spagna e Italia beneficiano degli investimenti nel settore alberghiero. Gli acquirenti nordici mostrano un particolare interesse per i prodotti senza PVC e a base biologica. Il mercato europeo della carta da parati per uso commerciale trae vantaggio dalla capacità dei fornitori di combinare credenziali di design con una chiara documentazione normativa. Gli acquirenti della regione valutano sia l'idoneità estetica che l'ammissibilità dei materiali per progetti di ristrutturazione e orientati alla sostenibilità. Ciò favorisce i portfolio che includono opzioni senza PVC e a base biologica accanto ai prodotti commerciali tradizionali. I fornitori devono inoltre fornire agli architetti la documentazione necessaria per la revisione durante l'approvazione del progetto.
L'Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 4.7% fino al 2031. La Cina rimane la principale base di produzione e consumo regionale, sebbene la domanda si stia orientando verso ristrutturazioni e ammodernamenti di alta gamma. I programmi infrastrutturali commerciali dell'India sostengono la domanda nei settori dell'ospitalità, della vendita al dettaglio e degli edifici istituzionali. Il Sud-est asiatico sta attirando l'attenzione grazie alla costruzione di hotel e complessi a uso misto in Vietnam, Indonesia e Filippine. Il Medio Oriente e l'Africa presentano un forte profilo di crescita interna, supportato dall'intensa attività di costruzione di hotel nei Paesi del Consiglio di Cooperazione del Golfo (CCG). Il Sud America cresce grazie alla ristrutturazione di hotel e alla costruzione di edifici commerciali, sebbene la volatilità valutaria possa ritardare gli acquisti di prodotti importati. Nei Paesi del CCG, i grandi programmi nel settore dell'ospitalità creano domanda di prodotti che soddisfino le esigenze di design di alta gamma e prestazioni commerciali. Fornitori e acquirenti asiatici si stanno inoltre concentrando sempre più sulla ristrutturazione, che può supportare applicazioni di maggior valore rispetto all'installazione iniziale nelle nuove costruzioni. Il mercato della carta da parati per uso commerciale presenta quindi modelli di domanda regionali distinti, nonostante le esigenze comuni di durabilità e flessibilità di design.
Panorama competitivo
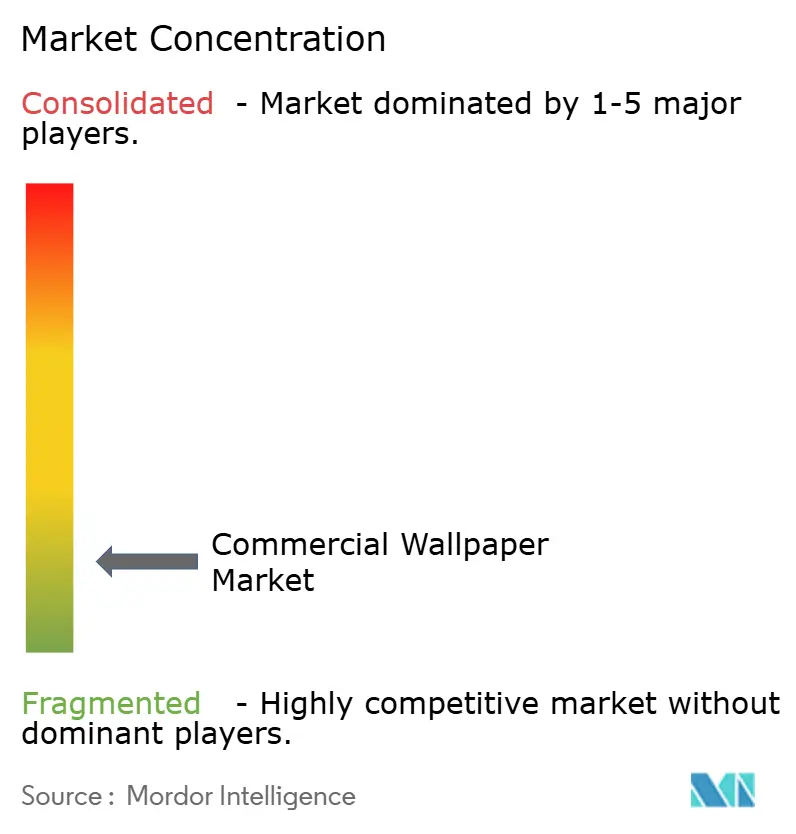
Il mercato della carta da parati commerciale è altamente frammentato, con i primi 5 fornitori che detengono una quota di mercato stimata tra il 20% e il 30%. Convertitori regionali, stampatori digitali e produttori su misura competono con le aziende più grandi in termini di scelta del design, velocità di realizzazione e rapporti con gli installatori. Questa struttura rende l'accesso alle specifiche e un supporto tecnico affidabile strumenti competitivi fondamentali. Koroseal Interior Products, Muraspec Group, Sangetsu Corporation e Omexco NV sono tra i partecipanti affermati. Le loro strategie di prodotto dimostrano il valore dell'espansione delle collezioni mantenendo al contempo le credenziali di prestazioni commerciali. Muraspec ha lanciato più di 200 prodotti per rivestimenti murali nel 2025 [3] “Leading the Way in Wallcoverings: Over 200 New Products Launched by Muraspec in 2025,” Muraspec, muraspec.com.
Koroseal ha presentato la collezione Fifth & Form Type II e 4 rivestimenti murali speciali all'HD Expo 2026 [4] “Designer Report: Inside HD Expo 2026,” Koroseal Interior Products, koroseal.com . L'azienda ha anche evidenziato una partnership con American Architectural Products Group per i sistemi di pannelli architettonici. La collezione Fortis, sviluppata con Arte International, ha riunito rivestimenti murali di tipo II, classificazione antincendio di classe A, conformità alla qualità dell'aria interna e dichiarazioni di prodotto per la salute. Queste mosse mostrano come i lanci di prodotto combinino sempre più la gamma visiva con la documentazione delle prestazioni. Il Mural Book di Muraspec illustra una seconda strategia, che combina la personalizzazione digitale con inchiostri certificati GREENGUARD Gold. Le aziende in grado di fornire lavori personalizzati conformi in piccole tirature possono affrontare progetti che i fornitori di materie prime e gli studi di design potrebbero non servire in modo efficiente. La partnership per i pannelli ha anche aggiunto una componente acustica per i progetti contract che richiedono sistemi interni coordinati. Questo approccio può aiutare i team di progetto a reperire superfici complementari da linee di prodotti correlate, piuttosto che assemblare ogni elemento interno separatamente. È particolarmente rilevante laddove i progetti per il settore alberghiero e aziendale cercano coerenza visiva tra finiture murali e componenti interni funzionali.
Gli investimenti digitali influiscono anche sui tempi di consegna e sulle esigenze di magazzino nel mercato della carta da parati commerciale. L'installazione di 4 stampanti da parte di Wallquest è stata associata a un miglioramento del 30% delle prestazioni produttive. Le tecnologie antimicrobiche e i test sistematici potrebbero inoltre diventare fattori di differenziazione più importanti nel settore sanitario e in altri ambienti che richiedono elevati standard di pulizia. I requisiti REACH in Europa e le aspettative in evoluzione di NSF/ANSI 342 in Nord America creano ulteriore domanda di documentazione tracciabile. I produttori più piccoli potrebbero incontrare difficoltà nel mantenere un'ampia copertura di test e certificazioni. Il campo competitivo rimane aperto perché i fornitori locali possono ancora aggiudicarsi progetti grazie alla capacità di rispondere alle esigenze di design e alla capillare rete di distribuzione. Il mercato della carta da parati commerciale premia inoltre le aziende in grado di coordinare lo sviluppo del prodotto con la documentazione tecnica, anziché considerare la conformità come un compito amministrativo secondario. I trasformatori regionali possono rimanere competitivi offrendo un servizio locale più rapido, design personalizzati e un supporto costante agli installatori. I fornitori più grandi mantengono il loro vantaggio quando la loro gamma offre agli architetti un unico punto di riferimento per diverse tipologie di interni commerciali. Ciò mantiene la concorrenza attiva sia nei progetti di fascia alta che in quelli di fascia media. Lo stesso investimento garantisce consegne più affidabili per le finestre di ristrutturazione ristrette, dove una data di installazione mancata può causare disagi ad altre maestranze. I fornitori stanno quindi cercando un equilibrio tra le spese in conto capitale per la produzione e gli investimenti in test, dati di prodotto e disponibilità di campioni. Questo equilibrio può salvaguardare i rapporti con architetti e appaltatori quando i progetti richiedono sia visualizzazioni personalizzate che conformità documentata.
Leader del settore della carta da parati commerciale
AS Création Tapeten AG
York Wallcoverings Inc.
Società Sangetsu
Gruppo Muraspec
Brewster casa moda LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Koroseal Interior Products ha lanciato la Fifth & Form Collection (7 design di rivestimenti murali di tipo II, tra cui Wexley Plaid, Ostra Noir e Solure) e 4 rivestimenti murali speciali, due con decorazioni dipinte a mano e due con effetto lamina, in occasione dell'HD Expo 2026. Tutti i prodotti vantano una classificazione di resistenza al fuoco di Classe A secondo la norma ASTM E-84, e sono destinati ad ambienti di lusso per il settore alberghiero, aziendale e della vendita al dettaglio.
- Aprile 2026: Wallquest Wallcovering ha installato 4 sistemi di stampa a grande formato HP Latex FS70 W presso il suo stabilimento di Wayne, in Pennsylvania, registrando un miglioramento complessivo delle prestazioni produttive del 30%. L'investimento amplia la capacità di produzione di rivestimenti murali a tiratura limitata e sostenibile e riduce i quantitativi minimi d'ordine, consentendo a Wallquest di servire progetti di ristrutturazione commerciale a ciclo rapido che in precedenza risultavano antieconomici per la fornitura diretta dal produttore.
Ambito del rapporto sul mercato globale della carta da parati commerciale
Il mercato della carta da parati commerciale comprende prodotti di rivestimento murale per interni non residenziali, come strutture ricettive, sanitarie, uffici, negozi, istituti scolastici, infrastrutture di trasporto ed edifici istituzionali. Valuta la domanda in base al tipo di materiale, all'applicazione, all'utente finale, al canale di distribuzione e all'area geografica. Il segmento include vinile pieno, vinile non tessuto, carta vinilica, vinile con supporto in tessuto, materiali privi di PVC, materiali a base biologica e formati stampati digitalmente. Copre sia le nuove costruzioni che le ristrutturazioni, nonché le vendite dirette dei produttori e i canali indiretti di distributori, rivenditori, dettaglianti e appaltatori.
Sono esclusi la carta da parati per uso residenziale, i prodotti di consumo puramente decorativi e le finiture murali non correlate, come vernici, pellicole architettoniche e pannelli decorativi, salvo nei casi in cui vengano valutati come prodotti sostitutivi.
| Vinile solido |
| Carta rivestita in vinile |
| Vinile con supporto in tessuto |
| Vinile non tessuto |
| Altri tipi di materiali (senza PVC, a base biologica, ecc.) |
| Nuove Costruzioni |
| Ristrutturazione e rimodellamento |
| Settore Hospitality |
| Settore Sanitario |
| Uffici aziendali e spazi di coworking |
| Vendita al dettaglio e centri commerciali |
| Edifici scolastici e istituzionali |
| Trasporti e interni navali |
| Altri utenti finali (edifici pubblici e strutture governative, strutture ricreative e altre strutture commerciali) |
| Vendita diretta dai produttori |
| Vendite indirette (distributori, rivenditori, concessionari, appaltatori) |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipologia di materiale/tipologia di costruzione | Vinile solido | |
| Carta rivestita in vinile | ||
| Vinile con supporto in tessuto | ||
| Vinile non tessuto | ||
| Altri tipi di materiali (senza PVC, a base biologica, ecc.) | ||
| Per Applicazione | Nuove Costruzioni | |
| Ristrutturazione e rimodellamento | ||
| Per utente finale | Settore Hospitality | |
| Settore Sanitario | ||
| Uffici aziendali e spazi di coworking | ||
| Vendita al dettaglio e centri commerciali | ||
| Edifici scolastici e istituzionali | ||
| Trasporti e interni navali | ||
| Altri utenti finali (edifici pubblici e strutture governative, strutture ricreative e altre strutture commerciali) | ||
| Per canale di distribuzione | Vendita diretta dai produttori | |
| Vendite indirette (distributori, rivenditori, concessionari, appaltatori) | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per la carta da parati commerciale fino al 2031?
Si prevede che il settore crescerà a un tasso annuo composto del 4.2% dal 2026 al 2031, raggiungendo gli 8.61 miliardi di dollari nel 2031.
Quale tipologia di materiale è la più richiesta per i rivestimenti murali commerciali?
La domanda di pavimenti in vinile solido ha raggiunto il 46.8% nel 2025, trainata dall'utilizzo in ambienti ad alto traffico e in contesti clinici.
Perché il vinile non tessuto sta crescendo più velocemente rispetto ad altri tipi di materiali?
La sua installazione con colla direttamente sulla parete può ridurre i tempi di installazione e i lavori di preparazione, supportando un tasso di crescita annuo composto (CAGR) previsto del 4.9% fino al 2031.
Qual è il segmento di utenti finali in più rapida crescita per i rivestimenti murali commerciali?
Il settore sanitario è quello degli utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 4.7% fino al 2031, trainato dalle esigenze di pulizia, durata e prestazioni.
Quale regione presenta le migliori prospettive di crescita per i rivestimenti murali commerciali?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 4.7% fino al 2031, grazie al traino delle attività di costruzione e ristrutturazione di edifici commerciali.
Come competono i fornitori nel mercato dei rivestimenti murali per uso commerciale?
I fornitori competono in base a prestazioni comprovate, personalizzazione digitale, gamma di prodotti, tempi di consegna rapidi e rapporti consolidati con i fornitori.


