

Dimensioni e quota di mercato degli pneumatici per veicoli commerciali
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
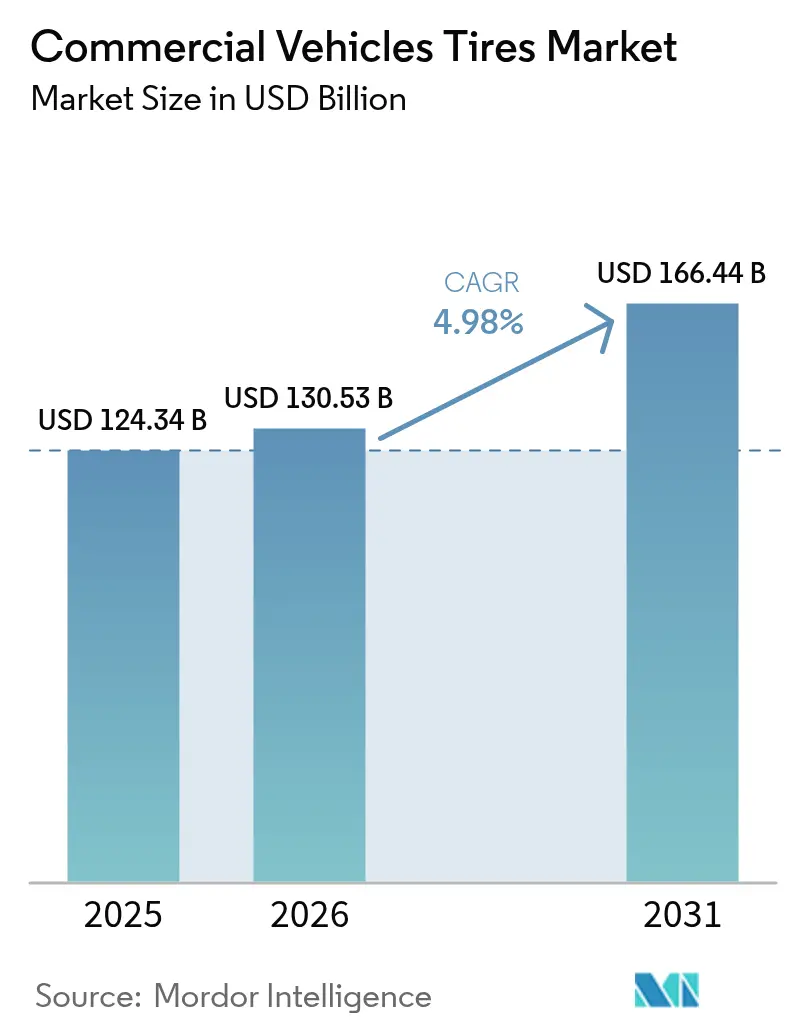
| Dimensione del mercato (2026) | 130.53 miliardo di dollari |
| Dimensione del mercato (2031) | 166.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.98% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
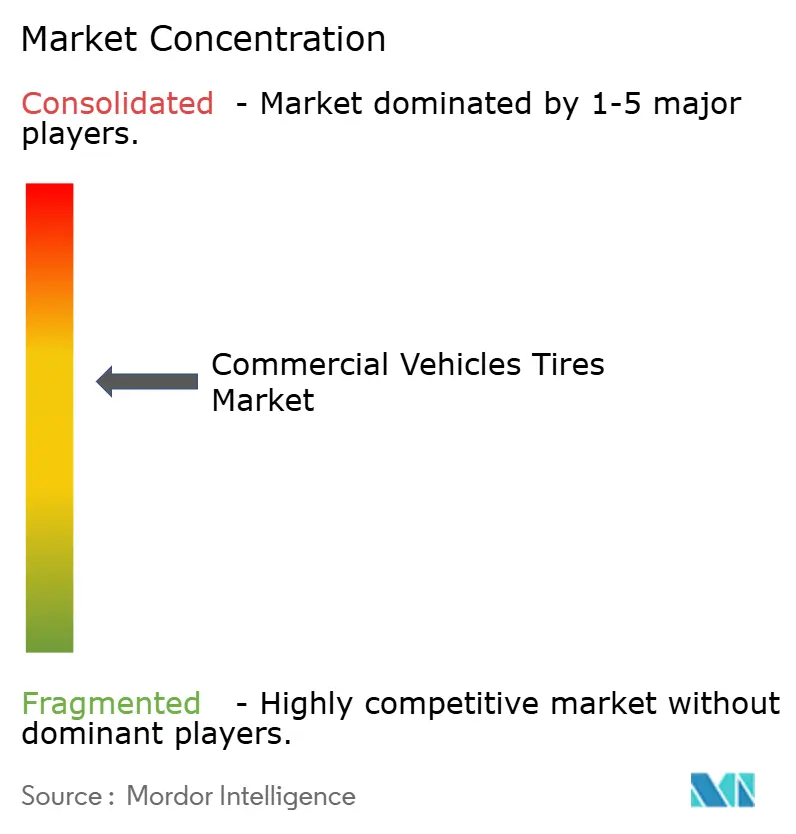
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli pneumatici per veicoli commerciali di Mordor Intelligence
Si prevede che il mercato degli pneumatici per veicoli commerciali aumenterà da 124.34 miliardi di dollari nel 2025 a 130.53 miliardi di dollari nel 2026 e raggiungerà i 166.44 miliardi di dollari entro il 2031, con un CAGR del 4.98% nel periodo 2026-2031. La crescita del mercato degli pneumatici per veicoli commerciali è trainata dalla persistente densità di spedizioni tramite e-commerce, dal trasporto edile basato sulle infrastrutture e dalla rapida radializzazione nelle economie emergenti, che stanno rimodellando le strategie di approvvigionamento delle flotte. Gli OEM e i principali produttori di pneumatici stanno integrando la telematica nei nuovi equipaggiamenti per convalidare i guadagni in termini di efficienza nei consumi, una mossa che sta spingendo l'adozione di pneumatici premium anche tra gli operatori attenti ai costi. Allo stesso tempo, i canali aftermarket continuano a dominare i volumi poiché le reti di assistenza indipendenti rimangono la spina dorsale della manutenzione delle flotte commerciali in Sud America, Africa e gran parte dell'Asia. Le dinamiche competitive si stanno biforcando: i principali leader mondiali stanno ampliando i pacchetti di pneumatici come servizio basati sui dati. Allo stesso tempo, i produttori a basso costo provenienti da Cina e India abbassano i prezzi dei prodotti sbarcati, soprattutto in Africa e nel Sud-est asiatico.
Punti chiave del rapporto
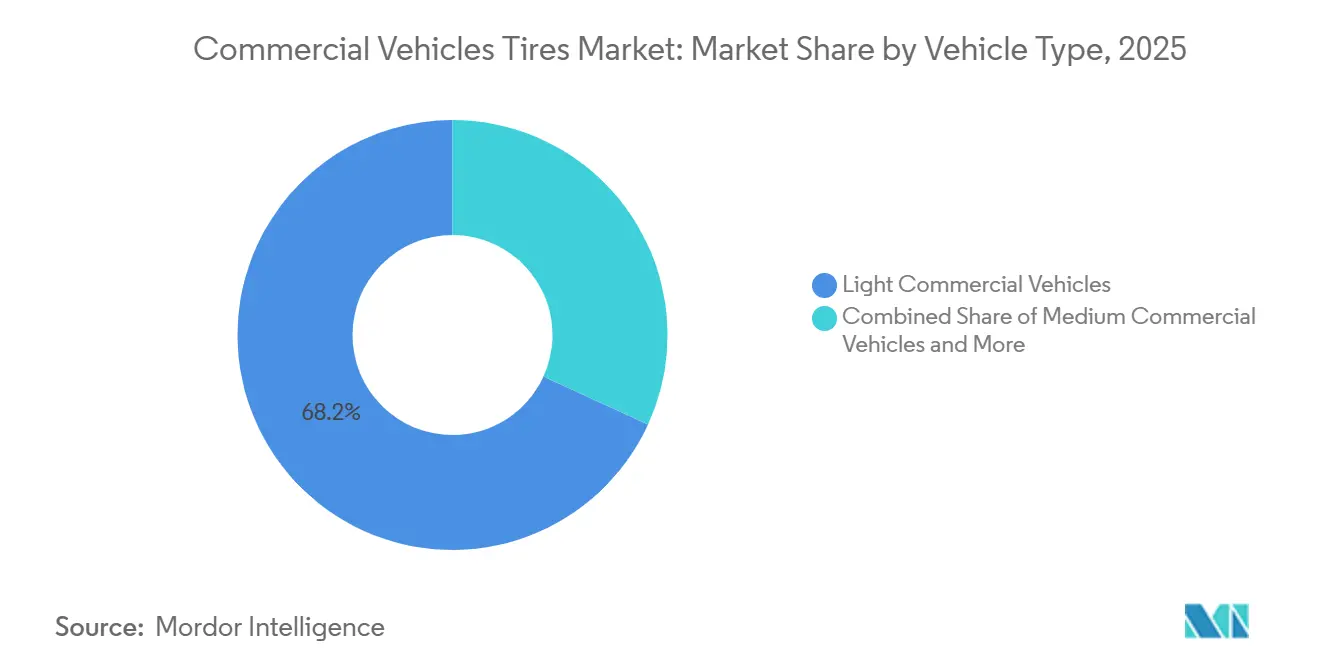
- Per tipologia di veicolo, i veicoli commerciali leggeri hanno rappresentato il 68.17% del fatturato del 2025 nella quota di mercato degli pneumatici per veicoli commerciali, mentre si prevede che i veicoli commerciali pesanti registreranno un CAGR del 5.30% fino al 2031, il più rapido tra tutte le categorie di veicoli.
- Per tipologia di pneumatico, i prodotti radiali hanno dominato con l'87.71% della quota di mercato degli pneumatici per veicoli commerciali nel 2025. Si prevede inoltre che la categoria radiale crescerà a un CAGR del 5.21% fino al 2031, trainando la crescita del segmento.
- Per applicazione, il trasporto merci ha rappresentato il 74.31% della quota di mercato degli pneumatici per veicoli commerciali nel 2025. Si prevede che l'uso nel settore edile crescerà a un CAGR del 5.98% nel periodo 2026-2031, il più rapido tra tutte le applicazioni.
- Per canale di vendita, il segmento aftermarket ha rappresentato il 73.37% della quota di mercato degli pneumatici per veicoli commerciali nel 2025. Si prevede che gli equipaggiamenti OEM cresceranno a un CAGR del 5.09% entro il 2031, superando gli altri canali.
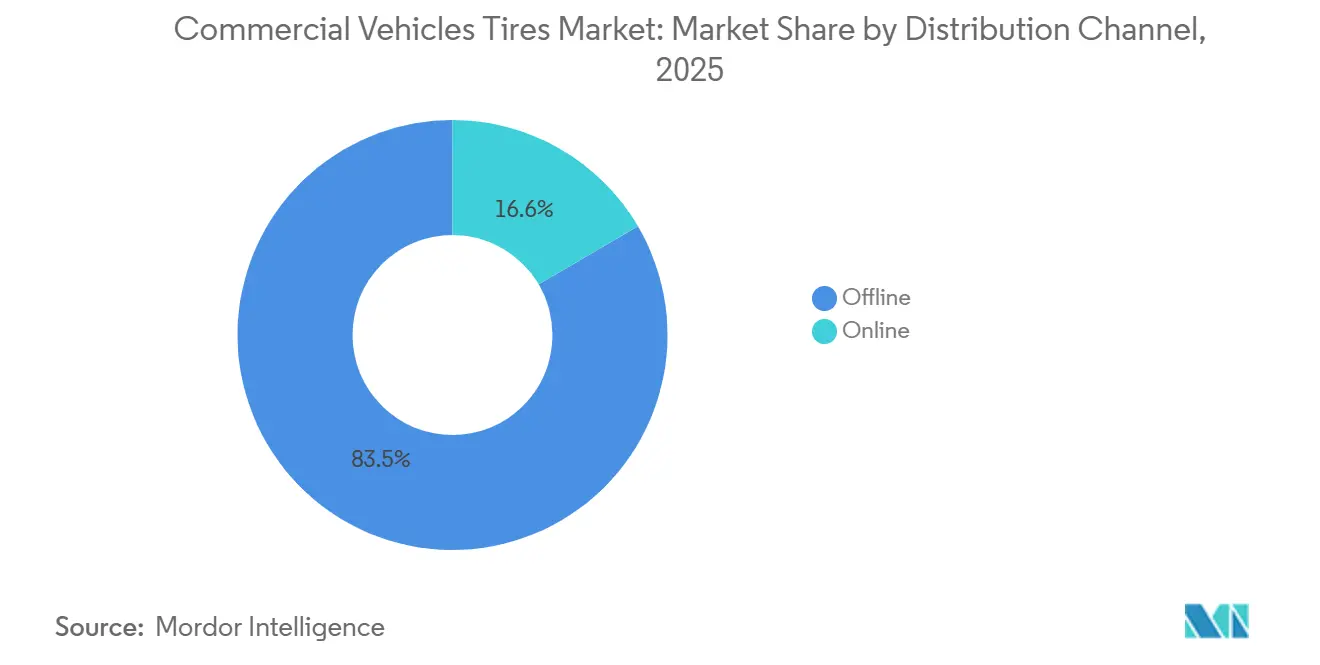
- Per canale di distribuzione, i punti vendita offline rappresentavano l'83.45% della quota di mercato degli pneumatici per veicoli commerciali nel 2025. Si prevede che le piattaforme online cresceranno a un CAGR del 7.23% fino al 2031, il più alto tra le modalità di distribuzione.
- Per categoria di prezzo, gli pneumatici economici hanno rappresentato il 39.82% del fatturato del mercato degli pneumatici per veicoli commerciali nel 2025. Si prevede che gli pneumatici premium registreranno un CAGR del 5.80% nel periodo 2026-2031, trainando la crescita in tutte le fasce di prezzo.
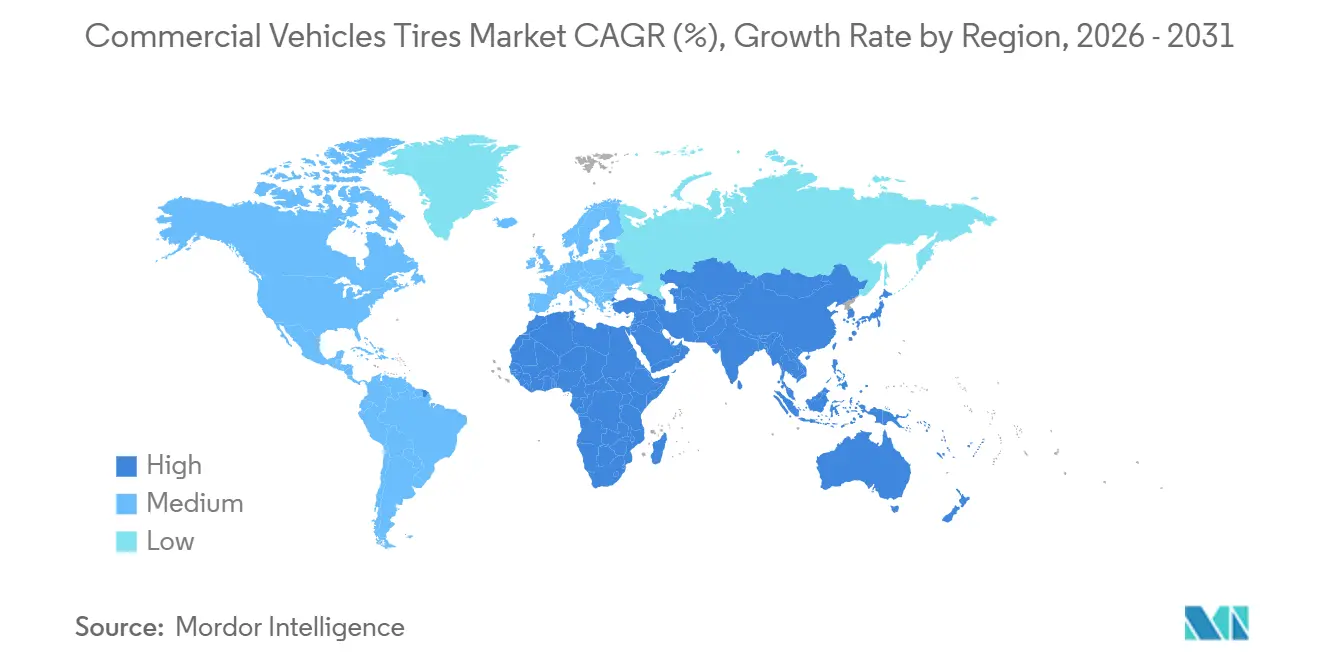
- In termini geografici, il Nord America ha dominato con il 55.21% del valore del 2025, ma l'Asia-Pacifico sta avanzando con un CAGR del 5.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli pneumatici per veicoli commerciali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'e-commerce stimola le consegne dell'ultimo miglio | + 1.2% | Globale, con concentrazione nei centri urbani del Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescono la modernizzazione e la radicalizzazione della flotta | + 0.9% | India, Asia sud-orientale, America Latina, Europa orientale | Medio termine (2-4 anni) |
| La spesa per le infrastrutture amplia le flotte di trasporto | + 0.8% | Nucleo dell'Asia Pacifica, con ricadute su MEA e Sud America | Medio termine (2-4 anni) |
| I corridoi logistici globali si espandono | + 0.7% | Regioni della Belt and Road Initiative, corridoio India-Medio Oriente-Europa | A lungo termine (≥ 4 anni) |
| Aumento degli abbonamenti Tire-as-a-Service | + 0.6% | Nord America e UE, adozione precoce nei mercati sviluppati dell'Asia Pacifica | Medio termine (2-4 anni) |
| La telematica aumenta la domanda di pneumatici premium | + 0.5% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento delle consegne dell'ultimo miglio tramite e-commerce aumenta la domanda di pneumatici per veicoli commerciali leggeri
Le reti di consegna in giornata e il giorno successivo sono aumentate, incrementando significativamente i tassi di utilizzo dei veicoli commerciali leggeri rispetto alle flotte tradizionali. Questo cambiamento ha ridotto la durata degli pneumatici nei corridoi urbani più densi da una media di diversi anni a una durata molto più breve. Amazon ha ampliato la sua rete di partner per i servizi di consegna fino a includere un gran numero di operatori globali, introducendo migliaia di furgoni. [1]"Amazon espanderà i servizi di consegna Prime nelle città più piccole", Reuters, reuters.comComplessivamente, questi furgoni richiedono un volume considerevole di pneumatici ogni anno. FedEx ha stanziato fondi significativi per l'acquisto di veicoli commerciali leggeri elettrici, aumentando la domanda di pneumatici in grado di supportare pesi a vuoto più elevati e gestire carichi di coppia istantanea. I dati di DHL rivelano che le flotte asiatiche sostituiscono gli pneumatici per veicolo con una frequenza maggiore ogni anno rispetto alle flotte europee, evidenziando l'influenza della qualità delle strade sui modelli di usura degli pneumatici. Il mercato si sta orientando verso specifiche dimensioni di pneumatici, che insieme rappresentano la maggior parte delle installazioni globali di veicoli commerciali leggeri. Pertanto, il mercato degli pneumatici per veicoli commerciali è strettamente sintonizzato sull'aumento del traffico di consegna pacchi nei principali snodi urbani.
Modernizzazione della flotta e Radializzazione nei mercati emergenti
Gli obblighi legati al Bharat Stage VI in India e alle normative analoghe nel Sud-est asiatico spingono i trasportatori a sostituire gli pneumatici a tele diagonali con quelli radiali, che riducono il consumo di carburante e prolungano il chilometraggio. Questa mossa ha aumentato significativamente il tasso di radializzazione del Paese, generando una notevole ondata di sostituzioni, con la graduale eliminazione delle scorte di pneumatici a tele diagonali obsoleti. Apollo Tyres ha registrato un'impennata dei volumi di pneumatici radiali sul mercato interno, a dimostrazione di una robusta domanda commerciale, soprattutto con la riduzione degli ostacoli finanziari. In Brasile, Bridgestone, in collaborazione con Banco do Brasil, ha offerto finanziamenti a tasso zero, facilitando un numero considerevole di aggiornamenti di pneumatici radiali in un breve periodo. Mentre l'interesse per i radiali sta guadagnando terreno in tutta l'Africa occidentale, le pessime condizioni stradali della regione smorzano i previsti benefici in termini di risparmio di carburante. Nonostante queste sfide, il mercato degli pneumatici per veicoli commerciali sta assistendo a un'impennata della domanda di radiali a lunga durata, sostenuta dall'espansione dei margini unitari trainata dal premio prestazionale di questa tecnologia.
La spesa per le infrastrutture amplia le flotte di trasporto per l'edilizia
Cina, India e le economie del Golfo hanno promesso investimenti significativi in strade, porti e progetti energetici, incrementando direttamente la domanda di pneumatici per impieghi gravosi utilizzati in autocarri ribaltabili e betoniere. Il piano di sviluppo cinese ha stanziato una somma considerevole specificamente per progetti di trasporto. L'ammodernamento dello stabilimento Bridgestone di Kitakyushu aggiunge capacità di cerchi di grandi dimensioni su misura per questo segmento [2] “MasterCore Mining Tire Series Whitepaper,” Bridgestone Corporation, Bridgestone.com . Nel frattempo, in Nord America, le iniziative di investimento infrastrutturale stanno sostenendo la domanda, anche se il mercato immobiliare mostra segni di raffreddamento. In particolare, le tonnellate-miglia di merci per i materiali da costruzione sono aumentate significativamente.
Espansione dei corridoi commerciali logistici globali
Megaprogetti come la Belt and Road e il Corridoio Economico India-Medio Oriente-Europa creano rotte merci contigue che richiedono pneumatici ad alta resistenza e per lunghe percorrenze. I trasportatori negoziano formule di battistrada di valore, progettate per condizioni estreme specifiche per ogni tratta, per affrontare il caldo del deserto o il freddo alpino. I produttori di pneumatici aggiungono punti di assistenza e officine di ricostruzione presso gli hub logistici per assicurarsi contratti di fidelizzazione per l'intero ciclo di vita del prodotto. Lo sviluppo del corridoio stimola inoltre la creazione di joint venture locali che riducono i tempi di consegna e i dazi all'importazione, rafforzando la resilienza della catena di approvvigionamento globale. Con l'aumento del traffico, gli standard di qualità armonizzati a livello transfrontaliero favoriscono ulteriormente i marchi affermati con SKU multiregionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei prezzi della gomma e del greggio fa aumentare i costi | -0.4% | Globale, con un impatto particolare sui mercati emergenti sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Norme più severe in materia di emissioni e smaltimento | -0.3% | Europa, Nord America, con graduale espansione nell'Asia Pacifica | Medio termine (2-4 anni) |
| Gli pneumatici a bassa resistenza al rotolamento ritardano la sostituzione | -0.3% | Globale, con un impatto pronunciato nei mercati sviluppati che adottano pneumatici premium | Medio termine (2-4 anni) |
| La concorrenza nel settore dei pneumatici ricostruiti riduce la domanda di pneumatici nuovi | -0.2% | Mercati emergenti, in particolare segmenti di flotte commerciali sensibili al prezzo | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili della gomma naturale e del greggio aumentano i costi di input
I prezzi della gomma naturale sono aumentati vertiginosamente, mentre i prezzi del petrolio greggio hanno subito ampie fluttuazioni. Queste fluttuazioni hanno compresso i margini lordi per la maggior parte dei produttori di pneumatici. In risposta all'inflazione delle materie prime, Michelin ha aumentato i suoi prezzi di listino in Europa e Sud America. Tuttavia, i produttori più piccoli con limitate capacità di copertura hanno subito un'erosione dei margini più significativa. Ad esempio, Apollo Tyres ha registrato un notevole calo dell'EBITDA nonostante l'aumento dei volumi. Le flotte si sono adattate rinviando gli acquisti e incrementando gli sforzi di ricostruzione. Molti operatori brasiliani hanno scelto di posticipare l'acquisto di nuovi pneumatici, optando invece per la riscolpitura. Tali fluttuazioni di prezzo non solo comprimono i cicli di sostituzione, ma frenano anche la crescita del mercato degli pneumatici per veicoli commerciali durante i periodi di inflazione.
Norme più severe sulle emissioni e sullo smaltimento per i produttori di pneumatici
Le nuove norme UE in materia di etichettatura e responsabilità del produttore spingono verso un maggiore contenuto di materiale riciclato e una più chiara tracciabilità del fine vita. Per conformarsi, le aziende stanno investendo in nuove linee di miscelazione per granuli devulcanizzati e riprogettando i prodotti per facilitarne il riciclaggio. I produttori più grandi, con i loro budget più consistenti per la ricerca e sviluppo, possono assorbire meglio questi costi rispetto alle loro controparti più piccole, facilitando così l'ingresso sul mercato. Nel frattempo, gli stati nordamericani stanno introducendo normative simili e le economie avanzate dell'area APAC stanno accennando ad un allineamento, amplificando l'impatto sui costi globali. È interessante notare che queste normative stanno anche incrementando i volumi di ricostruzione, poiché il riutilizzo delle carcasse contribuisce al raggiungimento degli obiettivi di circolarità.
Analisi del segmento
Per tipo di veicolo: i veicoli commerciali leggeri guidano il volume del mercato
Nel 2025, i veicoli commerciali leggeri (LCV) detenevano una quota di mercato dominante del 68.17%, sostenuti dall'aumento delle consegne di pacchi tramite e-commerce. Tuttavia, si prevede che i veicoli commerciali pesanti (HCV) supereranno gli LCV, crescendo a un robusto CAGR del 5.30%. Questa tendenza indica un notevole cambiamento nel mercato degli pneumatici per veicoli commerciali. Gli LCV privilegiano prevalentemente dimensioni specifiche degli pneumatici, beneficiando delle economie di scala nella produzione. Nel frattempo, i veicoli commerciali medi (MCV) sono strettamente allineati alla crescita del PIL nei mercati emergenti. L'adozione degli HCV è in aumento, trainata dall'espansione delle autostrade e dalle severe normative sulle emissioni, che porteranno al ritiro delle flotte di trattori più vecchie.
Gli acquirenti di veicoli commerciali pesanti si stanno orientando sempre più verso pneumatici singoli a base larga, che possono ridurre significativamente il peso del veicolo. Questo non solo migliora l'efficienza nei consumi, ma aumenta anche la capacità di carico utile. Il modello M860 di Bridgestone ha lasciato il segno, assicurandosi una quota considerevole del mercato nordamericano dei ricambi per veicoli commerciali pesanti nel suo anno di debutto, sottolineando la domanda di pneumatici di lunga durata. In regioni come l'India e il Sud-est asiatico, le iniziative di credito sponsorizzate dal governo stanno facilitando gli aggiornamenti dei veicoli commerciali pesanti. Questi aggiornamenti non solo aggiungono più posizioni di pneumatici per veicolo, ma amplificano anche la domanda complessiva. Con i prototipi di camion elettrici destinati a passare dalle flotte pilota dopo il 2027, i design di pneumatici in grado di gestire la coppia istantanea sono destinati a ridefinire il panorama degli pneumatici per veicoli commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di pneumatico: il predominio radiale si scontra con la rivoluzione dei pneumatici solidi
I radiali detengono già una quota dell'87.71% e stanno avanzando a un CAGR del 5.21%, sostenendo la quota di mercato premium degli pneumatici per veicoli commerciali di cui godono i principali produttori globali. Mentre gli pneumatici diagonali, noti per la loro resistenza alle forature, dominano i settori minerario e agricolo fuoristrada, la loro prevalenza è in calo annuale nei paesi OCSE. Gli pneumatici pieni, utilizzati principalmente nei carrelli elevatori e nei carrelli elevatori portuali, soddisfano una nicchia di mercato. Questo segmento rimane stabile, sostenuto dagli investimenti nell'automazione dei magazzini.
I mercati emergenti svolgono un ruolo cruciale: negli ultimi anni, l'India ha registrato una crescita significativa nella penetrazione degli pneumatici radiali, con proiezioni che suggeriscono ulteriori aumenti subordinati a un migliore accesso ai finanziamenti. Lo pneumatico X Multi Energy D di Michelin, progettato per camion elettrici, ha mostrato un'autonomia estesa durante le prove di DHL. Ciò sottolinea l'allineamento dei progressi degli pneumatici radiali con gli obiettivi globali di decarbonizzazione. Dato che le carcasse radiali vantano una maggiore durata e sono adatte alla ricostruzione, si sta verificando un notevole spostamento del fatturato del mercato aftermarket verso modelli orientati al servizio. Questa tendenza sta spingendo il mercato degli pneumatici per veicoli commerciali verso un maggior numero di contratti per l'intero ciclo di vita.
Per applicazione: l'attività mineraria emerge come leader della crescita
Il trasporto merci ha rappresentato il 74.31% della domanda del 2025 e rimarrà dominante, con l'espansione globale delle tonnellate-miglia di merci trasportate, grazie al nearshoring e al commercio al dettaglio omnicanale. L'edilizia, tuttavia, è il segmento in più rapida crescita, con un CAGR del 5.98%, in un contesto di investimenti infrastrutturali in Asia-Pacifico e Medio Oriente. Il trasporto pubblico, l'attività mineraria e l'agricoltura costituiscono bacini più piccoli, legati ai cicli degli appalti pubblici e ai prezzi delle materie prime.
Entro il 2030, i progetti cinesi della Belt and Road Initiative impiegheranno un numero significativo di veicoli da costruzione, ognuno dei quali consumerà più pneumatici all'anno. A pochi mesi dal suo lancio, il Fuel Max di Goodyear si è assicurato una quota di mercato considerevole in Medio Oriente, a dimostrazione della disponibilità degli operatori a investire nella riduzione dei tempi di fermo. Da Parigi a Singapore, le città stanno ora rendendo obbligatori pneumatici a bassa rumorosità per gli autobus elettrici. Questa spinta sta spingendo i fornitori a progettare tasselli del battistrada che non solo riducano il rumore di rotolamento, ma soddisfino anche gli standard di aderenza sul bagnato. Queste nicchie specializzate stanno ampliando il mercato degli pneumatici per veicoli commerciali, spingendolo oltre il solo focus sul trasporto merci.
Per canale di vendita: predominio dell'aftermarket con accelerazione OEM
Le reti aftermarket hanno rappresentato il 73.37% delle vendite del 2025, consolidando la leadership in termini di volume nel mercato degli pneumatici per veicoli commerciali. I concessionari indipendenti prosperano nei mercati con flotte obsolete e frammentate, in particolare in Africa e Sud America, dove l'80-85% degli acquisti avviene al di fuori dei canali OEM. Tuttavia, gli equipaggiamenti OEM stanno crescendo a un CAGR del 5.09%, poiché i produttori di pneumatici siglano accordi pluriennali TaaS al momento dell'acquisto del veicolo.
I costruttori di camion in Nord America e in Europa stanno sempre più abbinando pneumatici e sistemi telematici. Ad esempio, Bridgestone ha siglato un accordo con Daimler Truck per la fornitura di pneumatici elettrici Freightliner Cascadia per diversi anni. Nel frattempo, in Cina, la quota di mercato del produttore originale sta gradualmente aumentando, grazie ai sistemi TPMS installati in fabbrica. Questi sistemi, basati su sensori specifici per ogni marca, guidano gli acquisti aftermarket. Piattaforme digitali come TireConnect stanno rivoluzionando il settore standardizzando i prezzi, riducendo i margini dei distributori e offrendo consegne in giornata, sfidando direttamente i punti vendita fisici tradizionali. Questo panorama ibrido in evoluzione sta modificando significativamente l'economia per i rivenditori nel più ampio mercato degli pneumatici per veicoli commerciali.
Per canale di distribuzione: interruzione digitale delle reti tradizionali
La distribuzione offline ha mantenuto una quota dell'83.45% nel 2025 grazie ai servizi di installazione obbligatori, ma i canali online stanno crescendo a un CAGR del 7.23%. Le aree metropolitane con una fitta infrastruttura logistica supportano finestre di consegna di quattro ore, un modello di servizio popolare tra le flotte di 10-50 veicoli che cercano prezzi trasparenti.
Nel suo anno inaugurale di offerta di consegna il giorno successivo in collaborazione con Goodyear e Michelin, Amazon Business si è assicurata una quota stimata del volume commerciale statunitense. Nel periodo di previsione, Alibaba ha elaborato significative transazioni B2B di pneumatici, evidenziando un cambiamento nell'offerta transfrontaliera nel mercato degli pneumatici per veicoli commerciali. Mentre l'economia dell'ultimo miglio pone sfide per gli pneumatici per camion a base larga al di fuori dei principali hub, i punti vendita fisici rimarranno vitali nelle aree periurbane. Tuttavia, con l'aumento della trasparenza digitale, i margini di canale si riducono, costringendo i rivenditori fisici a migliorare la propria offerta con servizi a valore aggiunto, come i contratti di allineamento ruote.
Per categoria di prezzo: il segmento premium guadagna slancio
I prodotti di fascia economica hanno rappresentato il 39.82% del fatturato del 2025, sottolineando l'importanza di bassi costi iniziali nelle flotte frammentate. Al contrario, gli pneumatici premium stanno crescendo a un CAGR del 5.80%, poiché la telematica sta catturando l'attenzione sul risparmio del ciclo di vita. In Africa e Sud America, le linee di prodotto economiche prosperano poiché gli elevati tassi di interesse soffocano il finanziamento delle spese in conto capitale, mentre i nuovi concorrenti cinesi offrono prezzi significativamente inferiori rispetto ai loro concorrenti.
ContiConnect di Continental ha dimostrato che gli pneumatici premium possono ridurre il costo totale per chilometro. Questa scoperta ha convinto le flotte aziendali a cambiare, anche a fronte di una notevole differenza di prezzo. Grazie alle normative UE sul risparmio di carburante, la linea X Energy di Michelin ha conquistato una quota significativa del mercato europeo delle lunghe distanze. Eppure, ZC Rubber e Linglong stanno ancora concludendo accordi con flotte più piccole, sfruttando termini di pagamento aggressivi in mercati tesi da vincoli di liquidità. Questa dinamica, con la sua coesistenza a due livelli, plasma il panorama dei prezzi del mercato degli pneumatici per veicoli commerciali.
Analisi geografica
Il Nord America rappresenta una quota del 55.21% del valore globale del 2025, con un predominio sostenuto dal trasporto merci a lungo raggio di Classe 8 e dall'adozione precoce del sistema "tire-as-a-service" tra mega-flotte come JB Hunt. Nel 2025, le tonnellate-miglia di merci trasportate sono aumentate, sostenute dall'impatto del nearshoring sul traffico transfrontaliero. Nel frattempo, molte flotte con catena del freddo, che beneficiano della tecnologia a bassa resistenza al rotolamento, stanno ora estendendo gli intervalli di sostituzione. In Canada, le normative invernali stagionali determinano picchi trimestrali della domanda, con una quota significativa di camion in Ontario e Quebec che utilizzano pneumatici invernali dedicati. Inoltre, Goodyear ha registrato una crescita nelle vendite di pneumatici per l'edilizia nel 2025, grazie ai progetti infrastrutturali statunitensi finanziati dall'IIJA.
Si prevede che l'Asia-Pacifico sarà la regione a più rapida crescita, con un CAGR del 5.18%. La Cina ha rappresentato una quota significativa di veicoli commerciali, mentre l'India ha registrato una crescita notevole nelle vendite interne [3] "Vendite di veicoli commerciali 2025", Society of Indian Automobile Manufacturers, siam.in. I mandati governativi e l'espansione delle flotte di e-commerce, con Lazada e Shopee che gestiscono un numero considerevole di furgoni, stanno guidando questi volumi. Tuttavia, con la penetrazione dei pneumatici ricostruiti che supera una percentuale considerevole nei segmenti per impieghi gravosi, la domanda di pneumatici nuovi è moderata. Giappone e Corea del Sud, pur essendo principalmente focalizzati sulle sostituzioni, sono anche terreni di prova per pneumatici specifici per veicoli elettrici.
L'Europa ha rappresentato una quota significativa del valore del mercato globale. Leggi più severe in materia di etichettatura hanno incrementato la penetrazione degli pneumatici ricostruiti a un livello elevato, consentendo ai fornitori premium di ottenere margini più elevati. La transizione della Germania verso i camion elettrici, con una quota significativa di nuove vendite di veicoli elettrici, ha stimolato collaborazioni come la partnership Continental-Daimler per ottimizzare fattori di carico più elevati. A seguito della Brexit, il Regno Unito ha registrato un calo dei volumi di trasporto a lungo raggio rispetto ai livelli pre-Brexit, determinando una svolta nella domanda di pneumatici verso tratte nazionali più brevi. In Sud America, il calo delle vendite di nuovi camion in Brasile ha avuto un impatto sui volumi OEM, tuttavia la ricostruzione aftermarket è rimasta resiliente. Il Medio Oriente e l'Africa, nonostante le loro dimensioni ridotte, hanno registrato una robusta crescita a due cifre nelle flotte di veicoli per l'edilizia e l'industria mineraria. In particolare, il consumo di pneumatici per l'edilizia negli Emirati Arabi Uniti è aumentato significativamente in previsione di Expo 2030. Queste diverse tendenze regionali dimostrano la resilienza del mercato degli pneumatici per veicoli commerciali in un contesto di fluttuazioni economiche.
Panorama competitivo
Il mercato degli pneumatici per veicoli commerciali è dominato da una fascia premium, composta da Bridgestone, Michelin, Continental e Goodyear, che detiene una quota significativa del valore globale. Al contrario, il segmento budget, frammentato, è guidato da attori come ZC Rubber, Giti, Apollo e MRF. I leader premium stanno investendo in modo significativo in ricerca e sviluppo. Ad esempio, Michelin si è concentrata su mescole a bassa resistenza al rotolamento e specifiche per veicoli elettrici, salvaguardando così i propri vantaggi tecnici. Nel frattempo, Bridgestone ha fatto notizia con l'acquisizione di Webfleet, che le ha conferito una telematica proprietaria. Questa acquisizione consente a Bridgestone di offrire pacchetti integrati di pneumatici e software, rafforzando la fidelizzazione degli operatori di flotte.
D'altro canto, i fornitori low cost stanno sfruttando la produzione su larga scala in regioni economicamente più vantaggiose. Un esempio calzante è l'espansione di ZC Rubber in Thailandia, dove punta a un incremento sostanziale puntando strategicamente ai mercati ASEAN protetti da dazi doganali. In India, Apollo e MRF stanno attraendo flotte più piccole offrendo prezzi più bassi rispetto ai concorrenti di primo livello. Sebbene i progressi tecnologici stiano diventando più uniformi a livello generale, le differenze normative creano ancora un divario nell'offerta di prodotti. Ad esempio, gli pneumatici destinati all'UE devono soddisfare rigorosi standard di rumorosità e resistenza al rotolamento, mentre nei mercati emergenti l'attenzione è rivolta più alla resistenza alle forature che all'efficienza.
C'è un potenziale crescente nel settore degli pneumatici elettrici per camion e degli abbonamenti per flotte di medie dimensioni, entrambi settori in cui attualmente manca un leader di mercato chiaro. ContiConnect di Continental, che gestisce un numero significativo di pneumatici commerciali in tutto il mondo, ha dimostrato una notevole riduzione dei tempi di fermo per le flotte pilota. Ciò sottolinea l'idea che, nel mercato odierno, sono i dati, non il semplice volume di gomma, a migliorare i margini di profitto. Guardando al futuro, l'integrazione della tecnologia, l'espansione delle capacità regionali e il passaggio a modelli di fatturato basati sui servizi sono destinati a plasmare il panorama competitivo del mercato degli pneumatici per veicoli commerciali.
Leader del settore pneumatici per veicoli commerciali
-
Società Bridgestone
-
Continental AG
-
The Goodyear Tire & Rubber Company
-
Pneumatici e tecnologia Hankook
-
Yokohama gomma Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Balkrishna Industries Ltd, il principale produttore indiano di pneumatici off-highway, punta a più che raddoppiare il proprio fatturato entro la fine del decennio. Questo ambizioso obiettivo è guidato da mosse strategiche, tra cui l'incremento delle vendite nei segmenti principali degli pneumatici off-highway e del nerofumo, e l'ingresso nel mercato degli pneumatici radiali premium per autovetture e veicoli commerciali.
- Febbraio 2025: Goodyear Tire & Rubber Company ha presentato la sua ultima novità: il pneumatico Cooper® WORK Series™ Regional Haul All-position (RHA) 2. Progettato specificamente per veicoli commerciali regionali e super-regionali, l'RHA 2, verificato SmartWay*, promette un chilometraggio prolungato e un'usura uniforme, rispondendo alle esigenze del mercato in espansione dei veicoli commerciali regionali.
Ambito del rapporto sul mercato globale degli pneumatici per veicoli commerciali
Il rapporto sul mercato degli pneumatici per veicoli commerciali è segmentato per tipologia di veicolo (LCV, MCV e HCV), tipologia di pneumatico (radiale, diagonale e pieno), applicazione (merci, trasporto pubblico, edilizia, estrazione mineraria e agricoltura), canale di vendita (OEM e aftermarket), distribuzione (online e offline), prezzo (budget, economy, premium) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, MEA). Le previsioni di mercato sono fornite in valore (USD) e volume (unità).
| Veicoli commerciali leggeri (LCV) |
| Veicoli commerciali medi (MCV) |
| Veicoli Commerciali Pesanti (HCV) |
| Pneumatici radiali |
| Pneumatici diagonali |
| Pneumatici solidi |
| Trasporto merci |
| Usa il trasporto pubblico |
| Edilizia |
| Minerario |
| Agricoltura |
| OEM |
| aftermarket |
| Online |
| disconnesso |
| bilancio |
| Economia |
| Premium |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Veicoli commerciali leggeri (LCV) | |
| Veicoli commerciali medi (MCV) | ||
| Veicoli Commerciali Pesanti (HCV) | ||
| Per tipo di pneumatico | Pneumatici radiali | |
| Pneumatici diagonali | ||
| Pneumatici solidi | ||
| Per Applicazione | Trasporto merci | |
| Usa il trasporto pubblico | ||
| Edilizia | ||
| Minerario | ||
| Agricoltura | ||
| Per canale di vendita | OEM | |
| aftermarket | ||
| Per canale di distribuzione | Online | |
| disconnesso | ||
| Per categoria di prezzo | bilancio | |
| Economia | ||
| Premium | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà la domanda globale di pneumatici per camion e autobus entro il 2031?
Si prevede che il mercato degli pneumatici per veicoli commerciali raggiungerà i 166.44 miliardi di dollari entro il 2031, con un CAGR del 4.98% a partire dal 2026.
Quale tipologia di veicolo aumenterà maggiormente la domanda di pneumatici entro il 2031?
Si prevede che i veicoli commerciali pesanti cresceranno a un CAGR del 5.30%, superando altre categorie grazie alla ripresa dei progetti infrastrutturali e del trasporto merci a lungo raggio.
Quale quota occupano oggi gli pneumatici radiali?
I prodotti radiali rappresentano già l'87.71% del fatturato globale e continuano a guadagnare terreno, soprattutto in India, nel Sud-est asiatico e in America Latina.
Qual è il principale ostacolo alla crescita a breve termine?
I prezzi volatili della gomma naturale e del greggio fanno aumentare i costi di produzione, spingendo alcune flotte, soprattutto in Sud America e in Africa, a rimandare gli acquisti o a passare ai pneumatici ricostruiti.
Quanto velocemente stanno crescendo le vendite di pneumatici online?
I canali di e-commerce per pneumatici commerciali si stanno espandendo a un CAGR di circa il 7.23%, più rapidamente nei mercati urbani ad alta densità, dove gli installatori mobili supportano il servizio in giornata.


