

Dimensioni e quota del mercato dello sterzo attivo per veicoli commerciali
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 6.57 miliardo di dollari |
| Dimensione del mercato (2030) | 14.80 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 12.63% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dello sterzo attivo per veicoli commerciali di Mordor Intelligence
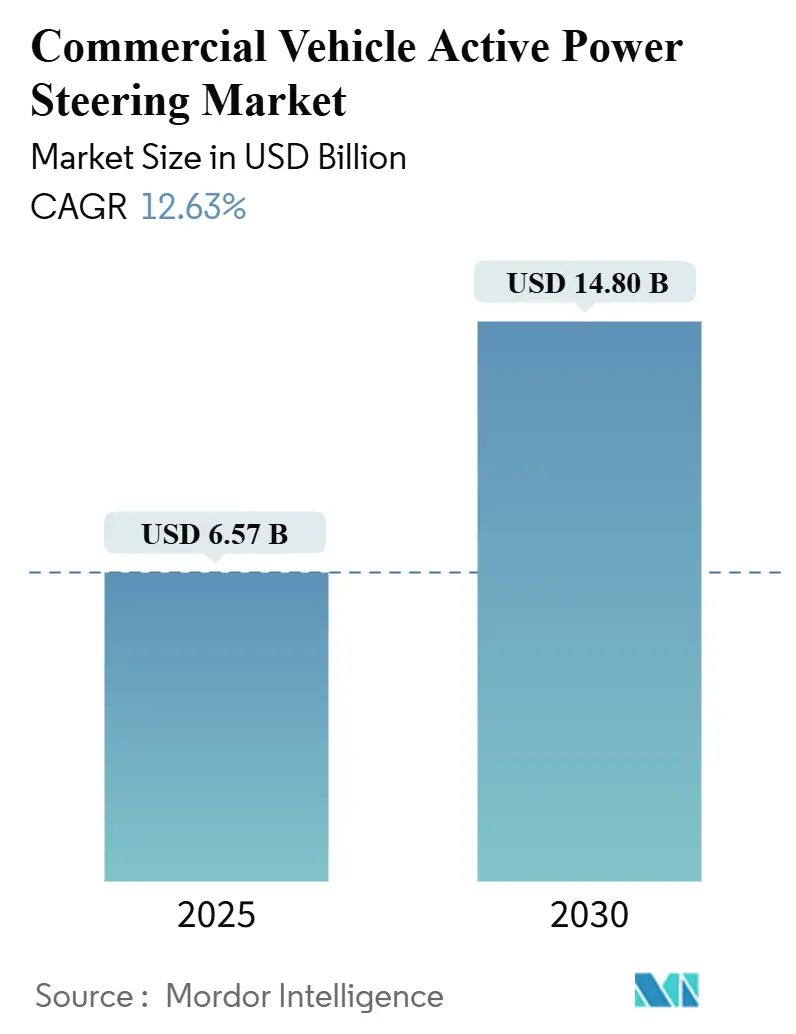
Il mercato del servosterzo attivo per veicoli commerciali ammonta a 6.57 miliardi di dollari nel 2025 e si prevede che raggiungerà i 14.80 miliardi di dollari nel 2030, con un CAGR del 12.63%. Gli obblighi di elettrificazione, i rigorosi standard di CO₂ e la necessità di architetture compatibili con ADAS stimolano una rapida migrazione tecnologica dalle soluzioni idrauliche a quelle elettriche e steer-by-wire. Gli OEM considerano l'assistenza elettrica una via immediata per ottenere risparmi di carburante, poiché elimina il carico parassitario delle pompe azionate dal motore. Allo stesso tempo, gli operatori di flotte segnalano riduzioni misurabili dell'affaticamento del conducente e dei tempi di fermo per manutenzione. I miglioramenti nell'affidabilità dei semiconduttori e l'arrivo dei domini di potenza a 48 V sbloccano una coppia di uscita più elevata, consentendo ai sistemi elettrici di servire camion più pesanti che un tempo si basavano esclusivamente su sistemi idraulici. L'intensità competitiva aumenta con l'espansione dei fornitori di sistemi di sterzo di primo livello nei domini di sterzo definiti dal software e l'integrazione verticale dell'elettronica per tamponare le interruzioni di fornitura.
Punti chiave del rapporto
- Per tipologia di sterzo, il servosterzo elettrico ha dominato con una quota di fatturato del 61.32% nel 2024; si prevede che l'EPS steer-by-wire aumenterà a un CAGR del 18.45% fino al 2030.
- In base all'equipaggiamento, nel 2024 il sistema di sterzo ha detenuto una quota del 34.68% del mercato del servosterzo attivo per veicoli commerciali; i sensori registrano il CAGR previsto più elevato, pari all'11.63% entro il 2030.
- Per tipologia di veicolo, nel 2024 i veicoli passeggeri rappresentavano il 52.03% della quota di mercato del servosterzo attivo per veicoli commerciali, mentre i veicoli commerciali medi e pesanti avanzano a un CAGR del 6.81%.
- Per applicazione, la logistica ha detenuto una quota del 41.52% nel 2024; il trasporto pubblico è destinato a registrare la crescita più rapida, con un CAGR del 9.72% entro il 2030.
- Le vendite OEM hanno assorbito il 73.04% del fatturato del 2024 per canale di distribuzione; si prevede che il segmento Aftermarket crescerà a un CAGR dell'8.21%.
Tendenze e approfondimenti sul mercato globale dello sterzo attivo per veicoli commerciali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'ascesa delle architetture EPS compatibili con ADAS | + 2.8% | Globale, con adozione anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Norme globali più severe su CO₂/efficienza del carburante | + 2.1% | Globale, guidato dalla Fase 3 dell'EPA e dagli standard UE | A breve termine (≤ 2 anni) |
| Obiettivi di elettrificazione della flotta nella logistica | + 1.9% | Nucleo Asia-Pacifico, espansione verso il Nord America | Medio termine (2-4 anni) |
| Gli OEM passano ai domini di alimentazione a 48 V | + 1.4% | Globale, con un'adozione più rapida nei segmenti premium | A lungo termine (≥ 4 anni) |
| Programmi di pilotaggio Steering-by-Wire nei camion HD | + 1.2% | Nord America e UE, studi limitati nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Mandati regionali di adeguamento per gli autobus urbani | + 0.9% | UE (Londra DVS), città selezionate dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ascesa delle architetture EPS compatibili con ADAS
L'integrazione di sistemi avanzati di assistenza alla guida con il servosterzo elettrico rappresenta un cambiamento fondamentale nell'architettura dei veicoli commerciali, consentendo funzionalità come il mantenimento della corsia e l'evitamento delle collisioni che richiedono capacità di sovrapposizione precisa della coppia. Le normative generali di sicurezza dell'UE, che impongono sistemi di assistenza alla sterzata e sistemi di mantenimento della corsia di emergenza per camion e autobus di nuova produzione a partire da luglio 2024, hanno accelerato questa transizione.[1]"Sistemi di sicurezza obbligatori e nuove regole per camion e furgoni dal 7 luglio", trans.info.La complessità tecnica risiede nel raggiungere la conformità alla norma ISO 26262 in termini di sicurezza funzionale, mantenendo al contempo la robustezza richiesta per i cicli di lavoro commerciali. Il sistema EPS ad alta potenza con assistenza alla colonna di Nexteer, lanciato nell'aprile 2025 con una capacità di coppia fino a 110 Nm, esemplifica questa evoluzione estendendo l'assistenza elettrica a segmenti di veicoli più pesanti, precedentemente dominati dai sistemi idraulici.[2]"Nexteer amplia il portfolio con il servosterzo elettrico ad alta potenza", Manila Times, manilatimes.net.La convergenza tra sterzo e ADAS crea effetti di rete in cui la scelta del sistema di sterzo influenza sempre di più le decisioni più ampie sull'architettura del veicolo, in particolare per quanto riguarda la fusione dei sensori e la ridondanza a prova di errore.
Norme globali più severe su CO₂/efficienza del carburante
La pressione normativa per la riduzione delle emissioni sta rimodellando l'economia dei sistemi di sterzo, con il servosterzo elettrico che offre vantaggi misurabili in termini di risparmio di carburante che rispondono direttamente ai requisiti di conformità. Gli standard EPA per i veicoli pesanti di Fase 3 richiedono riduzioni delle emissioni di CO₂ fino al 50% per alcune categorie di veicoli entro il 2032, rendendo ogni guadagno di efficienza fondamentale per le strategie di conformità degli OEM.[3]"Regola definitiva: standard sulle emissioni di gas serra per veicoli pesanti – Fase 3", Agenzia per la protezione ambientale degli Stati Uniti (EPA), epa.gov.Il servosterzo elettrico elimina il carico parassita continuo delle pompe idrauliche azionate dal motore, garantendo un risparmio di carburante del 2-4% nelle tipiche applicazioni a lungo raggio. Questo vantaggio in termini di efficienza diventa più evidente nei cicli di consegna urbani con frequenti fermate e ripartenze, dove i sistemi idraulici operano al massimo carico durante le manovre frequenti. Le tempistiche normative creano urgenza per i produttori di veicoli commerciali, poiché le sanzioni per non conformità possono superare i 10,000 dollari per veicolo, il che rende più convincente l'adozione dell'EPS nonostante i maggiori costi iniziali.
Obiettivi di elettrificazione della flotta nella logistica
Gli operatori di flotte commerciali stanno accelerando l'adozione del servosterzo elettrico nell'ambito di strategie di elettrificazione più ampie, spinti dai vantaggi in termini di costo totale di proprietà e dai miglioramenti in termini di efficienza operativa. I principali operatori logistici segnalano che i sistemi di sterzo elettrico riducono l'affaticamento del conducente fino al 30% rispetto alle alternative idrauliche, con un impatto diretto sulla produttività nelle operazioni su più turni. I vantaggi dell'integrazione vanno oltre le prestazioni dei singoli veicoli, poiché i sistemi di sterzo elettrico consentono funzionalità di gestione della flotta come la diagnostica remota e la manutenzione predittiva, riducendo i tempi di fermo non programmati. Gli aggressivi obblighi di elettrificazione urbana della Cina per i veicoli commerciali creano un modello che altre regioni stanno iniziando a seguire, con diverse grandi città che implementano zone di consegna a emissioni zero che richiedono effettivamente propulsori elettrici e sistemi di sterzo compatibili. Gli effetti di rete dell'adozione delle flotte creano economie di scala a vantaggio del mercato più ampio, poiché gli impegni di volume dei grandi operatori logistici giustificano gli investimenti dei fornitori in tecnologie di sterzo di nuova generazione.
Gli OEM passano ai domini di alimentazione a 48 V
Nel mercato del servosterzo attivo per veicoli commerciali, il passaggio degli OEM ai domini di potenza a 48 V si sta rivelando un fattore chiave per la crescita. Questa transizione consente sistemi elettrici più efficienti, riduce il consumo energetico e supporta l'integrazione di funzionalità avanzate di assistenza alla guida. Adottando architetture a 48 V, i produttori di veicoli commerciali possono migliorare la reattività dello sterzo, migliorare l'efficienza dei consumi e soddisfare le normative sulle emissioni sempre più severe, garantendo al contempo il margine di potenza elettrica necessario per future iniziative di elettrificazione e ibridazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di ricerca e sviluppo e convalida, problemi di affidabilità in cicli di lavoro gravosi | -1.6% | Globale, con un impatto maggiore nei segmenti commerciale e pesante | Medio termine (2–4 anni) |
| La parità dei costi idraulici-EPS è ancora lontana nei mercati emergenti | -1.4% | Asia-Pacifico, America Latina e Medio Oriente | A lungo termine (≥ 4 anni) |
| Costo di SBW | -1.8% | Globale, colpisce in particolare gli OEM più piccoli | A lungo termine (≥ 4 anni) |
| Volatilità della catena di fornitura dei semiconduttori | -1.3% | Globale, con un impatto acuto sulla produzione dell’Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di ricerca e sviluppo e convalida dello Steer-by-Wire
I costi di sviluppo e validazione dei sistemi steer-by-wire rappresentano ostacoli significativi all'espansione del mercato, in particolare per i piccoli produttori di veicoli commerciali che non dispongono delle risorse necessarie per programmi di test approfonditi. I requisiti di sicurezza funzionale previsti dalla norma ISO 26262 richiedono un'analisi completa dei pericoli e una valutazione dei rischi, con costi di validazione che spesso superano i 50 milioni di dollari per un programma steer-by-wire completo su più piattaforme di veicoli. La complessità tecnica dell'eliminazione dei sistemi di backup meccanici, pur mantenendo un funzionamento a prova di guasto, richiede architetture elettroniche a doppia ridondanza e un'ampia validazione in condizioni operative reali. Le linee guida della Vehicle Certification Agency del Regno Unito sulla conformità steer-by-wire per l'omologazione individuale dei veicoli evidenziano la complessità normativa, con requisiti per una documentazione completa delle modalità di guasto e dell'integrità del sistema di controllo. Queste barriere creano un mercato a due livelli in cui i fornitori affermati con profonde risorse di ricerca e sviluppo possono sviluppare la tecnologia steer-by-wire, mentre i player più piccoli rimangono dipendenti dalle architetture convenzionali di servosterzo elettrico.
Volatilità della catena di fornitura dei semiconduttori
La continua carenza di semiconduttori continua a limitare la produzione di servosterzi attivi per veicoli commerciali, con tempi di consegna per le unità di controllo critiche che in alcuni casi superano le 52 settimane. I sistemi di servosterzo elettrico richiedono molteplici componenti a semiconduttore, tra cui sensori di coppia, encoder di posizione e centraline elettroniche, rendendoli particolarmente vulnerabili alle interruzioni della catena di fornitura. La concentrazione della produzione di semiconduttori nella regione Asia-Pacifico crea un rischio geografico, poiché le interruzioni regionali possono propagarsi a cascata alle reti di produzione globali di veicoli commerciali. I fornitori rispondono attraverso strategie di integrazione verticale e dual-sourcing, ma questi adattamenti richiedono ingenti investimenti di capitale e accordi di fornitura a lungo termine che potrebbero aumentare i costi di sistema nel breve termine.
Analisi del segmento
Per tipo di sterzo: il dominio elettrico accelera la transizione allo sterzo elettrico
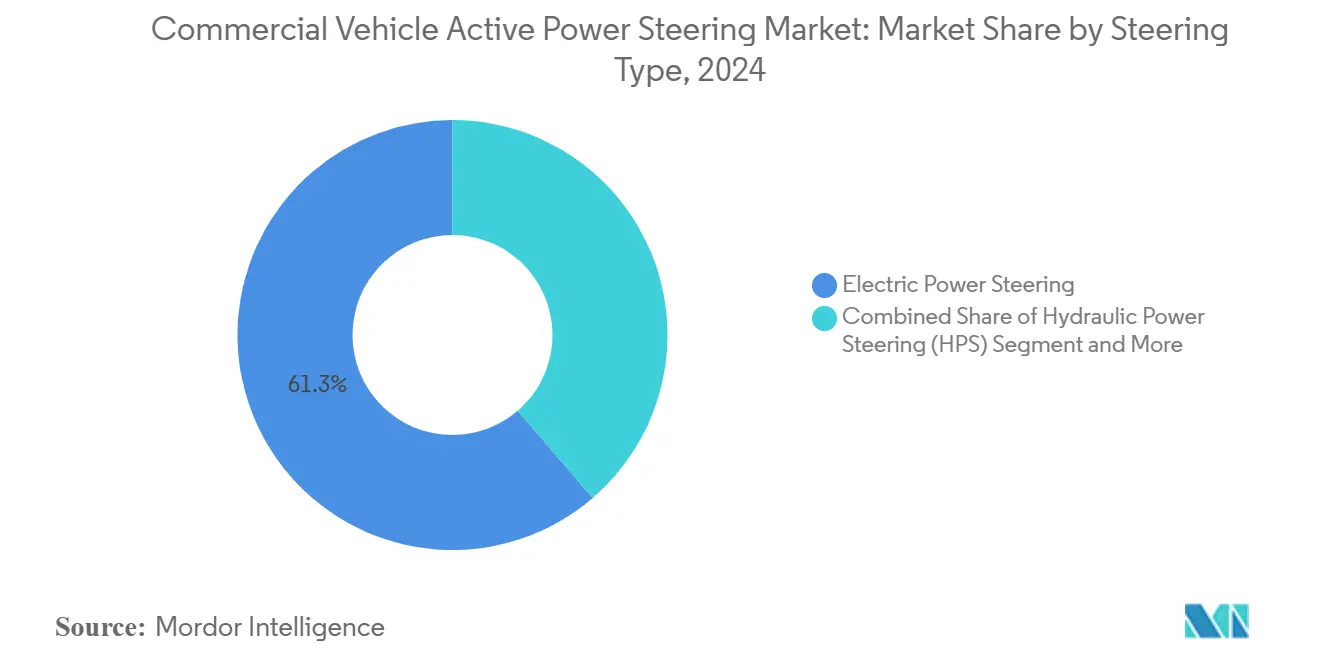
Il servosterzo elettrico detiene una quota di mercato del 61.32% nel 2024, a dimostrazione della maturazione della tecnologia e della competitività in termini di costi rispetto alle alternative idrauliche, mentre l'EPS Steer-by-Wire emerge come il segmento in più rapida crescita, con un CAGR previsto del 18.45% fino al 2030. La transizione dall'assistenza idraulica a quella elettrica ha raggiunto un punto di svolta in cui i sistemi elettrici offrono un costo totale di proprietà superiore nonostante un investimento iniziale più elevato, grazie alla riduzione dei requisiti di manutenzione e all'aumento dell'efficienza energetica. Il servosterzo idraulico mantiene la sua rilevanza nelle applicazioni pesanti in cui i requisiti di coppia estremi superano le attuali capacità elettriche, sebbene questo segmento subisca la pressione di alternative elettriche ad alta potenza come il sistema di assistenza al piantone dello sterzo da 110 Nm di Nexteer lanciato nell'aprile 2025.
Il servosterzo elettroidraulico rappresenta una tecnologia di transizione che combina il controllo elettrico con l'attuazione idraulica, offrendo ai produttori un percorso per adottare il controllo elettronico dello sterzo sfruttando al contempo l'infrastruttura idraulica esistente. Il recente lancio in produzione da parte di ZF dei sistemi steer-by-wire per la piattaforma di veicoli commerciali NIO nel febbraio 2025 dimostra la maturità commerciale della tecnologia, sebbene l'adozione rimanga limitata dai requisiti di convalida e dalle tempistiche di approvazione normativa. La segmentazione delle tipologie di sterzo riflette dinamiche di settore più ampie, in cui il progresso tecnologico crea una frammentazione del mercato prima di un eventuale consolidamento attorno alle architetture dominanti, con lo steer-by-wire posizionato per acquisire una quota crescente man mano che i requisiti di guida autonoma stimolano la domanda di controllo dello sterzo completamente elettronico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per apparecchiatura: sensori guidano l'integrazione dell'intelligenza
Gli organi di sterzo dominano la segmentazione delle apparecchiature con una quota di mercato del 34.68% nel 2024, rappresentando la base meccanica che traduce gli input di sterzo in movimento delle ruote, mentre i sensori emergono come il segmento in più rapida crescita con un CAGR dell'11.63%, trainati dalla proliferazione di sensori di coppia, sistemi di feedback di posizione e monitoraggio di sicurezza ridondante necessari per architetture di sterzo avanzate. La traiettoria di crescita dei sensori riflette la trasformazione dello sterzo da un sistema puramente meccanico a un sottosistema intelligente che fornisce feedback in tempo reale per il controllo della dinamica del veicolo e le funzioni di guida autonoma. I moderni sistemi di sterzo per veicoli commerciali integrano diversi tipi di sensori, tra cui sensori di coppia senza contatto, sensori dell'angolo di sterzata ed encoder di posizione del motore, che consentono capacità di controllo e diagnostica precise.
Piantoni sterzo e volanti rappresentano segmenti maturi con una crescita costante, in linea con la produzione complessiva di veicoli. Tuttavia, entrambe le categorie stanno vivendo un'evoluzione tecnologica, poiché i produttori integrano sistemi di monitoraggio del conducente e funzionalità di feedback tattile. La segmentazione delle apparecchiature rivela la crescente complessità dei moderni sistemi di sterzo, in cui i componenti meccanici tradizionali sono potenziati da un'intelligenza elettronica che consente l'integrazione con sistemi di sicurezza e automazione dei veicoli più ampi. Questa tendenza verso architetture di sterzo ricche di sensori crea opportunità per i fornitori di componenti specializzati, mentre sfida i fornitori meccanici tradizionali a sviluppare capacità elettroniche per non rischiare l'erosione della quota di mercato.
Per tipo di veicolo: i veicoli commerciali pesanti accelerano l'adozione
I veicoli passeggeri attualmente dominano con una quota di mercato del 52.03% nel 2024, riflettendo la precedente adozione del servosterzo elettrico nei segmenti di veicoli più leggeri, dove i requisiti di potenza e la complessità di convalida sono più gestibili. Tuttavia, i veicoli commerciali medi e pesanti rappresentano il segmento in più rapida crescita con un CAGR del 6.81%, poiché gli operatori riconoscono i vantaggi operativi dello sterzo attivo in cicli di lavoro impegnativi. Le dinamiche della tipologia di veicolo illustrano un mercato in transizione, in cui l'adozione dei veicoli commerciali è in ritardo rispetto alle autovetture di diversi anni, ma accelera rapidamente una volta che la tecnologia si dimostra affidabile nelle applicazioni commerciali. I veicoli commerciali leggeri fungono da segmento ponte, adottando le tecnologie di sterzo delle autovetture e rispondendo al contempo ai requisiti specifici dei cicli di lavoro commerciali, tra cui un chilometraggio più elevato, diverse condizioni operative e intervalli di manutenzione prolungati.
La traiettoria di crescita dei veicoli commerciali pesanti riflette diversi fattori convergenti, tra cui gli obblighi normativi per i sistemi di sicurezza avanzati, il riconoscimento da parte degli operatori di flotte dei benefici in termini di riduzione dell'affaticamento del conducente e i requisiti di integrazione dei sistemi di guida autonoma sperimentati in applicazioni commerciali. I requisiti dello standard Direct Vision di Transport for London, che impongono sistemi di sicurezza avanzati per i veicoli commerciali pesanti che operano a Londra, esemplificano i fattori normativi che accelerano l'adozione del servosterzo attivo nei segmenti commerciali. La segmentazione per tipologia di veicolo suggerisce che l'adozione del servosterzo attivo nei veicoli commerciali accelererà con l'espansione dei requisiti normativi e la quantificazione da parte degli operatori di flotte dei benefici in termini di costo totale di proprietà, tra cui la riduzione del turnover dei conducenti e il miglioramento delle prestazioni di sicurezza.
Per applicazione: il trasporto pubblico guida la traiettoria di crescita
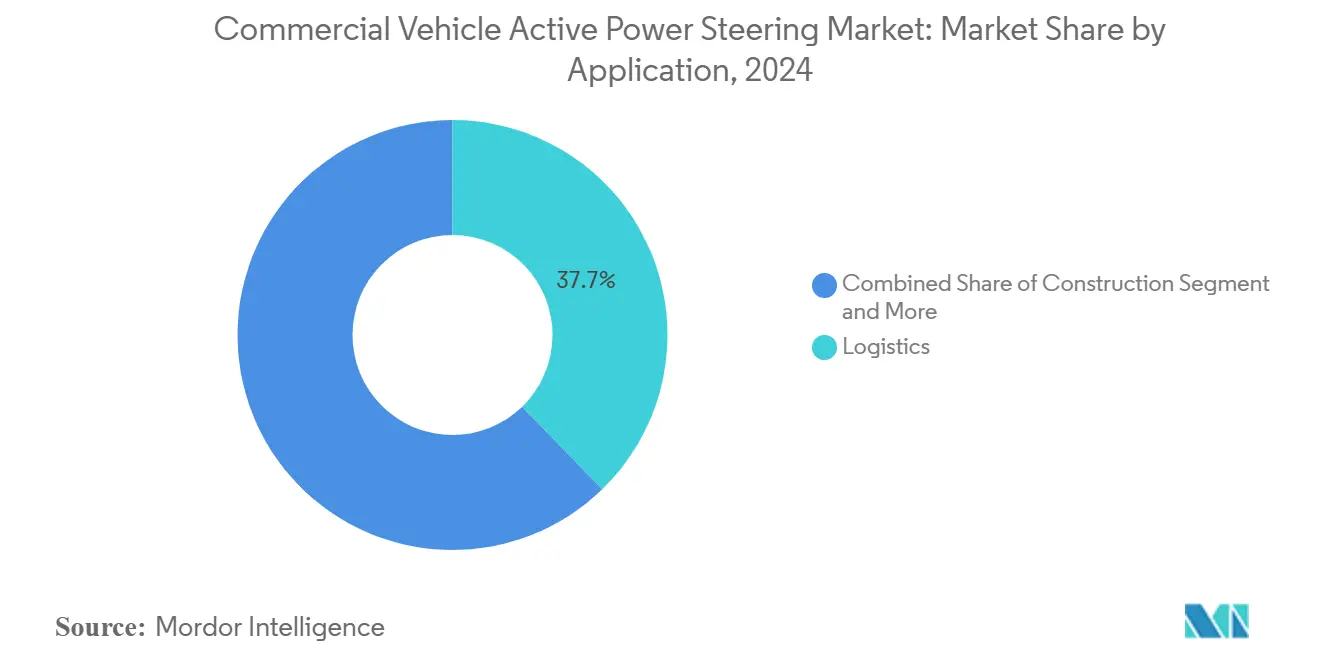
Le applicazioni logistiche detengono una quota di mercato del 41.52% nel 2024, riflettendo le dimensioni del segmento e la rapida adozione di tecnologie volte a migliorare l'efficienza, mentre il trasporto pubblico emerge come l'applicazione in più rapida crescita con un CAGR del 9.72%, trainato dalle iniziative di mobilità urbana e dall'integrazione di programmi di navetta autonoma nelle principali aree metropolitane. La segmentazione delle applicazioni rivela modelli di adozione distinti, in cui gli operatori logistici danno priorità all'efficienza nei consumi e al comfort del conducente, mentre le autorità di trasporto pubblico si concentrano sul miglioramento della sicurezza e sull'esperienza dei passeggeri. Le applicazioni edilizie mantengono una domanda costante, trainate dalle difficili condizioni operative che beneficiano della capacità dello sterzo attivo di ridurre l'affaticamento dell'operatore e migliorare la precisione negli spazi ristretti.
Il sistema di controllo dello sterzo per autobus articolati di Hübner, lanciato a InnoTrans 2022, dimostra la sofisticatezza tecnologica emergente nelle applicazioni del trasporto pubblico, con uno sterzo multiasse a controllo elettronico che consente agli autobus bi-articolati da 36 metri di operare su strade normali senza infrastrutture di guida specifiche. Le dinamiche applicative suggeriscono che il trasporto pubblico guiderà l'innovazione nelle tecnologie di sterzo attivo grazie alla volontà del segmento di adottare sistemi avanzati per la sicurezza e l'efficienza operativa, creando ricadute tecnologiche a vantaggio di altre applicazioni per veicoli commerciali, con la riduzione dei costi e il miglioramento dell'affidabilità grazie alla produzione in serie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il mercato dei ricambi guadagna slancio
I canali OEM dominano con una quota di mercato del 73.04% nel 2024, riflettendo i requisiti di integrazione dei moderni sistemi di servosterzo attivo che richiedono installazione e calibrazione in fabbrica, mentre i canali Aftermarket rappresentano il segmento in più rapida crescita con un CAGR dell'8.21%, trainati dalle opportunità di retrofit nelle flotte di veicoli commerciali esistenti e dall'emergere di soluzioni di sterzo modulari progettate per l'installazione sul campo. Le dinamiche del canale di distribuzione riflettono la maturazione della tecnologia di sterzo attivo, dove l'adozione iniziale si è concentrata sull'integrazione di nuovi veicoli, ma l'espansione delle applicazioni crea opportunità di retrofit per gli operatori di flotte che desiderano aggiornare le risorse esistenti. Obblighi normativi come il Divisible Load Notice di New York, che richiede il retrofit degli assali sollevabili sterzanti per alcuni veicoli commerciali, dimostrano come i cambiamenti normativi possano creare una domanda improvvisa nel mercato aftermarket.
La traiettoria di crescita dell'aftermarket trae vantaggio dallo sviluppo di sistemi di sterzo modulari che semplificano l'installazione e riducono la complessità di integrazione, consentendo agli operatori di flotte di aggiornare i veicoli senza dover apportare modifiche di fabbrica. Questa tendenza verso la modularità crea opportunità per i fornitori specializzati dell'aftermarket, sfidando al contempo i fornitori OEM a sviluppare prodotti adatti al retrofit che catturino il valore dell'aftermarket anziché cederlo a fornitori terzi. La segmentazione del canale di distribuzione suggerisce che i fornitori di sistemi di sterzo attivi di successo necessiteranno di strategie a doppio canale che soddisfino sia i requisiti di integrazione OEM sia l'accessibilità aftermarket per massimizzare la penetrazione del mercato.
Analisi geografica
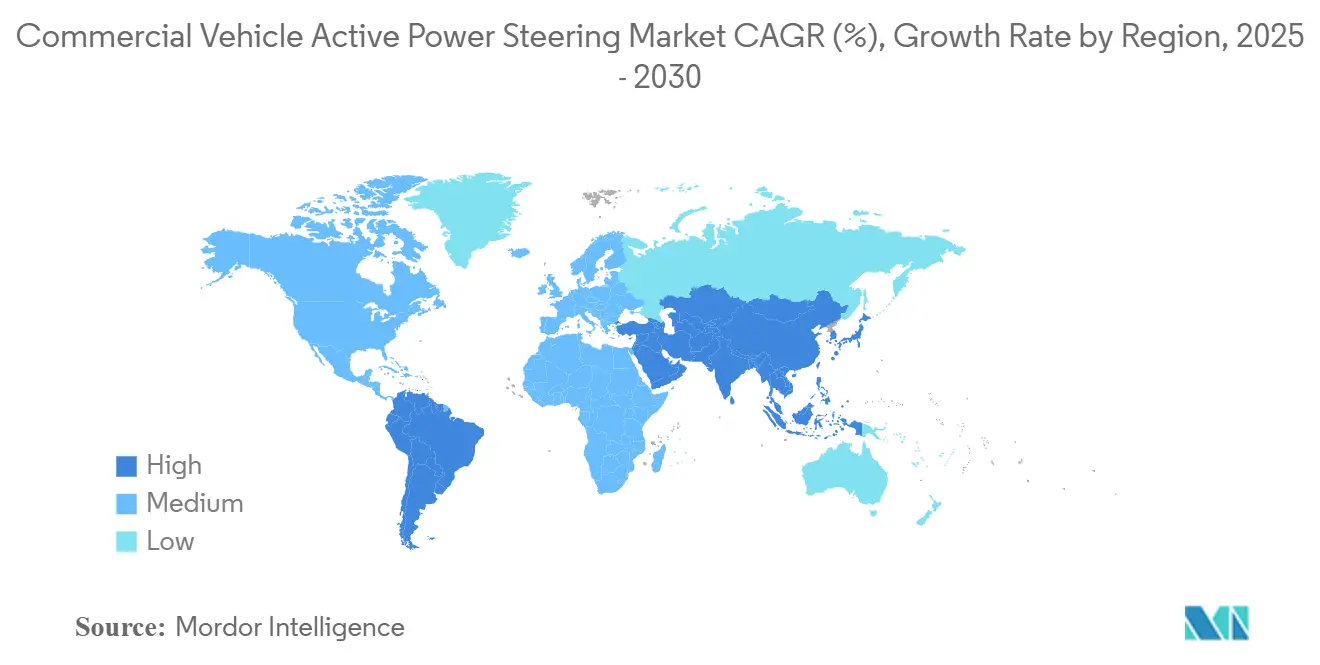
La regione Asia-Pacifico domina il mercato del servosterzo attivo per veicoli commerciali con una quota del 48.25% nel 2024. È in testa alle proiezioni di crescita con un CAGR dell'8.91% fino al 2030, trainata dagli aggressivi mandati di elettrificazione dei veicoli commerciali della Cina e dalla concentrazione della capacità produttiva nella regione. Lo slancio di crescita della regione riflette diversi fattori convergenti, tra cui le politiche governative a favore dei veicoli commerciali elettrici, l'emergere di fornitori nazionali di sistemi di sterzo e ingenti investimenti infrastrutturali che creano domanda di tecnologie avanzate per veicoli commerciali. L'espansione di ZF nei mercati cinesi dei veicoli commerciali, comprese le partnership per la produzione di sistemi steer-by-wire con NIO, dimostra come i fornitori affermati si adattino alle dinamiche regionali, mentre i produttori locali sviluppano capacità competitive. Lo sviluppo da parte dell'India di sistemi di servosterzo elettrico a basso costo, specificamente adattati alle condizioni stradali e alla topografia locali, dimostra l'attenzione della regione verso un adattamento tecnologico appropriato piuttosto che verso il trasferimento tecnologico diretto.
Il Nord America e l'Europa rappresentano mercati maturi con quadri normativi consolidati e flotte di veicoli commerciali sofisticate che stimolano la domanda di tecnologie di sterzo avanzate. Gli standard di Fase 3 dell'EPA per i veicoli pesanti e i regolamenti generali di sicurezza dell'UE creano un'attrattiva normativa per l'adozione di sistemi di sterzo attivi, mentre fornitori affermati come Bosch, ZF e Nexteer mantengono la leadership tecnologica attraverso continui investimenti in ricerca e sviluppo. Queste regioni presentano modelli di adozione diversi, con il Nord America che enfatizza i vantaggi in termini di efficienza sulle lunghe distanze, mentre l'Europa si concentra sulla mobilità urbana e sui miglioramenti della sicurezza, guidati da normative specifiche per le città, come il Direct Vision Standard di Londra. La segmentazione geografica rivela un mercato a più velocità in cui la maturità normativa e i livelli di sviluppo economico influenzano sia i tempi di adozione che i requisiti tecnologici, creando opportunità per i fornitori che possono adattare la propria offerta alle preferenze regionali e ai contesti normativi.
Sud America, Medio Oriente e Africa rappresentano mercati emergenti con un potenziale di crescita significativo, ma devono affrontare sfide quali sensibilità ai costi, limitazioni infrastrutturali e lacune normative che rallentano l'adozione di sistemi di sterzo attivo. Queste regioni in genere sono in ritardo di 3-5 anni rispetto ai mercati sviluppati nell'adozione della tecnologia per veicoli commerciali, ma offrono notevoli opportunità di volume con l'accelerazione dello sviluppo economico e la maturazione dei quadri normativi. Le dinamiche geografiche suggeriscono che una penetrazione di successo nel mercato richiede strategie specifiche per regione, che bilancino il progresso tecnologico con i vincoli di costo e anticipino al contempo l'evoluzione normativa che alla fine guiderà l'adozione di sistemi di sterzo attivo in tutti i principali mercati dei veicoli commerciali.
Panorama competitivo
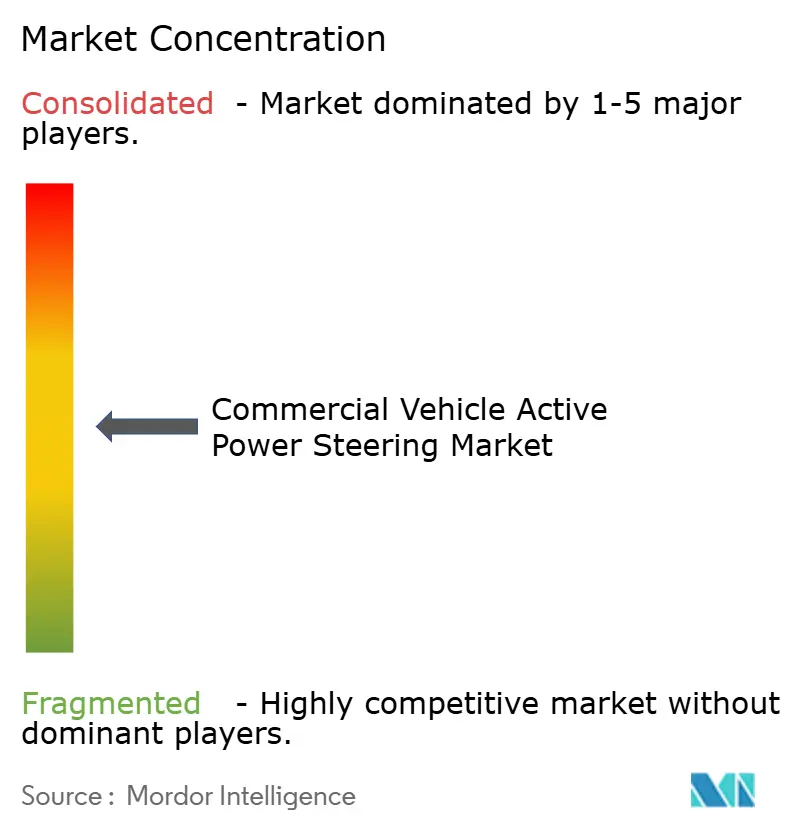
Il mercato dello sterzo attivo per veicoli commerciali presenta una moderata concentrazione, con fornitori di primo livello affermati che mantengono la leadership tecnologica, pur subendo la pressione di operatori regionali emergenti e i vincoli della catena di fornitura dei semiconduttori che rimodellano le dinamiche competitive. I leader di mercato, tra cui Bosch, ZF Friedrichshafen e Nexteer Automotive, sfruttano le loro capacità di ricerca e sviluppo e le relazioni con gli OEM per promuovere le tecnologie steer-by-wire e i sistemi elettrici ad alta potenza. Tuttavia, il panorama competitivo si sta evolvendo, con la progressiva scomparsa dei confini tradizionali tra sterzo, elettronica e software. L'analisi dei brevetti rivela un'intensa attività di innovazione nell'intelligenza dei sistemi di sterzo. La documentazione IEEE mostra un numero significativo di brevetti depositati incentrati sull'integrazione di reti neurali, algoritmi di controllo adattivo e tecnologie di fusione dei sensori che consentono la compatibilità con la guida autonoma.
Le minacce competitive emergenti includono l'integrazione verticale da parte degli OEM di veicoli commerciali che cercano di controllare tecnologie critiche e l'ingresso di aziende di semiconduttori che sviluppano soluzioni integrate per il controllo dello sterzo, mettendo a dura prova i rapporti con i fornitori tradizionali. L'intensità competitiva è amplificata dai requisiti normativi per la conformità alla norma ISO 26262 sulla sicurezza funzionale, che creano barriere all'ingresso, consentendo al contempo ai fornitori affermati con competenze di convalida di mantenere la posizione di mercato. La convergenza tecnologica crea opportunità in settori come la manutenzione predittiva, l'integrazione nella gestione delle flotte e i sistemi di sterzo per veicoli autonomi, dove i fornitori automobilistici tradizionali competono con aziende tecnologiche e sviluppatori di software. Il panorama competitivo suggerisce che il successo a lungo termine richiede di bilanciare le competenze di ingegneria meccanica con le capacità elettroniche e software, poiché i sistemi di sterzo si evolvono da componenti meccanici a sottosistemi intelligenti che consentono una maggiore automazione e connettività dei veicoli.
Leader del settore dello sterzo attivo per veicoli commerciali
-
Robert Bosch GmbH
-
JTEKT Corporation
-
ZF Friedrichshafen AG
-
Nexteer Automotive
-
NSK Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Nexteer Automotive ha lanciato il servosterzo elettrico assistito al piantone dello sterzo (HO CEPS) ad alto rendimento con capacità di coppia fino a 110 Nm, estendendo lo sterzo elettrico ai segmenti di veicoli commerciali più pesanti precedentemente dominati dai sistemi idraulici e consentendo una più ampia adozione dell'EPS su tutte le piattaforme di veicoli.
- Febbraio 2025: ZF Friedrichshafen ha avviato la produzione di sistemi steer-by-wire per la piattaforma di veicoli commerciali NIO, segnando una pietra miliare significativa nella commercializzazione di sistemi di sterzo completamente elettronici per applicazioni pesanti e dimostrando la prontezza della tecnologia per l'integrazione della guida autonoma.
Ambito del rapporto sul mercato globale dello sterzo attivo per veicoli commerciali
| Servosterzo idraulico (HPS) |
| Servosterzo elettrico (EPS) |
| Servosterzo elettroidraulico (EHPS) |
| Cremagliere dello sterzo |
| Colonne dello sterzo |
| Volanti |
| Altro |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| Logistica |
| Edilizia |
| Trasporto pubblico |
| OEM |
| aftermarket |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Italia | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di sterzo | Servosterzo idraulico (HPS) | |
| Servosterzo elettrico (EPS) | ||
| Servosterzo elettroidraulico (EHPS) | ||
| Per attrezzatura | Cremagliere dello sterzo | |
| Colonne dello sterzo | ||
| Volanti | ||
| Altro | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali medi e pesanti | ||
| Per Applicazione | Logistica | |
| Edilizia | ||
| Trasporto pubblico | ||
| Per canale di distribuzione | OEM | |
| aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale valore aggiunto apporta il servosterzo elettrico ai camion pesanti?
Elimina le perdite della pompa azionata dal motore, consentendo di risparmiare fino al 4% di carburante e riducendo al contempo lo sforzo del conducente, il che riduce il periodo di ammortamento a meno di due anni nelle flotte a lungo raggio.
Come sarà la tempistica di implementazione dello steer-by-wire?
Le flotte pilota saranno operative nel 2025 e gli OEM prevedono la produzione in serie dopo il 2027, una volta completata la convalida ASIL D.
Quale regione è leader nell'adozione del servosterzo attivo?
L'area Asia-Pacifico è in testa con un fatturato del 48.25% nel 2024 e il CAGR più rapido dell'8.91%, grazie ai forti mandati di elettrificazione.
Perché i sensori rappresentano il segmento delle apparecchiature in più rapida crescita?
L'integrazione tra sterzo elettrico e ADAS richiede feedback di coppia, angolo e posizione, determinando un CAGR dell'11.63% per il contenuto del sensore.
È possibile potenziare i camion esistenti?
Sì, i kit aftermarket con unità di assistenza elettrica modulare consentono l'installazione durante la manutenzione ordinaria e il segmento cresce a un CAGR dell'8.21%.
Qual è il principale rischio nella catena di fornitura?
La carenza di semiconduttori allunga i tempi di consegna delle ECU oltre le 50 settimane, spingendo i fornitori a ricorrere a due fonti o a integrare verticalmente la produzione di chip.


