

Dimensioni e quota di mercato degli aspirapolvere commerciali
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
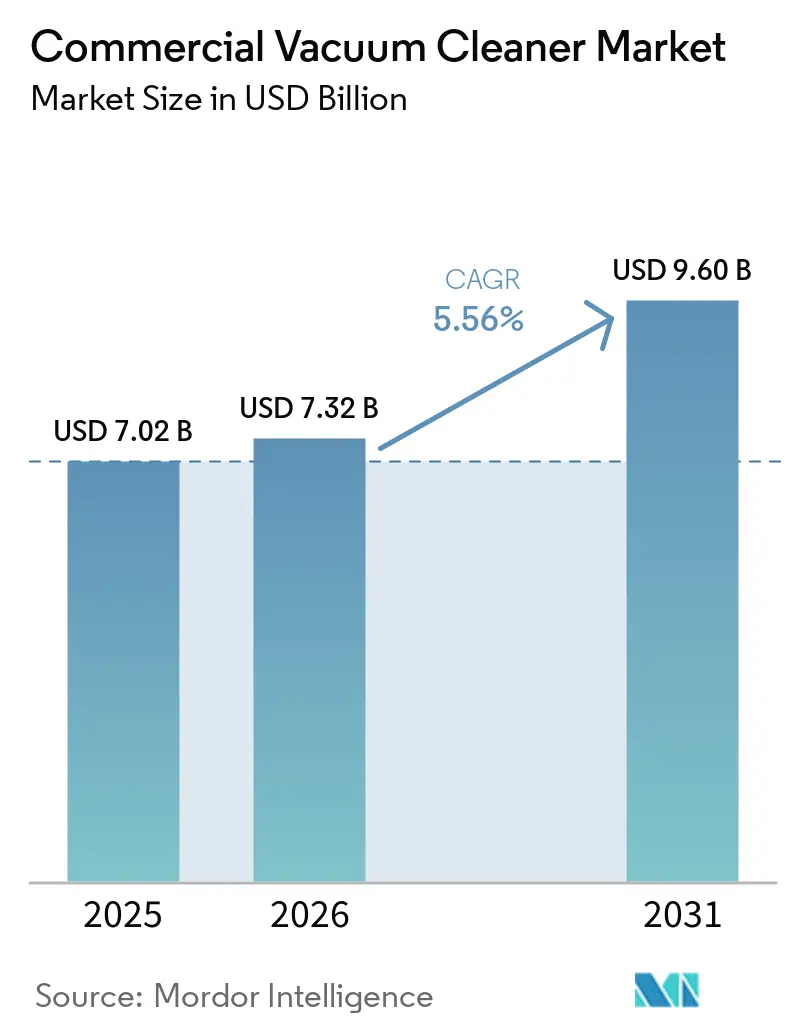
| Dimensione del mercato (2026) | 7.32 miliardo di dollari |
| Dimensione del mercato (2031) | 9.60 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.56% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli aspirapolvere professionali a cura di Mordor Intelligence
Si prevede che il mercato degli aspirapolvere professionali crescerà da 7.02 miliardi di dollari nel 2025 a 7.32 miliardi di dollari nel 2026, raggiungendo i 9.60 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.56% nel periodo 2026-2031. Il mercato degli aspirapolvere professionali si sta orientando verso apparecchiature che supportano l'automazione, una filtrazione più efficace e l'utilizzo senza fili in ambienti ad alta frequentazione. I fornitori di servizi di pulizia a contratto stanno diventando acquirenti sempre più importanti, poiché gestiscono le apparecchiature presso diverse sedi dei clienti e necessitano di un'assistenza costante. La domanda riflette anche le aspettative più stringenti in termini di qualità dell'aria interna in uffici, strutture sanitarie ed edifici pubblici. I produttori stanno rispondendo con prodotti robotici, sistemi di batterie condivise, strumenti di ordinazione digitali e modelli con filtrazione più avanzata. Il consolidamento tra i fornitori consolidati e l'espansione delle aziende cinesi di robotica stanno aumentando la pressione sui fornitori di medie dimensioni.
Punti chiave del rapporto
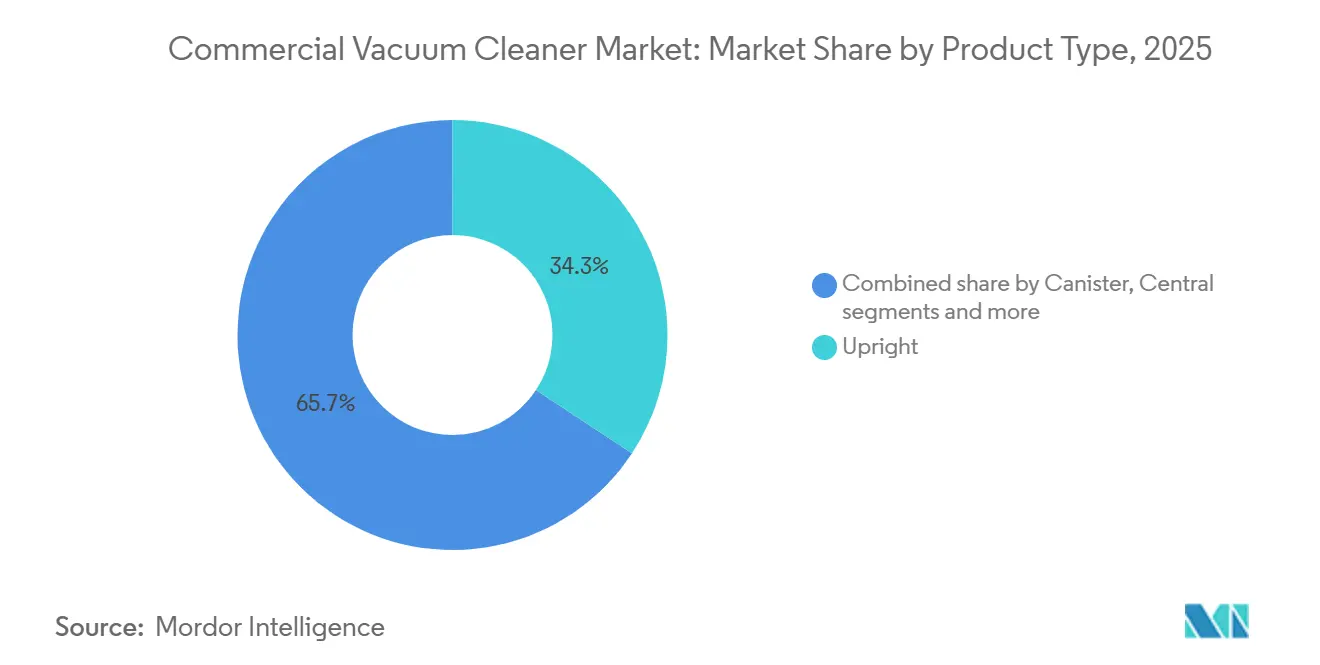
- Per tipologia di prodotto, gli aspirapolvere verticali detenevano il 34.26% della quota di mercato degli aspirapolvere professionali nel 2025, mentre si prevede che gli aspirapolvere robot cresceranno a un tasso annuo composto del 6.65% fino al 2031.
- Per tipologia di cavo, le apparecchiature con cavo rappresentavano il 56.85% del valore nel 2025, mentre si prevede che le apparecchiature cordless cresceranno a un tasso di crescita annuo composto (CAGR) del 6.15% fino al 2031.
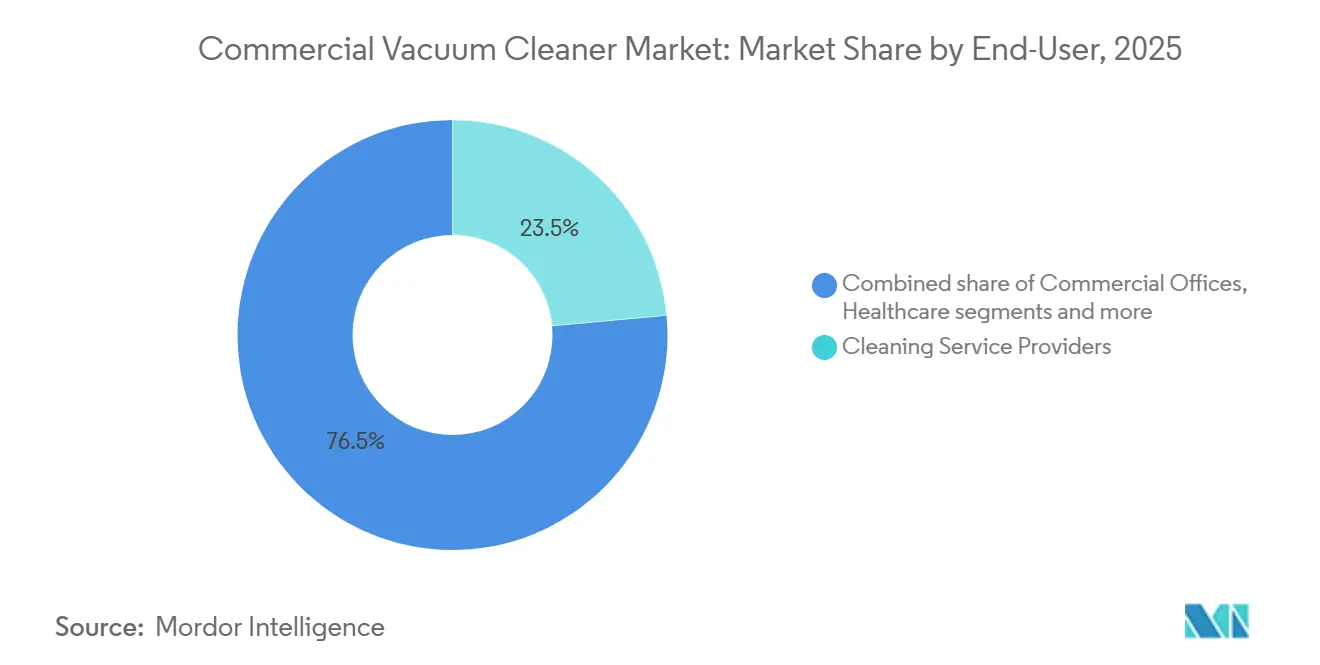
- Per quanto riguarda gli utenti finali, i fornitori di servizi di pulizia detenevano il 23.54% del valore nel 2025, mentre si prevede che gli uffici commerciali cresceranno a un tasso annuo composto del 6.77% fino al 2031.
- Per canale di distribuzione, le vendite dirette e i canali B2B detenevano il 48.24% del valore nel 2025, mentre si prevede che i canali online cresceranno a un tasso annuo composto del 6.14% fino al 2031.
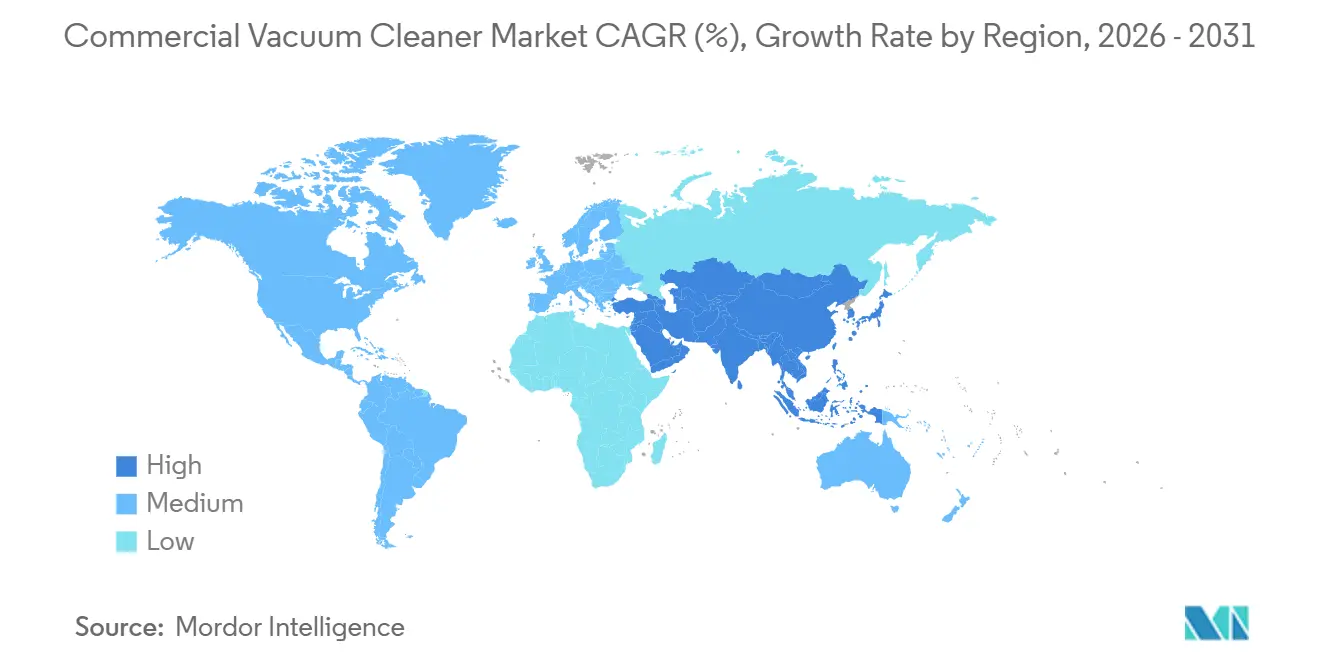
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 33.16% del valore totale, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.23% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aspirapolvere commerciali
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei servizi di pulizia a contratto | + 1.4% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Requisiti più rigorosi in materia di igiene commerciale e qualità dell'aria interna. | + 0.9% | A livello globale, in particolare in Nord America e nell'UE. | Medio termine (2-4 anni) |
| Crescita delle infrastrutture commerciali nelle economie emergenti | + 0.8% | Nucleo centrale dell'Asia-Pacifico, con ripercussioni sul Medio Oriente e sull'Africa. | A lungo termine (≥ 4 anni) |
| Adozione dell'e-commerce B2B per l'approvvigionamento di attrezzature per la pulizia | + 0.5% | Nord America e UE | A breve termine (≤ 2 anni) |
| Pulizia autonoma per strutture con carenza di personale | + 1.0% | Nord America, Europa e Giappone | Medio termine (2-4 anni) |
| Richiesta di filtrazione HEPA da parte di impianti ad alta conformità | + 0.6% | Globale, guidato dal Nord America e dall'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei servizi di pulizia a contratto
I servizi di pulizia a contratto rappresentano un canale di domanda fondamentale per il mercato degli aspirapolvere professionali. Le grandi imprese di pulizia acquistano attrezzature per diverse sedi, privilegiando flotte standardizzate e prodotti di facile manutenzione. I loro contratti multi-sede rendono la pianificazione delle sostituzioni più prevedibile rispetto agli acquisti una tantum da parte delle singole strutture. Questi fornitori necessitano di attrezzature che possano essere spostate tra uffici, sedi governative, strutture sanitarie e alberghiere. Hanno inoltre bisogno di fornitori in grado di fornire assistenza per la manutenzione, i materiali di consumo e le unità di ricambio in tutte le aree servite. La vendita diretta, il supporto dei distributori e i sistemi di ordinazione B2B rimangono quindi elementi importanti per il mercato degli aspirapolvere professionali.
Requisiti più rigorosi in materia di igiene commerciale e qualità dell'aria interna.
I requisiti relativi alla qualità dell'aria interna stanno cambiando il modo in cui gli acquirenti commerciali valutano le prestazioni di filtrazione e pulizia. Health Canada raccomanda sistemi di aspirazione con filtri HEPA per gli edifici adibiti a uffici e afferma che i filtri HEPA rimuovono almeno il 99.97% delle particelle di dimensioni pari o superiori a 0.3 micron [1] Health Canada, “Guidance on Improving Indoor Air Quality in Office Buildings,” Government of Canada, canada.ca . Lo standard ASHRAE 62.1 fornisce i requisiti di ventilazione per gli edifici non residenziali, mentre lo standard 241 affronta la gestione del rischio di infezione negli spazi occupati. Queste aspettative influenzano le specifiche in uffici, strutture sanitarie, siti di scienze biologiche, data center ed edifici governativi. Gli acquirenti attribuiscono maggiore importanza alla filtrazione certificata, alla bassa rumorosità e alle apparecchiature adatte alla pulizia durante le ore di occupazione. Il mercato degli aspirapolvere commerciali trae vantaggio quando la filtrazione diventa parte dello standard operativo di una struttura piuttosto che una caratteristica opzionale.
Pulizia autonoma per strutture con carenza di personale
La carenza di manodopera sta spingendo i facility manager a prendere in considerazione attrezzature di pulizia autonome. Nel 2025, il 61% delle imprese di pulizie statunitensi ha identificato la carenza di manodopera come un ostacolo importante alla crescita. Le flotte di robot aiutano i team a coprire aree più ampie e a svolgere il lavoro di routine in modo più costante. Brain Corp ha segnalato oltre 50,000 robot commerciali con sistema operativo BrainOS e oltre 5.3 milioni di ore di funzionamento autonomo nella prima metà del 2026 [2] Brain Corp, “Brain Corp Reports 68% Growth in Global Deployments as Enterprise Robots Log More Than 5.3 Million Autonomous Hours in H1 2026,” Brain Corp, braincorp.com . Questa portata dimostra che l'automazione è al servizio delle operazioni di pulizia quotidiane piuttosto che di dimostrazioni isolate. Il mercato degli aspirapolvere commerciali trae vantaggio quando i prodotti autonomi aiutano gli appaltatori a mantenere i livelli di servizio con personale limitato.
Richiesta di filtrazione HEPA da parte di impianti ad alta conformità
Le strutture sanitarie, gli impianti di produzione farmaceutica e gli istituti scolastici rappresentano una categoria di approvvigionamento in cui la filtrazione HEPA è un requisito obbligatorio piuttosto che una caratteristica premium. Questa categoria sta crescendo più rapidamente rispetto al mercato commerciale in generale. Lo standard ASHRAE 241-2024 per la gestione del rischio di infezione supporta la purificazione dell'aria di livello HEPA negli spazi occupati come parte di strategie ingegnerizzate per la qualità dell'aria interna. La norma ISO 29463 fornisce il quadro di riferimento per i test e l'etichettatura dei filtri per aspirapolvere con classificazione HEPA e influenza le specifiche di approvvigionamento negli ambienti regolamentati. Dall'inizio della pandemia, i team di gestione delle strutture al di fuori del settore sanitario hanno adottato protocolli di pulizia di livello ospedaliero in campus di scienze biologiche, data center e strutture governative. Questa tendenza ha ampliato il mercato potenziale degli aspirapolvere HEPA oltre la sua tradizionale base sanitaria e farmaceutica. Kärcher ha lanciato la gamma di aspirapolvere a secco T-Range nel gennaio 2025 con filtrazione HEPA H14, prestazioni acustiche di 52 dB(A) e contenuto di materiale riciclato del 45%. La gamma soddisfa i requisiti di pulizia diurna in ambienti alberghieri e per uffici ad alta conformità [3] Kärcher, “myKärcher Business Platform,” Kärcher, kaercher.com . Nilfisk ha lanciato l'aspirapolvere robot VP25 nel dicembre 2025 con tecnologia LiDAR bidimensionale e tridimensionale. Il prodotto riflette il crescente utilizzo di piattaforme di aspirazione robotizzate con filtro HEPA in ambienti istituzionali ad alta conformità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo iniziale elevato delle attrezzature di livello professionale | -0.7% | Diffusione globale, più acuta in Asia-Pacifico, Medio Oriente e Africa e Sud America. | A breve termine (≤ 2 anni) |
| Disponibilità di alternative tradizionali per la pulizia | -0.4% | Asia-Pacifico, Sud America, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Complessità nella sostituzione e nella gestione del fine vita delle batterie | -0.5% | A livello globale, in particolare nella regione Asia-Pacifico, Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Lacune di interoperabilità tra le flotte di robot per la pulizia | -0.3% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo iniziale elevato delle attrezzature di livello professionale
Le attrezzature professionali possono richiedere un investimento iniziale considerevole, soprattutto per le unità robotizzate e quelle con filtro HEPA. Ciò limita l'adozione da parte delle piccole imprese di pulizia e degli operatori indipendenti con accesso limitato al finanziamento delle attrezzature. Gli strumenti di pulizia tradizionali rimangono un'alternativa più economica in diversi mercati emergenti. Il caso di studio di Nexaro evidenzia i risparmi operativi derivanti dall'impiego di aspirapolvere autonomi, ma gli acquirenti devono finanziare l'attrezzatura prima di poterne beneficiare. Gli operatori più grandi possono ripartire questo costo su contratti multi-sede, mentre le aziende più piccole spesso non possono. Questa lacuna impedisce alle attrezzature di alta gamma di esprimere appieno il loro potenziale nel mercato degli aspirapolvere professionali.
Complessità nella sostituzione e nella gestione del fine vita delle batterie
Le flotte cordless richiedono agli acquirenti di gestire la sostituzione, la ricarica, lo stoccaggio e lo smaltimento delle batterie. La piattaforma NX300 di Numatic è progettata per un massimo di 2,500 cicli di ricarica e offre una garanzia di 3 anni, dimostrando che le informazioni sulle prestazioni della batteria possono supportare le decisioni di acquisto [4] Numatic International, “PBT230NX Product Page,” Numatic International, numatic.com . Informazioni comparabili non sono sempre disponibili tra i vari marchi, il che rende difficile il confronto tra le flotte. Il problema è più complesso laddove i sistemi di riciclaggio delle batterie sono limitati o laddove un appaltatore utilizza diversi marchi. Anche le diverse piattaforme robotiche possono creare problemi di interoperabilità nella gestione della flotta. Questi problemi possono rallentare il passaggio dalle apparecchiature con cavo a quelle cordless nelle applicazioni di pulizia intensiva.
Analisi del segmento
Per tipologia di prodotto: la crescita della robotica sta cambiando un settore dominato dai robot verticali
Nel 2025, gli aspirapolvere verticali detenevano il 34.26% del valore di mercato, conquistando la posizione di leader nel settore degli aspirapolvere professionali. Il loro ruolo consolidato riflette le affidabili prestazioni di aspirazione su superfici in moquette in hotel, grandi uffici e istituti scolastici. Si prevede che gli aspirapolvere robot cresceranno a un tasso annuo composto (CAGR) del 6.65% fino al 2031. I robot professionali con sistema operativo BrainOS hanno superato le 50,000 unità installate a livello globale nella prima metà del 2026, registrando oltre 5.3 milioni di ore di funzionamento autonomo. La Federazione Internazionale di Robotica ha riportato che le vendite di robot per la pulizia professionale sono aumentate del 34% nel 2024, raggiungendo oltre 25,000 unità in tutto il mondo. Queste implementazioni dimostrano che i robot stanno uscendo dalla fase di sperimentazione limitata in grandi strutture.
Gli aspirapolvere a traino rimangono importanti in ambienti con superfici miste, come strutture sanitarie e punti vendita al dettaglio. Nel 2025 Nilfisk ha lanciato i suoi aspirapolvere compatti a traino VP300 e VP400 per gli utenti che necessitano di flessibilità in aree congestionate. I prodotti a tamburo e per solidi e liquidi continuano a servire i siti industriali che gestiscono sia liquidi che detriti solidi. Le unità portatili sono ideali per la pulizia localizzata in strutture di trasporto e alberghiere. Nell'aprile del 2026 Tennant ha introdotto l'X16 SWEEP per ambienti industriali complessi come magazzini, centri logistici e siti di produzione leggera. Il prodotto dimostra come i formati autonomi si stiano diffondendo in ambienti operativi esigenti. Il mercato degli aspirapolvere professionali, pertanto, mantiene i formati convenzionali, integrando al contempo l'automazione per casi d'uso specifici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al tipo di cavo: le apparecchiature cordless stanno riducendo il divario di autonomia
Nel 2025, gli aspirapolvere con filo rappresentavano il 56.85% del valore totale e rimanevano la tipologia più diffusa nel mercato degli aspirapolvere professionali. Questa posizione di rilievo riflette l'autonomia ininterrotta e la potenza di aspirazione stabile offerte da aeroporti, centri commerciali e impianti industriali. Si prevede che gli aspirapolvere senza filo cresceranno a un tasso annuo composto (CAGR) del 6.15% fino al 2031. La piattaforma di batterie professionali Numatic NX300 da 36 V offre fino a 80 minuti di autonomia. Il Dyson V15 Detect Pro per uso professionale garantisce fino a 120 minuti di autonomia con due batterie a innesto rapido e include un filtro HEPA H13. Queste caratteristiche dimostrano perché i modelli senza filo stanno diventando sempre più validi per il lavoro professionale di routine.
I modelli senza filo possono ridurre il rischio di inciampo in ospedali, scuole, centri commerciali e altri spazi frequentati. Possono anche aiutare le squadre di pulizia durante il giorno senza dover spostare cavi in aree pubbliche. Il TASKI AERO 8 FLEXX combina il funzionamento senza filo con un motore da 52 dB e un filtro HEPA H13. La gamma T di Kärcher offre modelli con filo e a batteria per il settore alberghiero, la gestione delle strutture e la pulizia degli uffici. Il mercato degli aspirapolvere professionali si affida ancora ai modelli con filo per i turni lunghi, ma le opzioni senza filo stanno guadagnando terreno laddove sicurezza, rumorosità e mobilità sono fattori importanti. La sostituzione della batteria e la gestione del fine vita rimangono i principali limiti a una maggiore diffusione.
Per utente finale: gli uffici commerciali supportano esigenze di specifiche più elevate
Nel 2025, le imprese di servizi di pulizia detenevano il 23.54% della quota di mercato degli aspirapolvere professionali. Aggregano la domanda proveniente da molteplici contratti con i clienti e negoziano comunemente accordi su larga scala per quanto riguarda attrezzature, manutenzione e assistenza. Si prevede che gli uffici commerciali cresceranno a un tasso annuo composto del 6.77% fino al 2031. Gli interventi di ammodernamento degli uffici includono sempre più spesso misure per la qualità dell'aria interna che supportano apparecchiature di pulizia con filtrazione più elevata. Le imprese di pulizia necessitano di prodotti versatili in grado di gestire tappeti, pavimenti duri, aree ristrette e le mutevoli esigenze igieniche della propria clientela. Questa combinazione supporta la domanda di apparecchiature con prestazioni affidabili, manutenzione semplice e implementazione flessibile.
Il settore dell'ospitalità rimane un'importante categoria di utenti finali, poiché la qualità della pulizia influisce sull'esperienza degli ospiti. Le strutture sanitarie richiedono apparecchiature ad alta filtrazione e possono utilizzare prodotti autonomi per liberare il personale dalle attività di disinfezione. Istituti scolastici, punti vendita al dettaglio, siti industriali, snodi di trasporto ed edifici pubblici hanno ciascuno routine di pulizia specifiche. Magazzini e centri logistici necessitano di attrezzature per la raccolta continua o di grandi quantità di detriti, mentre le scuole spesso richiedono una pulizia silenziosa durante il giorno. Aeroporti e stazioni ferroviarie sono potenziali utilizzatori di prodotti autonomi durante i periodi di minore affluenza. Il mercato degli aspirapolvere professionali si rivolge a questi contesti con una gamma di aspirapolvere verticali, a traino, per solidi e liquidi, senza filo e robotizzati. La preferenza degli acquirenti dipende dalla frequenza di pulizia, dal tipo di pavimento, dal personale disponibile e dalle esigenze di conformità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'ordinazione digitale cambia il processo di acquisto
Nel 2025, le vendite dirette e i canali B2B rappresentavano il 48.24% del valore. Grandi imprese edili e acquirenti istituzionali utilizzano questi canali per ottenere prezzi vantaggiosi in termini di volume, assistenza e specifiche personalizzate. Si prevede che i canali online cresceranno a un tasso annuo composto (CAGR) del 6.14% fino al 2031. La piattaforma digitale professionale di Kärcher consente ai clienti di gestire gli ordini e acquistare accessori online. Ciò semplifica l'accesso al mercato degli aspirapolvere professionali, favorendo acquisti ripetuti e linee di prodotti standardizzate. Gli strumenti digitali offrono inoltre agli acquirenti visibilità sugli ordini e un modo più diretto per gestire i materiali di consumo.
I distributori e i rivenditori rimangono figure di riferimento per le imprese edili di medie dimensioni che necessitano di condizioni di credito, dimostrazioni di prodotto e assistenza per le riparazioni. I negozi specializzati continuano a servire le piccole imprese che hanno bisogno di aiuto nella scelta delle attrezzature. Gli ordini online non sostituiscono completamente i distributori, poiché molti clienti necessitano ancora di assistenza locale e supporto tecnico. Pertanto, i distributori stanno integrando portali digitali per fidelizzare i clienti che preferiscono gli ordini online. Il mercato degli aspirapolvere professionali sta combinando i rapporti diretti con le transazioni digitali, anziché concentrarsi su un unico canale. Questo approccio consente ai produttori di supportare i grandi contratti e al contempo raggiungere i clienti più piccoli che effettuano acquisti ripetuti. Inoltre, attribuisce maggiore importanza alle informazioni sul prodotto, alla disponibilità dei pezzi di ricambio e all'assistenza post-vendita.
Analisi geografica
Mercato degli aspirapolvere commerciali in Nord America
Nel 2025, il Nord America deteneva il 33.16% del valore totale del mercato, rappresentando la quota regionale più ampia nel settore degli aspirapolvere professionali. Le grandi aziende di servizi per edifici utilizzano flotte standardizzate in diverse strutture commerciali, in base ad accordi sui livelli di servizio. Le normative e le linee guida statunitensi in materia di ventilazione e qualità dell'aria interna supportano la domanda di apparecchiature con sistemi di filtrazione più potenti. Health Canada raccomanda l'utilizzo di sistemi di aspirazione con filtro HEPA per gli edifici adibiti a uffici. Anche il Messico contribuisce alla domanda, grazie all'espansione del settore manifatturiero e del nearshoring.
Mercato europeo degli aspirapolvere commerciali
L'Europa rimane una regione importante per le attrezzature professionali per la pulizia, l'automazione e le specifiche di sostenibilità. Freudenberg Home and Cleaning Solutions ha completato l'acquisizione di Nilfisk nell'aprile 2026, integrando Nilfisk in Freudenberg come marchio indipendente. L'operazione potrebbe aumentare la pressione competitiva sui fornitori europei che dispongono di minori risorse per la ricerca e lo sviluppo. Germania, Regno Unito e Austria registrano una forte domanda da parte di settori come la logistica, gli ospedali, gli aeroporti e le strutture ricettive. La regione vanta inoltre acquirenti maturi, più propensi a valutare il consumo energetico, il contenuto di materiale riciclato, la filtrazione e la durata delle apparecchiature. Ciò crea condizioni favorevoli per le attrezzature di alta gamma e automatizzate.
Mercato degli aspirapolvere commerciali in regione Asia-Pacifico e Medio Oriente e Africa
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 6.23% fino al 2031, diventando l'area geografica a più rapida crescita nel mercato degli aspirapolvere professionali. Lo sviluppo commerciale in India, Cina continentale, Corea del Sud, Giappone, Australia e Sud-est asiatico sta ampliando la base installata di uffici ed edifici istituzionali. La Cina è sia un mercato finale che un centro di produzione per i robot di pulizia professionali e Gausium opera in oltre 70 paesi. Giappone e Corea del Sud sono mercati di fascia alta con servizi di facility management ben sviluppati. Singapore, Malesia, Vietnam e Indonesia stanno costruendo i propri ecosistemi di pulizia a contratto. Il Medio Oriente e l'Africa contribuiscono alla domanda attraverso progetti commerciali, alberghieri e aeroportuali, sebbene i vincoli di prezzo e di finanziamento possano ritardare l'adozione di apparecchiature di fascia alta.
Panorama competitivo
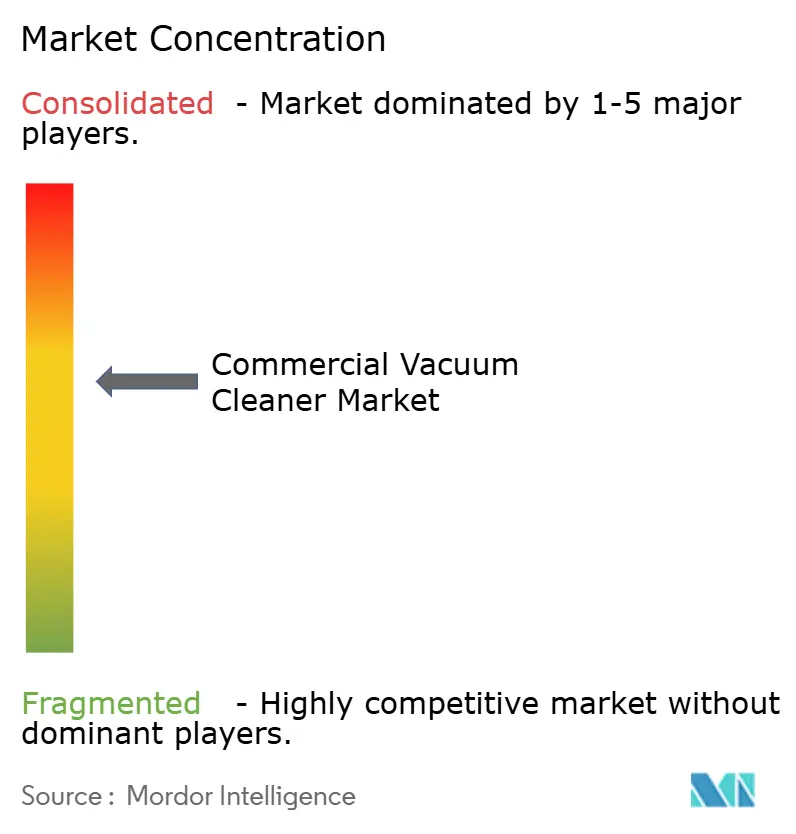
Il mercato degli aspirapolvere professionali è moderatamente consolidato, con Alfred Kärcher, Tennant Company, Nilfisk, Hako e Techtronic Industries tra i fornitori affermati. Queste aziende competono con specialisti regionali e nuovi operatori nel settore della robotica in singole categorie di prodotto. Freudenberg ha completato l'acquisizione di Nilfisk nell'aprile 2026, rilevando oltre il 90% del capitale sociale. Nilfisk ha registrato un fatturato di 1,171.96 milioni di dollari (996.30 milioni di euro) nel 2025 e opera in oltre 100 paesi. L'unione delle due aziende conferisce a Freudenberg una maggiore presenza nel settore delle apparecchiature per la pulizia professionale. Ciò potrebbe aumentare la pressione sui prezzi e sulle specifiche tecniche per i fornitori con dimensioni inferiori.
Tennant sta ampliando il proprio portafoglio di apparecchiature autonome. L'azienda si è posta l'obiettivo di raggiungere 250 milioni di dollari di fatturato nel settore della robotica autonoma entro il 2028. Il suo X16 SWEEP, lanciato nell'aprile 2026, utilizza la tecnologia di Brain Corp per la generazione autonoma di percorsi in ambienti industriali. Kärcher ha lanciato la gamma T-Range nel gennaio 2025 con filtrazione HEPA 14, prestazioni acustiche di 52 dB(A) e il 45% di materiale riciclato. La rete NX300 di Numatic utilizza una piattaforma di batterie condivisa tra apparecchiature professionali compatibili. Queste iniziative dimostrano come le piattaforme di prodotto e le esigenze ricorrenti di accessori stiano diventando sempre più importanti per i fornitori affermati.
Le aziende cinesi di robotica si stanno espandendo anche nei mercati nordamericani ed europei. Secondo quanto annunciato dall'azienda nel luglio 2026, Gausium si è classificata al primo posto a livello globale per spedizioni e fatturato di robot per la pulizia commerciale nel tracker IDC del 2025. La sua crescente presenza sta intensificando la concorrenza nel segmento delle apparecchiature di pulizia autonome. Gli appaltatori di pulizie indipendenti rimangono un gruppo di clienti difficile, poiché molti prodotti per la pulizia autonoma continuano a comportare costi iniziali relativamente elevati. Il Regolamento Macchine UE 2023/1230 entrerà in vigore a partire da gennaio 2027, introducendo requisiti di sicurezza aggiornati per i robot di pulizia commerciali autonomi. Il punteggio di concentrazione del mercato degli aspirapolvere commerciali è pari a 6 su 10, a testimonianza delle sostanziali posizioni di mercato combinate dei principali fornitori, mentre gli specialisti regionali e i nuovi operatori del settore robotico continuano a stimolare la concorrenza in diversi segmenti.
Leader del settore degli aspirapolvere professionali
Alfred Kärcher SE & Co. KG
Società inquilino
Nilfisk A/S
Hako GmbH
Techtronic Industries Company Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Pudu Robotics e il distributore regionale Robobee AG hanno finalizzato una partnership strategica con Denner. Denner è una filiale del Gruppo Migros e una catena di supermercati discount in Svizzera. La partnership prevede l'installazione di 200 robot per la pulizia professionale PUDU CC1 4-in-1 nella rete di punti vendita Denner. L'installazione è iniziata nell'autunno del 2025. L'accordo si colloca tra i maggiori impegni singoli per robot di pulizia professionale nel settore della vendita al dettaglio in Europa.
- Aprile 2026: Tennant Company ha presentato X16 SWEEP, una spazzatrice industriale robotizzata autonoma per ambienti complessi come magazzini, centri logistici e impianti di produzione leggera. La spazzatrice è alimentata dal sistema operativo BrainOS® di Brain Corp con tecnologia di intelligenza artificiale SelfPath™. Il prodotto è disponibile per l'acquisto dal 7 aprile 2026. Si tratta del primo prodotto della divisione di robotica autonoma di Tennant Company.
- Aprile 2026: Freudenberg Home and Cleaning Solutions ha completato un'offerta pubblica di acquisto volontaria di Nilfisk. La società ha acquisito oltre il 90% del capitale sociale di Nilfisk a seguito delle approvazioni normative di diverse giurisdizioni, tra cui la Commissione europea. Nilfisk ha generato un fatturato di 996.30 milioni di euro nel 2025 e opera in oltre 100 paesi. Nilfisk verrà delistata e integrata nel Gruppo Freudenberg come marchio indipendente.
- Aprile 2026: Pudu Robotics ha annunciato una partnership strategica con Gom Schoonhouden BV in occasione di Interclean Amsterdam 2026. Gom Schoonhouden BV è un fornitore di servizi di pulizia professionali nei Paesi Bassi. L'accordo prevede la prima implementazione europea del robot lavasciuga pavimenti PUDU BG1, dotato di intelligenza artificiale. Questa implementazione indica una crescente adozione di infrastrutture di pulizia autonome basate sull'intelligenza artificiale tra i fornitori di servizi di pulizia commerciali in Europa.
Ambito del rapporto sul mercato globale degli aspirapolvere commerciali
Gli aspirapolvere professionali sono apparecchi per la pulizia ad alta resistenza, progettati per mantenere igiene, pulizia e qualità dell'aria in ambienti professionali e industriali esigenti e ad alto traffico. Dotati di motori ad alta capacità, sistemi di filtrazione superiori e una robustezza maggiore rispetto ai modelli per uso domestico, questi apparecchi soddisfano le esigenze di sanificazione quotidiana su larga scala. Il mercato degli aspirapolvere professionali è segmentato per tipologia di prodotto, tipo di cavo, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in aspirapolvere verticali, a traino, centralizzati, a tamburo, per liquidi e solidi, portatili e robotizzati. Per tipo di cavo, il mercato è segmentato in aspirapolvere con cavo e senza filo. Per utente finale, il mercato è segmentato in uffici commerciali, settore alberghiero (hotel, ristoranti e caffè), strutture sanitarie, istituti scolastici, negozi e centri commerciali, impianti industriali e manifatturieri, trasporti e logistica, edifici governativi e pubblici, imprese di pulizia e altri utenti finali commerciali. Per canale di distribuzione, il mercato è segmentato in vendite dirette/B2B, distributori e rivenditori, negozi specializzati, online e altri canali di distribuzione. Dal punto di vista geografico, il mercato è segmentato in Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa. Il rapporto fornisce le dimensioni del mercato in termini di valore in USD per tutti i segmenti sopra menzionati.
| montante |
| scatola metallica |
| centrale |
| Drum |
| Bagnato e secco |
| Palmare |
| Robotic |
| filo |
| Cordless |
| Uffici commerciali |
| Settore alberghiero e della ristorazione (hotel, ristoranti e caffè) |
| Strutture sanitarie |
| Istituzioni educative |
| Centri commerciali e al dettaglio |
| Impianti industriali e produttivi |
| Trasporti e logistica |
| Edifici governativi e pubblici |
| Fornitori di servizi di pulizia |
| Altri utenti finali commerciali |
| Vendita diretta / B2B |
| Distributori e rivenditori |
| Negozi specializzati |
| Online |
| Altri canali di distribuzione |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | montante | |
| scatola metallica | ||
| centrale | ||
| Drum | ||
| Bagnato e secco | ||
| Palmare | ||
| Robotic | ||
| Per tipo di cavo | filo | |
| Cordless | ||
| Per utente finale | Uffici commerciali | |
| Settore alberghiero e della ristorazione (hotel, ristoranti e caffè) | ||
| Strutture sanitarie | ||
| Istituzioni educative | ||
| Centri commerciali e al dettaglio | ||
| Impianti industriali e produttivi | ||
| Trasporti e logistica | ||
| Edifici governativi e pubblici | ||
| Fornitori di servizi di pulizia | ||
| Altri utenti finali commerciali | ||
| Per canale di distribuzione | Vendita diretta / B2B | |
| Distributori e rivenditori | ||
| Negozi specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale tipologia di aspirapolvere professionale sta crescendo più rapidamente?
Si prevede che il mercato degli aspirapolvere robot crescerà a un tasso annuo composto del 6.65% fino al 2031. La maggiore diffusione da parte dei gestori di strutture riflette la domanda di pulizia costante in un contesto di disponibilità limitata di manodopera.
Perché gli aspirapolvere professionali senza filo stanno diventando sempre più diffusi?
I prodotti senza fili migliorano la mobilità e riducono il rischio di inciampo durante le pulizie diurne. Le piattaforme a batteria con maggiore autonomia e filtro HEPA consentono di affrontare anche le attività di pulizia più professionali.
Quale utente finale registrerà la crescita più rapida entro il 2031?
Si prevede che gli uffici commerciali cresceranno a un tasso annuo composto del 6.77% fino al 2031. Gli interventi di ammodernamento degli uffici volti a migliorare la qualità dell'aria interna stanno alimentando la domanda di apparecchiature di filtrazione più efficienti.
Quale regione sta registrando la crescita più rapida nel mercato degli aspirapolvere professionali?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.23% fino al 2031. La domanda è legata alla crescita degli uffici, delle strutture istituzionali, dei servizi di facility management e della robotica per la pulizia commerciale.
Quali sono i fattori che limitano l'adozione di robot per la pulizia?
Gli elevati costi iniziali delle apparecchiature, i requisiti di gestione delle batterie e le lacune in termini di interoperabilità possono ritardare l'adozione. Questi vincoli sono particolarmente importanti per le piccole imprese e le regioni con sistemi di finanziamento o di riciclaggio limitati.


