

Dimensioni e quota di mercato dei purificatori d'acqua UV commerciali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.74 miliardo di dollari |
| Dimensione del mercato (2031) | 2.93 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.98% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei purificatori d'acqua UV commerciali di Mordor Intelligence
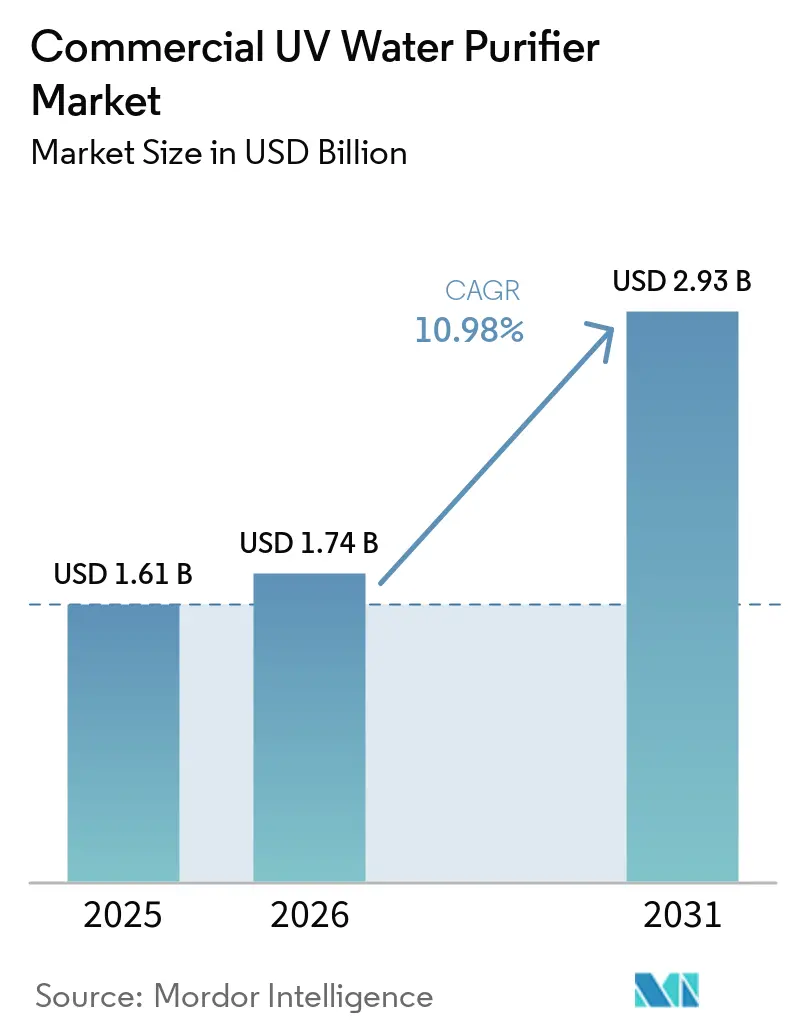
Si prevede che il mercato commerciale dei purificatori d'acqua UV crescerà da 1.61 miliardi di dollari nel 2025 a 1.74 miliardi di dollari nel 2026, per poi raggiungere i 2.93 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.98% nel periodo 2026-2031. I sistemi UV a bassa pressione hanno continuato a essere il punto di riferimento per gli ammodernamenti degli impianti municipali grazie ai costi operativi prevedibili, mentre i sistemi a LED UV-C si sono diffusi più rapidamente con l'intensificarsi delle pressioni normative sul mercurio nei mercati sviluppati. La purificazione dell'acqua potabile ha guidato la domanda nel 2025, con l'adozione da parte delle aziende di servizi idrici di sistemi a barriera multipla che prevedono l'utilizzo dei raggi UV dopo la separazione a membrana e l'ossidazione per una valida inattivazione. La regione Asia-Pacifico si è espansa più rapidamente del Nord America, grazie agli investimenti dei paesi sia nell'ammodernamento degli impianti dipendenti dal cloro, sia nella realizzazione di nuove linee di biosicurezza per l'acquacoltura che privilegiano il trattamento senza sostanze chimiche. Le strutture sanitarie sono diventate una priorità, in quanto le normative statunitensi in materia di classificazione dei dispositivi hanno inasprito i requisiti di validazione per la riduzione microbica basata sui raggi UV nei punti di distribuzione dell'acqua in ambito clinico.
Punti chiave del rapporto
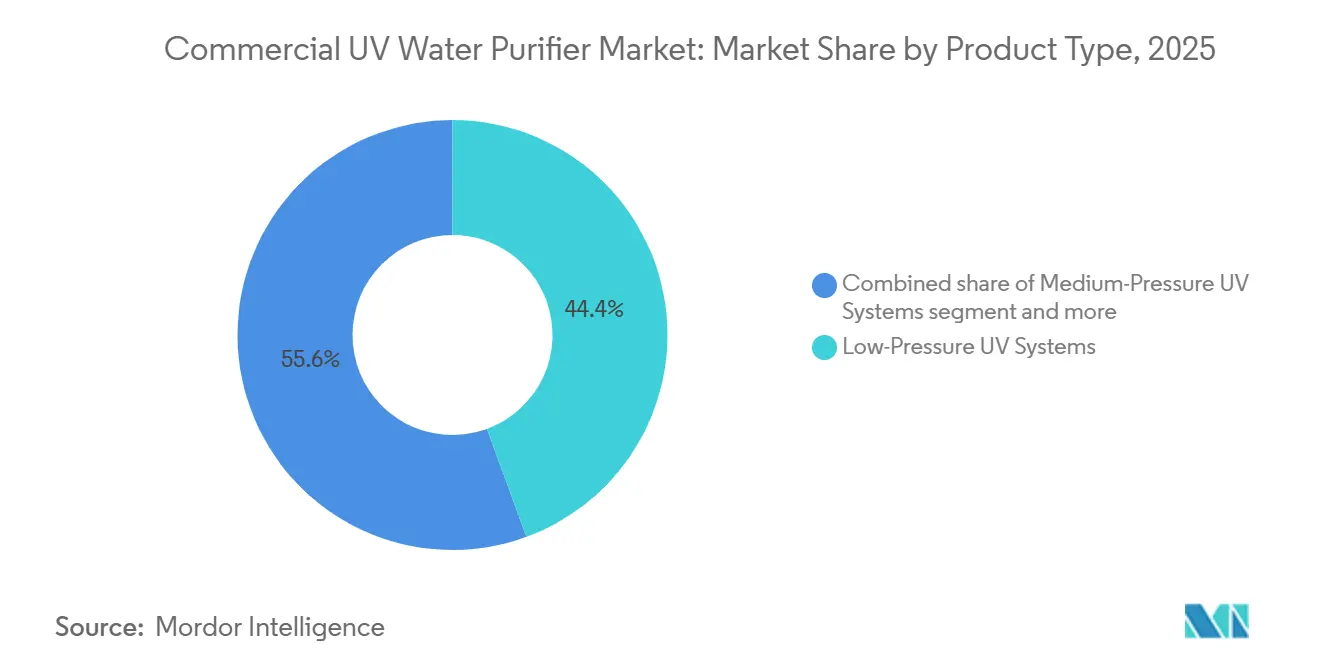
- Per tipologia di prodotto, i sistemi UV a bassa pressione con LED hanno registrato una quota di fatturato del 44.4% nel 2025 nel mercato commerciale dei purificatori d'acqua UV, mentre si prevede che i sistemi UV-C LED registreranno un CAGR del 14.7% fino al 2031.
- Per quanto riguarda le applicazioni, la purificazione dell'acqua potabile deteneva il 53.8% del mercato commerciale dei purificatori d'acqua UV, mentre il trattamento delle acque per l'acquacoltura sta crescendo a un tasso annuo composto del 12.8% fino al 2031.
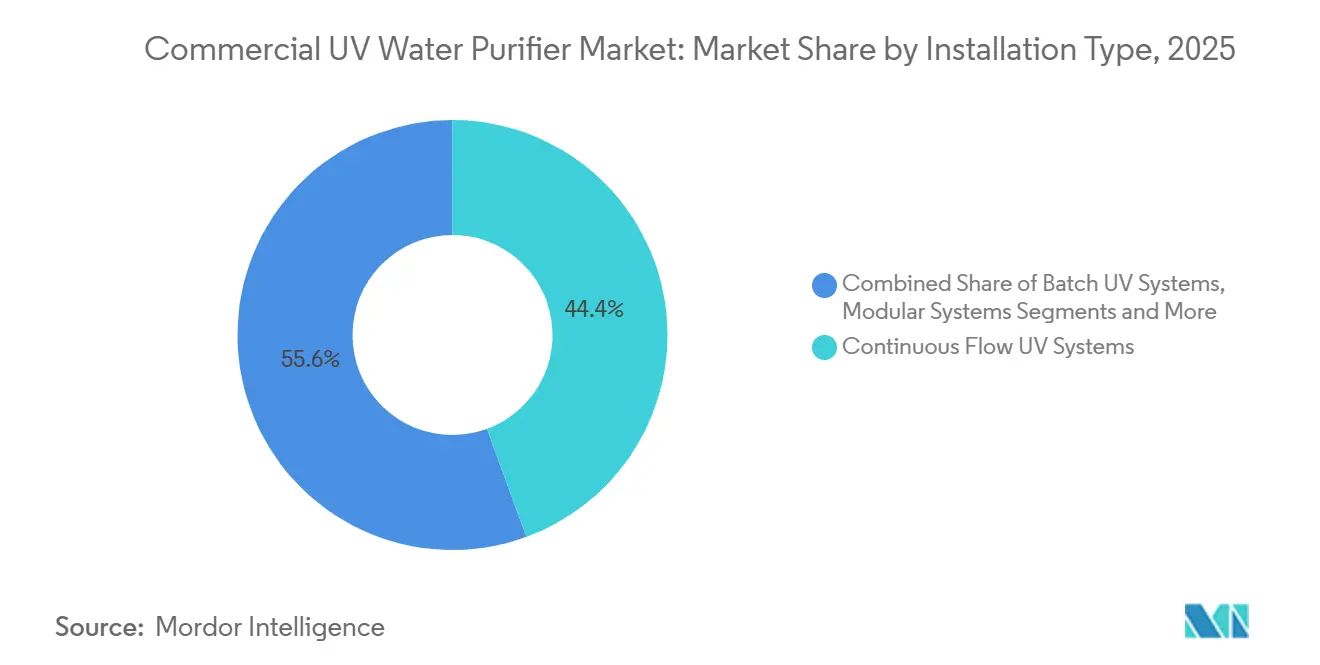
- Per tipologia di installazione, i sistemi a flusso continuo hanno dominato il mercato dei purificatori d'acqua UV commerciali con il 44.4% nel 2025, mentre i sistemi montati su skid sono destinati a crescere a un tasso annuo composto del 12.9% fino al 2031.
- In base alla configurazione del sistema, nel 2025 le unità monostadio detenevano il 49.3% del mercato commerciale dei purificatori d'acqua UV, mentre si prevede che i sistemi multistadio registreranno un CAGR del 12.4% fino al 2031.
- Per quanto riguarda gli utenti finali, il trattamento delle acque municipali ha rappresentato il 36.9% del fatturato nel mercato commerciale dei purificatori d'acqua UV, nel 2025, mentre le strutture sanitarie sono destinate a espandersi con un CAGR del 12.1% fino al 2031.
- Per canale di distribuzione, le vendite dirette hanno rappresentato il 51.82% del mercato commerciale dei purificatori d'acqua UV nel 2025, mentre i marketplace B2B online e i canali D2C sono pronti a registrare un CAGR del 12.3% fino al 2031.
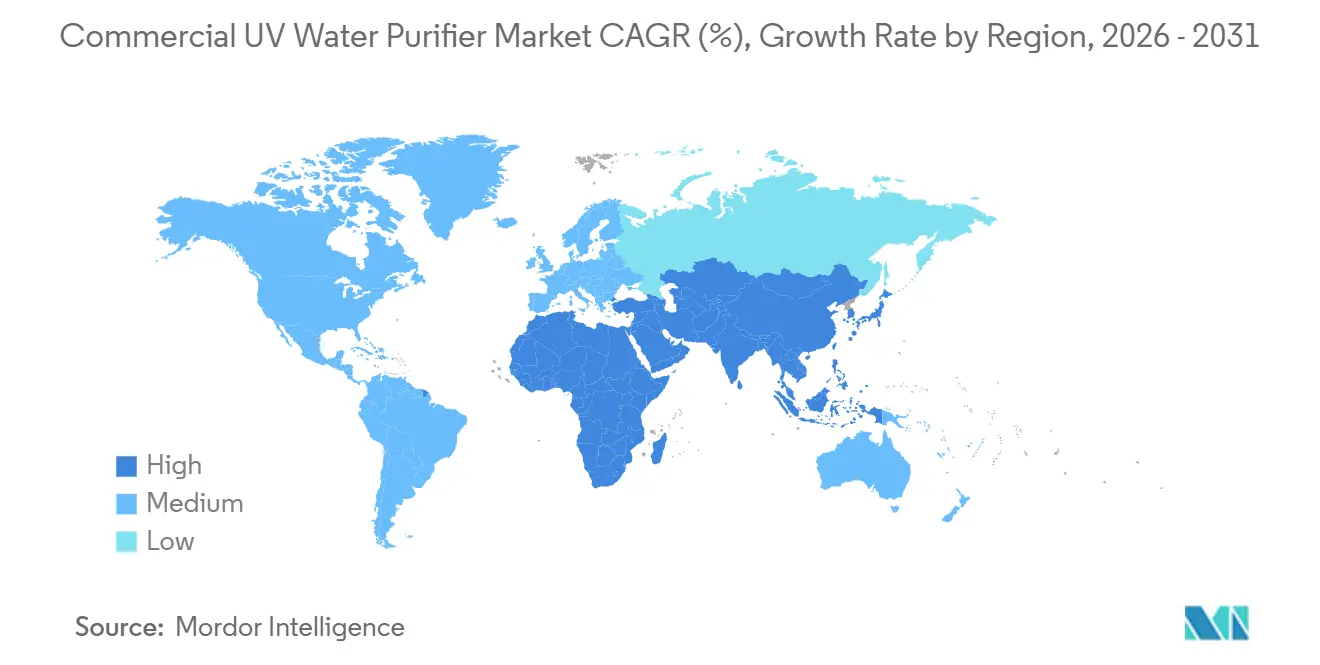
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 36.25% del mercato dei purificatori d'acqua UV commerciali, mentre la regione Asia-Pacifico guidava la crescita con un CAGR del 13.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei purificatori d'acqua UV commerciali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme più severe sulla qualità dell'acqua potabile, riutilizzabile e industriale. | + 3.2% | A livello globale, con la guida di California, Colorado e Unione Europea. | A breve termine (≤ 2 anni) |
| Passare a una disinfezione senza sostanze chimiche e senza DBP. | + 2.8% | Nord America e Unione Europea, ripercussioni sul sistema municipale Asia-Pacifico | Medio termine (2-4 anni) |
| I miglioramenti prestazionali dei LED UV-C consentono un POE/POU compatto | + 2.1% | Punto di forza dell'area Asia-Pacifico, adozione precoce in Giappone e Corea del Sud. | A lungo termine (≥ 4 anni) |
| Infrastrutture idriche obsolete e programmi di ammodernamento nei settori delle utility e dell'industria. | + 1.9% | Nord America, Europa occidentale | Medio termine (2-4 anni) |
| Contratti di prestazione abilitanti UV basati sulla convalida e sull'IoT | + 1.5% | Municipalità globale, con particolare attenzione ai paesi OCSE. | Medio termine (2-4 anni) |
| Decarbonizzazione dei circuiti di raffreddamento/processo mediante la sostituzione dei biocidi | + 1.3% | Risultati nazionali, primi successi nei distretti industriali dell'Unione Europea | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le normative DPR di California e Colorado impongono l'integrazione UV multi-barriera.
Il quadro normativo californiano del 2025 per il riutilizzo diretto dell'acqua potabile eleva la disinfezione UV da fase di finitura opzionale a componente obbligatorio in una catena a più barriere che include la separazione a membrana e l'ossidazione avanzata, con rigorosi obiettivi di riduzione logaritmica per virus e protozoi [1] California State Water Resources Control Board, “Direct Potable Reuse Regulations,” California State Water Resources Control Board, waterboards.ca.gov . La normativa del Colorado sul riutilizzo potabile rispecchia il concetto di più barriere, stabilisce valori di riduzione logaritmica predefiniti e richiede almeno una barriera di disinfezione idonea, come UV o ozono, come punto di controllo critico, rafforzando la convergenza progettuale tra i programmi a livello statale [2] United States Environmental Protection Agency, “Water Reuse and Potable Reuse Technical References,” US EPA, epa.gov . Le aziende di servizi idrici stanno rispondendo acquistando unità UV validate e integrate nel controller, collegate a SCADA con monitoraggio continuo UVT, controllo automatico dell'intensità della lampada e garanzia della dose registrata nei dati per semplificare la rendicontazione della conformità. L'impianto North City Pure Water di San Diego illustra il protocollo, posizionando il sistema UV/AOP dopo l'ozonizzazione, il carbone attivo biologico e l'osmosi inversa, completando così un processo in cinque fasi che ha superato decine di migliaia di test di qualità. Questa chiarezza normativa supporta il mercato commerciale dei purificatori d'acqua UV, poiché i team di approvvigionamento danno priorità a percorsi di validazione collaudati, controlli pronti per la sicurezza informatica e monitoraggio delle prestazioni integrato in fabbrica, al fine di limitare i ritardi di messa in servizio e i costi di verifica.
L'eliminazione graduale del mercurio accelera l'adozione dei LED UV-C nonostante le differenze di costo
I cambiamenti politici a livello globale e regionale stanno inasprendo i vincoli sulle lampade a base di mercurio, con i prossimi controlli della Convenzione di Minamata, la tempistica di eliminazione graduale delle lampade nell'Unione Europea e il divieto delle lampade fluorescenti in Giappone che spingono i produttori di apparecchiature originali (OEM) verso i sistemi a LED UV-C a stato solido. Il lancio commerciale previsto per il 2026 da parte di Miura di uno sterilizzatore UV-LED da 25 m³/h, basato su emettitori Nichia ad alta potenza e con un ingombro ridotto, dimostra come i design industriali POE e POU si stiano diffondendo nei settori cosmetico, farmaceutico e delle bevande. La piattaforma PearlAqua di Nikkiso spazia da moduli compatti per il punto di ingresso a unità su scala municipale, posizionando i LED UV profondi al di sotto dei 280 nm per un'implementazione flessibile in distributori d'acqua, linee di lavaggio industriali, vasche per acquacoltura e impianti di trattamento. Anche i progressi nel campo dei materiali sono importanti: Crystal IS ha annunciato la disponibilità, entro il 2024, di wafer di AlN monocristallino da 100 mm a supporto della produzione in serie di LED germicidi a 260-270 nm, elementi fondamentali per le future prestazioni e l'affidabilità degli emettitori. Questi sviluppi non eliminano l'attuale sovrapprezzo per i LED, ma riducono gli interventi di manutenzione, semplificano la conformità a fine vita e limitano la manipolazione del mercurio, rafforzando così la tendenza a lungo termine del mercato dei purificatori d'acqua UV commerciali verso sistemi a stato solido, laddove le normative e i modelli di costo del ciclo di vita siano allineati.
I sistemi UV abilitati all'IoT sbloccano i contratti basati sulle prestazioni
I sistemi UV con sensori UVT integrati, monitoraggio integrato di flusso e temperatura e dashboard cloud ora supportano contratti di prestazione che vincolano i fornitori a risultati di riduzione logaritmica concreti, anziché a vendite una tantum di apparecchiature. Le soluzioni UV Hydro-Optic di Atlantium, già validate per il riutilizzo in canali aperti, sfruttano i dati di trasmittanza continua e gli indicatori di prestazione della lampada per automatizzare il controllo della dose e ridurre gli interventi manuali. La piattaforma digitale di ProMinent mostra come l'hardware UV si integri con le piattaforme di monitoraggio per rilevare anomalie chimiche o di processo in tempo quasi reale e per proteggere le risorse a monte, come le membrane RO, in linea con i termini di garanzia e riducendo i rischi di fermo impianto. Studi sottoposti a revisione paritaria, che utilizzano sensori multispettrali e classificatori di apprendimento automatico, dimostrano un'accuratezza del 100% nel distinguere l'acqua pulita, contaminata e disinfettata con raggi UV, indicando un percorso per automatizzare la verifica dell'efficacia e ridurre la necessità di frequenti analisi di laboratorio. Con la diffusione di questi strumenti, le aziende idriche e gli acquirenti industriali possono strutturare contratti basati sui risultati con modelli di condivisione dei risparmi, ancorando il mercato commerciale dei purificatori d'acqua UV a ricavi pluriennali derivanti dai servizi, anziché a cicli di investimento in conto capitale volatili.
L'invecchiamento delle infrastrutture e i cicli di riqualificazione urbana stimolano la domanda di sostituzione.
Gli impianti municipali di depurazione a raggi UV in Nord America e in Europa occidentale, ormai obsoleti, hanno raggiunto un punto in cui è necessario un aggiornamento per adeguarli alle attuali certificazioni e ai nuovi requisiti di riutilizzo, che prevedono la distillazione UV dopo le membrane e l'ossidazione. L'impianto di North City a San Diego è un esempio di come le aziende idriche stiano ricostruendo i sistemi di trattamento avanzato in linee integrate, con la distillazione UV alla fine del processo, per soddisfare gli standard di riutilizzo dell'acqua potabile e garantire la distruzione dei contaminanti. Le aziende idriche europee hanno seguito un percorso simile, basato su una tripla barriera, negli impianti di acqua potabile, rafforzando la preferenza per sistemi certificati che si integrano con i controlli e i flussi di lavoro di manutenzione esistenti. Il progetto pilota norvegese per impianti a LED su scala municipale, finanziato dalle agenzie sanitarie pubbliche, segnala una crescente fiducia nella tecnologia UV a stato solido per i grandi impianti, un segnale che probabilmente si rifletterà in un maggior numero di gare d'appalto man mano che i risultati saranno definitivi. Queste esigenze premiano i fornitori con capacità di certificazione in fabbrica, presenza consolidata a livello nazionale e modelli di assistenza pluriennali, rafforzando un'ondata di sostituzione misurata ma costante per il mercato commerciale dei depuratori d'acqua a raggi UV.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Nessun residuo, efficacia sensibile alla temperatura UV e alla torbidità | - 1.8% | Globale, acuto nelle regioni dipendenti dalle acque superficiali. | A breve termine (≤ 2 anni) |
| Limitazioni di fornitura del manicotto al quarzo e dell'elettronica di controllo | - 1.5% | Catena di approvvigionamento globale, amplificata nei centri di assemblaggio dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata per la progettazione e la validazione dei sistemi UV | - 1.2% | Mercati emergenti, Nord America rurale | Medio termine (2-4 anni) |
| Elevati costi di investimento e di gestione per sistemi a media e grande portata. | - 1.0% | Acquirenti municipali e industriali in mercati sensibili ai costi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La sensibilità alla torbidità e la mancanza di disinfezione residua limitano l'implementazione autonoma.
La dose di UV erogata diminuisce quando la torbidità supera le soglie regolamentari perché il particolato e la materia disciolta proteggono gli agenti patogeni, motivo per cui le norme sull'acqua potabile richiedono bassa torbidità e alta trasmittanza UV prima dell'applicazione UV [3] FranceEnvironnement, “UV Disinfection Conditions for Potable Water,” FranceEnvironnement, franceenvironnement.com . A differenza del cloro, l'UV non fornisce un residuo nelle condutture, quindi le reti con rischi di biofilm necessitano comunque di una barriera aggiuntiva alle estremità della distribuzione o di un disinfettante a valle per evitare la ricontaminazione. Nelle regioni tropicali con picchi stagionali di torbidità e contenuto umico, le aziende di servizi idrici devono abbinare l'UV alla coagulazione e alla filtrazione a monte, il che aumenta i costi del ciclo di vita e aggiunge attività di manutenzione. Studi condotti su impianti su larga scala hanno dimostrato l'efficacia dell'UV contro i protozoi dopo un'adeguata filtrazione, confermando al contempo la necessità di un residuo finale all'interno del sistema di distribuzione per mantenere l'acqua sicura fino al rubinetto. Questi vincoli limitano l'utilizzo autonomo dei raggi UV in siti remoti, a meno che non vengano utilizzati in combinazione con sistemi di filtrazione, il che frammenta l'approvvigionamento tra diversi fornitori e complica la gestione della garanzia per i sistemi combinati nel mercato commerciale dei purificatori d'acqua UV.
Limiti di fornitura delle guaine al quarzo e carenze di componenti elettronici per i controller Scalatura dell'acceleratore
La fornitura di silice fusa ad alta purezza per i manicotti in quarzo è limitata, poiché i produttori di apparecchiature originali (OEM) per il trattamento dell'acqua condividono la capacità produttiva a monte con i produttori di semiconduttori e LED, il che allunga i tempi di consegna e impone maggiori investimenti in scorte di ricambi. Anche l'elettronica di controllo subisce pressioni sull'allocazione dei semiconduttori, poiché i moderni ballast e pannelli integrano sensori intelligenti, connettività PLC e algoritmi di controllo che si basano su chipset specializzati con lunghi tempi di attesa. Questi colli di bottiglia possono ritardare le spedizioni di skid multi-lampada per circuiti destinati all'industria alimentare, farmaceutica e dei data center, poiché ogni skid necessita di ballast paralleli e sensori abbinati per superare la validazione. Alcuni assemblatori tentano di colmare le lacune con manicotti in vetro di qualità inferiore, ma il più rapido degrado della temperatura di transizione UV (UVT) compromette le garanzie di riduzione logaritmica e minaccia lo stato di certificazione, il che è inaccettabile per gli usi regolamentati. Di conseguenza, gli acquirenti a volte si rivolgono a sistemi chimici con controller standard quando i tempi sono critici, un cambiamento che può comprimere le opportunità di successo a breve termine per le soluzioni UV tecnicamente superiori nel mercato commerciale dei purificatori d'acqua UV.
Analisi del segmento
Per tipologia di prodotto: i sistemi LED senza mercurio sconvolgono il consolidato dominio a bassa pressione
Nel 2025, i sistemi UV a bassa pressione detenevano il 44.4% della quota di mercato dei depuratori d'acqua UV commerciali, grazie alla lunga durata delle lampade e ai profili di O&M prevedibili nelle linee municipali e industriali. La tendenza si sta invertendo, poiché le unità LED UV-C stanno guadagnando terreno grazie alle modifiche normative che penalizzano il mercurio nei mercati OCSE, accelerando il passaggio dei proprietari di impianti verso design a stato solido nelle nuove linee e negli interventi di ammodernamento selettivi, dove i costi del ciclo di vita e i rischi di smaltimento sono rilevanti. L'UV a media pressione rimane rilevante in condizioni di flusso elevato e in linee di trattamento delle acque reflue a basso UVT, sebbene la sua minore durata delle lampade aumenti la frequenza di manutenzione rispetto ai design a bassa pressione con amalgama [4] BIO-UV Group, “UV Solutions for Wastewater and Potable Applications,” BIO-UV, bio-uv.com . Gli skid ibridi UV-RO si stanno espandendo negli impianti prefabbricati decentralizzati per hotel, siti di imbottigliamento dell'acqua e serre, dove i limiti di ingombro e la velocità di messa in servizio favoriscono i design integrati rispetto alle sequenze costruite in loco. Le soluzioni di emergenza e i container mobili continuano a guadagnare terreno, compresi i carrelli UV-LED che consentono un rapido dispiegamento e un funzionamento supervisionato nella gestione delle emergenze, ampliando così i punti di accesso alla disinfezione senza l'utilizzo di sostanze chimiche.
I sistemi a LED UV-C sono sulla buona strada per un CAGR del 14.7% fino al 2031, grazie alla maturazione dei componenti principali e all'espansione delle applicazioni da parte dei primi utilizzatori in Giappone, Corea del Sud e Scandinavia, passando da sistemi compatti POE/POU a circuiti industriali di medie dimensioni. Il lancio del sistema UV-LED da 25 m³/h di Miura sottolinea come l'ingombro e la semplicità operativa migliorino con emettitori ad alta potenza, riducendo la complessità meccanica e i rischi legati alla manipolazione delle lampade. Il posizionamento del portafoglio di Nikkiso dimostra come le unità a LED possano adattarsi a ruoli municipali e industriali con array scalabili e monitoraggio integrato per un'erogazione della dose verificata. La presenza costante di lampade a bassa e media pressione garantisce una transizione graduale, poiché gli acquirenti più attenti ai costi attendono ulteriori cali di prezzo dei LED; tuttavia, la direzione del cambiamento è chiara, laddove normative e modelli di costo del ciclo di vita si allineano. Questa dinamica manterrà competitivo il mercato commerciale dei purificatori d'acqua UV in tutte le linee tecnologiche, incoraggiando al contempo gli OEM a mantenere portafogli a doppio binario durante il periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'acquacoltura cresce grazie all'espansione dei sistemi RAS e alla biosicurezza senza mercurio.
Nel 2025, la purificazione dell'acqua potabile ha mantenuto il 53.8% degli standard, grazie alle normative sul riutilizzo dell'acqua potabile e agli interventi di ammodernamento degli impianti municipali che integrano la disinfezione UV in sistemi a barriera multipla per una comprovata inattivazione dei patogeni. I progetti di riutilizzo delle acque reflue continuano a sostituire le vasche di contatto chimico con sistemi di purificazione a raggi UV per eliminare i sottoprodotti della disinfezione, supportati da sistemi a canale aperto validati nei principali centri di riutilizzo. Le esigenze di acqua di processo industriale, caratterizzate da livelli di TOC estremamente bassi e da elevati standard di riduzione logaritmica, spingono all'utilizzo di reattori UV ad alte prestazioni, installati in skid compatti con collettori multireattore. Le aziende del settore alimentare e delle bevande si affidano alla tecnologia UV per disinfettare gli sciroppi di zucchero e recuperare la condensa, evitando i metodi termici che possono alterare le caratteristiche del prodotto. Gli interventi di ammodernamento degli impianti di trattamento delle acque reflue a livello regionale, che combinano la disinfezione UV con le membrane per soddisfare gli standard di scarico e riutilizzo, dimostrano il ruolo a lungo termine della tecnologia UV nella tutela ambientale.
Il trattamento delle acque per l'acquacoltura sta progredendo a un tasso di crescita annuo composto (CAGR) del 12.8% fino al 2031, grazie alla crescita degli allevamenti RAS in Asia, Europa e Americhe e alle esigenze dei mercati di esportazione in termini di misure di biosicurezza senza mercurio. Con l'espansione delle opzioni LED, gli incubatoi adottano reattori compatti a stato solido che semplificano la manutenzione e riducono i costi di smaltimento delle lampade, pur raggiungendo gli obiettivi di dose per il controllo dei patogeni ad alte densità di allevamento. I progettisti di sistemi integrano i raggi UV nei circuiti centrali e nelle vasche localizzate per contenere le epidemie e proteggere le costose scorte di avannotti, riducendo i rischi assicurativi e allineandosi a rigorosi requisiti di tracciabilità. Il profilo di assenza di sostanze chimiche dei raggi UV si adatta all'acquacoltura, dove i residui possono stressare gli allevamenti e alterare la chimica dell'acqua, sebbene il condizionamento dell'affluente rimanga necessario per garantire una dose efficace quando i solidi e le sostanze organiche aumentano. Questi fattori mantengono l'acquacoltura tra i settori applicativi a più rapida crescita nel mercato commerciale dei depuratori d'acqua UV durante il periodo di previsione.
Per tipologia di installazione: Sistemi montati su skid - Cattura la modularità industriale Premium
Nel 2025, le unità a flusso continuo detenevano la quota maggiore del mercato, in quanto le aziende di servizi pubblici e i grandi clienti industriali integravano reattori in linea negli impianti esistenti per soddisfare gli obiettivi di riduzione del consumo idrico convalidati. I sistemi montati su skid stanno crescendo a un ritmo più sostenuto, con un CAGR del 12.9%, poiché gli acquirenti privilegiano le soluzioni preassemblate in fabbrica che riducono i tempi di installazione, evitano lavori civili e migliorano la prevedibilità dell'avvio. La modularizzazione riduce la variabilità sul campo e concentra gli sforzi di convalida in fabbrica, semplificando la documentazione e l'espansione in fasi. Le varianti mobili e containerizzate applicano gli stessi principi alla risposta alle emergenze e alle operazioni remote, dove le competenze in loco sono limitate, ampliando l'accesso alla disinfezione convalidata in contesti in cui il tempo è un fattore critico. Questa strategia di installazione supporta modelli di servizio basati sulle prestazioni, poiché gli OEM controllano una parte maggiore dell'hardware e possono fornire garanzie di uptime con visibilità telemetrica.
I sistemi batch persistono in ambito di laboratorio e in casi specifici in cui è richiesto un tempo di permanenza preciso, ma risultano poco competitivi in termini di produttività e fabbisogno di manodopera rispetto ai sistemi a ciclo continuo. La politica europea si concentra sull'energia e le prestazioni verificate favoriscono la diffusione di sistemi modulari che includono modelli energetici del ciclo di vita e documentazione ambientale precompilati. Nel settore dei purificatori d'acqua UV commerciali, questo rafforza la transizione dagli assemblaggi in loco con molteplici subappaltatori verso soluzioni preconfezionate e validate, che trasferiscono il rischio di interfaccia al produttore originale (OEM). Questa direzione avvantaggia gli acquirenti che desiderano tempistiche garantite e responsabilità di assistenza, consentendo al contempo ai fornitori di standardizzare i componenti e scalare la produzione. Tale combinazione manterrà il mercato dei purificatori d'acqua UV commerciali su un percorso di crescita modulare nei progetti industriali e pubblici incentrati sulla resilienza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla configurazione del sistema: i sistemi multistadio guadagnano quote di mercato nell'integrazione AOP ibrida
Nel 2025, i sistemi monostadio hanno rappresentato la quota maggiore del mercato con il 49.3%, grazie alla semplicità di raggiungere i tipici obiettivi di riduzione logaritmica in un unico passaggio, dove viene condizionata la qualità dell'acqua in ingresso. I sistemi multistadio si stanno espandendo con un CAGR del 12.4%, poiché la combinazione di raggi UV con perossido di idrogeno o ozono crea processi AOP (Advanced Oxidation Process) per la distruzione dei microinquinanti e il controllo del gusto e dell'odore nelle acque di superficie. Le aziende idriche adottano questi sistemi ibridi per far fronte alle mutevoli caratteristiche chimiche dell'acqua in ingresso e per mantenere la flessibilità durante le diverse stagioni, garantendo al contempo la sicurezza della verifica attraverso il posizionamento validato dei raggi UV dopo la filtrazione. Questa sequenza assicura l'efficienza del dosaggio e riduce l'intasamento delle guaine, preservando i tempi di attività e rispettando i vincoli di budget. Questo approccio supporta il mercato commerciale dei depuratori d'acqua UV, poiché i team finanziari dei progetti attribuiscono grande importanza alla resilienza, alla ridondanza e ai risultati verificati in fase di valutazione del rischio.
I sistemi compatti e configurabili su misura ampliano le applicazioni, dai sistemi POE sottolavello per piccoli impianti commerciali a compiti specializzati come la disinfezione dell'acqua di zavorra, dove i sistemi basati su raggi UV hanno ottenuto le approvazioni IMO e USCG. Le fasi avanzate con membrane e carbone attivo a monte rendono i raggi UV più efficienti, rimuovendo sostanze organiche e particelle che altrimenti assorbirebbero o disperderebbero i raggi UV. Per questo motivo, il mercato si orienta verso sistemi integrati multistadio per una maggiore affidabilità. Ciò è particolarmente evidente laddove sono in vigore normative sul riutilizzo dell'acqua potabile, che continueranno a guidare i modelli di approvvigionamento per altre giurisdizioni che desiderano soluzioni coerenti e collaudate con un monitoraggio comprovato. Il risultato è una maggiore standardizzazione nella documentazione, nella strumentazione e nella verifica, che aiuta i fornitori a industrializzare le offerte multistadio. Nel tempo, tale standardizzazione dovrebbe ridurre le discrepanze di capitale, mantenendo al contempo le prestazioni superiori dei sistemi multistadio nel mercato commerciale dei purificatori d'acqua UV.
Per settore di utilizzo finale: le strutture sanitarie guidano la crescita nella mitigazione delle infezioni correlate all'assistenza sanitaria e nella convalida FDA.
Nel 2025, il trattamento delle acque municipali ha rappresentato il 36.9% del fatturato grazie a contratti di servizio a lungo termine, ma le strutture sanitarie sono il segmento di utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 12.1% fino al 2031. Le riclassificazioni dei dispositivi effettuate dalla FDA nel dicembre 2025 hanno stabilito controlli speciali per i dispositivi di riduzione microbica basati sui raggi UV utilizzati in ambienti clinici, innalzando i requisiti di validazione e spingendo gli ospedali a sostituire le unità non verificate. Gli operatori puntano al monitoraggio in tempo reale e all'integrazione dei sistemi di controllo per verificare il dosaggio in macchine per il ghiaccio, lavandini e piscine terapeutiche, dato il legame tra biofilm e patogeni opportunistici negli impianti idraulici degli edifici. I sistemi idrici centralizzati degli ospedali dimostrano come i raggi UV si integrino con la filtrazione e le routine di spurgo automatizzate per mantenere la qualità nei reparti sensibili. Questi cambiamenti negli acquisti supportano i servizi integrati per sensori UVT, sostituzione delle lampade e diagnostica remota, che favoriscono i fornitori affidabili nel mercato commerciale dei purificatori d'acqua UV.
Sia in ambito residenziale che commerciale, i reattori UV compatti continuano ad essere adottati, spesso come fase finale dopo la filtrazione dei sedimenti e del carbone attivo, per garantire barriere microbiche efficaci senza alterare il sapore o l'odore dell'acqua. Le strategie di riutilizzo diretto dell'acqua potabile nelle regioni con scarsità idrica generano inoltre una nuova domanda da parte degli enti municipali, dove la disinfezione UV viene effettuata dopo le membrane per una maggiore verifica e un controllo più efficace. Gli impianti del settore alimentare e delle bevande beneficiano della disinfezione non termica di liquidi sensibili, con i raggi UV che preservano il sapore ed evitano residui in sciroppi e liquidi di lavaggio. I circuiti industriali nei settori farmaceutico ed elettronico integrano la disinfezione UV per mantenere bassi i livelli di TOC (carbonio organico totale) e per proteggere le linee di risciacquo e di acqua per preparazioni iniettabili (WFI), dove i sistemi modulari riducono i tempi di inattività e semplificano la validazione. Nel complesso, questi utenti finali mantengono il mercato dei purificatori d'acqua UV commerciali diversificato tra contesti pubblici, privati e clinici.
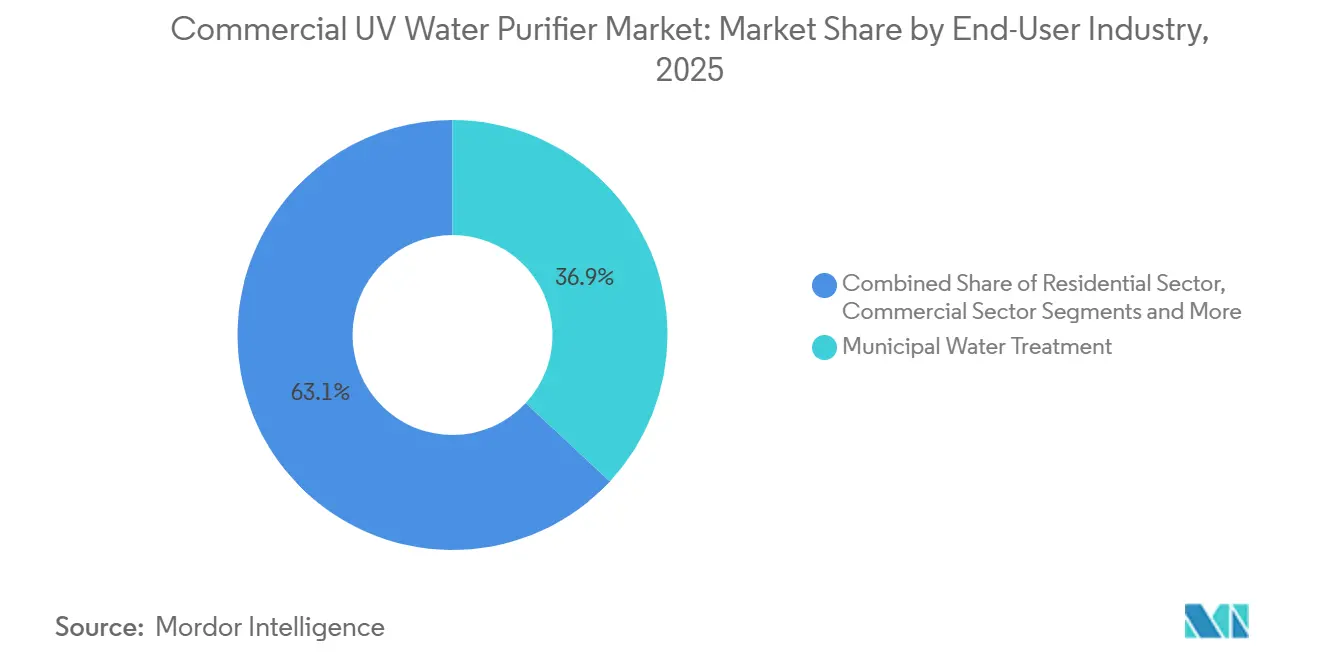
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: Frammento dei marketplace B2B online Dominanza dei tradizionali EPC
Nel 2025, le vendite dirette rappresentavano il 51.82% del mercato, poiché i principali produttori OEM offrivano pacchetti integrati di ingegneria, finanziamento e servizi pluriennali che garantivano i ricavi derivanti da lampade e sensori, insieme a dashboard IoT e garanzie di prestazioni. Gli integratori di sistemi e le società EPC rimangono centrali nei progetti municipali di medie dimensioni e nei progetti industriali dismessi, sebbene gli skid modulari riducano la manodopera in loco e i costi di coordinamento, spostando i margini di profitto a monte. I distributori autorizzati continuano a rifornire le scorte di ricambi e a fornire assistenza in caso di emergenza, ma i portali online consentono agli OEM di vendere reattori e materiali di consumo compatti certificati NSF con prezzi trasparenti e marchi di qualità verificabili. Gli operatori dei marketplace ora impongono badge di verifica che richiedono il caricamento di documentazione formale, contribuendo così a filtrare lampade e componenti in vetro contraffatti. Questo cambiamento mantiene il mercato commerciale dei purificatori d'acqua UV in una situazione a due binari, in cui i canali diretti e online crescono, mentre la distribuzione tradizionale si consolida.
Si prevede che i canali B2B e D2C online cresceranno a un tasso annuo composto del 12.3% fino al 2031, grazie all'acquisto da parte di piccole e medie imprese di imbottigliamento, serre e acquacoltura di sistemi UV compatti e validati, senza i ricarichi degli integratori. Per i produttori di apparecchiature originali (OEM), la scelta strategica è se ampliare l'infrastruttura D2C o mantenere reti indirette per raggiungere un maggior numero di clienti e garantire un servizio efficiente, una scelta che sta spingendo all'acquisizione di distributori regionali per assicurare un'esperienza cliente ottimale. Nel tempo, questo cambierà chi raccoglie i dati e come vengono utilizzati per guidare la manutenzione preventiva e le opportunità di cross-selling. Influirà anche sulle politiche di garanzia e sui controlli anticontraffazione, data la necessità di tracciare lampade, guaine e sensori con una chiara provenienza. L'equilibrio favorirà probabilmente modelli ibridi che utilizzano sia canali diretti che online per mantenere il mercato dei purificatori d'acqua UV commerciali accessibile a clienti di tutte le dimensioni.
Analisi geografica
Mercato nordamericano dei depuratori d'acqua UV commerciali
Nel 2025, il Nord America deteneva il 36.25% del fatturato e si prevede una crescita annua composta (CAGR) del 6.5% fino al 2031, poiché le aziende di servizi idrici si concentrano sulla sostituzione e sugli aggiornamenti per la conformità normativa piuttosto che su nuove espansioni. Il progetto North City Pure Water di San Diego dimostra come le barriere finali UV/AOP si integrino nel riutilizzo avanzato, fornendo un modello per altre città che stanno pianificando o sperimentando programmi di riciclo dell'acqua. Le aziende di servizi idrici della regione stanno adottando reattori convalidati e ricchi di sensori e sistemi UV a canale aperto per il riutilizzo, con i fornitori che pongono l'accento sulla garanzia del dosaggio in tempo reale e sui controlli automatizzati per soddisfare i mandati specifici di ciascuno stato. Le differenze tra gli stati in merito agli obiettivi di TOC e LRV creano requisiti di documentazione di conformità localizzati che favoriscono gli operatori esistenti con team normativi specializzati. Una combinazione di cicli di sostituzione e aggiornamenti per la conformità manterrà una base stabile per il mercato commerciale dei purificatori d'acqua UV in Nord America durante il periodo di previsione.
Mercato dei depuratori d'acqua UV commerciali nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 13.8% fino al 2031, trainata dagli interventi di ammodernamento degli impianti di trattamento delle acque reflue municipali, dai programmi di espansione della rete idrica e dalla crescita dell'acquacoltura, che richiede barriere prive di sostanze chimiche. Nel 2024, le Filippine hanno installato un sistema municipale di disinfezione UV presso il distretto idrico di Calamba, con un budget di 100 milioni di PHP, pari a 1.8 milioni di dollari USA al tasso di cambio medio del 2024, a testimonianza della crescente adozione di tali sistemi a livello municipale nel Sud-est asiatico. Il settore industriale giapponese sta implementando sistemi UV-LED ad alta capacità, in seguito all'uscita dal mercato delle lampade a mercurio, ampliando così i casi d'uso dei sistemi POE (Point of Entry) e POU (Point of Use) nelle linee di processo. I fornitori di LED offrono ora modelli sia compatti che di dimensioni municipali, diversificando le opzioni per i comuni e gli acquirenti industriali in tutta la regione. Questi cambiamenti posizionano l'Asia-Pacifico come la regione a più rapida crescita per il mercato commerciale dei purificatori d'acqua UV.
Mercato dei purificatori d'acqua UV commerciali in EMEA e Sud America
L'Europa vanta una solida base installata con una crescita costante del 6%, supportata da un'aggressiva eliminazione graduale del mercurio e dall'espansione della disinfezione UV "senza cloro" in alcuni comuni. La Francia e i paesi limitrofi dimostrano come i produttori locali forniscano sistemi certificati per l'acqua potabile, mentre la Scandinavia sperimenta implementazioni a LED su scala municipale in vista di una potenziale diffusione a livello nazionale. L'Europa meridionale utilizza sistemi a bassa pressione collaudati su larga scala per il trattamento delle acque reflue, a dimostrazione di come diverse sottoregioni seguano percorsi tecnologici distinti all'interno dello stesso blocco politico. L'Asia occidentale e l'Africa superano i tassi di crescita europei, grazie ai nuovi progetti di riutilizzo e desalinizzazione che includono fasi di trattamento e all'espansione dei sistemi rurali da parte dei programmi di finanziamento, mentre il Sud America presenta una crescita disomogenea, con interventi di ammodernamento in aree circoscritte alle città turistiche. Questi modelli regionali incentivano i fornitori a mantenere portafogli che spaziano dai sistemi a mercurio e a LED, da quelli municipali a quelli industriali, fino ai modelli prefabbricati e a componenti, per soddisfare le diverse esigenze di adozione nel mercato commerciale dei purificatori d'acqua UV.
Panorama competitivo
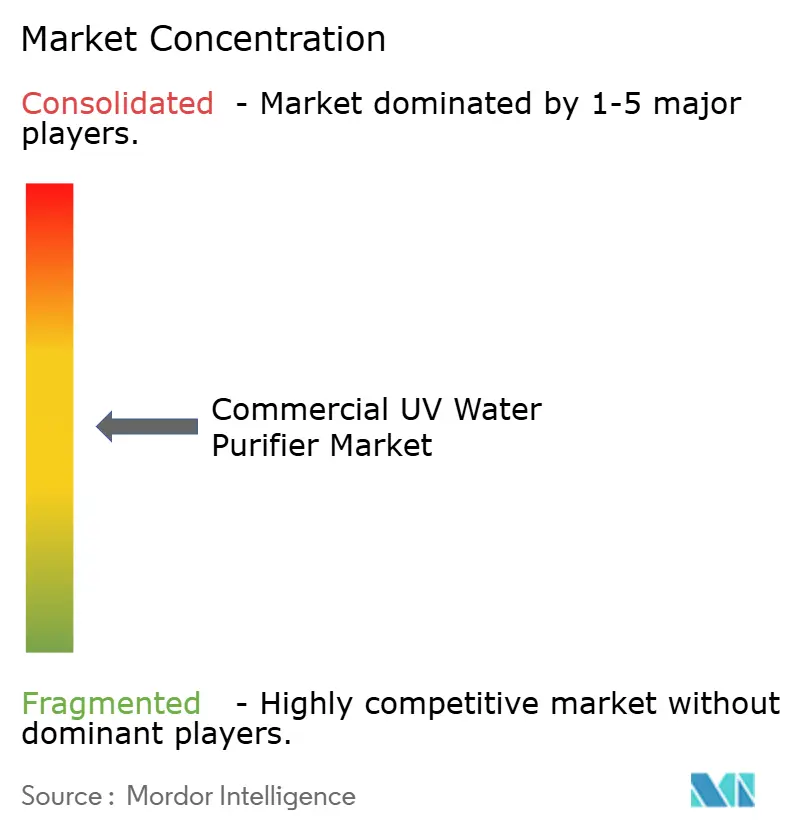
Il mercato commerciale dei purificatori d'acqua UV è moderatamente frammentato, con i primi cinque operatori che detengono circa la metà del fatturato globale e una lunga coda di specialisti regionali e nuovi entranti focalizzati sui LED che si contendono le nicchie di mercato. Xylem ha completato l'acquisizione di Evoqua nel 2026, consolidando le basi installate di impianti UV municipali e rafforzando il ruolo dell'azienda nei progetti di riutilizzo e disinfezione. Veralto ha rafforzato la sua piattaforma Trojan Technologies in Europa con l'acquisizione di AQUAFIDES all'inizio del 2025, aggiungendo competenze nei sistemi per acqua potabile a basso flusso, riutilizzo e sistemi industriali ad alta purezza. Queste mosse riflettono il continuo interesse per portafogli validati con solidi servizi, software e integrazione di sensori.
La concorrenza si concentra su aspetti tecnologici, modelli di servizio e posizionamento normativo. I produttori consolidati difendono le installazioni basate sul mercurio attraverso programmi di assistenza pluriennali, mentre gli specialisti di LED puntano sui vantaggi in termini di energia, sicurezza e gestione del fine vita, in un contesto normativo sempre più ostile al mercurio. I fornitori con comprovata conformità agli standard NSF/ANSI e alle normative statali possono ottenere prezzi più elevati in Nord America e nell'Unione Europea, mentre le offerte ottimizzate in termini di costi si rivolgono agli standard locali in alcune aree dell'Asia e dell'America Latina. I contratti di prestazione abilitati dall'IoT stanno spostando il valore dall'hardware autonomo a risultati garantiti e abbonamenti ricorrenti per analisi e diagnostica remota. Questo sta plasmando le strategie di canale, con gli OEM che valutano le vendite dirette e i canali online rispetto alle reti di distributori e integratori.
Esempi di realizzazione di prodotti e progetti illustrano come i fornitori si muovono in questi cambiamenti. Atlantium ha sviluppato una tecnologia UV a canale aperto per il riutilizzo delle acque reflue e ha ottenuto la validazione in progetti su larga scala in California, basati sul rilevamento continuo della temperatura UV e su indicatori di prestazione delle lampade. BIO-UV ha documentato progetti in Francia in cui la tecnologia UV con filtrazione a membrana raggiunge la qualità dell'acqua di Classe 1 per l'irrigazione e gli usi pubblici, nell'ambito di obiettivi di riutilizzo sempre più ambiziosi. Gli impianti di riutilizzo municipale nordamericani, tra cui la barriera finale UV/AOP di San Diego, mostrano architetture integrate con una solida registrazione dei dati, adatte ai contratti di prestazione e alle esigenze di audit continuo. Questi esempi indicano dove il mercato commerciale dei purificatori d'acqua UV è più difendibile e dove i nuovi operatori possono trovare punti di ingresso con LED e skid modulari.
Leader del settore dei purificatori d'acqua UV commerciali
Xylem
Trojan Technologies (Veralto)
Nuvonic (Halma)
SUEZ (Acquario)
Tecnologie Atlantium
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Miura ha iniziato ad accettare ordini per un dispositivo di sterilizzazione UV-LED senza mercurio con una portata di 25 m³/h, che riduce l'ingombro del 75% grazie agli emettitori Nichia ad alta potenza ed è destinato al mantenimento di acqua pura in ambito industriale nei settori cosmetico, farmaceutico, delle bevande, chimico ed elettronico.
- Settembre 2025: Atlantium ha presentato i sistemi di disinfezione UV a canale aperto di nuova generazione e ha annunciato la loro validazione presso il sistema di rifornimento delle acque sotterranee della California, per aiutare i comuni a rispettare i rigorosi standard di riutilizzo delle acque reflue senza l'uso di sostanze chimiche.
- Agosto 2025: BIO-UV Group ha fornito due reattori UV all'impianto di trattamento delle acque reflue di Mandelieu-la-Napoule, in Francia, integrandoli con membrane per ottenere una qualità dell'acqua di Classe 1 per l'irrigazione e la pulizia pubblica, nell'ambito di un più ampio piano di riutilizzo.
- Febbraio 2025: Veralto ha stipulato un accordo definitivo per l'acquisizione dell'azienda austriaca AQUAFIDES per circa 20 milioni di dollari, al fine di rafforzare la presenza di Trojan nei settori dell'acqua potabile, del riutilizzo dell'acqua e delle applicazioni industriali ad alta purezza in Europa.
Ambito del rapporto sul mercato globale dei purificatori d'acqua UV commerciali
Il mercato dei purificatori d'acqua UV commerciali comprende i sistemi di disinfezione a raggi ultravioletti e i relativi componenti utilizzati nel trattamento delle acque. Questi sistemi utilizzano radiazioni UV-C nella banda 200-280 nanometri, con un picco di azione germicida intorno ai 254 nanometri. L'energia distrugge il DNA e l'RNA di batteri, virus, protozoi e spore. Una volta inattivati, questi organismi non possono riprodursi o causare malattie. Il mercato si concentra su apparecchiature progettate per un'erogazione costante della dose e un controllo affidabile degli agenti patogeni in ambienti commerciali e municipali.
Il rapporto sul mercato dei purificatori d'acqua UV commerciali è segmentato per tipo di prodotto (sistemi UV a bassa pressione, sistemi UV a media pressione, sistemi UV LED, unità ibride UV-RO e unità UV mobili/containerizzate), applicazione (purificazione dell'acqua potabile, trattamento delle acque reflue, trattamento delle acque di processo industriali, trattamento delle acque per acquacoltura e lavorazione di alimenti e bevande), tipo di installazione (sistemi UV batch, sistemi UV a flusso continuo, sistemi su skid e sistemi modulari), configurazione del sistema (sistemi UV monostadio, sistemi UV multistadio, sistemi UV compatti e sistemi configurabili su misura), settore di utilizzo finale (trattamento delle acque municipali, settore residenziale, settore commerciale, strutture sanitarie e industria alimentare), canale di distribuzione (vendite dirette, EPC e integratori di sistemi, distributori autorizzati e rivenditori a valore aggiunto e online (marketplace B2B e D2C)) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (miliardi di dollari USA).
| Sistemi UV a bassa pressione |
| Sistemi UV a media pressione |
| Sistemi LED UV |
| Unità ibride UV-RO |
| Unità UV mobili/containerizzate |
| Purificazione dell'acqua potabile |
| Trattamento delle acque reflue |
| Trattamento delle acque di processo industriale |
| Acquacoltura trattamento delle acque |
| Trasformazione di alimenti e bevande |
| Sistemi UV batch |
| Sistemi UV a flusso continuo |
| Sistemi montati su skid |
| Sistemi modulari |
| Sistemi UV monostadio |
| Sistemi UV multistadio |
| Sistemi UV compatti |
| Sistemi configurabili personalizzati |
| Trattamento delle acque comunali |
| Settore Residenziale |
| Settore commerciale |
| Strutture sanitarie |
| Industria di trasformazione alimentare |
| Vendita diretta |
| EPC e integratori di sistema |
| Distributori autorizzati e rivenditori a valore aggiunto |
| Online (marketplace B2B e D2C) |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Sistemi UV a bassa pressione | |
| Sistemi UV a media pressione | ||
| Sistemi LED UV | ||
| Unità ibride UV-RO | ||
| Unità UV mobili/containerizzate | ||
| Per Applicazione | Purificazione dell'acqua potabile | |
| Trattamento delle acque reflue | ||
| Trattamento delle acque di processo industriale | ||
| Acquacoltura trattamento delle acque | ||
| Trasformazione di alimenti e bevande | ||
| Per tipo di installazione | Sistemi UV batch | |
| Sistemi UV a flusso continuo | ||
| Sistemi montati su skid | ||
| Sistemi modulari | ||
| Per configurazione di sistema | Sistemi UV monostadio | |
| Sistemi UV multistadio | ||
| Sistemi UV compatti | ||
| Sistemi configurabili personalizzati | ||
| Per settore degli utenti finali | Trattamento delle acque comunali | |
| Settore Residenziale | ||
| Settore commerciale | ||
| Strutture sanitarie | ||
| Industria di trasformazione alimentare | ||
| Per canale di distribuzione | Vendita diretta | |
| EPC e integratori di sistema | ||
| Distributori autorizzati e rivenditori a valore aggiunto | ||
| Online (marketplace B2B e D2C) | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni del mercato commerciale dei purificatori d'acqua UV e la crescita prevista fino al 2031?
Il mercato commerciale dei purificatori d'acqua UV aveva un valore di 1.61 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2.93 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11%.
Quali tipologie di prodotto sono leader e registrano la crescita più rapida nel mercato dei purificatori d'acqua UV commerciali?
I sistemi LED UV a bassa pressione raggiungeranno il 44.4% nel 2025, mentre i sistemi LED UV-C saranno quelli in più rapida crescita, con un CAGR previsto del 14.7% fino al 2031.
Quali applicazioni generano oggi la maggiore domanda di soluzioni di purificazione dell'acqua UV per uso commerciale?
Nel 2025, la purificazione dell'acqua potabile rappresentava il 53.8% del mercato, mentre il trattamento delle acque per l'acquacoltura è l'applicazione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 12.8%.
Quali sono le regioni con la maggiore e più rapida crescita nell'adozione di purificatori d'acqua UV commerciali?
Nel 2025 il Nord America deteneva il 36.25% del mercato, mentre la regione Asia-Pacifico guidava la crescita con un CAGR del 13.8% fino al 2031, grazie agli interventi di ammodernamento delle infrastrutture municipali e all'espansione dell'acquacoltura.
In che modo normative come le norme DPR negli Stati Uniti influenzano il mercato commerciale dei purificatori d'acqua UV?
Le normative DPR in California e Colorado richiedono l'uso di raggi UV come parte di un trattamento multi-barriera, il che sta incrementando l'acquisto di sistemi UV validati, integrati con un sistema di controllo e dotati di monitoraggio continuo.
Perché i sistemi LED UV-C stanno guadagnando quote di mercato nonostante i costi iniziali più elevati?
L'eliminazione graduale del mercurio e la semplificazione della manutenzione favoriscono nel tempo i LED, con i fornitori che lanciano modelli a maggiore capacità e sfruttano i progressi nei materiali per garantire prestazioni e affidabilità future.


