

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 56.11 miliardo di dollari |
| Dimensione del mercato (2031) | 84.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.64% CAGR |
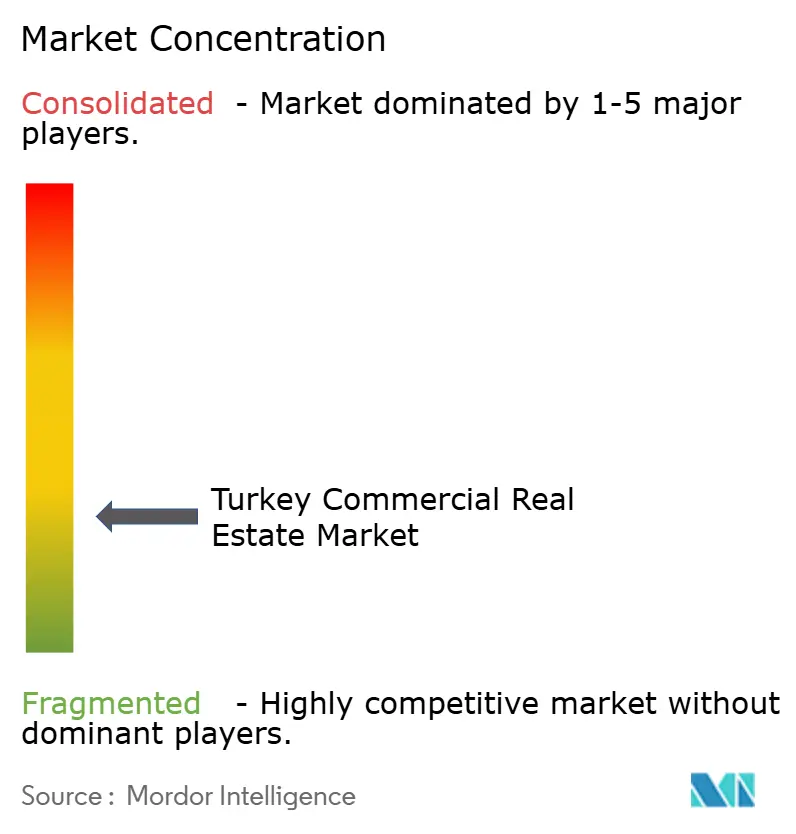
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare commerciale in Turchia di Mordor Intelligence
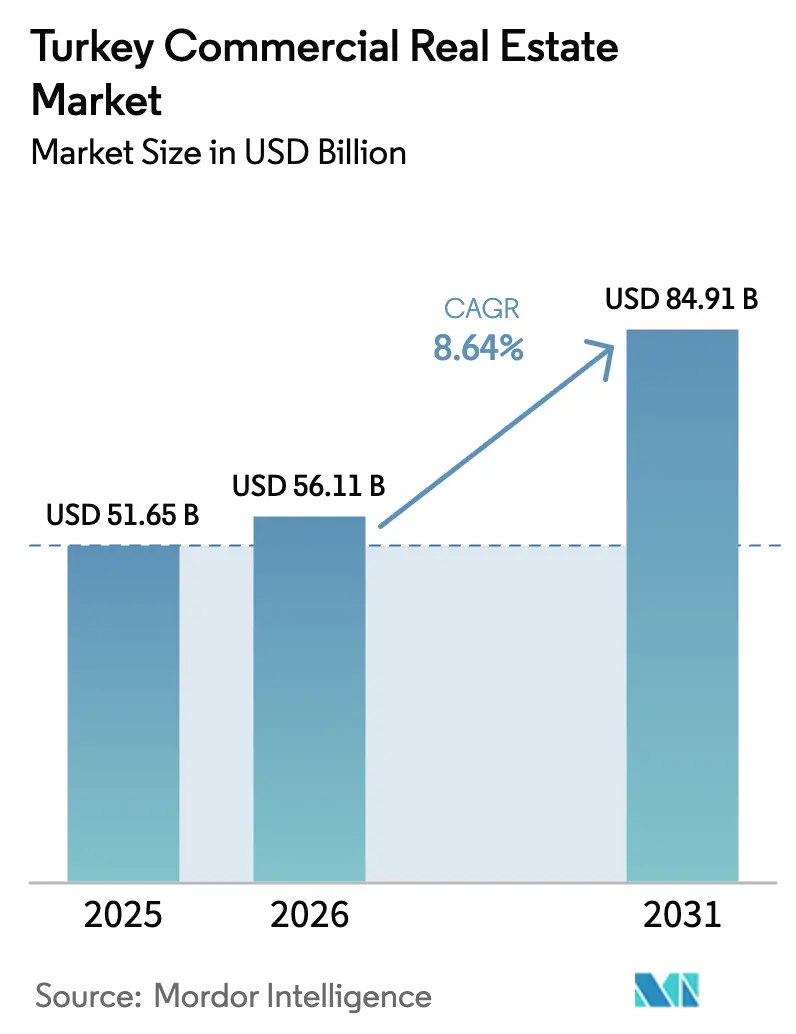
Si prevede che il mercato immobiliare commerciale turco aumenterà da 51.65 miliardi di dollari nel 2025 a 56.11 miliardi di dollari nel 2026 e raggiungerà gli 84.91 miliardi di dollari entro il 2031, con un CAGR dell'8.64% nel periodo 2026-2031.
Questa espansione è sostenuta dalla produzione guidata dal nearshoring, dall'assorbimento logistico trainato dall'e-commerce e da entrate turistiche sostenute che mantengono elevato il tasso di occupazione del settore alberghiero e della vendita al dettaglio [1] OECD Economic Surveys: Türkiye 2024, OECD, oecd.org . La scarsa offerta di asset di Classe A, le strutture di locazione con copertura valutaria e la riqualificazione conforme alle normative antisismiche rafforzano ulteriormente i rendimenti degli affitti nonostante un contesto di tassi di interesse del 50%. La logistica è in testa a tutte le tipologie di immobili in termini di crescita, poiché la domanda di magazzini supera le nuove costruzioni, mentre gli impegni per i data center di Google e di altri operatori hyperscale segnalano un crescente interesse per le infrastrutture digitali. La proprietà frammentata tra GYO nazionali, sviluppatori privati e società di consulenza globali mantiene la concorrenza fluida e le pipeline di transazioni diversificate.
Punti chiave del rapporto
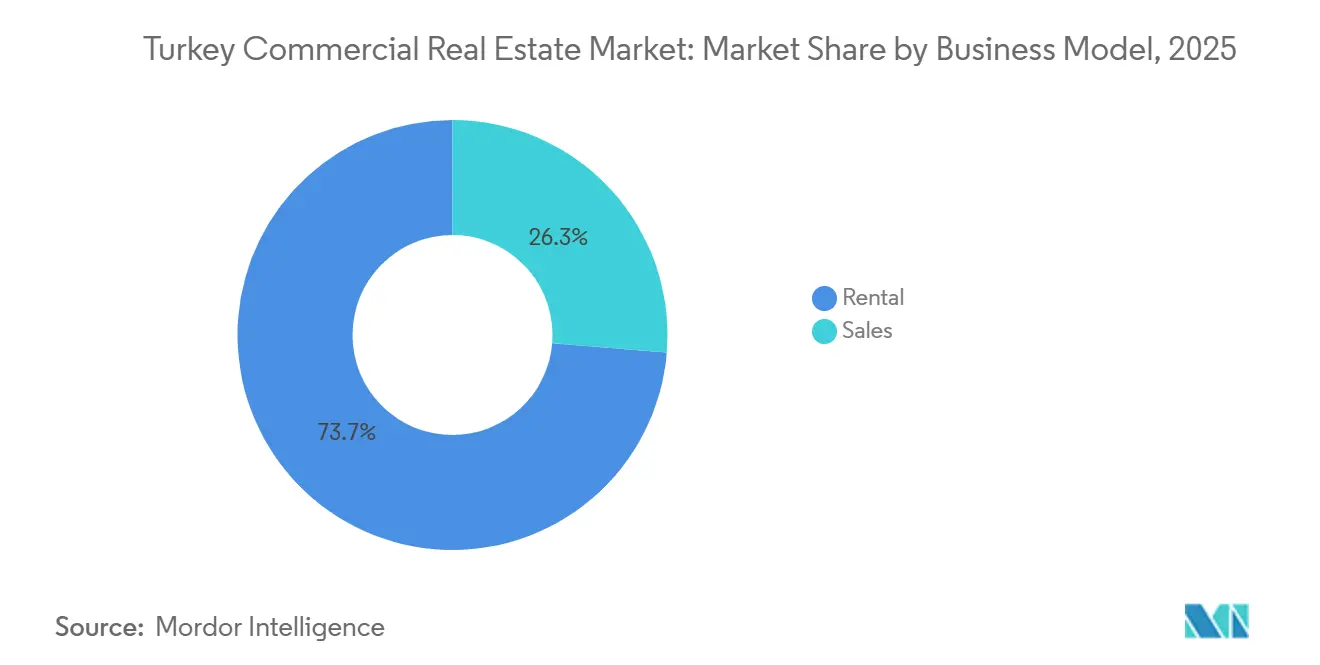
- In base al modello di business, nel 2025 gli affitti hanno conquistato il 73.7% della quota di mercato immobiliare commerciale in Turchia; si prevede che le vendite registreranno il CAGR più rapido, pari al 9.42%, fino al 2031.
- Per tipologia di proprietà, il settore della vendita al dettaglio è stato il principale con una quota di fatturato del 37.1% nel 2025, mentre si prevede che la logistica crescerà a un CAGR del 9.81% fino al 2031.
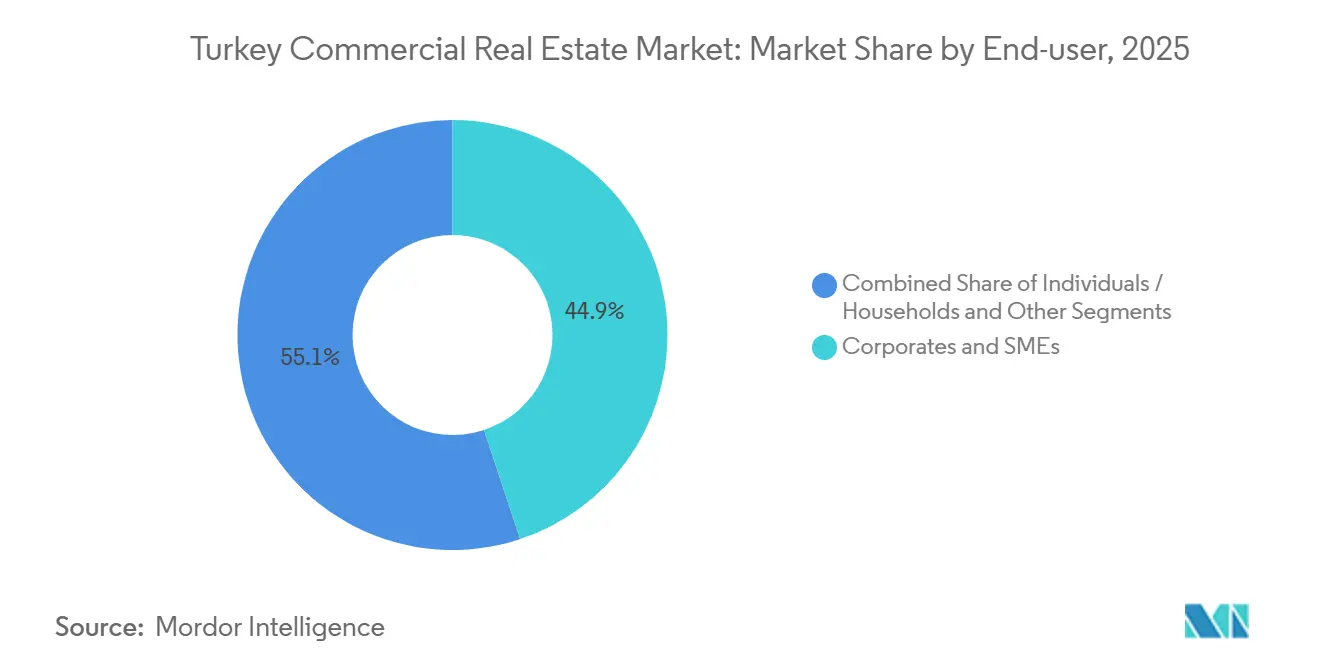
- In termini di utenti finali, le aziende e le PMI rappresentavano il 44.9% delle dimensioni del mercato immobiliare commerciale turco nel 2025; la stessa coorte è pronta a raggiungere il CAGR più alto, pari al 10.03%, entro il 2031.
- Per città, Istanbul rappresentava il 37.3% del valore nel 2025, mentre Smirne è destinata a crescere a un CAGR del 10.23% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato immobiliare commerciale in Turchia
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il nearshoring e la produzione orientata all’export stimolano la domanda logistica/industriale | +2.1 | Corridoi di Marmara ed Egeo | Medio termine (2–4 anni) |
| La crescita dell'e-commerce accelera i moderni magazzini e gli hub dell'ultimo miglio | +1.9 | Nazionale con focus su Istanbul | Medio termine (2–4 anni) |
| La ripresa del turismo sostiene hotel, negozi e attività miste nelle città costiere e storiche | +1.8 | Regioni costiere e Cappadocia | A breve termine (≤ 2 anni) |
| Il rinnovamento urbano e le ricostruzioni antisismiche creano canali di sviluppo di grado A | +1.6 | Istanbul, Smirne, Bursa | A lungo termine (≥ 4 anni) |
| I data center e i parchi commerciali traggono vantaggio dalla posizione strategica | +1.2 | Ankara e Istanbul | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il nearshoring e la produzione orientata all'export stimolano la domanda logistica/industriale
Le case automobilistiche europee hanno ampliato la capacità produttiva in Turchia nel corso del 2024, determinando un aumento del 100% degli affitti industriali, grazie al rapido riempimento delle Zone Industriali Organizzate (OIZ). L'investimento di 220 milioni di dollari di Renault a Bursa ha incrementato la produzione di veicoli elettrici e ha dato il via alla locazione di magazzini ausiliari entro un raggio di 100 chilometri. Gli IDE nel settore manifatturiero sono aumentati del 32.5% su base annua, raggiungendo i 2.3 miliardi di dollari, diversificati tra investitori olandesi, tedeschi e statunitensi. La politica governativa punta ora a 10 miliardi di dollari all'anno di nuovi IDE, principalmente ampliando la capacità delle OIZ e semplificando i permessi. Queste misure accorciano le catene di approvvigionamento verso l'Europa, riducendo i costi logistici fino al 18% rispetto alle sedi centrali dell'Anatolia.
La ripresa del turismo sostiene hotel, commercio al dettaglio e attività miste nelle città costiere e storiche
Nel 2024, le entrate del turismo hanno raggiunto i 61.1 miliardi di dollari, con 52.6 milioni di visitatori accorsi nelle località balneari e nei quartieri storici. Il tasso di occupazione degli hotel a cinque stelle ad Antalya ha superato l'85% tra maggio e ottobre, rilanciando i progetti alberghieri in stallo. Il lungomare di Tersane a Istanbul unisce negozi, ristoranti e musei su 140,000 metri quadrati per intercettare la spesa dei visitatori. [2] Turkey Real Estate Market Report H1 2024, Cushman & Wakefield, cushmanwakefield.com Gli affitti di lusso sulle vie principali di Bağdat Avenue hanno raggiunto i 250 dollari al metro quadro al mese, con un premio del 40% rispetto ai siti secondari. Un programma di esenzione IVA per le ristrutturazioni di hotel con più di 50 camere accelera i cicli di investimenti e sostiene la domanda trainata dal turismo.
Il rinnovamento urbano e le ricostruzioni antisismiche creano canali di sviluppo di prima classe
La legge 6306 impone la demolizione degli edifici non conformi, generando un flusso di progetti di Classe A che durerà decenni. Il finanziamento ISMEP di 1.26 miliardi di dollari consentirà la ristrutturazione di 1,095 edifici pubblici entro la fine del 2024. La conformità ai nuovi codici aggiunge il 15%-25% ai costi, ma garantisce premi di affitto fino al 30% poiché gli inquilini danno priorità alla sicurezza e le compagnie assicurative riducono i premi [3] Turkey Economic Monitor, World Bank, worldbank.org . Il progetto Yeni Fikirtepe di Emlak Konut, del valore di 150 milioni di dollari, prevede 11,000 unità antisismiche e servizi commerciali. Istanbul, Izmir e Bursa ospitano il 70% dei siti di trasformazione, creando una domanda a lungo termine per ingegneria e materiali.
La crescita dell'e-commerce accelera i moderni magazzini e gli hub dell'ultimo miglio
Le vendite online sono balzate a 66.6 miliardi di dollari equivalenti nel 2023, portando la superficie dei magazzini a 179,700 metri quadrati nel primo semestre del 2024, con un balzo del 138%. FedEx ha aperto un hub da 130 milioni di dollari e 25,000 metri quadrati presso l'aeroporto di Istanbul nel settembre 2025, riducendo i tempi di transito regionali del 30%. Il centro logistico di Amazon a Tuzla impiega 1,500 dipendenti e gestisce le consegne in giornata in tutta la regione di Marmara. La prima fase di SMARTIST, di 205,000 metri quadrati, sottolinea l'importanza di Istanbul per il trasporto aereo. Le zone logistiche designate dal governo offrono un costo del 40% inferiore rispetto ai siti privati, catalizzando la distribuzione nazionale.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità della valuta, l’elevata inflazione e i costi di finanziamento complicano la sottoscrizione | all'1.5 ottobre | Nationwide | A breve termine (≤ 2 anni) |
| La conformità alle norme antisismiche e l'inflazione delle costruzioni aumentano i budget dei progetti | all'0.9 ottobre | Istanbul, Smirne, Bursa | Medio termine (2–4 anni) |
| La variabilità dei permessi e l’incertezza geopolitica/politica allungano i tempi | all'0.7 ottobre | il | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità valutaria, l'elevata inflazione e i costi di finanziamento complicano la sottoscrizione
La lira turca ha perso il 30% rispetto al dollaro nel 2024, mentre l'inflazione ha raggiunto il 64.77%, riducendo i rendimenti non coperti. Un tasso di riferimento del 50% si traduce in costi dei prestiti commerciali del 55-65%, rendendo la leva finanziaria impraticabile a meno che i canoni non vengano rideterminati del 40% annuo. I contratti di leasing e gli swap ancorati al dollaro compensano l'esposizione, ma erodono il 3-5% degli spread di rendimento lordi. İş GYO e Akfen hanno rinviato gli aumenti di capitale dopo che l'indice REIT è sceso del 18% in termini di lire nei primi nove mesi del 2024. I conglomerati ricchi di liquidità e i fondi sovrani dominano quindi le acquisizioni, mettendo da parte il private equity ad alta leva finanziaria.
La conformità alle norme antisismiche e l'inflazione delle costruzioni aumentano i budget dei progetti
Gli isolatori sismici obbligatori e il cemento armato aggiungono il 15%-25% ai costi di base, mentre acciaio e cemento hanno superato l'indice dei prezzi al consumo fino a 15 punti percentuali nel 2024. La ristrutturazione di un condominio di 10 piani a Kadıköy può costare tra 800 e 1,200 dollari al metro quadro, contro i 600-900 dollari per le nuove costruzioni su terreni inutilizzati. L'approvazione dei permessi richiede in media 18-24 mesi in scenari di proprietà frammentata, gonfiando i costi di gestione e differendo i ricavi. Le compagnie assicurative ora rifiutano edifici non conformi, spingendo i proprietari verso ristrutturazioni o abbandono degli inquilini. I costruttori più piccoli, senza bilanci solidi, escono o si fondono, catalizzando il consolidamento.
Analisi del segmento
Per modello di business: la predominanza degli affitti riflette il capitale in cerca di rendimento
Nel 2025, gli immobili destinati alla locazione rappresentavano il 73.7% del mercato immobiliare commerciale turco, trainati dagli investitori che privilegiavano flussi di reddito indicizzati al dollaro che proteggevano dal deprezzamento della lira. Fondi pensione e GYO strutturano contratti di locazione triple-net con rendimenti annualizzati dell'8-10% su uffici e centri commerciali di prima categoria. L'ondata di build-to-rent sta espandendo il mercato immobiliare rivolto ai giovani professionisti, mentre la quota di proprietà immobiliare scende al 58%. La proprietà frazionata, tramite il lancio di certificati negoziabili nell'agosto 2025 sul progetto Damla Kent da 1.51 miliardi di dollari, potrebbe colmare il divario tra affitti e vendite, liberando liquidità per gli investitori al dettaglio. Le transazioni di vendita rimangono più contenute, ma generano premi nelle enclave costiere di lusso, dove le ville di Bodrum hanno registrato un apprezzamento del 12-18% nel corso del 2024.
Si prevede che l'attività di vendita crescerà a un robusto CAGR del 9.42%, nonostante gli ostacoli derivanti da soglie di cittadinanza più elevate e costi dei mutui superiori al 30%. Esiste un potenziale di crescita a lungo termine per le vendite tramite piattaforme digitali che accorciano i cicli di liquidazione e attraverso comunità pianificate che offrono servizi integrati. Tuttavia, gli affitti rimarranno il peso maggiore del mercato immobiliare commerciale turco, poiché le istituzioni privilegiano flussi di cassa prevedibili e visibilità dei dividendi.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di proprietà: l'impennata della logistica contrasta con la maturità del commercio al dettaglio
Il settore retail ha guidato la classifica dei ricavi del 2025 con un tasso del 37.1%, sostenuto da 441 centri commerciali per un totale di quasi 14 milioni di metri quadrati di GLA. Tuttavia, si prevede che le attività logistiche registreranno il CAGR più rapido, pari al 9.81%, poiché l'e-commerce e il nearshoring riducono i magazzini vuoti. Gli affitti dei magazzini nel corridoio di Tuzla a Istanbul sono raddoppiati su base annua, mentre l'espansione del porto di Smirne supporta una distribuzione economica in Europa. L'hub aeroportuale di FedEx da 130 milioni di dollari e il campus scalabile per il trasporto aereo di merci di SMARTIST sono esempi delle scommesse istituzionali sulla spina dorsale logistica della Turchia.
Sebbene il commercio al dettaglio tradizionale stia affrontando la cannibalizzazione online, i formati esperienziali – cinema, piste da sci al coperto e food hall – mantengono l'occupazione superiore al 95% in centri di punta come il Mall of Istanbul. Le vie principali di Nişantaşı raggiungono affitti di 250 dollari al metro quadro, sfruttando la propensione al lusso dei turisti. La domanda di uffici ha registrato una forte ripresa, con un tasso di occupazione di Grado A a Istanbul che ha raggiunto il picco degli ultimi 12 anni dell'89.7%, grazie al consolidamento in torri antisismiche. I data center e il settore alberghiero diversificano il mix di asset, garantendo che la tradizionale dicotomia uffici-commerciale non domini più il mercato immobiliare commerciale turco.
Per utente finale: aziende e PMI guidano il mix di occupanti
Aziende e PMI hanno detenuto una quota di fatturato del 44.9% nel 2025, sottolineando il loro ruolo di principali motori del mercato immobiliare commerciale turco. I 3.5 milioni di imprese registrate nel Paese, oltre a 1.2 miliardi di dollari di afflussi di capitale di rischio nel 2023, alimentano una costante domanda di uffici moderni, capannoni di produzione leggera e lotti per data center. Le multinazionali hanno affittato il 60% della nuova offerta di edifici di Grado A di Istanbul nel 2024, orientandosi verso torri antisismiche con certificazione LEED che riducono i costi assicurativi. Le PMI, in particolare le startup di e-commerce, prediligono gli ambienti di co-working; gli operatori di spazi flessibili hanno ampliato la propria presenza del 25% nel 2024.
Individui e famiglie rappresentano una fetta minore, ma sostengono i progetti di lusso sulle coste. Le ville a Bodrum hanno registrato un apprezzamento del 18% nel 2024, dopo che un'ondata di acquirenti ad alto patrimonio netto provenienti dai mercati del Golfo si è riversata in residenze di lusso con accesso al porto turistico. Il sostegno agli affitti sovvenzionato dal governo per le startup tecnologiche nell'ambito del programma KOSGEB spinge le PMI verso parchi tecnologici specializzati ad Ankara e Istanbul, rafforzando il tasso di crescita annuo composto (CAGR) previsto del 10.03% per la domanda trainata dalle aziende. Si prevede che la quota di mercato immobiliare commerciale in Turchia riservata alle aziende aumenterà gradualmente, poiché i certificati di crowdfunding iniziano a finanziare immobili specifici per gli inquilini.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il 37.3% di influenza di Istanbul sul valore nazionale si basa su una densità infrastrutturale senza pari e su una forte spesa al consumo. La città ha assorbito 138,597 metri quadrati di uffici di Classe A nel primo semestre del 2024, con un aumento del 32.9% rispetto all'anno precedente, mentre l'Istanbul Financial Center ha raggiunto la piena occupazione nelle sue torri di ancoraggio, che ospitano la banca centrale e l'autorità di regolamentazione dei mercati dei capitali. Gli affitti per la logistica di prima qualità all'interno del corridoio aeroportuale sono raddoppiati, mentre gli inquilini si contendevano gli ultimi lotti edificabili all'interno della terza tangenziale. Ciononostante, l'adeguamento sismico frena il patrimonio edilizio più vecchio; l'ISMEP ha demolito 592 edifici non conformi agli standard entro la fine del 2024 e ha sbloccato un piano di ricostruzione a norma da 1.26 miliardi di dollari.
Ankara, da sempre una città burocratica, ha affinato il suo profilo tecnologico dopo che Google ha investito 1.2 miliardi di dollari in un campus di data center a Sincan. Gli affitti degli uffici a 18 dollari al metro quadro al mese offrono un risparmio del 60% rispetto a Istanbul, spingendo agenzie statali e ambasciate straniere a preaffittare spazi di prima categoria a Çankaya. Gli incentivi governativi rimborsano fino al 50% dell'affitto per le startup nei parchi tecnologici di Bilkent e Hacettepe, soddisfacendo la domanda delle PMI. Nel frattempo, le previsioni di un CAGR del 10.23% per Smirne riflettono l'espansione del porto dell'Egeo, che quadruplicherà il traffico container entro il 2030 e attirerà produttori in prossimità dell'aeroporto in cerca di terreni esenti da dazi.
I mercati del resto della Turchia mostrano sacche di resilienza. I 52.6 milioni di arrivi turistici nazionali ad Antalya nel 2024 hanno generato 61.1 miliardi di dollari di entrate derivanti dai visitatori, che si riversano nei progetti alberghieri e commerciali. Il corridoio automobilistico di Bursa ha beneficiato dell'ammodernamento degli impianti Renault da 200 milioni di euro, stimolando la domanda di magazzini ausiliari entro un raggio di 100 chilometri. La digitalizzazione dei flussi di lavoro per i permessi a livello comunale riduce i tempi di progetto del 20-30% nelle aree metropolitane più grandi, ma i comuni più piccoli continuano a lottare con titoli fondiari frammentati, sostenendo costi di gestione più elevati per gli sviluppatori.
Panorama normativo
Il mercato immobiliare commerciale turco è regolato da un complesso quadro normativo che comprende la pianificazione urbanistica, la supervisione delle costruzioni, la vigilanza sui mercati dei capitali e le regole sulle transazioni. La trasformazione urbana continua ad essere ancorata alla Legge n. 6306, e le modifiche apportate nel febbraio 2026 alle sue norme di attuazione hanno ulteriormente semplificato i processi di trasformazione, inclusi gli adeguamenti ai coefficienti di garanzia per gli appaltatori per le licenze rilasciate a partire dal 1° gennaio 2024. La fattibilità dello sviluppo fondiario è inoltre definita dal quadro normativo sulla quota di apprezzamento del valore, aggiornato nell'aprile 2025, che fissa la quota pubblica al 90% dell'incremento di valore generato dalle modifiche al piano regolatore e formalizza i requisiti per le commissioni di valutazione e perizia.
Nel 2026, le norme relative alle transazioni e alla gestione degli asset si sono ulteriormente inasprite. Le modifiche apportate nell'aprile 2026 al Regolamento sulle transazioni immobiliari hanno introdotto un sistema di pagamento sicuro per le vendite di immobili, al fine di allineare il trasferimento di proprietà con il flusso dei pagamenti, con obbligo di applicazione per le vendite a partire dal 1° luglio 2026, sotto la supervisione del Ministero del Commercio. Per gli asset gestiti da più proprietari, le modifiche apportate nel maggio 2026 alla Legge sulla proprietà immobiliare (Legge n. 634) hanno limitato gli aumenti discrezionali delle spese di manutenzione del sito e degli appartamenti, vincolando gli aumenti superiori al tasso di rivalutazione all'approvazione della maggioranza da parte del Consiglio dei proprietari immobiliari, il che incide sulla struttura di bilancio e di ripartizione dei costi operativi nei siti a uso misto e a prevalenza commerciale.
Analisi della catena del valore
La catena del valore del settore immobiliare commerciale in Turchia inizia con l'acquisizione dei terreni e la valutazione di fattibilità urbanistica (permessi del piano regolatore comunale e calcoli del Piano di Sviluppo Urbano/incremento di valore), prosegue con il finanziamento del progetto (debito bancario vincolato da tassi elevati, capitale proprio tramite GYO e partner, e strumenti alternativi come i certificati immobiliari supervisionati dalla SPK utilizzati nel modello Damla Kent di Istanbul), e continua con la progettazione e l'ottenimento dei permessi (progettazione BIM, conformità sismica e supervisione). Segue la costruzione, che coinvolge appaltatori generali, specialisti MEP e fornitori di acciaio e cemento. La locazione e l'intermediazione sono gestite da società di consulenza locali e internazionali, e la catena si conclude con la gestione degli immobili e delle strutture, dove la trasparenza operativa e la governance delle spese condominiali hanno acquisito importanza.
Lungo tutta la filiera, la capacità di conformità e la realizzazione delle infrastrutture assumono un'importanza sempre maggiore. La qualificazione e il monitoraggio degli appaltatori sono supportati dal sistema di classificazione e registrazione degli appaltatori del Ministero dell'Ambiente, dell'Urbanizzazione e dei Cambiamenti Climatici (con numeri di autorizzazione univoci accessibili tramite SHANTIYE-M), mentre i limiti imposti ai capicantiere e le norme di supervisione mirano a una migliore qualità costruttiva e a una riduzione del rischio di esecuzione. Dal lato della domanda, i principali programmi infrastrutturali aumentano il valore di localizzazione per i parchi logistici e commerciali: nel marzo 2026 la Banca Mondiale ha approvato un finanziamento di 2 miliardi di dollari per il ponte ferroviario nord di Istanbul (INRAIL) di 127 km e, entro maggio 2026, il progetto è passato alla fase di manifestazione di interesse per la consulenza con molteplici pacchetti di gara, estendendo i tempi di sviluppo per progetti industriali, di magazzinaggio e commerciali orientati al transito, attorno alla nuova connettività merci e passeggeri.
Panorama competitivo
La concorrenza rimane altamente frammentata, con i principali GYO che controllano solo una quota modesta del valore lordo totale degli asset, lasciando un ampio margine di manovra per il consolidamento del settore. Emlak Konut sfrutta la sua struttura REIT con agevolazioni fiscali per pre-vendere unità residenziali che finanziano master plan a uso misto, mentre Torunlar si affida alla gestione dei centri commerciali per reinvestire liquidità nelle infrastrutture logistiche. İş GYO e Akfen hanno rinviato le offerte secondarie del 2024 dopo che l'indice REIT ha perso il 18% in lire, sottolineando la stretta sui finanziamenti innescata dai tassi di interesse ufficiali del 50%. Conglomerati ricchi di liquidità come Orjin Group sfruttano il divario: la sua acquisizione del 42% di IstinyePark per 500 milioni di dollari nell'aprile 2024 ha rivalutato gli asset retail di lusso a oltre 13,500 dollari al metro quadro.
I fondi sovrani esteri di Qatar, Abu Dhabi e Kuwait si concentrano su progetti di uffici e alberghi indicizzati al reddito, spesso collaborando con sviluppatori locali per ottenere permessi e competenze costruttive. L'acquisto di un porto turistico da 504 milioni di dollari da parte di Koc Holding nel maggio 2025 diversifica il settore del tempo libero, consolidando al contempo i flussi di cassa in dollari. Gli sviluppatori privati Rönesans, NEF e DAP Yapı utilizzano sempre più la costruzione modulare e la prefabbricazione fuori sede per ridurre i cicli di costruzione fino al 25%, una copertura tattica contro la volatilità dei prezzi del cemento.
I disruptor del PropTech aggiungono un ulteriore vettore competitivo. I certificati immobiliari negoziabili, emessi per la prima volta per il progetto Damla Kent da 1.5 miliardi di dollari, consentono agli investitori individuali di acquistare quote di reddito da locazione registrate tramite blockchain, riducendo le commissioni di transazione allo 0.4%. Le piattaforme di digital twin che ottimizzano il consumo energetico riducono le spese operative dell'8-12%, un punto di forza per gli acquirenti istituzionali vincolati dai patti ESG. Le principali società di consulenza – Cushman & Wakefield, JLL, Colliers – integrano queste tecnologie in mandati di gestione patrimoniale, alla ricerca di commissioni di consulenza a margine più elevato, mentre gli spread di pura intermediazione si riducono.
Leader del settore immobiliare commerciale in Turchia
Emlak Konut GYO
GYO torunlare
Rönesans Gayrimenkul
NEF
Sinpas GYO
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Emlak Konut GYO ha completato l'emissione di certificati di leasing quinquennali (sukuk) per un valore di 650 milioni di dollari con una cedola del 7.75% e li ha quotati alla Borsa di Londra. L'operazione ha ampliato le opzioni di finanziamento al di là del credito interno ad alto costo e ha rafforzato la capacità del REIT di finanziare grandi progetti multifunzionali in un contesto di liquidità locale più restrittiva.
- Settembre 2025: FedEx ha inaugurato un hub di 25,000 metri quadrati presso l'aeroporto di Istanbul, costato 130 milioni di dollari e con una capacità di elaborazione di 7,000 pacchi all'ora. La struttura ha accresciuto l'attrattiva del corridoio aeroportuale per gli immobili logistici moderni, riducendo i tempi di transito e supportando reti di evasione degli ordini a maggiore capacità.
- Ottobre 2024: BLG Capital ha venduto Galataport Istanbul a Dogus Group per 2.2 miliardi di dollari, realizzando una delle più grandi transazioni immobiliari in Turchia. L'accordo ha ridefinito i parametri di riferimento per i prezzi degli immobili di pregio a uso misto sul lungomare e ha evidenziato il costante interesse degli investitori per i flussi di cassa in valuta forte, legati al turismo e situati in posizioni privilegiate.
Ambito del rapporto sul mercato immobiliare commerciale in Turchia
Il rapporto sul mercato immobiliare commerciale in Turchia fornisce approfondimenti sull'attuale scenario economico e sul sentiment dei consumatori, tendenze di acquisto di immobili commerciali: approfondimenti socioeconomici e demografici, iniziative governative, aspetti normativi per il settore immobiliare commerciale, approfondimenti su progetti esistenti e futuri, approfondimenti sul regime dei tassi di interesse per l'economia generale e i prestiti immobiliari, approfondimenti sui rendimenti locativi nel segmento degli immobili commerciali, approfondimenti sulla penetrazione del mercato dei capitali e sulla presenza REIT negli immobili commerciali, approfondimenti sui partenariati pubblico-privati nel settore immobiliare commerciale, approfondimenti sui tecnologia immobiliare e startup attive nel segmento immobiliare (broking, social media, facility management, gestione immobiliare) e dinamiche di mercato, tra gli altri.
Il rapporto sul mercato immobiliare commerciale in Turchia è segmentato per tipologia (uffici, vendita al dettaglio, industriale, logistica, ospitalità e multifamiliare) e città chiave (Istanbul, Bursa e Antalya). Il rapporto offre dimensioni del mercato e previsioni per il mercato immobiliare commerciale in Turchia in valore (miliardi di dollari) per tutti i segmenti di cui sopra. Il rapporto offre anche un’analisi approfondita dell’impatto a breve e lungo termine del Covid-19 sul mercato. Inoltre, il rapporto fornisce profili aziendali per comprendere il panorama competitivo del mercato.
Per modello di business
| Sales |
| Noleggio |
| Per modello di business | Sales |
| Noleggio |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato immobiliare commerciale in Turchia nel 2026?
Si stima che nel 2026 raggiungerà i 56.11 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) dell'8.64% fino al 2031.
Quale tipologia di immobile sta crescendo più velocemente in Turchia?
Le strutture logistiche stanno vivendo l'espansione più rapida, con un CAGR previsto del 9.81%, trainato dalla domanda di e-commerce e nearshoring.
Perché i modelli di noleggio sono preferiti alle transazioni di vendita?
I contratti di locazione indicizzati al dollaro proteggono dalla volatilità della lira, offrono rendimenti nominali dell'8-10% e beneficiano delle regole sui dividendi esenti da imposte per le GYO.
Quale città offre il tasso di crescita più elevato?
Smirne è in testa con una previsione di CAGR del 10.23% grazie all'espansione del porto e ai minori costi dei terreni.
In che modo la regolamentazione sismica influenza i costi di sviluppo?
Il Codice antisismico del 2018 aggiunge il 15-25% ai budget per le costruzioni, spingendo gli sviluppatori verso nuove costruzioni o strutture JV in grado di assorbire il sovrapprezzo.
Chi sono i principali attori del mercato immobiliare commerciale in Turchia?
Emlak Konut GYO, Torunlar GYO, Sinpaş GYO e Akfen - insieme detengono il 26% del valore patrimoniale lordo.


