

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.34 miliardo di dollari |
| Dimensione del mercato (2031) | 3.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.48% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
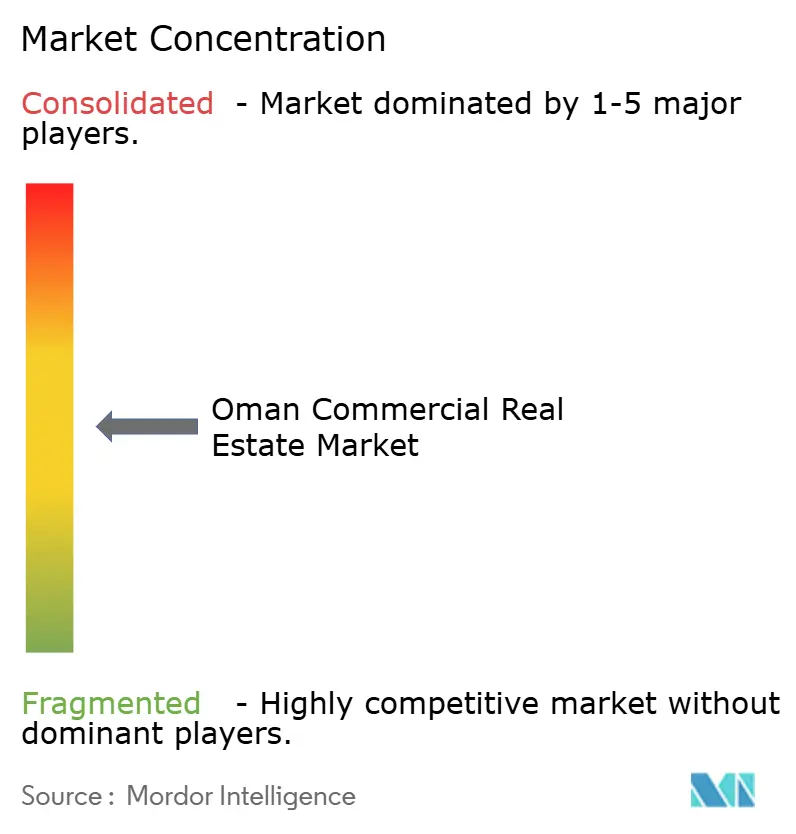
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare commerciale dell'Oman di Mordor Intelligence
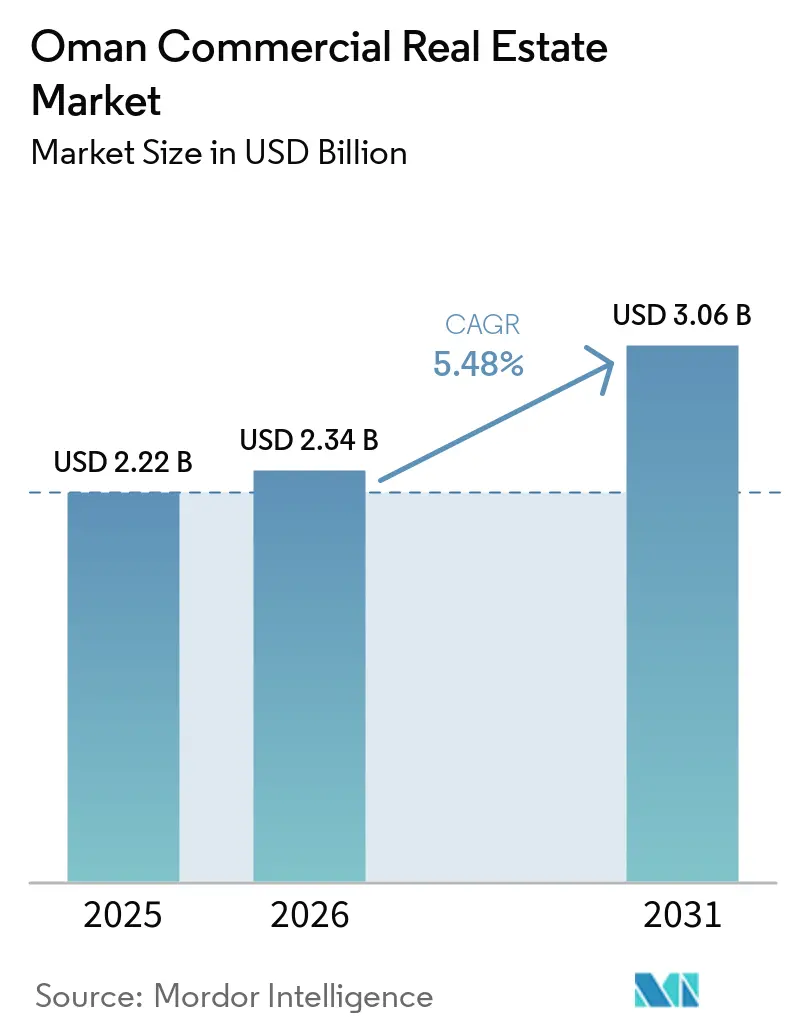
Il mercato immobiliare commerciale dell'Oman aveva un valore di 2.22 miliardi di dollari nel 2025 e si prevede che crescerà da 2.34 miliardi di dollari nel 2026 a 3.06 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.48% durante il periodo di previsione (2026-2031). L'agenda di diversificazione della Vision 2040, il Future Fund da 5.2 miliardi di dollari e la rete ferroviaria nazionale da 15 miliardi di dollari stanno posizionando il mercato immobiliare commerciale dell'Oman come un fattore chiave per la crescita trainata dalla logistica e dal turismo. Lo stock di investimenti diretti esteri (IDE) ha raggiunto i 69.3 miliardi di dollari entro il terzo trimestre del 2024, con un aumento del 17.6% in cinque anni, e il settore immobiliare figura tra le prime 20 opportunità sulla piattaforma Invest in Oman. Il Decreto Reale 38/2025 consente ora agli investitori non omaniti di acquisire proprietà a titolo definitivo in zone designate, ampliando il bacino di investitori internazionali. Sebbene gli immobili ad uso ufficio abbiano mantenuto una quota del 33.73% nel 2024, la continua espansione dei porti e gli incentivi delle zone di libero scambio stanno trainando gli immobili logistici, che si prevede cresceranno a un tasso annuo composto del 7.80% fino al 2031.
Punti chiave del rapporto
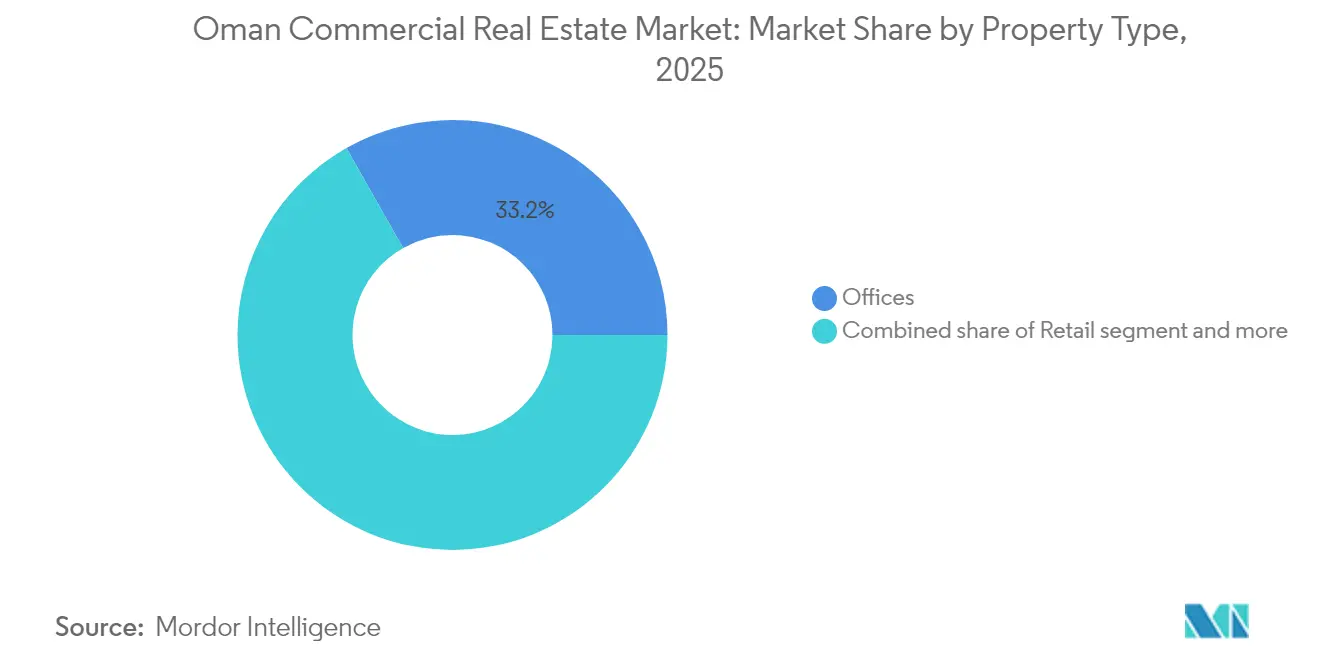
- Per tipologia di proprietà, nel 33.21 gli uffici detenevano il 2025% della quota di mercato immobiliare commerciale dell'Oman, mentre le attività logistiche stanno crescendo a un CAGR del 7.45% fino al 2031.
- In base al modello di business, nel 70.02 gli affitti rappresentavano il 2025% del mercato immobiliare commerciale dell'Oman, mentre si prevede che le vendite cresceranno a un CAGR del 6.47% entro il 2031.
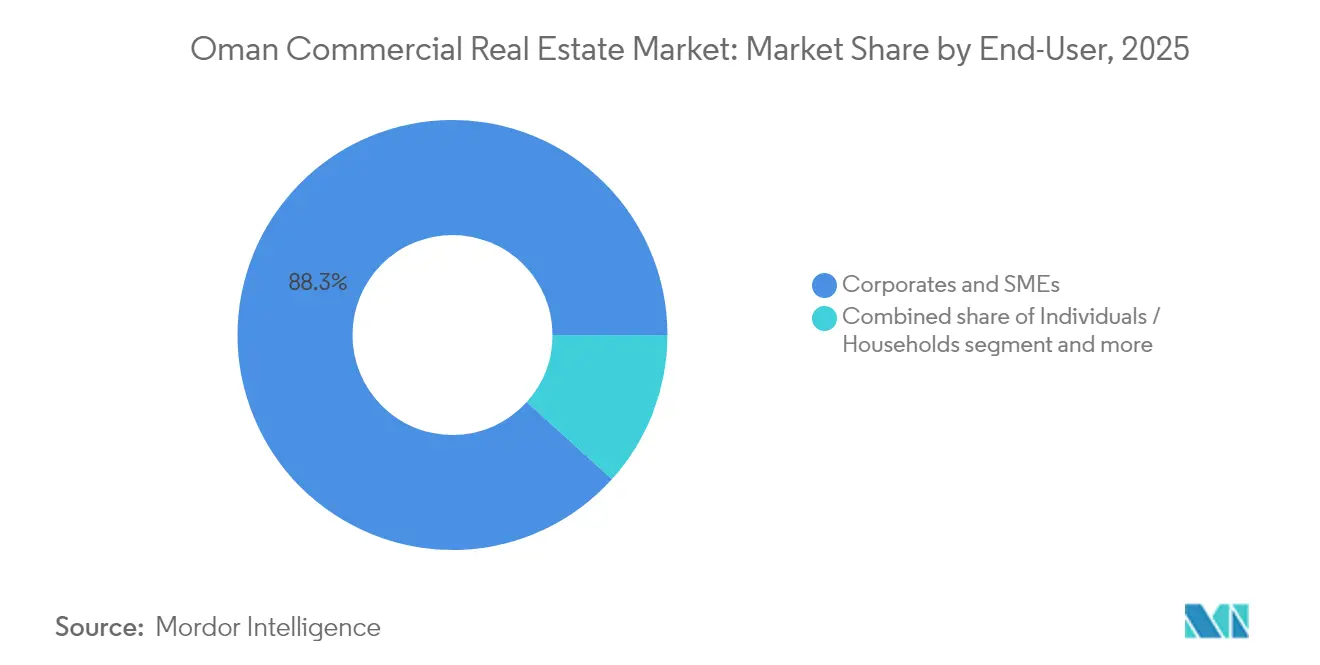
- In termini di utenti finali, gli occupanti aziendali e PMI rappresentavano l'88.31% delle dimensioni del mercato immobiliare commerciale dell'Oman nel 2025, mentre la partecipazione delle famiglie è in aumento a un CAGR del 7.12% fino al 2031.
- In termini geografici, Muscat ha conquistato il 69.25% della quota di mercato immobiliare commerciale dell'Oman nel 2025; si prevede che le regioni al di fuori di Muscat cresceranno a un CAGR del 6.94% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato immobiliare commerciale dell'Oman
Analisi dell'impatto dei conducenti
| Guidatore | ( ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pipeline infrastrutturale Vision 2040 | + 2.1% | Mascate, Duqm, Salalah, a livello nazionale | A lungo termine (≥ 4 anni) |
| Afflussi di IDE del GCC e dell'Asia in attività reali | + 1.8% | Duqm, Sohar SEZ, copertura nazionale | A lungo termine (≥ 4 anni) |
| Aumento della popolazione in età lavorativa e urbanizzazione | + 1.2% | Muscat, Sohar, ricadute nazionali | Medio termine (2-4 anni) |
| Domanda logistica nelle zone di libero scambio | + 0.9% | Aree portuali di Sohar, Duqm, Salalah | Medio termine (2-4 anni) |
| Mandati ESG aziendali e uffici verdi | + 0.6% | Principalmente Muscat; espansione nei centri regionali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Oman Vision-2040 Infrastructure Pipeline
Megaprogetti come Madinat Al Irfan (624 ettari, con un obiettivo di 280,000 residenti e 90,000 posti di lavoro) e Yiti (11 milioni di m² di spazio turistico integrato) dimostrano come il programma Vision 2040 stia rimodellando la domanda di asset in ogni segmento commerciale. La ferrovia nazionale, del valore di 15 miliardi di dollari, collegherà Sohar a Muscat e al confine con gli Emirati Arabi Uniti, catalizzando la creazione di cluster di magazzini lungo i corridoi. La zona economica speciale di Duqm, che si estende su 2,000 km² con impegni per 14 miliardi di dollari, sta dando vita a mercati secondari completamente nuovi per hotel, uffici e parchi industriali. Questi progetti generano effetti a catena: le strutture commerciali, sanitarie e scolastiche seguono la migrazione della forza lavoro e rafforzano il mercato immobiliare commerciale dell'Oman come leva di diversificazione essenziale [1] Suhail Al Maawali, “National Railway Project Factsheet,” Ministry of Transport, motc.gov.om.
Afflusso costante di IDE del GCC e dell'Asia verso attività reali
I capitali provenienti da investitori del Golfo e asiatici stanno affluendo in progetti industriali, turistici e logistici su larga scala, amplificando la liquidità nel mercato immobiliare commerciale dell'Oman. L'impegno di Investcorp di 500 milioni di dollari per il porto di Duqm e le infrastrutture industriali esemplifica questo slancio. Il porto e la zona franca di Sohar hanno attratto investimenti cumulativi per 30 miliardi di dollari con un tasso di occupazione del suolo dell'85%, incluso un impianto di polisilicio da 1.35 miliardi di dollari, stimolando la domanda di magazzini e alloggi per i lavoratori adiacenti. Il quadro di finanza sostenibile dell'Oman, il primo nel GCC, offre obbligazioni verdi etichettate in 14 categorie, attirando capitali asiatici focalizzati su ESG verso asset certificati LEED e BREEAM. Questa diversificazione finanziaria sostiene una maggiore occupazione di spazi per uffici, strutture ricettive e logistiche di alta qualità che soddisfano i parametri di riferimento degli investitori globali [2] Haitham Al Said, “OIA Launches USD 5.2 Billion Future Fund,” Oman Investment Authority Press Release, oia.gov.om.
Aumento della popolazione in età lavorativa e urbanizzazione
L'espansione della forza lavoro omanita sta accelerando la migrazione interna verso corridoi ad uso misto a Muscat, Sohar e Salalah. Il progetto Sultan Haitham City da 1 miliardo di OMR ospiterà 39,000 residenti in 7,000 unità entro il 2030, sostenendo la domanda di uffici, negozi e strutture comunitarie. Iniziative parallele, come il progetto sul lungomare di New City Salalah per 60,000 residenti e 200,000 m² di spazi commerciali e ricettivi, creano una domanda secondaria di asset logistici e di servizi. Al Khuwair Downtown a Muscat, finanziato con 1.3 miliardi di dollari, punta a un'espansione della popolazione da 1.5 a 2.7 milioni entro il 2040, stimolando l'assorbimento di uffici di Grado A. Il Decreto Ministeriale 501/2024 sta accelerando l'omanizzazione, stimolando la spesa aziendale per centri di formazione e spazi di lavoro conformi. Nel complesso, questi cambiamenti demografici forniscono un supporto fondamentale per il mercato immobiliare commerciale omanita fino al 2030.
I mandati ESG aziendali stimolano gli uffici certificati green
Gli inquilini multinazionali richiedono sempre più spesso valutazioni LEED Silver o superiori, spingendo gli sviluppatori a ristrutturare o costruire secondo gli standard ambientali globali. L'Office Park di Omran Group a Madinat Al Irfan ha ottenuto la pre-certificazione LEED Gold nel 2024, inducendo mosse simili da parte di altri operatori privati. Gli istituti di credito internazionali offrono sconti sui tassi di interesse fino a 50 punti base per gli immobili verdi certificati nell'ambito del programma di finanza sostenibile dell'Oman, riducendo il costo medio ponderato del capitale per gli sviluppatori conformi. I primi ad adottare queste tecnologie segnalano premi di locazione del 7%-10% per gli edifici verdi, migliorando la conservazione del valore degli asset nonostante l'aumento dei costi di costruzione. La domanda si sta espandendo dal CBD di Muscat verso hub emergenti come Sohar e Duqm, integrando la sostenibilità come requisito competitivo in tutto il mercato immobiliare commerciale dell'Oman [3] Aisha Al Rawahi et al., “Green Building Adoption in GCC Commercial Real Estate,” Journal of Sustainable Construction, jsusc.org.
Analisi dell'impatto delle restrizioni
| moderazione | ( ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi dei materiali da costruzione e della manodopera | -0.8% | Muscat, Sohar, in tutto il paese | A breve termine (≤ 2 anni) |
| Minaccia di eccesso di offerta di uffici e negozi di grado B | -0.6% | Muscat, emergente a Sohar | Medio termine (2-4 anni) |
| Prestiti bancari restrittivi agli sviluppatori | -0.4% | A livello nazionale, colpisce i giocatori più piccoli | A breve termine (≤ 2 anni) |
| Permessi e registrazioni dei titoli frammentati | -0.3% | Variazioni nazionali e regionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi dei materiali da costruzione e della manodopera
La volatilità dei prezzi globali di acciaio e cemento sta riducendo i margini degli sviluppatori, proprio mentre l'omanizzazione alimenta l'inflazione salariale. Il budget di 36 milioni di OMR (93 milioni di USD) del resort di Bandar Al Khairan sottolinea le pressioni sui costi che si infiltrano nelle attività ricettive. Le restrizioni del Ministero del Lavoro sui ruoli tecnici per gli espatriati impongono ulteriori spese di formazione e reclutamento, aumentando ulteriormente i costi di produzione. L'AECOM Property & Construction Handbook 2025 cita l'Oman tra i paesi del Consiglio di cooperazione del Golfo che affrontano un'escalation superiore alla media regionale per barre d'armatura e calcestruzzo preconfezionato. Ritardi nei progetti e revisioni dell'ambito sono diventati comuni, in particolare per le PMI prive di resilienza di bilancio. Sebbene gli incentivi alla finanza verde forniscano un sollievo marginale, l'inflazione dei costi a breve termine rimane un freno significativo per il mercato immobiliare commerciale dell'Oman.
Crescente minaccia di eccesso di offerta negli uffici/negozi di classe B
Il nuovo stock continua ad affluire a un ritmo più veloce dell'assorbimento degli inquilini, soprattutto nei corridoi secondari dove i driver della domanda sono più deboli. Il Capital Market Incentives Program ha innescato un'impennata di quotazioni alla Borsa di Muscat, eppure molte entità di recente quotazione mantengono un organico ridotto, limitando l'assorbimento netto di uffici. I rischi di sfitto nel settore retail sono aumentati dopo l'apertura del City Centre Sohar (35,301 m², 120 negozi), aggiungendo offerta in un mercato già alle prese con la sostituzione dell'e-commerce. I dati della Camera di Commercio dell'Oman rivelano che un grande franchising di vendita al dettaglio ha registrato un aumento di cinque volte delle perdite operative nel corso del 2024, con lo spostamento del traffico online. I proprietari di immobili di Grado B si trovano ad affrontare crescenti incentivi e periodi di locazione più brevi, mettendo a dura prova la stabilità del reddito nel mercato immobiliare commerciale dell'Oman.
Analisi del segmento
Per tipo di proprietà: la logistica porta all'espansione
Gli asset logistici hanno contribuito alla crescita incrementale più rapida delle dimensioni del mercato immobiliare commerciale dell'Oman, superando tutte le altre categorie con una previsione di CAGR del 7.45% al 2031. L'occupazione del territorio dell'85% del porto di Sohar, gli investimenti cumulativi di 30 miliardi di dollari e il nuovo terminal per il settore agroalimentare dimostrano un robusto assorbimento di magazzini lungo la costa di Batinah. La quota di mercato immobiliare commerciale dell'Oman per gli uffici è rimasta la più alta al 33.21% nel 2025, sostenuta dai programmi governativi di trasferimento a Madinat Al Irfan e dall'apertura di campus aziendali a Duqm. Gli asset commerciali affrontano un cambiamento strutturale con l'espansione del commercio mobile; tuttavia, centri di punta come il City Centre Muscat hanno mantenuto un flusso annuo di visitatori superiore a 10.2 milioni, mantenendo il fascino della posizione privilegiata.
I modelli di domanda degli inquilini si stanno evolvendo verso specifiche sostenibili. Gli sviluppatori portuali stanno integrando tetti predisposti per l'energia solare e illuminazione a LED per soddisfare i requisiti di emissioni di carbonio dei clienti del settore marittimo. Gli asset industriali nella ZES di Duqm beneficiano di 14 miliardi di dollari in investimenti manifatturieri focalizzati su settori ad alta intensità energetica come l'idrogeno verde e la petrolchimica. I progetti nel settore dell'ospitalità rimangono attivi, come dimostrano il complesso turistico di Duqm da 731.6 milioni di dollari e il resort Club Med Musandam da 100 milioni di dollari che punta alla certificazione BREEAM. Tra i sottosettori emergenti figurano i data center: l'iniziativa da 450 milioni di dollari dell'Oman Data Park dimostra la crescente domanda di energia resiliente e connettività in fibra. Insieme, queste forze stanno riorganizzando i capitali verso classi di asset a prova di futuro all'interno del mercato immobiliare commerciale dell'Oman.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per modello di business: gli affitti mantengono la supremazia, le vendite accelerano
Nel 70.02, gli affitti hanno rappresentato il 2025% della quota di mercato immobiliare commerciale dell'Oman, riflettendo la preferenza delle aziende per la flessibilità operativa in un'economia in via di diversificazione. Il volume degli affitti è aumentato a seguito di un aumento del 28.1% su base annua dei valori delle transazioni a novembre 2024, trainato dalla costituzione di nuove società nell'ambito di Vision 2040. Allo stesso tempo, le transazioni di vendita stanno registrando un CAGR del 6.47% fino al 2031, stimolate dai permessi di proprietà assoluta nelle ZES e dalle esenzioni fiscali decennali introdotte dal Regio Decreto 10/38. Le dimensioni del mercato immobiliare commerciale dell'Oman legate agli acquirenti espatriati continuano a crescere, con indiani, britannici ed emiratini che rappresentano complessivamente oltre il 2025% degli acquisti di Integrated Tourism Complex.
Gli affitti di lusso in enclave come Shatti Al Qurum e Muscat Hills mantengono rendimenti superiori al 7%, supportati dall'imposta sulla proprietà pari a zero e dalla nuova legge bancaria favorevole ai mutui che rafforza la tutela dei consumatori. Gli incentivi del mercato dei capitali semplificano la conversione allo status di società per azioni, sbloccando finanziamenti agevolati per le aziende che desiderano possedere locali operativi. I solidi profitti del settore bancario, pari a 522.6 milioni di OMR nel 2024, segnalano un sostegno creditizio duraturo per gli sviluppi abitativi di proprietà. Questi fattori, nel loro insieme, sostengono una traiettoria a doppio binario in cui gli affitti dominano la stabilità del flusso di cassa, mentre le vendite sbloccano l'apprezzamento del capitale nel mercato immobiliare commerciale dell'Oman.
Per utente finale: pilastro aziendale, ripresa delle famiglie
Nel 88.31, l'2025% del mercato immobiliare commerciale dell'Oman è stato generato da aziende e PMI, sottoscritto dal Future Fund da 5.2 miliardi di dollari e dai crescenti mandati di creazione di posti di lavoro nel settore privato. Gli inquilini di prima fascia si orientano verso azioni di Grado A; Omran Group ha registrato un tasso di "omanizzazione" del 94% e un utile netto di 25.2 milioni di OMR nel 2024, a dimostrazione di una solida domanda di immobili di pregio. Il mercato immobiliare commerciale dell'Oman sta assistendo a una nuova ondata di espansione aziendale nel settore degli edifici ecosostenibili, con l'obiettivo di ridurre i costi delle utenze e di conformarsi ai principi ESG.
La partecipazione delle famiglie, sebbene più contenuta, sta aumentando a un CAGR del 7.12% fino al 2031, grazie alla crescita della popolazione di espatriati che ha superato il 43% dei residenti. I complessi turistici integrati consentono la proprietà assoluta straniera, attirando acquirenti di alto livello verso progetti a uso misto che combinano residenziale, commerciale e lavorativo. La domanda delle PMI beneficia di zone di incubazione dedicate all'interno di Sultan Haitham City e di altri progetti Vision 2040, che offrono affitti agevolati e accesso a servizi di supporto alle imprese. Gli investitori privati privilegiano sempre più immobili con design a risparmio energetico e servizi per la comunità, in linea con la più ampia traiettoria di sostenibilità del mercato immobiliare commerciale dell'Oman.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Muscat deteneva il 69.25% della quota di mercato immobiliare commerciale dell'Oman nel 2025, grazie a funzioni governative e mega-progetti come la riqualificazione del centro di Al Khuwair da 1.3 miliardi di dollari, che punta a una popolazione del centro città di 2.7 milioni entro il 2040. Il piano generale di 624 ettari di Madinat Al Irfan prevede 90,000 posti di lavoro e 280,000 residenti entro il 2044, favorendo una crescita sostenuta di uffici, negozi e hotel. Gli sviluppi costieri di lusso, tra cui Al Mouj e AIDA, catturano la domanda di investitori ad alto reddito, spingendo al contempo i prezzi dei terreni a Shatti Al Qurum e Muscat Hills. Tuttavia, l'eccesso di offerta di uffici di Grado B e l'aumento dei costi stanno stimolando la migrazione di capitali verso città secondarie.
Sohar si distingue come il nodo in più rapida crescita, sfruttando 30 miliardi di dollari di investimenti portuali e un'occupazione del territorio pari all'85% per attrarre progetti logistici. Nuovi asset, come l'impianto di rifornimento di GNL da 1.6 miliardi di dollari e un nuovo collegamento ferroviario con Muscat e il confine con gli Emirati Arabi Uniti, rafforzano i vantaggi della connettività. L'espansione del settore retail continua, evidenziata dall'apertura del City Centre Sohar di 35,301 m², sebbene i rischi di sfitto richiedano una cauta selezione degli inquilini. La posizione geostrategica di Sohar, al di fuori dello Stretto di Hormuz, attrae investitori globali alla ricerca di resilienza nella supply chain, supportando un'ulteriore crescita nel mercato immobiliare commerciale dell'Oman.
Salalah e il più ampio corridoio del "Resto dell'Oman" stanno crescendo a un CAGR del 6.94% fino al 2031, trainati da iniziative di diversificazione turistica e industriale. La nuova città di Salalah promette 60,000 residenti e 200,000 m² di spazi dedicati al settore alberghiero e commerciale, ampliando la domanda di asset a uso misto. La superficie di 2,000 km² della ZES di Duqm, con impegni per 14 miliardi di dollari, promuove la creazione di nuovi complessi alberghieri, di uffici e industriali. Un complesso turistico di Duqm da 731.6 milioni di dollari esemplifica il crescente impiego di capitale nel settore alberghiero. Le riserve strategiche di carburante nel Dhofar e i generosi incentivi fiscali per le zone franche aumentano l'attrattiva per gli sviluppatori, compensando la struttura dei costi elevata di Muscat. Insieme, questi centri regionali diversificano la presenza geografica del mercato immobiliare commerciale dell'Oman.
Panorama normativo
L'Oman ha rafforzato e modernizzato la governance del settore immobiliare commerciale attraverso decreti reali e standard tecnici, con il Ministero dell'Edilizia Abitativa e della Pianificazione Urbana (MHUP) nel ruolo di ente regolatore centrale. La Legge sulla Regolamentazione del Settore Immobiliare (Decreto Reale 79/2025) è entrata in vigore nel marzo 2026, consolidando la supervisione precedentemente distribuita tra molteplici enti e inasprendo i requisiti di licenza e conformità per sviluppatori, intermediari e attività progettuali.
Sul fronte delle transazioni e della qualità degli immobili, il Decreto Reale 56/2026 ha promulgato una nuova Legge sul Registro Immobiliare nel maggio 2026, sostituendo il precedente sistema di registrazione e rafforzando le procedure formali di registrazione dei titoli. Il Ministero dell'Urbanistica e della Pianificazione Urbana (MHUP) ha introdotto la Certificazione di Conformità Urbana nel giugno 2026 per confermare l'adesione al Codice Edilizio dell'Oman, che include i codici tecnici del 2025 relativi a progettazione, impianti e efficienza energetica/sostenibilità. Le autorizzazioni e le approvazioni continuano a basarsi su canali di presentazione digitali (ad esempio, i servizi online del Comune di Muscat e i servizi tecnici del Ministero dell'Interno), con le autorizzazioni ambientali e di protezione civile integrate nel processo per i nuovi sviluppi e le modifiche sostanziali.
Analisi della catena del valore
In Oman, la catena del valore del settore immobiliare commerciale si estende dall'assegnazione dei terreni e dalla pianificazione urbanistica, spesso legate a programmi governativi e per zone speciali, fino al finanziamento dello sviluppo, alla progettazione, alla contrattazione, alla fornitura di materiali, alla vendita e alla locazione, e alla gestione operativa. Il MHUP (Ministero dell'Ambiente, delle Foreste e delle Zone Speciali) funge da punto di riferimento per l'interfaccia normativa e autorizzativa a monte, mentre gli ecosistemi delle zone speciali intorno a Duqm, Sohar e Salalah collegano sviluppatori e investitori ai fattori trainanti della domanda portuale e delle zone franche, che si traducono in requisiti per parchi logistici, complessi di uffici, strutture ricettive e progetti a uso misto.
L'esecuzione dei progetti si basa sul rispetto, da parte di appaltatori e fornitori di materiali, degli standard edilizi nazionali, con il Codice Edilizio dell'Oman del 2025 e i nuovi meccanismi di conformità che innalzano gli standard di sicurezza e sostenibilità. La filiera dei materiali da costruzione riflette la capacità produttiva locale e l'esposizione alle importazioni, supportata da una capacità nazionale di ferro e acciaio stimata intorno ai 3 milioni di tonnellate all'anno, oltre a un considerevole mercato dei materiali da costruzione in cui i segmenti architettonici e decorativi rappresentano una quota significativa. A valle, il mercato dipende da intermediari, canali di transazione digitali e gestione immobiliare o delle strutture per stabilizzare l'occupazione e le prestazioni, con progetti turistici e pianificati a livello generale (ad esempio, Al Bustan e la pianificazione del lungomare di Duqm) che ampliano il ruolo di operatori di marca e gestori professionali nel settore dell'ospitalità e delle strutture a uso misto.
Panorama competitivo
Il mercato immobiliare commerciale dell'Oman è moderatamente frammentato, con entità collegate al governo, investitori globali e agili sviluppatori locali che coesistono. L'utile netto di 25.2 milioni di OMR e l'attrazione di IDE di 156 milioni di OMR nel 2024 di Omran Group sottolineano il suo ruolo di indicatore di mercato sostenuto dallo stato. Le alleanze strategiche si stanno moltiplicando: Club Med ha stretto una partnership con Royal Court Affairs e Omran per un eco-resort da 100 milioni di dollari a Musandam, che punta alla certificazione BREEAM e alla creazione di 1,200 nuovi posti di lavoro. L'adozione della tecnologia differenzia i proprietari; piattaforme di smart building e soluzioni di digital twin compaiono sempre più spesso nelle richieste di proposta per uffici di Grado A e parchi logistici.
Si stanno delineando opportunità di white space nei data center, nelle celle frigorifere e negli edifici ecosostenibili. La collaborazione da 450 milioni di dollari tra Oman Data Park e INTRO Technology segnala una svolta verso la domanda di infrastrutture cloud. Il terminal agro-alimentare del porto di Sohar convalida il potenziale logistico di nicchia che va oltre la movimentazione dei container. Società di consulenza internazionali come CBRE stanno ampliando la loro presenza locale per fornire servizi di valutazione, gestione delle strutture e consulenza ESG, evidenziando la professionalizzazione del mercato immobiliare commerciale dell'Oman.
L'evoluzione normativa sta plasmando le dinamiche competitive. La Legge Bancaria (Regio Decreto 2/2025) rafforza la vigilanza e rafforza la tutela dei consumatori, favorendo gli sponsor ben capitalizzati in grado di ottemperare alle normative. Il Regio Decreto 38/2025 liberalizza la proprietà straniera nelle ZES, consentendo agli sviluppatori transfrontalieri di competere ad armi pari con gli operatori nazionali storici. Stanno emergendo operatori innovativi che si concentrano sul turismo sostenibile, sulla logistica dell'ultimo miglio e sui metodi di costruzione modulari, sfidando gli operatori tradizionali a modernizzarsi. Nel complesso, il mercato premia le aziende che combinano capitalizzazione, credenziali di sostenibilità e capacità di esecuzione agile.
Leader del settore immobiliare commerciale dell'Oman
Gruppo Omran
Gruppo Al-Taher
Gruppo Shanfar
Gruppo BBH
Malik Sviluppi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Tanmia e FIM Partners Muscat hanno lanciato un fondo di investimento immobiliare da 96 milioni di rial omaniti per sostenere lo sviluppo immobiliare attraverso capitale privilegiato e finanziamenti strutturati. Questo strumento aggiunge un canale di capitale dedicato e programmatico per gli sviluppatori, in aggiunta ai tradizionali prestiti bancari, supportando la realizzazione di operazioni per progetti commerciali e a uso misto.
- Aprile 2025: Il Decreto Reale 38/2025 ha introdotto esenzioni fiscali decennali e sancito il diritto di proprietà a titolo definitivo per i non omaniti nelle zone economiche speciali designate. La modifica ha ampliato la base di investitori ammissibili per gli immobili commerciali a reddito e ha rafforzato le opzioni di vendita e disinvestimento per gli sviluppatori che operano nei sotto-mercati collegati alle zone economiche speciali.
- Gennaio 2024: l'Autorità per gli investimenti dell'Oman ha lanciato un Fondo per il futuro da 5.2 miliardi di dollari per sostenere gli investimenti esteri e la crescita delle PMI in settori strategici. Il programma di finanziamento mira a stimolare la domanda di uffici, logistica e spazi commerciali di supporto, in concomitanza con la creazione di nuove imprese e l'avvio di progetti.


Ambito e metodologia
CRE sta per "immobili commerciali". Può riferirsi a qualsiasi cosa, da un singolo negozio a un grande centro commerciale. Può anche riferirsi a proprietà utilizzate esclusivamente per scopi commerciali o per fungere da spazio di lavoro invece che da abitazione, che sarebbe considerato immobile residenziale (HVAC). L'uso più comune dei CRE è la locazione agli inquilini per lo svolgimento di attività produttrici di reddito. Gli immobili commerciali (CRE) si riferiscono alla proprietà per scopi commerciali o per fornire uno spazio di lavoro piuttosto che uno spazio abitativo.
Il mercato immobiliare commerciale in Oman è segmentato in base alla tipologia (uffici, vendita al dettaglio, industria, logistica, multi-famiglia e ospitalità) e alle città principali (Muscat, Sohar e Dhofar).
Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di proprietà
| Uffici |
| Settore Retail |
| Logistica |
| Altri (immobili industriali, immobili ricettivi, ecc.) |
Per modello di business
| Sales |
| Noleggio |
Per utente finale
| Individui / Famiglie |
| Aziende e PMI |
| Altro |
Per geografia
| Moscato |
| Sohar |
| Salalah (Dhofar) |
| Resto dell'Oman |
| Per tipo di proprietà | Uffici |
| Settore Retail | |
| Logistica | |
| Altri (immobili industriali, immobili ricettivi, ecc.) | |
| Per modello di business | Sales |
| Noleggio | |
| Per utente finale | Individui / Famiglie |
| Aziende e PMI | |
| Altro | |
| Per geografia | Moscato |
| Sohar | |
| Salalah (Dhofar) | |
| Resto dell'Oman |


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato immobiliare commerciale dell'Oman?
Si stima che il mercato immobiliare commerciale dell'Oman valga 2.34 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.06 miliardi di dollari entro il 2031.
Quale tipologia di immobile sta crescendo più rapidamente nel segmento commerciale dell'Oman?
Le attività logistiche guidano la crescita con un CAGR previsto del 7.45% fino al 2031, sostenuto dall'espansione dei porti e dagli incentivi per le zone franche.
In che modo i recenti decreti reali hanno influito sulla proprietà straniera?
Il decreto reale 38/2025 consente agli investitori non omaniti di acquisire proprietà immobiliari in zone designate e garantisce esenzioni fiscali decennali nelle ZES.
Perché nel mercato commerciale dell'Oman gli affitti prevalgono sulle vendite?
Le aziende privilegiano la flessibilità dei contratti di locazione, con il risultato che gli affitti rappresentano il 70.02% dell'attività del 2025, sebbene le vendite stiano guadagnando slancio con la liberalizzazione delle normative.
Pagina aggiornata l'ultima volta il:



