

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
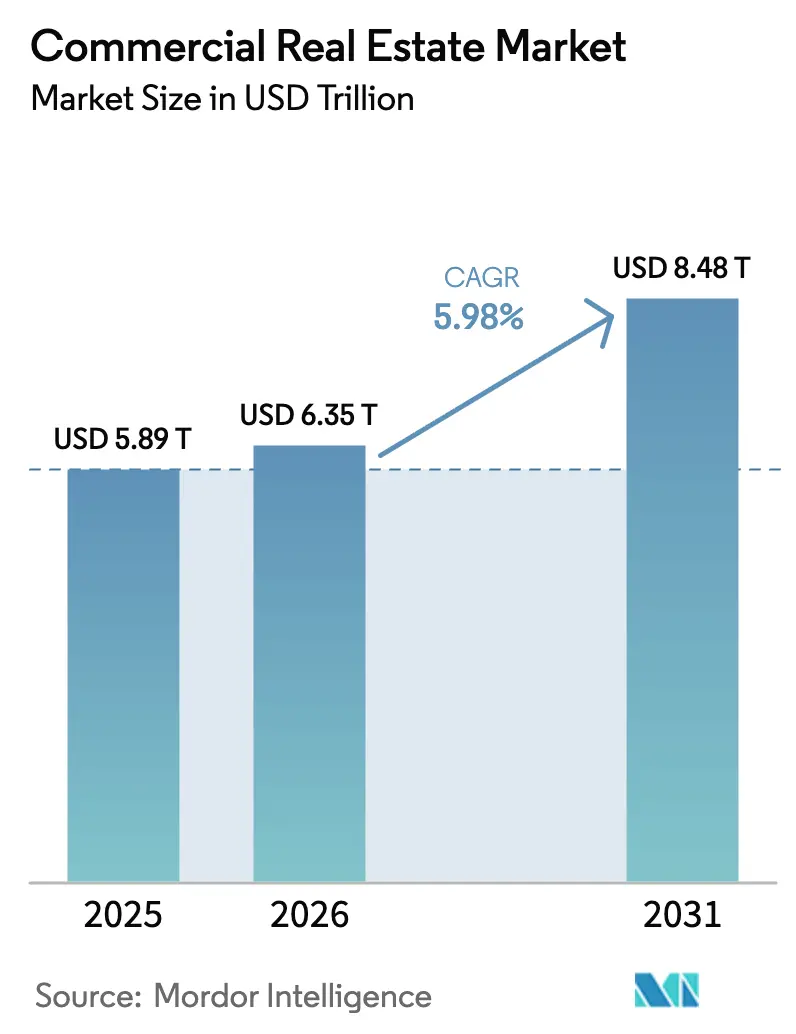
| Dimensione del mercato (2026) | 6.35 trilioni di dollari |
| Dimensione del mercato (2031) | 8.48 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 5.98% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare commerciale di Mordor Intelligence
Il mercato immobiliare commerciale ha raggiunto un valore di 6,345.2 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 8,483.3 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.98%. La riallocazione di capitali da parte di fondi sovrani e fondi pensione verso immobili a reddito sostiene una costante espansione nel settore immobiliare commerciale, anche con l'attenuarsi delle pressioni sui tassi di interesse. La digitalizzazione continua a rimodellare i modelli di domanda, con data center, logistica e strutture per l'ultimo miglio che assorbono nuovi capitali e alimentano i progetti di costruzione in determinate aree del mercato ricche di energia e ben servite dai trasporti. Il lavoro ibrido si è stabilizzato su picchi infrasettimanali e medie settimanali più basse, il che mantiene il tasso di sfitto degli uffici a livello nazionale vicino ai massimi pluridecennali e rafforza la tendenza verso la qualità nel mercato immobiliare commerciale globale. I costi di costruzione e assicurazione rimangono elevati rispetto alle tendenze pre-2024, il che comprime i rendimenti per le nuove costruzioni e le ristrutturazioni profonde e segmenta ulteriormente i vincitori e i perdenti nel mercato immobiliare commerciale. [1] https://www.cbre.ca/
Punti chiave del rapporto
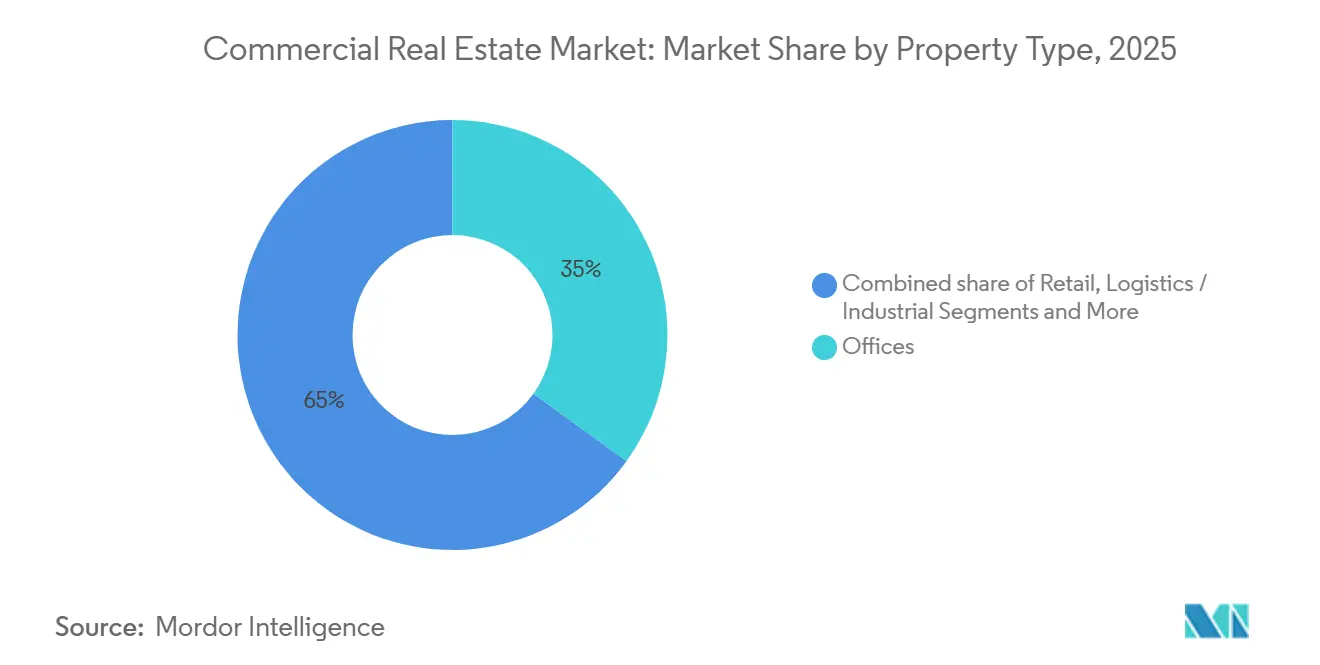
- Per tipologia di immobile, nel 2025 gli uffici detenevano il 35% della quota di mercato immobiliare commerciale, mentre si prevede che i settori della logistica e dell'industria cresceranno a un CAGR del 6.32% fino al 2031.
- In base al modello di business, i modelli di vendita hanno rappresentato il 69% del valore delle transazioni nel 2025, mentre si prevede che i flussi di noleggio registreranno un CAGR del 6.49% fino al 2031.
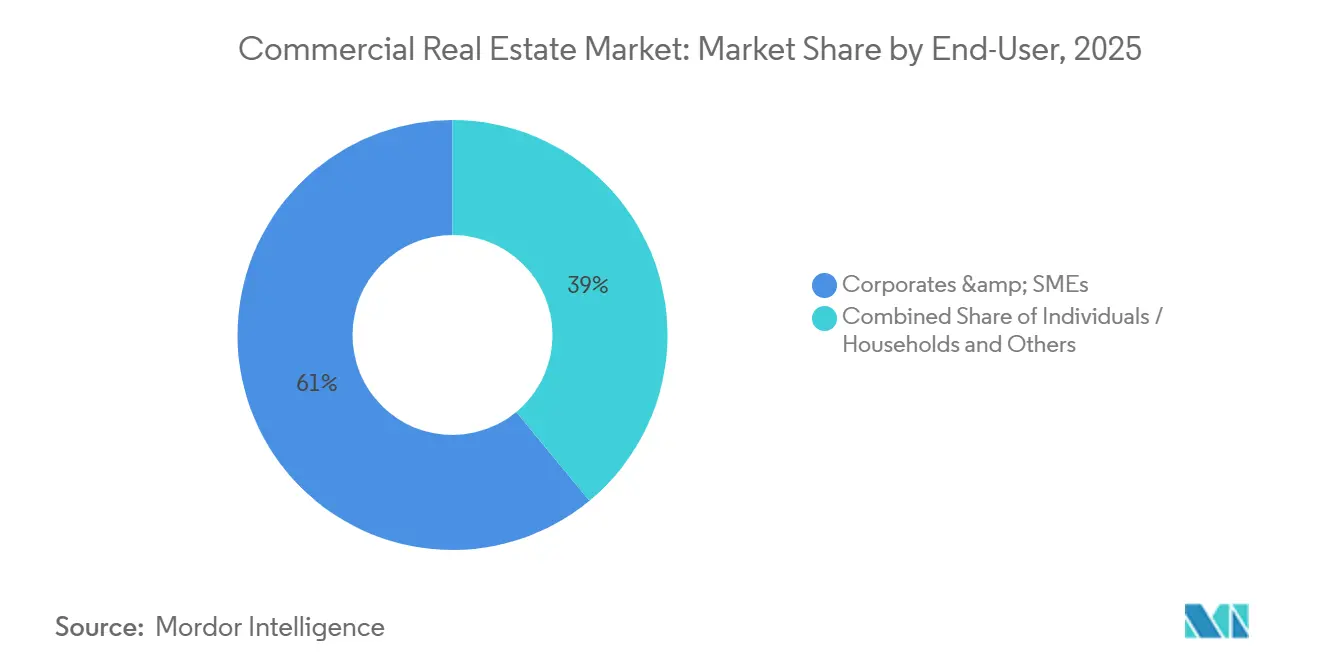
- Per quanto riguarda gli utenti finali, le aziende e le PMI rappresentavano il 61% del mercato immobiliare commerciale nel 2025 e stanno crescendo a un CAGR del 6.28% fino al 2031.
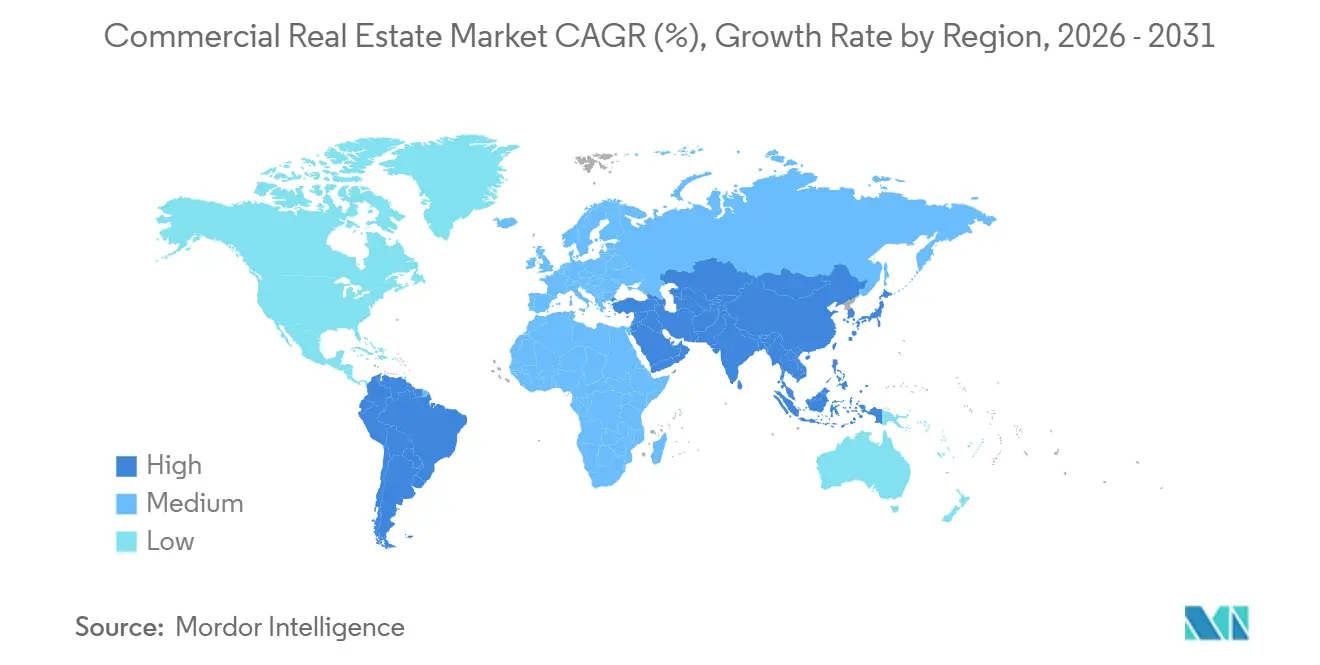
- In termini geografici, nel 2025 la regione Asia-Pacifico deteneva il 33% della quota di mercato immobiliare commerciale, mentre il Sud America registra la crescita prevista più rapida, pari al 6.46% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato immobiliare commerciale globale
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I fondi sovrani e pensionistici si orientano verso il settore immobiliare commerciale che produce reddito | + 1.5% | Globale, guidato dagli stati del Golfo, dai paesi nordici e dalle istituzioni nordamericane | A lungo termine (≥ 4 anni) |
| Impennata della domanda trainata dalla logistica nel commercio al dettaglio omnicanale | + 1.2% | Globale, più forte in Nord America e nella regione APAC, con ricadute anche in Sud America | Medio termine (2-4 anni) |
| Rapida implementazione di campus con data center edge e hyperscale | + 1.1% | Virginia, Ohio, Texas, Dublino, Singapore, con hub secondari emergenti | Medio termine (2-4 anni) |
| Aggiornamento di qualità degli uffici principali del CBD | + 0.9% | Centri metropolitani del Nord America e dell'UE, gateway APAC come Tokyo, Singapore e Sydney | A breve termine (≤ 2 anni) |
| La rizonizzazione orientata al transito aumenta il valore dei terreni ad uso misto | + 0.7% | Su scala nazionale con i primi guadagni ad Austin, Seattle, San Antonio, St. Louis e Dallas | A lungo termine (≥ 4 anni) |
| Selezione dei siti basata sull'intelligenza artificiale generativa che potenzia i mercati secondari | + 0.4% | Midwest e Sud degli Stati Uniti, metropoli emergenti dell'APAC come India e Vietnam e corridoi selezionati dell'America Latina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I fondi sovrani e pensionistici si orientano verso il settore immobiliare commerciale che produce reddito
Gli investitori sovrani e i fondi pensione hanno aumentato le allocazioni in immobili a reddito, il che rafforza la liquidità nei segmenti principali e aumenta la profondità delle offerte per la logistica, gli immobili multifamiliari e le infrastrutture digitali. Gli investitori statali e i fondi pensione hanno incrementato gli investimenti globali nel 2025, con gli Stati Uniti che hanno assorbito una quota consistente concentrata su infrastrutture digitali e asset legati all'intelligenza artificiale. Gli investitori sovrani del Golfo hanno contribuito in modo significativo al capitale statale, mentre i fondi pensione nordamericani e nordici hanno continuato a privilegiare asset con contratti di locazione a lungo termine e inquilini con elevato merito creditizio. I capitali transfrontalieri verso gli Stati Uniti sono aumentati all'inizio del 2025, con investitori canadesi, norvegesi e britannici attivi in immobili industriali, magazzini multipiano e operazioni di sale-leaseback. L'orientamento politico sui piani a contribuzione definita negli Stati Uniti potrebbe sbloccare nuovi flussi verso asset privati, il che supporta il finanziamento a lungo termine per strategie fortemente incentrate sugli affitti. I fondi sovrani garantiti da energia e materie prime sono in grado di mantenere le allocazioni nel 2026, mentre i fondi dipendenti dagli idrocarburi gestiscono i compromessi fiscali nell'impiego del capitale. [2] https://globalswf.com/
Picco della domanda trainato dalla logistica nel commercio al dettaglio omnicanale
Il passaggio dei rivenditori all'evasione omnicanale aumenta il valore delle moderne risorse logistiche con altezze libere elevate e un flusso efficiente. I rivenditori necessitano di circa tre volte più spazio di magazzino per dollaro di vendite online rispetto ai canali basati sui negozi, il che aumenta la domanda di nodi di distribuzione moderni nei corridoi chiave. Le reti di negozi stanno diventando anche hub per le attività click-and-collect e ship-from-store, poiché i dirigenti promuovono la comodità e l'inventario localizzato, il che rafforza la domanda di ultimo miglio nel mercato immobiliare commerciale. Le strutture di micro-evasione continuano a concentrarsi nei sottomercati più densi per migliorare i tempi di consegna e ridurre i costi dell'ultimo miglio per i rivenditori che gestiscono un inventario integrato su tutti i canali. Gli sviluppatori danno priorità ai siti vicini ai clienti e al trasporto multimodale, mentre i magazzini doganali e le strutture transfrontaliere si assicurano contratti di locazione premium a causa della gestione del rischio tariffario e della catena di approvvigionamento. Insieme, questi cambiamenti consolidano la crescita della logistica guidata dall'e-commerce ed elevano i requisiti per progetti predisposti per l'alimentazione, l'HVAC e l'automazione nel mercato immobiliare commerciale. [3] https://www.jll.com/en-in/
Rapida implementazione di data center edge e hyperscale nei campus
L'addestramento all'intelligenza artificiale e i carichi di lavoro di inferenza hanno trasformato i data center in un pilastro chiave della crescita del mercato immobiliare commerciale, con grandi operatori che pianificano spese in conto capitale record e campus multi-gigawatt. Le pipeline iperscalabili ora si estendono su centinaia di siti futuri e implicano un rapido raddoppio della capacità nei prossimi anni. La domanda di soluzioni iperscalabili negli Stati Uniti potrebbe più che triplicare entro il 2030, con gli stati leader in competizione per terreni, accesso alla rete e incentivi fiscali per assicurarsi mega-campus. La disponibilità di energia e le tempistiche di interconnessione influenzano la selezione dei siti, spingendo gli sviluppatori verso la generazione "behind-the-meter" e le energie rinnovabili private-wire quando persistono vincoli di rete. Il campus di Meta in Louisiana e altri supercluster annunciati illustrano la scala richiesta per l'addestramento all'intelligenza artificiale, mentre mercati secondari come Kentucky e Ohio stanno guadagnando terreno grazie ad accordi energetici espandibili. I responsabili politici stanno perfezionando i quadri fiscali e autorizzativi per accelerare l'implementazione, sebbene le sfide comunitarie e ambientali abbiano bloccato grandi progetti in diverse giurisdizioni.
Aggiornamento Flight-To-Quality degli uffici principali del CBD
La domanda degli occupanti si concentra in grattacieli con elevati comfort, alta efficienza energetica e un ottimo accesso ai trasporti pubblici, che registrano un utilizzo nei giorni di punta vicino ai livelli pre-2020, mentre le scorte di materie prime sono in calo. A metà del 2025, gli asset di alto livello nei principali mercati statunitensi hanno registrato un utilizzo nei giorni di punta pari a circa il 90% dei livelli pre-pandemici, mentre l'utilizzo aggregato degli uffici è rimasto inferiore per tutta la settimana. Gli spazi vuoti sono concentrati in un piccolo sottoinsieme di edifici di qualità inferiore e i programmi di conversione hanno iniziato a ridurre l'offerta obsoleta, il che riduce il denominatore degli spazi vuoti e stabilizza gli affitti in alcuni quartieri centrali degli Stati Uniti. Le consegne di nuovi uffici hanno raggiunto i minimi pluriennali all'inizio del 2025 e la pipeline di costruzione rimane ben al di sotto dei picchi del 2019, il che limita la nuova offerta immediata. Le normative incentrate sui criteri ESG, come la Legge Locale 97 della città di New York, creano chiari segnali economici che aumentano i costi per gli edifici più vecchi e non conformi e premiano gli edifici efficienti e a basse emissioni di carbonio. Questa divisione determina i risultati degli affitti nel mercato immobiliare commerciale, dove gli inquilini barattano lo spazio per la qualità, pagando prezzi elevati per le caratteristiche moderne.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il lavoro ibrido persistente frena l'assorbimento degli uffici globali | -1.8% | CBD del Nord America e dell'Europa occidentale, con città selezionate dell'APAC | A breve termine (≤ 2 anni) |
| L'inflazione dei costi dei materiali da costruzione e dei finanziamenti sta comprimendo i rendimenti | -1.3% | Mercati sviluppati in tutto il mondo, più acuti negli Stati Uniti, in Canada, nell'UE e in Australia | A breve termine (≤ 2 anni) |
| Rischio di obsolescenza guidato da ESG per gli asset legacy | -0.9% | Città di livello 1 in Europa e Nord America, con alcune aree metropolitane dell'APAC | A lungo termine (≥ 4 anni) |
| Premi assicurativi per il clima più elevati nelle metropoli costiere | -0.8% | Coste degli Stati Uniti, stati del Golfo, parti dell'Australia e del Sud-est asiatico e Caraibi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il lavoro ibrido persistente frena l'assorbimento degli uffici a livello globale
Gli orari ibridi si sono stabilizzati su modelli in cui la maggior parte dei mandati richiede da tre a quattro giorni in ufficio, il che mantiene un divario rispetto all'utilizzo a settimana intera. All'inizio del 2026, solo una piccola parte del personale delle grandi aziende continuava a lavorare completamente da remoto, in netto calo rispetto al 2022, eppure il tasso di sfitto nazionale negli Stati Uniti è rimasto elevato fino a metà del 2025. L'assorbimento a rotazione è rimasto al di sotto delle norme storiche durante il 2024 e il 2025, in linea con il ridimensionamento e l'ottimizzazione dell'impronta. Le aree metropolitane costiere hanno registrato un considerevole assorbimento negativo nel 2024, mentre i mercati interni hanno mostrato maggiore resilienza. Lo spazio per lavoratore ha continuato a comprimersi fino a circa 122 piedi quadrati entro il 2025, poiché gli inquilini hanno riconfigurato gli spazi per creare più aree di collaborazione e meno postazioni assegnate. La disponibilità di sublocazioni in Canada è migliorata fino alla fine del 2024, ma il tasso di sfitto nel centro città è rimasto elevato, il che segnala un percorso di ripresa graduale piuttosto che improvviso. [4] https://www.nar.realtor/
Materiali da costruzione e finanziamenti: l'inflazione dei costi riduce i rendimenti
Gli elevati costi di materiali e manodopera, insieme a tassi di finanziamento superiori alle norme a lungo termine, hanno aumentato gli ostacoli ai progetti in tutte le classi di attività. I costi di costruzione dei data center si sono attestati in media su circa 10.7 milioni di dollari per megawatt nel 2025 e sono destinati a salire ulteriormente nel 2026, il che aumenta la pressione sui pro-forma di sviluppo e sulle tempistiche di consegna. I costi degli edifici non residenziali canadesi sono aumentati nel 2025 a causa di fattori legati alla manodopera e alle tariffe, che hanno contribuito ad aumentare le pressioni sui costi localizzati. I cambiamenti nella catena di approvvigionamento e negli approvvigionamenti mantengono rigidi i prezzi dei fattori di produzione e una quota considerevole dei fattori di produzione statunitensi viene importata, il che aggiunge rischi valutari e tariffari ai bilanci. I rendimenti dei prestiti negli Stati Uniti si sono spesso attestati al di sopra dei tassi di capitalizzazione nel 2025, il che ha ritardato le vendite fino a quando la crescita del reddito non ha compensato i costi del debito. I tagli graduali dei tassi di interesse hanno iniziato ad allentare le condizioni alla fine del 2025, tuttavia i finanziamenti rimangono più restrittivi rispetto al periodo pre-2024 e le direttive verdi in Europa aumentano le esigenze di investimenti in conto capitale per le azioni più vecchie.
Analisi del segmento
Per tipologia di proprietà: la logistica supera gli uffici come motore di crescita
Nel 2025, gli uffici rappresentavano il 35% del mercato immobiliare commerciale globale, a testimonianza degli impegni di locazione pregressi e del lento ciclo di adeguamento delle esigenze aziendali. Si prevede che il segmento logistico e industriale del mercato globale degli immobili commerciali crescerà a un tasso annuo composto del 6.32% fino al 2031, grazie alla riorganizzazione del posizionamento delle scorte da parte dei rivenditori omnicanale per ottimizzare la velocità. I rivenditori richiedono una capacità di magazzino significativamente maggiore per ogni dollaro di vendite online rispetto ai canali tradizionali, il che favorisce la costruzione di edifici con ampi spazi e predisposti all'automazione in aree urbane e limitrofe ai porti. I centri di micro-logistica stanno guadagnando quote di mercato all'interno e nei pressi delle città, poiché i rivenditori puntano sulla consegna in giornata, incrementando la domanda di spazi più piccoli con sistemi di climatizzazione e alimentazione elettrica efficienti. I siti per l'ultimo miglio in prossimità di nodi multimodali e i magazzini doganali vicino alle frontiere continuano a beneficiare di canoni di locazione più elevati, ampliando il divario di rendimento rispetto agli immobili più datati.
I centri commerciali si sono stabilizzati su bassi tassi di sfitto grazie alla ripresa del traffico da parte dei format esperienziali e di prossimità, e molti negozi ora supportano l'evasione degli ordini online per diversificare le vendite. Le grandi piattaforme logistiche hanno investito capitali per espandere la copertura regionale, come dimostrano i consistenti acquisti di portafogli lungo i corridoi della Sun Belt per soddisfare la domanda di e-commerce nel mercato immobiliare commerciale. Le politiche e le normative stanno rafforzando la biforcazione dei portafogli, poiché i requisiti di prestazione energetica e le normative sulle emissioni a livello cittadino rendono gli immobili conformi più attraenti per gli acquirenti principali. Le ristrutturazioni profonde sono ora uno strumento centrale per il riposizionamento degli uffici e i piani di investimento si stanno spostando verso ammodernamenti mirati laddove la locazione a lungo termine sia fattibile. Mentre gli sviluppatori si confrontano con l'inflazione dei costi e i vincoli autorizzativi, la logistica moderna continua a crescere più rapidamente rispetto ad altre tipologie di immobili, grazie alla costante domanda di inquilini nel settore immobiliare commerciale.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di business: il noleggio cresce grazie alla flessibilità operativa
I modelli di vendita hanno rappresentato il 69% del valore delle transazioni nel 2025, riflettendo il riciclo del portafoglio e le transazioni opportunistiche nei segmenti di uffici in difficoltà. Le vendite di asset in sofferenza hanno registrato forti sconti in alcuni CBD, e gli acquirenti transfrontalieri hanno puntato su portafogli logistici e sale-leaseback con locatari con credito. Mentre il repricing si riflette sui bilanci, i grandi allocatori continuano ad acquistare debito o ad acquisire il controllo tramite processi di prestito, il che supporta la liquidità ma enfatizza la disciplina di sottoscrizione. I flussi di reddito da locazione sono aumentati del 6.49% durante le previsioni, poiché gli occupanti hanno privilegiato la flessibilità ed evitato gravami di bilancio sugli spazi delle sedi centrali nel mercato immobiliare commerciale. Nei data center, i contratti di locazione build-to-suit di lunga durata sono comuni per gli hyperscaler, il che trasferisce il rischio di obsolescenza tecnologica ai proprietari in cambio di scale mobili stabili.
Il settore immobiliare commerciale si adatta a questo cambiamento di preferenze con innovazione a livello di prodotto e allineamento dei finanziamenti che favorisce portafogli di locazione stabilizzati. Le modifiche alle politiche che ampliano l'accesso ai piani a contribuzione definita agli asset privati potrebbero convogliare nuovi capitali verso strategie incentrate sulla locazione. La liquidità multifamiliare proveniente da canali sponsorizzati dal governo e da sovrapposizioni di finanziamenti verdi rimane favorevole, il che sostiene la domanda di edifici efficienti di livello investment grade. Benchmark e certificazioni, tra cui ISO 14001 e reporting GRESB, sono ora standard per le piattaforme istituzionali, il che contribuisce ad allineare le allocazioni con i mandati ESG. Insieme, questi elementi supportano la crescita del modello di locazione nei settori della logistica, del multifamiliare e delle infrastrutture digitali, poiché gli occupanti apprezzano la flessibilità nel mercato immobiliare commerciale.
Per utente finale: le aziende si consolidano in edifici ricchi di comfort
Aziende e PMI rappresentavano il 61% della domanda degli utenti finali nel 2025 e si prevede che cresceranno del 6.28% fino al 2031, il che riflette un passaggio dalla quantità alla qualità nelle strategie di portafoglio. Lo spazio medio per lavoratore si è ridotto entro il 2025, poiché i piani aziendali hanno enfatizzato aree di collaborazione, benessere e infrastrutture digitali rispetto al rapporto tra postazioni di lavoro dedicate. L'occupazione giornaliera di punta negli asset di alto livello nel CBD spesso supera le medie più ampie, il che dimostra il valore di torri ricche di servizi e di trasporto pubblico per l'attrazione di talenti. I leader del settore immobiliare aziendale che danno priorità ai costi non rinunciano alla qualità; puntano invece a spazi più piccoli in posizioni migliori che soddisfino le esigenze di esperienza e conformità del mercato immobiliare commerciale. Gli inquilini si mostrano disposti a pagare un sovrapprezzo per gli affitti in cambio di attributi di prestigio quando le politiche ibride si basano su luoghi di lavoro attraenti per aumentare le presenze.
Individui e famiglie contribuiscono a una domanda costante di formati commerciali multifamiliari e di quartiere, il che favorisce la visibilità del reddito per i portafogli orientati all'affitto. I centri commerciali con negozi di alimentari e le soluzioni orientate alla convenienza registrano buone performance, mentre sottotipi con un'offerta insufficiente, come gli alloggi per studenti e le residenze per anziani, attraggono capitali con il cambiamento demografico. Associazioni e organizzazioni non profit spesso preferiscono suite specifiche che riducono i tempi di trasloco e i costi iniziali di allestimento, in linea con le attuali tendenze in termini di flessibilità. La rendicontazione sulla sostenibilità aziendale e le normative energetiche influenzano i contratti di locazione, il che aumenta l'importanza delle certificazioni LEED, BREEAM o DGNB nella scelta della location. Queste preferenze continuano a favorire asset e proprietari più recenti e certificati che offrono riduzioni misurabili delle emissioni nel mercato immobiliare commerciale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'area Asia-Pacifico ha detenuto una quota del 33% nel 2025, sostenuta da una solida produzione industriale, da stretti corridoi di uffici di prima categoria in Giappone e da un robusto assorbimento nei centri tecnologici e di servizi condivisi dell'India. Gli aumenti salariali e l'orientamento politico in Giappone hanno fatto aumentare gli affitti di prima categoria a Tokyo alla fine del 2025, mentre i mercati urbani australiani hanno beneficiato della migrazione interna e dei programmi infrastrutturali pre-olimpici. Singapore e Hong Kong SAR hanno dovuto affrontare vincoli di terreno ed energia per i data center, tuttavia l'interesse istituzionale per i formati di edilizia residenziale in affitto è rimasto stabile nei sottomercati con un'offerta insufficiente. I centri di capacità globali dell'India e gli inquilini BFSI hanno sostenuto la crescita dell'occupazione e degli affitti nei principali mercati durante il 2025, il che sottolinea la diversificazione dei fattori di domanda nel mercato immobiliare commerciale. Questo mix mantiene l'area Asia-Pacifico leader della quota, mentre la crescita si normalizza rispetto al periodo immediatamente successivo alla pandemia.
Il Sud America registra la crescita regionale più rapida prevista, pari al 6.46% fino al 2031, con gli investimenti diretti esteri che si spostano verso l'espansione industriale e logistica. I principali mercati industriali in Messico e Brasile hanno ancorato i gasdotti nel 2025, poiché gli investitori hanno puntato su corridoi di distribuzione con disponibilità di energia elettrica e manodopera. La ripresa e la stabilizzazione in diversi mercati direzionali delle capitali hanno segnalato un miglioramento dello slancio, nonostante l'elevata sfitta in alcune aree metropolitane. La stabilizzazione macroeconomica, la moderazione dell'inflazione in diversi paesi e i continui investimenti diretti esteri supportano una piattaforma più solida per lo sviluppo e la locazione. Questi fondamentali posizionano la regione per guadagni duraturi nel mercato immobiliare commerciale.
Il Nord America e l'Europa si espandono a ritmi più costanti, poiché il capitale si concentra su infrastrutture digitali, logistica e asset direzionali di prima qualità che soddisfano elevati standard ESG. Nel 2025, gli investitori statali hanno investito più capitale in infrastrutture digitali statunitensi e in asset legati all'intelligenza artificiale, il che ha accentuato l'attenzione su location iperscalabili con capacità di espansione. I flussi di investimenti canadesi sono aumentati nelle principali aree metropolitane nel 2025, sostenuti dalla migrazione e dalla crescita provinciale, che hanno mantenuto attivi gli investimenti in leasing nei segmenti preferiti. Gli investitori europei intervistati si aspettavano un miglioramento delle condizioni di leasing e finanziamento nel 2026, il che indica una base più solida dopo un 2024 lento per le transazioni nel mercato immobiliare commerciale. L'esposizione al rifinanziamento rimane maggiore in Germania e Francia e potenziali programmi fiscali potrebbero catalizzare nuove attività se migliorerà la chiarezza politica. Londra ha mantenuto lo status di città di primo livello per profondità e liquidità in vista del 2026, mentre Madrid ha guadagnato posizioni in termini economici e di qualità della vita.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
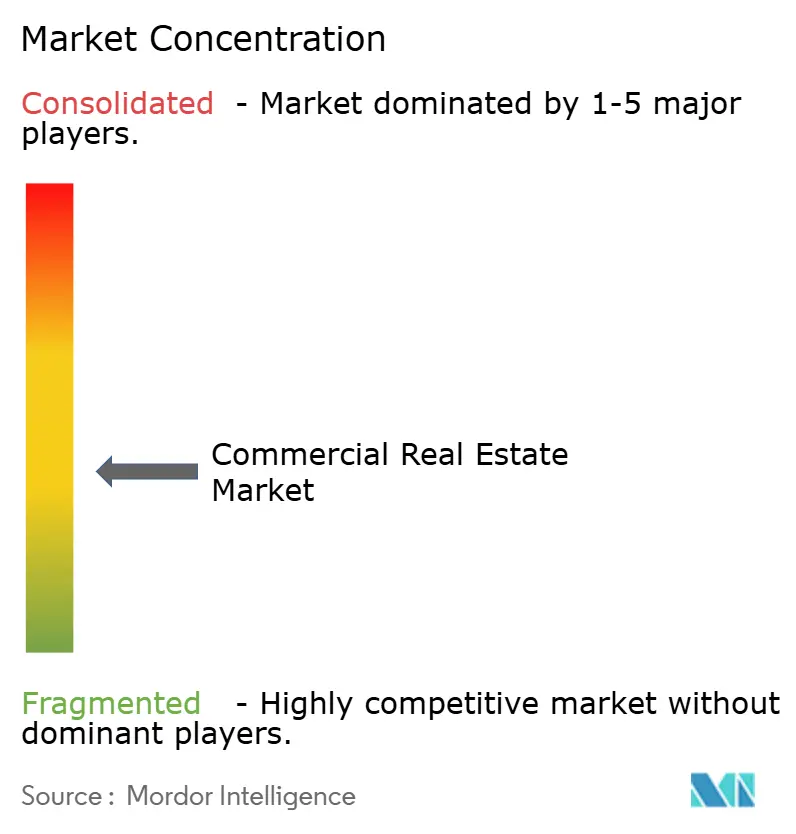
Il mercato immobiliare commerciale è moderatamente frammentato, con operatori diversificati attivi nei settori della consulenza, dello sviluppo, della proprietà e delle operazioni. I consulenti globali competono nei mandati di intermediazione e gestione immobiliare e si differenziano con analisi, astrazione dei contratti di locazione e piattaforme di esperienza per gli inquilini. Nella logistica, i proprietari su larga scala implementano sistemi di automazione e sistemi di magazzino basati sui dati per aumentare la produttività degli inquilini e sostenere i vantaggi prestazionali dell'ultimo miglio. I principali gestori hanno reindirizzato il capitale verso l'infrastruttura dati, con impegni di alto profilo in campus collegati all'intelligenza artificiale e iniziative regionali volte a garantire l'approvvigionamento di energia rinnovabile.
Gli acquirenti guardano a situazioni di difficoltà nel settore degli uffici e del credito per ristrutturare le basi, mentre l'attività di cessione continua nel settore retail tradizionale, dove le strategie si spostano verso asset a uso misto e urbani. Le pipeline di conversione da uffici a residenze si sono estese fino al 2025, poiché gli edifici obsoleti rischiavano di rimanere bloccati senza interventi di ristrutturazione radicali, diversificando i flussi di entrate per i portafogli urbani. Nel settore retail, i proprietari hanno puntato sull'esperienza e sulla predisposizione omnicanale, collaborando con marchi premium per camerini con specchi digitali e RFID per supportare la precisione dell'inventario. Queste iniziative sono in linea con la domanda degli inquilini di qualità e servizi che ne rafforzino l'utilizzo in ambienti di lavoro ibridi all'interno del mercato immobiliare commerciale.
L'adozione della tecnologia è in aumento nei settori della sottoscrizione, della gestione patrimoniale e delle operazioni immobiliari, accelerando i cicli decisionali e riducendo i costi operativi. L'implementazione della manutenzione predittiva su ampi portafogli gestiti ha mostrato guadagni energetici e riduzioni dei tempi di inattività, a supporto dell'utile operativo netto e degli obiettivi ESG. Le piattaforme istituzionali si affidano agli standard ISO e GRESB per convalidare processi e informative, migliorando l'integrità e la comparabilità dei dati per gli allocatori. Le fusioni e acquisizioni strategiche sono proseguite nel 2025, poiché gli investitori hanno cercato capacità di analisi dei dati per rafforzare gli strumenti di analisi e benchmarking dei mercati privati per gli asset alternativi. Queste dinamiche alzano il livello di competitività nel mercato immobiliare commerciale, dove la velocità di esecuzione e la competenza sui dati determinano il vantaggio.
Leader del settore immobiliare commerciale
CBRE
JLL (Jones Lang LaSalle)
Cushman e Wakefield
Collane
Savills
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: Brookfield Asset Management ha concluso un'iniziativa infrastrutturale di intelligenza artificiale svedese da 8.9 miliardi di dollari, che collabora con i fornitori di energia nazionali per garantire energia rinnovabile ai data center di grandi dimensioni che servono carichi di lavoro di intelligenza artificiale generativa.
- Novembre 2025: Meta Platforms ha ricevuto l'approvazione per il suo campus di data center "Hyperion" in Louisiana, uno sviluppo su larga scala per un massimo di 5 GW di elettricità e oltre 10 miliardi di dollari di investimenti.
- Settembre 2025: Vantage Data Centers ha annunciato un campus in Texas con 10 strutture su 1,200 acri, 1.4 GW di capacità e investimenti superiori a 25 miliardi di dollari, tra cui un'infrastruttura di raffreddamento a liquido per rack AI densi.
- Agosto 2025: QTS Data Centers e Blackstone Real Estate hanno presentato i piani per un campus iperscalabile da 10 miliardi di dollari nel Northumberland, nel Regno Unito, progettato per carichi di lavoro di formazione su cloud sovrano e intelligenza artificiale con accesso a energia rinnovabile.
Ambito e metodologia
Con immobili commerciali (CRE) si intendono immobili per scopi commerciali o per fornire uno spazio di lavoro piuttosto che uno spazio abitativo. Il rapporto copre la segmentazione per tipo (uffici, vendita al dettaglio, industriale/logistica, multifamiliare e ospitalità) e per area geografica (Asia-Pacifico, Nord America, Europa, Medio Oriente e Africa e America Latina). Il rapporto offre dimensioni del mercato immobiliare commerciale e previsioni in valore (miliardi di USD) per tutti i segmenti sopra menzionati. Il rapporto copre anche l'impatto del COVID-19 sul mercato.
Per tipo di proprietà
| Uffici |
| Settore Retail |
| Logistica |
| Altri (Parchi industriali, ospitalità, uso misto) |
Per modello di business
| Sales |
| Noleggio |
Per utente finale (valore)
| Individui / Famiglie |
| Aziende e PMI |
| Altri (Istituzioni, Governo, ONG) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia - Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia - Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di proprietà | Uffici | |
| Settore Retail | ||
| Logistica | ||
| Altri (Parchi industriali, ospitalità, uso misto) | ||
| Per modello di business | Sales | |
| Noleggio | ||
| Per utente finale (valore) | Individui / Famiglie | |
| Aziende e PMI | ||
| Altri (Istituzioni, Governo, ONG) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia - Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia - Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato immobiliare commerciale globale?
Il mercato immobiliare commerciale avrà una dimensione di 6,345.2 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 8,483.3 miliardi di dollari entro il 2031, con un CAGR del 5.98%.
Quali tipologie immobiliari guideranno la domanda nel 2026?
La logistica e le risorse industriali guidano la crescita con l'espansione del commercio al dettaglio omnicanale, mentre gli uffici rimangono la fetta più grande del mercato tradizionale in termini di fatturato, con una quota del 35% nel 2025.
In che modo il lavoro ibrido influenza le prestazioni in ufficio?
Le politiche ibride mantengono l'utilizzo settimanale al di sotto dei picchi, il che favorisce un elevato tasso di posti vacanti e stimola una fuga verso la qualità, verso edifici efficienti e ricchi di comfort.
Dove si registra il maggiore slancio degli investimenti a livello regionale?
L'Asia-Pacifico ha detenuto la quota maggiore, pari al 33% nel 2025, mentre il Sud America ha registrato la traiettoria di crescita più rapida, con un tasso del 6.46% fino al 2031.
Quali sono i principali ostacoli ai nuovi sviluppi nel 2026?
I costi di costruzione e di finanziamento, i diritti più lenti e i premi assicurativi stanno comprimendo i rendimenti e ritardando i progetti speculativi.
In che modo l'intelligenza artificiale sta influenzando il mercato immobiliare commerciale?
L'intelligenza artificiale sta accelerando le pipeline dei data center su larga scala e automatizzando la selezione dei siti, spostando lo sviluppo verso mercati secondari e ricchi di energia con solidi collegamenti logistici.


