

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
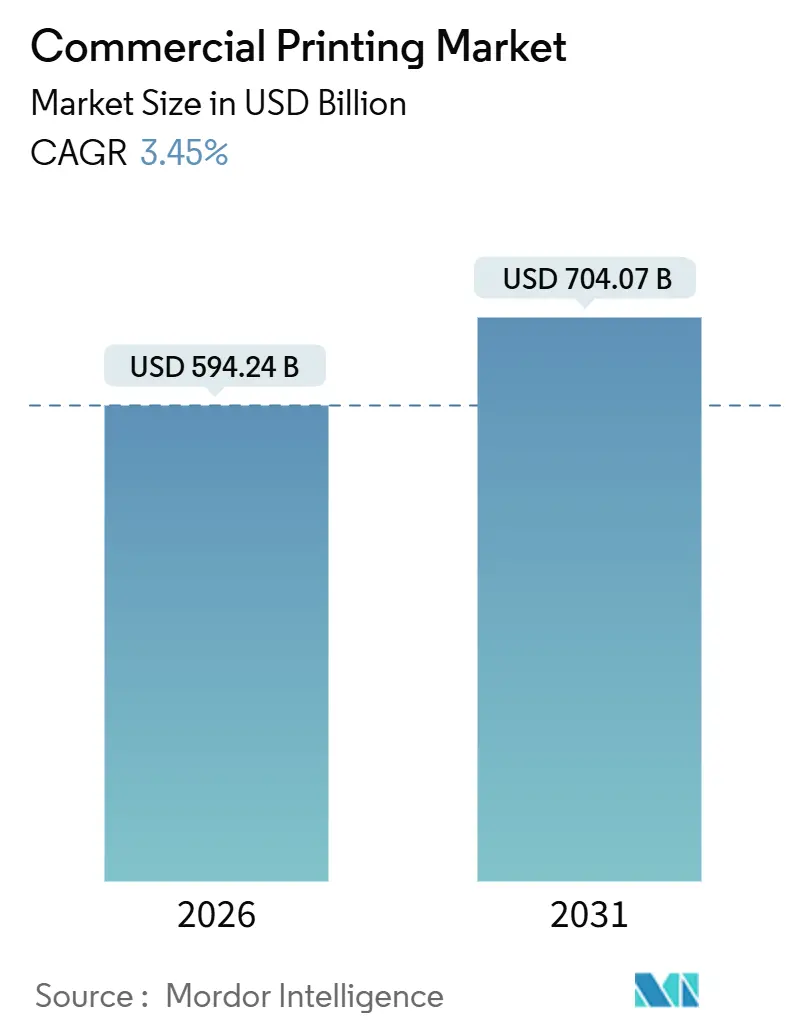
| Dimensione del mercato (2026) | 594.24 miliardo di dollari |
| Dimensione del mercato (2031) | 704.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.45% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della stampa commerciale di Mordor Intelligence
Il mercato della stampa commerciale ha raggiunto i 594.24 miliardi di dollari nel 2026 e si prevede che raggiungerà i 704.07 miliardi di dollari entro il 2031, con un CAGR del 3.45% durante il periodo di previsione. Questa traiettoria riflette una transizione dalle lunghe tirature offset a progetti agili e a bassa tiratura che consentono margini lordi più elevati. La crescita dell'e-commerce, i requisiti normativi di serializzazione e la proliferazione degli SKU stanno comprimendo i tempi di consegna, costringendo i fornitori di servizi di stampa ad adottare flussi di lavoro con dati variabili. Di conseguenza, i sistemi digitali a getto d'inchiostro, direct-to-shape e flessografici ibridi stanno sostituendo le apparecchiature tradizionali anche negli ambienti ad alto volume. I proprietari di marchi richiedono contemporaneamente substrati ecocompatibili ed elettronica integrata che migliorino la tracciabilità, il che sta ampliando il divario tecnologico tra innovatori e ritardatari. L'intensità competitiva sta aumentando poiché i trasformatori multinazionali integrano risorse a monte per proteggere le materie prime, mentre gli specialisti del digitale orchestrano la capacità distribuita attraverso piattaforme cloud, determinando un nuovo equilibrio nel mercato della stampa commerciale.
Punti chiave del rapporto
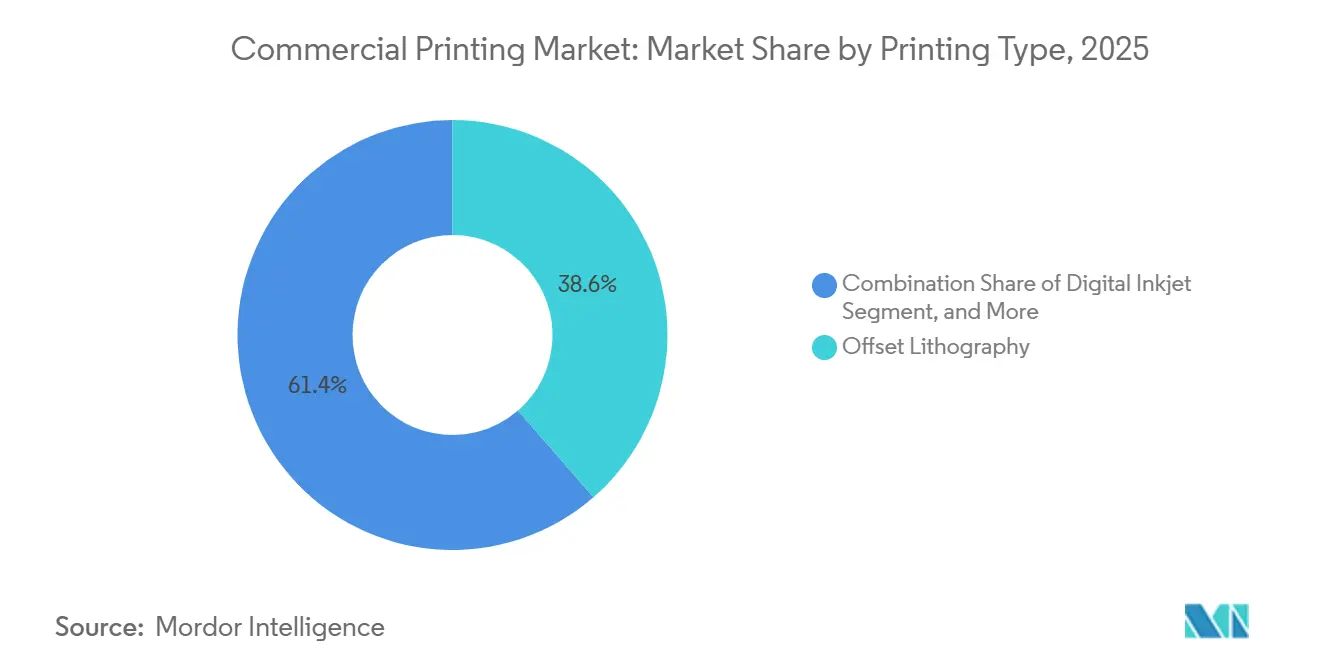
- Per tipo di stampa, la litografia offset ha dominato il mercato della stampa commerciale con il 38.62% nel 2025, mentre si prevede che la stampa a getto d'inchiostro digitale registrerà un CAGR del 4.11% entro il 2031.
- Per applicazione, nel 2025 il settore degli imballaggi ha rappresentato il 45.74% del mercato della stampa commerciale e si prevede che crescerà a un CAGR del 4.54%.
- Per quanto riguarda i materiali di stampa, carta e cartone hanno rappresentato il 61.74% del fatturato del mercato della stampa commerciale nel 2025, mentre i supporti plastici e sintetici sono destinati a crescere a un CAGR del 4.88% entro il 2031.
- In base al formato, la stampa di grande formato ha rappresentato il 41.74% delle vendite globali del mercato della stampa commerciale nel 2025, ma i flussi di lavoro diretti all'oggetto stanno avanzando a un CAGR del 4.42% nello stesso periodo.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 38.73% del fatturato del mercato della stampa commerciale nel 2025 e si prevede che crescerà a un CAGR del 4.55%, superando le altre regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della stampa commerciale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita esplosiva delle tirature di stampa di imballaggi su richiesta | + 1.2% | Globale, concentrato nei centri di e-commerce dell'Asia-Pacifico e del Nord America | A breve termine (≤ 2 anni) |
| Crescente adozione della stampa di dati variabili per il marketing personalizzato | + 0.8% | Nord America ed Europa, espandendosi verso l'area urbana dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Domanda sostenuta di stampe promozionali da parte di marchi al dettaglio e di beni di largo consumo | + 0.5% | Globale, più forte nei settori della vendita al dettaglio in Europa e Nord America | Medio termine (2-4 anni) |
| Transizione verso substrati ecocompatibili e inchiostri a base vegetale | + 0.6% | L'Europa è in testa, seguita dal Nord America, emerge una spinta nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Integrazione dell'elettronica stampata in imballaggi ed etichette | + 0.7% | Adozione globale e precoce nei prodotti farmaceutici e nei beni di lusso | Medio termine (2-4 anni) |
| Emersione di hub di stampa come servizio in micro-fabbriche | + 0.4% | Centri urbani nell'area Asia-Pacifico e in alcune aree metropolitane del Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita esplosiva delle tirature di stampa di imballaggi su richiesta
Le piattaforme di e-commerce ora danno priorità a tirature di imballaggio più brevi che si completano in giorni anziché in settimane, una dinamica che favorisce la stampa digitale a getto d'inchiostro ad alta velocità rispetto alla stampa offset a lastre. [1] Amazon, “Frustration-Free Packaging Program,” amazon.com Le linee guida di Amazon per un packaging senza frustrazioni e mandati simili da parte dei marketplace regionali hanno abbassato la soglia economica al di sotto della quale le macchine da stampa digitali diventano più economiche per unità, soprattutto per lotti inferiori a 5,000 unità. I convertitori che hanno investito in linee PageWide a passaggio singolo hanno segnalato cicli dall'ordine alla spedizione ridotti da dieci giorni a quarantotto ore. La stessa tendenza è evidente nelle reti di evasione ordini dell'Asia-Pacifico, dove Alibaba e Flipkart instradano la grafica specifica per SKU verso hub di stampa localizzati per ridurre il trasporto e l'impronta di carbonio. [2] Mondi Group, “Annual Report 2024,” mondigroup.com Con la frammentazione dei volumi, le analisi di produzione confermano margini lordi più elevati grazie alla minimizzazione degli sprechi di preparazione e ai prezzi premium per scatola che i marchi assorbono in cambio della velocità.
Crescente adozione della stampa di dati variabili per il marketing personalizzato
I marketer che utilizzano la posta diretta e i cataloghi stanno rilanciando i budget di stampa perché le campagne con dati variabili generano un aumento misurabile dei tassi di risposta rispetto ai materiali statici. [3] United States Postal Service, “Direct Mail Market Report 2025,” usps.com Il servizio postale degli Stati Uniti ha citato una stabilizzazione dei volumi di posta diretta nel 2025, guidata dalle società di servizi finanziari e assicurativi che hanno spostato i budget di nuovo sulla stampa per sfuggire al caos digitale. Le tipografie che installano varioPRINT iX e le macchine da stampa a getto d'inchiostro a colori elaborano miliardi di impressioni individualizzate ogni anno, dimostrando una produttività che rivaleggia con l'offset convenzionale eliminando al contempo i costi delle lastre. Sebbene il GDPR europeo richieda il consenso esplicito per la comunicazione personalizzata, i marchi mitigano il rischio sfruttando i dati di fidelizzazione di prima parte e i cataloghi abilitati per QR che uniscono esperienze fisiche e di realtà aumentata, posizionando così la stampa come un punto di contatto ricco di attribuzione nei funnel omnicanale.
Domanda sostenuta di stampa promozionale da parte dei marchi al dettaglio e dei beni di largo consumo
I rivenditori e i produttori di beni di consumo continuano a destinare budget alla segnaletica tattile, agli espositori in-store e alle etichette per gli scaffali, che stimolano gli acquisti d'impulso, nonostante la migrazione di una parte più consistente della pubblicità verso gli schermi digitali. I brand manager osservano che i materiali per il punto vendita aumentano la crescita della categoria se abbinati a coupon per dispositivi mobili, con conseguente aumento delle chiamate per campagne multi-supporto che combinano espositori in cartoncino con insegne in schiuma rigida. Le macchine da stampa a getto d'inchiostro UV di grande formato che applicano vernici spot e inchiostri metallizzati in un unico passaggio consentono rapidi aggiornamenti del design in concomitanza con le promozioni stagionali, preservando la rilevanza strategica della stampa. La resilienza della grafica promozionale è particolarmente forte in Europa, dove i formati dei negozi fisici di alimentari rimangono dominanti, supportando un utilizzo costante della capacità produttiva nelle attività di grande formato.
Transizione verso substrati ecocompatibili e inchiostri a base vegetale
Le tasse estese di responsabilità del produttore nell'Unione Europea e gli obiettivi aziendali di zero emissioni nette hanno costretto i trasformatori a introdurre formulazioni a basso contenuto di COV a base di soia, a base d'acqua e polimerizzabili tramite UV, conformi agli standard cromatici ISO 12647. I proprietari di marchi preferiscono substrati certificati dal Forest Stewardship Council o dotati di etichette di compostabilità secondo ASTM D6868. Sebbene i materiali di origine biologica continuino a presentare prezzi più elevati, i primi ad adottarli si assicurano contratti a lungo termine con rivenditori attenti alla sostenibilità, desiderosi di decarbonizzare le catene di approvvigionamento. I produttori di apparecchiature hanno risposto lanciando macchine da stampa flessografiche e digitali con profili energetici inferiori e ossidanti catalitici in linea che catturano le emissioni di solventi, creando un ecosistema in cui materiali più ecologici ed efficienza di processo si rafforzano a vicenda in un orizzonte pluriennale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spostamento continuo della spesa pubblicitaria verso i canali dei media digitali | -0.9% | Globale, più acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Prezzi volatili di carta, inchiostro e input energetici | -0.6% | Globale, acuto in Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Normative severe sui COV e sull'uso di sostanze chimiche negli inchiostri convenzionali | -0.4% | Europa e Nord America in testa, emergenti nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Carenza di componenti semiconduttori per le nuove macchine da stampa digitali | -0.3% | Globale, con ripresa in corso | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Spostamento continuo della spesa pubblicitaria verso i canali dei media digitali
Video programmatici, piattaforme social e spazi pubblicitari per TV connesse hanno assorbito il 72% della spesa pubblicitaria negli Stati Uniti nel 2025, accelerando la contrazione della domanda di pubblicazioni e giornali cartacei. Gli editori hanno bloccato le linee di stampa offset a causa del calo dei ricavi e diverse testate di riviste europee hanno cessato completamente la produzione cartacea. Sebbene il direct mailing si sia dimostrato resiliente, la più ampia erosione della pubblicità cartacea riduce la base di riferimento complessiva per gli stampatori commerciali specializzati in pubblicazioni. Per compensare le perdite di fatturato, molti si sono diversificati nel packaging e nella grafica di grande formato, ma i costi fissi tradizionali continuano a gravare sui margini, soprattutto dove i prezzi di mercato rimangono standardizzati.
Prezzi volatili di carta, inchiostro e input energetici
La carenza globale di cellulosa, i picchi dei prezzi del gas naturale e le interruzioni nella fornitura di pigmenti hanno fatto aumentare i costi delle materie prime a due cifre nel 2024 e nel 2025. I trasformatori con contratti cost-plus hanno beneficiato di alcuni aumenti, ma gli accordi a prezzo fisso hanno lasciato esposti gli operatori più piccoli. La stretta è stata più acuta in Europa, dove le tariffe energetiche invernali hanno raggiunto livelli record, provocando interruzioni di breve durata e accelerando la migrazione dalle linee heatset a quelle a getto d'inchiostro a basso consumo energetico. Nella regione Asia-Pacifico, la dipendenza dalla cellulosa importata ha creato un'inflazione trainata dalla valuta che ha eroso il capitale circolante. La volatilità incentiva l'integrazione verticale, come dimostra la proprietà da parte di WestRock di cartiere per cartone ondulato che ora coprono il 70% della sua domanda interna di cartone ondulato, fornendo una copertura contro gli shock esterni.
Analisi del segmento
Per tipo di stampa: il getto d'inchiostro digitale guadagna quote nonostante il predominio dell'offset
La litografia offset ha dominato il 38.62% della quota di mercato della stampa commerciale nel 2025, una posizione radicata nelle economie di scala per volumi superiori a 10,000 copie. Si prevede tuttavia che il getto d'inchiostro digitale crescerà a un CAGR del 4.11%, riducendo il differenziale grazie a velocità più elevate, minori scarti di avviamento e una stretta integrazione con i portali web-to-print. Le installazioni Canon varioPRINT, ad esempio, raggiungono una qualità paragonabile a quella dell'offset su supporti patinati, fornendo al contempo dati variabili su ogni foglio, consentendo agli stampatori di monetizzare la personalizzazione senza sostenere i costi delle lastre. La stampa flessografica mantiene un vantaggio nel settore degli imballaggi flessibili grazie alla sua compatibilità con gli inchiostri a base d'acqua, ma le macchine da stampa ibride che uniscono testine a getto d'inchiostro e gruppi flessografici stanno sfumando i confini. La rotocalcografia rimane una soluzione valida per la stampa di cataloghi ad altissimo volume e per laminati decorativi, dove la durata del cilindro ammortizza i costi su milioni di metri, ma la sua quota è destinata a ridursi con il declino delle pubblicazioni in abbonamento. Il punto di svolta competitivo sembra più imminente nelle applicazioni di etichette e cartone ondulato, dove le linee a getto d'inchiostro a passaggio singolo ora stampano 200 metri al minuto, una produttività che rimodella le ipotesi sul costo totale di proprietà e sposta gli acquisti a favore del digitale.
Parallelamente, i fornitori di servizi di stampa stanno riqualificando i siti offset legacy con retrofit digitali per preservare gli investimenti immobiliari non recuperabili, sfruttando al contempo suite di flussi di lavoro basate su cloud che gestiscono gli ordini in batch per substrato e finitura. Questo modello operativo consente di ridurre il personale e di prolungare i tempi di attività, poiché la preparazione dei file, l'imposizione e la gestione del colore si basano su motori automatizzati basati su regole. Gli operatori finanziari considerano il costo per pagina prevedibile e il percorso di aggiornamento modulare del getto d'inchiostro come un rischio inferiore rispetto alle sostituzioni offset ad alto costo di capitale, rafforzando lo slancio di adozione nel mercato della stampa commerciale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il packaging supera l'editoria
Il packaging ha rappresentato il 45.74% del fatturato globale nel 2025 e il suo CAGR del 4.54% lo posiziona come il principale motore delle dimensioni del mercato della stampa commerciale fino al 2031. L'accelerazione dell'e-commerce, le normative anticontraffazione e i requisiti di esposizione a scaffale costringono i marchi di beni di consumo ad allocare budget maggiori a formati in cartone ondulato, cartone pieghevole e flessibili. Nel frattempo, i segmenti dell'editoria affrontano un declino secolare con la migrazione dei lettori verso gli schermi, costringendo gli inserzionisti aziendali a riorientare la spesa. La stampa di libri è rimasta un'eccezione degna di nota perché l'economia della stampa su richiesta consente la disponibilità perpetua di titoli a coda lunga senza rischi di inventario, tuttavia i prezzi unitari sono sotto pressione dalla concorrenza degli e-book. La stampa transazionale aziendale, come estratti conto e assegni, beneficia di obblighi normativi che favoriscono ancora la tracciabilità cartacea, fornendo un flusso di entrate stabile seppur maturo. Il materiale pubblicitario, inclusi gli espositori nei punti vendita, rimane disomogeneo, ma la grafica premium di grande formato per il retail esperienziale continua a registrare margini elevati.
La quota di mercato della stampa commerciale per imballaggi flessibili sta crescendo più rapidamente all'interno della categoria più ampia del packaging, poiché le buste stand-up sostituiscono i contenitori rigidi in snack, alimenti per animali domestici e prodotti per la cura della persona. Queste strutture in film facilitano spedizioni leggere e grafiche a 360 gradi, che a loro volta richiedono macchine da stampa in grado di stampare effetti metallici, vernici tattili e codici variabili. I progetti di bottiglie per bevande con stampa diretta illustrano il percorso verso un branding senza etichette, dimostrando come la libertà di progettazione si combini con gli obblighi di riduzione dei materiali.
Per materiale di stampa: la plastica e i substrati sintetici guadagnano terreno grazie alla spinta verso la sostenibilità
Carta e cartone hanno mantenuto il 61.74% delle vendite nel 2025, ma le previsioni indicano che le alternative plastiche e sintetiche avanzeranno a un CAGR del 4.88%, riflettendo l'ascesa degli imballaggi flessibili. I film in polietilene e polipropilene laminati con rivestimenti barriera consentono una maggiore durata di conservazione e una grammatura ridotta, soddisfacendo sia gli obiettivi ambientali che logistici. La Direttiva europea sugli imballaggi e sui rifiuti di imballaggio penalizza ora i laminati multimateriale, incoraggiando il passaggio al polietilene monomateriale ad alta barriera, che rimane riciclabile all'interno dei flussi di rifiuti dell'UE esistenti. Allo stesso tempo, i materiali a base di carta rivestiti con barriere di dispersione si stanno ritagliando nicchie dove un tempo dominavano i millimetri di polimero. Laminazione a freddo, film olografici e altri substrati speciali mantengono la loro posizione nei cosmetici di lusso e negli alcolici perché le finiture tattili giustificano una maggiore economicità unitaria. Per componenti industriali e alloggiamenti elettronici, gli acrilici UV-polimerizzabili stampati su pannelli sintetici sostituiscono le etichette adesive, garantendo durata e conformità agli standard di sicurezza internazionali.
L'impegno dei marchi verso contenuti compostabili o riciclati impone rigorosi requisiti di stampabilità che solo testine a getto d'inchiostro e sistemi di aggancio all'avanguardia possono soddisfare. Le stampanti che ottimizzano i profili di asciugatura e investono in spettrofotometri in linea mantengono i target cromatici su diverse superfici, preservando il valore del marchio e raggiungendo al contempo traguardi ambientali.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato: la stampa diretta su oggetto si espande oltre le etichette
La segnaletica di grande formato ha generato il 41.74% del fatturato nel 2025, ma i flussi di lavoro direct-to-object mostrano un CAGR del 4.42% che segnala un imminente punto di svolta. Aziende di bevande come Coca-Cola hanno utilizzato campagne pubblicitarie su bottiglie di alluminio con grafiche a 360 gradi per aumentare l'attrattiva per i collezionisti senza dover ricorrere a shrink sleeve. Allo stesso modo, aziende cosmetiche, OEM del settore automobilistico e marchi di elettronica di consumo richiedono decorazioni a stampa diretta su geometrie curve o irregolari per eliminare gli sprechi di etichette e aumentare il valore percepito. Le dimensioni del mercato della stampa commerciale per applicazioni direct-to-object sono destinate ad ampliarsi, poiché le soluzioni di polimerizzazione a LED ultravioletti offrono adesione su vetro, plastica e metalli rivestiti, consumando meno energia rispetto alle lampade a vapori di mercurio. Per quanto riguarda il piccolo formato, assegni e certificati di sicurezza rimangono obbligatori nei flussi di lavoro governativi e bancari, ancorando una base di domanda in un contesto di calo dei volumi di stampa per ufficio. Di conseguenza, gli stampatori con portafogli di formati diversificati mitigano le oscillazioni cicliche e sfruttano il potenziale di crescita delle emergenti esigenze di decorazione industriale.
Le macchine ibride che combinano dispositivi di rotazione degli oggetti con testine a getto d'inchiostro multiasse spingono la produttività ben oltre i primi prototipi, consentendo tirature promozionali di 1,000 unità a costi unitari un tempo riservati a decine di migliaia di unità. Con l'espansione delle campagne in edizione limitata da parte dei rivenditori, la domanda di queste funzionalità si diffonde anche alle stampanti di fascia media, moltiplicando la crescita della base installata.
Analisi geografica
L'area Asia-Pacifico ha controllato il 38.73% delle vendite globali nel 2025 e si prevede che aumenterà a un CAGR del 4.55% fino al 2031, sostenuta dall'espansione della classe di consumatori, dall'aumento degli standard normativi e dalla delocalizzazione delle linee di confezionamento. La Cina allinea la sua politica di doppia circolazione alla capacità di stampa nazionale, portando aziende come Jinjia Group a implementare sistemi flessografici ad alta velocità che sostituiscono i cartoni importati. L'implementazione in India di imposte unificate su beni e servizi e di un'etichettatura più restrittiva delle confezioni alimentari stimola gli investimenti in linee a getto d'inchiostro digitali ottimizzate per layout multilingue. La popolazione altamente urbana del Giappone beneficia della piattaforma cloud di Raksul che invia i lavori alle macchine da stampa partner in grado di produrre in giornata, un modello ora emulato a Seul e Taipei.
Il Nord America rivendica una quota matura ma resiliente del mercato della stampa commerciale, con tendenze di nearshoring che accelerano gli investimenti in impianti di produzione di cartone ondulato e pieghevole. WestRock e International Paper hanno potenziato gli stabilimenti in Georgia e Texas per supportare gli spedizionieri di bevande e di e-commerce che cercano un rapido rifornimento di scatole, una svolta che stabilizza i volumi di stampa regionali nonostante il calo della circolazione dei giornali. Gli operatori europei devono far fronte a costi energetici più elevati e a rigide normative sulle emissioni, ma si aggiudicano contratti con aziende di beni di largo consumo orientate alla sostenibilità offrendo set di inchiostri a basso contenuto di COV e certificati di energia verde. L'ondata di consolidamento in Germania ha ridotto la capacità produttiva delle aziende offset di medie dimensioni, convogliando i volumi verso entità di spedizione digitale come Onlineprinters, che centralizzano la gestione dei file ed esternalizzano la produzione a sedi affiliate.
Sud America, Medio Oriente e Africa, e alcuni mercati del Sud-Est asiatico, mostrano un andamento eterogeneo legato alla stabilità macroeconomica, alle fluttuazioni valutarie e alla solidità delle infrastrutture. Gli Emirati Arabi Uniti hanno promosso iniziative per la sicurezza alimentare promuovendo la produzione nazionale di imballaggi flessibili, come dimostrano le nuove linee di Hotpack Global che utilizzano unità flexo a gamma cromatica estesa per gli esportatori di alimenti halal. Il Brasile è alle prese con pressioni valutarie che gonfiano i prezzi degli inchiostri importati, eppure la domanda di buste flessibili persiste, poiché i produttori di beni di largo consumo stanno riducendo le dimensioni delle confezioni per preservarne la convenienza. Il Sudafrica ha dovuto fare i conti con l'instabilità della rete, spingendo i trasformatori a investire in pannelli solari sui tetti che garantiscono tempi di attività e riducono le emissioni di carbonio.
Nel complesso, la divergenza regionale crea un mosaico di vettori di crescita, con l'area Asia-Pacifico che registra il maggiore incremento di dimensioni del mercato della stampa commerciale in termini assoluti, mentre Nord America ed Europa spostano i ricavi verso il packaging e la decorazione industriale.

Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione si concentra sempre più sulla sostenibilità degli imballaggi, sulla sicurezza chimica e sulla tracciabilità, fattori che stanno plasmando le specifiche di stampa commerciale per etichette, cartoni e imballaggi flessibili. In Europa, i sistemi di responsabilità estesa del produttore (EPR) e le normative sui rifiuti di imballaggio stanno spingendo i trasformatori verso un'etichettatura più chiara sugli imballaggi, una gestione più strutturata delle dichiarazioni relative al contenuto riciclato e la scelta di materiali che preservino le prestazioni di stampa su strutture riciclabili. Un punto di svolta fondamentale è rappresentato dal Regolamento UE sugli imballaggi e sui rifiuti di imballaggio, Regolamento (UE) 2025/40, che entrerà in vigore ad agosto 2026 e introdurrà requisiti obbligatori di sostenibilità ed etichettatura per gli imballaggi immessi sul mercato UE. Questo cambiamento richiede ai proprietari dei marchi e ai fornitori di servizi di stampa di rafforzare i flussi di lavoro di conformità per il controllo della grafica, la selezione degli inchiostri e la qualificazione dei substrati.
In Nord America, le normative relative al contatto con gli alimenti si stanno inasprendo anche per gli imballaggi stampati, il che aumenta l'importanza dei test di migrazione e della relativa documentazione lungo tutta la filiera della stampa commerciale. La FDA statunitense ha finalizzato un processo sistematico per la valutazione post-commercializzazione delle sostanze chimiche utilizzate negli alimenti nel maggio 2026, intensificando il controllo sui materiali tradizionali impiegati nelle applicazioni a contatto con gli alimenti. Allo stesso tempo, gli aggiornamenti della FDA riguardanti la carta patinata e il cartone, inclusi limiti di migrazione inferiori per alcune alternative al BPA, con l'entrata in vigore a luglio 2026, aumentano gli oneri di conformità per gli stampatori e i trasformatori che riforniscono marchi del settore alimentare e delle bevande, soprattutto laddove gli imballaggi utilizzano supporti patinati e sistemi di inchiostro a bassa migrazione e a basso odore.
Analisi della catena del valore
La catena del valore della stampa commerciale inizia con input a monte come pasta di cellulosa e carta, resine e pellicole polimeriche, alluminio e fogli, pigmenti, solventi, leganti e additivi speciali, supportati da energia e logistica. L'approvvigionamento dei materiali è concentrato tra cartiere integrate e produttori legati al settore petrolchimico, mentre i formulisti di inchiostri e rivestimenti e i fornitori di lastre, cilindri e fustelle trasformano le materie prime in materiali di consumo pronti per la stampa. I produttori di apparecchiature (offset, flessografia e inkjet digitale), i fornitori di software (web-to-print, automazione della prestampa, gestione del colore) e i fornitori di finiture (laminazione, rivestimento, taglio, rilegatura) supportano la produzione, dopodiché i fornitori di servizi di stampa e i trasformatori di imballaggi consegnano i prodotti ai proprietari dei marchi tramite contratti diretti o piattaforme di approvvigionamento.
Le operazioni a metà del processo produttivo sono sempre più caratterizzate dalla variabilità a breve termine e dalla gestione delle versioni per esigenze di conformità, il che favorisce le sale stampa digitali e ibride in grado di aggiornare lingua, informazioni sui rischi o codici serializzati anche nelle fasi finali del processo. Nei mercati finali regolamentati, gli obblighi di tracciabilità (in particolare per i prodotti farmaceutici ai sensi della Direttiva europea sui medicinali e dei codici alfanumerici e serializzati) rafforzano la standardizzazione dei codici serializzati DataMatrix e alfanumerici, integrando codificatori, sistemi di ispezione visiva e flussi di lavoro nelle fasi più avanzate della produzione. Sul fronte dell'offerta, le interruzioni logistiche e la volatilità delle materie prime possono ripercuotersi sulla disponibilità di inchiostri e pellicole; le tensioni che interessano i corridoi di spedizione, come lo Stretto di Hormuz, sono state indicate come causa di percorsi più lunghi e costi di trasporto e assicurazione più elevati. Questa dinamica incoraggia i trasformatori a mantenere scorte di magazzino più consistenti e a stipulare accordi di fornitura a lungo termine.
Panorama competitivo
La concentrazione globale dei ricavi rimane frammentata, con le prime dieci aziende che si aggiudicano una quota considerevole del fatturato aggregato. La fusione WestRock-Smurfit Kappa ha dato vita a una potenza da 34 miliardi di dollari che spazia dal cartone per imballaggio al cartone per il consumo, consentendo una pianificazione integrata dalla cartiera alla finitura di stampa, riducendo i costi unitari e garantendo l'approvvigionamento di materie prime. Tali combinazioni verticali costringono i trasformatori di fascia media a specializzarsi o a cercare partner di consolidamento per mantenere la leva finanziaria sui prezzi. La trasformazione digitale traccia una frattura strategica mentre le multinazionali storiche implementano piattaforme di Industria 4.0 che centralizzano prestampa, inventario e manutenzione predittiva, mentre le aziende con risorse ridotte come Raksul gestiscono 3,000 siti partner tramite API per convertire gli ordini in output presso lo stabilimento più vicino, riducendo le finestre di consegna allo stesso giorno a Tokyo e Osaka.
La diversificazione tecnologica sta accelerando. Toppan sfrutta l'esperienza della rotocalcografia per sviluppare antenne RFID stampate, aggiungendo funzionalità che vanno oltre la grafica. Xerox promuove la ricerca sulla stampa fotovoltaica, aprendo potenziali flussi di entrate nei sensori IoT. Nel settore della fotografia personalizzata, Shutterfly e Blurb sfruttano l'economia del lotto singolo e interfacce di progettazione intuitive per bypassare i canali di vendita al dettaglio tradizionali. In generale, l'aderenza alla norma ISO 12647 e alla profilazione G7 è diventata un costo di ingresso per i contratti con marchi multinazionali, estromettendo i ritardatari dalle liste di fornitura globali. Gli stampatori che investono nella spettrofotometria in linea e nella calibrazione a circuito chiuso raggiungono soglie di delta-E del colore inferiori a due, un requisito che i marchi tradizionali integrano negli audit di approvvigionamento.
L'allocazione del capitale privilegia sempre più le piattaforme inkjet modulari, aggiornabili sul campo, un modello supportato dagli istituti finanziari che apprezzano i ricavi da servizi di tipo rendita. Combinata con analisi predittive che semplificano il rifornimento dei materiali di consumo, tale architettura migliora la stabilità del margine lordo. Con la convergenza della stampa funzionale con l'elettronica e la biotecnologia, le tipografie tradizionali che padroneggiano gli inchiostri conduttivi e il micro-patterning sono destinate a ridefinire le proposte di valore che vanno oltre la comunicazione visiva.
Leader del settore della stampa commerciale
Cenveo Worldwide Limited
RR Donnelley & Sons Company
Toppan Inc.
ACME Printing Company, Inc.
Vistaprint BV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Toppan Merrill ha ampliato la sua piattaforma Quinn per supportare la redazione, l'archiviazione e la distribuzione delle comunicazioni agli azionisti. L'aggiornamento rafforza l'orchestrazione del flusso di lavoro digitale per le comunicazioni regolamentate, integrando la stampa e potenziando l'erogazione di servizi ibridi per i clienti aziendali.
- Febbraio 2025: RRD ha annunciato la transizione digitale del suo stabilimento di Austell, in Georgia, con l'installazione di una stampante digitale HP Indigo 120K e di una linea HP PageWide Advantage 2200, e l'impiego di robot mobili autonomi per la movimentazione dei materiali. Questa iniziativa aumenta la capacità di produzione su richiesta, a tiratura limitata e variabile, riducendo al contempo la movimentazione manuale e migliorando la uniformità dei tempi di consegna.
- Dicembre 2024: TOPPAN Holdings ha stipulato un accordo per acquisire la divisione di imballaggi termoformati e flessibili di Sonocos per circa 1.8 miliardi di dollari. L'operazione amplia la presenza di TOPPAN nel settore degli imballaggi flessibili e delle relative capacità di stampa, rafforzando la sua capacità di servire i proprietari di marchi alla ricerca di formati di imballaggio sostenibili in diverse regioni.
Ambito e metodologia
La stampa commerciale si riferisce alla produzione di materiali stampati su larga scala per uso commerciale. Questo tipo di stampa comprende un'ampia gamma di prodotti e servizi, generalmente utilizzati per scopi pubblicitari, di marketing e di comunicazione. La stampa commerciale è vitale in vari settori, poiché fornisce materiali stampati di qualità standard che supportano le attività di marketing, migliorano l’identità del marchio e facilitano una comunicazione efficace.
Il mercato della stampa commerciale è segmentato per tipo di stampa (litografia offset, getto d'inchiostro, flessografica, serigrafica, rotocalco e altri tipi di stampa), applicazione (imballaggio, pubblicità ed editoria (libri, riviste, giornali e altri editori)) e geografia. (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo di stampa
| Litografia offset |
| Getto d'inchiostro digitale |
| Flessografica |
| allo |
| scritta |
| Altri tipi di stampa |
Per Applicazione
| Packaging | |
| Pubblicità | |
| Edizioni | Libri |
| Riviste | |
| Quotidiani | |
| Altra editoria | |
| Stampa aziendale e transazionale | |
| Altre applicazioni |
Per materiale stampato
| Carta e cartone |
| Substrati plastici e sintetici |
| Tessuto e tessuti |
| Metallo e lamine |
| Altri materiali di stampa |
Per formato
| Stampa di grande formato |
| Stampa di piccolo formato |
| Stampa diretta su oggetto |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di stampa | Litografia offset | ||
| Getto d'inchiostro digitale | |||
| Flessografica | |||
| allo | |||
| scritta | |||
| Altri tipi di stampa | |||
| Per Applicazione | Packaging | ||
| Pubblicità | |||
| Edizioni | Libri | ||
| Riviste | |||
| Quotidiani | |||
| Altra editoria | |||
| Stampa aziendale e transazionale | |||
| Altre applicazioni | |||
| Per materiale stampato | Carta e cartone | ||
| Substrati plastici e sintetici | |||
| Tessuto e tessuti | |||
| Metallo e lamine | |||
| Altri materiali di stampa | |||
| Per formato | Stampa di grande formato | ||
| Stampa di piccolo formato | |||
| Stampa diretta su oggetto | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| ASEAN | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono i ricavi globali previsti dalla stampa commerciale entro il 2031?
Si prevede che il settore raggiungerà i 704.07 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.45% dal 2026 al 2031.
Quale tecnologia di stampa si espanderà più rapidamente entro il 2031?
Il getto d'inchiostro digitale è in testa con un CAGR del 4.11%, trainato dai flussi di lavoro con dati variabili e dalle esigenze di confezionamento in piccole tirature.
Perché le applicazioni di imballaggio attraggono i maggiori investimenti?
L'evasione degli ordini tramite e-commerce, le norme anticontraffazione e la proliferazione degli SKU stanno facendo aumentare i ricavi derivanti dal packaging a un CAGR del 4.54%.
Quale regione offre il più alto potenziale di crescita per le stampanti?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 4.55% grazie all'aumento dei consumi della classe media e a obblighi di etichettatura più severi.
Come gestiscono i trasformatori la volatilità dei prezzi delle materie prime?
Molte aziende si stanno integrando verticalmente nella produzione di cartone per imballaggi, cellulosa e inchiostro per garantire la fornitura e tutelarsi dalle oscillazioni dei costi.


