

Dimensioni e quota del mercato CDN P2P commerciale
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
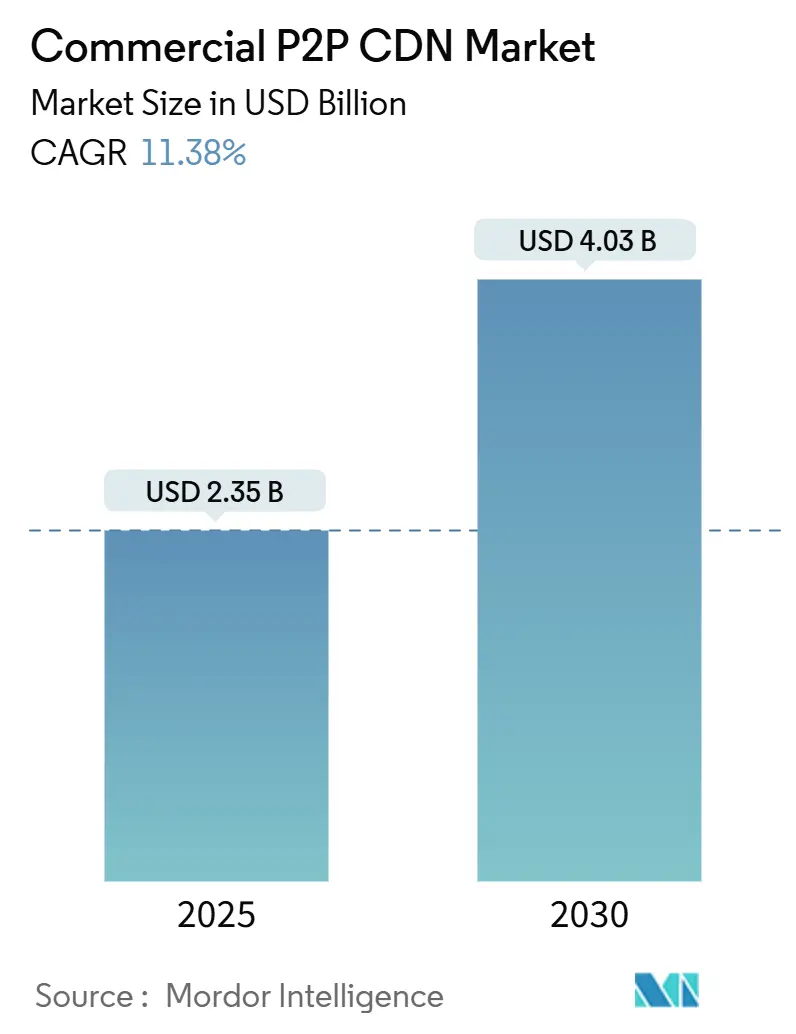
| Dimensione del mercato (2025) | 2.35 miliardo di dollari |
| Dimensione del mercato (2030) | 4.03 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 11.38% CAGR |
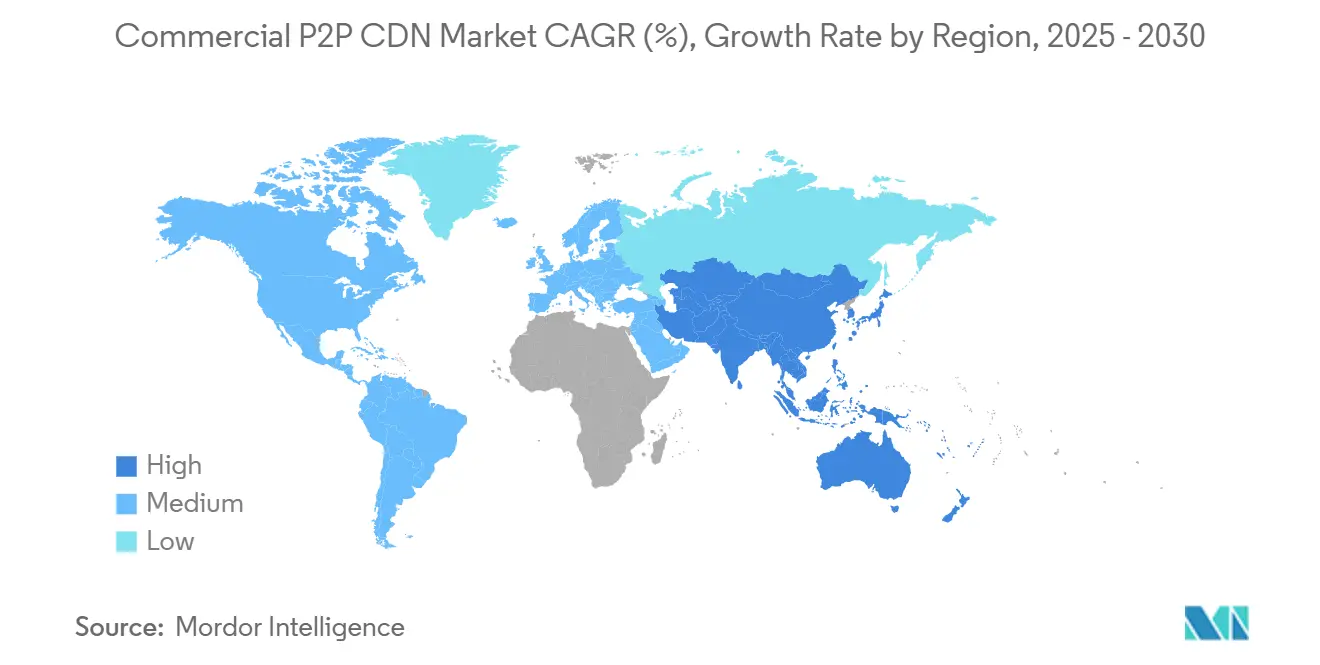
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
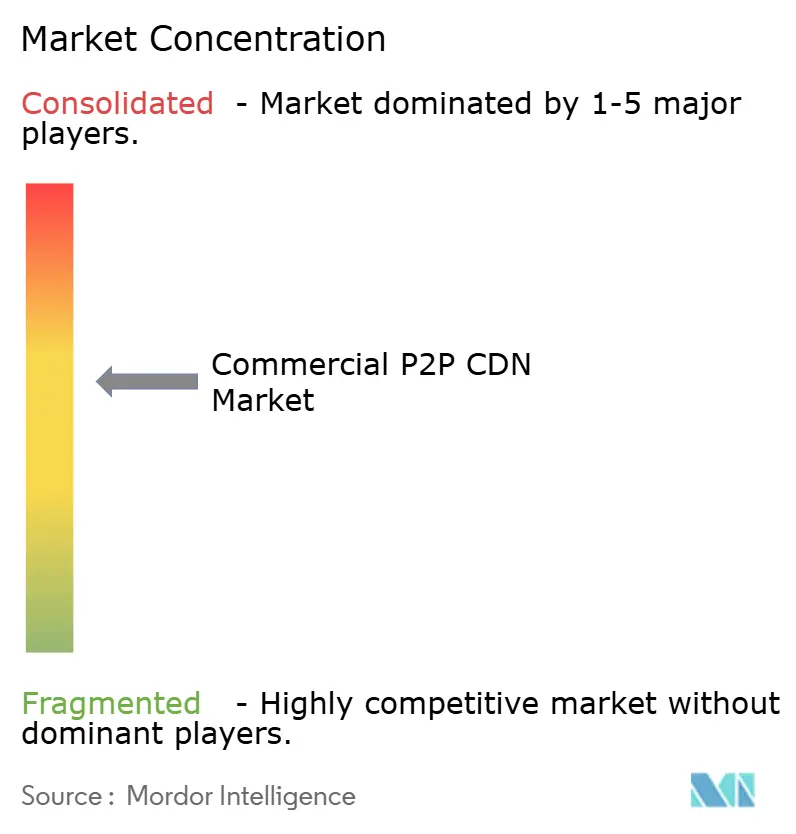
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato CDN P2P commerciale di Mordor Intelligence
Il mercato delle CDN P2P commerciali ha raggiunto i 2.35 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4.03 miliardi di dollari entro il 2030, con un CAGR dell'11.38% nel periodo. La crescita della domanda è radicata nei video ad alta risoluzione, nei giochi in live streaming e nelle abitudini di visualizzazione mobile-first, che sovraccaricano le CDN tradizionali, aumentando al contempo i costi di banda in origine per gli editori. Le aziende riconoscono che la condivisione della larghezza di banda peer-to-peer può ridurre i costi di uscita, quindi le architetture ibride che combinano nodi edge con P2P basato su browser si stanno diffondendo nelle distribuzioni mainstream. Il supporto del browser per WebRTC e il caching dei service worker è maturato, consentendo ai fornitori di garantire sicurezza di base e qualità di riproduzione. Nel frattempo, gli standard Open-Caching della Streaming Video Alliance semplificano l'interconnessione con gli ISP di primo livello, consentendo agli operatori di mantenere le risorse più diffuse all'interno delle aree metropolitane e di ridurre il traffico backbone.
Punti chiave del rapporto
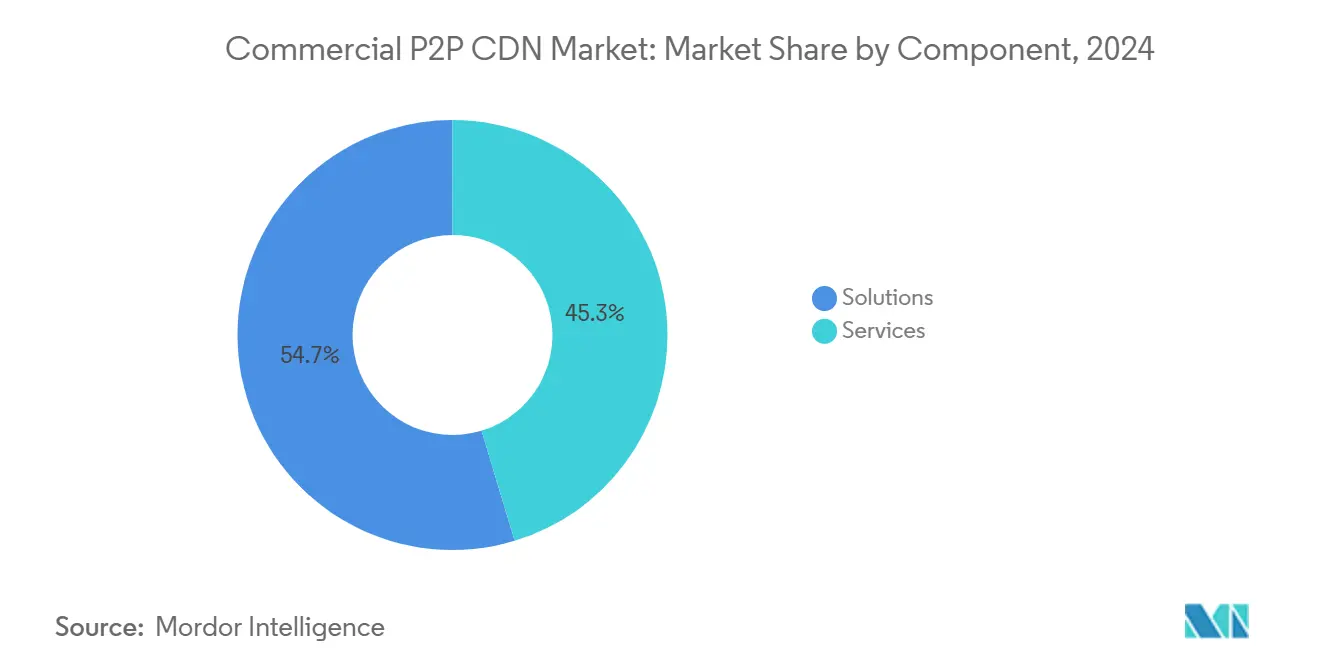
- Per componente, le soluzioni hanno dominato il mercato CDN P54.67P commerciale con una quota del 2% nel 2024, mentre si prevede che i servizi cresceranno a un CAGR del 12.56% entro il 2030.
- In base al tipo di contenuto, nel 67.43 il video ha rappresentato il 2% del mercato CDN P2024P commerciale; si prevede che il traffico di gioco aumenterà a un CAGR del 15.65% fino al 2030.
- Per settore verticale, i settori dei media e dell'intrattenimento hanno mantenuto una quota di fatturato del 41.43% nel 2024, mentre il settore dei videogiochi mostra la traiettoria più rapida, con lo stesso CAGR del 15.65%.
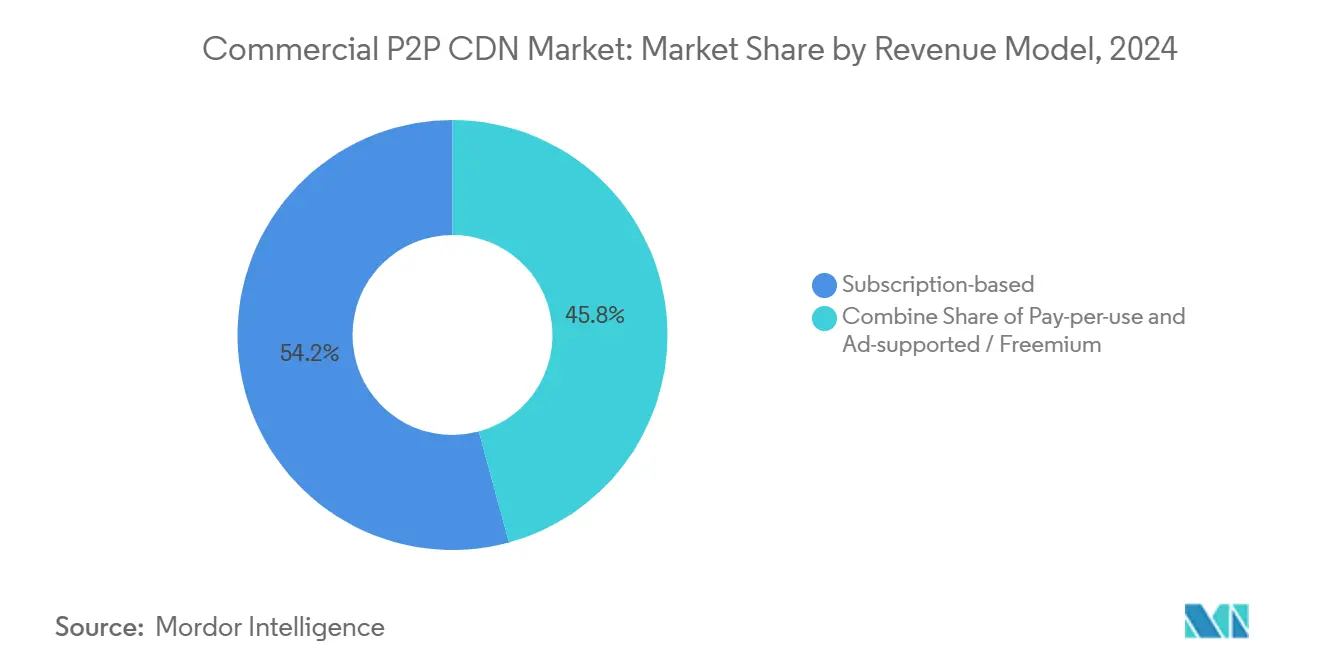
- In base al modello di fatturato, gli abbonamenti hanno controllato il 54.23% della quota nel 2024 e si prevede che il pagamento per utilizzo aumenterà a un CAGR del 13.42%.
- In termini di utenti finali, le grandi imprese detenevano una quota del 68.34% nel 2024, mentre le PMI cresceranno a un CAGR del 12.92%, poiché le piattaforme self-service riducono le barriere all'ingresso.
- Per regione, il Nord America ha conquistato una quota del 39.68% nel 2024, ma si prevede che l'Asia-Pacifico registrerà il CAGR più elevato, pari al 14.98%, fino al 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei CDN P2P commerciali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom dello streaming video OTT | + 2.8% | Globale, più forte in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento del traffico di giochi online ed e-sport | + 2.1% | Globale, guidato da Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Offload dell'origine conveniente tramite larghezza di banda peer | + 1.9% | Globale, in particolare Europa | A lungo termine (≥ 4 anni) |
| Adozione dell'Open-Caching da parte degli ISP di livello 1 | + 1.6% | Nord America ed Europa, in espansione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Distribuzione di eventi live VR/AR assistita da Edge | + 1.4% | Nord America ed Europa, prima adozione da parte del Giappone | A lungo termine (≥ 4 anni) |
| Gli obblighi di riduzione delle emissioni di carbonio favoriscono i CDN decentralizzati | + 1.0% | Prima l'Europa, poi il Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom dello streaming video OTT
Il traffico di streaming globale ha raggiunto i 68 exabyte nel 2024, raddoppiando rispetto al 2020. I progetti pilota di nuova generazione in 8K, come la trasmissione di Ateme e Focal Point VR su Apple Vision Pro, confermano che i requisiti di bitrate stanno aumentando oltre ciò che le infrastrutture edge legacy da sole possono sostenere. [1] Aten & Focal Point VR, “8K Live Streaming to Apple Vision Pro,” ateme.com I piani supportati da pubblicità aggiungono picchi di concorrenza perché gli spettatori si collegano simultaneamente alle anteprime degli spettacoli. Le scale di bitrate adattivo ora superano i 15 gradini per i flussi personalizzati, quindi la replica peer aiuta a mantenere i segmenti più popolari vicini agli utenti alleviando al contempo i collegamenti intermedi.
Aumento del traffico di giochi online ed eSport
Il pubblico degli e-sport ha raggiunto i 640 milioni e ha generato 1.617 miliardi di dollari nel 2024. [2] BaishanCloud, “How CDN Helps e-Sports Live Streaming,” intl.baishancloud.com La copertura di Euro 2020 di Teleport Media ha mostrato un offload del 70% con 470,000 spettatori simultanei. Sandbox Interactive ha ridotto le spese di distribuzione del 40% dopo aver spostato la consegna delle patch su una rete abilitata P2P. I nodi edge-cloud convergenti elaborano i dati posizionali più vicino ai giocatori, quindi i peer diffondono i feed degli spettatori, riducendo la latenza sia per la logica di gioco che per i livelli di trasmissione.
Origin-Offload conveniente tramite larghezza di banda peer
Le aziende si confrontano con le tariffe di uscita dal cloud che aumentano linearmente con il traffico. I tutorial sul controllo dei costi di AWS classificano costantemente la distribuzione assistita da peer tra le principali leve di mitigazione. Media Loader di Novage consente un risparmio di larghezza di banda fino all'80% per le librerie VOD, permettendo ai browser di scambiarsi segmenti. Microsoft Connected Cache integra nodi peer nei punti di presenza degli ISP per mantenere gli aggiornamenti di Windows e Xbox in rete, riducendo le tariffe di transito e migliorando la velocità di trasmissione. [3] Microsoft, “Microsoft Peering,” microsoft.com
Adozione dell'Open-Caching da parte degli ISP di livello 1
La piattaforma edge di Comcast utilizza il software di riferimento Qwilt per presentare un'interfaccia standardizzata per i proprietari di contenuti. I nodi Open-Caching identificano la popolarità delle risorse in tempo reale, quindi gli sciami P2P si formano dove la domanda è più alta. Anche gli operatori rurali ne traggono vantaggio; il progetto Connect-IX di Capcon Networks con DE-CIX offre un'interconnessione diretta per gli ISP locali, consentendo ai peer locali di gestire il traffico senza collegamenti di backhaul. Gli standard di GSMA Open Gateway estendono il modello agli operatori di telefonia mobile in tutta l'area Asia-Pacifico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischi per la privacy dei dati e la sicurezza tra pari | -1.8% | Globale, più acuto in Europa | A breve termine (≤ 2 anni) |
| Imprevedibilità della QoS sull'ultimo miglio eterogeneo | -1.3% | Globale, più alto nei mercati emergenti | Medio termine (2-4 anni) |
| Regole di sicurezza del browser che limitano il P2P del service worker | -0.9% | Implementazioni globali | A breve termine (≤ 2 anni) |
| Gli sconti sulle tariffe di uscita dal cloud riducono il vantaggio P2P | -0.7% | Imprese del Nord America e dell'Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischi per la privacy dei dati e la sicurezza tra pari
La distribuzione decentralizzata mette in luce il rischio che nodi dannosi possano iniettare segmenti manomessi. Gli studi su IPFS evidenziano l'abuso dell'anonimato, in cui oggetti dannosi si mascherano da file legittimi. [4] Università di Economia e Commercio di Atene, "Investigating Anonymity Abuse in IPFS", arxiv.org La ricerca sulla rete Ethereum mostra che gli IP dei validatori possono essere deanonimizzati, suggerendo modelli di esposizione simili per le topologie CDN P2P. I settori regolamentati richiedono firewall per applicazioni web e URL tokenizzati quando adottano la distribuzione peer-to-peer, il che aumenta la complessità dell'implementazione. CableLabs avverte che i proxy residenziali potrebbero diventare punti di passaggio per le botnet se la reputazione dei nodi non viene applicata.
Imprevedibilità della QoS sull'ultimo miglio eterogeneo
Il churn dei peer e i collegamenti di accesso asimmetrici interrompono la fluidità delle scale di bitrate. Studi accademici che applicano il Q-learning alla logica fuzzy hanno rilevato che la produttività può variare notevolmente senza un punteggio predittivo dei peer. I modelli di coda edge-cloud rivelano cali nella qualità del servizio durante le migrazioni delle VM, aggravando la variabilità per i trasferimenti multi-CDN. I gap nel pacing QUIC superiori a 2 Gbps richiedono un'ottimizzazione a livello di kernel; in caso contrario, si verificano blocchi nei flussi ad alta velocità. Le aziende con carichi di lavoro vincolati da SLA, pertanto, si affidano a configurazioni ibride in cui un fallback sui dispositivi edge tradizionali mantiene le prestazioni di base.
Analisi del segmento
Per componente: Piattaforme ibride ancorano l'adozione
Le soluzioni hanno generato un fatturato del 54.67% nel 2024, costituendo la spina dorsale delle implementazioni del mercato CDN P2P commerciale. Queste piattaforme integrano logica di peer-coordinator, failover multi-CDN e dashboard di analisi che si allineano agli strumenti DevOps esistenti. I grandi servizi di streaming preferiscono console unificate perché gestiscono già centinaia di POP edge in tutto il mondo. Il segmento dei servizi, sebbene più piccolo, supererà il 12.56% di CAGR, poiché i clienti richiedono onboarding gestito, audit delle prestazioni e operazioni di sicurezza 24 ore su 7, XNUMX giorni su XNUMX. Gli integratori progettano algoritmi di swarm-tuning che abbinano la capacità di caricamento peer alle curve di popolarità dei contenuti, eliminando le congetture per i team interni.
La crescita del 24% del business del cloud computing di Akamai su base annua è un esempio di come le CDN si stiano riposizionando come provider full-stack che integrano moduli P2P in strutture di elaborazione più ampie. Questa convergenza accelera le dimensioni dei contratti e attrae le PMI che non dispongono di personale specializzato. Di conseguenza, i servizi continueranno a sostenere il mercato delle CDN P2P commerciali anche quando la penetrazione del software core raggiungerà un punto di stallo.
Per tipo di contenuto: il video rimane il cavallo di battaglia
Lo streaming video ha detenuto una quota del 67.43% nel 2024 nel mercato CDN P2P commerciale. La tolleranza degli spettatori al buffering è bassa e i bitrate medi sono saliti oltre i 12 Mbps per i contenuti 4K nel 2025. Le ladder adattive e lo scrubbing delle miniature moltiplicano le richieste dei segmenti, rendendo efficiente il peer caching. Si prevede che il segmento aumenterà di un altro 12.78% con la diffusione di UHD, HDR e audio spaziale. Gli oggetti non video (patch software, risorse web statiche e firmware IoT) ottengono un'adozione costante ma più limitata; i loro flussi di lavoro dipendono maggiormente dalla convalida del checksum e da picchi occasionali, come il lancio di un gioco.
La roadmap di Wowza, che dà priorità agli hook Open-Caching e al routing AI, mostra che i codificatori tradizionali si affidano al peer hand-off per i profili più importanti. Nel frattempo, esperimenti blockchain come VidBlock illustrano tentativi di combinare l'attestazione dei segmenti con nodi seed decentralizzati.
Per verticale: il gaming conquista la corona della crescita
Nel 41.43, media e intrattenimento rappresentavano il 2% del mercato CDN P2024P commerciale, ma il gaming crescerà più rapidamente, con un CAGR del 15.65%. Gli aggiornamenti AAA spesso superano i 50 GB e le finestre di rilascio simultanee mettono a dura prova i modelli a origine singola. Gli shard P2P distribuiscono i payload tra i giocatori attivi, garantendo la parità regionale. Anche le trasmissioni di eSport apprezzano la sincronizzazione in tempo reale; le mesh P2P mantengono sincronizzati i feed delle telecamere per evitare disparità di spoiler. Altri settori verticali, come e-commerce, BFSI e istruzione, adottano il P2P per flussi di lavoro di nicchia come burst di risorse di prodotto o consegna sicura di documenti, ma le valutazioni di sicurezza rallentano le implementazioni.
La collaborazione di Akamai con Riot Games per la distribuzione globale delle partite sottolinea l'importanza delle prestazioni nei circuiti professionistici. Anche la riduzione dei costi è convincente: le società finanziarie citano le fatture in uscita come le tre principali voci di spesa infrastrutturale, incoraggiando la sperimentazione di portali di ricerca interni.
Per modello di fatturato: i piani basati sull'utilizzo guadagnano favore
I pacchetti di abbonamento hanno continuato a dominare con il 54.23% nel 2024, garantendo ai team finanziari previsioni mensili stabili. Tuttavia, si prevede che i piani pay-per-use saliranno del 13.42% di CAGR perché allineano la spesa a picchi imprevedibili. Gli streamer basati su eventi e gli operatori di e-commerce stagionali possono espandersi senza ricorrere a un eccesso di provisioning. Cloudflare ha registrato un fatturato di 479.1 milioni di dollari nel primo trimestre del 1 e attribuisce un quarto delle nuove prenotazioni a funzioni edge basate sulla misurazione dell'utilizzo, inclusi i toggle peer-assist.
I piani tariffari supportati da pubblicità e i modelli freemium si rivolgono agli spettatori che non sono disposti a pagare quote di abbonamento. Si affidano al P2P per compensare la diluizione della monetizzazione, poiché i margini degli editori si restringono quando i CPM pubblicitari fluttuano. I prezzi "mix-and-match", in cui il traffico principale rimane su un piano fisso mentre le sovrapprezzazioni si convertono in tariffe di utilizzo, si stanno affermando come un compromesso che attenua lo shock delle bollette mantenendo al contempo la chiarezza del budget.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la democratizzazione raggiunge le PMI
Le grandi aziende hanno detenuto una quota del 68.34% nel 2024, trainate da operatori OTT multiregionali, grandi studi e host di cloud gaming. Queste organizzazioni integrano i peer nelle pipeline CI/CD e nelle suite di analisi in tempo reale. Tuttavia, la semplificazione della piattaforma ora sblocca la partecipazione delle PMI, spingendo un CAGR del 12.92% fino al 2030. I portali self-service generano automaticamente script di incorporamento e le dashboard SaaS visualizzano mappe di calore dei peer in modo che anche i non specialisti possano risolvere i problemi.
Il risparmio sui costi del 40% di Sandbox Interactive convalida la proposta di valore per gli studi di gioco di medie dimensioni. I fornitori di servizi di formazione seguono l'esempio; i video delle lezioni, confezionati in playlist segmentate, vengono distribuiti dai laboratori universitari agli studenti in remoto. Il mercato dei CDN P2P commerciali amplia così la sua base di clienti, andando oltre i primi utenti.
Analisi geografica
Mercato CDN P2P commerciale del Nord America
Il Nord America è leader nel mercato dei CDN P2P commerciali con una quota di fatturato del 39.68% nel 2024. Gli ecosistemi OTT sono maturi, la penetrazione della banda larga è elevata e le aziende dispongono di budget per stack di distribuzione multilivello. Akamai ha registrato un fatturato di 1.015 miliardi di dollari nel primo trimestre del 1, con il 2025% proveniente da clienti statunitensi, a dimostrazione di investimenti regionali sostenuti. Alleanze di gioco come Akamai-Riot combinano la logica P52P con POP edge per garantire l'integrità delle corrispondenze. Il clima normativo rimane favorevole; nessuna legge federale limita lo streaming video peer e le leggi statali sulla privacy si concentrano maggiormente sul consenso dell'utente che sull'architettura di rete.
Mercato CDN P2P commerciale dell'area APAC
L'area Asia-Pacifico è quella in più rapida crescita, con un CAGR del 14.98% al 2030, beneficiando della demografia orientata al mobile e dell'espansione del cloud supportata dallo Stato. La capacità dei data center regionali ha raggiunto i 12,206 MW nel 2024, con altri 14,338 MW previsti, offrendo ai fornitori hub di seeding locali. AWS investirà 2.26 trilioni di yen (15.1 miliardi di dollari) in Giappone entro il 2027, rafforzando l'edge fabric disponibile per le distribuzioni P2P ibride. Il mercato giapponese della distribuzione video è salito a 571 miliardi di yen (3.8 miliardi di dollari) nel 2024, aumentando la necessità di una distribuzione efficiente in termini di larghezza di banda (PRTIMES.JP). Le norme cinesi sulla localizzazione dei dati complicano i flussi CDN transfrontalieri, quindi i cluster peer-assisted che operano all'interno degli ISP nazionali guadagnano terreno.
Mercato europeo delle CDN P2P commerciali
L'Europa rimane fondamentale grazie alla regolamentazione sulla sostenibilità. Gli operatori hanno firmato un patto per utilizzare il 75% di energia rinnovabile entro il 2025 e il 100% entro il 2030, accelerando l'adozione di architetture che riducono il calcolo centralizzato. I test di Open-Caching in Germania e Francia mostrano risparmi del 30-50% sul backhaul, a sostegno dell'entusiasmo degli ISP. Le disposizioni sulla sovranità dei dati previste dal GDPR spingono i fornitori ad aggiungere geo-fencing che mantenga gli sciami di peer all'interno dei confini dell'UE, stimolando indirettamente la densità dei nodi localizzata.
Panorama competitivo
La concorrenza nel mercato dei CDN P2P commerciali combina CDN legacy che integrano motori peer e specialisti che forniscono stack peer-only. Akamai, Cloudflare e AWS sfruttano i vantaggi di scalabilità per integrare il P2P con edge computing, WAF e servizi multimediali. Akamai ha acquisito Noname Security per 450 milioni di dollari per rafforzare le difese delle API, affrontando il problema che i segmenti peer-injected possano sfruttare endpoint non protetti. Cloudflare ha stretto una partnership con Kyndryl per integrare la consulenza Zero-Trust nel suo cloud di connettività, posizionandosi a fronte di complesse migrazioni aziendali.
I fornitori di nicchia – Streamroot, Hive Streaming, Teleport Media – si differenziano attraverso la creazione di mesh algoritmiche e una telemetria basata sull'esperienza utente ottimizzata per eventi ad alta densità. Pipe Network propone un mercato di nodi permissionless in cui le piccole imprese ospitano micro-POP e guadagnano token per la larghezza di banda. Tale decentralizzazione potrebbe erodere le barriere all'ingresso per i proprietari di contenuti regionali.
Sicurezza e analisi rimangono campi di battaglia. I provider gareggiano per certificare SOC 2 Tipo II e ISO 27001, integrando al contempo il rilevamento delle anomalie tramite intelligenza artificiale. L'orchestrazione multi-CDN che alterna tra edge peer, privati e pubblici è ormai una posta in gioco. I provider corteggiano anche gli ISP: Qwilt firma accordi di condivisione dei ricavi che offrono agli operatori una quota delle commissioni di consegna; questo allineamento incoraggia l'inserimento della cache più in basso nella rete e rende gli overlay P2P più stabili.
Nel complesso, la frammentazione di medio livello persiste, poiché i primi cinque operatori insieme detengono circa il 45% dei ricavi. Gli ostacoli all'integrazione e i requisiti di latenza specializzati lasciano spazio a nuovi operatori più mirati.
Leader del settore CDN P2P commerciale
Akamai Technologies Inc.
Amazon Web Services Inc.
Cloudflare Inc.
Microsoft Corp. (Peer5 Inc.)
Velocemente Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: Ateme e Focal Point VR hanno trasmesso in streaming il primo feed live 8K su Apple Vision Pro, dimostrando le esigenze di larghezza di banda che rafforzano il valore del P2P.
- Febbraio 2025: Akamai Technologies ha stipulato un accordo strategico pluriennale del valore di oltre 100 milioni di dollari con una delle principali aziende tecnologiche per la gestione dei cluster Kubernetes, ampliando la capacità di distribuzione globale.
- Febbraio 2025: Capcon Networks lancia Connect-IX con DE-CIX per migliorare lo scambio di traffico rurale, rendendo l'accelerazione peer accessibile alle regioni meno servite.
- Giugno 2024: Akamai ha stretto una partnership con Digital China per rafforzare i canali di vendita della sicurezza, in risposta alla rapida crescita della domanda cinese.
Ambito del rapporto sul mercato globale dei CDN P2P commerciali
| Soluzioni |
| Servizi |
| Video |
| Non video |
| Media and Entertainment |
| Gaming |
| E-Commerce |
| BFSI |
| Formazione |
| Altro Verticale |
| basata su abbonamento |
| Pay-per-use |
| Supportato da pubblicità / Freemium |
| PMI |
| Grandi imprese |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per componente | Soluzioni | ||
| Servizi | |||
| Per tipo di contenuto | Video | ||
| Non video | |||
| Per verticale | Media and Entertainment | ||
| Gaming | |||
| E-Commerce | |||
| BFSI | |||
| Formazione | |||
| Altro Verticale | |||
| Per modello di entrate | basata su abbonamento | ||
| Pay-per-use | |||
| Supportato da pubblicità / Freemium | |||
| Per utente finale | PMI | ||
| Grandi imprese | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Olanda | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| ASEAN | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi lo spazio CDN P2P commerciale?
Il mercato dei CDN P2P commerciali ha raggiunto i 2.35 miliardi di dollari nel 2025 e si avvia a raggiungere i 4.03 miliardi di dollari entro il 2030, con un CAGR dell'11.38%.
Quale segmento sta crescendo più rapidamente nell'ambito della distribuzione assistita dai pari?
Le applicazioni di gioco registrano il CAGR più alto, pari al 15.65%, a causa dei grandi aggiornamenti dei file di gioco e dei picchi di traffico in streaming degli e-sport.
Perché le aziende stanno passando dai CDN tradizionali ai modelli P2P ibridi?
Il loro obiettivo è ridurre le spese di uscita dal cloud, migliorare la scalabilità per gli eventi di punta e rispettare gli obiettivi regionali in materia di emissioni di carbonio senza aggiungere nuovo ingombro al data center.
Quale regione offre il maggiore potenziale di rialzo futuro?
L'area Asia-Pacifico è in testa con un CAGR previsto del 14.98% fino al 2030, sostenuto dalla forte espansione dei data center e dalla crescente domanda di streaming mobile.
Qual è il più grande ostacolo all'adozione per i settori regolamentati?
Le preoccupazioni relative alla privacy dei dati e all'integrità dei contenuti restano di primaria importanza perché il P2P espone le risorse a peer non attendibili, rendendo necessari livelli di crittografia e convalida robusti.
In che modo i piani tariffari basati sull'utilizzo influenzano la scelta del fornitore?
I modelli pay-per-use garantiscono flessibilità nei costi dei servizi basati sugli eventi, rendendo i fornitori che supportano la misurazione granulare interessanti sia per le PMI che per le grandi aziende.


