

Dimensioni e quota di mercato degli elettrodomestici per lavanderie commerciali
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
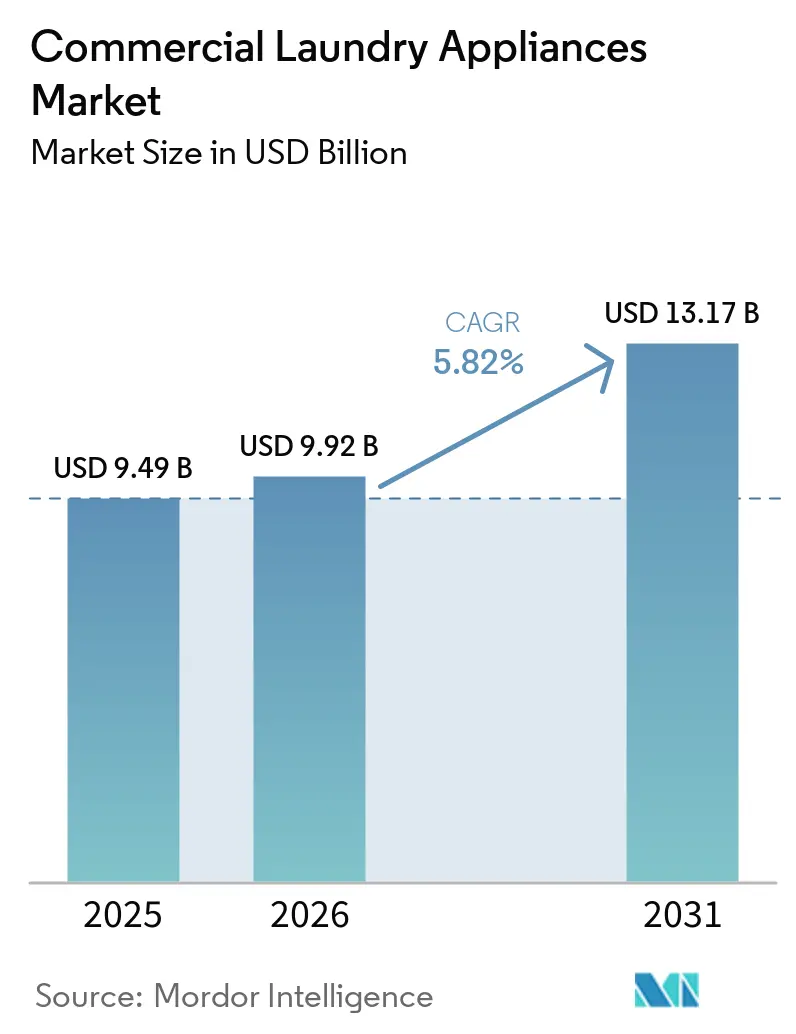
| Dimensione del mercato (2026) | 9.92 miliardo di dollari |
| Dimensione del mercato (2031) | 13.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.82% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle apparecchiature per lavanderie commerciali a cura di Mordor Intelligence
Il mercato delle apparecchiature per lavanderie commerciali aveva un valore di 9.49 miliardi di dollari nel 2025 e si stima che crescerà da 9.92 miliardi di dollari nel 2026 a 12.59 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.8% durante il periodo di previsione (2026-2031). Il mercato delle apparecchiature per lavanderie commerciali beneficia delle esigenze essenziali di gestione della biancheria nel settore alberghiero e sanitario, dove la disponibilità delle macchine, i controlli igienici e una produttività affidabile rimangono requisiti operativi fondamentali. I cicli di sostituzione sono quindi meno legati alla spesa discrezionale rispetto a molte altre categorie di apparecchiature. La crescita dei servizi di lavanderia in outsourcing sta spostando gli acquisti verso strutture centralizzate che richiedono sistemi più grandi e automatizzati. I fornitori di apparecchiature competono anche attraverso la copertura dell'assistenza, le piattaforme connesse e l'accesso locale ai pezzi di ricambio. Le norme ambientali che riguardano l'uso dell'energia, la cattura delle microfibre e le problematiche relative alle acque reflue connesse ai PFAS stanno aggiungendo requisiti di conformità che supportano gli aggiornamenti nel mercato degli elettrodomestici per lavanderie commerciali [1] Senato dello Stato di New York, "Senate Bill 2025-S5605 Amendment A, Washing Machine Microfiber Filtration Act", Senato dello Stato di New York, nysenate.gov..
Punti chiave del rapporto
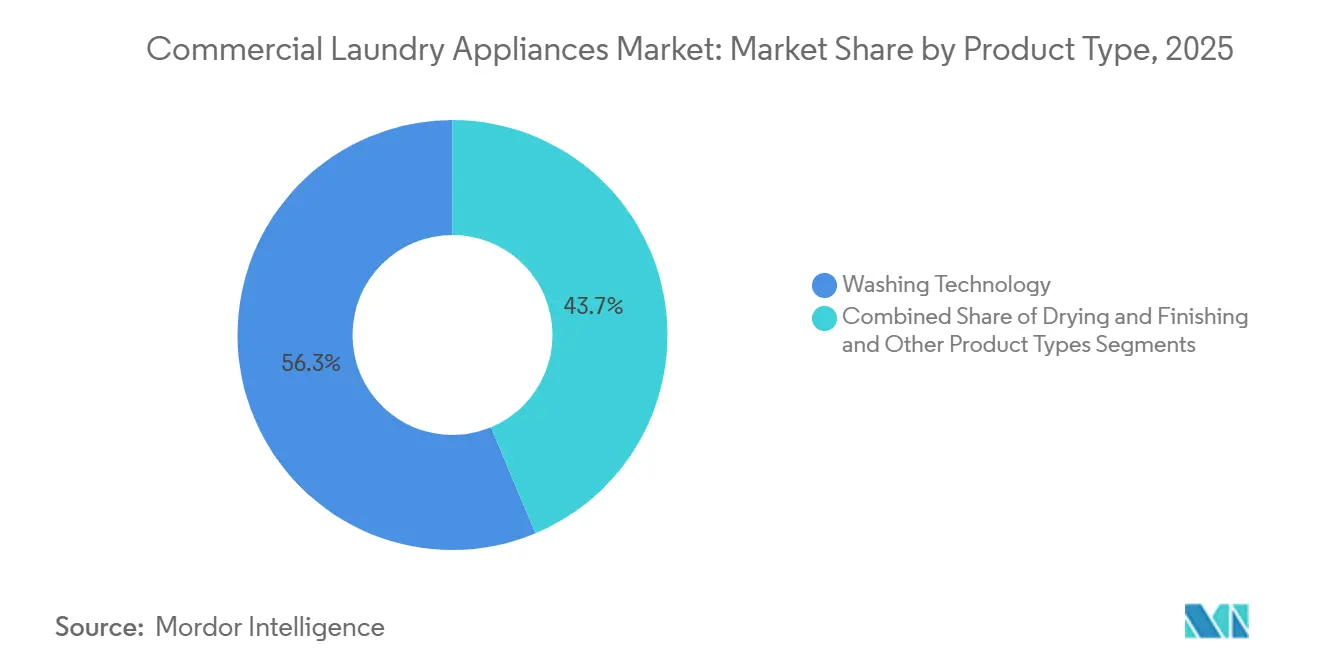
- Per tipologia di prodotto, la tecnologia di lavaggio deteneva il 56.3% della quota di mercato degli elettrodomestici per lavanderie commerciali nel 2025 e si prevede che registrerà un CAGR del 6.4% fino al 2031.
- Per fascia di capacità, le apparecchiature da 15-30 kg rappresentavano il 37.4% del fatturato nel 2025, mentre si prevede che la fascia da 30-50 kg registrerà un tasso di crescita annuo composto (CAGR) del 7.1% fino al 2031.
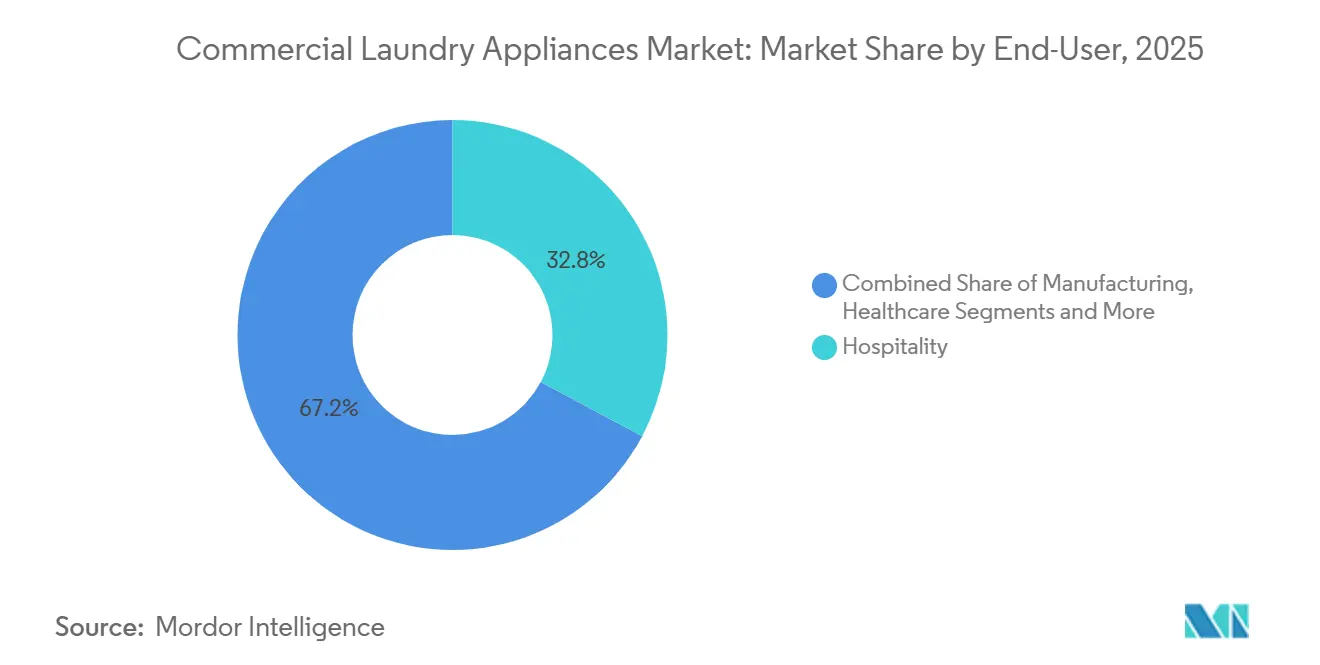
- Per settore di utilizzo finale, l'ospitalità ha rappresentato il 32.8% del fatturato nel 2025, mentre si prevede che il settore sanitario registrerà un tasso di crescita annuo composto (CAGR) del 7.1% fino al 2031.
- Per canale di distribuzione, distributori e rivenditori hanno rappresentato il 66.6% del fatturato nel 2025, mentre si prevede che le vendite dirette registreranno un tasso di crescita annuo composto (CAGR) del 6.7% fino al 2031.
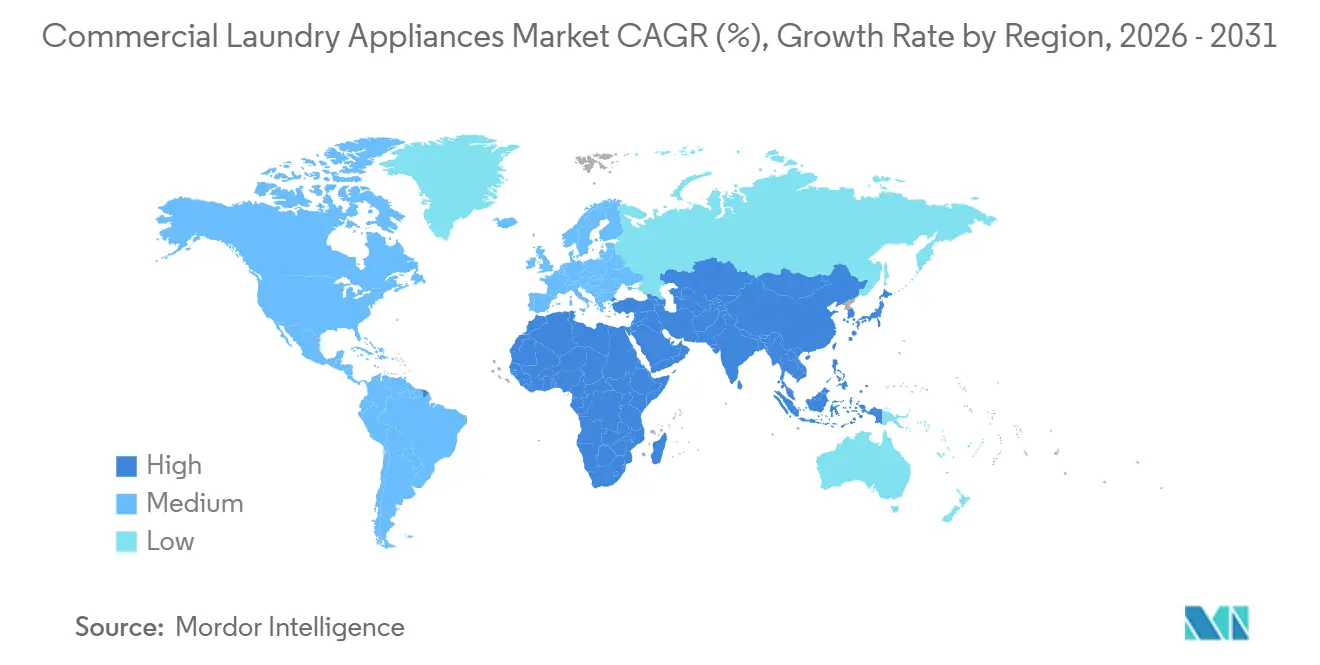
- Dal punto di vista geografico, il Nord America ha rappresentato il 33.9% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 7.59% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli elettrodomestici per lavanderie commerciali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della capacità di lavorazione della biancheria nel settore alberghiero e sanitario. | + 1.6% | Globale, con la più alta intensità nell'Asia-Pacifico e nel Medio Oriente | Medio termine (2-4 anni) |
| Adozione dell'esternalizzazione e della gestione centralizzata del servizio di lavanderia | + 1.1% | Presente a livello globale, con una presenza più forte in Nord America, Europa occidentale e nei mercati emergenti dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Ottimizzazione dei costi di energia, acqua e manodopera | + 0.9% | A livello globale, con un rafforzamento normativo nell'UE e in Nord America. | A breve termine (≤ 2 anni) |
| Controllo delle infezioni e requisiti di disinfezione validati | + 0.8% | Globale, con la massima rilevanza in Nord America ed Europa. | Medio termine (2-4 anni) |
| Apparecchiature connesse e monetizzazione dei servizi predittivi | + 0.5% | A livello globale, trainata dall'adozione tecnologica in Nord America e in Europa occidentale. | A lungo termine (≥ 4 anni) |
| Domanda di retrofit per la filtrazione in microfibra e PFAS | + 0.4% | Principalmente Nord America e UE, con una prima diffusione anche nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della capacità di lavorazione della biancheria nel settore alberghiero e sanitario.
Hotel, resort e strutture sanitarie creano una domanda specifica ma costante per il mercato delle apparecchiature per lavanderia industriale. Hotel e resort generano dai 3 ai 6 kg di biancheria per camera occupata ogni notte. Le strutture che gestiscono più di 500 kg al giorno spesso utilizzano le macchine in modo intensivo, il che può ridurre i cicli di sostituzione da 10 anni a 5-7 anni. Le strutture sanitarie necessitano di una disponibilità affidabile di biancheria, della separazione tra biancheria sporca e pulita e di registrazioni che dimostrino l'avvenuta disinfezione. L'esternalizzazione della biancheria ospedaliera può ridurre la spesa totale per la gestione della biancheria del 18-27%, il che incoraggia gli operatori centralizzati a investire in attrezzature di elaborazione adeguate [2] Textile Rental Services Association, “Hospital Linen And Laundry Outsourcing Data,” Textile Rental Services Association, trsa.org. . Il numero di pazienti, piuttosto che il numero di posti letto, determina i volumi di biancheria utilizzati nelle strutture sanitarie, pertanto i vecchi piani di capacità potrebbero non soddisfare più le loro effettive esigenze.
Ottimizzazione dei costi di energia, acqua e manodopera
Costi operativi più elevati e meno prevedibili hanno reso l'efficienza un fattore importante da considerare nel mercato delle apparecchiature per lavanderie industriali. Le moderne lavatrici a tunnel e i sistemi di stiratura per biancheria piana possono processare fino a 2,000 kg per ora di funzionamento e richiedono meno manodopera rispetto alle tradizionali configurazioni a lotti. La Direttiva UE sull'efficienza energetica impone ai grandi consumatori di energia di effettuare audit energetici indipendenti a partire da ottobre 2026, il che supporta la revisione delle apparecchiature presso gli impianti di lavanderia industriale [3] Parlamento europeo e Consiglio, “Direttiva UE 2023/1791 sull'efficienza energetica”, EUR-Lex, eur-lex.europa.eu. . I gestori degli impianti confrontano sempre più spesso le nuove apparecchiature con i costi previsti dei contratti di fornitura energetica futuri, piuttosto che con le tariffe storiche. Questo approccio può anticipare l'approvazione di apparecchiature che riducono il consumo di acqua, energia e manodopera. Può anche rendere gli acquirenti più cauti quando i risparmi previsti dipendono da prezzi dell'energia incerti.
Apparecchiature connesse e monetizzazione dei servizi predittivi
I sistemi connessi stanno diventando sempre più importanti per gli operatori multisito nel mercato delle lavanderie industriali. Girbau Sapphire, Electrolux Professional OnE Connected, FagorKonnect e IPSO Connect offrono dashboard, programmazione remota, avvisi di manutenzione e registri dei cicli. Queste funzioni aiutano gli operatori sanitari a supervisionare programmi di disinfezione validati e a monitorare le prestazioni delle macchine in tutte le strutture. Produttori e distributori possono inoltre utilizzare la connettività per aggiungere abbonamenti di assistenza e contratti di manutenzione pluriennali alle vendite delle apparecchiature. EVI Industries ha segnalato che gli appuntamenti mensili di assistenza sul campo sono aumentati da 1,000 in 2 unità aziendali a luglio 2024 a oltre 8,500 in 27 unità a giugno 2025. Un migliore accesso ai dati sull'utilizzo delle macchine e sul consumo energetico può inoltre fornire agli operatori informazioni più solide durante le negoziazioni dei contratti di assistenza.
Domanda di retrofit per la filtrazione in microfibra e PFAS
Le normative sulla filtrazione di microfibre e PFAS stanno creando una nuova considerazione di conformità per il mercato degli elettrodomestici per lavanderie commerciali. Lo Stato di New York richiede che le nuove lavatrici commerciali offerte in vendita a partire da gennaio 2026 includano un sistema di filtrazione in microfibra integrato o in linea con una dimensione della maglia di 100 micrometri o inferiore. Lo Stato di Washington richiede la filtrazione per le nuove macchine commerciali e industriali prodotte a partire dal 1° luglio 2028 e la sua legislazione include requisiti per le macchine esistenti a partire dal 1° luglio 2034 [4] Washington State Legislature, “HB 2212, Microfiber Filtration For Commercial And Industrial Laundry Machines,” Washington State Legislature, leg.wa.gov. . È stata inoltre presentata al Congresso una proposta di legge federale sulla filtrazione di microfibre. Un articolo del 2025 ha rilevato che il trattamento convenzionale a fanghi attivi ha rimosso il 42.1% della massa di PFAS legata alle fibre, rispetto al 67.8% per i sistemi a bioreattore a membrana. Questi sviluppi aumentano il valore delle configurazioni con capacità di filtrazione e delle soluzioni di retrofit.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di installazione e requisiti di predisposizione del sito | -1.4% | Globale, con il maggiore impatto nei mercati emergenti con carenze infrastrutturali | A breve termine (≤ 2 anni) |
| Volatilità dei costi di utenze, prodotti chimici e manutenzione | -1% | Mercati globali, in particolare europei, e mercati emergenti caratterizzati da prezzi volatili. | A breve termine (≤ 2 anni) |
| Lacune nella rete di servizi e rischio di tempi di inattività | -0.7% | Mercati secondari dell'Asia-Pacifico, dell'Africa subsahariana e del Sud America. | Medio termine (2-4 anni) |
| Approvvigionamento frammentato e vincoli di finanziamento per i piccoli operatori | -0.5% | Globale, concentrato nei segmenti degli operatori di piccole e medie dimensioni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di installazione e requisiti di predisposizione del sito
I requisiti di capitale possono limitare l'adozione di apparecchiature per lavanderie commerciali, soprattutto tra gli operatori più piccoli. Gli allacciamenti alle utenze, il drenaggio, la pavimentazione, la ventilazione e altri lavori in loco possono aggiungere dal 20% al 40% al costo preventivato delle apparecchiature. Le lavatrici a barriera e i sistemi a tunnel per il settore sanitario possono superare i 500,000 dollari per l'acquisto e la messa in funzione di apparecchiature di medie dimensioni. Gli ospedali più piccoli e gli hotel indipendenti nei mercati in via di sviluppo potrebbero non disporre del budget o dell'accesso ai finanziamenti necessari per questi sistemi. Il finanziamento tramite noleggio e fornitura di apparecchiature rimane meno sviluppato al di fuori dell'Europa occidentale e del Nord America. Ciò consente ai grandi gruppi ospedalieri, alle catene alberghiere e alle aziende di noleggio biancheria di essere in una posizione migliore per acquistare apparecchiature di alta gamma, mentre gli acquirenti più piccoli spesso attendono condizioni economiche più favorevoli o obblighi normativi.
Volatilità dei costi di utenze, prodotti chimici e manutenzione
Nel mercato delle lavanderie commerciali, i costi energetici, chimici e di manutenzione possono ritardare le decisioni di sostituzione delle apparecchiature. Gli acquirenti utilizzano i periodi di ammortamento previsti per approvare gli investimenti, ma le fluttuazioni dei prezzi dell'energia a breve termine possono rendere questi calcoli meno certi. I detergenti e i disinfettanti per uso sanitario hanno subito un aumento dei costi in Europa e Nord America dal 2024 a causa delle limitazioni nell'approvvigionamento dei principi attivi e dei maggiori costi logistici. Gli operatori potrebbero posticipare l'acquisto di apparecchiature anche quando le nuove macchine ridurrebbero i costi unitari di lavorazione. EVI Industries ha segnalato variazioni di prezzo, diversificazione dei fornitori e misure di condivisione dei costi con i produttori di apparecchiature originali in risposta all'aumento dei costi delle materie prime. Le lacune nella rete di assistenza e la limitata disponibilità di finanziamenti aumentano ulteriormente il rischio per gli operatori nelle regioni in via di sviluppo e per le piccole imprese.
Analisi del segmento
Per tipologia di prodotto: la tecnologia di lavaggio è leader in termini di fatturato e crescita.
Nel 2025, la tecnologia di lavaggio rappresentava il 56.3% della quota di mercato delle apparecchiature per lavanderie commerciali e si prevede che crescerà a un tasso annuo composto (CAGR) del 6.4% fino al 2031. Le lavatrici-centrifughe supportano la lavorazione flessibile a lotti nel settore alberghiero e nelle strutture sanitarie di piccole dimensioni. Le lavatrici a barriera sono ideali per il controllo della contaminazione incrociata in contesti di terapia intensiva. Le lavatrici a ciclo continuo, note anche come lavatrici a tunnel, sono utilizzate negli impianti industriali che trattano grandi volumi giornalieri di biancheria. Questa combinazione conferisce alla tecnologia di lavaggio un ruolo di primo piano nel settore delle apparecchiature per lavanderie commerciali. La sua crescita riflette il legame diretto tra risultati di lavaggio, validazione igienica e standard di pulizia.
I fornitori di apparecchiature stanno abbinando i sistemi di lavaggio a dosatori chimici e funzionalità di riutilizzo dell'acqua. Questi pacchetti possono aumentare il valore di ogni installazione per produttori e distributori. Le apparecchiature di asciugatura e finitura costituiscono la restante parte del fatturato derivante da questa tipologia di prodotto nel mercato degli elettrodomestici per lavanderie industriali. Asciugatrici industriali, stiratrici per tessuti piani e presse a vapore rimangono importanti per hotel e operatori di noleggio biancheria che gestiscono lenzuola e tovaglie. Alliance Laundry Systems ha ampliato il suo sistema di raccolta della lanugine ProCapture nel settembre 2026 includendo l'asciugatrice a pila T55 e un'asciugatrice singola da 55 kg. La gamma ampliata comprende asciugatrici a pila da 30 kg e 55 kg e macchine singole da 30 kg, 55 kg e 75 kg per lavanderie a gettoni e interne.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla gamma di capacità: la categoria Media contiene il nucleo, la categoria Pesante cresce più rapidamente
Nel 2025, la fascia di capacità tra 15 e 30 kg ha rappresentato il 37.4% del fatturato, confermandosi come il segmento leader nel mercato delle lavanderie professionali. È utilizzata da hotel di medie dimensioni, ospedali regionali, case di cura e lavanderie self-service. Questa ampia gamma la rende una scelta fondamentale per molte attività commerciali. Le macchine con capacità inferiore a 15 kg sono destinate a realtà professionali più piccole e devono affrontare una maggiore concorrenza da parte delle apparecchiature semi-professionali per uso domestico. Le macchine con capacità superiore a 50 kg sono utilizzate dai più grandi impianti industriali e dalle strutture ricettive, dove la produttività e il costo di lavorazione per chilogrammo sono fattori chiave nella scelta del cliente.
Si prevede che la fascia di capacità tra 30 e 50 kg crescerà a un tasso annuo composto (CAGR) del 7.1% fino al 2031. Le lavanderie centralizzate in outsourcing stanno consolidando il lavoro proveniente da diversi ospedali e hotel, il che favorisce questa fascia di capacità. Anche i grandi complessi residenziali stanno sostituendo i sistemi di lavaggio a lotti più piccoli con macchine a maggiore capacità. I sistemi per carichi pesanti hanno generalmente prezzi di vendita medi da 2 a 4 volte superiori rispetto alle apparecchiature per carichi medi. Possono anche generare maggiori ricavi dai ricambi e periodi di contratto di assistenza più lunghi. La lavanderia industriale Catrion NEOM in Arabia Saudita è stata inaugurata nel febbraio 2026 con una capacità di 130,000 kg di biancheria al giorno utilizzando sistemi Kannegiesser, Jensen e Foltex. Questo progetto dimostra la portata della domanda che i programmi infrastrutturali per il settore alberghiero possono generare per apparecchiature di grande formato.
Per utente finale: il settore alberghiero mantiene i volumi più elevati, mentre quello sanitario registra la crescita più rapida.
Nel 2025, il settore alberghiero ha rappresentato il 32.8% del fatturato, confermandosi come il principale gruppo di utenti finali nel mercato delle lavanderie industriali. Gli impianti esistenti richiedono sostituzioni periodiche, mentre lo sviluppo di nuove strutture ricettive alimenta la domanda di apparecchiature. L'Asia-Pacifico, il Medio Oriente e l'America Latina rimangono aree importanti per lo sviluppo del settore alberghiero. Si prevede che il settore sanitario registrerà il più alto tasso di crescita annuale composto (CAGR) per utente finale, pari al 7.1% fino al 2031. La crescita della capacità ospedaliera, l'esternalizzazione della biancheria e i requisiti di disinfezione più stringenti supportano gli acquisti di apparecchiature. Tali requisiti, in determinate applicazioni, privilegiano le lavatrici a barriera rispetto alle tradizionali lavatrici a lotti.
I fornitori che passano da una gestione interna a servizi di lavanderia in appalto hanno registrato una riduzione della spesa totale per la gestione della biancheria pari al 18-27%. I fornitori centralizzati, pertanto, necessitano di attrezzature ad alta capacità e spesso richiedono lavatrici a barriera. Anche i fornitori di servizi di lavanderia specializzati stanno investendo in sistemi connessi per competere in termini di produttività e tempi di ciclo. I settori manifatturiero, turistico, delle strutture di assistenza, degli enti pubblici e dei servizi di abbigliamento protettivo rappresentano la restante domanda. L'abbigliamento da lavoro per il settore automobilistico e industriale rimane legato all'attività produttiva. Il mix di utenti finali si sta spostando verso applicazioni in cui la conformità igienica deve essere misurata e documentata, supportando i fornitori con sistemi basati sui dati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i rivenditori mantengono la loro quota di mercato, le vendite dirette guadagnano terreno
Nel 2025, distributori e rivenditori detenevano il 66.6% del fatturato, a testimonianza della loro importanza nel mercato delle apparecchiature per lavanderie commerciali. Gli operatori necessitano di tecnici qualificati, di scorte locali di pezzi di ricambio e di interventi rapidi in caso di guasti. Le reti di rivenditori regionali sono spesso in grado di fornire questi servizi in modo più efficace rispetto alle organizzazioni di vendita centralizzate. Si prevede che le vendite dirette cresceranno a un tasso annuo composto del 6.7% fino al 2031. Grandi gruppi ospedalieri e catene alberghiere stanno instaurando rapporti di acquisto diretti con i produttori di apparecchiature originali. Questi acquirenti mirano a ridurre i margini degli intermediari sugli ordini di grandi dimensioni.
EVI Industries ha integrato 31 attività di distribuzione e assistenza in Nord America e ha pianificato una piattaforma di e-commerce attiva 24 ore su 24, 7 giorni su 7, per l'anno fiscale 2026. Questo modello combina la capacità di distribuzione locale con un accesso digitale più diretto. I produttori di apparecchiature originali possono inoltre mantenere un rapporto diretto tramite piattaforme proprietarie connesse, anche quando i rivenditori vendono hardware. Gli aggiornamenti software e gli abbonamenti ai servizi possono essere rinnovati direttamente con il produttore. I rivenditori continuano a guadagnare dalle vendite di hardware, mentre i produttori sviluppano entrate ricorrenti da servizi e software. Questa soluzione è destinata a cambiare il ruolo tradizionale del canale di distribuzione nel mercato delle apparecchiature per lavanderie commerciali.
Analisi geografica
Nel 2025, il Nord America deteneva il 33.9% del fatturato ed era la regione più importante del mercato degli elettrodomestici per lavanderie commerciali. La regione vanta un'ampia base installata in reti sanitarie, catene alberghiere, complessi residenziali e lavanderie istituzionali. Le lavanderie del settore sanitario seguono procedure igieniche dettagliate, il che alimenta la domanda di sostituzione con sistemi conformi. Anche i requisiti statali in materia di filtrazione in microfibra creano nuove esigenze di attrezzature e ammodernamenti. Il Canada presenta una domanda consolidata di sostituzione nel settore sanitario e alberghiero. Il Messico beneficia dello sviluppo del turismo e di un maggiore utilizzo di servizi di lavanderia in outsourcing negli hotel di catena.
L'Europa si è classificata al secondo posto per fatturato, con Germania, Regno Unito e Francia che hanno contribuito in modo significativo alle vendite regionali. Gli obblighi in materia di efficienza energetica e il quadro normativo UE in materia di ecodesign supportano l'ammodernamento delle apparecchiature nel mercato degli elettrodomestici per lavanderie commerciali. Elis ha annunciato l'acquisizione di nuovi contratti per la fornitura di biancheria piana in Francia, Germania e Messico nei risultati dell'esercizio 2025. Ha inoltre inaugurato la sua terza lavanderia a camera bianca in Germania.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.6% fino al 2031, rappresentando il mercato regionale in più rapida crescita per le apparecchiature per lavanderie commerciali. L'India punta a realizzare oltre 100,000 nuove camere d'albergo di marca entro il 2030, mentre la Cina mira ad aggiungere 1,000 strutture ospedaliere entro lo stesso anno. I mercati del Sud-est asiatico, tra cui Vietnam, Indonesia, Thailandia e Filippine, stanno costruendo impianti di lavanderia istituzionale di prima generazione. Alliance Laundry Systems ha ampliato il suo stabilimento di produzione di Chonburi, in Thailandia, di 27,000 metri quadrati e ha inaugurato lo STAR Lab nel giugno 2026. Il Medio Oriente e l'Africa offrono ampie opportunità di progetto grazie agli investimenti di Arabia Saudita ed Emirati Arabi Uniti nei settori dell'ospitalità e della sanità, mentre l'Africa presenta una base installata limitata. Il Sud America si sta espandendo a un ritmo moderato, guidato da Brasile, Cile e Argentina, dove i servizi in outsourcing e le attività del settore alberghiero sono in crescita.
Panorama competitivo
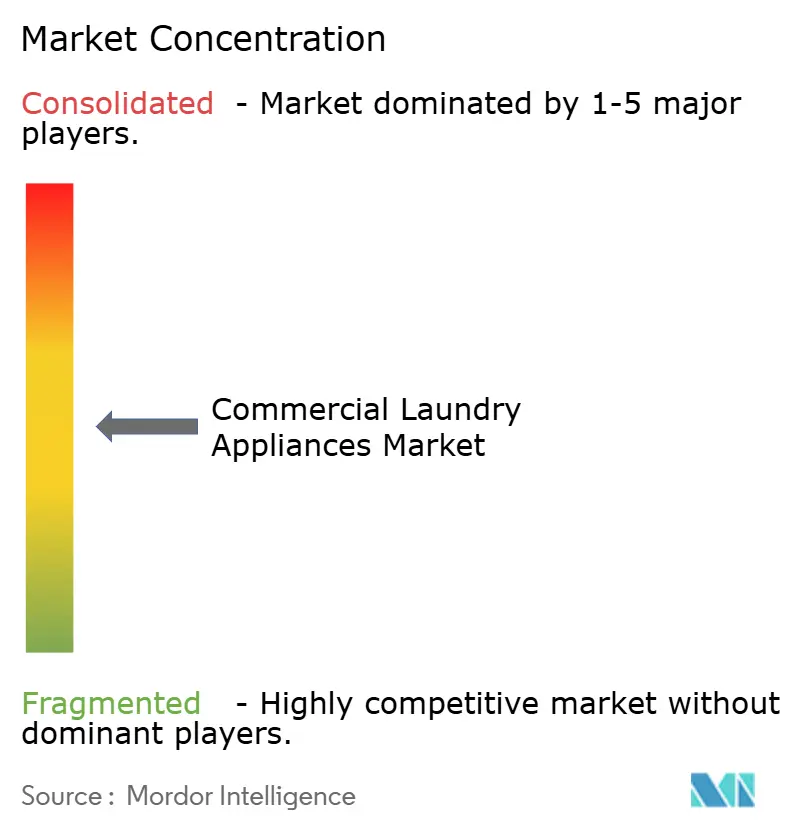
Il mercato delle apparecchiature per lavanderie professionali presenta una concentrazione moderata, con i primi tre operatori che detengono complessivamente il 40% del fatturato. Alliance Laundry Systems, Electrolux Professional Group, JENSEN-GROUP, Herbert Kannegiesser e Pellerin Milnor competono in base alla capacità di lavaggio, alle prestazioni igieniche e alle apparecchiature connesse. Jiangsu Sea-Lion Machinery e Shanghai Sailstar Machinery operano in alcune aree dell'Asia-Pacifico e sviluppano i mercati attraverso la politica dei prezzi e la produzione locale. Un ampio gruppo di specialisti regionali e marchi affiliati a distributori rimane attivo in termini di prodotti, capacità e aree geografiche. La vicinanza all'assistenza locale e la disponibilità di ricambi possono essere più importanti per gli acquirenti istituzionali rispetto alle specifiche del prodotto. Questo rende le reti di distribuzione fondamentali per il posizionamento competitivo.
Nell'aprile 2025, EVI Industries ha completato l'acquisizione di Girbau North America per 43 milioni di dollari, rinominando l'azienda Continental Laundry Solutions. L'acquisizione ha generato un fatturato netto annuo di 50 milioni di dollari e ha esteso la rete di distribuzione principale a oltre 80 rivenditori indipendenti in Nord America. EVI ha dichiarato che si trattava della sua trentesima e più grande acquisizione. Le aziende utilizzano anche piattaforme connesse per mantenere i rapporti con i clienti anche dopo la vendita iniziale delle apparecchiature. Electrolux Professional OnE Connected offre un portale di monitoraggio unificato per la gestione di apparecchiature in più sedi. Nel dicembre 2025, Girbau ha ampliato le funzionalità di Sapphire per le sue lavatrici della serie Genius, includendo la modifica da remoto, la generazione di report e gli aggiornamenti software.
Gli ospedali di piccole dimensioni e gli hotel indipendenti nell'area Asia-Pacifico e in Africa hanno un accesso limitato a finanziamenti sostenibili per le attrezzature. Le offerte di "attrezzature come servizio" (Equipment-as-a-Service) potrebbero ovviare a questo vincolo di acquisto. I sistemi modulari e salvaspazio rispondono inoltre alle esigenze intermedie tra i prodotti semi-professionali e i sistemi industriali completi. Gli impianti senza gas e i sistemi di asciugatura compatibili con le pompe di calore stanno diventando sempre più rilevanti laddove gli operatori cercano operazioni a basse emissioni di carbonio. LG ha lanciato la sua linea Professional Laundry nel 2025 con l'applicazione LaundryCrew e un'API aperta per l'integrazione con i sistemi di gestione degli edifici. Queste iniziative dimostrano come la copertura dei servizi, i finanziamenti, il software e la progettazione delle apparecchiature possano influenzare la concorrenza nel mercato degli elettrodomestici per lavanderie commerciali.
Leader del settore degli elettrodomestici per lavanderie commerciali
Alleanza sistemi di lavanderia LLC
Gruppo professionale Electrolux
GRUPPO JENSEN
Herbert Kannegiesser GmbH
Gruppo Girbau
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: Alliance Laundry Systems ha esteso il suo sistema di raccolta della lanugine ProCapture a una soluzione completa per l'intero punto vendita con l'aggiunta del tamburo a pila T55, l'unità a pila più grande del settore con 2 scomparti da 55 libbre, e di un tamburo singolo da 55 libbre, completando una linea di prodotti che ora comprende pile da 30 e 55 libbre e contenitori singoli da 30, 55 e 75 libbre per lavanderie a gettoni e interne. L'estensione risolve un problema operativo documentato nella gestione della lanugine a livello di punto vendita, ampliando il mercato di retrofit a cui i distributori possono rivolgersi.
- Giugno 2026: Alliance Laundry Systems ha ampliato il suo stabilimento di produzione di 27,000 metri quadrati a Chonburi, in Thailandia, e ha inaugurato lo STAR Lab, il suo primo laboratorio regionale di ricerca e sviluppo prodotti, per sviluppare e validare apparecchiature per lavanderie commerciali di nuova generazione per i mercati dell'Asia-Pacifico. Lo stabilimento produce apparecchiature per tutti e 5 i marchi ALS, integra sistemi di generazione di energia solare sul tetto e di riciclo dell'acqua nei suoi laboratori di prova ed è progettato per supportare 150 paesi attraverso distributori regionali.
- Febbraio 2026: WSP Systems ha completato la consegna e la messa in funzione della lavanderia industriale Catrion NEOM in Arabia Saudita. L'impianto ha una capacità di 130,000 kg di biancheria e 37,000 capi al giorno, con Kannegiesser, Jensen e Foltex come principali fornitori di attrezzature. Il progetto ha incluso 64 container di attrezzature, 2,200 m di binari per il sistema di trasporto sacchi e 223 nastri trasportatori.
- Aprile 2025: EVI Industries ha completato l'acquisizione di Girbau North America, Inc. per 43 milioni di dollari in contanti e ha rinominato l'entità Continental Laundry Solutions. L'acquisizione ha generato un fatturato netto annuo di 50 milioni di dollari e ha esteso la copertura della rete di distribuzione principale a oltre 80 rivenditori indipendenti in Nord America.
Ambito del rapporto sul mercato globale degli elettrodomestici per lavanderie commerciali
| Tecnologia di lavaggio | Lavatrici-centrifughe industriali |
| Rondelle di barriera | |
| Lavatrici a tunnel (lavatrici a lotti continui) | |
| Lavatrici-asciugatrici combinate | |
| Essiccazione e Finitura | Asciugatrici industriali a tamburo |
| Stiratrici e attrezzature per la finitura di tessuti piani | |
| Macchine per pressatura a vapore | |
| Altri tipi di prodotto |
| Inferiore a 15 kg (carico leggero) |
| 15 – 30 kg (Utilizzo medio) |
| 30 – 50 kg (Carico pesante) |
| Oltre 50 kg (Extra-Heavy Duty) |
| Produzione |
| Settore Hospitality |
| Settore Sanitario |
| Fornitori di servizi di lavanderia specializzati |
| Altri utenti finali (turismo, assistenza, settore pubblico, tintorie, commercio di abbigliamento professionale, da lavoro e protettivo, crociere/navi da crociera) |
| Vendita diretta |
| Distributori e Rivenditori |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Tecnologia di lavaggio | Lavatrici-centrifughe industriali |
| Rondelle di barriera | ||
| Lavatrici a tunnel (lavatrici a lotti continui) | ||
| Lavatrici-asciugatrici combinate | ||
| Essiccazione e Finitura | Asciugatrici industriali a tamburo | |
| Stiratrici e attrezzature per la finitura di tessuti piani | ||
| Macchine per pressatura a vapore | ||
| Altri tipi di prodotto | ||
| Per gamma di capacità | Inferiore a 15 kg (carico leggero) | |
| 15 – 30 kg (Utilizzo medio) | ||
| 30 – 50 kg (Carico pesante) | ||
| Oltre 50 kg (Extra-Heavy Duty) | ||
| Per utente finale | Produzione | |
| Settore Hospitality | ||
| Settore Sanitario | ||
| Fornitori di servizi di lavanderia specializzati | ||
| Altri utenti finali (turismo, assistenza, settore pubblico, tintorie, commercio di abbigliamento professionale, da lavoro e protettivo, crociere/navi da crociera) | ||
| Per canale di distribuzione | Vendita diretta | |
| Distributori e Rivenditori | ||
| Per regione | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto degli elettrodomestici per lavanderie commerciali nel 2031?
Si prevede che il settore raggiungerà gli 12.59 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.8% a partire dal 2026.
Quale categoria di prodotti è leader nella domanda di attrezzature per lavanderie commerciali?
Nel 2025, la tecnologia per il lavaggio ha rappresentato il 56.3% del fatturato e si prevede che crescerà a un tasso annuo composto del 6.4% fino al 2031.
Quale fascia di capacità sta crescendo più rapidamente?
Si prevede che la fascia di peso per carichi pesanti (30-50 kg) crescerà a un tasso annuo composto del 7.1% fino al 2031, grazie all'aumento dei volumi gestiti dalle lavanderie centralizzate.
Perché le strutture sanitarie stanno acquistando sempre più sistemi di lavanderia professionali?
L'ampliamento della capacità ospedaliera, l'esternalizzazione della biancheria, le esigenze di disinfezione validate e la domanda di documentazione ciclica supportano la crescita del settore sanitario.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.6%, grazie allo sviluppo delle infrastrutture alberghiere, ospedaliere e istituzionali.
In che modo le normative sui filtri in microfibra influiscono sulle attrezzature di lavaggio commerciali?
A partire da gennaio 2026, lo Stato di New York richiederà l'installazione di sistemi di filtrazione per le nuove macchine commerciali messe in vendita, mentre lo Stato di Washington ha in programma nuove normative per le apparecchiature, sia nuove che esistenti.


