

Dimensioni e quota del mercato delle serre commerciali
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
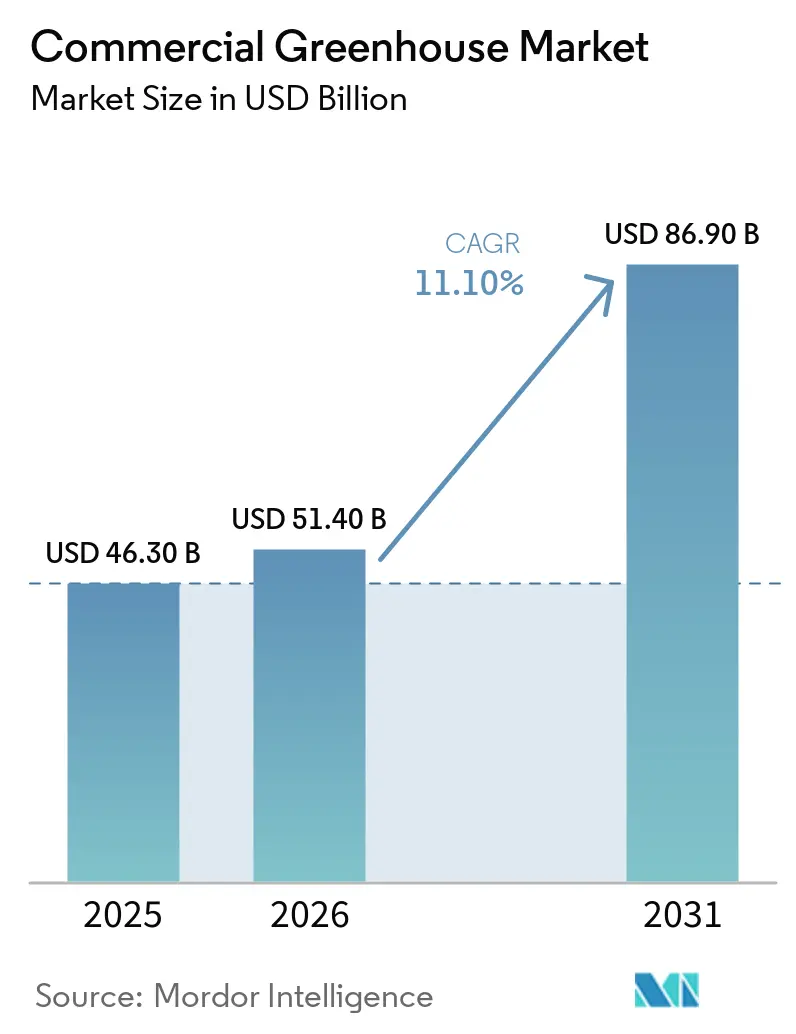
| Dimensione del mercato (2026) | 51.40 miliardo di dollari |
| Dimensione del mercato (2031) | 86.90 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.10% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
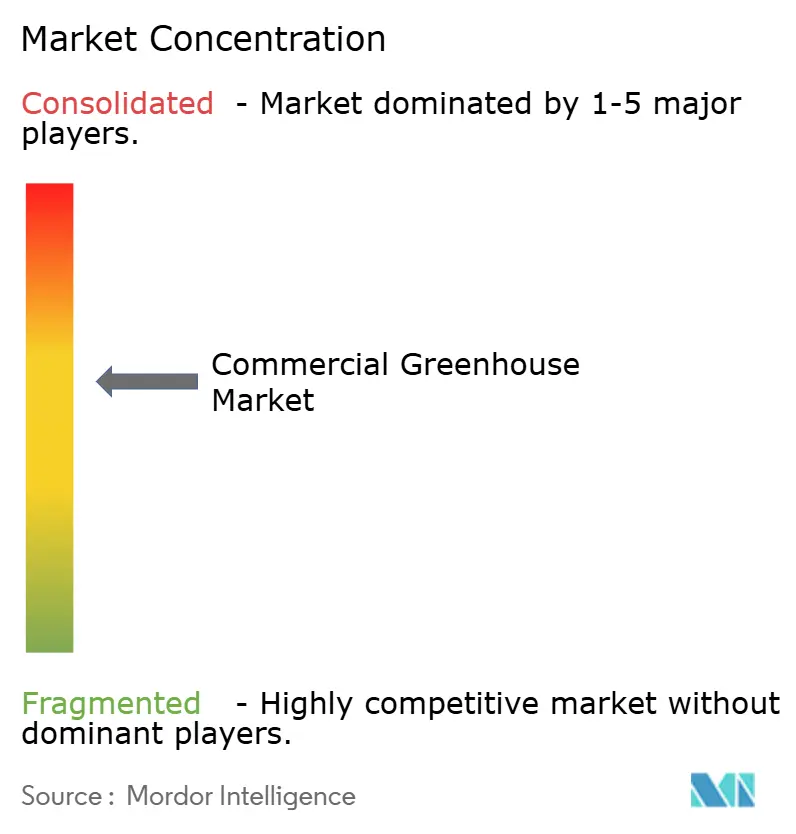
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle serre commerciali di Mordor Intelligence
Si prevede che il mercato delle serre commerciali raggiungerà un valore di 46.3 miliardi di dollari nel 2025, 51.4 miliardi di dollari nel 2026 e 86.9 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.10% dal 2026 al 2031. L'espansione del mercato delle serre commerciali è dovuta alla crescente necessità, da parte di rivenditori e acquirenti del settore della ristorazione, di volumi di produzione stabili durante tutto l'anno, cosa che l'agricoltura in campo aperto non può garantire con la stessa costanza. La diminuzione dei costi delle attrezzature per l'agricoltura in ambiente controllato (CEA) sta riducendo i tempi di ammortamento e attirando maggiori capitali verso progetti a media e alta tecnologia. Il mercato delle serre commerciali si sta espandendo anche geograficamente, grazie all'integrazione del calore di scarto con i siti industriali, che può migliorare l'efficienza energetica in aree un tempo difficili da coltivare in ambiente protetto. La crescita è tuttavia ancora soggetta alla volatilità dei prezzi dell'energia e alla scarsa interoperabilità tra i sistemi di illuminazione, climatizzazione e fertirrigazione negli impianti multi-vendor. Nonostante tali limitazioni, il sostegno politico, standard più rigorosi per gli acquirenti e sistemi di controllo più sofisticati basati sull'intelligenza artificiale (IA) stanno mantenendo il mercato delle serre commerciali su un percorso di forte crescita fino al 2031.
Punti chiave del rapporto
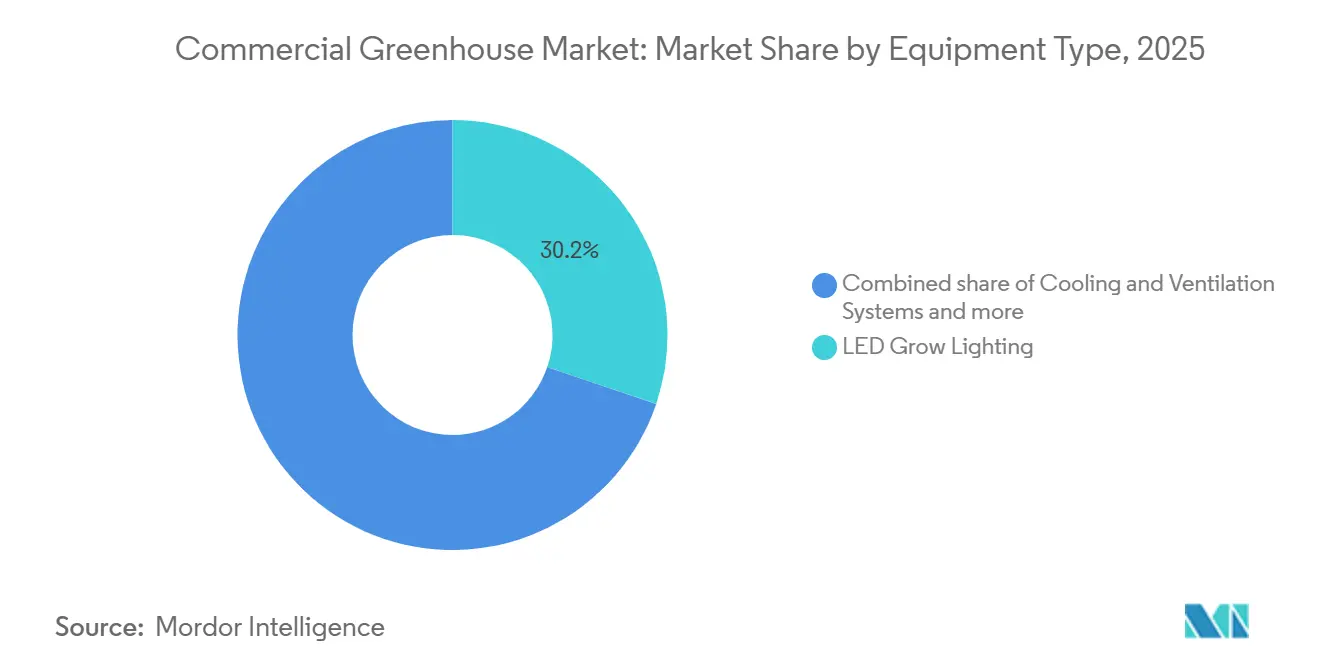
- Per tipologia di apparecchiatura, l'illuminazione a LED per la coltivazione deteneva la quota maggiore del mercato delle serre commerciali, pari al 30.2% nel 2025, mentre il software per il controllo climatico e l'automazione è la categoria in più rapida crescita, con un aumento del 13.2% entro il 2031.
- Per tipologia di coltura, frutta e verdura rappresentavano il 55.5% del mercato commerciale delle serre nel 2025, mentre la cannabis e le colture specializzate costituiscono il segmento in più rapida crescita, con un CAGR del 14.5% nel periodo 2026-2031.
- Per tipologia, le serre con copertura in film plastico hanno conquistato la quota maggiore del mercato delle serre commerciali, pari al 61.2% nel 2025, mentre le serre in vetro rappresentano il segmento in più rapida crescita, con un CAGR del 12.2% nel periodo 2026-2031.
- Per quanto riguarda la tecnologia di coltivazione, i sistemi idroponici detenevano il 54.4% della quota di mercato delle serre commerciali nel 2025, mentre i segmenti ibridi e a integrazione verticale sono quelli in più rapida crescita, con un CAGR dell'11.2% nel periodo 2026-2031.
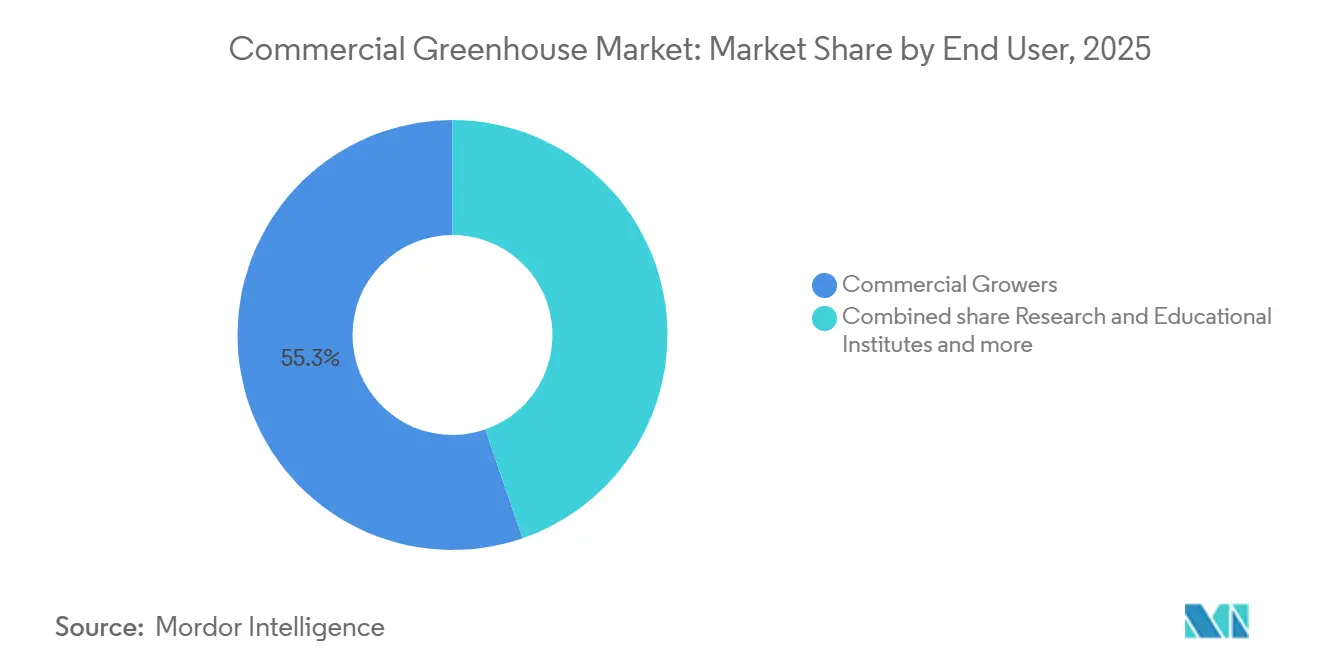
- Per tipologia di utente finale, nel 2025 i coltivatori commerciali detenevano la quota maggiore del mercato delle serre commerciali, pari al 55.3%, mentre gli istituti di ricerca e di istruzione rappresentavano il segmento in più rapida crescita, con un CAGR del 13.5% nel periodo 2026-2031.
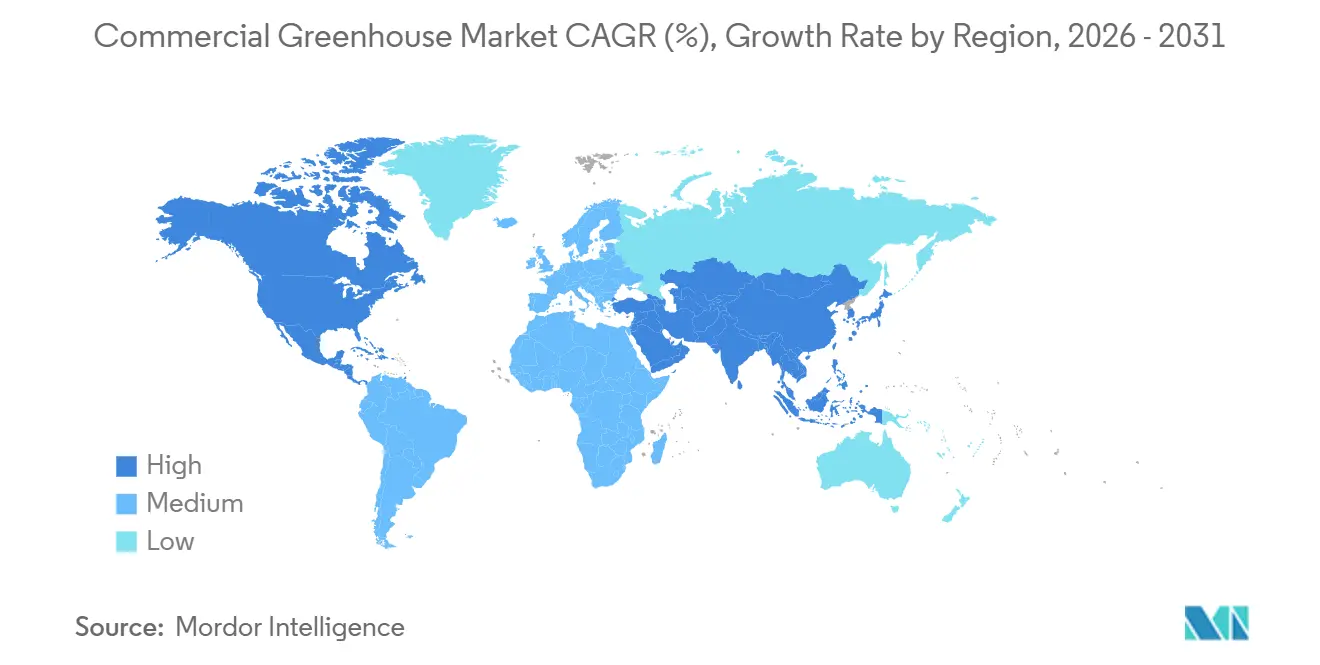
- Dal punto di vista geografico, nel 2025 il Nord America deteneva la quota maggiore del mercato delle serre commerciali, pari al 37.6%, mentre la regione Asia-Pacifico ha registrato la crescita più rapida con un CAGR del 12.4% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle serre commerciali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di prodotti freschi tutto l'anno | + 1.6% | Mercato globale, con una maggiore concentrazione in Nord America, Europa occidentale e aree urbane dell'Asia orientale, dove i rivenditori necessitano di una fornitura affidabile e contrattualizzata. | A breve termine (≤ 2 anni) |
| Produzione resiliente ai cambiamenti climatici in un contesto di instabilità meteorologica | + 1.9% | È più forte nell'Asia meridionale, nell'Europa meridionale, nel Medio Oriente e in altre regioni in cui la produzione in campo aperto è diventata meno affidabile. | Medio termine (2-4 anni) |
| Illuminazione a LED, sensori e automazione del controllo climatico | + 1.8% | È più visibile nei Paesi Bassi, in Canada, negli Stati Uniti, in Giappone, in Corea del Sud, in Cina e in India. | Medio termine (2-4 anni) |
| Sostegno governativo alla coltivazione protetta e alla sicurezza alimentare. | + 1.7% | Risultati migliori nella regione Asia-Pacifico e in Medio Oriente, con un sostegno significativo anche in Nord America ed Europa. | A lungo termine (≥ 4 anni) |
| Requisiti relativi alla durata di conservazione e ai residui di pesticidi per i rivenditori. | + 1.3% | Forte presenza in Nord America, Europa occidentale, Giappone e in alcune catene di vendita al dettaglio del Golfo. | A breve termine (≤ 2 anni) |
| Calore di scarto, riutilizzo dell'anidride carbonica e monetizzazione dell'energia flessibile | + 0.9% | Particolarmente rilevante nei Paesi Bassi, in Danimarca, in Canada, in Germania, in Giappone e negli Emirati Arabi Uniti. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di prodotti freschi tutto l'anno
Gli acquisti al dettaglio e nel settore della ristorazione ora privilegiano una fornitura costante durante tutto l'anno, il che supporta direttamente i nuovi investimenti nel mercato delle serre commerciali. I grandi acquirenti desiderano volumi affidabili di pomodori, cetrioli, lattuga, peperoni, frutti di bosco e altri prodotti freschi con qualità stabile e controllo dei residui, e i sistemi in serra sono nella posizione migliore per fornirli. Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha annunciato 1.3 miliardi di dollari in pagamenti di seconda tranche nell'ambito del programma di assistenza alla commercializzazione per le colture specializzate nell'aprile 2025, portando il supporto totale nell'ambito di tale programma a 2.65 miliardi di dollari [1] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "USDA to Issue USD 1.3 Billion to Specialty Crop Producers Through Second Marketing Assistance Program Payment", USDA, usda.gov . Il consolidamento della grande distribuzione alimentare sta rafforzando questo fattore trainante perché un numero minore di acquirenti, ma più grandi, può imporre aspettative di servizio più rigorose e sanzioni più severe per le interruzioni di fornitura. Questo cambiamento migliora la situazione per l'utilizzo nel mercato delle serre commerciali perché i coltivatori con una produzione stabile diventano più preziosi per le moderne catene di approvvigionamento.
Produzione resiliente ai cambiamenti climatici in un contesto di instabilità meteorologica.
La volatilità meteorologica ha reso meno affidabile l'offerta in campo aperto in diverse regioni produttrici, spingendo gli acquirenti a rivolgersi a coltivazioni più protette. Questo è importante per il mercato delle serre commerciali perché il caldo estremo, la siccità, le inondazioni e gli andamenti stagionali irregolari aumentano il valore della produzione in ambiente controllato più rapidamente di quanto suggeriscano i modelli di pianificazione standard. Uno studio del febbraio 2026 pubblicato su Nature Communications ha rilevato che i sistemi in ambiente controllato possono rimanere redditizi anche in scenari climatici più severi, massimizzando la luce naturale e gestendo attentamente i carichi di riscaldamento. La Commissione europea ha rafforzato questa direzione nel 2025 con un programma di lavoro Horizon Europe che includeva 12.0 milioni di euro (13 milioni di dollari) per la ricerca sull'agricoltura in ambiente controllato [2] Fonte: Commissione europea, “Programma di lavoro Horizon Europe 2025, Alimentazione, bioeconomia, risorse naturali, agricoltura e ambiente”, Commissione europea, europa.eu . Poiché i team di approvvigionamento attribuiscono maggiore importanza alla resilienza, il mercato delle serre commerciali ne trae vantaggio, in quanto la produzione in serra passa da fornitura di riserva a pianificazione di fornitura principale.
Illuminazione a LED, sensori e automazione del controllo climatico
Gli aggiornamenti tecnologici stanno migliorando l'efficienza del lavoro e la precisione operativa nel mercato delle serre commerciali, soprattutto perché i coltivatori cercano di standardizzare i risultati delle colture nel corso delle stagioni. Nel giugno 2025, Signify NV ha introdotto un apparecchio di illuminazione a LED a 4 canali Philips GreenPower Toplighting Force, con un'efficienza fino a 4.3 µmol/J al 50% della potenza, che consente una gestione spettrale più flessibile. Nello stesso mese, Signify ha esteso il controllo Philips GrowWise per supportare la gestione spettrale a distanza e la partecipazione al mercato energetico Automatic Frequency Restoration Reserve (aFRR) nel Benelux. Nel gennaio 2025, Priva Holding BV e Blue Radix hanno dichiarato che la loro base installata copriva già 100 serre in 17 paesi, con riduzioni del carico di lavoro per l'elaborazione climatica fino all'80% per operatore.
Sostegno governativo alla coltivazione protetta e alla sicurezza alimentare
Il sostegno pubblico sta aiutando un numero maggiore di progetti di serre a passare dalla fase di pianificazione a quella di implementazione finanziata, il che sta espandendo il mercato commerciale delle serre sia nelle regioni sviluppate che in quelle emergenti. Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha confermato un sostegno totale di 2.65 miliardi di dollari nell'ambito del programma di assistenza alla commercializzazione per le colture specializzate nell'aprile 2025. Il programma Specialty Crop Block Grant (SCBGP) ha aggiunto 72.9 milioni di dollari per l'anno fiscale 2025, a sostegno dei sistemi di colture specializzate che possono includere catene di approvvigionamento collegate alle serre [3] Fonte: US Department of Agriculture Agricultural Marketing Service, “Specialty Crop Block Grant Program Fiscal Year 2025 Request for Applications,” Agricultural Marketing Service, ams.usda.gov . Il Rijksdienst voor Ondernemend Nederland (RVO) ha stanziato 8.5 milioni di euro (9.2 milioni di dollari) nel 2025 nell'ambito del programma Market Introduction Energy Innovations Greenhouse Horticulture. Nel frattempo, l'Irlanda ha mantenuto il suo sostegno di capitale per gli investimenti nell'orticoltura commerciale. Queste iniziative sono significative in quanto riducono le barriere iniziali di costo e sottolineano il riconoscimento della capacità delle serre come infrastruttura alimentare strategica all'interno del mercato commerciale delle serre.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato capitale iniziale e lunghi periodi di ammortamento | -2.1% | Le maggiori limitazioni si riscontrano in India, Brasile, Sudafrica, Messico, Turchia e altri mercati con finanziamenti a lungo termine limitati per le emissioni di gas serra. | Medio termine (2-4 anni) |
| Volatilità dei costi energetici ed esposizione all'intensità di potenza | -1.8% | È più diffuso nei Paesi Bassi, nel Regno Unito, in Germania, in Giappone, in Canada e in altri distretti di serre in vetro ad alta tecnologia. | Medio termine (2-4 anni) |
| Lacune di interoperabilità tra i sistemi di dati relativi a clima, illuminazione e colture. | -1.4% | È più visibile negli Stati Uniti, in Canada, nei Paesi Bassi, in Giappone e in Australia, dove sono comuni le installazioni multi-vendor. | A lungo termine (≥ 4 anni) |
| Costi relativi al ricircolo dell'acqua e alla conformità degli scarichi | -1.1% | I valori più alti si registrano nei Paesi Bassi, in Spagna, nel Regno Unito, in Israele e negli Emirati Arabi Uniti, dove le normative sull'acqua sono severe. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato capitale iniziale e lunghi periodi di ammortamento.
L'intensità di capitale rimane un chiaro ostacolo nel mercato delle serre commerciali, poiché la realizzazione di strutture completamente ad alta tecnologia può superare i 5-10 milioni di dollari per ettaro, includendo sistemi climatici, illuminazione, fertirrigazione e software. Ciò rende più difficile il finanziamento nei mercati in cui il credito agricolo è costoso o dove il flusso di cassa delle serre è ancora considerato dipendente dall'esecuzione. La sfida si intensifica quando i prezzi all'ingrosso degli ortaggi diminuiscono, poiché il servizio del debito non si adegua con la stessa rapidità dei prezzi dei prodotti. Questa tendenza evidenzia perché gli operatori più grandi e ben capitalizzati dominano i recenti progetti nel mercato delle serre commerciali. Sebbene i modelli di leasing, il finanziamento tramite piattaforme e le soluzioni "energia come servizio" offrano un supporto, l'onere finanziario iniziale continua a ostacolare una più ampia adozione.
Volatilità dei costi energetici ed esposizione all'intensità di potenza
L'energia rimane uno dei principali rischi di costo nel mercato delle serre commerciali, poiché riscaldamento, raffreddamento e illuminazione supplementare rappresentano una quota considerevole delle spese operative negli impianti di produzione di vetro di ultima generazione. Le fluttuazioni dei prezzi successive al 2024 hanno dimostrato quanto rapidamente i margini di progetto possano ridursi quando i piani aziendali si basano su ipotesi di prezzi del gas e dell'elettricità più bassi. Certhon Build BV ha reagito nel luglio 2025 commissionando un sistema energetico per l'impianto OK, comprendente un serbatoio di accumulo termico da 1 milione di litri, 2 pompe di calore e una piattaforma energetica intelligente. Orbia ha riportato nei suoi risultati del 2025 che i margini operativi del settore agricolo sono rimasti sotto pressione a causa della volatilità dei costi degli input, una tendenza in linea con le difficoltà riscontrate nelle filiere di approvvigionamento legate alle serre. Gli interventi di efficientamento e l'elettrificazione attenueranno questo problema nel tempo, ma la transizione richiederà la maggior parte del periodo di previsione attuale per il mercato delle serre commerciali.
Analisi del segmento
Per tipologia di attrezzatura: l'illuminazione a LED per la coltivazione è il punto di riferimento nella spesa per le attrezzature.
Nel 2025, l'illuminazione a LED per la coltivazione ha rappresentato la quota maggiore del segmento delle apparecchiature, detenendo il 30.2% del mercato e diventando la principale fonte di reddito nel mercato delle serre commerciali. Questo predominio riflette una diffusa tendenza all'ammodernamento, con i coltivatori che sostituiscono le lampade al sodio ad alta pressione (HPS) con sistemi a LED che offrono una migliore gestione del calore e un'erogazione della luce più precisa. I sistemi di riscaldamento, raffreddamento e ventilazione continuano a rappresentare una voce di spesa significativa, poiché il mantenimento della stabilità climatica rimane fondamentale per ottenere rese costanti nelle serre in vetro e semi-chiuse. Inoltre, i sistemi di irrigazione e fertirrigazione mantengono la loro importanza, spinti dalla crescente attenzione al riutilizzo dell'acqua e alla precisione dei nutrienti per migliorare l'efficienza dei costi e soddisfare i requisiti normativi. I componenti strutturali sono principalmente legati ai nuovi sviluppi, in particolare nelle regioni in cui i nuovi complessi serricoli si espandono a un ritmo più rapido rispetto agli ammodernamenti.
Il software per il controllo climatico e l'automazione è la categoria di apparecchiature in più rapida crescita nel mercato delle serre commerciali, con un tasso di crescita annuo composto (CAGR) del 13.2% nel periodo 2026-2031. Questa crescita evidenzia un cambiamento di prospettiva, che vede il valore dell'hardware spostarsi verso il controllo delle prestazioni delle colture. Nel giugno 2025, Signify ha introdotto lo spettro intelligente Philips GrowWise, che consente ai coltivatori di ottenere impostazioni spettrali più precise tramite software. Nello stesso periodo, Signify ha anche lanciato una nuova piattaforma di apparecchi a 4 canali, che pone l'accento sul collegamento tra aggiornamenti dell'illuminazione, efficienza energetica e controllo dinamico. I coltivatori richiedono sempre più soluzioni integrate che combinino dati relativi a illuminazione, irrigazione, clima ed energia in un unico sistema, anziché affidarsi a strumenti separati. Questa tendenza sta rimodellando la concorrenza tra i fornitori di apparecchiature, favorendo coloro che sono in grado di collegare i dispositivi a risultati misurabili per le colture, anziché offrire soluzioni hardware autonome.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di coltura: predominano frutta e verdura, mentre le colture specializzate avanzano più rapidamente.
Nel 2025, frutta e verdura rappresentavano il 55.5% della quota di mercato delle serre commerciali, costituendo la quota di fatturato maggiore tra le diverse colture. Pomodori, cetrioli, lattuga e peperoni rimangono i prodotti principali grazie alla loro capacità di soddisfare la domanda al dettaglio durante tutto l'anno e alla redditività delle serre. La loro importanza è inoltre determinata dai contratti con supermercati e aziende di ristorazione, che privilegiano la uniformità delle dimensioni, la minima esposizione ai residui e la puntualità delle consegne. Questo mix di colture garantisce al mercato delle serre commerciali una base di domanda stabile, supportando gli investimenti in tecnologie di illuminazione, irrigazione e automazione. Sebbene fiori e piante ornamentali continuino a svolgere un ruolo significativo nell'orticoltura di alto valore, i loro modelli di domanda sono ormai consolidati e stagionali.
Il segmento della cannabis e delle colture specializzate è quello in più rapida crescita nel mercato delle serre commerciali, con un tasso di crescita annuo composto (CAGR) previsto del 14.5% nel periodo 2026-2031. La cannabis terapeutica è un fattore chiave di crescita, poiché gli ambienti di serra consentono uniformità, tracciabilità ed efficace gestione dei residui nella produzione regolamentata. Inoltre, erbe aromatiche, microverdure, piantine e colture da propagazione sono in espansione grazie alla loro compatibilità con cicli di produzione brevi e modelli di consegna locali. Questo segmento sta guadagnando terreno perché le condizioni controllate in serra offrono vantaggi qualitativi difficili da ottenere con la coltivazione tradizionale in campo aperto. Sebbene il portafoglio di colture si stia diversificando, frutta e verdura continuano a rappresentare la base principale per le attività nel mercato delle serre commerciali.
Per tipologia di serra: le strutture in film plastico sono in testa, mentre il vetro guadagna terreno nei progetti più avanzati.
Nel 2025, le serre in film plastico detenevano la quota di mercato maggiore, pari al 61.2%, risultando la tipologia di serra più diffusa nel mercato commerciale. Il loro predominio è attribuito ai minori costi di costruzione, alla rapidità di installazione e all'idoneità per i coltivatori che si avvicinano per la prima volta alla coltivazione protetta. Queste caratteristiche rendono le strutture in film plastico particolarmente rilevanti in regioni come l'Asia, l'America Latina e alcune zone del Medio Oriente, dove l'accessibilità economica influenza significativamente la progettazione. All'interno di questa categoria, i modelli ibridi e semi-chiusi stanno guadagnando terreno grazie alla loro capacità di migliorare il controllo climatico senza i costi elevati associati alle strutture interamente in vetro. Le strutture rigide in policarbonato mantengono una presenza costante nelle applicazioni istituzionali e a media tecnologia, dove la resistenza agli urti e la diffusione della luce sono fattori critici.
Le serre in vetro sono la tipologia in più rapida crescita nel mercato delle serre commerciali, con un tasso di crescita annuo composto (CAGR) previsto del 12.2% nel periodo 2026-2031. La loro crescita è trainata da un controllo climatico superiore, una migliore trasmissione della luce e una maggiore compatibilità con i sistemi di produzione agricola ad alta automazione. Ad esempio, nel luglio 2025, Signify ha riportato che Looye Kwekers ha raggiunto rese di pomodori invernali pari a quelle estive in una serra in vetro semi-chiusa di 8.2 ettari dotata di sistemi LED completi con un'intensità luminosa di 375 µmol/m²/sec. Questo esempio evidenzia perché alcuni coltivatori sono disposti a investire in costi di capitale più elevati quando massimizzare l'intensità di resa e garantire la produzione durante tutto l'anno sono obiettivi chiave. Nel tempo, si prevede che il mercato delle serre commerciali manterrà la pellicola di plastica.
Per tecnologia di coltivazione: l'idroponica è in testa, mentre i modelli ibridi si espandono
Nel 2025, i sistemi idroponici detenevano la quota di mercato maggiore, pari al 54.4%, rappresentando il metodo di coltivazione più diffuso nel mercato delle serre commerciali. Questo predominio è attribuito alla loro compatibilità con il riutilizzo dell'acqua, alla gestione precisa dei nutrienti e al controllo delle condizioni della zona radicale nelle applicazioni commerciali. La tecnica NFT (Nutrient Film Technique) rimane importante per la produzione di ortaggi a foglia, mentre l'idroponica a goccia è ampiamente utilizzata per colture a fili alti come pomodori, cetrioli e peperoni. I metodi basati su terreno e substrato continuano a svolgere un ruolo importante nei casi in cui le preferenze degli acquirenti, i requisiti specifici delle colture o gli standard di certificazione ne impongono l'utilizzo. Tuttavia, il mercato delle serre commerciali sta privilegiando sempre più l'idroponica grazie alla sua compatibilità con il controllo di precisione e l'automazione scalabile.
L'integrazione ibrida e verticale rappresenta l'approccio di coltivazione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto dell'11.2% nel periodo 2026-2031 per il mercato delle serre commerciali. Questa crescita è trainata da una maggiore densità di resa e da un utilizzo più efficiente dello spazio serricolo, in particolare nelle regioni in cui i costi del terreno e della manodopera rappresentano vincoli significativi. Questa tendenza indica un passaggio nel mercato delle serre commerciali dall'adozione di sistemi idroponici di base a modelli di coltivazione più avanzati e gestiti da software. La domanda più forte è prevista per le attività in cui l'efficienza idrica, della manodopera e dello spazio è fondamentale per la redditività del progetto.
Per utente finale: i coltivatori commerciali sono in testa, mentre la domanda di ricerca cresce più rapidamente.
Nel 2025, i coltivatori commerciali detenevano la quota di mercato maggiore, pari al 55.3%, affermandosi come principale fonte di domanda per il mercato delle serre commerciali. Questo gruppo sostiene le spese in conto capitale più elevate a causa della crescente necessità di operazioni su larga scala per giustificare investimenti in sistemi avanzati di controllo climatico, illuminazione e irrigazione. Inoltre, i coltivatori commerciali beneficiano significativamente di vantaggi in termini di approvvigionamento energetico, gestione della manodopera e partnership con i rivenditori. Con l'ampliarsi di questi vantaggi, il consolidamento del mercato continua a rafforzare il ruolo dei grandi operatori commerciali nello sviluppo di progetti di serre. Sebbene i centri di giardinaggio e i vivai al dettaglio rimangano rilevanti, i loro modelli di investimento sono più stagionali e si basano meno sull'automazione.
Gli istituti di ricerca e di formazione rappresentano il gruppo di utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 13.5% nel periodo 2026-2031. La domanda proveniente da questo segmento è in aumento, poiché i programmi di scienze agrarie, le aziende sementiere e gli istituti di formazione necessitano di ambienti controllati per una ricerca coerente e ripetibile. Ad esempio, la Van der Hoeven Horticultural Projects BV ha completato la serra per la selezione di varietà ibride Rijk Zwaan Hybride 2, di 2.5 ettari, nei Paesi Bassi, nel dicembre 2025, concentrandosi sullo sviluppo di pomodori, peperoni e melanzane. Questi progetti istituzionali svolgono un ruolo fondamentale nella sperimentazione di nuovi metodi strutturali, ambientali e di controllo delle colture, che possono poi essere applicati su scala commerciale. Sebbene gli acquirenti del settore della ricerca contribuiscano attualmente con un volume minore, sono influenti nel plasmare la direzione futura del mercato delle serre commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle serre commerciali in Nord America
Nel 2025, il Nord America rappresentava il 37.6% del mercato commerciale delle serre. Stati Uniti e Canada hanno sostenuto questa quota grazie a una solida domanda al dettaglio, a consolidate reti di coltivatori e a una base matura per la produzione di ortaggi ad alta tecnologia. La regione ha beneficiato di programmi di sostegno governativo per le colture specializzate, come i finanziamenti nell'ambito dell'iniziativa Marketing Assistance for Specialty Crops e dello Specialty Crop Block Grant Program durante l'anno fiscale 2025. Inoltre, le pressioni tariffarie e le interruzioni della catena di approvvigionamento hanno stimolato un maggiore interesse per l'approvvigionamento interno e per catene di approvvigionamento più brevi per strutture e attrezzature per serre. Questi fattori hanno rafforzato la posizione di leadership del Nord America nel mercato commerciale delle serre, sebbene il suo tasso di crescita sia stato più lento rispetto a quello dei mercati emergenti in rapida espansione.
Mercato delle serre commerciali nella regione Asia-Pacifico
Si prevedeva che la regione Asia-Pacifico sarebbe stata il mercato a più rapida crescita, con un CAGR del 12.4% nel periodo 2026-2031. La Cina ha guidato questa crescita grazie a significativi investimenti nelle infrastrutture per serre intelligenti. Giappone e Corea del Sud sono rimasti mercati chiave grazie alle loro avanzate capacità di automazione e alla domanda di sistemi di controllo ambientale e tecnologie di illuminazione avanzate. Inoltre, l'India e diversi paesi del Sud-est asiatico hanno ampliato la coltivazione protetta, spinti da iniziative per la sicurezza alimentare, programmi di sostegno governativi e una crescente attenzione ai sistemi agricoli a basso consumo idrico.
Mercato delle serre commerciali in EMEA
La crescita del mercato europeo delle serre commerciali è derivata dalla modernizzazione tecnologica e dagli investimenti nella transizione energetica, piuttosto che da progetti di serre ex novo su larga scala. I Paesi Bassi sono rimasti un attore centrale, supportati dai programmi del Rijksdienst voor Ondernemend Nederland (RVO) che hanno promosso l'efficienza energetica e l'innovazione nell'orticoltura in serra. Anche la Spagna ha svolto un ruolo significativo grazie alla sua vasta area coltivata in serra e alla crescente domanda di automazione, sistemi di efficienza idrica e aggiornamenti per il controllo climatico, al fine di soddisfare normative ambientali più severe. Il Medio Oriente ha registrato una crescita costante, trainata dai crescenti investimenti in sistemi di serre ad alta tecnologia in Arabia Saudita ed Emirati Arabi Uniti, nell'ambito di più ampie strategie di sicurezza alimentare. In Africa, si prevedeva una graduale espansione, guidata da Kenya, Sudafrica ed Egitto. Questi paesi hanno adottato sempre più la coltivazione protetta per migliorare la conformità agli standard di qualità per l'esportazione, ottimizzare l'efficienza delle risorse e la gestione dell'acqua.
Panorama competitivo
Il mercato delle serre commerciali è moderatamente concentrato, con i primi cinque operatori che detengono una quota significativa nel 2025. Prospiant LLC, Netafim Ltd., Richel Group, Certhon Build BV e KUBO Greenhouse Projects BV erano le aziende leader. Tuttavia, nessuna di queste aziende aveva il pieno controllo dell'intera catena del valore, che comprende strutture e sistemi di controllo. Ciò crea concorrenza a diversi livelli della catena del valore, con i costruttori "chiavi in mano" che competono sulla velocità di consegna e sulla scalabilità, mentre le aziende di software e sistemi di controllo competono sui risultati delle colture e sull'integrazione. Il mercato delle serre commerciali è caratterizzato da un panorama di fornitori diversificato, senza un singolo modello o stack tecnologico dominante. Fattori come la presenza regionale, l'idoneità del progetto e le capacità di gestione dei dati operativi sono altrettanto importanti quanto le dimensioni dell'azienda nel determinare il successo in questo mercato.
Nel 2025, Signify NV ha rafforzato la sua posizione nel settore del software e della gestione intelligente dell'illuminazione aggiornando la piattaforma Philips GrowWise. Questi aggiornamenti includevano funzionalità di controllo dello spettro e di ottimizzazione delle serre. Analogamente, Priva Holding BV ha potenziato le sue capacità di coltivazione autonoma nel gennaio 2025 attraverso un accordo pluriennale con Blue Radix, integrando il controllo delle colture basato sull'intelligenza artificiale con i computer di processo Priva. Ridder ha migliorato l'interoperabilità consentendo l'integrazione tra i sistemi di illuminazione Philips GrowWise e Ridder Hortimax Pro tramite il protocollo di illuminazione Horti. Queste iniziative evidenziano una tendenza tra i fornitori a evolversi in piattaforme operative integrate per serre, anziché rimanere esclusivamente fornitori di hardware. Il mercato apprezza sempre di più i fornitori in grado di ridurre la manodopera, migliorare l'efficienza energetica e stabilizzare le rese durante i cicli colturali.
Nel 2025 Certhon Build BV ha dato priorità alle infrastrutture per serre ad alta efficienza energetica, integrando nei suoi progetti sistemi avanzati di controllo climatico e gestione energetica. Priva Holding BV ha ulteriormente ampliato il suo ecosistema digitale integrando piattaforme di intelligenza artificiale per le piante e di gestione delle serre, consentendo decisioni di coltivazione basate su dati più precisi. Il mercato delle serre commerciali continua a offrire opportunità per sistemi chiavi in mano adatti a climi aridi, piattaforme software interoperabili e modelli operativi incentrati sull'efficienza idrica ed energetica. Questi sviluppi creano spazio per fornitori specializzati, mentre le aziende più grandi espandono i propri ecosistemi attraverso partnership e strategie di integrazione.
Leader del settore delle serre commerciali
Prospiant LLC
Netafim Ltd.
Richel Group SAS
Certhon Build BV
KUBO Greenhouse Projects BV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: KUBO Greenhouse Projects BV si è aggiudicata un contratto per la fornitura di tecnologie per serre destinate a una zona di produzione ad alta tecnologia di oltre 1 milione di metri quadrati nella regione di Jazan, in Arabia Saudita, in collaborazione con Amtar Al Khair Agricultural Crops Company e con il supporto del Ministero saudita dell'Ambiente, dell'Acqua e dell'Agricoltura e del Fondo per lo Sviluppo Agricolo. Il progetto è in linea con gli obiettivi di sicurezza alimentare della Visione saudita 2030 e rappresenta uno dei più grandi contratti commerciali per serre mai assegnati a livello globale.
- Agosto 2025: Certhon Build BV ha commissionato un innovativo sistema di riscaldamento e raffreddamento per l'impianto OK, dotato di un serbatoio di accumulo termico da 1 milione di litri, due pompe di calore e una piattaforma intelligente per la gestione dell'energia integrata con il sistema di controllo Certhon, che consente una significativa riduzione del consumo di gas naturale e il monitoraggio in tempo reale del flusso energetico in tutto l'impianto.
- Giugno 2025: Signify NV ha lanciato l'algoritmo di spettro intelligente Philips GrowWise e una nuova lampada a LED a 4 canali GreenPower Toplighting Force, che raggiunge un'efficienza fino a 4.3 µmol/J al 50% della potenza. L'aggiornamento GrowWise consente ai coltivatori del Benelux di partecipare al mercato energetico Automatic Frequency Restoration Reserve (aFRR), generando entrate aggiuntive dagli impianti LED dimmerabili.
Ambito e metodologia
Le serre consentono la coltivazione controllata di frutta e verdura, garantendo una fornitura costante di prodotti di alta qualità durante tutto l'anno.
Il mercato delle serre commerciali è segmentato in base al tipo di apparecchiatura (sistemi di riscaldamento, sistemi di raffreddamento e altri tipi di apparecchiatura), tipo di serra (serra in vetro e serra in plastica), tipo di coltura (colture orticole e altre colture) e geografia (Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa). Il rapporto offre le dimensioni del mercato e i valori previsti (USD) per tutti i segmenti sopra indicati.
| Sistemi di riscaldamento | |
| Sistemi di raffreddamento e ventilazione | |
| Illuminazione a LED per la coltivazione | |
| Sistemi di irrigazione e fertirrigazione | |
| Software per il controllo e l'automazione del clima | |
| Sistemi di schermatura e ombreggiatura | |
| Componenti strutturali | Sistemi di vetratura |
| Telai e capriate |
| Frutta e verdura | Pomodori |
| Cetrioli | |
| Lattuga e verdure a foglia | |
| Peperoni | |
| Fragole e frutti di bosco | |
| Fiori e Ornamentali | Tagliare i fiori |
| Piante in vaso e piante da aiuola | |
| Erbe e Microgreens | |
| Cannabis e colture speciali | Cannabis medica |
| Piantine e colture di propagazione |
| Serre di vetro |
| Serre in film plastico |
| Serre rigide in policarbonato |
| Serre ibride e semichiuse |
| idroponica | Tecnica del film nutriente |
| Cultura delle acque profonde | |
| Idroponica a goccia | |
| Terreno e substrato non idroponici | A base di suolo |
| Substrato di fibra di cocco e lana di roccia | |
| Integrazione ibrida e verticale |
| Coltivatori commerciali |
| Istituti di ricerca e formazione |
| Centri di giardinaggio e vivai al dettaglio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Olanda |
| Spagna | |
| Germania | |
| Regno Unito | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Israele | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Kenia | |
| Resto d'Africa |
| Per tipo di apparecchiatura | Sistemi di riscaldamento | |
| Sistemi di raffreddamento e ventilazione | ||
| Illuminazione a LED per la coltivazione | ||
| Sistemi di irrigazione e fertirrigazione | ||
| Software per il controllo e l'automazione del clima | ||
| Sistemi di schermatura e ombreggiatura | ||
| Componenti strutturali | Sistemi di vetratura | |
| Telai e capriate | ||
| Per tipo di coltura | Frutta e verdura | Pomodori |
| Cetrioli | ||
| Lattuga e verdure a foglia | ||
| Peperoni | ||
| Fragole e frutti di bosco | ||
| Fiori e Ornamentali | Tagliare i fiori | |
| Piante in vaso e piante da aiuola | ||
| Erbe e Microgreens | ||
| Cannabis e colture speciali | Cannabis medica | |
| Piantine e colture di propagazione | ||
| Per tipo di serra | Serre di vetro | |
| Serre in film plastico | ||
| Serre rigide in policarbonato | ||
| Serre ibride e semichiuse | ||
| Per tecnologia di coltivazione | idroponica | Tecnica del film nutriente |
| Cultura delle acque profonde | ||
| Idroponica a goccia | ||
| Terreno e substrato non idroponici | A base di suolo | |
| Substrato di fibra di cocco e lana di roccia | ||
| Integrazione ibrida e verticale | ||
| Per utente finale | Coltivatori commerciali | |
| Istituti di ricerca e formazione | ||
| Centri di giardinaggio e vivai al dettaglio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Olanda | |
| Spagna | ||
| Germania | ||
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Kenia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive attuali per le attività commerciali in serra a livello mondiale?
Si prevede che il mercato delle serre commerciali crescerà da 51.4 miliardi di dollari nel 2026 a 86.9 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.1% nel periodo 2026-2031.
Quale regione è attualmente leader nella domanda globale?
Si prevede che nel 2025 il Nord America deterrà la quota regionale maggiore, pari al 37.6%, grazie ai canali di vendita al dettaglio consolidati e alla domanda costante di prodotti ortofrutticoli durante tutto l'anno.
Quale gruppo di colture genera il maggior ricavo nella produzione in serra?
Nel 2025, la frutta e la verdura detenevano la quota maggiore tra le tipologie di coltura, pari al 55.5%, trainate da pomodori, cetrioli, lattuga e peperoni.
Qual è il metodo di coltivazione più diffuso?
Nel 2025, i sistemi idroponici detenevano una quota di mercato del 54.4% grazie al riutilizzo dell'acqua, alla precisione nell'apporto di nutrienti e alla gestione controllata della zona radicale.
Qual è il rischio operativo maggiore per gli investitori nel settore delle serre?
La volatilità dei costi energetici rimane un rischio importante, poiché il riscaldamento, il raffreddamento e l'illuminazione rappresentano una quota considerevole delle spese operative, soprattutto negli impianti vetrari ad alta tecnologia.


