

Dimensioni e quota di mercato delle pavimentazioni commerciali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 115.80 miliardo di dollari |
| Dimensione del mercato (2031) | 153.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.74% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
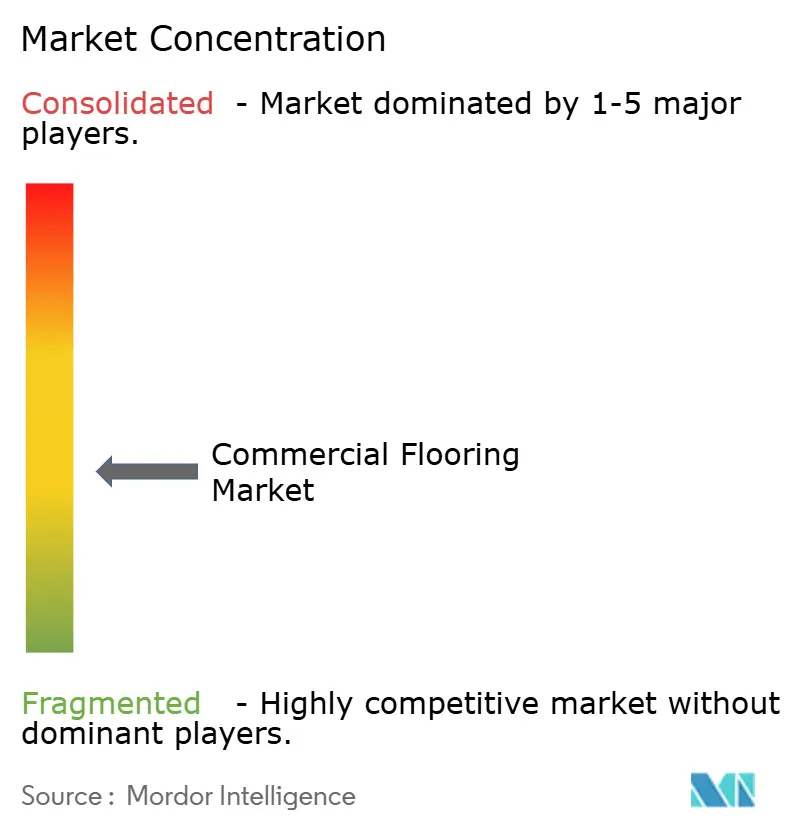
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle pavimentazioni commerciali a cura di Mordor Intelligence
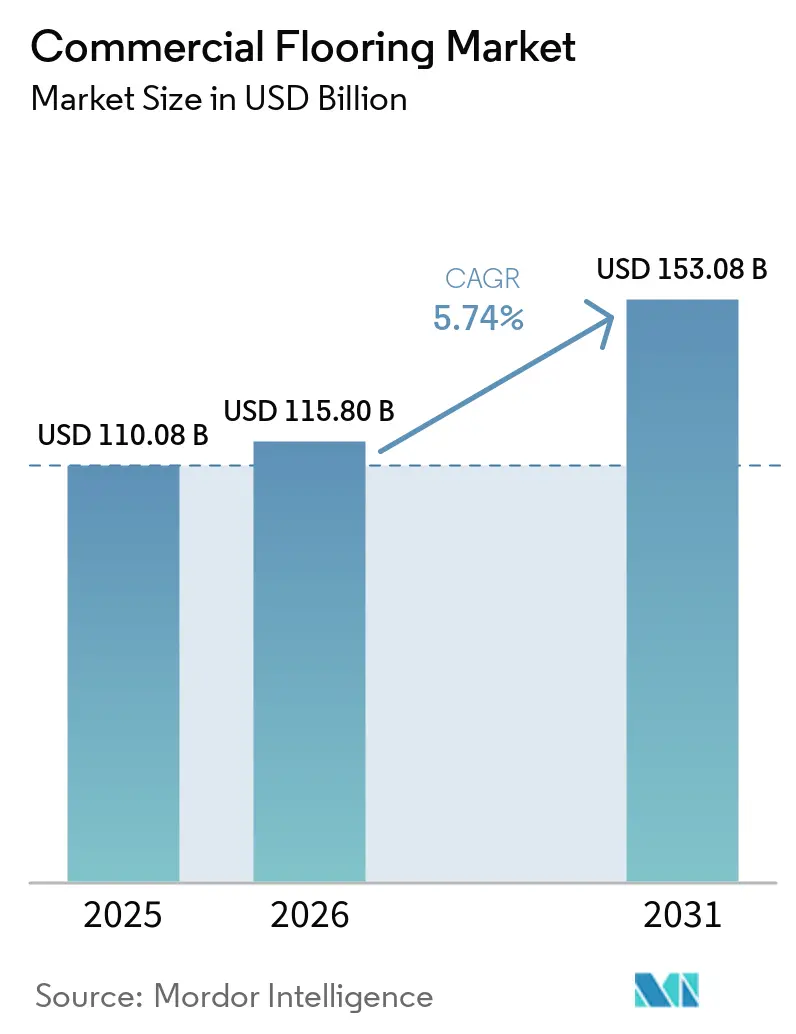
Si prevede che il mercato delle pavimentazioni commerciali crescerà da 110.08 miliardi di dollari nel 2025 a 115.80 miliardi di dollari nel 2026 e che raggiungerà i 153.08 miliardi di dollari entro il 2031, con un CAGR del 5.74% nel periodo 2026-2031. Le prospettive di crescita riflettono un attento equilibrio tra cicli di ristrutturazione stabili nelle economie mature e costruzioni sostenute nelle regioni in rapida crescita, con formati a bassa manutenzione, modulari e resilienti che migliorano la redditività dei progetti per proprietari e gestori. Le tendenze delle specifiche privilegiano prodotti che combinano durabilità, basse emissioni e una solida documentazione, in linea con i criteri di edilizia verde in evoluzione nelle grandi gare d'appalto aziendali e pubbliche [1] US Green Building Council, “LEED v5 Rating System Updates and Embodied Carbon Guidance,” US Green Building Council, usgbc.org . Le dichiarazioni ambientali di prodotto e la trasparenza sulla salute dei materiali influenzano sempre più le liste dei candidati per progetti sanitari, educativi e sul posto di lavoro, alzando l'asticella per i dati tecnici e la convalida di terze parti che i produttori devono fornire. I segnali politici in materia di responsabilità estesa del produttore e approvvigionamento circolare stanno iniziando a influenzare la progettazione dei prodotti e i percorsi di fine vita nei principali mercati, rafforzando l'interesse dei marchi affermati verso i programmi di ritiro e riciclo.
Punti chiave del rapporto
- Per tipologia di prodotto, i pavimenti non resilienti detenevano il 54% della quota di mercato dei pavimenti commerciali nel 2025, mentre si prevede che i pavimenti resilienti cresceranno a un tasso annuo composto del 7.20% fino al 2031.
- Per tipologia di utente finale, nel 2025 gli uffici rappresentavano il 32% del mercato delle pavimentazioni commerciali, mentre si prevede che il settore sanitario crescerà a un tasso annuo composto del 7.05% fino al 2031.
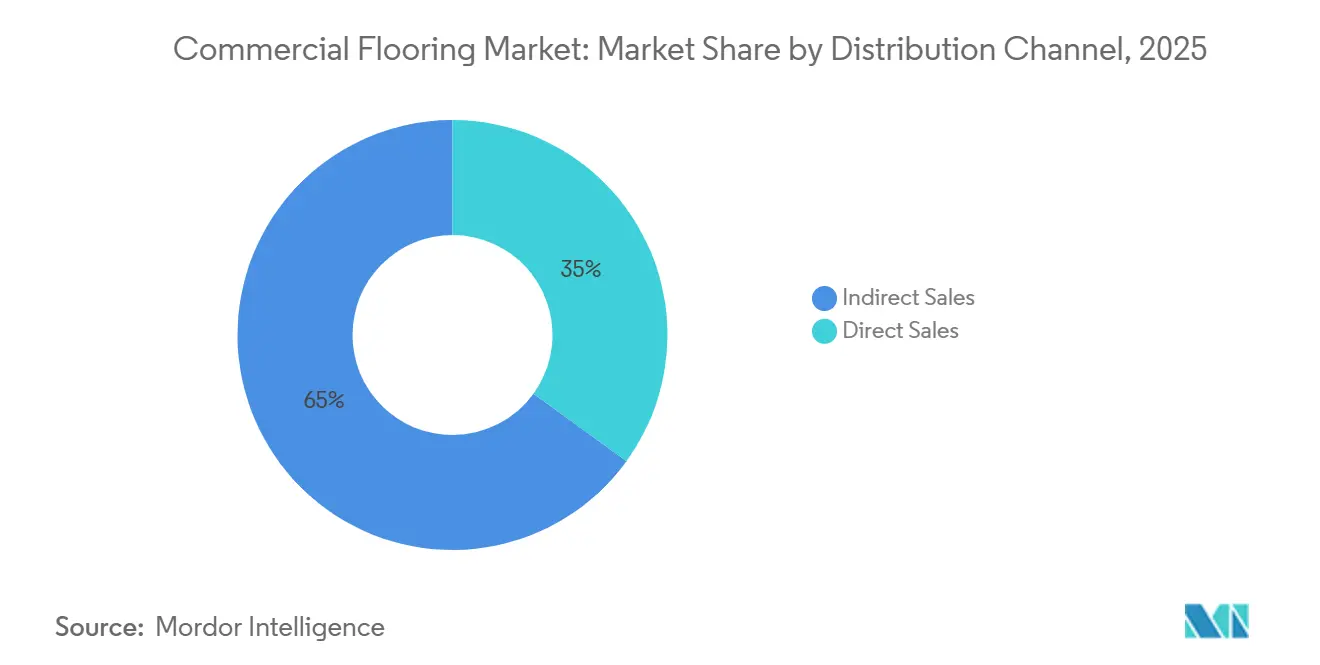
- Per canale di distribuzione, le vendite indirette hanno rappresentato il 65% del fatturato nel 2025, mentre si prevede che le vendite dirette cresceranno a un tasso annuo composto del 7.37% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico rappresentava il 38% del mercato delle pavimentazioni commerciali nel 2025, e si prevede che il Nord America registrerà la crescita più rapida, con un CAGR del 7.50% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle pavimentazioni commerciali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spostamento resiliente/LVT nelle specifiche | + 1.8% | Presente a livello globale, con una presenza più forte in Nord America e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Cicli di ristrutturazione e sostituzione nei mercati maturi | + 1.2% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Espansione del gasdotto non residenziale nella regione Asia-Pacifico | + 1.5% | Asia-Pacifico (India, Indonesia, Vietnam, Cina) | Medio termine (2-4 anni) |
| Materiali a basse emissioni LEED/WELL e adozione della Dichiarazione Ambientale di Prodotto (EPD) | + 0.9% | Globale, guidato dal Nord America e dall'Unione Europea | Medio termine (2-4 anni) |
| Gli appalti pubblici e la responsabilità estesa del produttore promuovono la circolarità. | + 0.4% | Unione Europea, con espansione al Regno Unito e ad alcuni paesi dell'Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Esigenze prestazionali in ambito sanitario e per le camere bianche | + 0.2% | Globale, con una presenza più forte nei centri sanitari del Nord America. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il cambiamento nelle specifiche commerciali per materiali resilienti/LVT prende slancio grazie ai rivestimenti Diamond Hard e alla trasparenza delle EPD.
LVT è diventato una specifica di uso comune in uffici, istituti scolastici, negozi e altri ambienti ad alto traffico, poiché i proprietari cercano un equilibrio tra costi del ciclo di vita, velocità di installazione e design modulare. La diffusione di questa categoria è stata rafforzata dalle formulazioni chimiche protettive delle superfici, con nuove collezioni che offrono un'elevata resistenza a graffi, macchie e abrasioni, soddisfacendo le esigenze di durabilità di strutture sanitarie e corridoi di luoghi di lavoro [2] AHF Products, “Armstrong Natural Creations LVT with Diamond 10 Technology,” AHF Products, ahfproducts.com . La certificazione FloorScore e le dichiarazioni di assenza di orto-ftalati sono ormai requisiti comuni per le selezioni, e questi elementi documentali supportano anche i crediti per la qualità dell'aria interna nelle candidature per edifici ecocompatibili. I progettisti danno priorità alle EPD (Environmental Protection Documents) specifiche del prodotto e ai documenti di divulgazione dei materiali perché contribuiscono al punteggio LEED e aiutano a soddisfare le politiche di approvvigionamento aziendali in materia di emissioni e salute. La natura modulare dell'LVT riduce i tempi di inattività durante le ristrutturazioni in ambienti occupati, il che è prezioso per ospedali, scuole e uffici multi-inquilino che non possono essere completamente evacuati durante gli aggiornamenti. I marchi leader continuano ad ampliare la capacità produttiva e l'assortimento di LVT, poiché le superfici dure stanno guadagnando quote di mercato negli ambienti commerciali che storicamente prediligevano altre finiture.
I cicli di ristrutturazione e sostituzione si intensificano man mano che il patrimonio immobiliare obsoleto si scontra con le riconfigurazioni degli spazi post-pandemia.
In Nord America ed Europa si sta verificando un intenso ciclo di ristrutturazioni, poiché i proprietari, dopo aver rimandato la manutenzione dal periodo iniziale della pandemia, stanno riconfigurando gli interni per favorire la collaborazione, migliorare l'acustica e la qualità dell'aria interna. La disponibilità di manodopera rimane un punto critico, allungando i tempi di consegna e aumentando il valore dei prodotti che si installano rapidamente e in modo prevedibile in progetti a fasi. I produttori che offrono una copertura EPD completa per superfici morbide e dure consentono ai proprietari di mantenere lo slancio del progetto, accumulando al contempo la documentazione necessaria per raggiungere gli obiettivi di bioedilizia. Le opzioni a basse emissioni di carbonio in vinile acustico, gomma e materiali ibridi hanno migliorato le prestazioni riducendo al contempo il potenziale di riscaldamento globale, rafforzando la loro idoneità per i programmi di ristrutturazione degli spazi per gli inquilini e di rinnovamento istituzionale. I cambiamenti di politica monetaria alla fine del 2025 hanno leggermente migliorato le condizioni di finanziamento, supportando una ripresa moderata delle intenzioni di ristrutturazione per il 2026. Poiché le aziende stanno riclassificando gli uffici per il lavoro ibrido, i brief di progettazione spesso richiedono un'estetica biofilica, una riduzione della trasmissione del rumore e sistemi di finitura che bilancino facilità di pulizia e comfort.
Il settore delle costruzioni non residenziali nella regione Asia-Pacifico si espande grazie alla spesa per infrastrutture e all'assorbimento di uffici di classe A.
La domanda nella regione Asia-Pacifico beneficia di programmi di investimento pubblico, della continua urbanizzazione e di un flusso costante di progetti per uffici di Classe A che pongono l'accento sulle caratteristiche ESG. Gli allestimenti per i settori tecnologico, dei servizi finanziari e dei servizi professionali continuano a privilegiare pavimenti durevoli e a basse emissioni con prestazioni di carbonio incorporate documentate, che supportano LVT, gomma e gres porcellanato nelle aree ad alto traffico. Diverse economie della regione stanno ammodernando strutture civiche, sanitarie e scolastiche, e questi progetti spesso includono requisiti di qualità dell'aria interna e di approvvigionamento circolare che privilegiano prodotti con EPD verificate e opzioni di ritiro. Nei centri urbani sviluppati dell'Asia-Pacifico, i costi di costruzione più elevati e la minore disponibilità promuovono lavori di ristrutturazione e riposizionamento, dove le superfici modulari riducono al minimo i disagi e velocizzano le consegne. Nei mercati emergenti dell'Asia-Pacifico, l'ingegneria del valore rimane importante, ma i principali centri urbani stanno adottando codici ecologici che spingono gli acquisti verso soluzioni a basse emissioni, supportate da documentazione di terze parti. Queste dinamiche combinate sostengono un flusso pluriennale di progetti che supporta il mercato dei pavimenti commerciali oltre la semplice sostituzione tradizionale.
L'adozione di materiali a basse emissioni e di EPD, guidata dai sistemi LEED/WELL, ridefinisce il controllo delle specifiche.
LEED v5, ratificato nel marzo 2025, introduce requisiti più stringenti in materia di contabilità del carbonio incorporato, rendendo le EPD (Dichiarazioni Ambientali di Prodotto) verificate e le informative complementari sui materiali prerequisiti per molte gare d'appalto istituzionali. Anche le caratteristiche di WELL v2, che riguardano le restrizioni sui materiali e il contenuto di VOC (composti organici volatili), influenzano l'ammissibilità dei prodotti, orientando gli acquirenti verso sistemi di pavimentazione in gomma e moquette resilienti e ben documentati, che soddisfano i parametri di riferimento per la salute. L'ampia diffusione dei pavimenti nei progetti significa che un singolo prodotto conforme può sbloccare molteplici percorsi di credito, e i marchi con una copertura EPD completa semplificano le procedure di presentazione per i team di progettazione. Gli operatori dei programmi e gli enti di certificazione continuano ad ampliare i database che catalogano i prodotti conformi, aumentando la trasparenza e aiutando i progettisti a confrontare i valori di carbonio incorporato al momento della selezione. Le normative sugli appalti pubblici in Europa stanno convergendo verso la divulgazione ambientale e i passaporti digitali di prodotto, che istituzionalizzano la rendicontazione e la verifica per i materiali da costruzione. Insieme, questi requisiti stanno trasformando la documentazione da elemento distintivo a requisito fondamentale per l'accesso a grandi progetti aziendali e pubblici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le normative sulle sostanze chimiche, come ftalati e PFAS, si inaspriscono. | -0.6% | Nord America, con un'attenzione crescente all'Unione Europea. | A breve termine (≤ 2 anni) |
| La carenza di installatori qualificati allunga i tempi e aumenta i costi. | -0.8% | Diffusione globale, con particolare incidenza in Nord America, Regno Unito e Australia. | A breve termine (≤ 2 anni) |
| Il calcolo del carbonio incorporato e il punteggio EPD penalizzano i prodotti non documentati. | -0.3% | Nord America, Europa, hub selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| I sistemi in cemento lucidato e resina sostituiscono i rivestimenti | -0.4% | Presente a livello globale, leader nei settori della logistica e dell'industria. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La regolamentazione delle sostanze chimiche relative a ftalati e PFAS aumenta i costi di conformità e accelera la sostituzione dei materiali.
Le normative a livello statale e le proposte nazionali stanno rimodellando il panorama della conformità per le sostanze perfluoroalchiliche e polifluoroalchiliche e i ftalati nei rivestimenti per pavimenti e materiali correlati. Il Nuovo Messico ha finalizzato i regolamenti sui PFAS nel marzo 2026, che vietano l'aggiunta intenzionale di PFAS nei tappeti a partire da gennaio 2028 e stabiliscono disposizioni in materia di segnalazione, etichettatura e applicazione, che influenzeranno le categorie adiacenti man mano che le norme si evolvono [3] Stato del Nuovo Messico, "Regolamenti e requisiti di conformità sui PFAS", Stato del Nuovo Messico, nm.gov . Ulteriori azioni statali, insieme a una proposta del Congresso del 2026 volta a limitare gli usi non essenziali dei PFAS, indicano un quadro normativo più ampio che potrebbe ridurre la variabilità frammentaria nel tempo. I produttori hanno iniziato a riformulare i prodotti per rimuovere i PFAS aggiunti intenzionalmente, con alcuni che pubblicano impegni pubblici e schede tecniche aggiornate per confermare i cambiamenti nella composizione chimica. Metodi di test più rigorosi per gli orto-ftalati e standard aggiornati migliorano il rilevamento e la segnalazione, alzando l'asticella per le dichiarazioni sui prodotti e le dichiarazioni di conformità per i formati resilienti. Questi cambiamenti aumentano i costi di test e ricerca e sviluppo, ma favoriscono anche una più rapida adozione di formulazioni chimiche alternative e famiglie di prodotti che soddisfano le soglie in continua evoluzione per le emissioni e le sostanze soggette a restrizioni. L'effetto netto è una riorganizzazione ponderata delle specifiche verso portafogli di pavimenti a basse emissioni e ben documentati, che mantengono le prestazioni senza l'uso di additivi specifici.
La carenza di installatori qualificati allunga i tempi di consegna, aumenta i costi e blocca il completamento dei progetti.
Le imprese edili di diverse regioni segnalano una disponibilità limitata di installatori di pavimenti qualificati, il che limita la produttività dei progetti e può comportare la riprogrammazione degli allestimenti commerciali. La carenza di manodopera fa aumentare i costi di consegna e accresce il valore dei prodotti che si installano con un minor rischio di interventi successivi, inclusi i sistemi con sottopavimenti integrati e adesivi semplificati. I programmi di formazione del settore si stanno espandendo per formare nuove figure professionali per l'installazione di pavimenti resilienti, moquette, parquet e piastrelle. Tuttavia, la capacità rimane al di sotto del livello necessario per colmare il divario nel breve termine. I committenti e le imprese di costruzione spesso estendono i tempi di presentazione delle offerte o prequalificano gli installatori in anticipo, il che complica la pianificazione dei progetti in ambito sanitario e scolastico, dove i periodi di chiusura sono limitati. Questa limitazione spinge inoltre verso l'utilizzo di sistemi modulari e a incastro in contesti appropriati, accorciando così le sequenze di installazione e riducendo i tempi di inattività delle strutture. Con la normalizzazione della domanda e l'ampliamento dei programmi di formazione, gli arretrati potranno diminuire, ma nel breve periodo la carenza di manodopera rimane un fattore limitante in molti mercati locali.
Analisi del segmento
Per tipologia di prodotto: i pavimenti non resilienti sono in testa, ma quelli resilienti guadagnano slancio in termini di specifiche grazie all'adozione di LVT.
Nel 2025, i pavimenti non resilienti detenevano il 54% della domanda di pavimenti commerciali, sostenuti dai formati di piastrelle in ceramica e gres porcellanato, ancora ampiamente utilizzati in edifici istituzionali, spazi alberghieri e hall aziendali. Questi materiali continuano ad attrarre gli acquirenti che apprezzano la lunga durata, l'igiene e una finitura visiva uniforme. Il gres porcellanato di grande formato sta guadagnando terreno anche negli interni di uffici e complessi a uso misto di alta gamma, poiché i costruttori cercano layout più puliti con meno fughe. La pietra e il legno, o le doghe ingegnerizzate, mantengono ancora un posto di rilievo nei progetti di alto livello per il settore alberghiero e le sedi aziendali, dove le finiture naturali sono importanti, sebbene le alternative LVT resistenti all'umidità stiano esercitando pressione su entrambe le categorie perché offrono un aspetto simile con una minore manutenzione [4] RAK Ceramics, “RAK Ceramics Announces Q4 and FY 2025 Results,” RAK Ceramics, rakceramics.com . La posizione di leadership dei pavimenti non resilienti riflette anche un cambiamento più lento negli appalti pubblici e istituzionali, dove gli acquirenti continuano a preferire materiali con una lunga storia di durabilità e valore del ciclo di vita.
Si prevede che i pavimenti resilienti registreranno la crescita più rapida, con un CAGR del 7.20% fino al 2031, grazie alla crescente diffusione dei pavimenti in LVT (Luxury Vinyl Tile) in uffici, negozi, istituti scolastici e strutture sanitarie. Questo cambiamento è trainato dalle prestazioni di impermeabilità, dalla maggiore velocità di installazione e da un profilo di costo totale più vantaggioso per molti progetti. I progettisti stanno inoltre mostrando un rinnovato interesse per le strutture più spesse, che migliorano il comfort al calpestio pur mantenendo la stabilità strutturale. I pavimenti in vinile a rotoli e in gomma rimangono importanti nel settore sanitario e scolastico, dove l'installazione senza giunture e i requisiti di controllo delle infezioni sono spesso più importanti della varietà di design. I rivestimenti morbidi come moquette e tappeti hanno subito una certa pressione a causa della crescente quota di mercato delle superfici dure nei progetti per uffici, ma le piastrelle di moquette modulari mantengono ancora un ruolo importante negli spazi open space dove è necessario il controllo acustico.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il settore sanitario supera tutti gli altri segmenti, poiché le prestazioni delle camere bianche e dell'acustica diventano imprescindibili.
Nel 2025, gli uffici rappresentavano il 32% della domanda di pavimentazioni commerciali, risultando il segmento di utenti finali più ampio. La domanda in questo segmento continua a provenire da interventi di ristrutturazione degli spazi e dalla riprogettazione di aree ad alta collaborazione all'interno di immobili ad uso ufficio di alta qualità. Si prevede tuttavia che il settore sanitario registrerà la crescita più rapida, con un CAGR del 7.05% fino al 2031. Tale crescita è sostenuta dalla costruzione di ospedali e residenze per anziani, da standard di controllo delle infezioni più rigorosi e dalla sostituzione dei vecchi sistemi di pavimentazione con superfici più facili da pulire e da manutenere. Anche le prestazioni acustiche stanno diventando sempre più importanti negli ambienti dedicati ai pazienti, il che alimenta l'interesse per pavimenti in grado di ridurre la trasmissione del suono senza compromettere l'igiene o la durata.
Il settore dell'istruzione rimane una fonte stabile di domanda, sostenuta dai lavori di ristrutturazione scolastica e dagli obiettivi di sostenibilità negli istituti di istruzione superiore. Anche gli acquirenti istituzionali e pubblici si stanno orientando più rapidamente verso prodotti con documentazione EPD, poiché le normative sulla rendicontazione ambientale assumono un ruolo sempre più centrale nelle decisioni di approvvigionamento. Gli impianti industriali leggeri e ad alta tecnologia continuano a prediligere pavimentazioni resilienti ad alta resistenza, terrazzo epossidico e calcestruzzo lucidato, in quanto questi materiali sono in grado di sopportare il traffico di carrelli elevatori, le variazioni termiche e le condizioni di manutenzione impegnative. Il settore alberghiero rimane un importante utilizzatore finale, soprattutto nei mercati del GCC e dell'APAC, dove la pavimentazione è strettamente legata all'identità visiva, all'esperienza degli ospiti e al posizionamento premium. Nel complesso, la domanda degli utenti finali sta diventando più specializzata, con le esigenze prestazionali che influenzano la scelta dei materiali in modo più diretto rispetto al passato.
Per canale di distribuzione: le vendite indirette dominano, ma la crescita del canale diretto segnala un cambiamento verso un approvvigionamento basato sulle specifiche.
Nel 2025, le vendite indirette, tramite distributori e rivenditori, rappresentavano il 65% della distribuzione di pavimentazioni commerciali. Questo canale rimane solido perché offre accesso a scorte locali, coordinamento dell'installazione e supporto per la definizione dei prezzi a livello di progetto, servizi su cui molti clienti fanno ancora affidamento. Allo stesso tempo, si prevede che le vendite dirette cresceranno più rapidamente, con un CAGR del 7.37% fino al 2031. Questo cambiamento suggerisce che i produttori stanno destinando maggiori risorse a team di progettazione e strumenti digitali per interagire più strettamente con architetti, facility manager e general contractor. La crescita più significativa si osserva nelle categorie di piastrelle resilienti e modulari, dove i prodotti standardizzati e la documentazione accessibile semplificano la selezione e l'approvazione digitale.
Anche il mix dei canali di distribuzione sta cambiando, poiché i principali operatori investono in modelli ibridi che combinano il contatto diretto con la distribuzione tramite rivenditori. Questo rende meno netta la distinzione tra distribuzione diretta e indiretta. L'e-commerce online rimane il canale più piccolo, ma sta guadagnando terreno grazie alla maggiore familiarità dei professionisti degli acquisti più giovani con l'approvvigionamento digitale, le richieste di campioni online, l'integrazione BIM e l'accesso alla documentazione tecnica. Questi strumenti contribuiscono ad accorciare i cicli di definizione delle specifiche e a ridurre il vantaggio informativo che un tempo caratterizzava le reti di distribuzione. Ciononostante, distributori e rivenditori rimangono importanti nel settore delle piastrelle di moquette personalizzate, dei pavimenti in resina speciali e della pietra naturale, dove la complessità dei progetti richiede ancora una consulenza di persona e un supporto logistico più solido.
Analisi geografica
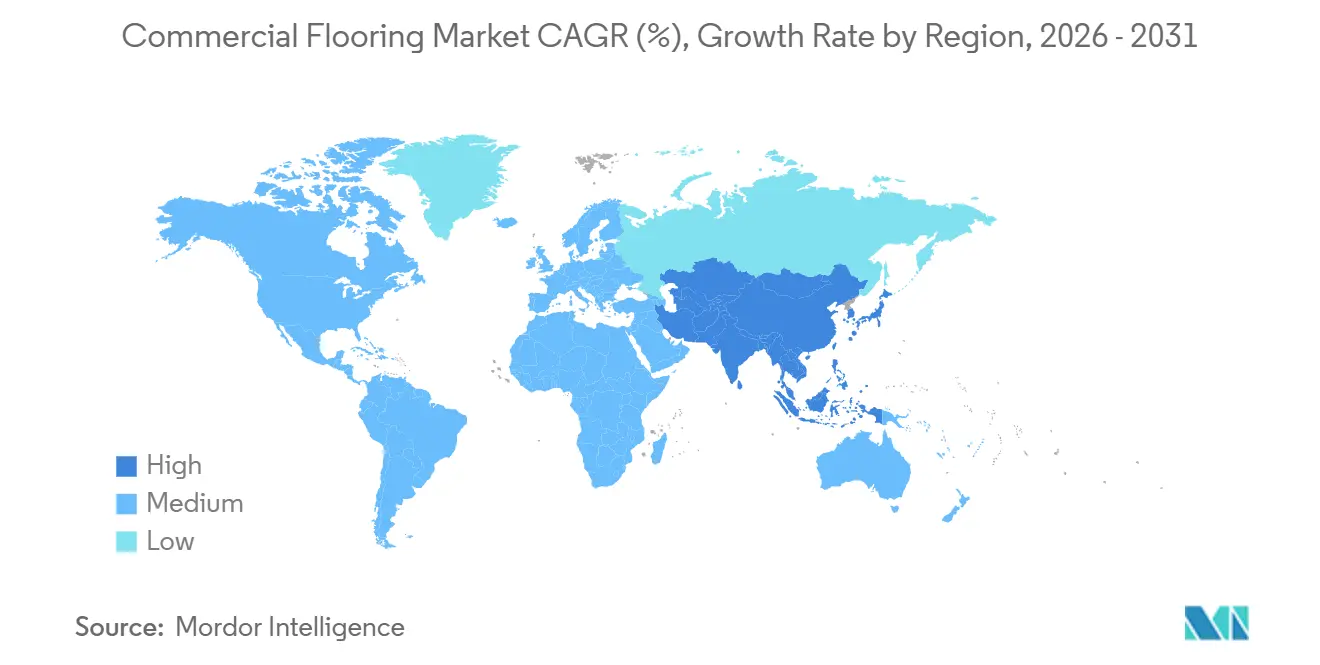
Il Nord America è il mercato regionale in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) del 7.50% fino al 2031. La regione si sta riprendendo da un precedente periodo di debolezza legato ai tassi di interesse e la domanda è in miglioramento nei settori della ristrutturazione di uffici, strutture sanitarie e istituti scolastici. I produttori nazionali sono inoltre in una posizione più favorevole per beneficiare dell'interesse per i pavimenti prodotti localmente e delle mutate condizioni commerciali. Allo stesso tempo, il quadro normativo relativo alle sostanze PFAS si sta inasprendo, aumentando i costi di conformità ma creando anche spazio per i produttori per offrire linee di prodotti riformulate con un posizionamento ambientale più solido. Canada e Messico contribuiscono alle prospettive regionali grazie alla crescita legata al nearshoring nei settori della logistica e dello sviluppo industriale.
Nel 2025, la regione Asia-Pacifico deteneva la quota di mercato regionale maggiore, pari al 38%, grazie all'attività edilizia non residenziale in India, Cina, Indonesia e Vietnam. La crescita dell'offerta di spazi per uffici, la spesa per le infrastrutture e i grandi progetti di sviluppo urbano continuano a sostenere la domanda di pavimentazioni in tutta la regione. Giappone e Australia presentano un quadro diverso, dove ristrutturazioni, trasferimenti e ammodernamenti guidati da criteri ESG stanno creando opportunità per soluzioni di pavimentazione di qualità superiore. In tutta la regione, i produttori stanno inoltre promuovendo superfici di qualità superiore e con migliori proprietà acustiche, in quanto la domanda commerciale è sempre più orientata alla qualità. Sebbene il costo rimanga un fattore determinante nei mercati emergenti dell'APAC, i codici edilizi per l'edilizia sostenibile nei principali centri urbani stanno gradualmente incentivando l'adozione delle Dichiarazioni Ambientali di Prestazione (EPD) e innalzando le aspettative in termini di prestazioni ambientali documentate.
L'Europa si sta espandendo a un ritmo moderato, poiché le pressioni macroeconomiche e il rallentamento delle costruzioni non residenziali limitano la crescita a breve termine. Ciononostante, la regione è in fase di trasformazione a causa delle normative sulla sostenibilità, che stanno innalzando gli standard per la rendicontazione ambientale e rendendo la documentazione di prodotto sempre più importante per l'accesso al mercato. Questi cambiamenti sono particolarmente rilevanti per moquette e rivestimenti tessili, dove i requisiti di responsabilità estesa del produttore e di circolarità probabilmente si inaspriranno ulteriormente entro il 2030. Il Medio Oriente e l'Africa presentano un quadro eterogeneo, con il settore alberghiero e lo sviluppo a uso misto che sostengono la domanda negli Emirati Arabi Uniti e in Arabia Saudita. Il Sud America si sta riprendendo da una base più bassa e sta assistendo a un graduale sostegno da parte del commercio al dettaglio, dell'ospitalità e dell'industria leggera. In queste regioni, la crescita rimane disomogenea, ma la domanda si sta chiaramente orientando verso soluzioni di pavimentazione più sostenibili e meglio documentate.
Panorama competitivo
Il mercato delle pavimentazioni commerciali mostra una moderata concentrazione, lasciando ampio margine a specialisti regionali e innovatori di nicchia focalizzati sulla salubrità dei materiali, la circolarità e le prestazioni. Mohawk opera nei settori della ceramica, delle piastrelle di moquette, del LVT, dei pavimenti in rotoli, del legno massello e del laminato, con un ampio portafoglio di marchi e una continua ottimizzazione della presenza sul mercato per supportare il mix di prodotti e i livelli di servizio. Shaw sfrutta una solida rete distributiva nordamericana e i marchi commerciali per mantenere la propria presenza nei principali settori di utilizzo finale, investendo al contempo in offerte resilienti, riciclabili e prive di PVC. Tarkett mantiene una posizione globale nelle superfici resilienti e morbide per il settore sanitario, scolastico e degli ambienti di lavoro, supportata dalla trasparenza del ciclo di vita e dallo sviluppo a basse emissioni di carbonio. Interface è leader nel settore delle piastrelle di moquette modulari con un portafoglio resiliente in crescita e un programma EPD di lunga data che consente una documentazione completa per i grandi progetti.
Le mosse strategiche si concentrano su tecnologia, sostenibilità e diffusione dei canali di distribuzione. Un leader globale nel settore dei rivestimenti ha rafforzato la propria presenza nel mercato dei pavimenti in resina per ambienti istituzionali e industriali grazie a una partnership di distribuzione con un importante marchio commerciale, ampliando l'accesso e la visibilità delle specifiche tra gli acquirenti aziendali. Shaw ha introdotto una piattaforma resiliente priva di PVC, completamente riciclabile e collegata a un programma di ritiro con garanzie ambientali pubblicate, in linea con gli obiettivi di circolarità delle istituzioni. Diversi leader globali nel settore dei pavimenti continuano a ottimizzare le operazioni e ad adeguare la capacità produttiva per le categorie resilienti al fine di migliorare la reattività e la competitività dei costi nei programmi commerciali. Parallelamente, i marchi con una copertura EPD completa e capacità di ritiro attive sono in una posizione migliore per aggiudicarsi gli appalti, man mano che i criteri di appalto pubblico e gli standard di documentazione LEED v5 si fanno più stringenti.
Si stanno ampliando le opportunità per i sistemi resilienti adatti al settore sanitario che integrano prestazioni antimicrobiche, attenuazione del suono e compatibilità con le camere bianche, così come per gli impianti tecnologici che richiedono controllo ESD e prestazioni termiche stabili. I fornitori che pubblicano valori verificabili di carbonio incorporato e mantengono solide informazioni sulla salubrità dei materiali possono trarre vantaggio dai filtri di specifica che privilegiano la validazione da parte di terzi. Si prevede che la distribuzione ibrida, che combina il coinvolgimento diretto per specifiche complesse con l'approvvigionamento digitale per il campionamento e le verifiche di conformità, guadagnerà quote di mercato poiché i proprietari richiedono cicli decisionali più rapidi e trasparenti. Il mercato delle pavimentazioni commerciali continua a privilegiare portafogli che coniugano durabilità ed estetica con circolarità e documentazione tracciabile lungo l'intero ciclo di vita del prodotto.
Leader del settore delle pavimentazioni commerciali
Mohawk Industries
Gruppo Shaw Industries
Tarkett
Gerflor
Interfaccia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: AHF Products ha presentato la sua collezione di nuova generazione Armstrong Natural Creations LVT, composta da 51 SKU con tecnologia Diamond 10, che raggiunge un punteggio perfetto di 10 sulla scala di durezza Mohs, la certificazione FloorScore e l'assenza di ortoftalati e metalli pesanti, supportata da una garanzia commerciale di 30 anni e destinata ad ambienti ad alto traffico come sanità, scuole, negozi e luoghi di lavoro.
- Aprile 2026: Crossville ha lanciato la sua collezione di piastrelle in gres porcellanato Cleve, un prodotto a impatto zero ispirato alla quarzite, caratterizzato da una finitura proprietaria FeatherSoft, classificazione di variazione V4, quattro colorazioni ispirate alla natura e un pacchetto completo di finiture, prodotto negli Stati Uniti e a supporto dell'obiettivo aziendale di ridurre del 30% l'impronta di carbonio delle piastrelle.
- Maggio 2025: RAK Ceramics ha inaugurato un impianto di produzione di lastre di nuova generazione dotato dell'avanzata tecnologia Continua+ PCR 2180, con una capacità produttiva annua di 4 milioni di metri quadrati e formati fino a 180×360 cm, integrando la produzione intelligente abilitata dall'IoT e l'assenza di intervento manuale per il controllo qualità.
- Ottobre 2024: PPG e Shaw Industries hanno firmato un accordo strategico per offrire i prodotti in resina PPG FLOORING attraverso il marchio Patcraft di Shaw, ampliando l'accesso ai prodotti in resina per clienti istituzionali, industriali e del settore lavorativo.
Ambito del rapporto sul mercato globale delle pavimentazioni commerciali
| Tappeti e moquette | |
| Pavimenti Resilienti | Piastrelle in vinile di lusso |
| Fogli di vinile | |
| Gomma | |
| Linoleum | |
| Altro | |
| Pavimentazione non resiliente | Pavimenti di legno |
| Pavimento laminato | |
| Pavimenti in pietra/marmo | |
| Pavimenti in ceramica | |
| Altro |
| Uffici e aziende |
| Settore Retail |
| Settore Sanitario |
| Formazione |
| Settore Hospitality |
| Istituzionale/Pubblico |
| Altri utenti finali commerciali |
| Vendita diretta |
| Vendite indirette |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di prodotto | Tappeti e moquette | |
| Pavimenti Resilienti | Piastrelle in vinile di lusso | |
| Fogli di vinile | ||
| Gomma | ||
| Linoleum | ||
| Altro | ||
| Pavimentazione non resiliente | Pavimenti di legno | |
| Pavimento laminato | ||
| Pavimenti in pietra/marmo | ||
| Pavimenti in ceramica | ||
| Altro | ||
| Per utente finale | Uffici e aziende | |
| Settore Retail | ||
| Settore Sanitario | ||
| Formazione | ||
| Settore Hospitality | ||
| Istituzionale/Pubblico | ||
| Altri utenti finali commerciali | ||
| Per canale di distribuzione | Vendita diretta | |
| Vendite indirette | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle pavimentazioni commerciali e con quale velocità si prevede che crescerà?
Si stima che il mercato delle pavimentazioni commerciali abbia un valore di 115.8 miliardi di dollari nel 2026 e si prevede che raggiungerà i 153.08 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.74% dal 2026 al 2031.
Quanto era grande il mercato delle pavimentazioni commerciali nel 2025?
Nel 2025 il mercato delle pavimentazioni commerciali aveva un valore di 110.08 miliardi di dollari, ponendo le basi per una crescita prevista fino al 2031.
Quale categoria di prodotti è la più richiesta nel settore delle pavimentazioni commerciali?
Nel 2025, i pavimenti non resilienti detenevano la quota maggiore del mercato, pari al 54%, mentre si prevede che i pavimenti resilienti registreranno la crescita più rapida, con un CAGR del 7.20% fino al 2031.
Qual è il segmento di utenti finali più importante nella domanda di pavimentazioni commerciali?
Nel 2025, gli uffici rappresentavano la quota maggiore di utenti finali, pari al 32%, mentre si prevede che il settore sanitario registrerà la crescita più rapida, con un CAGR del 7.05% fino al 2031.
Quale canale di vendita domina attualmente il mercato delle pavimentazioni commerciali?
Nel 2025, la distribuzione era trainata dalle vendite indirette, con una quota del 65%, ma si prevede che le vendite dirette cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) del 7.37% nel periodo 2026-2031.
Quale regione è leader nel mercato delle pavimentazioni commerciali e quale sta crescendo più rapidamente?
Nel 2025, la regione Asia-Pacifico deteneva la quota regionale maggiore, pari al 38%, mentre si prevede che il Nord America sarà la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.50% fino al 2031.


