

Dimensioni e quota del mercato della generazione di energia distribuita commerciale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
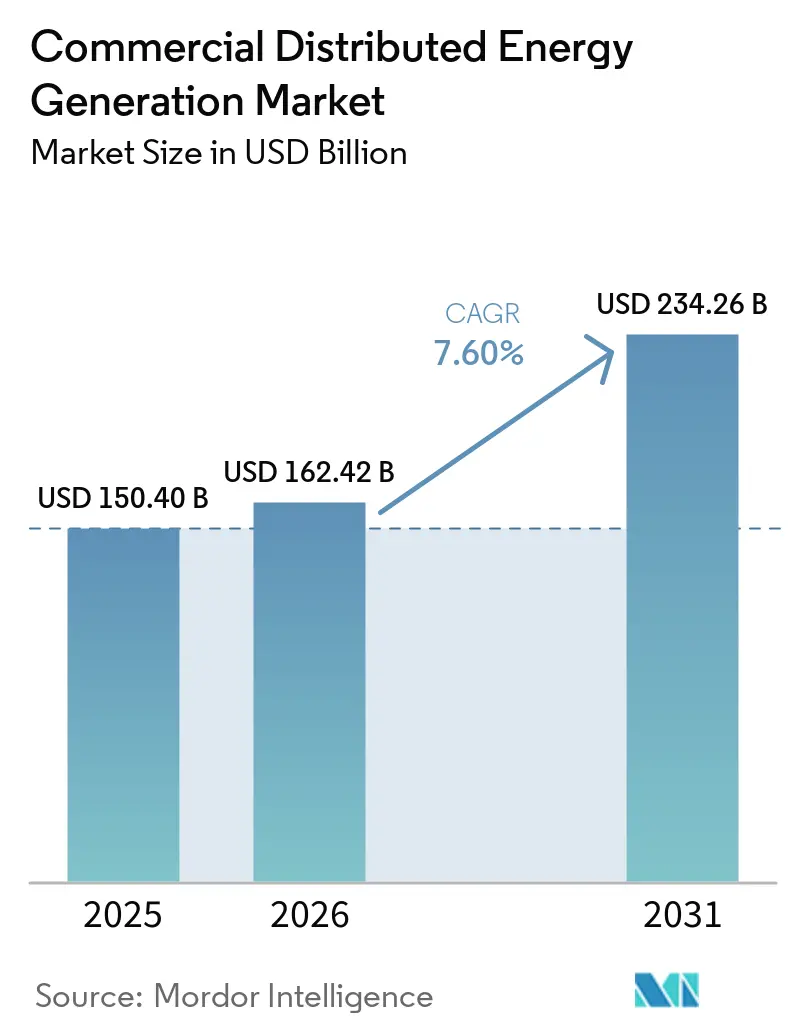
| Dimensione del mercato (2026) | 162.42 miliardo di dollari |
| Dimensione del mercato (2031) | 234.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.60% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della generazione di energia distribuita commerciale di Mordor Intelligence
Il mercato commerciale della generazione di energia distribuita (DEG) aveva un valore di 150.40 miliardi di dollari nel 2025 e si prevede che crescerà da 162.42 miliardi di dollari nel 2026 a 234.26 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.60% durante il periodo di previsione (2026-2031). La crescente domanda di elettricità derivante da attività ad alta intensità di dati, i colli di bottiglia nella capacità della rete nelle economie mature e le favorevoli riforme di libero accesso nelle regioni in via di sviluppo stanno rimodellando il modo in cui le strutture commerciali si approvvigionano di energia. Il calo dei prezzi dei moduli solari e delle batterie agli ioni di litio continua a portare i costi livellati al di sotto delle tariffe al dettaglio in oltre venti stati degli Stati Uniti, mentre le celle a combustibile a idrogeno mantengono una posizione di rilievo dove il calore e l'energia continui sono apprezzati. L'adozione non è più solo una dichiarazione di sostenibilità; sta diventando una copertura contro la volatilità dei prezzi all'ingrosso e le perdite di fatturato legate alle interruzioni di corrente. I controlli digitali che monetizzano le batterie attraverso la partecipazione al mercato in tempo reale riducono ulteriormente i tempi di ammortamento, attirando capitali istituzionali nel mercato commerciale della generazione di energia distribuita. [1] Dipartimento dell'Energia degli Stati Uniti, "Piano del Programma Idrogeno 2025", energy.gov
Punti chiave del rapporto
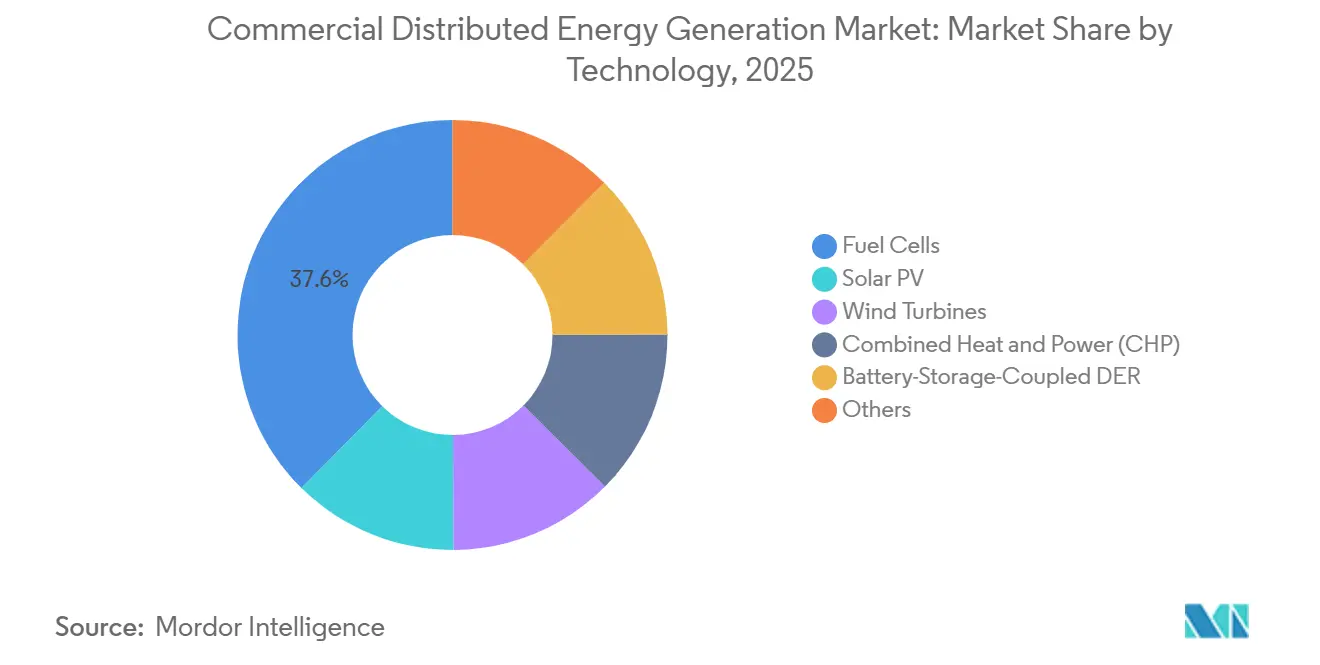
- Dal punto di vista tecnologico, le celle a combustibile detenevano la quota di mercato maggiore, pari al 37.6%, nel settore commerciale della generazione di energia distribuita nel 2025, mentre si prevede che il fotovoltaico crescerà a un tasso annuo composto del 14.4% fino al 2031.
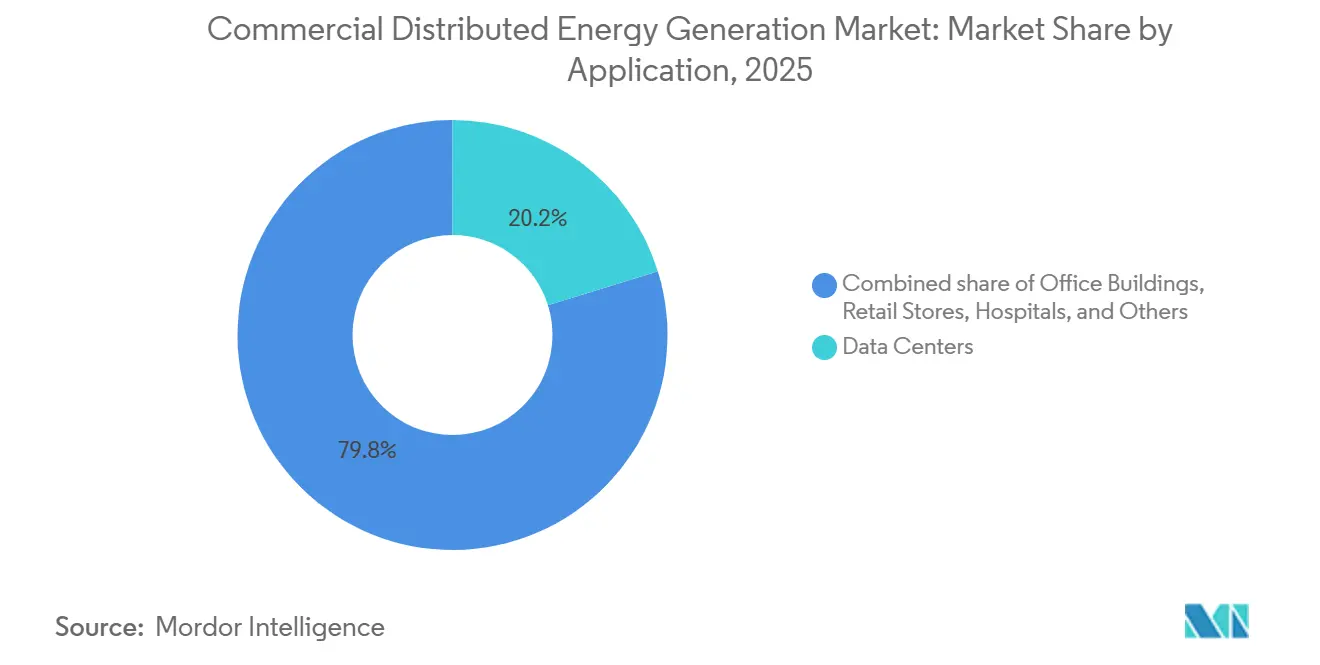
- Per tipologia di applicazione, i data center hanno conquistato una quota del 20.2% del mercato commerciale della generazione di energia distribuita nel 2025, mentre i magazzini e i centri logistici stanno crescendo a un tasso annuo composto del 15.6% fino al 2031.
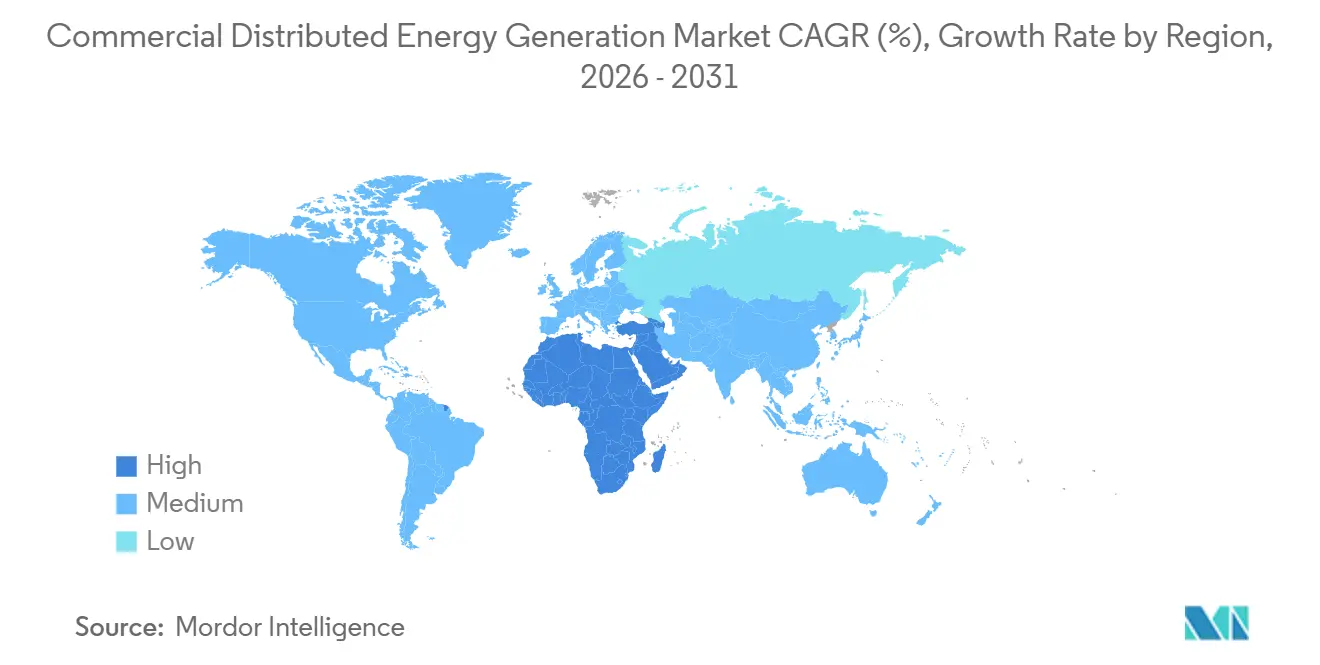
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 45.3% del fatturato del 2025, mentre il Medio Oriente e l'Africa sono destinati a registrare un tasso di crescita annuo composto (CAGR) del 13.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della generazione di energia distribuita commerciale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Calo del LCOE del solare fotovoltaico e dell'eolico | + 2.1% | A livello globale, con un impatto maggiore nella regione Asia-Pacifico e in Medio Oriente. | Medio termine (2-4 anni) |
| PPA aziendali per le energie rinnovabili e obiettivi net-zero | + 1.8% | Nord America e nucleo dell'UE, in espansione verso l'APAC | A lungo termine (≥ 4 anni) |
| Estensione degli incentivi di tipo net-metering e ITC | + 1.3% | Nord America (a livello di stati degli Stati Uniti), UE (quote residue del sistema di immissione in rete), alcuni paesi ASEAN | A breve termine (≤ 2 anni) |
| Domanda di resilienza in un contesto di crescenti rischi di interruzione della rete | + 1.2% | Nord America (zone di incendi/tempeste), APAC (corridoi dei tifoni), Africa subsahariana | Medio termine (2-4 anni) |
| Piattaforme di orchestrazione DER abilitate all'intelligenza artificiale | + 0.7% | Nord America, UE, Australia (regioni ISO/operatori di mercato) | A lungo termine (≥ 4 anni) |
| Microcogenerazione pronta per l'idrogeno con celle a combustibile | + 0.5% | UE (poli dell'idrogeno), Giappone, Corea del Sud, alcuni corridoi industriali statunitensi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Calo del LCOE del solare fotovoltaico e dell'eolico
Nel 2025, il costo dell'energia solare su larga scala ha raggiunto i 29 dollari per MWh, mentre gli impianti commerciali sui tetti offrono ora prezzi compresi tra 50 e 70 dollari per MWh nelle zone ad alta insolazione, inferiori alle tariffe al dettaglio in 23 stati degli Stati Uniti. L'eccesso di offerta di polisilicio in Cina ha spinto i prezzi spot dei moduli al di sotto di 0.10 dollari per watt, mentre l'elettronica a spegnimento rapido ha ridotto del 30% la manodopera per l'installazione. Le aziende si trovano quindi a dover scegliere tra contratti di acquisto di energia a tariffa fissa (PPA) e impianti autofinanziati con tempi di ammortamento di quattro-sei anni. Il calo dei costi spiega perché il solare rappresenta il segmento in più rapida crescita del mercato commerciale della generazione di energia distribuita.
PPA aziendali per le energie rinnovabili e obiettivi Net-Zero
Entro la fine del 2025, i contratti di acquisto di energia rinnovabile (PPA) stipulati dalle aziende a livello globale hanno raggiunto i 50 GW, di cui il 60% proveniente da Nord America ed Europa. Accordi di ampia portata, come il contratto da 1 GW di Google con TotalEnergies e la partnership da 10.5 GW di Microsoft con Brookfield, integrano diverse tecnologie e obbligano gli sviluppatori ad aggiungere batterie con un'autonomia di due-quattro ore. Poiché l'obbligo di fornire energia pulita 24 ore su 24 trasferisce il rischio di intermittenza dall'acquirente, i PPA accelerano la bancabilità dei progetti e favoriscono una maggiore diffusione degli impianti distribuiti in siti commerciali.
Estensione degli incentivi di tipo Net-Metering e ITC
Quarantuno stati degli Stati Uniti compensano ancora le esportazioni tramite il net metering, ma la durata di questa politica è disomogenea. L'Illinois ha esteso il suo Adjustable Block Program fino al 2030, mentre il NEM 3.0 della California ha ridotto i crediti per le esportazioni del 75%. [2] California Public Utilities Commission, “NEM 3.0 Decision 23-02-005,” cpuc.ca.gov I crediti federali della Sezione 48E rimangono al 30% ma vengono gradualmente eliminati a meno che i progetti non inizino la costruzione entro luglio 2026. L'imminente scadenza ha anticipato i progetti di installazione e ha fornito una spinta a breve termine al mercato commerciale della generazione di energia distribuita.
Domanda di resilienza in un contesto di crescenti rischi di interruzione della rete elettrica
NERC ha segnalato un aumento del 25% delle ore di interruzione di corrente per i clienti statunitensi tra il 2020 e il 2025, principalmente nei corridoi degli incendi boschivi e delle tempeste. [3] North American Electric Reliability Corporation, “2026 Reliability Risk Report,” nerc.com Ospedali, data center e operatori di celle frigorifere stanno quindi aggiungendo impianti solari, batterie e celle a combustibile in loco per sostenere i carichi critici per eventi di più giorni. Un ospedale pediatrico californiano ha raggiunto l'80% di autosufficienza nel 2025 dopo aver installato una microrete ibrida supportata da 13 milioni di dollari in crediti d'imposta, a dimostrazione di come i premi di resilienza giustifichino le spese in conto capitale anche quando i risparmi sui costi puri sono esigui.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX iniziale e lungo periodo di ammortamento | -1.4% | Problema globale, più acuto nei mercati emergenti con finanziamenti limitati da terzi. | Medio termine (2-4 anni) |
| Interconnessione in evoluzione e complessità tariffaria | -0.9% | Nord America (arretrati nelle code), UE (limiti di capacità di accoglienza), India (variabilità a livello statale) | A breve termine (≤ 2 anni) |
| Saturazione della capacità di hosting della rete di distribuzione | -0.6% | California, Germania, Australia (zone ad alta penetrazione) | Medio termine (2-4 anni) |
| Controllo della tracciabilità ESG per le catene di fornitura di energia fotovoltaica ed eolica | -0.5% | Nord America e UE (Legge sulla prevenzione del lavoro forzato degli uiguri, due diligence nella catena di approvvigionamento dell'UE) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX iniziale e lungo periodo di ammortamento
Negli Stati Uniti, il costo dell'energia solare commerciale si aggira ancora intorno a 1.57 dollari per watt, mentre la cogenerazione a celle a combustibile raggiunge i 6.00 dollari per watt, il che si traduce in investimenti multimilionari che le piccole imprese raramente riescono a finanziare autonomamente. I contratti "Energy-as-a-Service" eliminano le barriere di capitale, ma escludono i clienti privi di un rating creditizio adeguato, lasciando senza servizio il 60% dei potenziali acquirenti.
Distribuzione - Hosting su rete - Saturazione della capacità
I circuiti di alimentazione in Baviera, Andalusia e in alcune zone della California hanno una capacità residua limitata per nuovi impianti fotovoltaici sui tetti. Gli sviluppatori, pertanto, devono finanziare apparecchiature di regolazione della tensione o accettare limitazioni, erodendo l'arbitraggio tra autoproduzione e fornitura di energia elettrica. [4] Electric Power Research Institute, “Distribution Feeder Hosting Capacity in High-DER Circuits,” epri.com
Analisi del segmento
Per tecnologia: le celle a combustibile garantiscono il carico di base, il fotovoltaico cattura la crescita
Nel 2025, le celle a combustibile hanno conquistato il 37.6% della quota di mercato commerciale della generazione di energia distribuita, a testimonianza del loro valore in ospedali, data center e siti industriali che necessitano di riscaldamento ed energia elettrica ininterrotti. Bloom Energy ha installato oltre 100 MW presso gli impianti di Equinix e ha stipulato un contratto da 900 MW predisposto per l'idrogeno in Wyoming, mosse che consolidano la sua leadership. Il settore solare sta crescendo più rapidamente, espandendosi con un CAGR del 14.4% fino al 2031, grazie al calo dei prezzi dei moduli al di sotto di 0.10 dollari per watt. L'abbinamento del fotovoltaico sui tetti con batterie da due a quattro ore riduce drasticamente la dipendenza dalle importazioni dalla rete durante i picchi serali e diminuisce i costi di potenza, accelerando il ritorno sull'investimento a cinque o sei anni.
Le turbine eoliche rimangono una nicchia perché le normative urbanistiche limitano le macchine da 100-500 kW ai complessi industriali con ampie distanze di sicurezza, mentre le microturbine e gli ibridi con motori a pistoni continuano a dominare le applicazioni off-grid nel settore minerario e agroalimentare. Il calo dei prezzi delle batterie a 120 dollari per kWh nel 2025 incentiva l'adozione di sistemi di accumulo da una a due ore come aggiunta piuttosto che come sistema autonomo, rafforzando la posizione del solare come motore di crescita predefinito nel contesto del mercato commerciale della generazione di energia distribuita. Parallelamente, la cogenerazione con idrogeno offre una via per una profonda decarbonizzazione senza sacrificare la dispacciabilità, una caratteristica che potrebbe preservare la rilevanza delle celle a combustibile durante il periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i data center detengono la quota di mercato maggiore, mentre i magazzini registrano la crescita più rapida.
Nel 2025, i data center detenevano il 20.2% del mercato commerciale della generazione di energia distribuita, poiché gli operatori hyperscale aggirano le lunghe code di interconnessione con le reti elettriche installando impianti di alimentazione in loco. Il rapporto di Bloom Energy del gennaio 2026 indica che un terzo dei data center prevede di operare interamente con energia elettrica autoprodotta entro il 2030. Il Texas si appresta a ospitare il 30% della capacità di data center degli Stati Uniti entro il 2028, grazie alla deregolamentazione dei mercati energetici, mentre stati con risorse limitate come la California perdono quote di mercato.
I magazzini e i centri logistici si stanno espandendo a un tasso di crescita annuo composto (CAGR) del 15.6% fino al 2031, trainati dalle flotte di veicoli elettrici per le consegne dell'ultimo miglio, che richiedono colonnine di ricarica multi-megawatt e ampi tetti in grado di ospitare impianti solari da tre a cinque megawatt. L'operatore di celle frigorifere Arctic Cold ha risparmiato 850,000 dollari nel primo anno dopo aver attivato un impianto da 3.3 MW in California, un esempio che sta spingendo l'implementazione a livello nazionale in tutto il settore. Ospedali, campus universitari, aeroporti e uffici seguono a un ritmo più lento, principalmente perché i tempi di ammortamento sono più brevi o gli incentivi tra proprietari e inquilini non sono allineati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato commerciale della generazione di energia distribuita nella regione Asia-Pacifico
La regione Asia-Pacifico ha dominato il mercato con il 45.3% dei ricavi nel 2025. La sola Cina ha installato 18 GW di impianti solari commerciali sui tetti nel 2025 e ha reso obbligatoria una quota del 20-30% di energie rinnovabili in loco nei nuovi parchi industriali. Le riforme indiane sull'accesso aperto hanno permesso alle aziende di bypassare le società di distribuzione e hanno spinto il mercato commerciale della generazione di energia distribuita nel paese a una crescita annua del 35% nel corso del 2025. Le economie dell'ASEAN stanno colmando un divario di finanziamento di 16 miliardi di dollari con banche locali e istituzioni finanziarie per lo sviluppo per sbloccare il potenziale degli impianti solari sui tetti.
Mercato commerciale della generazione di energia distribuita in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 13.1% fino al 2031, il più rapido a livello mondiale. Gli stati del Golfo utilizzano sistemi solari con accumulo per liberare gas naturale da esportare, mentre Sudafrica, Kenya e Nigeria si affidano a sistemi ibridi diesel-solari per garantire la continuità operativa in reti elettriche che servono l'industria per meno del 60% del tempo.
Il mercato commerciale della generazione di energia distribuita nelle Americhe e in Europa
Nel 2025, il Nord America ha mantenuto una quota significativa del mercato commerciale della generazione di energia distribuita, ma le lunghe liste d'attesa per gli allacciamenti, che possono arrivare fino a tre anni, e la prevista scadenza degli incentivi fiscali federali dopo il 2027, frenano la crescita. In Europa, la saturazione delle linee di alimentazione a bassa tensione in Germania e Spagna impone costosi interventi di ammodernamento della rete. In Sud America, al di fuori di Brasile e Cile, il settore rimane in fase embrionale, sebbene le riforme liberalizzanti in Argentina nel 2025 potrebbero accelerare l'adozione di queste tecnologie dopo il 2027.
Panorama competitivo
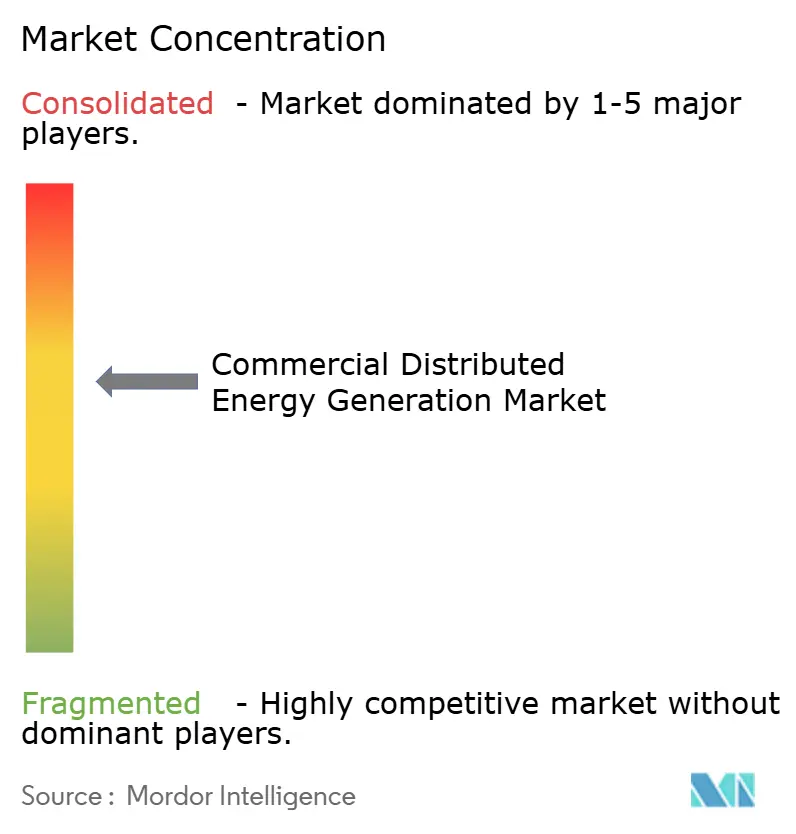
Il mercato commerciale della generazione di energia distribuita è moderatamente consolidato. I fornitori tradizionali di apparecchiature, come Siemens, Schneider Electric, ABB e General Electric, si stanno spostando dalle vendite una tantum di hardware verso contratti a lungo termine di "energia come servizio" (EaS). Enel X, Aggreko e Veolia gestiscono già impianti presso i clienti per periodi di 15-20 anni, convertendo le spese in conto capitale in canoni di servizio prevedibili.
Bloom Energy e Cummins, leader nel settore delle celle a combustibile, difendono la propria quota di mercato rendendo i sistemi predisposti per l'idrogeno, mentre Caterpillar sta sperimentando microturbine a idrogeno da 2 MW in Germania. Tesla Energy e Generac utilizzano inverter, batterie e piattaforme software integrati verticalmente per offrire pacchetti di microreti chiavi in mano che si isolano senza problemi durante le interruzioni di corrente, una proposta di valore che riscuote successo tra ospedali e centri logistici.
L'aggregazione rimane poco sviluppata. AutoGrid, Stem e la piattaforma DERMS, recentemente acquisita da ABB, si contendono l'opportunità di raggruppare migliaia di risorse "behind-the-meter" in centrali elettriche virtuali in grado di offrire capacità e regolazione della frequenza in CAISO, ERCOT e nel mercato australiano NEM. Sono previste fusioni e acquisizioni tra sviluppatori regionali e specialisti di software, poiché le dimensioni e le competenze digitali determinano sempre più la competitività.
Leader del settore della generazione di energia distribuita commerciale
Siemens AG
Schneider Electric
General Electric (GE Vernova)
Caterpillar Inc.
Energia di fioritura
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: la Federal Energy Regulatory Commission ha approvato l'acquisizione di Calpine da parte di Constellation Energy per 16.4 miliardi di dollari, creando il più grande fornitore di energia elettrica competitivo negli Stati Uniti con capacità di generazione distribuita ampliate.
- Luglio 2025: PG&E ha firmato un contratto di accumulo di energia a lunga durata da 1.8 gigawattora, il più grande dello Stato, sottolineando la crescente convergenza dell'accumulo con progetti distribuiti
- Luglio 2025: GE Vernova acquisisce la francese Alteia per rafforzare gli strumenti di ottimizzazione della rete basati sull'intelligenza artificiale per le risorse commerciali distribuite
- Luglio 2025: LS Power ha completato l'acquisizione dell'attività eolica onshore statunitense di BP, aggiungendo asset operativi e di sviluppo che mirano agli acquirenti commerciali
Ambito del rapporto sul mercato globale della generazione di energia distribuita commerciale
La generazione di energia distribuita a livello commerciale (CDG) comprende la produzione di elettricità su piccola scala e decentralizzata, come pannelli solari sui tetti, turbine eoliche o celle a combustibile, situate in prossimità di strutture commerciali, industriali o istituzionali. Sfruttando questi sistemi, le aziende possono produrre la propria energia, riducendo la dipendenza dalla rete, tagliando i costi energetici e migliorando l'affidabilità della fornitura.
Il mercato commerciale della generazione di energia distribuita è segmentato per tecnologia, applicazione e area geografica. Per tecnologia, il mercato è segmentato in fotovoltaico, turbine eoliche, celle a combustibile, cogenerazione, sistemi di generazione distribuita con accumulo a batteria e altri. Per applicazione, il mercato è segmentato in edifici per uffici, negozi al dettaglio, data center, istituti scolastici, ospedali, aeroporti e snodi di trasporto e altri. Le previsioni di mercato sono fornite in valore (USD).
| Solar PV |
| Turbine Eoliche |
| Celle a combustibile |
| Combinazione di calore ed energia (CHP) |
| DER accoppiato a batteria e accumulo |
| Altro |
| Edifici per uffici |
| Negozi al dettaglio |
| Dati Centro |
| Istituzioni educative |
| Ospedali |
| Magazzini e centri logistici |
| Aeroporti e hub di trasporto |
| Altri (inclusi campus, hotel) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Solar PV | |
| Turbine Eoliche | ||
| Celle a combustibile | ||
| Combinazione di calore ed energia (CHP) | ||
| DER accoppiato a batteria e accumulo | ||
| Altro | ||
| Per Applicazione | Edifici per uffici | |
| Negozi al dettaglio | ||
| Dati Centro | ||
| Istituzioni educative | ||
| Ospedali | ||
| Magazzini e centri logistici | ||
| Aeroporti e hub di trasporto | ||
| Altri (inclusi campus, hotel) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato commerciale della generazione di energia distribuita entro il 2031?
Si prevede che raggiungerà i 234.26 miliardi di dollari entro il 2031, il che si traduce in un tasso di crescita annuo composto (CAGR) del 7.6% a partire dal 2026.
Quale tecnologia si prevede registrerà la crescita più rapida entro il 2031?
Si prevede che il fotovoltaico abbinato alle batterie crescerà del 14.4% all'anno, superando tutte le altre tecnologie del settore.
Perché i data center stanno investendo massicciamente nella generazione di energia in loco?
Hanno bisogno di rapidi aumenti di capacità e di affidabilità 24 ore su 24, 7 giorni su 7, e la produzione in loco aiuta a evitare le lunghe code di interconnessione con le reti elettriche.
Quale regione registrerà la crescita più rapida tra il 2026 e il 2031?
Il Medio Oriente e l'Africa si preparano a una crescita annua composta del 13.1% grazie all'integrazione dell'energia solare con sistemi di accumulo, che libera il gas naturale per l'esportazione, e alla sostituzione delle inaffidabili reti di approvvigionamento pubbliche con microreti ibride.
In che modo le piattaforme di orchestrazione delle risorse energetiche distribuite basate sull'intelligenza artificiale migliorano la redditività dei progetti?
Consentono alle batterie di generare ricavi da servizi ancillari e di ridurre i costi legati ai picchi di domanda, aumentando il tasso di rendimento interno (IRR) del progetto fino a 3 punti percentuali e accorciando i tempi di ammortamento.
Qual è il principale ostacolo finanziario per i piccoli acquirenti commerciali?
Gli elevati costi iniziali di investimento, uniti a tempi di ammortamento superiori a otto anni, impediscono a molti operatori di piccole e medie dimensioni di autofinanziare i progetti, sebbene i modelli "energia come servizio" possano colmare questa lacuna.


