

Dimensioni e quota di mercato delle cucine professionali
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 6.01 miliardo di dollari |
| Dimensione del mercato (2031) | 7.93 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.70% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle cucine professionali a cura di Mordor Intelligence
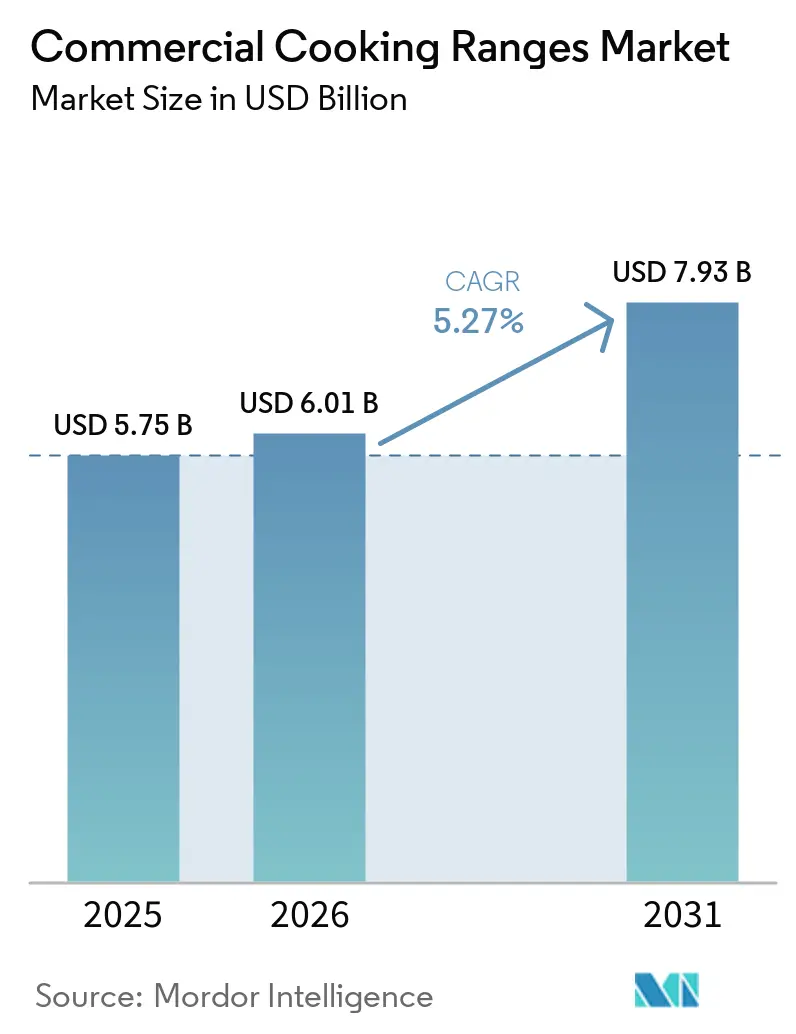
Si prevede che il mercato delle cucine professionali raggiungerà un valore di 5.75 miliardi di dollari nel 2025, 6.01 miliardi di dollari nel 2026 e 7.93 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.70% dal 2026 al 2031. Le prospettive riflettono i continui investimenti nella capacità di ristorazione, nell'ammodernamento delle cucine professionali e nella sostituzione delle attrezzature. L'apertura di nuovi ristoranti sostiene la domanda, poiché ogni locale necessita di una linea di cottura completa e conforme alle normative. Gli operatori, inoltre, valutano il consumo energetico, la coerenza del flusso di lavoro e lo spazio disponibile nella scelta delle attrezzature. Queste priorità stanno riducendo i tempi di sostituzione per alcune cucine professionali e aumentando l'interesse per le attrezzature elettriche, a induzione e modulari. Il mercato delle cucine professionali offre quindi ai fornitori l'opportunità di abbinare la progettazione del prodotto al supporto per l'installazione, alla copertura dell'assistenza e a una procedura di approvvigionamento più semplice.
Punti chiave del rapporto
- Per tipologia di alimentazione, nel 2025 i fornelli a gas detenevano il 51.56% della quota di mercato dei fornelli professionali, mentre si prevede che i piani cottura a induzione registreranno un tasso di crescita annuo composto (CAGR) dell'8.39% fino al 2031.
- In base al tipo di installazione e alla configurazione del prodotto, le cucine a libera installazione e a pavimento hanno rappresentato il 59.25% del fatturato nel 2025, mentre si prevede che le cucine da banco cresceranno a un tasso annuo composto del 6.84% fino al 2031.
- In base alla configurazione dei bruciatori e delle zone di cottura, le unità con 5-6 bruciatori detenevano il 37.56% della quota di mercato delle cucine professionali nel 2025, mentre si prevede che le unità con 1-2 bruciatori registreranno un CAGR del 7.03% fino al 2031.
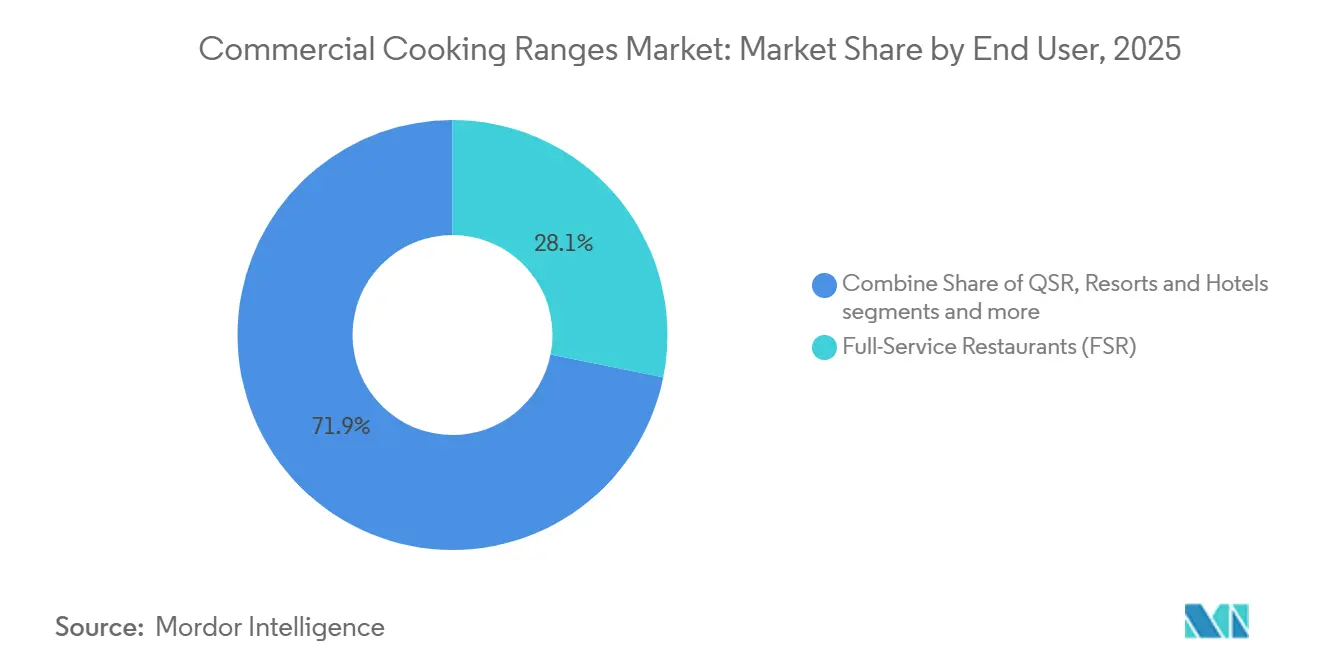
- Per tipologia di utente finale, nel 2025 i ristoranti con servizio completo detenevano il 28.14% della quota di mercato delle cucine professionali, mentre si prevede che le cucine virtuali e le ghost kitchen registreranno un tasso di crescita annuo composto (CAGR) del 9.72% fino al 2031.
- Per canale di distribuzione, i distributori di attrezzature per cucine professionali detenevano una quota di fatturato del 41.15% nel 2025, mentre si prevede che il canale online crescerà a un tasso annuo composto del 10.41% fino al 2031.
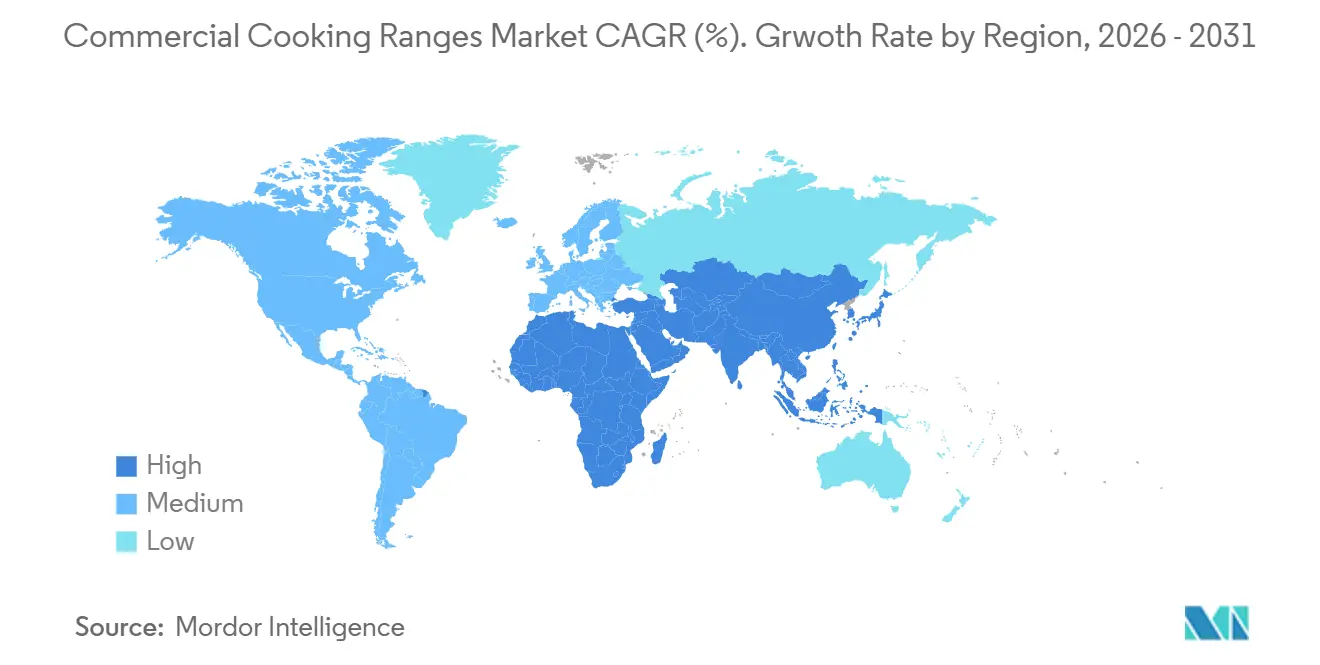
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 33.15% della quota di mercato delle cucine professionali, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.11% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle cucine professionali.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione delle reti di ristorazione rapida e a servizio completo | 1.40% | Globale, con concentrazione in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Domanda di modernizzazione e sostituzione delle cucine commerciali | 1.10% | Nord America ed Europa | Medio termine (2-4 anni) |
| Cucine virtuali e formati incentrati sulla consegna a domicilio che richiedono linee di cottura compatte | 0.90% | Asia-Pacifico, Nord America, MEA | A breve termine (≤ 2 anni) |
| Elettrificazione e domanda di sistemi di cottura a basso consumo energetico | 0.80% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| La scarsità di manodopera aumenta la domanda di sistemi di cottura programmabili e uniformi. | 0.60% | Nord America, nucleo dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Configurazioni modulari per cucine con spazio limitato e menù diversificati | 0.50% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione delle reti di ristorazione rapida e a servizio completo
L'espansione delle reti di ristoranti continua a generare domanda di nuove attrezzature per la cottura. Le catene di ristorazione rapida e gli operatori di ristorazione tradizionale necessitano di linee di cottura complete quando aprono nuove sedi. Questa domanda è supportata da accordi di franchising e impegni immobiliari, che possono rimanere in vigore anche durante moderati rallentamenti economici. Gli standard di marca considerano sempre più le prestazioni energetiche, oltre alla scelta del combustibile, quando gli operatori approvano le attrezzature. Ciò può favorire la sostituzione dei vecchi fornelli a gas con alternative elettriche o a induzione certificate. Nel 2025, Welbilt, un'azienda del gruppo Ali, ha inaugurato un Experience Center di oltre 130,000 piedi quadrati a Coppell, in Texas, per formare operatori e distributori sulle configurazioni attuali delle linee di cottura.
Cucine virtuali e formati incentrati sulla consegna a domicilio che richiedono linee di cottura compatte
Le cucine orientate alla consegna a domicilio stanno cambiando i requisiti delle attrezzature per la preparazione di alimenti commerciali. Queste strutture necessitano di un'elevata produttività in uno spazio limitato e di cicli di riscaldamento rapidi per menu multipli. I piani cottura a induzione da banco e le unità modulari compatte possono soddisfare queste esigenze in modo più diretto rispetto alle grandi cucine a gas indipendenti. Il mercato delle cucine professionali trae vantaggio quando gli operatori arredano spazi di produzione più piccoli con attrezzature che possono essere riposizionate o sostituite rapidamente. I formati compatti si adattano anche a flussi di lavoro con menu limitati che non richiedono una cucina da ristorante completa. Questo collegamento tra operazioni focalizzate sulla consegna a domicilio e formati di attrezzature più piccoli supporta la domanda di linee di prodotti pratiche e standardizzate. Gli operatori in questi contesti possono aver bisogno di attrezzature che si adattino a un mix variabile di marchi e voci di menu. Una cucina compatta può supportare un'attività di preparazione specifica senza impegnare spazio prezioso in una suite completa. Questo modello aumenta anche il valore delle attrezzature che possono essere acquistate, installate e messe in servizio con interruzioni minime. Questi requisiti favoriscono specifiche di prodotto chiare e una fornitura affidabile. Inoltre, rafforzano il legame tra attrezzature compatte e acquisti online.
Elettrificazione e domanda di sistemi di cottura a basso consumo energetico
Il passaggio dalla cottura a gas a quella elettrica è sempre più influenzato dai costi operativi e non solo dalle politiche di sostenibilità. In alcuni mercati, la gestione dei carichi elettrici può risultare più vantaggiosa rispetto ai costi variabili del gas. Electrolux Professional ha introdotto la sua cucina modulare a induzione a zona libera e-XP 900 alla fine del 2025, con un'efficienza energetica dichiarata superiore al 90% e una limitata dispersione di calore superficiale [1] Electrolux Professional, “e-XP 900 Free-Zone Induction,” Electrolux Professional, electroluxprofessional.com . Una minore dispersione di calore può ridurre il carico di raffreddamento nelle cucine professionali. Le apparecchiature che soddisfano i requisiti di certificazione e omologazione pertinenti possono inoltre offrire agli acquirenti aspettative più chiare in termini di prestazioni e conformità. Questi fattori supportano il ruolo dell'induzione nel mercato delle cucine professionali, anche quando la capacità elettrica della cucina rimane un limite. La decisione di acquisto dipende comunque dall'impianto elettrico esistente della cucina e dai costi di eventuali aggiornamenti necessari. Gli operatori devono inoltre considerare la compatibilità delle pentole e le preferenze operative del personale di cucina. Queste problematiche pratiche possono rallentare il passaggio a un nuovo tipo di alimentazione, soprattutto per le piccole imprese. Ciononostante, l'efficienza energetica e la possibilità di controllare la potenza termica rimangono validi motivi per cui gli acquirenti dovrebbero prendere in considerazione i piani cottura a induzione. La domanda, di conseguenza, è più elevata laddove le condizioni di installazione sono agevoli.
La scarsità di manodopera aumenta la domanda di sistemi di cottura programmabili e uniformi.
La carenza di manodopera ha aumentato il valore delle attrezzature che supportano una cottura uniforme e un funzionamento più semplice. I piani cottura a induzione programmabili possono memorizzare le impostazioni di temperatura e ridurre alcuni requisiti di formazione per i cuochi. Ciò è utile per gli operatori con un elevato turnover del personale o un accesso limitato a cuochi esperti. Tra i vincitori del Kitchen Innovation Award 2026 figurava il piano cottura elettrico a piastra Pro Series di Imperial MFG, che utilizza elementi sigillati e raggiunge i 650 °F durante l'avvio e il recupero [2] Middleby Corporation, “Three Middleby Brands Chosen as 2026 Kitchen Innovation Award Recipients,” Middleby Corporation, middleby.com . Di conseguenza, il mercato dei piani cottura professionali attribuisce maggiore valore ai controlli, alla ripetibilità e alle attrezzature che riducono le esigenze di manutenzione ordinaria.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali e oneri di ammodernamento elettrico. | -0.80% | Nord America, Europa | Medio termine (2-4 anni) |
| Requisiti per l'installazione, la manutenzione e l'assistenza specializzata | -0.50% | Globale, con particolare attenzione ai mercati emergenti. | A lungo termine (≥ 4 anni) |
| Compromessi tra prestazioni e compatibilità dei menu nel passaggio dal gas all'elettrico. | -0.30% | Nord America, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Colli di bottiglia nella capacità elettrica delle cucine urbane ad alta densità | -0.30% | Nucleo dell'Asia-Pacifico, Nord America e centri urbani dell'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali e oneri di ammodernamento elettrico.
I costi iniziali rappresentano ancora un ostacolo significativo per gli operatori indipendenti e gli acquirenti istituzionali nei mercati emergenti. Il passaggio dal gas all'induzione può richiedere l'aggiornamento del quadro elettrico, circuiti dedicati e modifiche alla ventilazione. Questi requisiti possono comportare costi aggiuntivi pari o superiori al prezzo di acquisto dell'apparecchiatura. Tale onere può ritardare l'adozione anche laddove l'economia del ciclo di vita sia più favorevole alle apparecchiature elettriche. I modelli di leasing e di fornitura di servizi (Employee-as-a-Service) possono ridurre il fabbisogno di capitale immediato per gli operatori. Il loro utilizzo è ancora più consolidato in Nord America e Nord Europa rispetto a molte altre regioni del mercato delle cucine professionali.
Requisiti per l'installazione, la manutenzione e l'assistenza specializzata
Le cucine a gas ad alta potenza e i piani cottura a induzione di precisione richiedono tecnici specializzati per l'installazione, la calibrazione e la manutenzione. Questa esigenza diventa ancora più importante man mano che i prodotti integrano controlli digitali e funzionalità connesse. Reti di assistenza inadeguate possono comportare lunghi tempi di inattività per gli operatori in caso di guasti alle apparecchiature. Tale rischio favorisce i fornitori affermati con una rete di rivenditori e centri di assistenza più capillare. Può inoltre ridurre il ritorno sull'investimento in apparecchiature avanzate per gli acquirenti in mercati con un supporto tecnico limitato. Il mercato delle cucine professionali deve quindi affrontare la questione della capacità di assistenza parallelamente all'innovazione delle apparecchiature. Gli acquirenti devono avere la certezza che un tecnico sia in grado di installare e manutenere le apparecchiature per tutta la loro durata utile. Questa certezza può essere decisiva quando le cucine non possono permettersi tempi di inattività imprevisti. I fornitori con solide relazioni con i rivenditori locali hanno un vantaggio nel soddisfare questo requisito. La progettazione del prodotto e la disponibilità di team di assistenza qualificati sono quindi strettamente collegate nella decisione di acquisto dell'acquirente. Ciò è particolarmente rilevante per le apparecchiature connesse e programmabili, che richiedono un supporto più specializzato.
Analisi del segmento
Per tipologia di carburante: il gas mantiene la base più ampia, mentre l'induzione guadagna terreno.
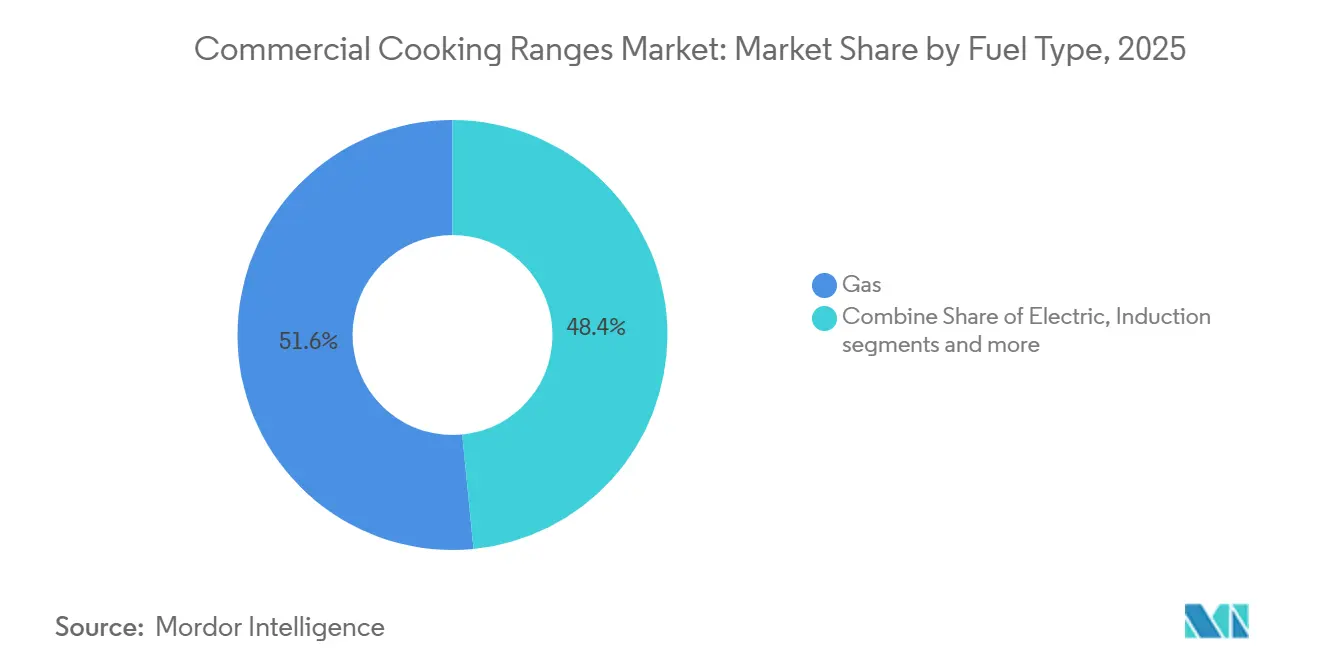
Nel 2025, le cucine a gas detenevano il 51.56% della quota di mercato delle cucine professionali. La loro base installata comprende catene di fast food, ristoranti con servizio completo e mense aziendali. L'infrastruttura del gas esistente riduce la necessità immediata per molti operatori di passare al gas. Le unità a gas continuano inoltre ad adattarsi ai flussi di lavoro di cucina e alle pratiche consolidate del personale. Ciò preserva la domanda in un'ampia gamma di contesti di ristorazione professionale. Molti operatori continuano anche ad apprezzare i comandi, le procedure di manutenzione e la compatibilità delle pentole associati alle apparecchiature a gas. Il gas rimane una scelta pratica laddove esistono già gli allacciamenti alla rete elettrica e i menu richiedono un controllo del calore rapido e visibile. Questi fattori mantengono rilevante la base installata anche mentre gli acquirenti valutano alternative elettriche. Gli acquisti di sostituzione spesso seguono le specifiche e gli allacciamenti alla rete elettrica già presenti in cucina. Gli operatori possono evitare costi di ristrutturazione aggiuntivi mantenendo un tipo di combustibile familiare. Le apparecchiature a gas rimangono rilevanti anche laddove i team di cucina preferiscono il controllo diretto e i processi di menu esistenti. Ciò rallenta qualsiasi cambiamento immediato nel mix di combustibili complessivo.
Le cucine elettriche mantengono un ruolo secondario stabile nelle cucine professionali dove l'accesso al gas è limitato. Le cucine a doppia alimentazione si rivolgono a un gruppo più ristretto di operatori della ristorazione di alta gamma che apprezzano la reattività della fiamma libera e la costanza della temperatura del forno. L'induzione è il tipo di alimentazione in più rapida crescita, con una previsione di CAGR dell'8.39% per il periodo 2026-2031. Le dimensioni del mercato delle cucine professionali a induzione sono sostenute dalla domanda di precisione del calore, programmabilità e superfici di cottura più sicure. La cucina a induzione e-XP 900 Free-zone di Electrolux Professional offre controlli di zona indipendenti e un'efficienza dichiarata superiore al 90%, a dimostrazione dell'attenzione rivolta all'utilizzo in cucine modulari e multi-menu. I prezzi unitari più elevati possono sostenere i ricavi dell'induzione anche se il gas mantiene volumi unitari maggiori durante il periodo di previsione. Questa categoria è particolarmente adatta agli acquirenti che cercano un maggiore controllo sulle zone di cottura in cucine compatte. Il suo minore calore superficiale può anche contribuire a condizioni operative più sicure per il personale. Questi vantaggi sono importanti nelle strutture di ristorazione e consegna a domicilio in ambito sanitario, dove la costanza della resa è fondamentale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per installazione/configurazione del prodotto: le unità autoportanti sono in testa, mentre la domanda di piani di lavoro è in aumento.
Nel 2025, le cucine a libera installazione e a pavimento rappresentavano il 59.25% del fatturato. Sono ideali per cucine ad alto volume di lavoro che necessitano di diversi fornelli e un forno in un unico ingombro. Questa flessibilità le rende una scelta comune per ristoranti affermati e strutture istituzionali. Il loro formato si adatta anche agli operatori che progettano cucine tradizionali attorno a allacciamenti fissi alle utenze. Queste applicazioni mantengono le attrezzature a libera installazione al centro degli attuali volumi di acquisto. Un'unica unità a libera installazione può semplificare la progettazione della cucina quando un operatore ha bisogno di fornelli e forno in un unico acquisto. Questo formato supporta anche le decisioni di sostituzione standard nei ristoranti già avviati. Gli acquirenti spesso scelgono queste unità quando la disposizione, la ventilazione e le infrastrutture di servizio sono già configurate per attrezzature tradizionali. Questa familiarità contribuisce a sostenere la domanda nel mercato delle cucine professionali.
Le unità a incasso e da incasso si rivolgono a un segmento premium più ristretto, dove l'integrazione personalizzata della linea di produzione giustifica i costi di installazione aggiuntivi. I sistemi modulari e a montaggio diretto sono utilizzati nelle cucine istituzionali più grandi, che richiedono linee di cottura flessibili e ad alta produttività. Si prevede che le cucine da banco cresceranno a un CAGR del 6.84% dal 2026 al 2031. Le cucine virtuali, i chioschi alimentari e i format fast-casual supportano questa domanda, poiché spesso operano in spazi più piccoli. Il modello Southbend P36N-ISI offre 4 piani cottura in vetroceramica da 3,500 W in un formato da banco o modulare da 36 pollici, a dimostrazione di come i fornitori affermati stiano affrontando le esigenze di layout compatti. Una maggiore quota di unità più piccole potrebbe esercitare una leggera pressione sul valore medio delle transazioni, con l'aumento dei volumi di vendita delle apparecchiature. I prodotti da banco possono essere più facili da integrare in spazi di preparazione alimentare temporanei, riadattati o flessibili.
Per configurazione del bruciatore/zona di cottura: le unità a 5-6 bruciatori sono le più capienti, mentre le unità compatte si espandono
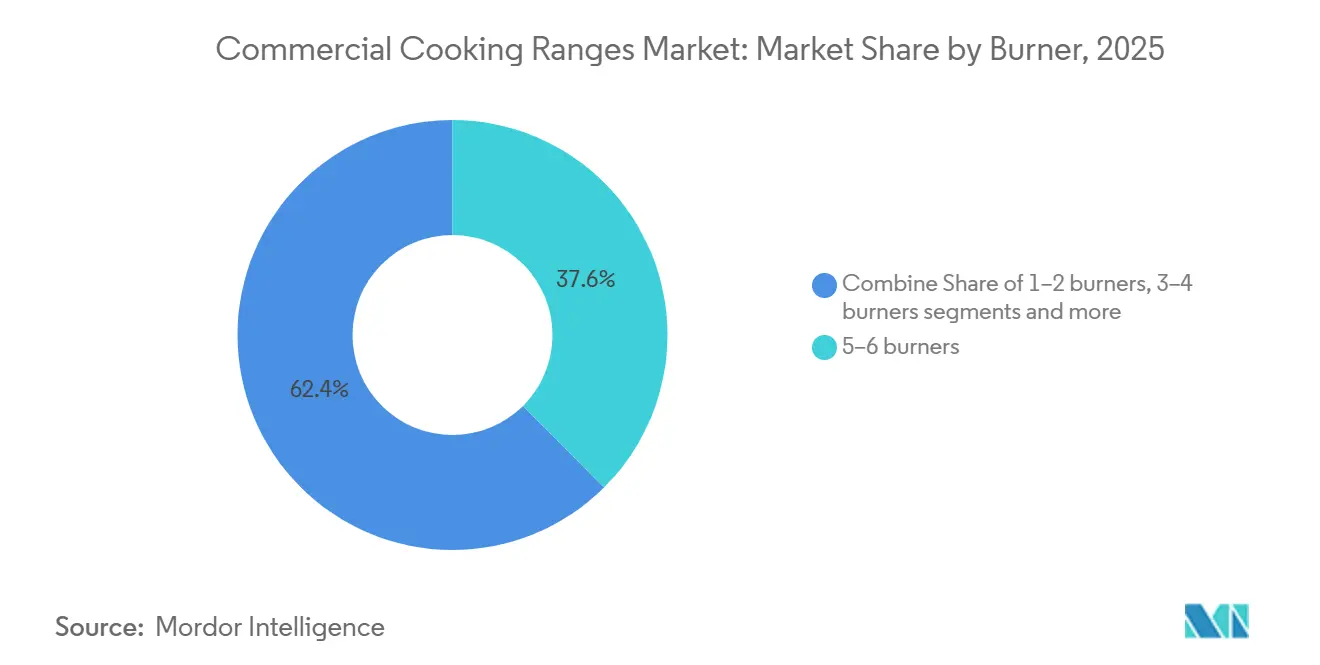
Nel 2025, la configurazione a 5-6 bruciatori deteneva una quota di mercato del 37.56%. Rappresenta una scelta standard per le cucine professionali dei ristoranti, con postazioni separate per salse, soffrittura e preparazione delle proteine. Questa disposizione consente alle cucine di gestire più attività di cottura durante i picchi di servizio. La sua capacità è adatta a ristoranti che necessitano di una cucina più grande di un'unità compatta, ma non di una grande cucina professionale. Pertanto, questa configurazione rimane fondamentale per soddisfare la domanda di volume nei ristoranti tradizionali. Offre una capacità di cottura simultanea sufficiente per un menu ampio, senza l'ingombro di attrezzature professionali di grandi dimensioni. Questo equilibrio è importante per i ristoranti che gestiscono picchi di affluenza variabili. Gli operatori possono assegnare compiti di cottura distinti a bruciatori separati ed evitare la congestione durante il servizio. La configurazione si adatta inoltre alla disposizione di molte cucine professionali consolidate. Questi fattori ne preservano il ruolo nel mercato delle cucine professionali.
Le configurazioni a 7-8 e 9 o più bruciatori sono adatte a cucine centralizzate, sale per banchetti alberghieri, catering per stadi e altre strutture ad alta produttività. La categoria a 3-4 bruciatori comprende molti ristoranti di piccole e medie dimensioni, cucine per il servizio in camera e servizi di catering. Si prevede che la categoria a 1-2 bruciatori crescerà a un CAGR del 7.03% dal 2026 al 2031. Le unità a induzione a zona singola e doppia sono adatte alla produzione di menu limitati e consumano meno energia elettrica per unità rispetto alle cucine a gas multi-bruciatore. Ciò crea un'opportunità di alto volume per i fornitori in grado di offrire apparecchiature a induzione compatte a prezzi competitivi. Questa categoria è particolarmente rilevante per le cucine focalizzate sulla consegna a domicilio e per i piccoli punti di ristoro urbani. Le unità compatte consentono a un operatore di adattare la capacità a un menu ristretto e di aggiungere postazioni gradualmente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i ristoranti con servizio completo sono in testa, mentre le cucine virtuali crescono più rapidamente.
Nel 2025, i ristoranti con servizio completo rappresentavano il 28.14% del fatturato. Questi ristoranti necessitano di grandi cucine a libera installazione, forni a gas ad alta potenza e set completi di forni. Il valore di ogni linea di cottura installata ne conferma la leadership in termini di fatturato. Gli operatori di ristorazione rapida (QSR) costituiscono il secondo gruppo di utenti più importante e in genere scelgono attrezzature standardizzate per una produzione ad alto ciclo e con menu limitato. Mense aziendali, resort, hotel, ospedali, strutture sanitarie, ristoranti ferroviari e servizi di catering aggiungono un ulteriore livello di domanda stabile grazie a cicli di sostituzione programmati. Questi acquirenti spesso necessitano di attrezzature durevoli che soddisfino i requisiti operativi e di approvvigionamento stabiliti. I loro acquisti possono essere meno dipendenti da un singolo concept di ristorante o da modifiche locali del menu. L'ampia gamma di utenti finali conferisce al mercato delle cucine professionali una vasta base di domanda. Crea inoltre la necessità per i fornitori di supportare diverse capacità, combustibili e requisiti di installazione.
Si prevede che le cucine virtuali e le ghost kitchen cresceranno a un tasso annuo composto (CAGR) del 9.72% dal 2026 al 2031. Le loro decisioni di acquisto privilegiano la flessibilità multimarca, la rapidità di sostituzione delle attrezzature e modelli di finanziamento che preservino il capitale circolante. Questo si differenzia dall'espansione dei ristoranti tradizionali, che generalmente si basano su una linea di cucine fissa e un menu più ampio. Le dimensioni del mercato delle cucine professionali per questo gruppo di utenti finali sono legate alla domanda di attrezzature compatte, efficienti e compatibili con l'automazione. I fornitori sprovvisti di prodotti progettati per questo formato potrebbero perdere il segmento di mercato in più rapida crescita a favore di concorrenti specializzati o della regione Asia-Pacifico. Il segmento rafforza inoltre la domanda di acquisti online e di attrezzature a induzione compatte. Le attività di sola consegna a domicilio spesso devono bilanciare la produttività con lo spazio limitato e il carico elettrico disponibile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i distributori guidano la classifica mentre gli acquisti online si espandono
Nel 2025, i distributori di attrezzature per cucine professionali detenevano una quota di mercato del 41.15%. Il loro ruolo comprende la progettazione applicativa, il coordinamento dell'installazione e l'assistenza post-vendita. Questi servizi sono difficili da replicare attraverso altri canali per apparecchiature complesse. Le vendite dirette business-to-business si rivolgono a grandi catene e acquirenti istituzionali che necessitano di specifiche conformi e di una gestione dedicata degli account. I negozi specializzati rimangono importanti per gli operatori indipendenti che desiderano una consulenza localizzata e la possibilità di scegliere direttamente il prodotto. Il loro ruolo è utile quando gli acquirenti confrontano le caratteristiche delle apparecchiature, le esigenze di installazione e l'assistenza disponibile. I distributori rimangono particolarmente importanti per i prodotti che richiedono una valutazione del sito e un'installazione coordinata. Questo preserva il loro vantaggio per le cucine a gas di grandi dimensioni e le linee di cottura complesse, dove la pianificazione del sito, l'installazione e l'assistenza futura sono strettamente correlate. La composizione dei canali riflette il fatto che gli acquisti di attrezzature professionali spaziano da unità compatte standardizzate a installazioni altamente specifiche.
Si prevede che il canale online crescerà a un tasso annuo composto (CAGR) del 10.41% dal 2026 al 2031. Gli operatori di cloud kitchen e i gruppi indipendenti più piccoli apprezzano la trasparenza dei prezzi e la rapidità di consegna. Il canale è più adatto per i piani cottura a induzione da banco e le cucine elettriche compatte rispetto ai prodotti a libera installazione ad alta potenza. Le cucine a gas più complesse richiedono generalmente ancora il coordinamento dell'installazione, la ventilazione e l'assistenza per il collegamento. I fornitori possono migliorare le vendite digitali con schede tecniche accurate, indicazioni sulla compatibilità e un servizio di consegna affidabile. Queste funzionalità possono collegare in modo più efficiente le linee di prodotti compatti con gli utenti finali che privilegiano la consegna a domicilio. L'acquisto online non elimina la necessità di distributori laddove l'installazione e la manutenzione siano complesse.
Analisi geografica
Mercato delle cucine professionali in Nord America
Nel 2025, il Nord America deteneva una quota di mercato del 33.15% in termini di fatturato. Gli Stati Uniti presentano un'elevata concentrazione di sedi centrali di catene di ristorazione rapida (QSR), operatori di servizi di ristorazione in appalto e ristoranti tradizionali. Questi acquirenti supportano la sostituzione periodica delle attrezzature e l'acquisto di nuove sedi. Il Canada contribuisce alla domanda grazie alla modernizzazione delle cucine professionali in strutture istituzionali e sanitarie. Il Messico offre un ulteriore potenziale, poiché i marchi internazionali di QSR e i gruppi alberghieri nazionali stanno espandendo le infrastrutture delle cucine. La regione combina sistemi di approvvigionamento consolidati con una domanda costante di nuovi formati di cottura. Le grandi catene possono sostenere acquisti di attrezzature standardizzate, mentre gli operatori indipendenti potrebbero richiedere un maggiore supporto di assistenza locale. La modernizzazione delle cucine rappresenta un ulteriore motivo per cui gli acquirenti valutano il consumo energetico e l'efficienza operativa. Queste condizioni contribuiscono a mantenere una posizione di rilievo nel mercato delle cucine professionali in Nord America.
Mercato delle cucine professionali negli Stati Uniti e nella regione Asia-Pacifico
Welbilt ha inaugurato il suo Experience Center di oltre 130,000 piedi quadrati a Coppell, in Texas, nel 2025, dove operatori, rivenditori e distributori possono visionare attrezzature per la cottura commerciale e programmi di formazione [3] “Welbilt Announces New State-of-the-Art Experience Center in Coppell, Texas,” Ali Group, aligroup.com . La struttura riflette una base di acquirenti che sta prendendo in considerazione l'automazione intelligente della cucina e la tecnologia di cottura a basso consumo energetico. Si prevede che l'Asia-Pacifico crescerà a un CAGR del 7.11% tra il 2026 e il 2031. La Cina si sta spostando dagli acquisti di cucine a gas guidati dal volume verso formati modulari e a induzione con specifiche più elevate, man mano che aumenta l'attenzione agli standard energetici delle cucine commerciali. L'India è supportata da un settore della ristorazione organizzata in espansione e dall'interesse degli operatori nella gestione dei costi del GPL. Giappone e Corea del Sud rimangono mercati premium per sistemi di cottura professionali compatti e ad alta precisione. In tutta l'Asia-Pacifico, i modelli di domanda differiscono in base alle infrastrutture locali, ai formati dei ristoranti e alla sensibilità al prezzo. Ciò richiede ai fornitori di adattare i portafogli di prodotti piuttosto che affidarsi a un'unica offerta standard. Le cucine urbane di dimensioni ridotte possono privilegiare formati compatti, mentre lo sviluppo del settore alberghiero e della ristorazione può supportare l'acquisto di attrezzature più grandi. La crescita della regione si distribuisce quindi su diverse applicazioni nel settore della ristorazione. Il tasso di crescita annuo composto (CAGR) previsto del 7.11% riflette l'effetto combinato di queste diverse condizioni di domanda.
Mercato delle cucine professionali in ASEAN, EMEA e Sud America
I mercati del Sud-est asiatico, tra cui Singapore, Vietnam e Indonesia, combinano la costruzione di strutture ricettive con acquisti attenti ai costi. Questa combinazione favorisce il continuo utilizzo di apparecchiature a gas indipendenti di fascia media e unità a induzione modulari. L'Europa ha un'adozione più avanzata dell'induzione commerciale rispetto al Nord America grazie a una rete elettrica più solida e a una progettazione consolidata delle linee di cottura modulari. Electrolux Professional ha confermato l'investimento nella sua piattaforma di cottura modulare e-XP e nel sistema a induzione a zona libera Thermaline durante il suo Investor Day 2025 [4] Electrolux Professional, “e-XP 900 Free-Zone Induction,” Electrolux Professional, electroluxprofessional.com . Il Sud America e il Medio Oriente e l'Africa rappresentano segmenti più piccoli ma in crescita del mercato delle cucine professionali, supportati da investimenti nel settore alberghiero, progetti turistici ed espansione della ristorazione rapida (QSR). In Medio Oriente e Africa, i nuovi progetti alberghieri e turistici possono creare una domanda di attrezzature che va oltre i normali cicli di sostituzione. La crescita della ristorazione rapida in Nigeria e Sudafrica fornisce un'ulteriore fonte di domanda di attrezzature per la ristorazione. La sensibilità ai costi e la disponibilità di assistenza locale rimangono importanti per le decisioni di acquisto. I fornitori in grado di bilanciare il valore del prodotto con il supporto di assistenza sono in una posizione migliore per affrontare questi mercati in via di sviluppo.
Panorama competitivo
Il mercato delle cucine professionali è moderatamente frammentato a livello di marchio e più concentrato a livello di società madri. Illinois Tool Works, tramite Vulcan, Ali Group, tramite Garland and Welbilt, Middleby Corporation, tramite Southbend, Imperial e Jade Range, ed Electrolux Professional vantano portafogli prodotti ampi e una consolidata rete di assistenza. Le loro dimensioni supportano la disponibilità dei prodotti, le relazioni con i distributori e l'assistenza post-vendita. Ciò rende difficile per i nuovi entranti replicare rapidamente la loro posizione. La notorietà del marchio, le consolidate relazioni con i rivenditori e la copertura dell'assistenza tecnica possono influenzare la decisione di acquisto di un cliente tanto quanto le caratteristiche del prodotto. I gruppi più grandi possono inoltre supportare i clienti in diverse categorie di attrezzature. Questa ampiezza di offerta li aiuta a fidelizzare i clienti quando gli operatori aggiornano le linee di cottura esistenti. Ciò conferisce al mercato delle cucine professionali una struttura competitiva in cui le società madri esercitano un'influenza significativa. I loro portafogli prodotti comprendono attrezzature a gas, elettriche e a induzione, consentendo loro di mantenere i clienti anche quando cambiano le esigenze delle cucine.
I fornitori affermati stanno utilizzando lo sviluppo di nuovi prodotti e gli investimenti nel portafoglio per rispondere alle mutevoli esigenze di cottura. Electrolux Professional ha lanciato nel 2025 la gamma a induzione e-XP 900 Free-zone con 4 zone di cottura indipendenti, 30 livelli di potenza e un intervallo di temperatura dichiarato da 30°C a 190°C. Il prodotto è pensato per cucine professionali di medie e grandi dimensioni che necessitano di una cottura a induzione flessibile all'interno di una linea modulare. Il Welbilt Experience Center di Ali Group offre inoltre un ambiente dedicato per dimostrazioni e formazione sui prodotti. Queste iniziative dimostrano come i fornitori leader stiano allineando i loro portafogli alle esigenze di gestione energetica, prestazioni costanti e flussi di lavoro più efficienti. L'approccio basato sul prodotto offre inoltre agli acquirenti opzioni in termini di tipologie di alimentazione e modalità di cottura. Gli investimenti dei fornitori in formazione e dimostrazioni possono aiutare gli operatori a valutare tecnologie più complesse prima dell'acquisto. Ciò è particolarmente importante quando una cucina sta valutando il passaggio da apparecchiature a gas a quelle a induzione.
Rimangono aperte opportunità nei piani cottura a induzione compatti per cucine virtuali e "ghost kitchen", nonché nelle apparecchiature connesse che supportano il monitoraggio, la pianificazione della manutenzione e la valutazione delle prestazioni. I fornitori più piccoli dell'Asia-Pacifico stanno esercitando pressione sui prezzi di fascia media per i prodotti elettrici da banco e a induzione di base. Questa pressione è più evidente nei mercati emergenti, dove gli acquirenti attribuiscono meno importanza a un'ampia copertura di assistenza post-vendita. I requisiti di conformità di NSF e UL rimangono un ostacolo per i fornitori che si rivolgono agli appalti istituzionali di Stati Uniti e Canada. La posizione competitiva dei gruppi più grandi è rafforzata dalle loro reti di assistenza e dalla loro capacità di offrire diverse tipologie di alimentazione. La bozza disponibile non fornisce una quota di mercato combinata per le aziende leader, pertanto non è possibile derivare un indice di concentrazione dalle soglie di quota di mercato indicate senza introdurre nuovi dati. La concorrenza è più forte laddove i fornitori possono combinare apparecchiature pertinenti, conoscenza del prodotto, supporto all'installazione e manutenzione reattiva. I nuovi entranti possono trovare spazio nei formati elettrici e a induzione compatti, ma devono comunque affrontare le esigenze di conformità e assistenza. Il mercato dei piani cottura professionali, pertanto, combina i vantaggi di scala dei gruppi consolidati con le opportunità specializzate offerte dai formati di prodotto più recenti.
Cucine professionali: leader del settore
La Middleby Corporation
Illinois Tool Works Inc.
Ali Group Srl
Electrolux Professional AB
Rational AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Atoms, la società madre nata attorno all'attività CloudKitchens di Travis Kalanick, ha raccolto 1.7 miliardi di dollari in un round di finanziamento guidato da Andreessen Horowitz, con la partecipazione di Uber, Bain Capital, Fifth Wall e altri.
- Luglio 2026: Stovekraft Limited (India) ha lanciato il piano cottura a induzione per impieghi gravosi Pigeon ENDURO da 3,500 W e il piano cottura a infrarossi professionale Pigeon EGNITE, destinati a piccoli ristoranti, cucine istituzionali e servizi di catering.
- Novembre 2025: Electrolux Professional Group ha annunciato un accordo per l'acquisizione delle attività di Royal Range, un'azienda statunitense di cucine professionali con uno stabilimento a Eastvale, in California, circa 40 dipendenti e un fatturato previsto per il 2025 di circa 100 milioni di corone svedesi.
- Novembre 2025: Electrolux Professional ha lanciato la cucina modulare a induzione Free-zone e-XP 900, dotata di 4 zone di cottura indipendenti, un'efficienza energetica superiore al 90%, una superficie in vetroceramica compatibile con pentole di tutte le dimensioni e una precisione della temperatura da 30°C a 190°C su 30 livelli di potenza.
Ambito del rapporto sul mercato globale delle cucine commerciali
| Gas |
| Elettrico |
| Induzione |
| Dual Fuel |
| 1-2 bruciatori |
| 3-4 bruciatori |
| 5-6 bruciatori |
| 7-8 bruciatori |
| 9+ bruciatori |
| Cucine a libera installazione/a pavimento |
| Cucine da banco |
| Cucine a incasso/da incasso |
| Scaffali modulari / a montaggio in linea |
| Ristoranti a servizio rapido (QSR) |
| Ristoranti con servizio completo (FSR) |
| Cucine fantasma / cloud |
| Mense Istituzionali |
| Resort e Hotel |
| Ospedali e Sanità |
| Ristorazione ferroviaria |
| Servizi di catering |
| Altri utenti finali |
| Vendita diretta / B2B |
| Distributori di attrezzature per cucine professionali |
| Negozi specializzati |
| Online |
| Altri canali di distribuzione |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di carburante | Gas | |
| Elettrico | ||
| Induzione | ||
| Dual Fuel | ||
| Per configurazione del bruciatore/zona di cottura | 1-2 bruciatori | |
| 3-4 bruciatori | ||
| 5-6 bruciatori | ||
| 7-8 bruciatori | ||
| 9+ bruciatori | ||
| Per installazione/configurazione del prodotto | Cucine a libera installazione/a pavimento | |
| Cucine da banco | ||
| Cucine a incasso/da incasso | ||
| Scaffali modulari / a montaggio in linea | ||
| Per utente finale | Ristoranti a servizio rapido (QSR) | |
| Ristoranti con servizio completo (FSR) | ||
| Cucine fantasma / cloud | ||
| Mense Istituzionali | ||
| Resort e Hotel | ||
| Ospedali e Sanità | ||
| Ristorazione ferroviaria | ||
| Servizi di catering | ||
| Altri utenti finali | ||
| Per canale di distribuzione | Vendita diretta / B2B | |
| Distributori di attrezzature per cucine professionali | ||
| Negozi specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per le cucine professionali fino al 2031?
Si prevede che il mercato delle cucine professionali raggiungerà i 7.93 miliardi di dollari entro il 2031, rispetto ai 5.99 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 5.7%.
Quale tipo di carburante è il più acquistato per i poligoni di tiro commerciali?
Nel 2025, le cucine a gas detenevano la quota di mercato maggiore, pari al 51.56%, mentre si prevede che le cucine a induzione cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) dell'8.39% fino al 2031.
Perché i piani cottura a induzione stanno diventando sempre più diffusi?
Gli acquirenti apprezzano la cottura a induzione per la precisione del calore, i controlli programmabili, la sicurezza delle superfici e l'efficienza energetica.
Qual è il segmento di utenti finali che sta crescendo più rapidamente nel mercato delle attrezzature per la ristorazione professionale?
Si prevede che le cucine virtuali e le ghost kitchen cresceranno a un tasso annuo composto del 9.72% fino al 2031, sostenute dalla domanda di attrezzature compatte e flessibili.


