

Dimensioni e quota di mercato dei sistemi di servizi igienici per aerei commerciali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 517.81 milioni |
| Dimensione del mercato (2031) | USD 687.59 milioni |
| Tasso di crescita (2026 - 2031) | 5.83% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di servizi igienici per aerei commerciali di Mordor Intelligence
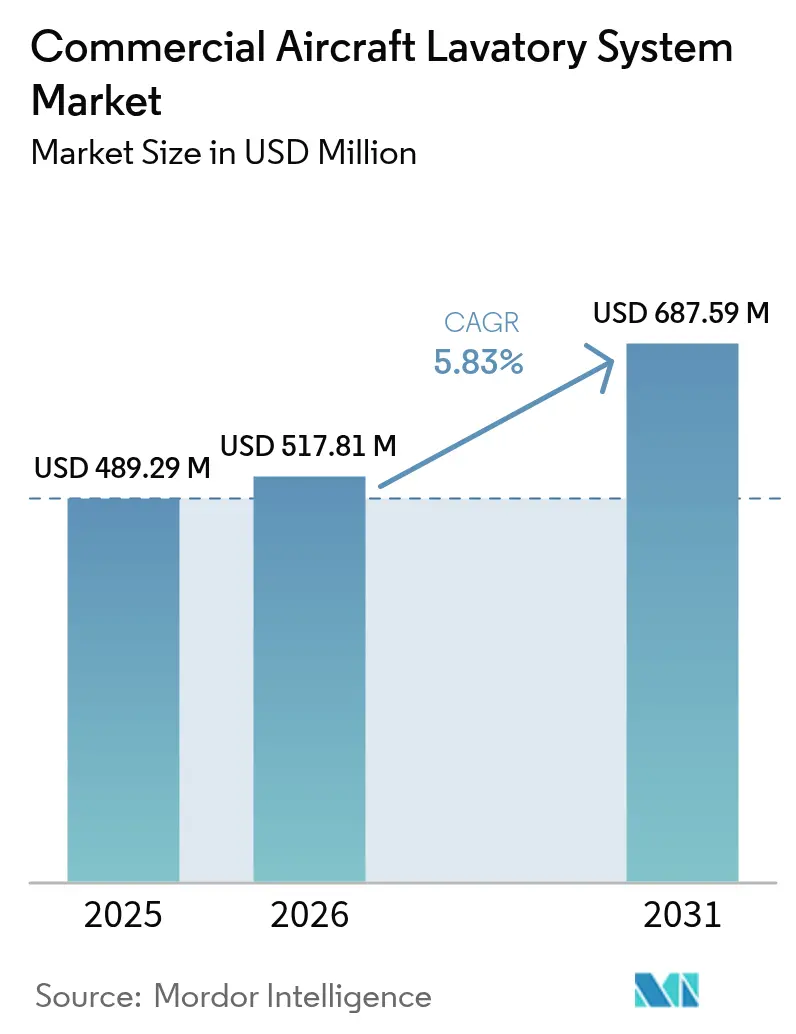
Si prevede che il mercato dei sistemi di toilette per aerei commerciali crescerà da 489.29 milioni di dollari nel 2025 a 517.81 milioni di dollari nel 2026, per poi raggiungere i 687.59 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.83% nel periodo 2026-2031. L'elevato numero di ordini in sospeso per i programmi a corridoio singolo, la domanda delle compagnie aeree di aggiornamenti igienici e i nuovi obblighi in materia di accessibilità dovrebbero trainare la crescita a breve termine. I sanitari senza contatto si stanno diffondendo sempre più, passando da nicchia a standard, poiché gli operatori di flotta puntano a ridurre la manutenzione e ad accelerare i tempi di sosta a terra. La densificazione delle cabine spinge i progettisti a realizzare moduli più leggeri e sottili senza compromettere la funzionalità. Le opportunità di retrofit si ampliano perché le compagnie aeree privilegiano l'estensione della vita utile degli impianti, pur rispettando le normative per i passeggeri a mobilità ridotta. I principali ostacoli sono rappresentati dalle strozzature nella catena di approvvigionamento e dalle tempistiche di certificazione, tuttavia i fornitori di primo livello continuano a stipulare contratti a lungo termine che garantiscono prezzi e roadmap tecnologiche.
Punti chiave del rapporto
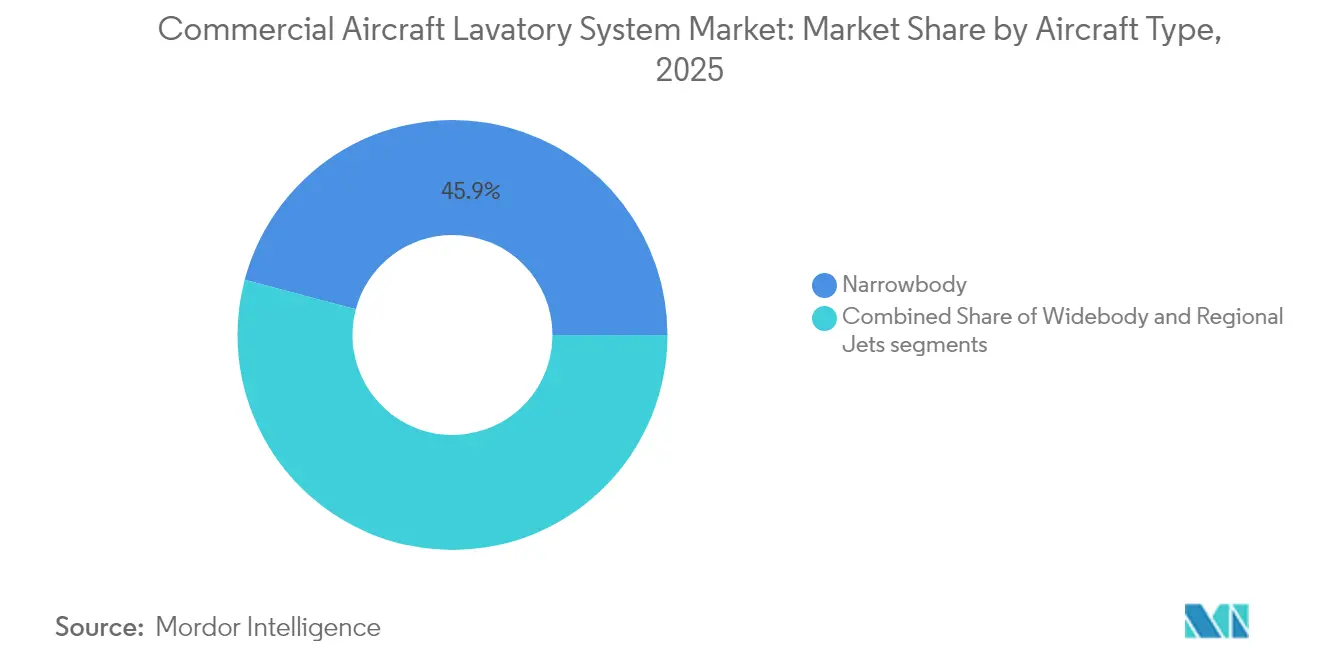
- Per tipologia di aeromobile, le piattaforme a fusoliera stretta hanno registrato il primato con una quota di fatturato del 45.87% nel 2025, mentre i jet regionali hanno registrato il CAGR più rapido, stimato al 6.86% entro il 2031.
- Per quanto riguarda la tecnologia dei servizi igienici, i sistemi a vuoto hanno detenuto una quota dell'82.31% nel 2025, mentre si prevede che le soluzioni ibride cresceranno a un CAGR del 7.39% entro il 2031.
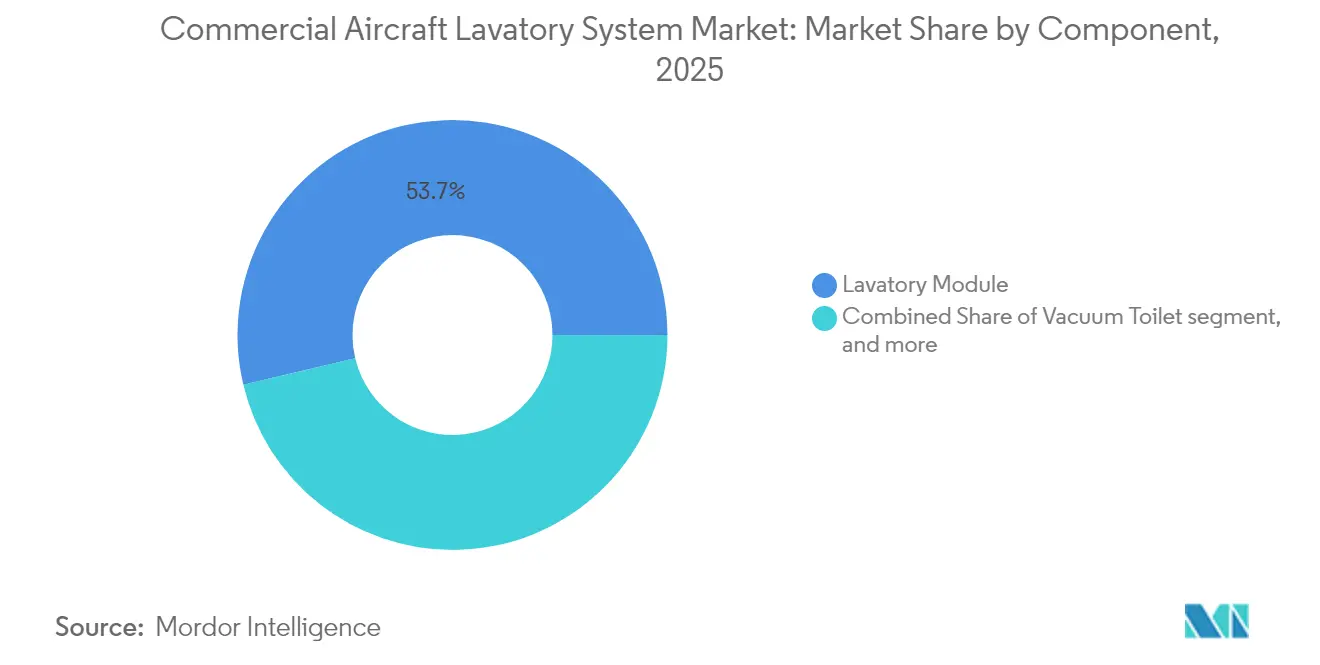
- Per componente, i moduli per il bagno hanno rappresentato il 53.72% nel 2025, mentre lavandini, rubinetti e accessori sono destinati a crescere a un CAGR del 6.35% entro il 2031.
- In base al tipo di adattamento, nel 2025 le installazioni di linefit hanno rappresentato il 62.64% della quota di mercato dei sistemi di servizi igienici per aerei commerciali, mentre si prevede che le attività di retrofit avanzeranno a un CAGR del 7.05% fino al 2031.
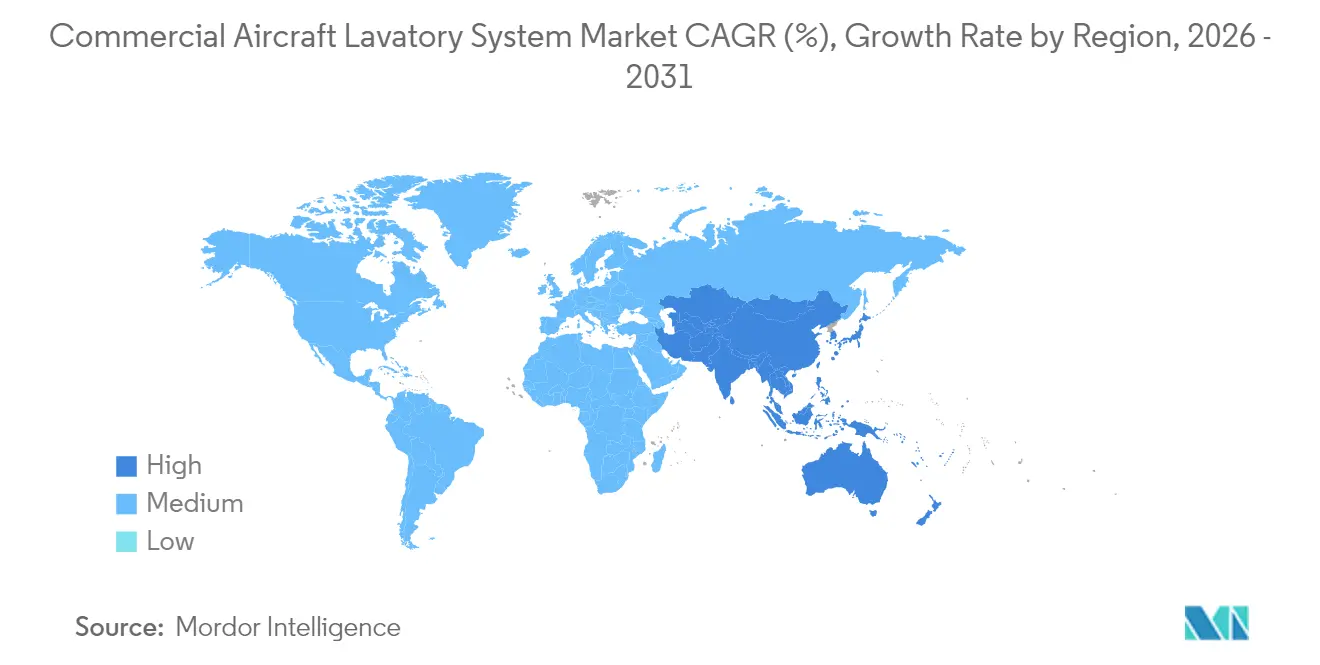
- In termini geografici, il Nord America ha contribuito al 33.55% del fatturato nel 2025, mentre la regione Asia-Pacifico è sulla buona strada per un CAGR del 6.74% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di servizi igienici per aeromobili commerciali
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Maggiore adozione da parte delle compagnie aeree di tecnologie per servizi igienici senza contatto | + 1.2% | Globale, adozione precoce in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Crescita sostenuta delle consegne di aeromobili a corridoio singolo nel lungo termine | + 0.8% | Globale, con concentrazione in Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Crescente domanda di ammodernamenti dei servizi igienici per supportare gli standard di accessibilità per le persone con mobilità ridotta (PRM) | + 0.6% | Nord America e UE | Medio termine (2-4 anni) |
| Le tendenze di densificazione delle cabine guidano la domanda di design di servizi igienici efficienti in termini di spazio | + 0.4% | Rotte globali ad alta densità | Medio termine (2-4 anni) |
| Mandati che promuovono tecnologie per servizi igienici a vuoto a basso consumo idrico | + 0.3% | UE e Nord America | A lungo termine (≥ 4 anni) |
| Il settore si sposta verso un'economia circolare con progetti di moduli per servizi igienici riciclabili | + 0.2% | Guidato dall'UE, si espande in Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'adozione di tecnologie per servizi igienici senza contatto da parte delle compagnie aeree
Dopo il 2020, le compagnie aeree hanno accelerato le prove di rubinetti, attuatori di scarico e coperchi per i rifiuti basati su sensori, e la maggior parte dei vettori di primo livello ora richiede opzioni senza contatto su tutte le nuove consegne. Collins Aerospace inizierà a spedire unità completamente modulari e senza contatto per il programma B737 all'inizio del 2025, fornendo agli operatori una soluzione a catalogo che riduce i tempi di inattività per il retrofit. [1] Collins Aerospace, “Boeing Selects Collins as Next-Generation Lavatory Supplier,” collinsaerospace.com JAMCO Corporation detiene la maggior parte dei servizi igienici per aerei a fusoliera larga e integra dispositivi senza contatto sulle linee B777 e B787. Le compagnie aeree percepiscono un valore aggiunto in cicli di pulizia più brevi e un minor numero di eventi non riparabili, che incidono direttamente sulle metriche di prestazione di puntualità. Gli OEM riferiscono che i kit che integrano l'illuminazione d'ambiente a micro-LED e le finiture antimicrobiche hanno prezzi più elevati, ma incontrano una resistenza minima da parte degli acquirenti. I percorsi di certificazione per gli assemblaggi di sensori sono stabiliti, quindi le barriere a breve termine sono principalmente legate alla logistica di fornitura piuttosto che a questioni normative.
Crescita sostenuta delle consegne di aeromobili a corridoio singolo nel lungo termine
Boeing ha consegnato 348 aerei nel 2024 e Airbus ha spedito 766 unità, riempiendo i portafogli ordini che ora si estendono per oltre un decennio in alcune varianti. [2] Airbus, “Airbus Reports 766 Commercial Aircraft Deliveries in 2024,” aircraft.airbus.com I fornitori di sistemi per servizi igienici, quindi, godono di una visibilità di produzione pluriennale che supporta gli investimenti in attrezzature. I jet a corridoio singolo coprono sempre più spesso tratte di 1,500-3,000 miglia e il maggior tempo trascorso a bordo spinge la domanda dei passeggeri verso strutture più grandi. Le previsioni a 20 anni di Embraer prevedono 10,500 consegne di aerei con meno di 150 posti, il che amplia la flotta indirizzabile per i moduli per servizi igienici compatti. Il flusso di passeggeri sostenuto sembra resiliente alle frizioni temporanee della catena di approvvigionamento, poiché le compagnie aeree pagano prezzi elevati per assicurarsi gli slot.
Crescente domanda di ammodernamenti dei servizi igienici per supportare gli standard di accessibilità per le persone a mobilità ridotta
Il Dipartimento dei Trasporti degli Stati Uniti (DoT) richiede un bagno accessibile su ogni nuovo aereo a corridoio singolo con 125 o più posti consegnati dopo ottobre 2026. Il Regolamento europeo 1107/2006 impone linee guida parallele per i vettori che operano all'interno dell'Unione Europea. Il concetto Space³ di Diehl, che amplia la porta fino a 36 pollici, esemplifica design modulari che ingrandiscono il compartimento solo quando necessario. Le compagnie aeree preferiscono kit di retrofit che mantengono il numero di posti, utilizzando meccanismi di porte plug-and-play e divisori pieghevoli. La domanda è più forte in Nord America, dove le date di entrata in vigore della normativa sono imminenti, ma i vettori dell'UE si stanno rapidamente allineando per evitare flotte frammentate.
Le tendenze di densificazione delle cabine aumentano la domanda di design di servizi igienici efficienti in termini di spazio
Gli operatori low-cost spingono il numero di posti a sedere al limite strutturale, come dimostra il layout del B737 MAX 200 da 197 posti. Airbus ha risposto con Smart Lav per la famiglia A320, che riposiziona i sistemi per recuperare superficie calpestabile. I fornitori di servizi igienici ora forniscono coperture ultrasottili, tazze WC più leggere e rubinetti a parete condivisi che soddisfano il 95° percentile di occupazione maschile. Un risparmio di peso di 25 kg per aeromobile si traduce in vantaggi in termini di carburante che le compagnie aeree quantificano nelle offerte di rotta. La strategia di densificazione è più incisiva sulle rotte a corto raggio e i fornitori ottimizzano la velocità di installazione per allinearsi a tempi di consegna di 40 minuti.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vincoli di peso che limitano l'integrazione di funzionalità avanzate del bagno | -0.5% | Global | A breve termine (≤ 2 anni) |
| Ritardi nella certificazione dei materiali antimicrobici e igienici di nuova generazione | -0.4% | Global | Medio termine (2-4 anni) |
| Ritardi nelle spese in conto capitale delle compagnie aeree a causa dell'incertezza macroeconomica | -0.3% | Mercati emergenti | A breve termine (≤ 2 anni) |
| Limitazioni dell'acqua potabile a bordo che incidono sulle operazioni di toilette a lunghissimo raggio | -0.2% | rotte a lungo raggio in tutto il mondo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vincoli di peso che limitano l'integrazione di funzionalità avanzate per i servizi igienici
Il consumo di carburante aumenta di circa lo 0.3% per ogni 100 libbre trasportate sui voli a corto raggio, consentendo alle penalizzazioni di peso di compensare i benefici economici degli interni migliorati. Le compagnie aeree adottano spesso la pianificazione del carico idrico per ridurre di 440 libbre il peso legato al riempimento eccessivo dei serbatoi, ma questa strategia impone un limite massimo alla massa delle nuove caratteristiche. L'unità di vuoto Agile di Collins Aerospace riduce il peso strutturale del 50% senza compromettere l'affidabilità per 30 milioni di ore di volo. I pannelli in carbonio riciclato di Boeing riducono di 25 libbre per ogni set di aeromobili 737, ma comportano complessi processi di lay-up che limitano la produzione.
Ritardi nella certificazione dei materiali antimicrobici e igienici di nuova generazione
I nuovi protocolli ISO 7581:2023 richiedono test di efficacia allo stato secco, estendendo i tempi di convalida per i biocidi incorporati. La FAA propone inoltre norme antincendio basate sulle prestazioni che aggiungono un ulteriore livello di permutazioni dei test. Recaro prevede l'approvazione per le schiume riciclate non prima della fine del 2024, illustrando i tipici orizzonti di ritardo. A causa dell'incertezza sui costi e sui tempi di certificazione, le compagnie aeree stanno rinviando gli ordini per l'illuminazione ultravioletta senza contatto e i rivestimenti autopulenti.
Analisi del segmento
Per tipo di aeromobile: il predominio degli aerei a fusoliera stretta guida lo slancio del mercato
Nel 45.87, gli aerei a fusoliera stretta hanno detenuto il 2025% della quota di mercato dei sistemi di toilette per aerei commerciali, grazie alla produzione record di A320 e 737 e al crescente utilizzo sulle rotte superiori a 3,000 miglia. I jet regionali offrono il CAGR più elevato, pari al 6.86%, poiché le compagnie aeree utilizzano apparecchiature con capacità inferiore a 150 posti per soddisfare la domanda fluttuante, preservando al contempo la frequenza dei voli. Si prevede che le dimensioni del mercato dei sistemi di toilette per aerei commerciali per le piattaforme a fusoliera stretta cresceranno costantemente fino al 2031, con l'accelerazione della conversione degli ordini inevasi.
I fattori di crescita variano a seconda del segmento. I modelli a corridoio singolo presentano strutture delle pareti più sottili, che richiedono moduli per i servizi igienici che si adattino perfettamente ai contorni più stretti della fusoliera. L'accordo di adattamento della linea di Collins Aerospace per la famiglia B737 garantisce un impegno a lungo termine fino al 2034. Le flotte widebody si concentrano sul retrofit perché i cicli di aggiornamento della cabina si allineano con i controlli più rigorosi intorno all'ottavo anno. JAMCO sfrutta la sua posizione esclusiva sui B787 e B777 per testare nuove funzioni per i bidet che potrebbero essere migrate sui modelli a corridoio singolo più avanti nel decennio. Gli OEM regionali stanno adottando sempre più codici standard che consentono lo stoccaggio inter-famiglia, riducendo così le scorte degli operatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Di Lavatory Technology: i sistemi di aspirazione guidano l'ondata di innovazione
Le soluzioni per il vuoto hanno contribuito al fatturato dell'82.31% nel 2025, confermandosi la scelta predefinita per la maggior parte delle nuove costruzioni. Le compagnie aeree privilegiano questi sistemi perché consumano l'80% di acqua in meno, riducendo così il consumo di carburante e i costi di manutenzione. Si prevede che le architetture ibride si espanderanno a un CAGR del 7.39%, con la sperimentazione da parte delle compagnie aeree del modulo di riutilizzo delle acque grigie di Diehl, che reindirizza lo scarico del lavaggio delle mani verso lo scarico, con una conseguente riduzione di 210 kg sulle rotazioni a lungo raggio. I dati del prototipo indicano un periodo di ammortamento di 18 mesi per le flotte a doppio corridoio.
Il mercato dei sistemi di scarico per aeromobili commerciali continua a vedere gli sforzi di ricerca e sviluppo concentrati sul miglioramento dell'efficienza delle pompe e sul controllo degli odori. La piattaforma Agile di Collins Aerospace registra una riduzione del peso del 50% rispetto alle tazze tradizionali, pur mantenendo 30 milioni di ore di volo di affidabilità. Le soluzioni della concorrenza includono pompe di espulsione modulari che condividono componenti tra le linee di aeromobili commerciali e per biz-jet, riducendo i costi. La tecnologia a ricircolo detiene una piccola quota per gli operatori di nicchia che necessitano di un numero maggiore di scarichi su segmenti molto brevi, dove il sollevamento dell'acqua è meno critico.
Per componente: i moduli per servizi igienici guidano le tendenze di integrazione
I moduli per servizi igienici hanno rappresentato il 53.72% del fatturato del 2025, poiché OEM e compagnie aeree preferiscono soluzioni monoblocco che velocizzano l'assemblaggio. Si prevede che le dimensioni del mercato dei sistemi di servizi igienici per aerei commerciali associati ai moduli aumenteranno con l'arrivo degli aggiornamenti per i widebody negli slot di attracco del 2026. La crescita di lavandini, rubinetti e accessori, con un CAGR del 6.35%, riflette le crescenti aspettative igieniche emerse durante la pandemia. Rubinetti touchless, distributori di sapone a sensore e lavabi anti-schizzo sono tra le aggiunte più recenti alle specifiche di linea.
I fornitori di componenti sottolineano l'intercambiabilità. Airbus ha scelto cablaggi idraulici standardizzati per il programma di retrofit dell'A350, riducendo i tempi di installazione del 30%. JAMCO integra l'illuminazione d'atmosfera a LED nei rubinetti, migliorando la qualità percepita della cabina senza aggiungere ingombro. Gli elementi di fissaggio modulari consentono ai tecnici di sostituire i rubinetti in meno di un'ora, un parametro fondamentale per le compagnie aeree low cost che operano con tempi di lavoro serrati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di adattamento: la crescita del retrofit accelera la modernizzazione della flotta
Le installazioni di Linefit hanno rappresentato il 62.64% dei ricavi del 2025 e si prevede che rimarranno dominanti, grazie a una conversione garantita in arretrato presso Airbus e Boeing. Tuttavia, i retrofit avanzeranno a un CAGR del 7.05% fino al 2031, poiché le compagnie aeree non possono attendere nuovi slot e devono conformarsi ai requisiti di accessibilità sugli scafi attuali. La divisione Aircraft Interiors di Safran ha registrato una crescita delle vendite del 25.2% nel 2024, principalmente grazie agli ordini di servizi di retrofit che includevano l'aggiornamento di servizi igienici, cucine e sedili.
I kit di retrofit danno priorità alla riduzione al minimo dei tempi di fermo. Collins produce un pacchetto di servizi igienici avanzati per il B737, che viene spedito in un'unica cassa con cavi elettrici e dati precablati, consentendo lo scambio di hangar durante la notte. Le compagnie aeree mirano a rendimenti annuali attraverso ricavi accessori, come gli upgrade in classe economica premium legati al miglioramento dell'atmosfera in cabina. Un solido ecosistema PMA riduce ulteriormente i costi autorizzando componenti di terze parti che soddisfano le specifiche esatte.
Analisi geografica
Mercato nordamericano dei sistemi igienici per aerei commerciali
Il Nord America ha generato il 33.55% del fatturato nel 2025, grazie all'accelerazione dei programmi di standardizzazione della flotta da parte delle compagnie aeree che integrano dispositivi touchless e rispettano le future scadenze in materia di accessibilità. Il mercato dei sistemi di toilette per aerei commerciali beneficia della base produttiva nazionale di Boeing e di una fitta rete di manutenzione, riparazione e aggiornamento (MRO) che supporta una rapida esecuzione degli interventi di retrofit. Le nuove normative statunitensi promuovono l'adozione della tecnologia, garantendo che i cicli di sostituzione rimangano rapidi anche durante periodi di volatilità macroeconomica.
Mercato dei sistemi igienici per aerei commerciali nella regione Asia-Pacifico
La regione Asia-Pacifico presenta le previsioni di CAGR più elevate, pari al 6.74%, con il traffico regionale che torna ai livelli pre-2020 e vettori come IndiGo, AirAsia e China Eastern ordinano centinaia di unità a corridoio singolo. Le strategie di flotta mista abbinano aerei a fusoliera stretta a jet regionali, ampliando la base installata di soluzioni compatte per i servizi igienici. In Cina emergono fornitori nazionali, ma gli standard di qualità mantengono attivi i fornitori occidentali attraverso joint venture. Nazioni come l'India stabiliscono regole flessibili che incoraggiano la progettazione di cabine accessibili, rafforzando così il potenziale di retrofit nelle flotte più vecchie.
Mercato dei sistemi di toilette per aeromobili commerciali in EMEA
La quota dell'Europa rimane considerevole, sostenuta da solide normative ambientali e incentivi per un'economia circolare. Gli operatori dell'UE stanno conducendo sperimentazioni su compositi di lino riciclabili, in linea con i prossimi requisiti di informativa previsti dalla Direttiva sulla rendicontazione della sostenibilità aziendale. Il Medio Oriente registra ordini a due cifre per aerei a doppio corridoio, che privilegiano toilette di lusso con finiture personalizzate. L'Africa registra una crescita sporadica legata al rinnovo della flotta da parte di Ethiopian Airlines e altri, ma la limitata capacità di manutenzione, riparazione e revisione (MRO) rallenta la velocità degli interventi di ammodernamento.

Panorama normativo
I sistemi di toilette degli aeromobili commerciali sono regolamentati da norme di sicurezza della cabina e sui materiali interni, applicate principalmente dalla FAA e dall'EASA, che influenzano sia la progettazione delle strutture portanti sia gli oneri di qualificazione per i sottocomponenti. Negli Stati Uniti, la norma 14 CFR 25.854 richiede la protezione antincendio delle toilette, inclusi il rilevamento del fumo e l'estinzione automatica degli incendi per i contenitori dei rifiuti, supportata dagli standard minimi di prestazione antincendio della FAA per gli estintori automatici. In Europa, la norma EASA CS-26.160 disciplina la protezione antincendio delle toilette per gli aeromobili in servizio, rafforzando la richiesta di retrofit per soluzioni di rilevamento e spegnimento conformi nelle aree delle toilette e dei contenitori dei rifiuti.
La selezione dei materiali e la progettazione dell'assemblaggio devono inoltre soddisfare i requisiti di infiammabilità per gli interni dei compartimenti (ad esempio, 14 CFR 25.853 e CS 25.853, oltre alle relative norme operative come 14 CFR 121.312), che riguardano pannelli, rivestimenti, guarnizioni e alloggiamenti degli accessori utilizzati nei moduli toilette. I percorsi di certificazione sono influenzati dalla cooperazione FAA-EASA nell'ambito delle procedure tecniche di attuazione dell'aeronavigabilità tra Stati Uniti e UE, che supportano il riconoscimento reciproco di determinati risultati, pur richiedendo una documentazione rigorosa e un controllo della configurazione a livello di componente e installazione. La normativa sull'accessibilità negli Stati Uniti, citata nelle azioni del DOT sulle toilette accessibili per aeromobili a corridoio singolo, si allinea al contesto del rapporto relativo a un meccanismo di attivazione della conformità per le nuove consegne di aeromobili a corridoio singolo dopo ottobre 2026 e determina modifiche geometriche e lavori di validazione per layout di toilette compatibili con PRM.
Analisi della catena del valore
La catena del valore inizia con materiali e componenti ingegnerizzati per monumenti e sistemi idrici e di smaltimento dei rifiuti, tra cui pannelli compositi o termoplastici leggeri, rivestimenti ignifughi, guarnizioni e ferramenta, nonché WC a vuoto, pompe/eiettori, valvole, sensori e centraline di controllo. Questi input alimentano integratori di primo livello come Collins Aerospace (RTX), Safran Cabin, JAMCO e Diehl, che progettano e assemblano moduli per servizi igienici, li certificano secondo i requisiti FAA/EASA e li forniscono come kit di installazione in linea ad Airbus, Boeing e OEM regionali, oppure come kit di retrofit a compagnie aeree e canali MRO indipendenti. L'installazione finale viene eseguita sulle linee di assemblaggio finali degli OEM per l'installazione in linea e durante i controlli programmati o gli interventi di ammodernamento della cabina per il retrofit, con la fornitura di pezzi di ricambio e materiali di consumo che costituisce la coda del mercato post-vendita.
I principali vincoli e punti di leva si concentrano sulla certificazione e sulla continuità di fornitura dei componenti specializzati, dove la concentrazione in fonti qualificate può allungare i tempi di consegna e complicare il controllo delle modifiche. La catena dipende anche dalla governance e dalla tracciabilità dei componenti approvati, come evidenziato dalle azioni della FAA, come l'avviso del 2025 relativo ai componenti non approvati per gli interruttori di scarico dei servizi igienici e i kit di modifica, che possono imporre quarantene e lavori di riconvalida presso gli operatori e le scorte MRO. I grandi fornitori raggruppano sempre più spesso sistemi di cabina adiacenti (servizi igienici con cucine e vani portaoggetti) per assicurarsi contratti pluriennali, mentre la diversificazione geografica degli impianti di produzione (ad esempio, la capacità produttiva di Safran Cabin a Rokycany, Repubblica Ceca, accanto ai siti europei già consolidati) contribuisce ad allineare i piani di aumento della produzione e gli impegni sui livelli di servizio per i programmi OEM e delle compagnie aeree.
Panorama competitivo
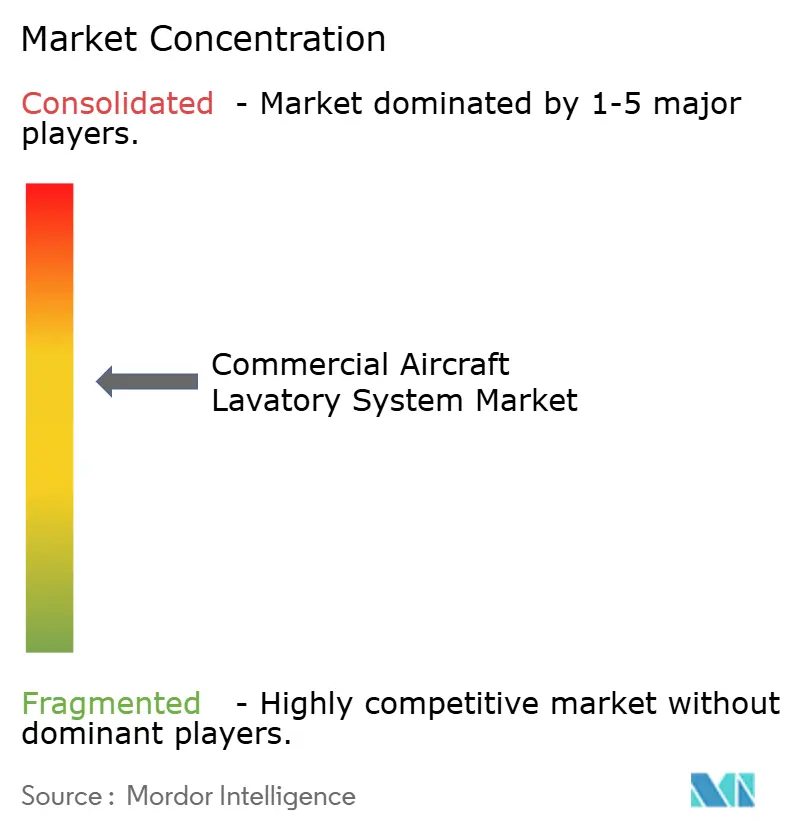
Il mercato dei sistemi di toilette per aerei commerciali mostra un consolidamento moderato, con RTX Corporation, Safran Group e JAMCO Corporation che insieme rappresentano la maggior parte del fatturato del mercato. Collins Aerospace, parte di RTX Corporation, sfrutta pompe per vuoto integrate verticalmente, strutture modulari e servizi post-vendita per consolidare le posizioni di fornitore nelle linee Boeing e Airbus. Safran registra un'espansione del 25.2% del fatturato degli interni nel 2024 raggruppando cucine e toilette, creando pacchetti attraenti per le compagnie aeree a servizio completo. [4] Safran, “Safran Reports Full-Year 2024 Results,” safran-group.com JAMCO Corporation si assicura una quota del 50% nel segmento widebody attraverso accordi di fornitura esclusiva sui programmi B787 e B777, garantendo una domanda costante di retrofit quando i Dreamliner di prima generazione entrano in controlli di manutenzione pesante.
Le aziende di secondo livello, come Diehl Stiftung & Co. KG e Lufthansa Technik AG, competono su caratteristiche di nicchia, tra cui il riutilizzo delle acque grigie, i rivestimenti antibatterici e i compositi leggeri. La certificazione normativa intensifica le barriere all'ingresso e i lunghi processi di approvazione della FAA e dell'EASA scoraggiano i concorrenti più piccoli. I componenti PMA introducono una concorrenza sui costi, principalmente per i materiali di consumo come valvole o sedi, piuttosto che per i monumenti completi.
Le interruzioni della catena di fornitura persistono. Natixis segnala che i tempi di consegna si stanno estendendo a 30 mesi per specifici componenti avionici e materiali compositi, costringendo le compagnie aeree ad acquistare in anticipo i pezzi di ricambio. I fornitori con approvvigionamenti diversificati in Asia ed Europa mitigano i ritardi e acquisiscono quote di mercato incrementali. Le azioni strategiche includono l'acquisizione da parte di Safran di asset di attuazione elettromeccanica da Woodward, migliorando il controllo verticale sugli attuatori per acqua e rifiuti.
Leader del settore dei sistemi di servizi igienici per aerei commerciali
Gruppo Safran
JAMCO Corporation
Diehl Stiftung & Co. KG
Geven SpA
Società RTX
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Safran Cabin ha celebrato il 70° anniversario del suo stabilimento di Herborn, in Germania, un centro storico per la progettazione e la produzione di interni per cabine aeronautiche, inclusi i servizi igienici. Questo traguardo ha sottolineato la solida base industriale di Safran per la produzione di moduli per servizi igienici certificati e ha confermato la sua capacità di garantire una produzione costante, sia per l'installazione in linea che per il retrofit, in un periodo di maggiore domanda da parte degli OEM.
- Agosto 2025: la FAA ha emesso una notifica di "Parti sospette non approvate" riguardante alcuni gruppi di interruttori di scarico per WC e kit di modifica associati a Safran Cabin, Inc. che non avevano ottenuto la necessaria approvazione di produzione nel periodo di riferimento. Tale provvedimento ha intensificato i controlli sulla tracciabilità e la conformità delle parti, aumentando il carico di lavoro per gli operatori e le aziende di manutenzione, riparazione e revisione (MRO) e rafforzando il vantaggio dei fornitori dotati di solidi sistemi di produzione approvata e di documentazione.
- Aprile 2024: JAMCO Corporation e JAXA hanno presentato un concept di toilette metamorfica per aeromobili a fusoliera larga, progettato per migliorare l'accessibilità ai passeggeri con mobilità ridotta. Il concept ha evidenziato l'intensa attività di ricerca e sviluppo volta a realizzare una geometria della toilette configurabile, in linea con i nuovi requisiti di accessibilità e utile per definire le future roadmap di prodotto, sia per le installazioni di serie che per gli aggiornamenti successivi.


Ambito del rapporto sul mercato globale dei sistemi di servizi igienici per aeromobili commerciali
Un sistema di toilette per aerei, spesso chiamato toilette per aerei o toilette per aerei, è una struttura di bordo specializzata in cui i passeggeri e i membri dell'equipaggio possono fare i propri bisogni durante un volo. Questi sistemi di toilette sono compatti e dotati di attrezzature come WC, lavandini e accessori per garantire igiene e comodità nello spazio limitato disponibile sugli aerei commerciali. Svolgono un ruolo cruciale nel migliorare l’esperienza complessiva di volo dei passeggeri e sono soggetti a rigorosi standard normativi per mantenere la sicurezza e l’igiene nel trasporto aereo.
Il mercato dei sistemi di toilette per aerei commerciali è segmentato in base al tipo di aeromobile e all’area geografica. In base al tipo di aeromobile, il mercato è segmentato in jet a fusoliera stretta, a fusoliera larga e regionali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei sistemi di toilette per aerei commerciali nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| Corpo stretto |
| widebody |
| Jet regionali |
| Vuoto |
| Ricircolo |
| Ibrido/Altro |
| Modulo WC |
| WC a vuoto |
| Sistema di gestione dell'acqua e dei rifiuti |
| Lavelli, rubinetti e accessori |
| Adattamento della linea |
| Retrofit |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di aeromobile | Corpo stretto | ||
| widebody | |||
| Jet regionali | |||
| Di Lavatory Technology | Vuoto | ||
| Ricircolo | |||
| Ibrido/Altro | |||
| Per componente | Modulo WC | ||
| WC a vuoto | |||
| Sistema di gestione dell'acqua e dei rifiuti | |||
| Lavelli, rubinetti e accessori | |||
| Per tipo di adattamento | Adattamento della linea | ||
| Retrofit | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato dei sistemi di servizi igienici per aerei commerciali nel 2026?
Nel 517.81, il mercato dei sistemi di servizi igienici per aerei commerciali avrebbe raggiunto i 2026 milioni di dollari.
Quanto velocemente crescerà la domanda entro il 2031?
Le previsioni indicano un CAGR del 5.83%, che raggiungerà i 687.59 milioni di USD entro il 2031.
Quale tipo di aeromobile genera attualmente i maggiori ricavi dai servizi igienici?
Le piattaforme narrowbody sono in testa con una quota del 45.87% nel 2025.
Perché i programmi di ammodernamento stanno accelerando ora?
Le compagnie aeree devono conformarsi ai nuovi obblighi in materia di accessibilità e favorire tempi di attesa a terra più brevi, rendendo i kit di retrofit a installazione rapida più interessanti.
In quale regione si prevede che si registri il tasso di crescita più elevato?
Asia-Pacifico, con un CAGR previsto del 6.74% fino al 2031 a causa degli ingenti arretrati di ordini e dell'espansione della flotta.
Quali sono i principali fornitori che dominano questo settore?
Collins Aerospace (RTX Corporation), Safran e JAMCO Corporation insieme realizzano più della metà del fatturato totale.
Pagina aggiornata l'ultima volta il:



