

Dimensioni e quota del mercato dei carrelli di atterraggio per aerei commerciali
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.82 miliardo di dollari |
| Dimensione del mercato (2031) | 9.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.91% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Sud America |
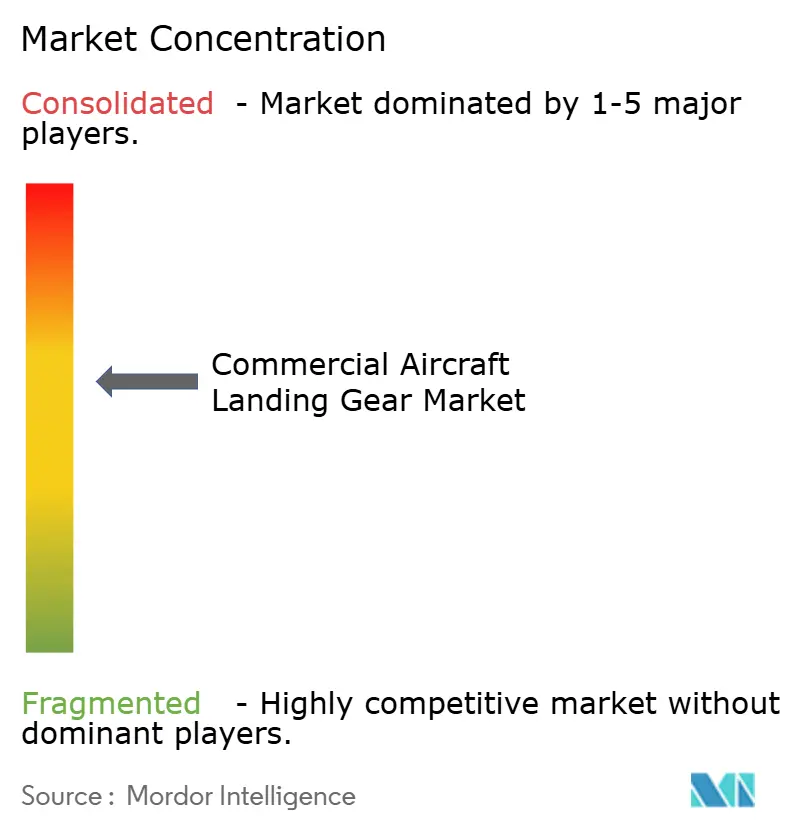
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei carrelli di atterraggio per aerei commerciali di Mordor Intelligence
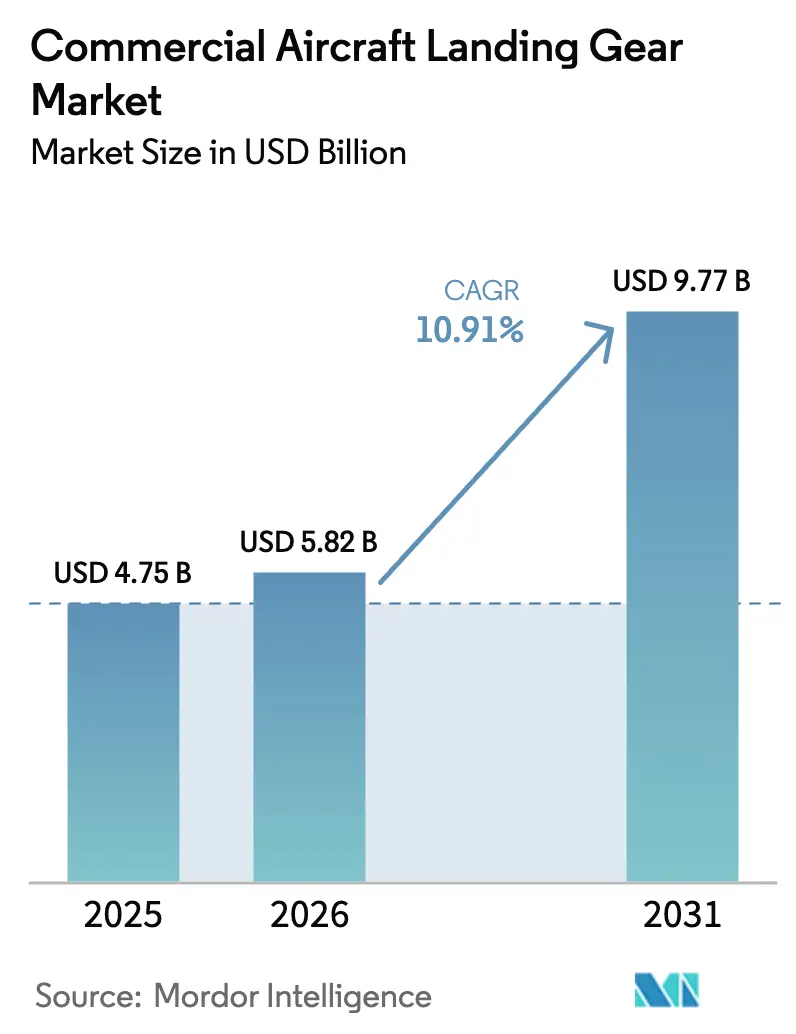
Si prevede che il mercato dei carrelli di atterraggio per aerei commerciali crescerà da 4.75 miliardi di dollari nel 2025 a 5.82 miliardi di dollari nel 2026, per poi raggiungere i 9.77 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.91% nel periodo 2026-2031. Le compagnie aeree stanno rapidamente sostituendo le loro flotte obsolete con modelli a basso consumo di carburante, mentre i produttori di apparecchiature originali (OEM) stanno integrando strutture composite più leggere e attuatori elettrici per ridurre il consumo di carburante e semplificare la manutenzione. La rapida espansione della produzione di aerei a corridoio singolo sostiene la domanda, con Airbus che punta a 75 consegne di A320neo al mese entro il 2026 e Boeing che prevede di consegnare 38 unità B737 MAX al mese, nonostante i continui controlli di qualità. [1] Fonte: Airbus SAS, “Orders and Deliveries,” Airbus.com I principali gruppi del carrello di atterraggio continuano a spuntare prezzi elevati poiché combinano strutture ad alto carico, freni in carbonio e attuatori elettrici che insieme riducono il peso di oltre 300 chilogrammi per aeromobile. I ricavi del mercato post-vendita accelerano con qualche anno di ritardo rispetto alle spedizioni OEM; le compagnie aeree estendono la vita utile dei jet B737NG e A320ceo con retrofit dei freni in carbonio e sensori di monitoraggio dello stato di salute, stimolando opportunità di manutenzione, riparazione e revisione (MRO) indipendenti, anche se i contratti power-by-the-hour (PBH) consentono agli OEM di catturare il valore del ciclo di vita. I rischi principali si concentrano sulla carenza di titanio e fibra di carbonio che gonfia i costi dei materiali; tuttavia, i fornitori mitigano l'esposizione attraverso l'integrazione verticale e la produzione additiva, come dimostrato dalla riduzione del peso del 50% di Safran nei collettori idraulici prodotti tramite fusione laser selettiva.
Punti chiave del rapporto
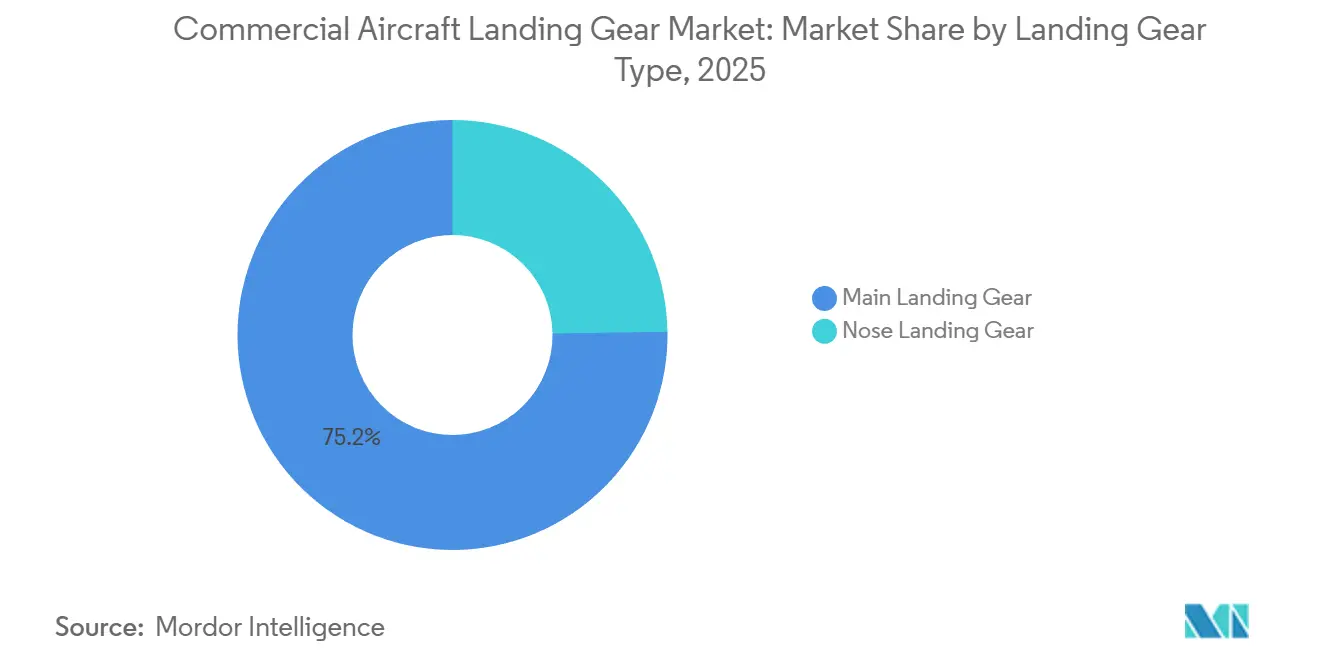
- In base al tipo di carrello di atterraggio, i gruppi principali hanno conquistato una quota di fatturato del 75.24% nel 2025, mentre si prevede che i gruppi anteriori cresceranno a un CAGR dell'11.21% fino al 2031.
- Per tipologia di aeromobile, nel 2025 le piattaforme a fusoliera stretta detenevano il 65.90% della quota di mercato dei carrelli di atterraggio per aerei commerciali, mentre si prevede che i sistemi a fusoliera larga cresceranno a un CAGR del 12.00% entro il 2031.
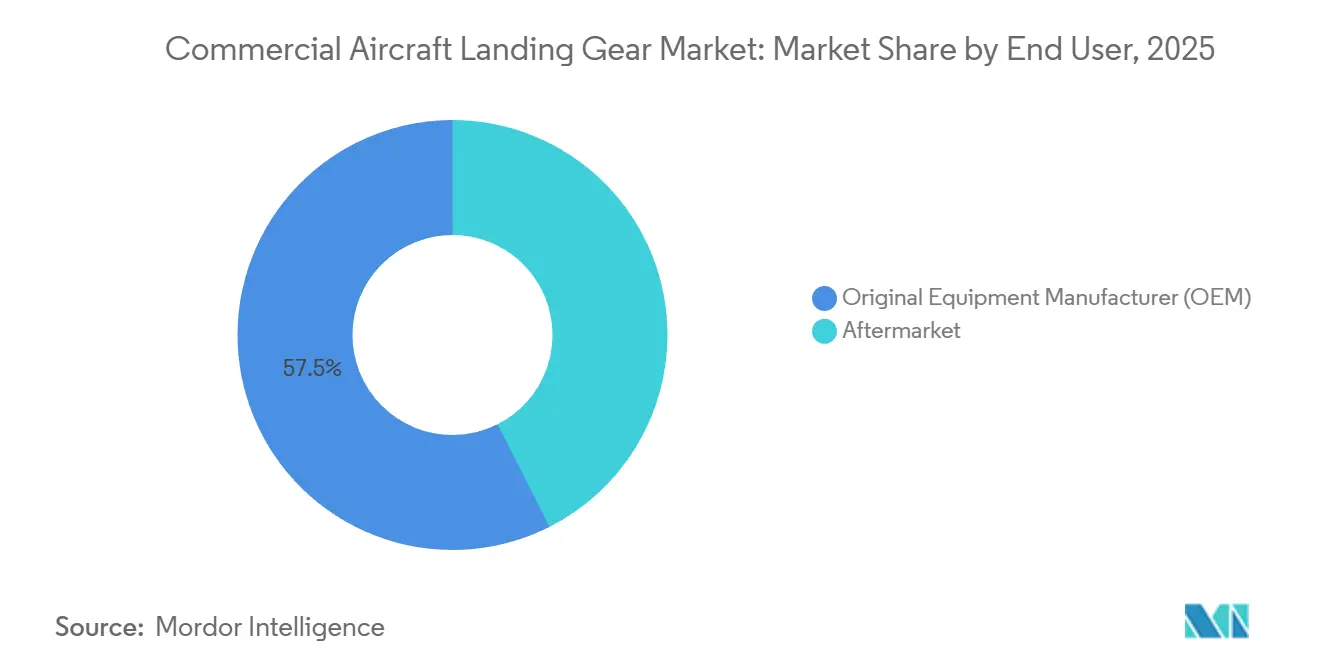
- Per utente finale, i contratti OEM rappresentavano il 57.45% delle dimensioni del mercato dei carrelli di atterraggio per aerei commerciali nel 2025; si prevede che il mercato dei ricambi crescerà a un CAGR dell'11.94% fino al 2031.
- Per sottosistema, le unità strutturali hanno dominato con una quota del 44.40% nel 2025, mentre si prevede che i pacchetti di attuazione registreranno il CAGR più elevato, pari al 14.04%, entro il 2031.
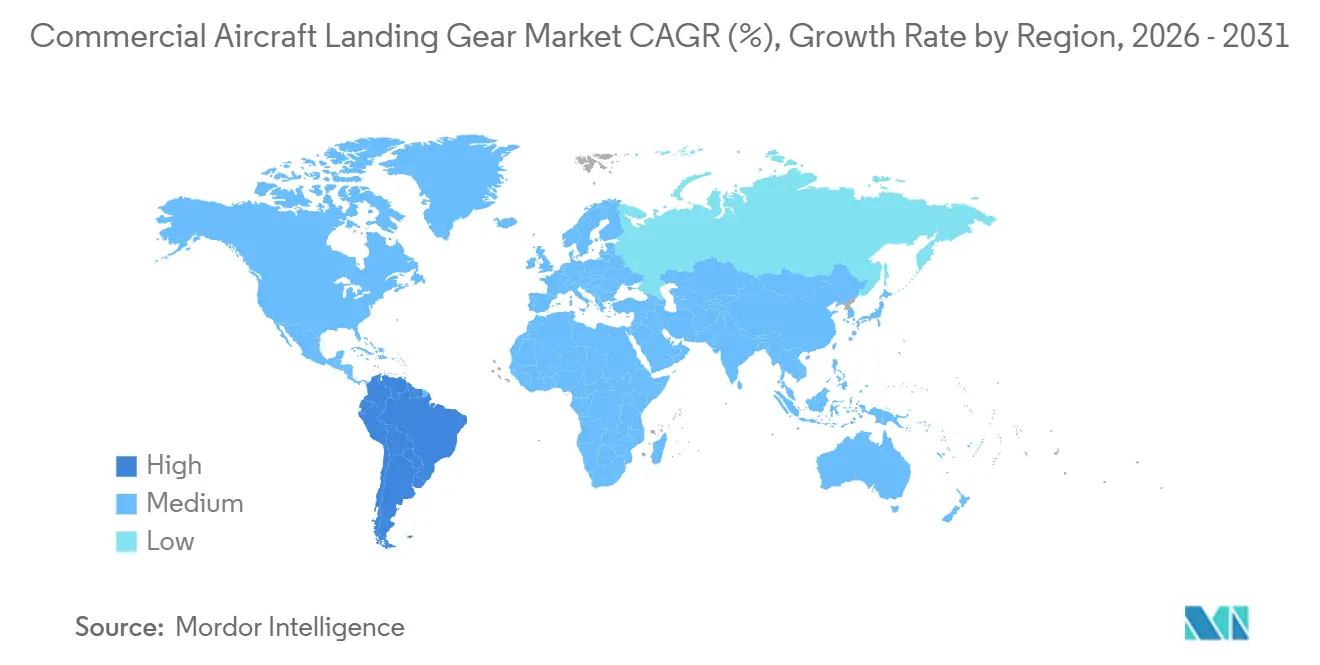
- In termini geografici, la regione Asia-Pacifico è stata in testa con una quota di fatturato del 32.78% nel 2025, mentre si prevede che il Sud America registrerà la crescita più rapida con un CAGR del 14.95% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei carrelli di atterraggio per aerei commerciali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio a materiali compositi leggeri e a matrice di titanio per aeromobili a basso consumo di carburante | + 2.3% | Adozione globale e anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Adozione OEM di architetture di freni elettrici che migliorano la sicurezza e la manutenibilità | + 1.8% | Globale, guidato da Nord America e Asia-Pacifico | A breve termine (≤2 anni) |
| Crescita dei requisiti di produzione di aeromobili commerciali a livello mondiale | + 2.1% | Nucleo Asia-Pacifico, con ripercussioni sul Medio Oriente e sul Sud America | Medio termine (2-4 anni) |
| Integrazione di sensori intelligenti per il monitoraggio dello stato del carrello di atterraggio | + 1.5% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥4 anni) |
| Sostituzione delle flotte obsolete con aeromobili di nuova generazione a basso consumo di carburante | + 1.9% | Globale, concentrazione in Nord America ed Europa | A breve termine (≤2 anni) |
| Adozione delle tecnologie dell'Industria 4.0 e 5.0 che migliorano la progettazione e l'assemblaggio del carrello di atterraggio | + 1.2% | Nord America ed Europa, primi piloti nell'Asia-Pacifico | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio a materiali compositi leggeri e a matrice di titanio
L'aumento delle tariffe di compensazione delle emissioni di carbonio e l'inasprimento delle normative sulle emissioni spingono le compagnie aeree a eliminare ogni chilogrammo di carbonio superfluo. TISICS ha ottenuto 2.5 milioni di sterline (3.36 milioni di dollari) di finanziamenti dal Regno Unito per montanti in matrice di titanio che promettono un risparmio di peso del 30-70%. La Cranfield University ha calcolato che una riduzione di massa del 30% potrebbe eliminare 9.6 milioni di tonnellate di CO2 entro il 2050, sulla base delle attuali proiezioni del traffico. [2] Fonte: TISICS Ltd., "LightLand Project: Titanium Matrix Composites for Landing Gear", TISICS.com La produzione additiva ad arco di filo di Safran ha ridotto i tempi di consegna del 40% per le parti del carrello di atterraggio in titanio dell'A350, senza compromettere la durata a fatica. La certificazione rimane il punto critico perché EASA e FAA testano la fatica dei compositi fino a 100,000 cicli simulati, ma la condivisione dei dati tra piattaforme diverse aiuta ad accelerare le approvazioni. Le compagnie aeree premiano i fornitori che padroneggiano i design ibridi metallo-compositi perché il risparmio di carburante durante l'intero ciclo di vita supera i costi iniziali, rimodellando le decisioni di approvvigionamento a favore degli innovatori in grado di documentare riduzioni misurabili dei costi operativi.
Adozione OEM di architetture di freni elettrici che migliorano la sicurezza e la manutenibilità
I freni elettrici eliminano le linee idrauliche, riducono il rischio di incendio e consentono la cattura di energia rigenerativa che alimenta i bus degli aeromobili. Collins Aerospace riferisce che i freni in carbonio DURACARB riducono il peso di 318 chilogrammi sul B737NG e, nella loro versione elettrica, prolungano la durata del disco del 25% grazie a un controllo preciso della coppia. Il B787 è stato introdotto con freni completamente elettrici nel 2011 e Safran ha seguito con contratti per l'A350 e ora per l'A320neo, raggruppando la sostituzione dei dischi e le analisi di monitoraggio dello stato di salute nell'ambito di framework PBH che aumentano le entrate ricorrenti. [3] Fonte: Safran Landing Systems, "Electric Brake Systems and Additive Manufacturing", Safran-group.com Le architetture elettriche si integrano con cabine di aeromobili più elettriche man mano che i carichi pneumatici e idraulici migrano verso sottosistemi elettrici più semplici. Liebherr abbina le centraline di controllo dei freni all'avionica fly-by-wire per regolare la coppia in tempo reale in base all'attrito della pista, una caratteristica di sicurezza che gli enti regolatori approvano semplificando gli elenchi degli elementi da sottoporre a revisione. I fornitori in possesso di certificazioni di tipo per i freni elettrici godono di vantaggi competitivi in quanto i nuovi operatori devono dimostrare l'affidabilità in condizioni estreme, come spinta asimmetrica o piste contaminate, un processo che si protrae per oltre due anni, anche con dati di test condivisi.
Crescita dei requisiti di produzione di aeromobili commerciali a livello globale
La ripresa della supply chain ha innescato un'impennata produttiva sincronizzata: Airbus punta a raggiungere le 75 unità di A320neo al mese entro il 2026, mentre Boeing punta a 38 B737 MAX nonostante le ispezioni in corso della fusoliera presso Spirit AeroSystems. L'area Asia-Pacifico è il fulcro di questa rampa; la sola Cina prevede 9,284 consegne entro il 2043, e l'indiana IndiGo e Air India hanno ordinato oltre 970 jet nel 2024. Questi volumi costringono i produttori di carrelli di atterraggio ad aumentare l'automazione e regionalizzare le lavorazioni meccaniche per soddisfare i requisiti di offset. Le dinamiche del Medio Oriente aggiungono variabilità perché Emirates ha ritardato l'accettazione del B777X, ma Riyadh Air ha svelato i piani per oltre 100 aeromobili, creando nuove esigenze di capacità. La crescita della produzione inizialmente sostiene i ricavi OEM, con l'aftermarket in crescita dai cinque ai sette anni dopo, con l'ingresso delle flotte in cicli di manutenzione intensiva. I fornitori lungimiranti stanno investendo ora in celle di produzione additiva e analisi della qualità in tempo reale per allineare la loro capacità a questa ondata di consegne pluriennale.
Integrazione di sensori intelligenti per il monitoraggio dello stato del carrello di atterraggio
Sensori di Bragg in fibra ottica, estensimetri e accelerometri di vibrazione sono ora integrati nei montanti per rilevare l'inizio della fatica. Il portale FlightSense di Collins Aerospace aggrega i feed dei sensori. Prevede guasti ai componenti con 500 ore di volo in anticipo, consentendo la manutenzione durante i controlli notturni anziché costosi eventi con aeromobile a terra che possono superare i 150,000 dollari al giorno. Safran ha addestrato modelli di apprendimento automatico su 10 milioni di cicli di volo e ha ridotto del 18% le rimozioni in servizio durante un pilotaggio del 2025 con una primaria compagnia aerea europea. L'ARP6461 di SAE standardizza i formati dei dati, consentendo ai fornitori di software di terze parti di perfezionare gli algoritmi di analisi. Poiché l'hardware si standardizza rapidamente, un margine sostenibile si accumula per le aziende che possiedono il livello di analisi e possono quantificare il risparmio sui costi. Le compagnie aeree stanno sempre più richiedendo apparecchiature predisposte per i sensori nelle RFP, costringendo i fornitori che adottano tardivamente a concedere in licenza gli algoritmi o ad abbandonare le gare d'appalto di fascia alta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nella fornitura di titanio e materiali compositi | -1.4% | Globale, acuto in Nord America ed Europa | A breve termine (≤2 anni) |
| Ritardi nella certificazione per l'attuazione avanzata e le strutture composite | -1.1% | Globale, in particolare Nord America ed Europa | Medio termine (2-4 anni) |
| Elevato costo dei materiali avanzati e dei processi di produzione | -0.9% | Globale, impatto maggiore nei mercati emergenti | Medio termine (2-4 anni) |
| Espansione degli accordi OEM PBH riducendo le opportunità di servizi indipendenti | -0.7% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nella fornitura di titanio e materiali compositi
Le sanzioni occidentali sul titanio russo hanno ridotto di circa un terzo la fornitura nel 2022, spingendo i prezzi del titanio aerospaziale fino a 35 dollari al chilogrammo nel 2024 e allungando i tempi di qualificazione per i nuovi impianti a 18 mesi. Il prepreg in fibra di carbonio, con un prezzo compreso tra 20 e 150 dollari al chilogrammo, ha registrato un lead time di nove mesi nel 2025 a causa della capacità di deviazione della domanda da parte dei settori automobilistico ed eolico. I problemi di qualità della fusoliera di Spirit AeroSystems hanno avuto ripercussioni sui piani di costruzione di Boeing, costringendo i fornitori di carrelli di atterraggio a destreggiarsi tra le scorte e gli slot di consegna variabili. L'investimento di Safran in un impianto francese di forgiatura del titanio e l'accordo a lungo termine di Collins Aerospace con Toray per il prepreg illustrano strategie di integrazione verticale che assicurano materiali critici a costi prevedibili. I fornitori più piccoli, privi di dimensioni o capitale per l'integrazione a monte, si trovano ad affrontare una compressione dei margini, poiché i contratti OEM a lungo termine limitano la flessibilità di trasferimento dei prezzi.
Ritardi nella certificazione per le strutture composite e di attuazione avanzata
Il framework CS-25 dell'EASA richiede prove di fatica a 100,000 cicli, test di caduta e prove di tolleranza ai danni, che possono estendere i programmi fino a due anni. L'AC 25.735-1 della FAA ha aggiunto casi di interferenza elettromagnetica per i freni elettrici, ritardando i tempi di consegna di più fornitori. Liebherr ha subito un ritardo di nove mesi nel suo attuatore elettroidrostatico a causa delle normative che richiedevano un'ulteriore convalida a prova di guasto in scenari di contaminazione del fluido idraulico. Le aziende più piccole non dispongono di team di ingegneria paralleli per eseguire test duplicati, il che consolida le aziende tradizionali che mantengono unità di certificazione dedicate. Il risultato è un minor numero di nuovi entranti dirompenti, cicli di innovazione più lunghi e barriere di capitale più elevate, che insieme frenano lo slancio del CAGR di circa l'1.1%.
Analisi del segmento
Per tipo di carrello di atterraggio: i gruppi principali catturano i premi per l'integrazione strutturale e dei freni
I gruppi principali hanno assorbito il 75.24% del fatturato del mercato dei carrelli di atterraggio per aerei commerciali nel 2025 e si prevede che cresceranno costantemente fino al 2031, sostenuti da freni in carbonio integrati e attuatori elettrici che determinano prezzi unitari più elevati. L'inclusione di ammortizzatori, coppie di ruote e perni portanti rende ogni set di carrelli principali complesso e ad alta intensità di capitale. Il solo pacchetto elettrico DURACARB di Collins Aerospace consente un risparmio di peso di 318 chilogrammi e prolunga la durata dei dischi di un quarto, generando una domanda di revisione ricorrente ogni 2,000-3,000 atterraggi. In confronto, si prevede che il carrello anteriore crescerà a un CAGR dell'11.21% fino al 2031 e si concentrerà sui carichi di sterzo e di assistenza a terra; lo sterzo elettroidraulico di Liebherr per l'A350 migliora la precisione di rullaggio ma offre meno leve di monetizzazione.
La transizione verso architetture di freni elettrici sposta la creazione di valore verso i fornitori di carrelli principali, che possono raggruppare moduli di attuazione, frenata e salute digitale nell'ambito di contratti PBH, semplificando così l'approvvigionamento OEM e garantendo ricavi costanti durante l'intero ciclo di vita del prodotto. L'innovazione nel carrello anteriore si concentra su telecamere compatte e attuatori di sterzo intelligenti che riducono il rischio di escursione dalla pista in condizioni di scarsa visibilità, ma il sovrapprezzo rimane modesto. Gli operatori verticalmente integrati che forniscono entrambi i tipi di carrelli come fornitore unico riducono il rischio di interfaccia e in genere si assicurano un'esclusività di 15 anni per piattaforma, rafforzando la posizione di mercato rispetto ai concorrenti di fascia media.
Per tipo di aeromobile: il predominio degli aerei a fusoliera stretta riflette l'aumento della produzione di aerei a corridoio singolo
I jet a fusoliera stretta rappresentavano il 65.90% della quota di mercato dei carrelli di atterraggio per aerei commerciali nel 2025. Continueranno a crescere a un robusto CAGR del 12.00% fino al 2031, poiché Airbus e Boeing insieme puntano a oltre 110 consegne mensili di velivoli a corridoio singolo. Le loro lunghezze di fase più corte comportano cicli di decollo e atterraggio più lunghi, accelerando l'usura di montanti, boccole e freni, che a sua volta alimenta la domanda aftermarket. I carrelli a fusoliera larga, sebbene rappresentino volumi inferiori, hanno capacità di carico più elevate; un carrello principale di un B777X pesa circa 3,000 chilogrammi rispetto ai 1,200 chilogrammi del B737 MAX, sostenendo prezzi più elevati. I jet regionali, guidati dall'Embraer E2 e dall'A220, occupano una posizione intermedia, dove i requisiti di peso e ciclo spingono fornitori come Heroux-Devtek a personalizzare i carrelli per piste più corte e tassi di sortita più elevati.
La ripresa dei widebody è inferiore a quella dei narrowbody perché il traffico a lungo raggio, in particolare in Asia e in Europa, deve normalizzarsi completamente, spingendo le compagnie aeree a rinviare gli ordini di B787 e A350. I jet regionali affrontano la concorrenza dei turboelica sulle tratte inferiori ai 500 chilometri, ma mantengono la preferenza sulle tratte più lunghe per i pendolari grazie alla loro velocità e al comfort della cabina. I fornitori investono quindi in linee di produzione flessibili e lavoratori con formazione trasversale in grado di passare da un set di velivoli all'altro in base alle fluttuazioni del mix OEM. Questa agilità riduce al minimo il sottoutilizzo del capitale, preservando al contempo la prontezza per un'eventuale ripresa dei widebody dopo il 2027.
Da parte dell'utente finale: il mercato dei ricambi guadagna terreno con l'accelerazione della domanda di retrofit
Le consegne OEM hanno contribuito per il 57.45% al mercato dei carrelli di atterraggio per aerei commerciali nel 2025, poiché i set di carrelli sono integrati in ogni nuovo contratto di aeromobile. Tuttavia, si prevede che i servizi aftermarket registreranno un CAGR dell'11.94% fino al 2031, con la maturazione delle flotte installate. Intervalli di revisione ogni otto-dodici anni garantiscono una domanda prevedibile di boccole, attuatori e sostituzioni di dischi in carbonio. Le compagnie aeree che devono far fronte ai ritardi nelle consegne del B737 MAX stanno estendendo le operazioni del B737NG installando freni in carbonio e suite di sensori, colmando efficacemente le lacune di capacità in attesa dei nuovi jet.
I framework PBH stanno dominando sempre di più l'economia della manutenzione pesante; Safran e Collins vincolano le compagnie aeree a componenti e analisi proprietarie per una tariffa per ciclo, stabilizzando i flussi di cassa e aumentando i costi di cambio. Le MRO indipendenti contrastano formando consorzi di acquisto per negoziare l'accesso ai dati o concentrandosi sulle flotte fuori produzione dove l'interesse degli OEM diminuisce. Le pressioni normative, come il mandato EASA del 2025 per un monitoraggio sanitario potenziato delle operazioni europee, incentivano ulteriormente le installazioni di retrofit. I fornitori che offrono kit chiavi in mano che combinano hardware, software e supporto a bordo ottengono margini più elevati rispetto a quelli che vendono solo componenti, sottolineando l'imperativo strategico di integrare i servizi con i portafogli prodotti.
Per sottosistemi: i sistemi di attuazione guidano la crescita con la proliferazione delle architetture elettriche
Gli assemblaggi strutturali hanno generato il 44.40% del fatturato nel 2025; si prevede che i pacchetti di attuazione supereranno tutti gli altri con un CAGR del 14.04%, poiché le trasmissioni elettroidrostatiche e completamente elettriche sostituiranno i sistemi idraulici tradizionali. Le unità elettroidrostatiche sull'A350 eliminano le linee idrauliche, riducendo i tempi di ricerca guasti e le ispezioni programmate del 15%. I sistemi frenanti si classificano al secondo posto in termini di crescita perché l'adozione di dischi in carbonio, abbinata alla modulazione elettrica della coppia, riduce significativamente il peso e ne prolunga la durata. I moduli di sterzo beneficiano dell'integrazione fly-by-wire, ma rappresentano una quota di valore inferiore.
L'attuazione elettrica introduce un panorama di prodotti a due livelli: i widebody premium adottano un sistema di trasmissione completamente elettrico. Allo stesso tempo, i narrowbody, sensibili al prezzo, impiegano schemi elettroidraulici ibridi che garantiscono un equilibrio tra costi e prestazioni. L'unità di controllo dei freni elettrici di Safran per il B787 genera ricavi ricorrenti dagli aggiornamenti software, dimostrando come i contenuti elettronici possano estendere le rendite dei fornitori ben oltre le vendite di hardware. Parker Hannifin tutela la propria tradizione idraulica investendo in attuatori lineari elettrici, garantendone la rilevanza mentre la potenza fluida cede terreno. I fornitori in grado di fornire pacchetti multi-sottosistema semplificano l'approvvigionamento OEM e la gestione delle garanzie, rafforzando la differenziazione competitiva in un contesto altrimenti orientato ai costi.
Analisi geografica
La regione Asia-Pacifico si è assicurata il 32.78% del fatturato del mercato dei carrelli di atterraggio per aerei commerciali nel 2025, trainata da un'impennata di ordini da Cina e India. Si prevede che manterrà il suo primato fino al 2031, poiché l'urbanizzazione, le politiche di liberalizzazione dei viaggi aerei e l'aumento del reddito disponibile dovrebbero incrementare la domanda di posti. Il cinese COMAC C919 si affida a fornitori occidentali di carrelli, pur ricercando una progressiva localizzazione, esercitando una pressione sul trasferimento tecnologico sugli operatori storici. Le indiane IndiGo e Air India hanno superato i 970 ordini complessivi nel 2024, spingendo i produttori di carrelli a considerare l'assemblaggio locale per soddisfare le clausole di compensazione. La giapponese Sumitomo Precision Products fornisce attuatori per i programmi Boeing e Airbus, consolidando il ruolo della regione nella catena del valore globale. Le compagnie aeree low-cost, come AirAsia e Vietjet, sostengono profili di domanda ad alto ciclo che favoriscono freni in carbonio e sensori di manutenzione predittiva.
Il Sud America è pronto per il CAGR più rapido del 14.95% dal 2026 al 2031, sostenuto dai rinnovi delle flotte di LATAM e Azul e dalla penetrazione dell'E2 di Embraer in coppie di città secondarie, dove i jet regionali hanno prestazioni migliori rispetto ai modelli narrowbody. I viaggi nazionali hanno registrato una rapida ripresa nel 2025, attirando investimenti in infrastrutture aeroportuali che supportano frequenze di volo più elevate. Il contratto pluriennale di Heroux-Devtek per l'equipaggiamento Embraer E2 posiziona il fornitore in modo da cavalcare questo slancio. Nord America ed Europa hanno generato complessivamente il 45% del fatturato nel 2025. Tuttavia, le loro flotte mature stanno spostando l'attenzione verso il retrofit piuttosto che verso nuove consegne, poiché le compagnie aeree sfruttano gli accordi PBH per gestire i costi del ciclo di vita. I quadri normativi, come l'EU ETS, intensificano gli incentivi all'adozione di freni e sensori elettrici che riducono le emissioni e consentono di ottenere maggiori risparmi di crediti di carbonio verificati.
Il Medio Oriente offre un significativo potenziale di crescita, poiché Emirates, Qatar Airways e il nuovo arrivato Riyadh Air hanno piazzato occasionalmente mega-ordini. Tuttavia, gli slittamenti nella certificazione degli aeromobili wide-body e la volatilità del prezzo del petrolio iniettano incertezza nelle previsioni. L'Africa continua a rimanere indietro, ostacolata dalla limitata redditività delle compagnie aeree e da un'infrastruttura MRO sottosviluppata; tuttavia, compagnie di bandiera come Ethiopian Airlines investono con cautela nella modernizzazione della flotta, segnalando una domanda nascente di equipaggiamento ottimizzato per le prestazioni. I fornitori valutano i volumi a breve termine in base ai profili geopolitici e di rischio di pagamento quando allocano le risorse di vendita nelle aree geografiche emergenti.
Panorama normativo
La progettazione, la produzione e il mantenimento dell'aeronavigabilità dei carrelli di atterraggio degli aeromobili commerciali sono regolati da norme di certificazione per categoria di trasporto e da azioni correttive obbligatorie. Negli Stati Uniti, gli standard di aeronavigabilità della FAA, ai sensi della Parte 25 del Titolo 14 del Codice dei Regolamenti Federali (14 CFR Part 25), che includono i requisiti per i carrelli di atterraggio come il 14 CFR 25.729, definiscono le aspettative di base in termini di prestazioni e sicurezza. In Europa, l'EASA applica la norma CS-25 per obiettivi di certificazione simili, e questi quadri normativi sono rafforzati dalle Direttive di Aeronavigabilità (AD) che impongono ispezioni, sostituzioni di componenti e il rispetto dei limiti di vita utile.
Nel 2026, le azioni degli enti regolatori si sono concentrate sull'integrità del carrello di atterraggio e sui sistemi di supporto delle flotte in servizio, spostando la domanda di manutenzione a breve termine verso specifici sottogruppi. L'EASA ha emesso la Direttiva di Aeronavigabilità (AD) 2026-0007 (gennaio 2026) relativa ai limiti di durata dei componenti del carrello di atterraggio e ha pubblicato AD ad aprile e maggio 2026, tra cui la AD 2026-0076 (ispezione/sostituzione del cilindro dell'ammortizzatore del carrello di atterraggio principale) e la AD 2026-0092 (ispezione del perno e della boccola del perno di rotazione del carrello di atterraggio principale dell'A350). Anche la FAA ha pubblicato AD per il 2026 riguardanti gli aeromobili Airbus, tra cui una direttiva di aprile 2026 relativa ai sottogruppi del dado del perno centrale dell'asta del freno del carrello di atterraggio principale dell'A350-941 e una direttiva di maggio 2026 riguardante gli attuatori degli sportelli del carrello di atterraggio principale. Nel complesso, queste azioni aumentano i requisiti di conformità per operatori, OEM e MRO, affinché incorporino rapidamente gli ambiti di lavoro obbligatori nei Programmi di Manutenzione Approvati.
Analisi della catena del valore
La catena del valore del carrello di atterraggio inizia con materiali a monte e processi speciali, prosegue con lavorazioni di precisione e assemblaggi complessi, per poi arrivare all'installazione da parte dei produttori di apparecchiature originali (OEM) e al mercato dei ricambi. Il titanio e i compositi avanzati forniscono gli elementi strutturali (cilindri, pistoni, traverse del carrello, perni), mentre rivestimenti e trattamenti superficiali specializzati garantiscono resistenza alla fatica e alla corrosione. Queste fasi dipendono da processi critici e sistemi di qualità rigorosamente controllati, generalmente conformi agli standard aerospaziali come l'AS9100, e da estesi test non distruttivi.
Integratori di primo livello come Safran Landing Systems, Collins Aerospace (RTX) e Liebherr-Aerospace combinano le strutture con i pacchetti di frenatura e attuazione, fornendo poi set completi ad Airbus, Boeing e ai produttori di jet regionali, con un controllo della configurazione gestito per l'intera durata di vita delle piattaforme. A valle, il valore del mercato post-vendita viene generato attraverso officine di revisione, distribuzione di pezzi di ricambio e modelli di supporto basati su scambio o "power-by-the-hour". Le azioni della catena di fornitura mostrano un'attiva regionalizzazione e sviluppo di partnership: Liebherr-Aerospace ha firmato un accordo a lungo termine con Jeh Aerospace per la produzione di componenti di carrello di atterraggio di alta precisione a Hyderabad, in India (aprile 2026), e ha collaborato con Bharat Forge, sempre in India, per stabilire una capacità produttiva con tecnologie di forgiatura e lavorazione a laminazione ad anello (febbraio 2025). Le iniziative di capacità e localizzazione si estendono anche all'Europa, con Collins Aerospace che ha annunciato un ampliamento del suo stabilimento di Tajecina, in Polonia, per aumentare la capacità produttiva di carrelli di atterraggio (settembre 2025). Sul fronte dei servizi, le reti MRO allineate agli OEM e i fornitori di riparazioni specializzati supportano le flotte attraverso le filiere di revisione e ricambi, tra cui il rinnovo (giugno 2025) di un contratto a lungo termine tra Safran e Revima per la fornitura di pezzi di ricambio e l'assistenza tecnica agli impianti di riparazione e revisione dei carrelli di atterraggio in Francia e Thailandia.
Panorama competitivo
Safran Landing Systems, Collins Aerospace e Liebherr-Aerospace detengono una quota significativa del mercato dei carrelli di atterraggio per aerei commerciali nel 2025. Questa posizione dominante è attribuita alla loro consolidata posizione di fornitore unico per le piattaforme di punta Boeing e Airbus. La loro integrazione verticale tra strutture, freni e attuatori consente la consegna di un singolo set di carrelli, semplificando i processi di approvvigionamento OEM e raggruppando i contratti di assistenza PBH, che garantiscono flussi di entrate a lungo termine. Aziende come Heroux-Devtek, Triumph Group e Sumitomo Precision Products occupano il livello successivo, concentrandosi su aree di nicchia all'interno di programmi di jet regionali e sottosistemi selettivi in cui l'agilità e la reattività ingegneristica superano le economie di scala. Permangono opportunità nei kit di retrofit per le flotte obsolete di B737NG e A320ceo, offrendo uno spazio competitivo per MRO indipendenti e fornitori specializzati che possono operare senza competere direttamente con le consolidate reti di assistenza OEM.
La produzione additiva si sta affermando come una forza dirompente, sfidando le strutture di costo tradizionali e consentendo la produzione di componenti in titanio che in precedenza richiedevano una forgiatura ad alta intensità di capitale. Tuttavia, i lunghi cicli di certificazione, spesso pluriennali, limitano l'immediata penetrazione sul mercato di queste tecnologie. Nel 2024, Safran ha introdotto un design brevettato di carrello di atterraggio modulare che consente la sostituzione indipendente dei moduli di attuazione o freno, con una conseguente riduzione del 30% dei tempi di manutenzione. Questa innovazione rafforza la posizione competitiva delle aziende che integrano hardware con gemelli digitali e analisi. La conformità normativa, regolata da FAA AC 25.735-1 ed EASA CS-25, continua a imporre costi elevati e a fungere da barriera all'ingresso, sostenendo così margini di profitto del 12%-15% EBIT, nonostante le pressioni derivanti dall'inflazione delle materie prime.
Le tendenze nel consolidamento del mercato riflettono modelli più ampi all'interno del settore aerospaziale. Gli OEM stanno integrando sempre più verticalmente l'assistenza post-vendita per acquisire valore che in precedenza era destinato alle officine indipendenti. Nel frattempo, i fornitori di secondo livello stanno perseguendo alleanze o acquisizioni per scalare tecnologie ad alta intensità di capitale, come i sistemi di attuazione elettrica o i montanti compositi. Nonostante queste tendenze, l'intensità competitiva rimane elevata con l'aumento della produzione, aumentando la visibilità dei volumi e attraendo investimenti da specialisti di componenti e joint venture asiatiche che mirano a localizzare le proprie catene di fornitura. Gli operatori storici stanno rispondendo potenziando i centri di assistenza regionali e integrando analisi proprietarie di monitoraggio dello stato di salute, che collegano le compagnie aeree a ecosistemi di servizi a lungo termine. Di conseguenza, si prevede che le quote di mercato subiranno solo variazioni marginali nel periodo di previsione, con il mix di piattaforme e la differenziazione tecnologica che svolgeranno un ruolo più significativo rispetto alle strategie di prezzo nel determinare il posizionamento competitivo.
Leader del settore dei carrelli di atterraggio per aerei commerciali
Safran SA
Honeywell International Inc.
Società RTX
Liebherr-International Deutschland GmbH
Héroux-Devtek Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: RTX, tramite Collins Aerospace, ha inaugurato un impianto di produzione ampliato a Tajecina, in Polonia, grazie a un investimento di 69 milioni di dollari che ha incrementato la capacità produttiva di carrelli di atterraggio di quasi il 25%. L'ampliamento del sito rafforza la fornitura regionale ai programmi Airbus e Boeing e aumenta la resilienza contro le elevate fluttuazioni di produzione, ampliando la capacità produttiva qualificata.
- Dicembre 2025: GA Telesis ha firmato un contratto quinquennale con una delle principali compagnie aeree statunitensi per la manutenzione e la revisione dei carrelli di atterraggio degli aeromobili della famiglia A320. Il contratto rafforza il ruolo dei fornitori di servizi aeronautici integrati nell'acquisizione di commesse post-vendita, in quanto gli operatori cercano tempi di intervento prevedibili e il controllo dei costi del ciclo di vita.
- Giugno 2025: Safran ha inaugurato a Molsheim impianti potenziati per i sistemi di atterraggio e frenatura, al fine di migliorare le capacità di produzione e manutenzione di carrelli di atterraggio e linee frenanti in fibra di carbonio. La maggiore capacità industriale supporta sia i programmi di consegna degli OEM sia il crescente numero di interventi di revisione, stimolando al contempo una maggiore domanda di servizi a monte di forgiatura di precisione, rivestimenti e trattamenti termici.
Ambito e metodologia
I carrelli di atterraggio forniscono un sistema di sospensione all'aeromobile durante il rullaggio, il decollo e l'atterraggio, facilitando al contempo la frenata e il controllo della direzione attraverso l'integrazione di sistemi di supporto per l'aeromobile.
Il mercato dei carrelli di atterraggio per aerei commerciali è segmentato per tipo di carrello di atterraggio, tipo di aeromobile e area geografica. In base al tipo di carrello di atterraggio, il mercato è segmentato in carrello di atterraggio anteriore e carrello di atterraggio principale. Il mercato è segmentato per tipo di aeromobile in narrowbody, widebody e jet regionali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei carrelli di atterraggio per aerei commerciali nei principali paesi di diverse regioni. La dimensione del mercato è fornita per ciascun segmento in termini di valore (USD).
| Carrello di atterraggio principale |
| Carrello di atterraggio del naso |
| Corpo stretto |
| widebody |
| Jet regionale |
| Produttore di apparecchiature originali (OEM) |
| aftermarket |
| Sistema di attuazione |
| Sistema di sterzo |
| Sistema di frenata |
| Sistema strutturale |
| Altri sottosistemi |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di carrello di atterraggio | Carrello di atterraggio principale | ||
| Carrello di atterraggio del naso | |||
| Per tipo di aeromobile | Corpo stretto | ||
| widebody | |||
| Jet regionale | |||
| Per utente finale | Produttore di apparecchiature originali (OEM) | ||
| aftermarket | |||
| Per sottosistemi | Sistema di attuazione | ||
| Sistema di sterzo | |||
| Sistema di frenata | |||
| Sistema strutturale | |||
| Altri sottosistemi | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei carrelli di atterraggio per aerei commerciali nel 2031?
Si prevede che il mercato dei carrelli di atterraggio per aerei commerciali raggiungerà i 9.77 miliardi di dollari entro il 2031, con un CAGR del 10.91%.
Quale categoria di aeromobili registra la maggiore domanda di carrelli di atterraggio?
I jet a fusoliera stretta sono in testa con una quota di fatturato del 65.90% nel 2025 e crescono a un CAGR del 12% fino al 2031.
Perché i sistemi frenanti elettrici stanno guadagnando terreno?
Riducono fino a 318 chilogrammi di peso, riducono il rischio di incendi e prolungano la durata dei dischi dei freni del 25%, garantendo notevoli risparmi sui costi operativi.
Quale regione si sta espandendo più rapidamente?
Il Sud America è destinato a registrare il CAGR più rapido, pari al 14.95%, dal 2026 al 2031, poiché vettori come LATAM e Azul stanno modernizzando le flotte.
In che modo gli accordi di fornitura oraria incidono sulle MRO indipendenti?
I contratti PBH raggruppano la manutenzione sotto il controllo dell'OEM, rafforzando il legame con le compagnie aeree e riducendo gli ambiti di lavoro disponibili per le officine di riparazione indipendenti.
Quali tecnologie stanno adottando i fornitori per accelerare lo sviluppo?
La produzione additiva, i gemelli digitali e i robot collaborativi stanno comprimendo i cicli di progettazione e consentendo la realizzazione di gruppi di ingranaggi più leggeri e personalizzati.


