

Dimensioni e quota di mercato dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali
Panoramica di mercato
| Periodo di studio | 2026 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.84 miliardo di dollari |
| Dimensione del mercato (2031) | 3.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.87% CAGR |
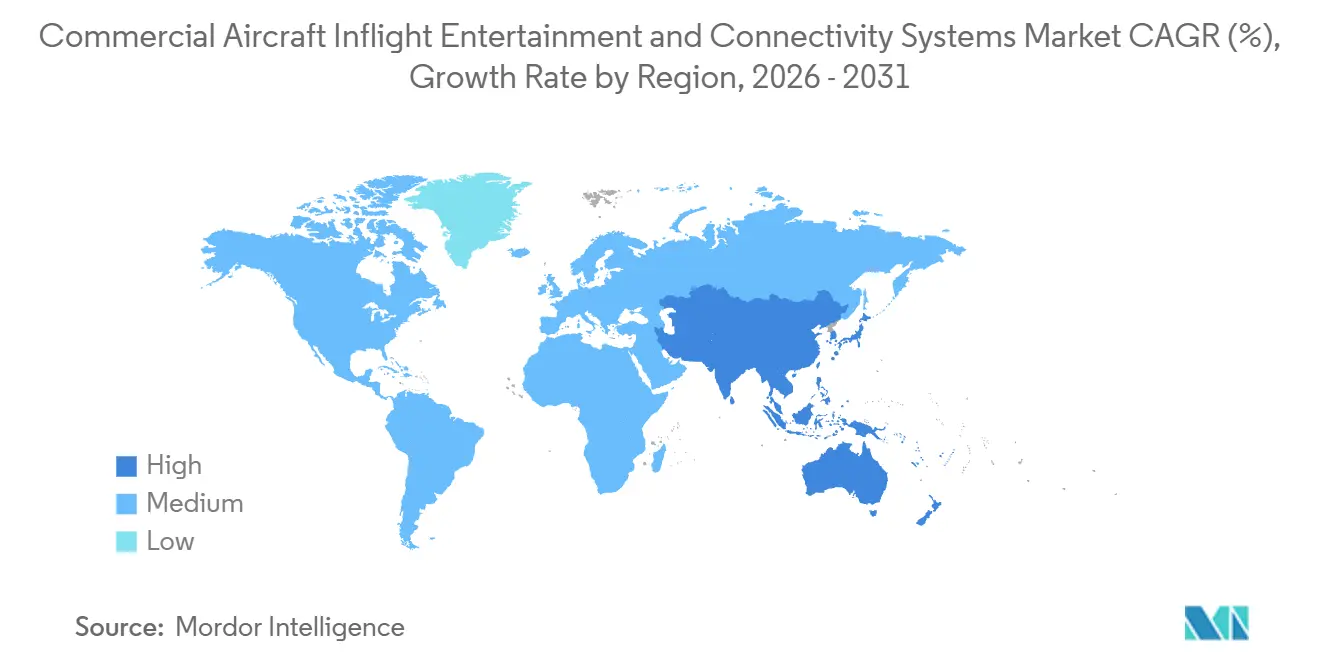
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
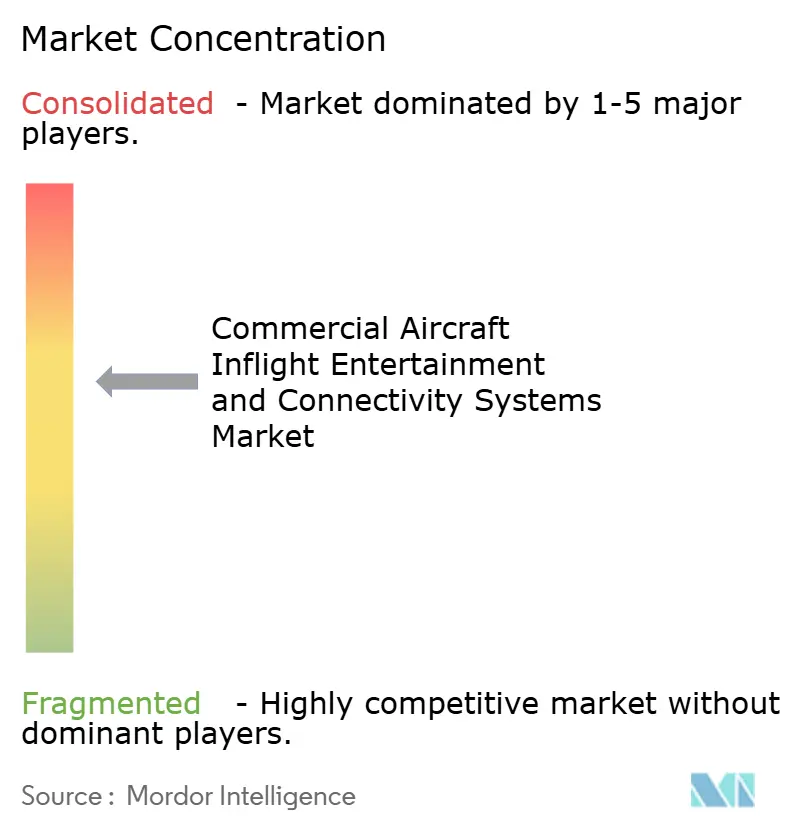
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
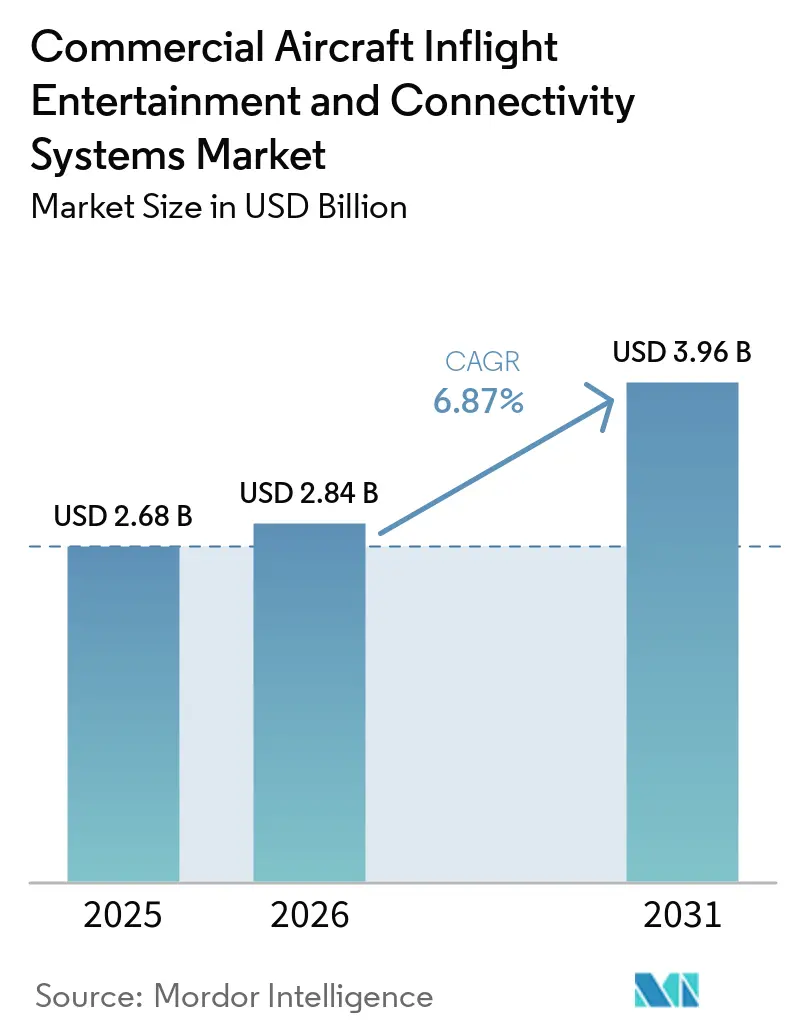
Analisi di mercato dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali a cura di Mordor Intelligence
Il mercato dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali valeva 2.68 miliardi di dollari nel 2025 e si prevede che crescerà da 2.84 miliardi di dollari nel 2026 a 3.96 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.86% durante il periodo di previsione (2026-2031). La domanda è in aumento poiché le compagnie aeree spostano la loro attenzione competitiva dalle tariffe a esperienze di bordo differenziate che migliorano il Net Promoter Score e i tassi di prenotazione ripetuta. I minori costi di connettività derivanti dalle costellazioni LEO, gli ampi programmi di rinnovo della flotta nell'area Asia-Pacifico e il crescente riconoscimento dei ricavi ancillari derivanti dall'intrattenimento a bordo sono i principali fattori trainanti di questa crescita. I sistemi integrati negli schienali dei sedili rimangono standard nella maggior parte delle cabine degli aerei a fusoliera larga, mentre il Wi-Fi ad alta larghezza di banda e i server di streaming stanno ottenendo ordini incrementali per l'installazione sulle linee, poiché gli operatori valutano il costo totale di proprietà rispetto alle aspettative tecnologiche dei passeggeri. I fornitori che offrono hardware modulare abbinato a software nativo per il cloud sono ben posizionati, poiché le compagnie aeree richiedono sempre più cicli di aggiornamento più rapidi e funzionalità di monetizzazione dei dati paragonabili a quelle delle piattaforme di e-commerce terrestri.
Punti chiave del rapporto
- Per tipologia di sistema, i dispositivi integrati negli schienali dei sedili rappresentavano il 52.88% del mercato dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali nel 2025; si prevede che i sistemi di connettività in cabina cresceranno a un tasso annuo composto del 7.25% fino al 2031.
- Per tipologia di aeromobile, gli impianti su velivoli a fusoliera stretta rappresentavano il 49.35% del mercato dei sistemi di intrattenimento e connettività in volo per aerei commerciali nel 2025, mentre si prevede che i jet regionali cresceranno a un tasso annuo composto del 7.80% fino al 2031.
- Per tipologia di installazione, nel 2025 gli aggiornamenti di linea hanno mantenuto il 67.55% della quota di mercato dei sistemi di intrattenimento e connettività in volo per aeromobili commerciali. Al contrario, si prevede che le attività di retrofit cresceranno a un CAGR del 7.65% durante il periodo di previsione.
- Per quanto riguarda le classi di cabina, la classe Economy rappresentava il 70.62% delle installazioni nel 2025, mentre la classe Premium Economy si sta espandendo a un tasso di crescita annuo composto (CAGR) dell'8.35% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America rappresentava il 30.88% del mercato dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.95% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Differenziazione della cabina basata sull'esperienza del passeggero | + 2.10% | Globale con focus premium in Nord America ed Europa | Medio termine (2–4 anni) |
| Boom della flotta e dei passeggeri nell'area Asia-Pacifico | + 1.80% | Nucleo Asia-Pacifico, ricadute sul Medio Oriente | A lungo termine (≥ 4 anni) |
| Satcom ad alta velocità che consente larghezza di banda di livello streaming | + 1.50% | Globale, guidato da Nord America ed Europa | Medio termine (2–4 anni) |
| Vantaggio sui costi di retrofit del sistema BYOD (Bring Your Own Device) | + 1.20% | Globale, concentrato nelle LCC dell'Asia-Pacifico e dell'Europa | A breve termine (≤ 2 anni) |
| Crollo dei costi di larghezza di banda dei satelliti in orbita terrestre bassa (LEO) | + 1.00% | Global | A lungo termine (≥ 4 anni) |
| Ricavi dell'e-commerce a bordo abilitati da IFE | + 0.70% | Rotte premium per il Nord America e l'Europa | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Differenziazione della cabina basata sull'esperienza del passeggero
Le compagnie aeree commerciali utilizzano sempre più spesso sistemi di intrattenimento e connettività a bordo per differenziare l'esperienza dei passeggeri. I vettori stanno adottando display 4K, audio Bluetooth, audio spaziale e ricarica USB-C ad alta potenza sia su flotte a fusoliera larga che stretta. Il sistema Astrova di Panasonic Avionics, implementato per la prima volta da Icelandair sul suo A321LR nel dicembre 2024, offre display OLED HDR10+ 4K, audio spaziale abilitato Bluetooth e ricarica USB-C da 67 W. [1] Association of Asia Pacific Airlines, “Asia Pacific Airlines April 2024 Traffic Results,” aapairlines.org SWISS Senses combina in modo simile display di intrattenimento 4K, connettività Bluetooth, illuminazione avanzata della cabina e comandi migliorati per i sedili premium sull'A350-900. Anche Cathay Pacific ha introdotto display 4K sugli schienali dei sedili e audio Bluetooth nelle cabine del suo A321neo, a testimonianza del ruolo crescente dei sistemi avanzati di intrattenimento e connettività a bordo nella differenziazione delle cabine delle compagnie aeree. [2] Bluebox Aviation Systems, “Vietjet Thailand porta l’esperienza di volo a nuove vette con Blueview IFE,” blueboxaviation.com
Boom della flotta e dei passeggeri nell'area Asia-Pacifico
La crescita del traffico passeggeri e l'espansione della flotta nella regione Asia-Pacifico continuano a sostenere la domanda di intrattenimento e connettività a bordo. La domanda di passeggeri internazionali tra le compagnie aeree dell'Asia-Pacifico è aumentata del 5.3% su base annua nel primo semestre del 2026, mentre i passeggeri-chilometro paganti (RPK) di luglio 2026 sono rimasti superiori dell'1.1% rispetto ai livelli di luglio 2025. Airbus prevede che la regione Asia-Pacifico richiederà 19,560 nuovi aeromobili passeggeri entro il 2044, pari al 46% della domanda globale, mentre si prevede che i servizi digitali e di connettività regionali cresceranno da 2.9 miliardi di dollari nel 2025 a 11.2 miliardi di dollari entro il 2044. [3] Airbus, “Airbus Forecasts Asia-Pacific Aviation Services Market to Reach US$138.7 Billion by 2044,” airbus.com L'adozione da parte delle compagnie aeree low-cost (LCC) è in espansione, con Vietjet Thailand che ha scelto la piattaforma Blueview di Bluebox Aviation per la sua flotta di 18 aeromobili Airbus a fusoliera stretta, con un'espansione pianificata ai futuri aeromobili B737 MAX. Questi sviluppi supportano una più ampia penetrazione dei sistemi di intrattenimento e connettività in volo sia nelle compagnie aeree tradizionali (FSC) che nelle compagnie aeree low-cost (LCC).
Satcom ad alta velocità che consente una larghezza di banda di livello streaming
La connettività satellitare ad alta velocità consente alle compagnie aeree di offrire intrattenimento in streaming e contenuti live durante i voli. Nel giugno 2026, United Airlines e DIRECTV hanno attivato la televisione in diretta, inclusi sport e notiziari, sugli schermi integrati nei sedili di circa 150 aeromobili dotati di Starlink. Starlink era già attivo su oltre 400 aeromobili United, con l'obiettivo di completare l'installazione sull'intera flotta entro la fine del 2027. La connettività ad alta capacità supporta inoltre applicazioni digitali più ampie per le compagnie aeree, mentre le piattaforme cloud-native consentono ai vettori di adattare in modo più dinamico pacchetti Wi-Fi, prezzi, contenuti e vantaggi basati sulla fidelizzazione. Questi sviluppi rafforzano la validità economica dei sistemi di connettività scalabili che supportano sia l'intrattenimento dei passeggeri sia i servizi digitali delle compagnie aeree.
Vantaggio sui costi di retrofit del sistema BYOD (Bring Your Own Device)
L'intrattenimento wireless basato sul BYOD offre alle compagnie aeree una soluzione più semplice per modernizzare le cabine esistenti, senza la necessità di installare schermi su ogni sedile. Nell'aprile 2025, TUI Airlines ha scelto la piattaforma digitale di Immfly per la sua flotta di B737-800 e B737-8, con la previsione di rendere operativi fino a 60 aeromobili entro l'estate del 2025. La piattaforma offre servizi di intrattenimento, messaggistica e informazioni sulle destinazioni direttamente sui dispositivi personali dei passeggeri ed è progettata per essere implementata senza modifiche strutturali significative. L'architettura di Immfly, indipendente dall'antenna, può inoltre integrarsi con le reti di connettività esistenti e future, consentendo alle compagnie aeree di aggiornare la connettività mantenendo la stessa piattaforma digitale di bordo. Ciò riduce la complessità degli interventi di retrofit, preservando al contempo le opportunità di vendita al dettaglio digitale e di ricavi ancillari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi in conto capitale e penalità di peso dei sistemi di schienale dei sedili | -1.50% | Globale, acuto per le LCC e gli operatori regionali | Medio termine (2–4 anni) |
| Ostacoli alla certificazione EMI/EMC | -0.80% | Globale, con regole più severe da parte dell'UE e degli USA | A lungo termine (≥ 4 anni) |
| Complessità delle licenze transfrontaliere sui contenuti | -0.60% | Globale, principalmente sulle rotte internazionali | A breve termine (≤ 2 anni) |
| Rischi per la sicurezza informatica nelle architetture Wi-Fi aperte | -0.40% | Globale, accentuato nelle regioni sensibili alla sicurezza | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
CAPEX e penalità di peso dei sistemi di schienale
I tradizionali sistemi di intrattenimento a bordo integrati negli schienali dei sedili richiedono display, alimentazione, cablaggio, integrazione con il sedile e hardware di supporto, il che aumenta i costi di modifica dell'aeromobile e il peso installato rispetto alle alternative di intrattenimento wireless. Il peso rimane un fattore di progettazione importante: i display Optiq 4K di Thales sono circa il 30% più leggeri rispetto alla generazione precedente, riducendo al contempo il costo totale di proprietà. La pressione sui costi sta anche spingendo verso soluzioni incentrate sul retrofit. Nell'aprile 2026, Panasonic Avionics ha introdotto eXNeo come soluzione economicamente vantaggiosa per la sostituzione diretta dei monitor della serie X, consentendo alle compagnie aeree di aggiornare i sistemi di intrattenimento a bordo esistenti senza sostituire i sedili o effettuare una revisione completa della cabina. Questi sviluppi evidenziano il continuo compromesso tra esperienze di intrattenimento di alta qualità integrate negli schienali dei sedili e i costi, il peso e la complessità dei sistemi installati.
Ostacoli alla certificazione EMI/EMC
Le nuove antenne per l'intrattenimento e la connettività in volo, le apparecchiature wireless, i server e i display devono soddisfare i requisiti di sicurezza dell'aeromobile e di compatibilità elettromagnetica prima dell'installazione. Le linee guida della FAA riconoscono la qualificazione ambientale RTCA DO-160 e la valutazione EMC specifica a livello di aeromobile, mentre le linee guida dell'EASA richiedono analogamente la valutazione delle emissioni RF e delle interferenze con i sistemi dell'aeromobile. La certificazione può anche essere specifica per tipo di aeromobile e può richiedere un Certificato di Tipo Supplementare (STC), aggiungendo lavoro di ingegneria, test e approvazione ai programmi di retrofit. Questa tendenza è proseguita nel 2026, con la FAA che ha rilasciato un STC nel marzo 2026 relativo all'installazione dello Starlink Aero Terminal su diverse varianti di A320neo e A321neo. Questi requisiti possono estendere i tempi di implementazione dei sistemi di intrattenimento e connettività in volo e aumentare i costi di integrazione.
Analisi del segmento
Per tipologia di sistema: i dispositivi integrati negli schienali dei sedili sono in testa; i server di connettività in cabina crescono più rapidamente.
Nel 2025, i dispositivi integrati negli schienali dei sedili rappresentavano il 52.88% del mercato, grazie al loro continuo utilizzo nelle cabine premium e a lungo raggio e alla crescente adozione sugli aeromobili a fusoliera stretta. Astrova di Panasonic Avionics era stato scelto da oltre 30 compagnie aeree in 100 programmi entro dicembre 2025, mentre Air Canada ha iniziato a utilizzare il sistema sui suoi A321 nell'aprile 2026 nell'ambito di un'implementazione su 86 aeromobili. Anche i design modulari stanno riducendo la complessità degli aggiornamenti. eXNeo di Panasonic, introdotto nell'aprile 2026, utilizza cablaggi e interfacce meccaniche esistenti ed è progettato per ridurre al minimo gli sforzi di certificazione e i tempi di fermo degli aeromobili durante gli aggiornamenti dei sistemi integrati negli schienali dei sedili preesistenti.
Si prevede che i server per la connettività in cabina registreranno una crescita annua composta (CAGR) del 7.25%, grazie all'espansione dell'intrattenimento wireless, della gestione dei contenuti basata su cloud e delle applicazioni di bordo connesse da parte delle compagnie aeree. La piattaforma Converix di Panasonic combina l'integrazione dei sistemi di intrattenimento e connettività in volo, l'elaborazione a bordo, lo storage scalabile, lo streaming OTT e la memorizzazione dinamica dei contenuti all'interno di un'architettura server modulare. Anche la connettività basata su server si sta diffondendo nelle cabine wireless; le certificazioni di Viasat per il 2026 includono il suo server per applicazioni mobili di nuova generazione e gli access point wireless per cabina, mentre il sistema di intrattenimento in volo wireless eXW di Panasonic è stato scelto per 172 aeromobili di Air Arabia. Questi sviluppi supportano la crescente domanda di server di bordo flessibili in grado di supportare sia i servizi integrati nei sedili che quelli sui dispositivi dei passeggeri.
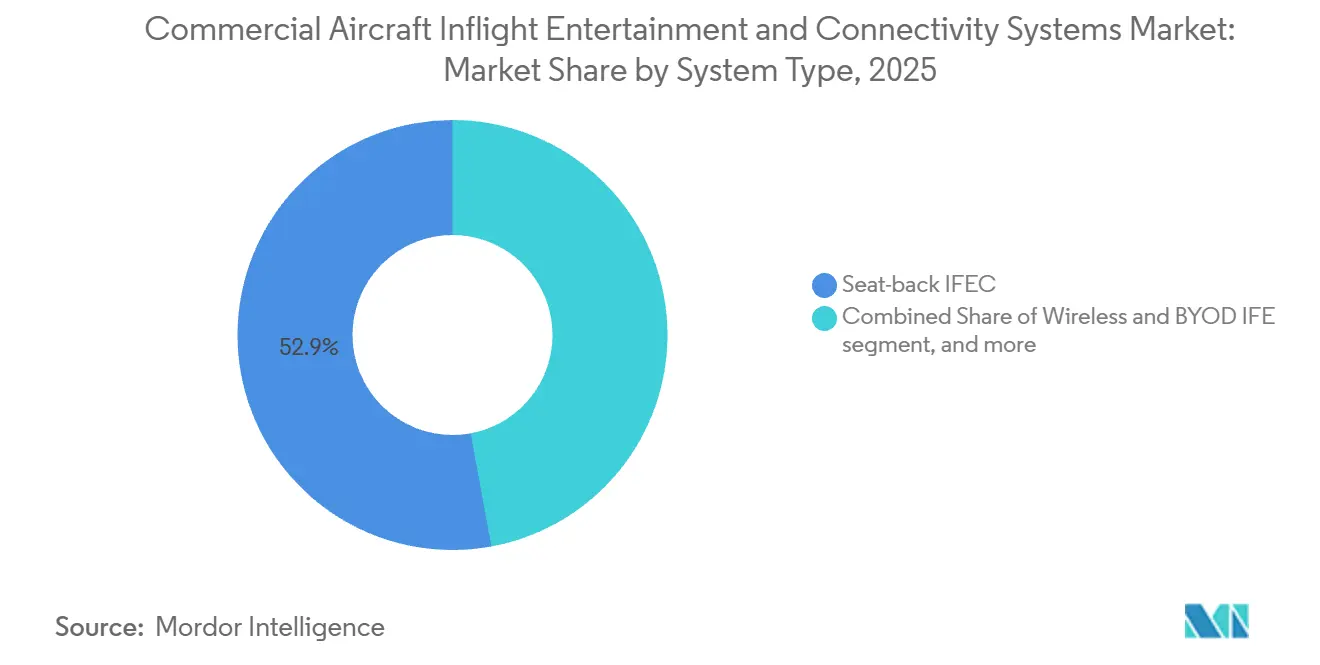
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di aeromobile: leader nel segmento degli aeromobili a fusoliera stretta; i jet regionali sono quelli in più rapida crescita.
Nel 2025, gli aeromobili a fusoliera stretta rappresentavano il 49.35% del mercato dei sistemi di intrattenimento e connettività a bordo per aerei commerciali, grazie all'ampia base installata e alla continua espansione della flotta. Le previsioni di Airbus per il 2026 indicano che gli aeromobili a corridoio singolo rappresenteranno l'81% dei 42,060 nuovi aeromobili necessari entro il 2045, rafforzando le opportunità a lungo termine per l'installazione di sistemi di intrattenimento e connettività a bordo. I sistemi avanzati si stanno diffondendo sempre più anche nelle flotte a fusoliera stretta. Air Canada sta installando di serie i sistemi Panasonic Astrova su 23 nuovi A220-300 e 30 A321XLR, mentre sta modernizzando altri 19 A321 con display OLED 4K, audio Bluetooth e interfacce passeggeri aggiornate. Questo sta riducendo il divario tecnologico tra le cabine a corridoio singolo e quelle tradizionali per i voli a lungo raggio.
Si prevede che il mercato dei jet regionali crescerà a un tasso annuo composto del 7.80%, grazie al rinnovo della flotta, alla connettività con le città secondarie e alla crescente disponibilità di sistemi di intrattenimento e connettività wireless leggeri a bordo. Le previsioni di Embraer per il 2026 stimano una domanda di 8,500 jet con meno di 150 posti entro il 2045, per un valore di 650 miliardi di dollari. Anche le capacità di connettività stanno migliorando: Embraer offre il sistema di connettività ad alta velocità multi-orbita di Intelsat come optional installato in fabbrica sugli E-Jets E2, supportando velocità fino a 275 Mbps. Anche gli E190-E2 di Virgin Australia Regional Airlines offrono Wi-Fi ad alta larghezza di banda e intrattenimento in streaming direttamente sui dispositivi personali dei passeggeri, a dimostrazione della crescente adozione di sistemi di intrattenimento e connettività a bordo su aeromobili di dimensioni ridotte.
Per tipologia di montaggio: il montaggio in linea OEM è in testa; il montaggio aftermarket cresce più rapidamente
Nel 2025, l'installazione in linea da parte dei produttori di apparecchiature originali (OEM) ha rappresentato il 67.55% del mercato dei sistemi di intrattenimento e connettività in volo per aerei commerciali, grazie all'integrazione di connettività, cablaggio, antenne e hardware di intrattenimento durante la produzione degli aeromobili. Air Canada sta installando il sistema Astrova in linea su 67 nuovi aeromobili, tra cui 23 A220-300, 30 A321XLR e 14 B787-10. L'integrazione in fabbrica si sta estendendo anche agli aeromobili più piccoli, con Embraer che rende disponibile il sistema di connettività multi-orbita di Intelsat come opzione di installazione in linea sugli E-Jets E2. La continua domanda di nuovi aeromobili sostiene questo segmento, con Airbus che prevede la consegna di 42,060 aeromobili entro il 2045, di cui 33,920 a corridoio singolo.
Si prevede che il mercato degli aggiornamenti post-vendita crescerà più rapidamente, con un CAGR del 7.65%, grazie all'aggiornamento dei sistemi di connettività e intrattenimento delle compagnie aeree sulle flotte esistenti. Panasonic ha introdotto eXNeo nell'aprile 2026 come soluzione di sostituzione diretta per i monitor integrati nei sedili della serie X, consentendo l'aggiornamento senza la necessità di nuovi sedili o di una completa ristrutturazione della cabina. Anche gli aggiornamenti di connettività su larga scala stanno accelerando: United ha segnalato l'installazione di Starlink su 450 aeromobili di linea e United Express entro il secondo trimestre del 2026, con quasi 1,000 aeromobili che dovrebbero essere equipaggiati entro la fine dell'anno. Questi programmi riflettono la crescente domanda di soluzioni di retrofit che modernizzano gli aeromobili esistenti, riducendo al contempo la complessità e i tempi di inattività associati alle modifiche della cabina.
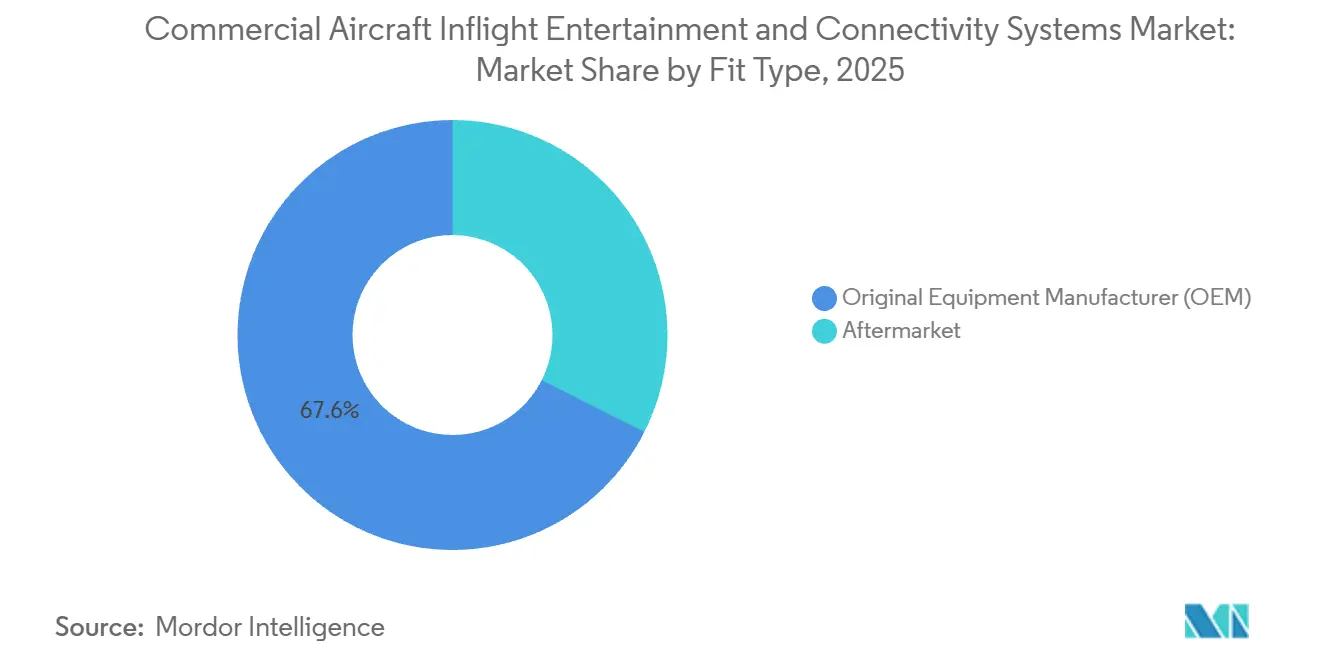
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per classe di cabina: la Economy è in testa; la Premium Economy cresce più rapidamente.
Nel 2025, la classe economica rappresentava il 70.62% del mercato dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali, grazie alla maggiore disponibilità di posti a sedere e ai continui investimenti delle compagnie aeree nell'esperienza digitale in classe economica. Cathay Pacific ha raggiunto il 100% di disponibilità di sistemi di intrattenimento e connettività a bordo e Wi-Fi su tutta la sua flotta a partire da agosto 2025, mentre la cabina Economy dell'A350 di SWISS offre schermi HD da 13.3 pollici, connettività Bluetooth e porte USB-A/USB-C a ogni sedile. Anche Emirates sta introducendo sistemi di ricarica a bordo migliorati e nuovi sedili Economy più leggeri nell'ambito del suo programma di ammodernamento della flotta per il 2026. Questi investimenti sostengono la domanda di hardware e connettività per l'intrattenimento e la connettività a bordo nel segmento di cabina passeggeri più ampio.
Si prevede che la Premium Economy crescerà più rapidamente, con un CAGR dell'8.35%, grazie all'ampliamento della cabina da parte delle compagnie aeree e all'introduzione di tecnologie più vicine agli standard della classe premium. Entro settembre 2026, Emirates offriva la Premium Economy su 137 aeromobili, mentre il suo ultimo prodotto A350 è dotato di ricarica wireless, alimentazione USB-C e un display 4K HDR da 13.3 pollici. Anche la Premium Economy riprogettata di Cathay Pacific include uno schermo 4K da 15.6 pollici, contenuti on-demand in 4K e audio Bluetooth. La crescente capacità della Premium Economy e le funzionalità IFE migliorate stanno incrementando la spesa per posti a sedere destinata ai sistemi di intrattenimento e connettività in volo, poiché le compagnie aeree cercano di differenziare la classe Economy dalla Business.
Analisi geografica
Nel 2025, il Nord America rappresentava il 30.88% del mercato dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali, grazie a flotte numerose e connesse e a continui investimenti in connettività di bordo ad alta velocità. Entro il secondo trimestre del 2026, United Airlines aveva installato Starlink su 450 aeromobili, con quasi 1,000 previsti entro la fine dell'anno e la copertura dell'intera flotta prevista per il 2027. Il servizio Wi-Fi gratuito Delta Sync di Delta copriva oltre 1,200 aeromobili entro maggio 2026 e aveva registrato oltre 160 milioni di sessioni utente dal lancio. Anche Hawaiian Airlines offre Starlink gratuitamente sulla sua flotta di A330 e A321neo. Con la connettività già ampiamente diffusa, la domanda regionale si sta spostando sempre più verso l'aggiornamento delle flotte, sistemi satellitari più veloci e servizi digitali integrati per i passeggeri.
Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 7.95%, grazie alla rapida espansione della flotta e alla crescita del traffico passeggeri. Airbus prevede che la regione richiederà 19,560 nuovi aeromobili passeggeri entro il 2044, pari al 46% della domanda globale, con un traffico passeggeri in crescita del 4.4% annuo. Cathay Pacific ha implementato sistemi di intrattenimento a bordo integrati negli schienali dei sedili e Wi-Fi ad alta velocità su tutta la sua flotta a partire da agosto 2025, mentre Vietjet Thailand ha scelto la piattaforma wireless Blueview di Bluebox per 18 aeromobili Airbus, con un'espansione prevista per includere i nuovi Boeing 737 MAX. Questi investimenti stanno ampliando l'adozione di sistemi di intrattenimento e connettività a bordo sia nelle compagnie aeree premium che in quelle low cost.
In Europa, Medio Oriente e Africa si continua a osservare un mix di adozione di sistemi di intrattenimento e connettività di bordo premium, sia con sedili integrati che wireless. SWISS ha introdotto la sua cabina SWISS Senses sull'A350 nel 2025, mentre TUI ha implementato la piattaforma digitale di Immfly su 59 Boeing 737 per supportare l'intrattenimento, la messaggistica e le prenotazioni di destinazioni. In Medio Oriente, Saudia ha introdotto Panasonic Astrova sul suo A321XLR nel giugno 2026 e si è impegnata a installare la piattaforma su altri 46 aeromobili tra A321, A330 e B777, supportando ulteriormente la modernizzazione dei sistemi di intrattenimento e connettività di bordo sia per le flotte a fusoliera stretta che per quelle a fusoliera larga.
Panorama competitivo
Il mercato rimane relativamente consolidato, con fornitori affermati che beneficiano di ampie flotte installate, competenze in materia di certificazione, rapporti con i produttori di apparecchiature originali (OEM) e reti di supporto globali. Tra i principali operatori figurano Panasonic Avionics, Thales, Burrana, Collins Aerospace/RTX e RAVE Aerospace, nonché aziende focalizzate sulla connettività come Viasat. Burrana continua ad espandere la sua piattaforma RISE per applicazioni integrate negli schienali dei sedili, wireless, a soffitto e per l'alimentazione elettrica nei sedili. Il panorama competitivo è cambiato anche nel 2026, quando Safran ha completato la vendita di Safran Passenger Innovations nel gennaio 2026; l'azienda è stata successivamente rinominata RAVE Aerospace ed è ora di proprietà di Kingswood Capital Management.
La concorrenza nel mercato dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali si concentra sempre più su hardware leggero, architettura modulare, prestazioni di connettività e piattaforme digitali integrate. I display AVANT Up Optiq di Thales sono circa il 30% più leggeri e il 50% più affidabili rispetto alla generazione precedente, mentre Panasonic Avionics continua a espandere la sua piattaforma modulare Astrova. A dicembre 2025, Astrova era stata scelta da oltre 30 compagnie aeree in 100 programmi, a dimostrazione dell'importanza di portafogli di prodotti scalabili, solide relazioni con gli OEM e partnership a lungo termine con le compagnie aeree.
Le capacità software e la personalizzazione stanno diventando fattori di differenziazione competitiva altrettanto importanti. La piattaforma interattiva modulare di Panasonic consente alle compagnie aeree di personalizzare contenuti, promozioni, esperienze di fidelizzazione e interfacce in base alla rotta, alla classe di viaggio e al profilo del passeggero. Analogamente, la piattaforma Connected Partner di Viasat supporta la vendita al dettaglio, i servizi di destinazione, le mappe, i giochi e altre applicazioni di bordo. Questi sviluppi stanno spostando la competizione oltre l'hardware IFE standalone, verso ecosistemi digitali integrati che combinano connettività, intrattenimento, personalizzazione e opportunità di ricavi accessori.
Leader del settore dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali
Panasonic Holdings Corp.
Gruppo Thales
RAVE Aerospace, LLC
Corporazione Astrotronics
Burrana Pty Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Eutelsat e Anuvu hanno firmato un accordo pluriennale per la capacità del satellite EUTELSAT 10B. In base all'accordo, Anuvu utilizzerà la capacità ad alta velocità in banda Ku per potenziare i propri servizi di connettività in volo, incluso il supporto per una delle principali compagnie aeree globali. L'accordo amplia le capacità di banda di Anuvu, supportando al contempo la strategia di Eutelsat per la connettività aeronautica multi-orbita.
- Aprile 2026: Air India ha scelto il pacchetto Total Care di Panasonic Technical Services (PTS) di Panasonic Avionics per la manutenzione dei sistemi di intrattenimento a bordo (IFE) su 74 aeromobili. L'accordo copre diverse tipologie di aeromobili, tra cui B787-9, A350-1000, A350-900 e A321neo, rafforzando il ruolo di Panasonic Avionics nel supportare la flotta in espansione di Air India, dotata di sistemi IFE.
Ambito del rapporto sul mercato globale dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali
I sistemi di intrattenimento e connettività a bordo degli aeromobili commerciali comprendono soluzioni rivolte ai passeggeri che offrono intrattenimento, accesso wireless ai contenuti, connettività dei dispositivi e alimentazione durante il volo. Questi sistemi includono schermi di intrattenimento integrati negli schienali dei sedili e relativo hardware, piattaforme di intrattenimento wireless e BYOD (Bring Your Own Device), nonché sistemi di alimentazione e periferiche installati sui sedili degli aeromobili commerciali. Il mercato comprende i sistemi forniti per le nuove installazioni sugli aeromobili, nonché gli aggiornamenti e le sostituzioni per gli aeromobili già in servizio.
Il mercato dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali è segmentato per tipologia di sistema, tipologia di aeromobile, tipo di installazione, classe di cabina e area geografica. Per tipologia di sistema, il mercato è segmentato in sistemi di intrattenimento e connettività integrati nello schienale del sedile, sistemi di intrattenimento e connettività wireless e BYOD (Bring Your Own Device), e dispositivi di alimentazione e periferiche integrati nel sedile. Per tipologia di aeromobile, il mercato è segmentato in aeromobili a fusoliera stretta, aeromobili a fusoliera larga e jet regionali. Per tipo di installazione, il mercato è segmentato in produttori di apparecchiature originali (OEM) e mercato aftermarket. Per classe di cabina, il mercato è segmentato in Prima Classe, Business Class, Premium Economy Class ed Economy Class. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| IFEC schienale |
| Wireless e BYOD IFE |
| Alimentazione e periferiche integrate nel sedile |
| Velivoli a fusoliera stretta |
| Aerei widebody |
| Jet regionali |
| Produttore di apparecchiature originali (OEM) |
| aftermarket |
| First Class |
| Business Class |
| Classe economica premium |
| Classe economica |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di sistema | IFEC schienale | ||
| Wireless e BYOD IFE | |||
| Alimentazione e periferiche integrate nel sedile | |||
| Per tipo di aeromobile | Velivoli a fusoliera stretta | ||
| Aerei widebody | |||
| Jet regionali | |||
| Per tipo di adattamento | Produttore di apparecchiature originali (OEM) | ||
| aftermarket | |||
| Per classe di cabina | First Class | ||
| Business Class | |||
| Classe economica premium | |||
| Classe economica | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Spagna | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato globale dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali e come si prevede che crescerà?
Il mercato dei sistemi di intrattenimento e connettività a bordo degli aerei commerciali valeva 2.68 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3.96 miliardi di dollari entro il 2031. La modernizzazione della flotta, i programmi di ammodernamento delle cabine, le crescenti aspettative dei passeggeri in termini di servizi digitali e la sempre maggiore diffusione di soluzioni di intrattenimento wireless e prese di corrente a bordo supportano questa crescita.
Con quale rapidità la domanda globale di passeggeri sta spingendo all'installazione di nuovi sistemi di intrattenimento e connettività a bordo?
Si prevede una crescita annua dell'6.87% fino al 2031, poiché le compagnie aeree allineeranno gli upgrade delle cabine alle crescenti aspettative digitali e al rinnovo della flotta a lungo raggio.
Quale classe di aeromobili commerciali sta integrando più rapidamente hardware per sistemi di intrattenimento e connettività a bordo?
I jet regionali mostrano il CAGR previsto più elevato, pari all'7.80%, poiché le compagnie aeree low cost estendono le rotte verso i mercati secondari.
Le compagnie aeree stanno abbandonando i tradizionali schermi sugli schienali dei sedili?
Non del tutto. I sistemi integrati negli schienali dei sedili rappresentano ancora una quota del 52.88%; tuttavia, i server di streaming wireless stanno guadagnando terreno perché supportano i modelli BYOD e di e-commerce, riducendo al contempo il peso dell'aeromobile.
Che ruolo svolge la tecnologia satellitare nelle future strategie per i sistemi di intrattenimento e connettività a bordo degli aerei?
Le reti Ka-band ad alta capacità e le reti emergenti Starlink LEO forniscono la larghezza di banda necessaria per la TV in diretta, gli aggiornamenti dei contenuti basati su cloud e i portali di vendita al dettaglio in tempo reale.
In che modo le compagnie aeree utilizzano i sistemi di intrattenimento e connettività a bordo per creare ulteriori opportunità di guadagno?
Le compagnie aeree utilizzano sempre più piattaforme di intrattenimento e connettività a bordo per supportare la pubblicità, i pacchetti Wi-Fi premium, il commercio digitale a bordo, i servizi a destinazione e le offerte personalizzate. Queste piattaforme trasformano la cabina connessa in un ulteriore canale commerciale, oltre alla vendita dei biglietti.


