

Dimensioni e quota del mercato dei pannelli per pavimenti di aeromobili commerciali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
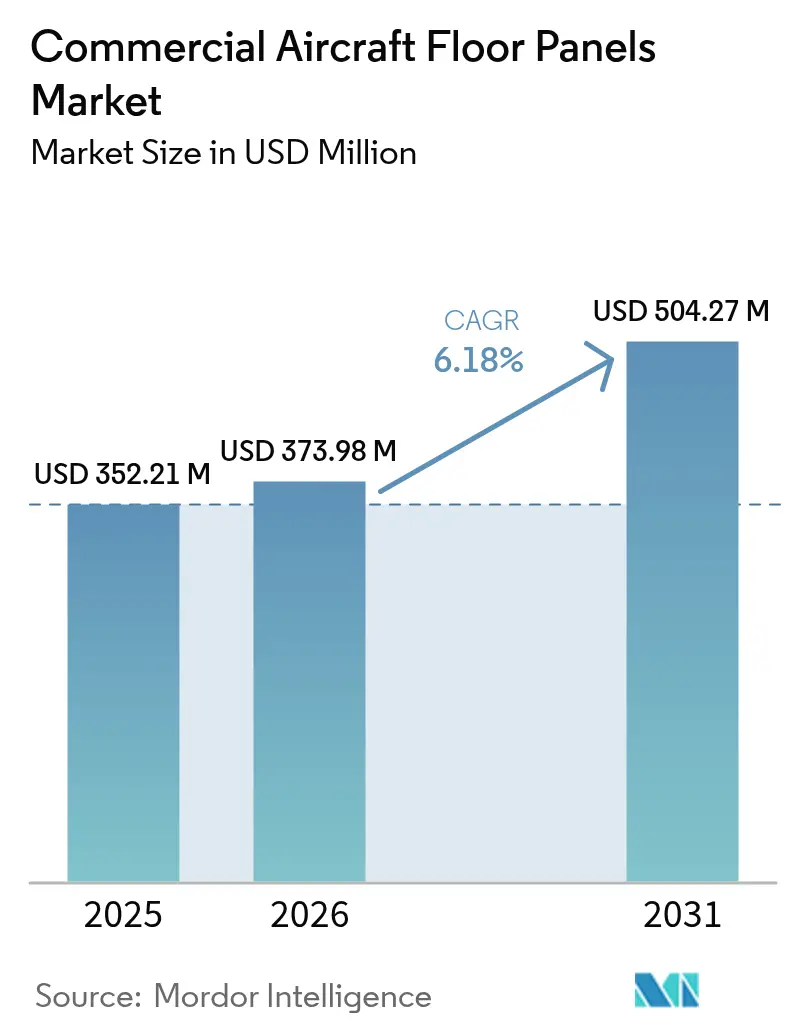
| Dimensione del mercato (2026) | USD 373.98 milioni |
| Dimensione del mercato (2031) | USD 504.27 milioni |
| Tasso di crescita (2026 - 2031) | 6.18% CAGR |
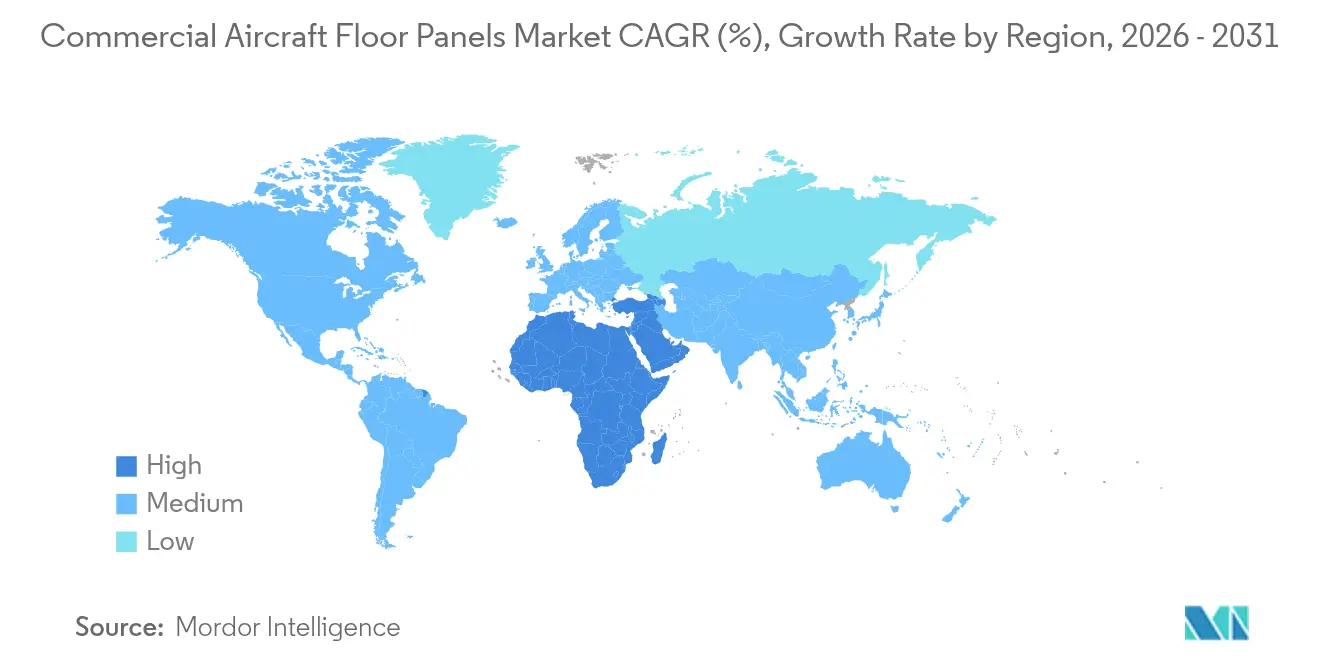
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
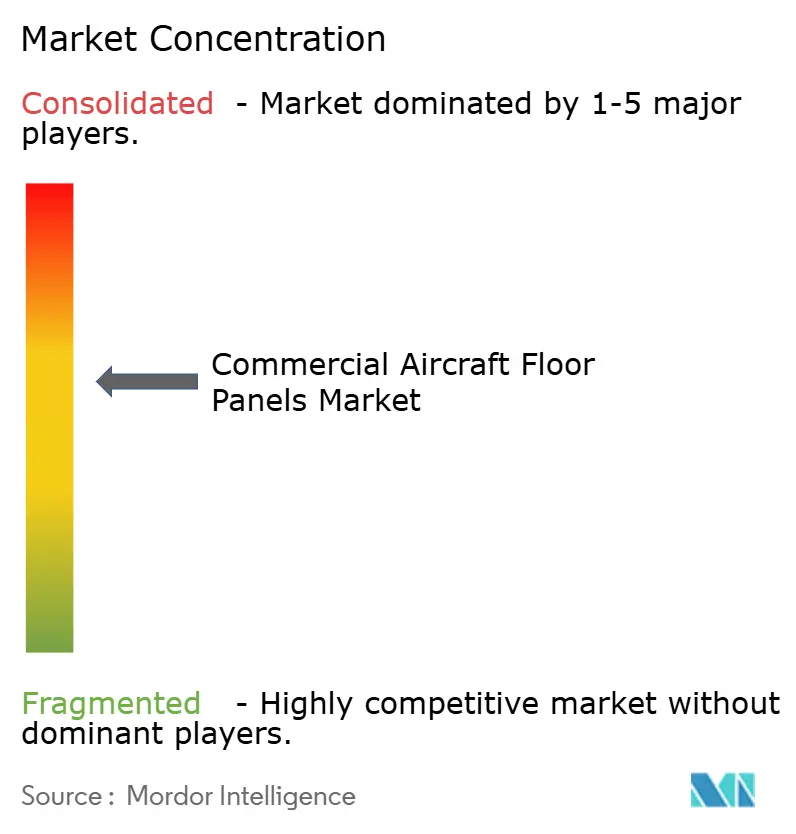
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei pannelli per pavimenti di aeromobili commerciali di Mordor Intelligence
Il mercato dei pannelli per pavimenti di aeromobili commerciali aveva un valore di 352.21 milioni di dollari nel 2025 e si prevede che crescerà da 373.98 milioni di dollari nel 2026 a 504.27 milioni di dollari entro il 2031, con un CAGR del 6.18% durante il periodo di previsione (2026-2031). L'aumento degli ordini in sospeso, le rigide normative antincendio e la tendenza del settore verso interni cabina più leggeri sono alla base di questa espansione. Le compagnie aeree stanno accelerando i loro programmi di ammodernamento per ridurre il consumo di carburante, mentre le piattaforme wide-body di nuova generazione adottano strutture ricche di materiali compositi che si basano su pannelli per pavimenti avanzati per raggiungere la parità di peso. I consolidamenti della catena di fornitura, come l'acquisizione di Spirit AeroSystems da parte di Boeing e l'acquisizione degli asset europei di Spirit da parte di Airbus, riallineano il potere di approvvigionamento e contribuiscono a eliminare i colli di bottiglia nelle consegne dei pannelli. Nel frattempo, le anime a nido d'ape in termoplastica riciclabile passano dalla fase di prototipo a quella di produzione in linea, poiché gli operatori perseguono obiettivi di economia circolare.
Punti chiave del rapporto
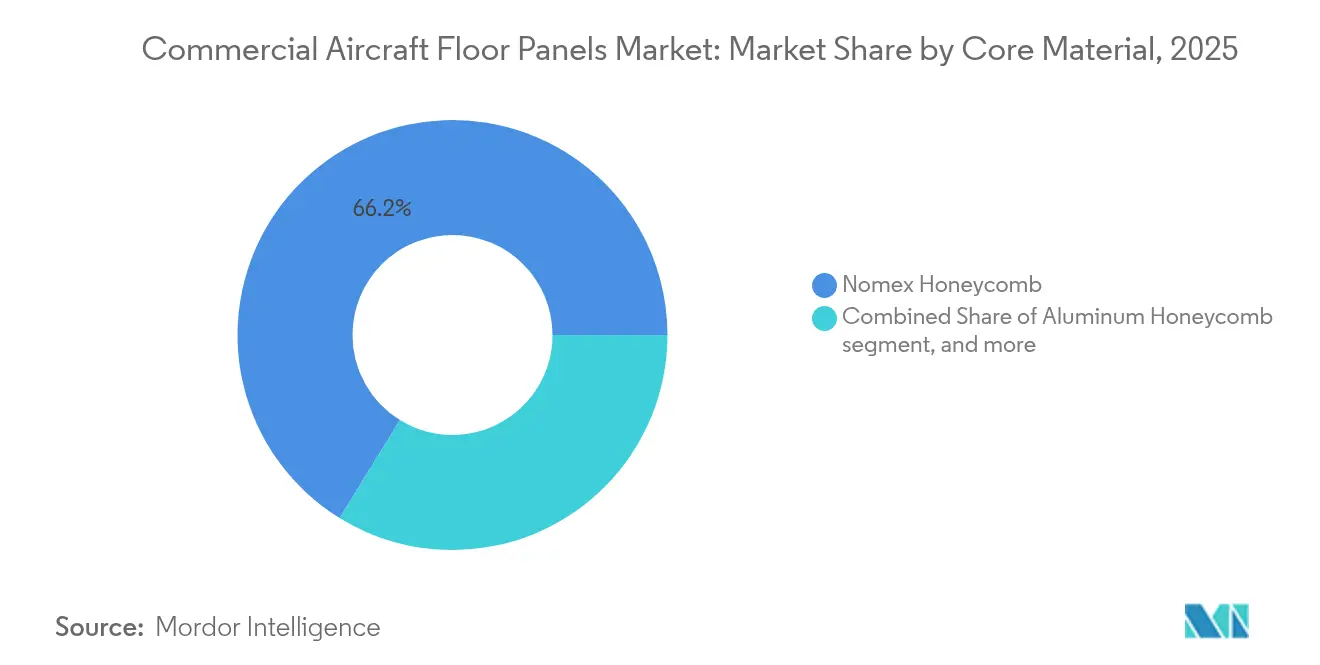
- In base al materiale di base, il nido d'ape Nomex ha guidato il mercato dei pannelli per pavimenti di aeromobili commerciali con una quota del 66.20% nel 2025; si prevede che il nido d'ape in fibra di carbonio crescerà a un CAGR dell'8.42% fino al 2031.
- In base al montaggio, nel 2025 il canale OEM deteneva il 60.70% del mercato dei pannelli per pavimenti di aeromobili commerciali, mentre si prevede che il mercato dei ricambi crescerà a un CAGR dell'7.76% entro il 2031.
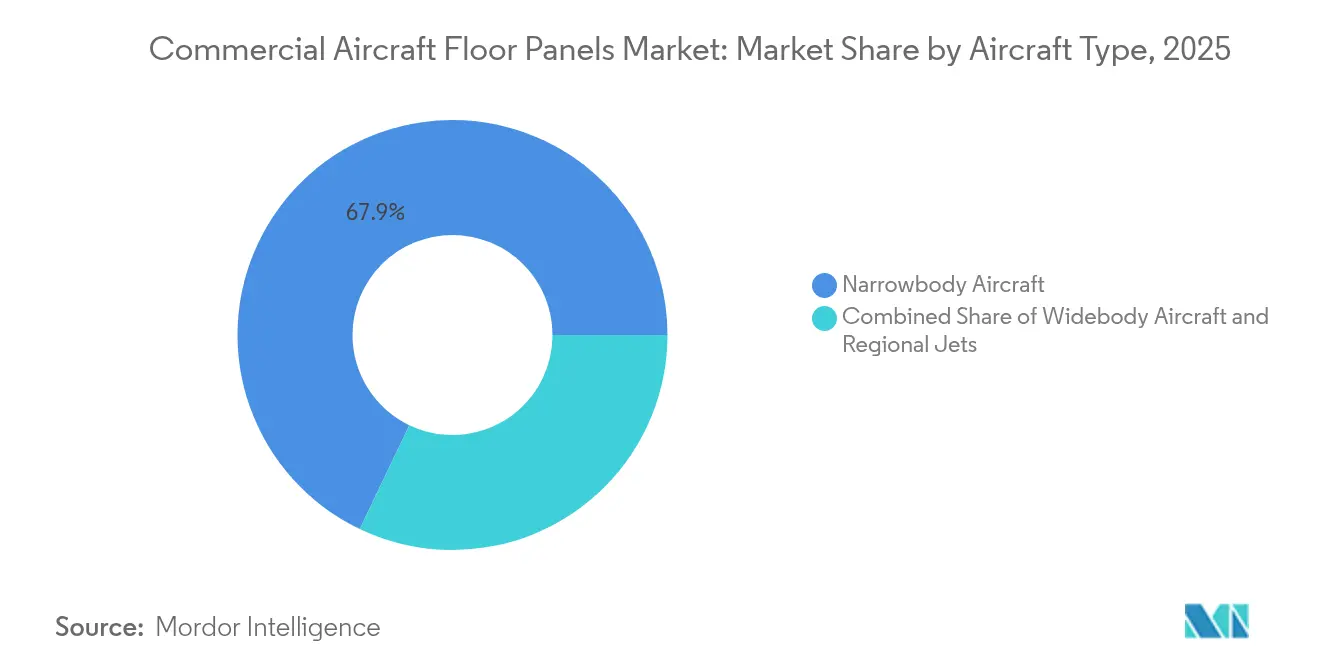
- In base al tipo di aeromobile, nel 67.90 i programmi per aeromobili a fusoliera stretta rappresentavano il 2025% del mercato dei pannelli per pavimento degli aeromobili commerciali; si prevede che i programmi per aeromobili a fusoliera larga cresceranno a un CAGR del 6.43% nel periodo 2026-2031.
- In termini geografici, la regione Asia-Pacifico ha dominato con una quota di fatturato del 30.85% nel 2025; la regione Medio Oriente e Africa è destinata a registrare la crescita più rapida, con un CAGR del 7.08% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei pannelli per pavimenti per aeromobili commerciali
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata degli arretrati nella produzione di aeromobili a fusoliera stretta | + 1.8% | Globale con focus su Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Cicli di ammodernamento delle compagnie aeree focalizzati sulla ristrutturazione di cabine leggere | + 1.2% | Nord America e UE, espansione nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Sviluppo di modelli ricchi di materiali compositi che richiedono soluzioni avanzate per i pannelli del pavimento | + 1.5% | Globale, guidata dalle linee B787 e A350 | A lungo termine (≥ 4 anni) |
| Crescente adozione di nuclei alveolari termoplastici riciclabili per obiettivi di circolarità | + 0.9% | L'Europa è in testa, seguita dal Nord America e dall'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Espansione delle catene di fornitura integrate MRO e PMA che riducono il TAT globale | + 0.8% | Globale, forte crescita in Medio Oriente e Asia-Pacifico | Medio termine (2-4 anni) |
| Norme più severe sull'infiammabilità accelerano l'eliminazione graduale dei pannelli tradizionali | + 0.4% | Armonizzazione normativa globale (FAA, EASA, ICAO) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del portafoglio di produzione di aeromobili a fusoliera stretta
Gli ordini di aerei a fusoliera stretta coprono ormai quasi 13 anni di produzione, garantendo una domanda sostenuta per le installazioni di pannelli per pavimenti di aerei commerciali. Ogni jet a corridoio singolo necessita di 15-20 pannelli tra cabina e stiva, quindi ogni slot di produzione aggiuntivo si traduce in volumi di materiale tangibili. La ripresa della produzione del B737 MAX e la cadenza di 75 unità al mese prevista per la famiglia Airbus A320neo intensificano le pressioni sull'approvvigionamento, anche se alcuni fornitori di componenti continuano ad avere difficoltà con l'elettronica, i pezzi forgiati e i nuclei a nido d'ape. Il Government Accountability Office (GAO) statunitense rileva che nove dei 15 fornitori di primo livello citano la carenza di manodopera e materiali come vincoli persistenti, che allungano i tempi di consegna e spingono i costruttori di aeromobili a ricorrere a due fornitori di linee di pannelli qualificate, ove possibile. [1] US Government Accountability Office, “Aviation Supply Chain Challenges,” gao.gov Gli operatori in Asia-Pacifico e Nord America assorbono la maggior parte delle nuove consegne, rafforzando la distorsione geografica verso questi corridoi di approvvigionamento.
Cicli di ammodernamento delle compagnie aeree focalizzati sulla ristrutturazione leggera delle cabine
Gli intervalli di aggiornamento delle cabine vanno dagli otto ai dodici anni e l'attuale ondata coincide con la volatilità record dei prezzi del carburante. Le compagnie aeree, pertanto, danno priorità alle opzioni di riduzione della massa, rendendo i sistemi di pavimentazione leggeri una caratteristica fondamentale dei kit di retrofit. Collins Aerospace ha presentato un concetto integrato di sedili e pavimento all'Aircraft Interiors Expo che riutilizza le guide strutturali dei sedili sostituendo i pannelli originali con laminati in resina fenolica di nuova generazione. La divisione interni di Safran ha registrato una crescita del fatturato del 25.2% nel 2024, sostenuta da una domanda di retrofit simile, poiché vettori come Delta Air Lines hanno scelto moduli di cabina intelligenti rispetto a riconfigurazioni complete della flotta. Gli aggiornamenti normativi ai protocolli di test FAR 25.853 costringono inoltre i pannelli più vecchi a uscire dal servizio prima del previsto, aumentando i volumi di sostituzione a breve termine in Nord America e in diverse giurisdizioni dell'UE.
Sviluppo di modelli ricchi di materiali compositi che richiedono soluzioni avanzate per pannelli da pavimento
I programmi per aeromobili a fusoliera larga, come il B787 e l'A350, comprendono circa il 50% del contenuto composito in massa. Le loro strutture del pavimento devono fornire una rigidità comparabile assorbendo al contempo i carichi puntuali provenienti da monumenti di classe premium. I nuclei a nido d'ape in fibra di carbonio abbinati a rivestimenti fenolici superano il risparmio di peso del Nomex tradizionale di 8-10 kg per aeromobile, tuttavia il mantenimento di tali vantaggi richiede un incollaggio di alta precisione e uno stretto coordinamento della fornitura. Hexcel ha riportato 1,194.20 milioni di dollari di vendite aerospaziali commerciali per il 2024, che rappresentano un aumento del 12% su base annua. [2] Investor Relations, "2024 Annual Report", Hexcel Corporation, hexcel.com La polimerizzazione continua in autoclave e la posa automatizzata del nastro entrano ora nella produzione di pannelli per pavimenti standard, aumentando la produttività e riducendo i tassi di rilavorazione per rispettare i programmi della cellula.
Crescente adozione di nuclei alveolari termoplastici riciclabili per obiettivi di circolarità
Il Green Deal europeo e gli analoghi framework ESG nordamericani motivano compagnie aeree e locatori a perseguire l'obiettivo di pannelli con percorsi di recupero a fine vita. EconCore, Toray e Bostik hanno sviluppato congiuntamente una soluzione a nido d'ape termoplastica ignifuga che supera i test di combustione verticale senza resine fenoliche, aprendo la strada allo smontaggio mediante saldatura a caldo. Il consorzio di ricerca ECO-COMPASS punta a ridurre il peso del 50% e le emissioni di CO₂ del 20% tramite inserti in fibra di carbonio riciclata nei pannelli interni. Allo stesso tempo, Collins Aerospace gestisce due linee di produzione di compositi termoplastici (TPC) in California e nei Paesi Bassi, producendo 2,500 componenti. Ogni anno vengono ritirati quasi 700 aerei commerciali, e questo numero è destinato ad aumentare con la scadenza degli aerei costruiti nei primi anni 2000, creando un flusso di scarti di pannelli riciclabili pronti per la lavorazione circolare.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili di Nomex e fibra di carbonio comprimono i margini dei fornitori | -1.1% | Globale, in particolare Nord America ed Europa | A breve termine (≤ 2 anni) |
| Vincoli persistenti della catena di fornitura per i nuclei a nido d'ape di qualità aerospaziale | -0.9% | Globale, acuto nei centri manifatturieri dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Lunghi cicli di certificazione e qualificazione per nuovi materiali di base e processi di incollaggio | -0.7% | Armonizzazione normativa globale guidata da FAA, EASA, ICAO | A lungo termine (≥ 4 anni) |
| Incidenti dovuti a delaminazione dei legami adesivi e infiltrazioni di umidità che innescano direttive di ispezione per l'intera flotta | -0.5% | Globale, con un controllo più rigoroso in Nord America e in Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili di Nomex e fibra di carbonio comprimono i margini dei fornitori
La carta Nomex e la fibra di carbonio per uso aerospaziale dipendono da materie prime derivate dal petrolio e da una capacità di produzione di precursori specializzata, esponendo i prezzi alle oscillazioni del greggio e dei prezzi dell'energia. Hexcel ha ridotto le sue previsioni di fatturato per il 2025 a 1.88-1.95 miliardi di dollari, citando l'aumento dei costi delle materie prime e i cicli di incasso prolungati, con i costruttori di aeromobili che accelerano le consegne. Anche DuPont segnala un continuo trasferimento dei costi per il suo portafoglio Nomex dopo le interruzioni di capacità in alcuni impianti di produzione di meta-aramide. Gli assemblatori di pannelli di secondo livello operano con margini più ridotti e spesso non dispongono di contratti di fornitura a lungo termine, costringendoli a coprirsi o ad assorbire la volatilità, il che diluisce il capitale disponibile per la ricerca e sviluppo.
Vincoli persistenti della catena di fornitura per i nuclei alveolari di qualità aerospaziale
La produzione di pannelli a nido d'ape di qualità aerospaziale richiede apparecchiature di espansione proprietarie e molteplici linee di saldatura in camera bianca, limitando il bacino di fornitori globali qualificati. Il Government Accountability Office degli Stati Uniti elenca la carenza di materiali per il nucleo tra i tre principali ostacoli agli aumenti tariffari di Boeing e Airbus. La certificazione di nuove geometrie del nucleo può estendersi per 18-24 mesi secondo i regimi di test FAA ed EASA, dissuadendo i nuovi entranti. Le recenti direttive FAA sulla delaminazione da incollaggio inaspriscono ulteriormente i cicli di ispezione, aggiungendo complessità di processo e incrementando i costi di rilavorazione nelle consegne dei pannelli, soprattutto nei centri di assemblaggio finale dell'area Asia-Pacifico in forte crescita.
Analisi del segmento
Per materiale del nucleo: il dominio del Nomex affronta la sfida della fibra di carbonio
Nel 2025, il nido d'ape Nomex deteneva una quota del 66.20% del mercato dei pannelli per pavimenti di aeromobili commerciali, a testimonianza di decenni di conformità alle norme di infiammabilità FAR 25.853 e di ampie omologazioni per l'adattamento in linea. La bassa tossicità dei fumi e la maneggevolezza favorevole del Nomex ne incoraggiano l'uso continuativo, consolidando la domanda di base anche in presenza di crescenti pressioni per la riduzione del peso. Hexcel e DuPont forniscono la maggior parte della carta aramidica a livello mondiale, garantendo loro economie di scala che i piccoli concorrenti faticano a eguagliare. Tuttavia, la crescita del segmento si sta stabilizzando, poiché gli operatori si stanno orientando verso alternative con moduli specifici più elevati per le cabine premium e i jet a lungo raggio.
Il nido d'ape in fibra di carbonio combina pareti cellulari più sottili con una resistenza alla compressione superiore, consentendo riduzioni di peso della cabina fino a 10 kg per aeromobile. Una ricerca pubblicata sul Journal of Sandwich Structures and Materials dimostra che i nuclei in carbonio con pareti più spesse evitano l'instabilità di tipo taglio sotto carichi di servizio, mantenendo la durata a fatica per 90,000 cicli di volo. Si prevede che il mercato dei pannelli per pavimenti degli aerei commerciali per i nuclei in fibra di carbonio aumenterà a un CAGR dell'8.42%. Tuttavia, i costi di qualificazione e la compatibilità resina-film-adesivo limitano ancora la penetrazione nelle flotte di aerei a fusoliera stretta tradizionali. I nuclei in alluminio rimangono rilevanti per i pavimenti del cargo dove la tolleranza all'impatto supera il potenziale di risparmio di carburante, mentre le varianti termoplastiche e bio-derivate emergenti stanno testando percorsi di riciclo cruciali per i mandati europei sull'economia circolare.
La frontiera dell'innovazione si concentra sulle opzioni a nido d'ape termoplastiche, come ThermHex di EconCore, che integra materie prime in polipropilene riciclato e supera i test di combustione verticale senza l'uso di fenolici. I produttori di pannelli abbinano questi nuclei a rivestimenti in PEI o PPS per produrre assemblaggi completamente saldabili che le compagnie aeree possono sminuzzare e rifondere dopo la dismissione. Prove di carico statico e dinamico su scala reale su sedili con ancoraggio a 9 g confermano margini strutturali equivalenti, superando un ostacolo iniziale verso lo status di "line-fit". Mentre gli enti regolatori perfezionano la contabilizzazione delle emissioni dalla culla alla tomba, il mercato dei pannelli per pavimenti degli aerei commerciali potrebbe progressivamente premiare i fornitori che offrono certificati di riciclaggio trasparenti insieme a garanzie di prestazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per montaggio: leadership OEM con accelerazione dell'aftermarket
Nel 2025, le installazioni di apparecchiature originali hanno assorbito il 60.70% del fatturato del mercato dei pannelli per pavimenti degli aeromobili commerciali, riflettendo l'enorme volume di consegne di componenti freschi di fabbrica presso le linee Airbus e Boeing. Ogni fusoliera assemblata viene spedita con un kit di pannelli completo e certificato, vincolando i fornitori a quadri di prezzi e volumi pluriennali. I conglomerati di primo livello gestiscono le consegne dirette lungo la linea e spesso si assumono la responsabilità del kitting, raggruppando guide per sedili, materassini isolanti e hardware di fissaggio in spedizioni just-in-sequence. Nonostante mantenga questa posizione di riferimento, la domanda OEM è sensibile a cali temporanei delle tariffe quando i costruttori di aeromobili risolvono problemi di qualità della produzione.
Al contrario, l'aftermarket riflette una spinta combinata derivante da retrofit della cabina, controlli approfonditi e danni in servizio, con un CAGR dell'7.76% fino al 2031. Le officine di manutenzione all'interno delle reti Lufthansa Technik, HAECO e ST Engineering combinano fonti di pannelli OEM e PMA a seconda degli obiettivi di costo del cliente. I dati FAA mostrano che le approvazioni dei pannelli pavimento PMA aumentano dell'11% annuo, man mano che i pacchetti di dati di progettazione di aeromobili dismessi diventano pubblici. Triumph Group ha registrato un picco nelle spedizioni di pezzi di ricambio legati ai programmi di aggiornamento della cabina dei B737 e B787, a conferma di come flotte più grandi stimolino i volumi di base dell'aftermarket. Fondamentalmente, il settore dei pannelli pavimento per aeromobili commerciali vede ora le compagnie aeree negoziare pacchetti di costo totale di proprietà che combinano il prezzo di acquisto con il valore residuo a fine leasing, amplificando l'attrattiva dei concetti di termoplastica riciclabile.
Per tipo di aeromobile: Dominanza del corpo stretto con recupero del corpo largo
I jet a fusoliera stretta come le famiglie B737 e A320 hanno rappresentato il 67.90% della domanda di mercato di pannelli per pavimento per aeromobili commerciali nel 2025, supportati da un fitto portafoglio ordini da parte di vettori low cost e compagnie aeree di rete. La minore lunghezza della cabina di ogni cellula a corridoio singolo riduce il numero assoluto di pannelli, tuttavia i volumi di produzione superano quelli degli aerei widebody di circa quattro a uno, preservando il peso del fatturato del segmento. I piani di espansione delle rotte in India, Vietnam e Arabia Saudita sostengono la domanda futura, mentre le strategie di standardizzazione della flotta mantengono numeri di componenti dei pannelli coerenti tra le sottoflotte, semplificando la gestione dell'inventario.
Le tipologie widebody stanno riprendendo quota grazie alla normalizzazione del traffico internazionale e alla scarsità di slot negli aeroporti hub, e si prevede che cresceranno a un CAGR del 6.43% tra il 2026 e il 2031. Il pacchetto di upgrade di cabina da 1.2 miliardi di dollari di Emirates, che copre le piattaforme A350 e B777X, si basa sul branding di classe premium, promuovendo layout personalizzati dei pannelli del pavimento che integrano ingombri più ampi e canaline sotto il corridoio. Il nido d'ape in fibra di carbonio trova la sua prima adozione su larga scala in queste cabine a lungo raggio, dove ogni chilogrammo risparmiato si traduce in un notevole risparmio di carburante in missione. I jet regionali e i turboelica rimangono una nicchia. Tuttavia, forniscono una domanda di base costante per le varianti con nucleo in alluminio utilizzate nelle piattaforme con ciclo di vita inferiore, in particolare sulle rotte Essential Air Service nordamericane e sui contratti PSO europei.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei pannelli per pavimenti di aerei commerciali nella regione Asia-Pacifico
La regione Asia-Pacifico ha mantenuto una quota del 30.85% del mercato dei pannelli per pavimenti di aeromobili commerciali nel 2025, sostenuta dalla forte crescita delle flotte in Cina, India, Indonesia e Giappone. Airbus prevede che la spesa per i servizi aeronautici della regione aumenterà da 52 miliardi di dollari nel 2025 a 129 miliardi di dollari entro il 2043, con la sola spesa per la manutenzione che salirà a 109 miliardi di dollari. I significativi arretrati di produzione per i velivoli a fusoliera stretta, un vivace settore delle compagnie aeree low-cost (LCC) e accordi di compensazione che favoriscono la produzione locale di materiali compositi estendono i cicli di approvvigionamento per i fornitori di pannelli a Tianjin, Hyderabad e Nagoya. I documenti di ricerca e sviluppo sostenuti dal governo sottolineano la crescente adozione della progettazione digitale e evidenziano il divario di costo rispetto ai concorrenti occidentali, segnalando un'ulteriore localizzazione delle attività di finitura e ispezione dei pannelli per pavimenti.
Mercato dei pannelli per pavimenti di aerei commerciali in Medio Oriente e Africa
Si prevede che Medio Oriente e Africa registreranno l'espansione più rapida, con un CAGR del 7.08% fino al 2031. Boeing prevede che 2,370 nuovi aeromobili, per un valore di 470 miliardi di dollari, entreranno nella regione entro il 2031, il 69% dei quali dovrebbe derivare dalla crescita del traffico passeggeri e dalla maturazione delle reti hub-and-spoke. Emirates, Qatar Airways e Saudia detengono complessivamente oltre 880 aeromobili widebody in ordine o in opzione, che si traducono in kit di pannelli di alto valore, su misura per le cabine di classe premium. Gli investimenti concomitanti nelle zone franche MRO a Jeddah e Addis Abeba riducono i tempi di consegna e facilitano le riparazioni localizzate dei pannelli, rafforzando così l'intera catena del valore della regione.
Mercato dei pannelli per pavimenti di aerei commerciali in Nord America ed Europa
Il Nord America si colloca al terzo posto per fatturato, ma esercita un'influenza tecnica significativa; molte approvazioni di progettazione dei pannelli sono detenute da autorità statunitensi o canadesi. Il consolidamento attraverso l'acquisizione di Spirit AeroSystems da parte di Boeing per 8.3 miliardi di dollari porta con sé uno stock strategico di capacità di produzione di pannelli a nido d'ape, agevolando le consegne OEM e riorganizzando le gare d'appalto per i negozi indipendenti. L'Europa mantiene una forte attenzione alla sostenibilità, promuovendo l'adozione di termoplastiche riciclabili attraverso i finanziamenti ECO-COMPASS e imponendo etichette di analisi del ciclo di vita più trasparenti, che spingono i fornitori a co-sviluppare centri di recupero a circuito chiuso adiacenti alle linee di assemblaggio di Amburgo e Tolosa. Nel complesso, queste regioni mature stabilizzano il mercato dei pannelli per pavimenti degli aerei commerciali bilanciando le oscillazioni cicliche della produzione con cicli di retrofit prevedibili.

Panorama normativo
I pannelli per i pavimenti degli aeromobili commerciali sono soggetti a rigide normative in materia di resistenza al fuoco, fumo e tossicità per gli interni della cabina, principalmente la FAA 14 CFR 25.853 (e i metodi di prova dell'Appendice F della Parte 25) e la EASA CS-25.853, che guidano la selezione dei materiali per rivestimenti, anime e adesivi utilizzati nei pavimenti delle stive e delle aree di carico passeggeri. Per i fornitori, la dimostrazione della conformità richiede in genere prestazioni di rilascio di calore e densità del fumo per pannelli di grandi dimensioni, supportate da linee guida normative come la politica FAA sui test di infiammabilità e i memorandum di certificazione EASA utilizzati durante le approvazioni di certificazione e modifica.
Nel marzo 2026, l'EASA ha aggiornato le sue Easy Access Rules per la Parte 26, incorporando il Regolamento (UE) 2024/2954 (applicabile dal 22 dicembre 2024), rafforzando le aspettative di continua aeronavigabilità che influenzano il modo in cui gli operatori e le organizzazioni di progettazione gestiscono le modifiche strutturali interne e le riparazioni durante i programmi di retrofit. Separatamente, le direttive di aeronavigabilità possono introdurre azioni di conformità incrementali che riguardano le interfacce pavimento/binario interne, come la FAA AD 2026-10-05 (in vigore dal 6 luglio 2026) relativa agli attacchi dei binari dei sedili degli assistenti di volo sulle varianti Airbus A330/A340, aumentando il controllo sull'integrità degli attacchi e sulla documentazione relativa alle zone del pavimento modificate.
Analisi della catena del valore
La catena del valore inizia con materie prime e semilavorati (carta aramidica come Nomex, fogli di alluminio, rinforzi in fibra di carbonio, resine fenoliche/epossidiche/termoplastiche, pellicole e adesivi strutturali), seguiti dall'espansione e stabilizzazione dell'anima a nido d'ape, quindi dalla fabbricazione dei pannelli (stratificazione del rivestimento, incollaggio, polimerizzazione, lavorazione, sigillatura) e dall'assemblaggio per l'installazione. I fornitori di livello superiore spaziano da specialisti in materiali per anime a produttori integrati di sistemi di pavimentazione come The Gill Corporation, Triumph Group, Collins Aerospace, Comtek Advanced Structures ed Elbe Flugzeugwerke (EFW), che forniscono sistemi di pavimentazione progettati e realizzati per piattaforme più recenti o pannelli realizzati su disegno per programmi ad alta frequenza con velivoli a corridoio singolo. Le credenziali di qualità e aeronavigabilità (ad esempio, AS9100 e privilegi di progettazione/produzione EASA Part 21 a livello di programma) influenzano chi può presentare un'offerta.
A valle, la logistica in linea degli OEM e la consegna just-in-sequence ai siti di assemblaggio finale di Airbus e Boeing determinano il fabbisogno di capitale circolante e le prestazioni in termini di puntualità, mentre il mercato post-vendita si muove attraverso compagnie aeree, società di leasing e reti MRO che combinano parti OEM con parti alternative approvate in base a obiettivi di costo e tempi di consegna. Le recenti attività di programma illustrano una più ampia partecipazione ai contenuti strutturali del pavimento, come la fornitura da parte di Montana Aerospace della prima sezione della griglia del pavimento per l'Airbus A350F (aprile 2024), mentre Aircraft Composites Sachsen (acosa), collegata a EFW, ha evidenziato la produzione in corso di pannelli per il pavimento cargo a corridoio singolo per Airbus (giugno 2026). Ciò rafforza il ruolo dei nodi produttivi europei qualificati sia per le applicazioni relative ai pavimenti passeggeri che per quelle cargo.
Panorama competitivo
Il mercato dei pannelli per pavimenti di aeromobili commerciali presenta un livello di concentrazione moderato. I primi cinque fornitori detengono collettivamente oltre il 40% della quota di mercato, a causa di elevati ostacoli alla certificazione e di contratti di line-fit consolidati. L'acquisizione di Spirit AeroSystems da parte di Boeing e l'acquisizione parallela da parte di Airbus delle unità di Spirit in Irlanda del Nord e Marocco consolidano le catene di fornitura verticalmente integrate e amplificano la leva finanziaria degli acquisti. Hexcel Corporation, Collins Aerospace, Safran SA e Triumph Group Inc. sono le aziende leader, ciascuna delle quali utilizza soluzioni chimiche proprietarie o tecniche di espansione cellulare automatizzate che mantengono un vantaggio competitivo.
La differenziazione tecnologica si basa su compositi avanzati, innovazioni adesive e produzione a flusso continuo. Collins Aerospace implementa il posizionamento automatizzato di nastri termoplastici in California, riducendo i tempi di ciclo del 30% rispetto ai processi in autoclave a lotti. Il concetto Torreswing di MTorres elimina stampi e elementi di fissaggio polimerizzando i pannelli su telai cinematici dinamici, preannunciando una futura riduzione dei costi. EconCore promuove anime a nido d'ape in polipropilene riciclabile che soddisfano le soglie di tossicità da fiamme, fumi e fumo del settore aeronautico senza l'uso di fenolici, creando una nicchia di sostenibilità che i tradizionali prodotti in aramide non possono eguagliare al termine del loro ciclo di vita.
La collaborazione strategica rimane una leva di crescita privilegiata. Satair sfrutta il know-how di Telair nella movimentazione merci per integrare soluzioni per pianali e pareti laterali in pool di inventario unificati. Safran integra le pale dei motori LEAP recuperate nei rivestimenti decorativi dei pannelli per dimostrare le credenziali di economia circolare, riducendo al contempo le emissioni di Scope 3. Nel frattempo, gli specialisti PMA stringono accordi con officine di manutenzione e riparazione indipendenti per conquistare quote di mercato nelle flotte di veicoli a fusoliera stretta, sensibili al prezzo, ampliando i dossier di affidabilità basati sui dati che rassicurano i locatori prudenti.
Leader del settore dei pannelli per pavimenti per aeromobili commerciali
La Gill Corporation
Collins Aerospaziale (RTX Corporation)
Gruppo Trionfo, Inc.
Safran SA
Hexcel Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Gill Corporation ha dichiarato di continuare a fornire kit di pannelli per pavimenti di primo livello per gli aeromobili Boeing 777-Classic e 777-8/-9 e di supportare le conversioni da aereo passeggeri a cargo del Boeing 737. Questa comunicazione rafforza il ruolo delle attività di produzione e conversione a lungo termine degli aeromobili widebody Boeing nel sostenere la domanda di kit di pannelli per pavimenti certificati sia nei canali di produzione che in quelli di modifica.
- Aprile 2025: Airbus ha finalizzato un accordo per l'acquisizione di asset industriali da Spirit AeroSystems legati ai suoi programmi di aviazione commerciale. Questa operazione ha ridefinito l'approvvigionamento e l'integrazione delle aerostrutture, con implicazioni per le catene di fornitura adiacenti agli interni, che dipendono da strutture a monte stabili e da modelli di approvvigionamento affidabili.
- Ottobre 2024: Comtek Advanced Structures (Latecoere) ha ricevuto un contratto da De Havilland Aircraft of Canada per la progettazione e la produzione di pavimenti in materiale composito per il DHC-6 Twin Otter Classic 300-G, comprendenti sia la cabina che la cabina di pilotaggio. L'aggiudicazione sottolinea la continua domanda di sistemi di pavimentazione in materiale composito specifici per la piattaforma, a supporto di fornitori specializzati in grado di offrire progettazione, qualificazione e produzione nel rispetto dei requisiti di sicurezza per gli interni degli aeromobili.


Ambito e metodologia
I pannelli del pavimento degli aerei commerciali sono componenti specializzati progettati per coprire e rinforzare le strutture dei pavimenti degli aerei. Questi pannelli sono fondamentali per la sicurezza dei passeggeri, l'estetica della cabina e l'integrità strutturale complessiva. Sono generalmente realizzati con materiali leggeri ma durevoli, garantendo che soddisfino i rigorosi standard aeronautici riducendo al minimo il peso per migliorare l'efficienza del carburante. Lo studio comprende vari pannelli per pavimenti per aeromobili realizzati in nido d'ape di alluminio, nido d'ape Nomex, fibra di vetro, resine epossidiche e altri materiali.
Il mercato dei pannelli per pavimenti degli aerei commerciali è segmentato per tipo di aeromobile e area geografica. In base al tipo di aeromobile, il mercato è segmentato in aerei a fusoliera stretta, aerei a fusoliera larga e jet regionali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei pannelli per pavimenti degli aerei commerciali nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| Nomex a nido d'ape |
| Nido d'ape in alluminio |
| Nido d'ape in fibra di carbonio |
| Altro |
| OEM |
| aftermarket |
| Velivoli a fusoliera stretta |
| Aerei widebody |
| Jet regionali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per materiale principale | Nomex a nido d'ape | ||
| Nido d'ape in alluminio | |||
| Nido d'ape in fibra di carbonio | |||
| Altro | |||
| Per montaggio | OEM | ||
| aftermarket | |||
| Per tipo di aeromobile | Velivoli a fusoliera stretta | ||
| Aerei widebody | |||
| Jet regionali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei pannelli per pavimenti di aeromobili commerciali?
Nel 373.98 il mercato valeva 2026 milioni di dollari e si prevede che crescerà fino a 504.27 milioni di dollari entro il 2031, con un CAGR del 6.18%.
Quale materiale di base prevale nella domanda di pannelli per pavimenti?
I materiali alveolari Nomex sono leader di mercato con una quota di mercato del 66.20%, anche se i materiali alveolari in fibra di carbonio sono quelli con la crescita più rapida, con un CAGR dell'8.42%.
Perché il Medio Oriente è una regione in forte crescita per i pannelli per pavimenti?
Boeing prevede di consegnare 2,370 velivoli alla regione entro il 2031, molti dei quali wide-body che richiedono pannelli di qualità superiore, con un CAGR del 7.08%.
In che modo i componenti PMA influenzano la crescita del mercato dei ricambi?
I pannelli del pavimento PMA approvati dalla FAA costano fino al 40% in meno rispetto ai ricambi OEM, contribuendo a spingere i ricavi del mercato dei ricambi verso un CAGR dell'7.76% entro il 2031.
Quali misure di sostenibilità incidono sulla progettazione dei pannelli?
Le compagnie aeree e gli enti regolatori privilegiano i nuclei alveolari termoplastici riciclabili e i rivestimenti di origine biologica, incoraggiando i fornitori a sviluppare pannelli con percorsi di recupero a fine vita convalidati.
Quanto è concentrato il panorama dei fornitori?
I primi cinque fornitori controllano oltre il 40% del fatturato, il che indica una concentrazione moderata.
Pagina aggiornata l'ultima volta il:



