

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 64.46 miliardo di dollari |
| Dimensione del mercato (2031) | 86.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.96% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle aerostrutture per aeromobili commerciali di Mordor Intelligence
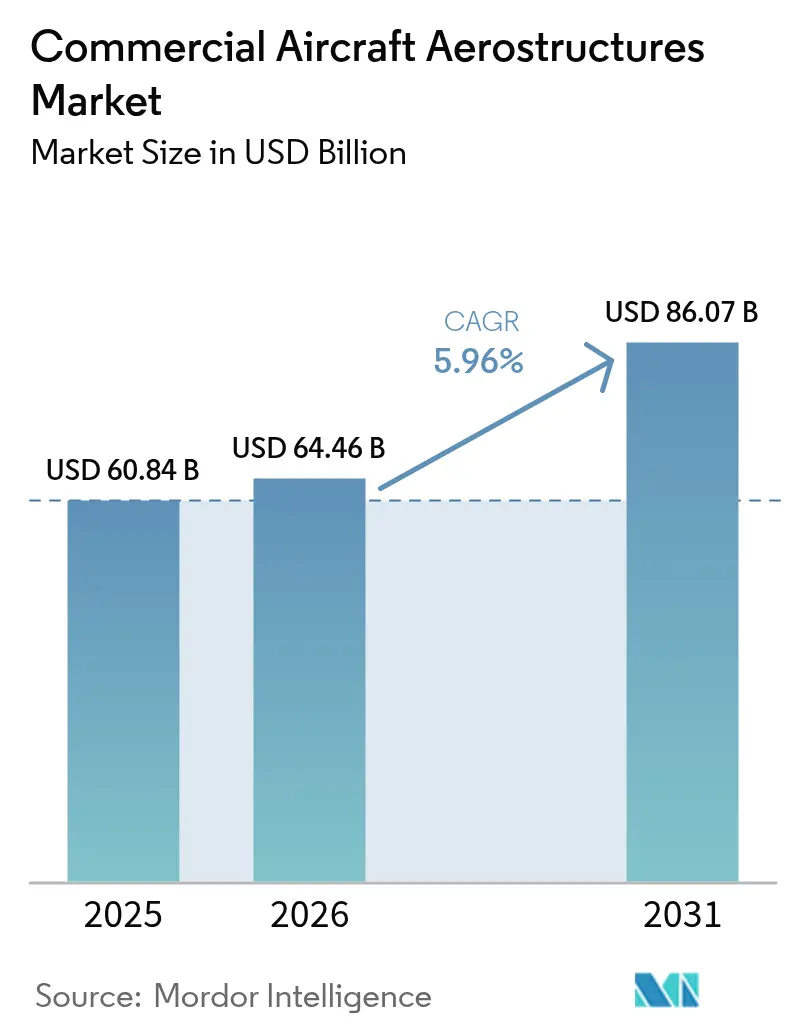
Si prevede che il mercato delle aerostrutture per aeromobili commerciali crescerà da 60.84 miliardi di dollari nel 2025 a 64.46 miliardi di dollari nel 2026 e raggiungerà gli 86.07 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.96% nel periodo 2026-2031.
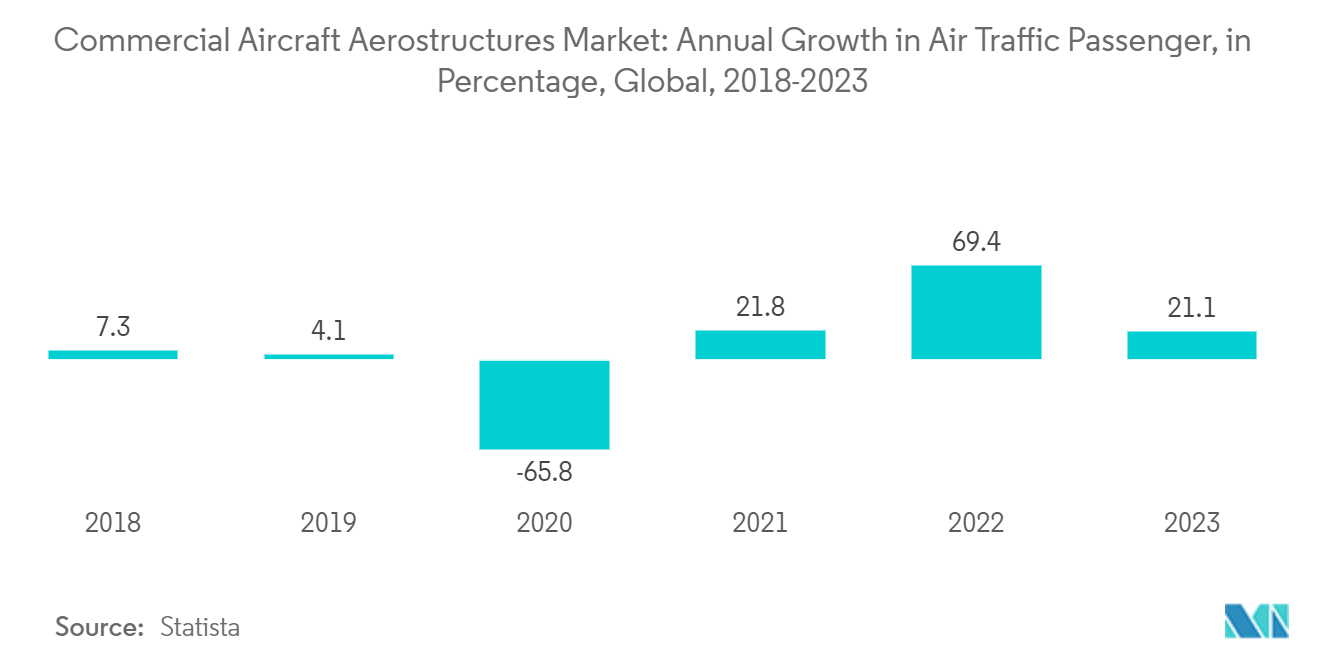
Il principale motore della crescita nel mercato dell’aerostruttura aeronautica è l’aumento delle consegne di aerei commerciali in tutto il mondo. L’industria dell’aviazione commerciale ha visto un aumento significativo del numero di nuovi velivoli schierati. Sta contribuendo a sostenere la crescita del mercato globale delle aerostrutture poiché i passeggeri sono diventati più flessibili negli ultimi anni. L'uso di compositi e altri materiali avanzati nelle aerostrutture ha portato a cambiamenti radicali nella progettazione degli aeromobili. Il loro elevato rapporto resistenza/peso intrinseco ha comportato un notevole risparmio di peso, migliorando così l'efficienza del carburante dell'aereo.
La crescita del mercato è dovuta anche all'aumento del turismo a livello nazionale e internazionale, insieme alle rigide norme governative sulla sicurezza aerea.
Tuttavia, la portata della remunerazione del settore aeronautico è ostacolata dalla volatilità dei prezzi delle materie prime. Le innovazioni tecnologiche nel settore, i crescenti investimenti in ricerca e sviluppo nel settore aeronautico e i crescenti sforzi degli operatori di mercato per sviluppare gamme di prodotti avanzati stanno aggiungendo spinta all’espansione del settore. Le tecnologie emergenti come la produzione additiva e le tecniche di posizionamento automatico delle fibre (AFP) ampliano la portata dell'integrazione di materiali avanzati in progetti di componenti complessi riducendo al tempo stesso i tempi di consegna dell'aereo (TAT).
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle aerostrutture per aeromobili commerciali
Il segmento OEM dominerà la quota di mercato durante il periodo di previsione
Il significativo aumento del traffico passeggeri globale ha spinto gli operatori aerei ad avviare iniziative di approvvigionamento e ad effettuare ordini fermi per aeromobili di nuova generazione. Nel 2022, Airbus ha consegnato 676 aerei commerciali, mentre Boeing ne ha consegnati 480. Gli OEM di aeromobili stanno continuamente perfezionando la propria catena di fornitura per ridurre l’arretrato di ordini e garantire consegne puntuali alle compagnie aeree. Nel corso del 2022 sono stati effettuati numerosi nuovi ordini, che hanno incoraggiato sia i produttori associati che gli integratori di aerostrutture a migliorare le proprie capacità produttive. Ad esempio, nel giugno 2023, Indigo (India) ha ordinato 500 aerei della famiglia Airbus A320neo al Paris Air Show.
Allo stesso modo, Air India (India) ha firmato accordi per l'acquisto di 250 aerei Airbus e 220 nuovi jet Boeing per un valore di 70 miliardi di dollari. Gli ordini di Air India includono 70 aerei widebody, tra cui 34 A350-1000 e sei A350-900 di Airbus, 20 B787 Dreamliner e 10 B777X di Boeing. Comprende anche 140 Airbus A320neo, 70 Airbus A321neo e 190 Boeing B737 MAX a fusoliera stretta. La compagnia aerea ha inoltre firmato opzioni per l'acquisto di ulteriori 70 aerei da Boeing, tra cui 50 B737 MAX e 20 B787 Dreamliner. Tali ordini di appalto determinerebbero le prospettive commerciali degli operatori del mercato durante il periodo di previsione.
L'Asia-Pacifico assisterà alla crescita più elevata durante il periodo di previsione
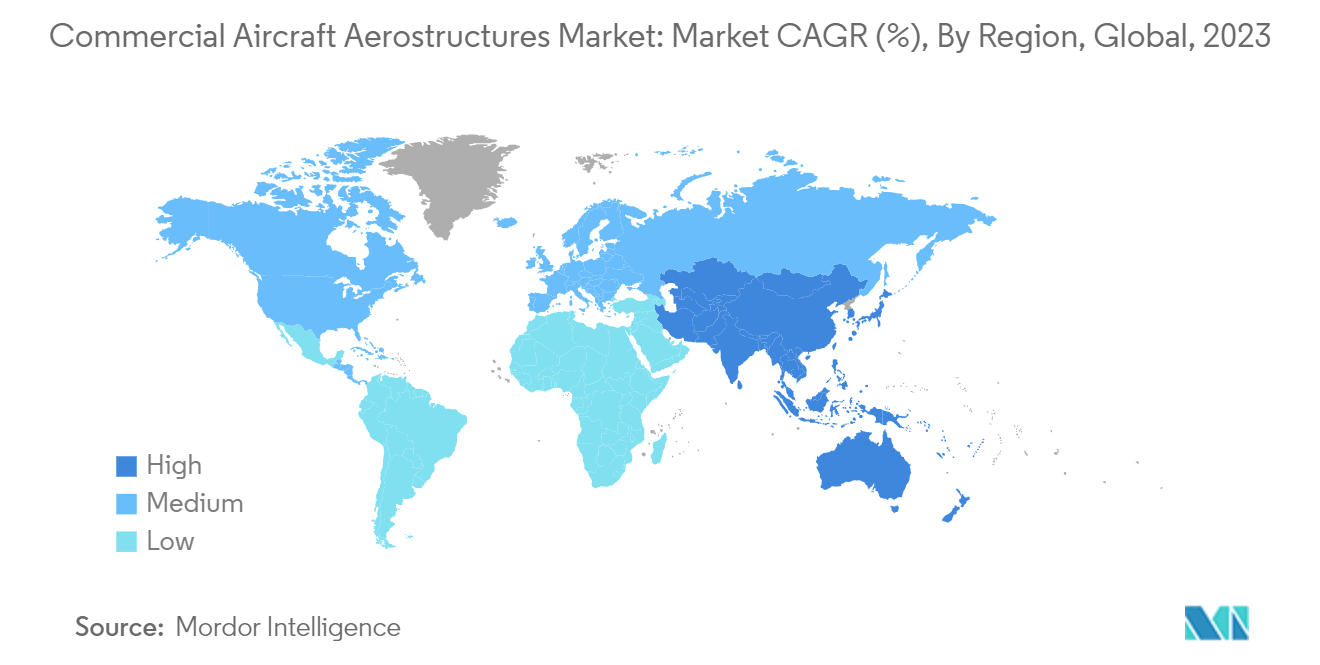
La robusta crescita economica, unita a profili demografici e demografici favorevoli nei paesi in via di sviluppo, in particolare nella regione Asia-Pacifico, sta guidando il traffico aereo di passeggeri nella regione. Ciò ha comportato un costante aumento della domanda di aeromobili provenienti dall’Asia-Pacifico. Si prevede che entro il 2025 la Cina diventerà il più grande mercato aeronautico mondiale in termini di traffico aereo. Si prevede che l'India diventerà il terzo mercato aeronautico più grande del mondo, mentre altri paesi, come l'Indonesia e la Tailandia, entreranno tra i primi 10 mercati globali.
L’infrastruttura di produzione aeronautica è ulteriormente supportata da costi di produzione inferiori, spingendo i principali OEM di aeromobili a creare hub di produzione nella regione. Ad esempio, Airbus ha stretto partnership industriali con oltre 600 aziende in 15 paesi della regione per garantire la fornitura di componenti per gli aeromobili Airbus. KAL Aerospace e Korea Aerospace Industries (KAI) della Corea del Sud sono fornitori chiave per Airbus e producono aerostrutture, comprese parti della fusoliera, dell'ala, del portellone cargo e del carrello di atterraggio dell'A350 XWB, nonché il dispositivo di punta dell'ala Sharklet per gli aerei A320 e A330neo.
Inoltre, nell’aprile 2023, Airbus sta lavorando per espandere la produzione del suo jet a corridoio singolo A320 più venduto e rafforzare le vendite in Cina. Airbus prevedeva di costruire una seconda catena di montaggio nella sua fabbrica in Cina e Pechino ha approvato il vecchio ordine per 160 aerei.
Panorama competitivo
Il mercato delle aerostrutture per aerei commerciali è frammentato e sta assistendo all’emergere di nuovi attori del mercato che forniscono supporto per l’intero ciclo di vita, dalla progettazione concettuale, ai test e alla certificazione di conformità normativa. Poiché un'aerostruttura deve resistere a condizioni operative estreme, i materiali dell'aerostruttura sono sottoposti a test approfonditi per analizzarne e determinarne i parametri prestazionali. I principali attori del mercato come Elbit Systems Ltd., RUAG Group, Airbus SE, FACC AG e Singapore Technologies Engineering Ltd. combinano processi di progettazione specifici per il cliente con la loro vasta conoscenza di strutture metalliche e composite, tecniche di value engineering ed esperienza di automazione della progettazione per progettare aerostrutture economiche di nuova generazione.
Inoltre, i progettisti dell'aerostruttura sono tenuti a condurre le non conformità di produzione, le giustificazioni delle sollecitazioni e le disposizioni dell'ufficio di progettazione dopo l'approvazione dei firmatari da parte delle autorità interessate. Tali regolamenti possono esporre gli operatori del mercato a rischi finanziari a causa dell’elevata spesa in ricerca e sviluppo destinata alla progettazione di materiali avanzati per la costruzione di aerostrutture. Ad esempio, nell’aprile 2023, Leonardo SpA (Italia) ha stretto una partnership con Cisco Technology per sviluppare progetti tecnologici congiunti. La partnership mira a sviluppare prodotti e soluzioni congiunti come transizione verde verso soluzioni logistiche e di trasporto sicure.
Allo stesso modo, nel giugno 2021, Magellan Aerospace (Regno Unito) ha firmato un accordo con Airbus per estendere il contratto per la fornitura di componenti strutturali per ali in titanio e alluminio. I componenti vengono forniti dalle unità produttive Magellan situate in tutta l'India e in Europa.
Leader del settore delle aerostrutture per aeromobili commerciali
FACC AG
Elbit Systems Ltd.
Gruppo RUAG
Airbus SE
Singapore Tecnologie Engineering Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: FACC AG ha annunciato un programma di investimenti da 350 milioni di euro entro il 2030, che include la costruzione di un impianto ad alta tecnologia da 120 milioni di euro a St. Martin im Innkreis, in Austria, per ampliare la capacità produttiva di aerostrutture. Il programma si concentra sull'incremento della capacità industriale e sull'automazione per supportare ritmi di produzione più elevati per le principali piattaforme aeronautiche.
- Aprile 2026: ST Engineering ha annunciato nuovi contratti acquisiti nel primo trimestre del 2026 per un totale di 4.8 miliardi di dollari di Singapore, di cui 1.7 miliardi attribuiti al segmento aerospaziale commerciale, che comprende aerostrutture e attività di manutenzione, riparazione e revisione (MRO). L'acquisizione di contratti nel settore aerospaziale commerciale indica una domanda continua di offerte integrate di costruzione e supporto, in quanto operatori e società di leasing gestiscono la disponibilità delle flotte e i cicli di modifica.
- Aprile 2024: Airbus ha formalizzato l'avvio del progetto HEMERA, un'iniziativa guidata da Airbus che si svolgerà da novembre 2025 a gennaio 2029 per sviluppare e validare processi di produzione ad alta velocità per pannelli di fusoliera in CFRP (polimero rinforzato con fibra di carbonio). Il programma supporta l'industrializzazione di grandi aerostrutture composite, con particolare attenzione alla qualità ripetibile e alla riduzione dei tempi di ciclo per ottenere tassi di produzione più elevati.
Ambito del rapporto sul mercato globale delle aerostrutture per aeromobili commerciali
Il termine aerostrutture comprende tutti i componenti strutturali di una cellula. Le aerostrutture devono resistere a condizioni estreme, che vanno dall'esposizione prolungata a variazioni estreme di temperatura, all'impatto di corpi estranei e all'affaticamento strutturale dovuto a cicli di carico estremi. Qualsiasi aerostruttura è un insieme di diversi elementi strutturali costruiti principalmente da uno o tutti i seguenti materiali: leghe, metalli e compositi.
Il mercato delle aerostrutture per aerei commerciali è segmentato per materiale, utente finale e area geografica. Il mercato delle aerostrutture per aerei commerciali è segmentato in base al materiale in leghe, compositi e metalli. In base all’utente finale, il mercato è segmentato in OEM e aftermarket. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle aerostrutture per aerei commerciali nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
Materiale
| Cerchi |
| compositi |
| Metalli |
Utente finale
| OEM |
| aftermarket |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| America Latina | Brasile |
| Messico | |
| Resto dell'America Latina | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Materiale | Cerchi | |
| compositi | ||
| Metalli | ||
| Utente finale | OEM | |
| aftermarket | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| America Latina | Brasile | |
| Messico | ||
| Resto dell'America Latina | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato delle aerostrutture per aerei commerciali?
Si prevede che la dimensione del mercato delle aerostrutture per aeromobili commerciali raggiungerà i 64.46 miliardi di dollari nel 2026 e crescerà a un CAGR del 5.96% per raggiungere i 86.07 miliardi di dollari entro il 2031.
– Qual è la dimensione attuale del mercato delle aerostrutture per aerei commerciali?
Nel 2026, la dimensione del mercato delle aerostrutture per aerei commerciali dovrebbe raggiungere i 64.46 miliardi di dollari.
– Chi sono i principali attori globali in questo mercato del Commercial Aircraft Aerostrutture?
FACC AG, Elbit Systems Ltd., RUAG Group, Airbus SE e Singapore Technologies Engineering Ltd. sono le principali aziende che operano nel mercato delle aerostrutture per aerei commerciali.
Qual è la regione in più rapida crescita nel mercato delle aerostrutture per aeromobili commerciali?
Si stima che l'Asia del Pacifico cresca al CAGR più elevato nel periodo di previsione (2026-2031).
– Quale regione ha la quota maggiore nel mercato delle aerostrutture per aerei commerciali?
Nel 2025, il Nord America rappresenta la maggiore quota di mercato nel mercato delle aerostrutture per aerei commerciali.
Quali anni copre questo mercato Commercial Aircraft Aerostructures, e qual era la dimensione del mercato nel 2024?
Nel 2024, la dimensione del mercato delle aerostrutture per aeromobili commerciali è stata stimata in 57.17 miliardi di USD. Il rapporto copre la dimensione storica del mercato delle aerostrutture per aeromobili commerciali per gli anni: 2019, 2020, 2021, 2022, 2023 e 2024. Il rapporto prevede anche la dimensione del mercato delle aerostrutture per aeromobili commerciali per gli anni: 2026, 2027, 2028, 2029, 2030 e 2031.


